191 Q651063
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com referência aos demonstrativos da contabilidade pública, julgue os itens que se seguem.

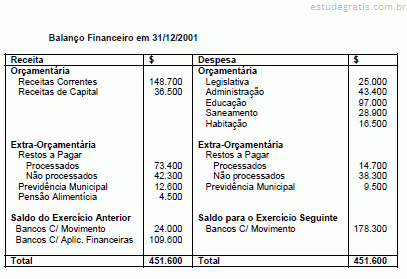
Considere-se que, ao final do exercício, um ente apresentava os seguintes saldos a serem considerados para a elaboração do balanço financeiro, em R$ mil, e que, no caso da receita extra-orçamentária, o saldo final era igual ao saldo inicial.

Nessa situação, o saldo inicial era de R$ 1.700 mil.

192 Q651062
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que se entenda a natureza financeira do Estado, é importante conhecer os princípios que norteiam a contabilidade pública. Com relação a esse assunto, julgue os itens subseqüentes. No balanço financeiro, a despesa orçamentária efetivamente paga no exercício corresponde à diferença entre a despesa realizada (empenhada), que aparece nas despesas orçamentárias, e a inscrição em restos a pagar (empenhada, a pagar), que consta da receita extra-orçamentária.
193 Q561924
Contabilidade Pública
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

A respeito do Balanço Financeiro de que trata o art. 103 da Lei nº 4.320/64 é correto afirmar, exceto:

194 Q218412
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O setor de contabilidade de uma entidade da administração pública registrou uma obrigação de pagar a determinado fornecedor, referente à aquisição de material de consumo para uso nas atividades rotineiras da entidade.

 Considerando o aspecto contábil na situação hipotética apresentada, julgue os itens a seguir.

No balanço financeiro da entidade, é demonstrada a conta que contém o valor devido ao fornecedor, referente à obrigação de pagar citada.

195 Q218377
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Assinale a opção que apresenta a demonstração contábil que evidenciará a receita e a despesa orçamentária, como também os recebimentos e pagamentos de natureza extraorçamentária, conjugados com saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte

196 Q561923
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.

Passivo Financeiro:

197 Q561922
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.

Receita não orçamentária que figurou no Balanço Financeiro:

198 Q561919
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Receita Extra-Orçamentária (indicada no Balanço Financeiro):

199 Q561918
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

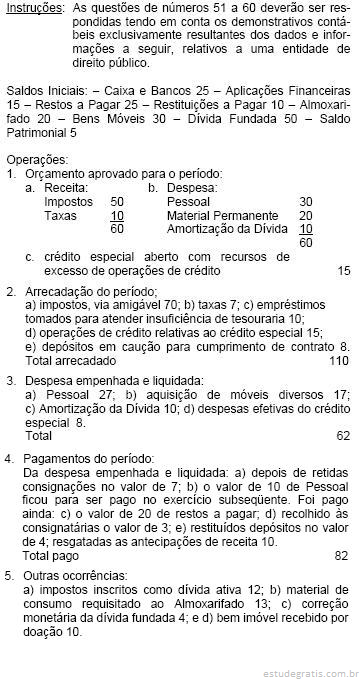
Para responder às questões de números 43 a 50. considere: as questões deverão ser respondidas tendo em conta os demonstrativos contábeis resultantes dos dados e operações a seguir, relacionadas com uma entidade de direito público.

Soma da Receita Extra-Orçamentária do Balanço Financeiro:

200 Q218455
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere por hipótese que, no ano de 2003, determinada entidade da administração pública teve um empenho referente a material de consumo para estoque inscrito em restos a pagar não-processado. No ano de 2004, o fornecedor entregou o material e a entidade realizou o pagamento. Nesse contexto, julgue os itens a seguir.

No encerramento de 2003, o valor inscrito em restos a pagar não-processado teria de ser classificado como receita extraorçamentária no balanço financeiro, sob o título restos a pagar, para compensar a sua inclusão na despesa orçamentária.

201 Q218381
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Despesa Extra-Orçamentária (indicada no Balanço Financeiro):

202 Q218380
Contabilidade Pública
Ano: 2003
Banca: FJG

Observe a seguinte demonstração contábil:


De acordo com estes dados, verifica-se que as despesas liquidadas e pagas no exercício, foram, respectivamente:

203 Q218354
Contabilidade Pública
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Acerca do Balanço Financeiro, elaborado na forma da Lei nº 4.320/64, assinale a opção correta.

204 Q218328
Contabilidade Pública
Ano: 2003
Banca: Serviço Nacional de Seleção Pública (SENASP)

Sobre o Balanço Financeiro, demonstração contábil da área pública, é correto afirmar:

205 Q218452
Contabilidade Pública
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)

Em relação ao Balanço Financeiro é correto afirmar que as despesas devem figurar

206 Q218446
Contabilidade Pública
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)

No balanço financeiro de um ente público, a despesa extra-orçamentária é o dobro da receita orçamentária, o somatório das despesas orçamentárias e extra-orçamentárias foi de $ 160, não houve alteração entre o saldo do início e o do final do exercício, as receitas orçamentárias alcançaram $ 150 e o total da coluna da receita foi de $ 200. As despesas orçamentárias totalizaram:

207 Q832660
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público. No Balanço Financeiro, os ingressos de recursos relativos a consignações em folha de pagamento, fianças e cauções, constituem:
208 Q815375
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
Algumas operações podem interferir na elaboração do Balanço Financeiro, como, por exemplo, as retenções. Dependendo da forma como as retenções são contabilizadas, os saldos em espécie podem ser afetados. Se o ente considerar a retenção como paga no momento da liquidação, então deverá promover um ajuste no saldo em espécie a fim de demonstrar que há um saldo vinculado a ser deduzido. Entretanto, se o ente considerar a retenção como paga apenas na baixa da obrigação, nenhum ajuste será promovido. Dessa forma, eventuais ajustes relacionados às retenções, bem como outras operações que impactem significativamente o Balanço Financeiro, deverão ser evidenciados:
209 Q735675
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

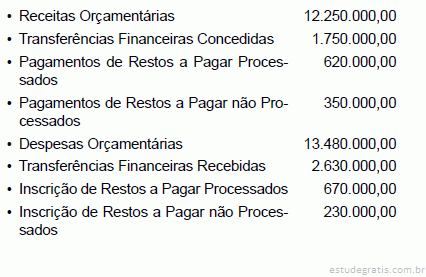
As seguintes contas foram extraídas do Balanço Financeiro de um ente público encerrado em 31-12-20x1, em R$:

 Sabendo-se que o saldo do balanço financeiro no exercício anterior foi de R$ 860.000,00 e que os únicos recebimentos e pagamentos extraorçamentários referem-se à inscrição e aos pagamentos de restos a pagar, o saldo do balanço financeiro do exercício será, em R$:

210 Q735674
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

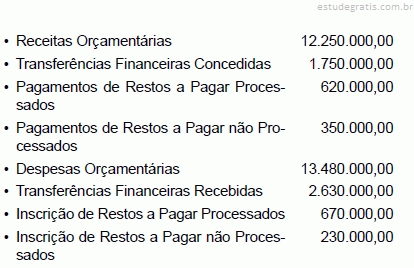
As seguintes contas foram extraídas do Balanço Financeiro de um ente público encerrado em 31-12-20x1, em R$:

 Sabendo-se que o saldo do balanço financeiro no exercício anterior foi de R$ 860.000,00 e que os únicos recebimentos e pagamentos extraorçamentários referem-se à inscrição e aos pagamentos de restos a pagar, o saldo do balanço financeiro do exercício será, em R$:

211 Q735667
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
O Balanço Financeiro divide-se, em sua estrutura básica, em ingressos e dispêndios. Os ingressos estão assim representados:
212 Q651071
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
O Balanço Financeiro é a demonstração financeira que registra todas as receitas e despesas orçamentárias, e também os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. No quadro do Balanço Financeiro, a conta analítica Transferências Recebidas Independentes de Execução Orçamentária está contida no seguinte item sintético:
213 Q561921
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Instruções para responder às questões de números 68 a 71.

Considere os balancetes preliminares para determinar o valor solicitado em cada questão (valores em reais).

O Balanço Financeiro apresentará o saldo "Disponível para o Exercício Seguinte" no valor de

214 Q561920
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Instruções para responder às questões de números 61 a 65.

Considere o balancete preliminar a ser auditado para determinar o valor solicitado em cada questão (valores em reais).

Passivo Financeiro

215 Q218448
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Com base nos dados abaixo, todos apurados ao final de um exercício qualquer, assinale a opção que indica o montante de pagamentos efetuados pela entidade.

216 Q218442
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

No Balanço Patrimonial, pode-se afirmar que o Passivo Financeiro é constituído por compromissos que

217 Q218441
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Acerca do Balanço Financeiro, tal como previsto pelo Art. 103 da Lei 4.320/64, é correto afirmar que

218 Q218327
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

De acordo com a Lei nº 4.320/64, no Balanço Financeiro, os Restos a Pagar do exercício devem ser computados