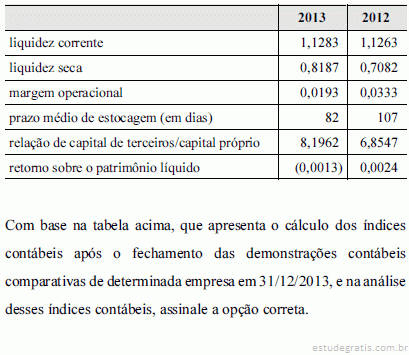
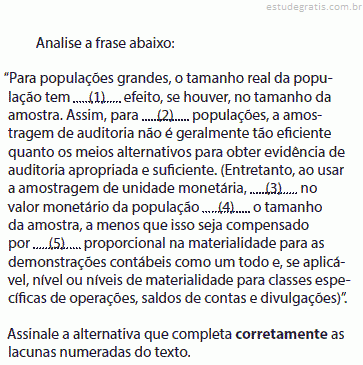
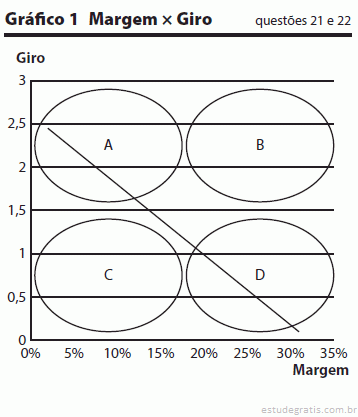
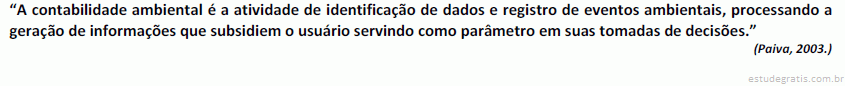
Banca:
Instituto Americano de desenvolvimento (IADES)
A adoção de determinado critério para avaliação de um ativo deve ser mantida ao longo dos anos, evitando-se, tanto quanto possível, a alteração de critério. Na hipótese de mudança de critério, deve-se evidenciar o fato em nota explicativa. É correto afirmar que o texto apresentado se refere ao(à)
Banca:
Instituto Americano de desenvolvimento (IADES)
Para fins de contabilização dos investimentos em coligadas e em controladas pelo método de equivalência patrimonial, considera-se o critério de influência significativa. No que se refere a esse assunto, assinale a alternativa correta.
Banca:
Instituto Americano de desenvolvimento (IADES)
A partir de 2008, com a edição de novas normas contábeis, houve maior exigência quanto à divulgação de informações em notas explicativas, inclusive em relação às transações com partes relacionadas. Acerca desse assunto, assinale a alternativa correta.
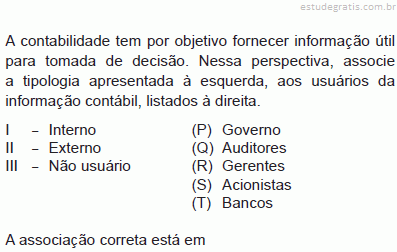
Usuários da contabilidade são pessoas que utilizam a Contabilidade, que se interessam pela situação da empresa e buscam na Contabilidade suas respostas. NÃO corresponde a um usuário da Contabilidade:
Leia o trecho abaixo e, em seguida, assinale a alternativa que preenche correta e respectivamente as lacunas. Determinado projeto da câmara de vereadores será aprovado apenas se, depois de determinada a Taxa Interna de Retorno (TIR), esta for _________ à taxa de retorno exigida pelo investidor. Se essa taxa for ______________, o projeto será recusado. Na Câmara, foram disponibilizados mais de um projeto, assim, a escolha recairá sobre aquele de _________ taxa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o pronunciamento técnico PME — Contabilidade para Pequenas e Médias Empresas —, assinale a opção que apresenta corretamente os instrumentos financeiros básicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que, em decorrência de uma combinação de negócios entre duas sociedades, realizada em fevereiro de 2014, uma sociedade adquirente tenha reconhecido um goodwill no valor de dois milhões de reais, alocado a duas unidades geradoras de caixa. Em face dessa situação hipotética, anualmente, a sociedade adquirente
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Desde 2007, com as alterações à Lei 6404/76 e com a adoção e a incorporação de novos conceitos, a contabilidade no Brasil tem se colocado com maior consonância com a contabilidade internacional. Analise as afirmativas abaixo em relação ao assunto: 1. Princípios da representação verdadeira e apropriada (true and fair view) e da primazia da essência sobre a forma devem estar subordinados às normas contábeis e legais. 2. O ordenamento contábil trazido a partir da promulgação da Lei n.º 11.638/2007 incorporou diversas inovações à contabilidade brasileira com o intuito de produzir demonstrações contábeis mais úteis aos investidores e aos demais usuários externos em seus processos de alocação de recursos. 3. Dois conceitos inter-relacionados são essenciais para o entendimento ...
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Analise as definições de métodos de seleção de amostra abaixo: 1. A quantidade de unidades de amostragem na população é dividida pelo tamanho da amostra para dar um intervalo de amostragem como, por exemplo, 50, e após determinar um ponto de início dentro das primeiras 50, toda 50a unidade de amostragem seguinte é selecionada. Para o seu uso, o auditor precisaria determinar que as unidades de amostragem da população não estão estruturadas de modo que o intervalo de amostragem corresponda a um padrão em particular da população. 2. Tipo de seleção com base em valores, na qual o tamanho, a seleção e a avaliação da amostra resultam em uma conclusão em valores monetários. 3. O auditor seleciona a amostra sem seguir uma técnica estruturada. Embora nenhuma técnica estruturada se...
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Analise as afirmativas abaixo acerca dos atos e fatos administrativos: 1. Fatos administrativos são os acontecimentos que provocam variações nos valores patrimoniais, podendo ou não alterar o patrimônio líquido. 2. Os fatos administrativos podem ser classificados em dois grupos: fatos permutativos e fatos equilibrados. 3. Os fatos modificativos que geram alterações para mais no patrimônio líquido são classificados como fatos modificativos diminutivos. 4. Fatos permutativos são aqueles que provocam permutações entre os elementos patrimoniais (bens, direitos e obrigações), sem modificar a riqueza da entidade, ou seja, o valor do patrimônio líquido. 5. Os fatos mistos representam a junção dos fatos permutativos e modificativos. Assinale a alternativa...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à análise econômico-financeira das organizações, inclusive em seus aspectos qualitativos, julgue os próximos itens. As variações no poder de alavancagem financeira são diretamente proporcionais às variações no volume de recursos onerosos empregados na organização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise de lucratividade e de retorno de investimentos, julgue os itens a seguir. O EBITDA é um indicador associado ao conceito de fluxo de caixa operacional das empresas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise de lucratividade e de retorno de investimentos, julgue os itens a seguir. Se o índice de retorno sobre investimento total de uma empresa for igual a 2,10%, e o de retorno sobre patrimônio líquido, 13,65%, então o índice leverage dessa empresa será de 15,75 vezes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos itens patrimoniais e de resultado, bem como aos seus efeitos, julgue os itens que se seguem. De acordo com o regime de competência, os custos de transação incorridos na aquisição de ações de emissão própria devem impactar o resultado da entidade no exercício em que for efetuada a transação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos itens patrimoniais e de resultado, bem como aos seus efeitos, julgue os itens que se seguem. Os investimentos mantidos por uma entidade em suas coligadas ou controladas e em outras entidades devem ser avaliados pelo método da equivalência patrimonial, com impactos no balanço patrimonial e na demonstração de resultado do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às contas, aos métodos e às operações contábeis, julgue os itens seguintes. O saldo do estoque de mercadoria apurado pelo método da média ponderada móvel deve ser inferior ao apurado pelo método primeiro a entrar, primeiro a sair (PEPS) e superior ao apurado pelo método último a entrar, primeiro a sair (UEPS).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às contas, aos métodos e às operações contábeis, julgue os itens seguintes. A conta ágio na emissão de ações é uma conta de reserva de capital, integrante do patrimônio líquido, sendo creditada quando o valor captado na emissão de ações supera o preço de oferta ou supera o valor de registro das ações que compõem o capital social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios e aos regimes contábeis e às características qualitativas da informação contábil, julgue os itens a seguir. A relação entre confiabilidade e oportunidade da informação contábil é a base principal para a aplicação do princípio do registro pelo valor original.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios e aos regimes contábeis e às características qualitativas da informação contábil, julgue os itens a seguir. O regime de competência é comumente utilizado pelas empresas, ainda que algumas mantenham sua contabilidade pelo regime de caixa. Mesmo as empresas que utilizam o regime de competência em sua contabilidade elaboram alguma demonstração em regime de caixa.
A entrega de material de distribuição gratuita por um fornecedor e a concomitante liquidação da despesa gera lançamentos em contas com informação de natureza
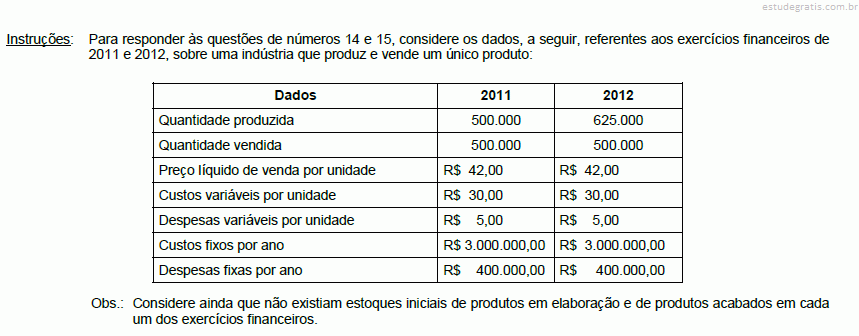
A Cia. Laranja fabrica e vende apenas o produto L, cujo preço unitário é de R$ 40,00. Cada unidade de L consome R$ 12,00 de custos variáveis. Além disso, a Cia. Laranja tem despesas variáveis referentes à comissão de vendedores, que corresponde a 10% da receita bruta. A empresa tem, ainda, custos fixos mensais de R$ 15.000,00 e despesas fixas mensais de R$ 3.000,00. O valor da receita de vendas (em reais) que a Cia. Laranja precisa auferir mensalmente para funcionar no Ponto de Equilíbrio Contábil é de
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
O período de tempo compreendido entre o momento em que uma empresa paga o fornecedor pelas compras efetuadas e o momento em que ela recebe dos clientes a remuneração pelos produtos vendidos é conhecido como:
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Analise as afirmativas abaixo, dê valores, Verdadeiro (V) ou Falso (F) e assinale a alternativa que apresenta a sequencia correta de cima para baixo.
( ) Mensuração: a constatação de valor monetário para itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises qualitativas e quantitativas.
( ) Reavaliação: a adoção do valor de mercado ou de consenso entre as partes para bens do ativo.
( ) As provisões são constituídas com base em estimativas pelos prováveis valores de realização para os ativos e de reconhecimento para os passivos.
Os custos de oportunidade representam os benefícios de que a empresa abre mão ao decidir por uma alternativa de negócio (investimento) em detrimento de outra.
Nesse enfoque, tais custos de oportunidade, por sua natureza, devem ser considerados custos
Uma companhia apresentou as seguintes informações referentes a um determinado equipamento, no encerramento do balanço, antes do cálculo da respectiva depreciação anual:
Considerando-se, exclusivamente, as informações recebidas e as normas contábeis vigentes relativas ao imobilizado, devidamente atendidas pela Companhia, o valor da depreciação anual desse equipamento, em reais, é de
Dois projetos de investimentos diferentes implicam gastos iniciais iguais, seguidos de uma sequência de recebimentos em períodos posteriores. Ambos os projetos têm a mesma taxa interna de retorno de 10% por período.
Deduz-se que, necessariamente, os dois projetos têm o(a) mesmo(a)
A taxa de retorno esperada de um projeto de investimento a ser realizado por certa empresa é de 20% ao ano. Para financiar o gasto de investimento, a empresa decide fazer um empréstimo ao custo de 10% ao ano, aumentando a proporção de endividamento sobre o capital próprio no seu passivo.
Essa decisão da empresa acarreta várias consequências em relação ao que ocorreria caso financiasse o gasto com capital próprio. Entre essas consequências NÃO se encontra o(a)
Considere a moderna teoria da curva de Phillips, relacionando a taxa de inflação e o nível de atividade econômica.
Essa teoria prediz que se a inércia e a expectativa inflacionárias forem nulas e se houver capacidade ociosa na economia (ou seja, o hiato do produto for negativo), tenderá a ocorrer, a curto prazo, uma situação de
Em certo país, o governo adota um regime cambial de variação administrada da taxa de câmbio. Suponha que a economia esteja em pleno emprego e que haja uma desvalorização cambial da moeda doméstica em relação à estrangeira.
Nesse caso, a inflação interna tenderia a acelerar devido a vários possíveis canais de transmissão, entre os quais NÃO se inclui o(a)
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, referentes à análise econômico-financeira. O índice de liquidez geral de uma entidade é calculado a partir de componentes patrimoniais circulantes e não circulantes, de modo que, para a análise da folga financeira de uma entidade, quanto menores forem as diferenças entre os prazos de realização dos ativos e de exigibilidade dos passivos, menor será a acurácia desse índice.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, referentes à análise econômico-financeira. O ciclo financeiro de uma entidade contábil comercial indica o intervalo de tempo entre o momento de pagamento aos fornecedores e o efetivo recebimento das vendas. Para a sua análise, são necessários os dados referentes às compras anuais a prazo, ao custo dos produtos vendidos, ao valor médio do disponível e às vendas anuais a prazo.
A empresa Marcas & Patentes S.A. possuía, em 31/12/12, um ativo intangível com vida útil indefinida (correspondente ao ágio derivado da expectativa de rentabilidade futura), cujo valor contábil de R$ 280.000,00 era composto por: • Custo de aquisição: R$ 320.000,00. • Perda por desvalorização (impairment) reconhecida em 2012: R$ 40.000,00. Em 31/12/13, a empresa realizou o Teste de Recuperabilidade do Ativo (impairment) e obteve as seguintes informações: • Valor em uso: R$ 240.000,00. • Valor justo líquido de despesas de venda: R$ 330.000,00. Com base nas informações acima, a empresa Marcas & Patentes, em 31/12/13,
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Os compromissos exigíveis em curto prazo, cujo pagamento independe de autorização legislativa e que foram assumidos pela instituição pública com finalidade de atender a necessidades de caixa, integram
Conta, de modo simples e geral, é a nomenclatura que qualifica e representa os elementos homogêneos que ela acolhe no registro contábil de atos e fatos administrativos. Nesse contexto, e de acordo com a teoria patrimonialista adotada pela contabilidade brasileira, são contas de origem devedora ou contas devedoras as seguintes contas:
A conciliação bancária é um procedimento que deve ser adotado de modo permanente e constante: preferencialmente a cada mês, mas, pelo menos e no mínimo, deve ocorrer por ocasião da apuração do resultado do exercício, no encerramento do exercício social. Independentemente do período de sua realização, o procedimento da conciliação bancária representa o confronto entre o movimento apresentado no
Banca:
Instituto Americano de desenvolvimento (IADES)
No encerramento do exercício de 20X1, a conta transitória apuração do resultado do exercício (ARE) foi encerrada por um lançamento a débito. Considerando que a conta que recebeu a contrapartida a crédito teve seu saldo diminuído sem alterar sua natureza (devedora ou credora), assinale a alternativa correta.
Banca:
Instituto Americano de desenvolvimento (IADES)
Os fatos contábeis ou administrativos classificam-se em fato permutativo, fato modificativo e fato misto. Acerca desse tema, assinale a alternativa correta.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
É definida como taxa de desconto a que iguala o valor presente das entradas de caixa ao investimento inicial referente a um projeto. Portanto, pode-se afirmar que é a taxa de desconto que faz com que o valor presente líquido de uma oportunidade de investimento iguale-se a zero. O texto trata do(a)
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Seja o seguinte gráfico do valor presente líquido (VPL, em R$) de um fluxo de caixa, em função da taxa de desconto (em %, ao ano).
O termo a representa o ponto que a curva intercepta o eixo vertical e o termo r representa o ponto que a curva intercepta o eixo horizontal. A partir da análise do gráfico, assinale a alternativa que NÃO está de acordo com os conceitos de VPL, taxa interna de retorno (TIR) e/ou dos métodos de análise de investimento.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Entre as despesas de capital estão os investimentos, as transferências de capital e as inversões financeiras. Podem ser classificadas como inversões financeiras, as dotações destinadas à(ao)
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
O Patrimônio das Companhias é o objeto central da contabilidade e sua variação deve ser registrada e analisada pelo profissional contábil. Nesta linha de raciocínio, suponha que a empresa DELTA S/A tenha realizado a venda de mercadorias, a prazo, no mês de novembro de 2013, emitindo o documento fiscal na data da venda e realizando os devidos registros contábeis. O vencimento estava previsto para o dia 10/12/2013. Na data do vencimento, o cliente dirigiu-se até a empresa e realizou o pagamento, sem incidência de encargos. O recebimento realizado pela empresa em 10/12/2013 representa um Fato Contábil:
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
Referente aos critérios de avaliação de um ativo temos: É efetuado pelo custo incorrido na aquisição deduzido do saldo da respectiva conta de amortização, quando aplicável, ajustado ao valor recuperável se este for menor. Estamos falando dos(as)
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
No que tange a operações de crédito, o ganho eventualmente auferido por ocasião de uma renegociação, calculado pela diferença entre o valor da renegociação e o valor contábil dos créditos, deve ser registrado em subtítulo de uso interno da própria conta que registra o crédito e ser apropriado ao resultado somente quando do seu recebimento, segundo critérios previstos na renegociação ou proporcionalmente aos novos prazos de vencimento, na conta
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Assinale a alternativa que preenche corretamente as lacunas. As diferenças de numerário serão contabilizadas quando a menor, em _____________________, no subtítulo de uso interno Diferenças de Caixa, com indicação do nome do funcionário responsável, transferindo-se a diferença não regularizada, após esgotados todos os meios usuais e normais de cobrança, até o final do semestre seguinte para _____________________. Admite-se a transferência antes desse prazo, se ficar comprovada a impossibilidade de recuperação.
Uma determinada empresa apresentou as seguintes informações sobre um determinado investimento:
Considerando que os fluxos são homogeneamente distribuídos ao longo dos anos, qual seria o tempo de retorno para que o saldo do investimento seja igual a zero, utilizando o método do payback simples?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes a respeito de demonstrações contábeis e suas contas específicas, com base na legislação vigente. A conta contábil que evidencia os ajustes de avaliação patrimonial terá saldo capaz de demonstrar contrapartidas de aumentos e diminuições de elementos do ativo e do passivo no balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
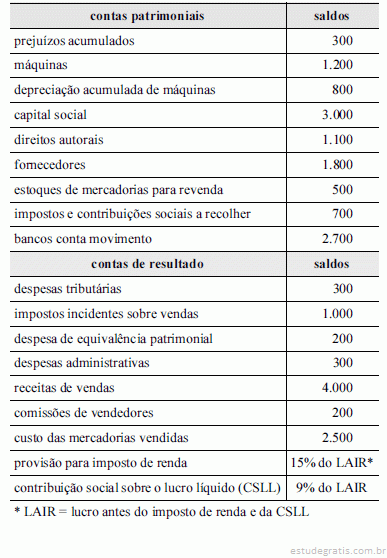
Com base na tabela acima, que apresenta os saldos, em reais, das contas contábeis da Cia. ABC S/A, ainda não encerrados contabilmente, referentes ao exercício findo em 31/12/2013, julgue os itens a seguir.
A existência de impostos e contribuições a recolher é indicativa de lucro no exercício de 2013.
Na análise dos prazos médios e rotação da companhia Q, considerando o ano comercial de 360 dias, o analista fez as seguintes anotações em seus controles: Giro do estoque = 15 Giro do Pagamento das Compras (Fornecedores) = 20 Ciclo financeiro = 12 dias Considerando os dados anotados pelo analista, a companhia Q financia seus clientes em
Nos termos das normas contábeis em vigor e da lei societária, as reservas de lucros representam, preferencialmente, a destinação de uma parte do lucro apurado pela sociedade anônima, para um determinado fim específico. Nesse contexto, a reserva constituída pela parcela de lucro, prevista em orçamento de capital aprovado pela assembleia geral para atender a projeto de investimento da companhia, é a reserva
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, em relação a mais-valia e goodwill, que ocorrem em situações de aquisição de ações de uma empresa e possibilitam ao investidor uma influência significativa ou o controle. Considere que a empresa Alfa S.A. tenha comprado 30% do patrimônio líquido da empresa Beta S.A, pelo valor de R$ 4.000,00. Considere ainda que o valor contábil do patrimônio líquido da investida seja R$ 10.000,00, e, na determinação dos valores justos de ativos e passivos de Beta S.A., observou-se que o imobilizado vale R$ 1.000,00 a mais que o seu valor contabilizado. Nesse caso, diante da nova informação, a mais valia a ser reconhecida pela investidora Alfa S.A. é de R$ 200,00.
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
Complete a frase: Para fins de ____________ e ____________, a contabilidade divide o ______________ em duas partes: _____________ e ______________. No ___________, são reunidos todos os _________ e _____________. No _______________, constam as _______________. A alternativa correta é:
Os termos utilizados pela Contabilidade de custos têm terminologia própria, com significados técnicos específicos, destacando-se dentre eles, na literatura contábil, os de custo e despesa.
Nesse contexto da terminologia técnico-contábil, um custo se transforma em despesa, numa indústria, quando o bem ou serviço que o representa é
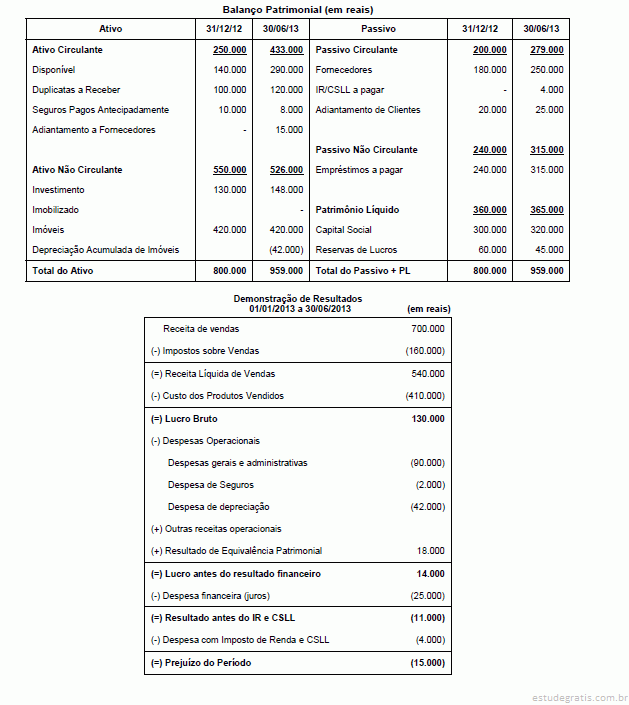
A empresa comercial Realiza S.A. apresentou as seguintes demonstrações contábeis:
Com base nas demonstrações acima, sabendo-se que o aumento de capital foi em dinheiro e que as despesas financeiras não foram pagas, o fluxo de caixa decorrente das Atividades Operacionais no primeiro semestre de 2013 foi, em reais,
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Ao preparar um fluxo de caixa pelo método indireto, os valores relativos a: despesa de depreciação, juros provisionados sobre empréstimos, resultado de equivalência patrimonial e valor da perda provável com créditos de liquidação duvidosa deverão ser classificados como
Os fatos contábeis são acontecimentos que provocam alterações no patrimônio da empresa. O pagamento de uma duplicata sem juros e sem descontos provoca apenas alteração qualitativa no patrimônio e, por esta razão, é um fato
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Entre as despesas classificadas em categorias econômicas listadas, está totalmente correta a alternativa que apresenta, após cruzamento, as despesas A e B com os tipos 1 a 6:
A- Despesas Correntes
B- Despesas de Capital
1- Manutenção de equipamento de processamento de dados.
I. Itens gerados de forma normal durante o processo de produção possuem mercado de venda relativamente estável e representam porção ínfima do faturamento da empresa.
II. Itens cuja venda é realizada esporadicamente por valor não previsível no momento em que surgem na produção.
III. Itens consumidos de forma anormal e involuntária durante o processo de produção.
Com base nas terminologias de custos, as assertivas I, II e III referem-se, respectivamente, a
Na Produção por Ordem, quando há danificações de matérias-primas, durante a elaboração de determinadas ordens, dois procedimentos podem ser utilizados: a concentração dentro dos Custos Indiretos para rateio à produção toda do período ou a apropriação
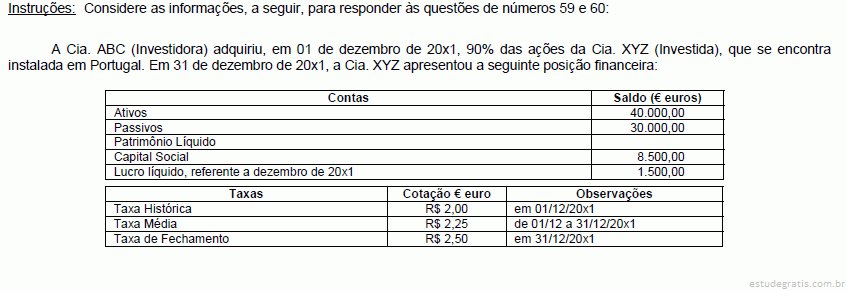
Com base nos dados contábeis fornecidos pela Cia. XYZ (Investida) e as cotações do € euro após a conversão, o valor do investimento da Cia. ABC (investidora) é, em 31 de dezembro de 20x1, em R$,
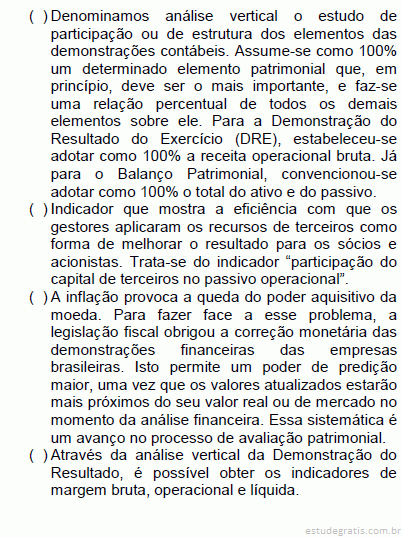
A Cia. Futurista adquiriu 3% das ações da Cia. Atual, em 20/02/2013, por R$ 4.560,00. As sociedades não são do mesmo grupo nem estão sob controle comum. O investimento adquirido não caracteriza controle nem influência significativa sobre a investida, mas a Cia. Futurista possui a intenção de permanecer com este investimento por vários exercícios, ou seja, não há intenção de venda. Neste caso, o investimento, classificado no ativo não circulante da Cia. Futurista, será avaliado pelo
O gestor público toma suas decisões, muitas vezes, baseado nas demonstrações contábeis e na qualidade dos fatos contábeis registrados nesses relatórios. Por isso, é importante que os fatos contábeis sejam registrados conforme a legislação vigente. A respeito disso, analise a sequência dos fatos contábeis abaixo (ocorridos em uma empresa pública ligada ao Ministério das Cidades) e assinale a alternativa que apresenta a sequência correta da classificação desses fatos.
1. Aquisição de uma locomotiva nova para uso da empresa no transporte de passageiros, a prazo.
2. Pagamento de despesa com refeições, em dinheiro.
3. Pagamento de financiamento antes do vencimento com desconto de 5%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a fatos contábeis e às suas variações patrimoniais, julgue os próximos itens.
A amortização de dívida com desconto é evento que provoca os seguintes impactos no patrimônio da entidade que efetuou o pagamento: crédito em conta de disponibilidades, débito em conta de passivo e débito em conta de resultado pelo reconhecimento de despesa financeira.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a fatos contábeis e às suas variações patrimoniais, julgue os próximos itens.
Uma empresa que recorra a uma instituição financeira para realizar uma operação de descontos de duplicatas deverá reconhecer, no ato da contratação da operação, uma despesa financeira, cujo valor será igual à diferença entre o valor das duplicatas descontadas e o valor liberado como empréstimo pela instituição financeira.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a fatos contábeis e às suas variações patrimoniais, julgue os próximos itens.
A aplicação de valores excedentes de caixa em títulos públicos é fato meramente permutativo, que não provoca efeito imediato no patrimônio líquido da entidade que realizou o investimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à gestão de risco.
Define-se vulnerabilidade como um defeito ou fraqueza que compromete a integridade e a disponibilidade de um sistema de informações ou dos controles de segurança associados a esse sistema.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a princípios contábeis, sistema de contabilidade federal e variações patrimoniais, julgue os itens a seguir.
A contabilidade governamental, direcionada ao controle patrimonial das entidades do setor público, promove o levantamento dos balanços gerais, sem foco nos resultados econômicos e financeiros, haja vista a ausência de finalidade de lucro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos fatos contábeis e respectivas variações patrimoniais, julgue os itens a seguir.
Considere que uma sociedade empresária tenha contratado com seu cliente a prestação de um serviço, que será entregue em sessenta dias, e que tenha recebido uma parcela do valor contratado como sinal. Nessa situação, é correto afirmar que há um aumento no ativo e no passivo dessa sociedade empresária no mesmo valor recebido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos fatos contábeis e respectivas variações patrimoniais, julgue os itens a seguir.
Constituição de provisão para devedores duvidosos, reconhecimento de despesas de salários e pagamento antecipado de prêmios de seguros são eventos que alteram o resultado da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de teoria contábil, livros e registros dos fatos contábeis e método das partidas dobradas, julgue os itens a seguir.
Em função dos registros contábeis efetuados no encerramento do exercício, as contas de despesas não operacionais e os custos de mercadorias vendidas iniciam o exercício financeiro com saldos devedores iguais aos saldos credores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de teoria contábil, livros e registros dos fatos contábeis e método das partidas dobradas, julgue os itens a seguir.
Com relação aos objetivos apropriados para a contabilidade quanto à utilidade da informação contábil, existem divergências de percepções entre administradores e auditores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de teoria contábil, livros e registros dos fatos contábeis e método das partidas dobradas, julgue os itens a seguir.
O lançamento contábil de compra das próprias ações de uma sociedade anônima, com redução do capital social, confere um débito na conta representativa do capital social, sem alteração do valor nominal das ações remanescentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de teoria contábil, livros e registros dos fatos contábeis e método das partidas dobradas, julgue os itens a seguir.
Computando-se os aumentos e as diminuições de saldos das contas de natureza devedora que tenham sofrido movimentações durante o exercício social, tem-se a variação do ativo no período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
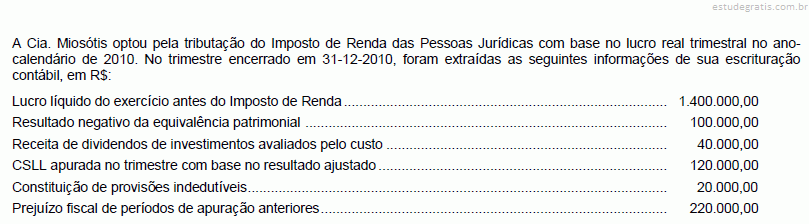
Uma empresa, ao optar pelo lucro real, apurou um resultado antes da Contribuição Social sobre o Lucro Líquido (CSLL) e do IRPJ de R$ 800.000,00. No período de apuração, houve perda com equivalência patrimonial de R$ 200.000,00. A partir dessas informações, conclui-se que o valor da CSLL devida será de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Suponha que um posto de combustíveis tenha optado pelo lucro presumido e tenha apresentado as seguintes contas de receitas no primeiro trimestre de 2012: R$ 4.000.000,00 para revenda de combustíveis e R$ 200.000,00 para revenda de mercadorias. Com base nessa situação hipotética e considerando os percentuais de presunção de lucro de 1,6% para revenda de combustíveis e 8% para revenda de mercadorias, o valor, em reais, do Imposto de Renda Pessoa Jurídica (IRPJ) devido no período em questão será
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do tratamento contábil do ativo intangível, julgue os itens a seguir.
Quando não houver expectativa de benefícios econômicos futuros ou serviços potenciais com a sua utilização ou alienação, o ativo intangível deve ser baixado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos, objetivos e finalidades da contabilidade, julgue os itens a seguir.
Os fluxos de receitas e despesas apresentados na demonstração do resultado do exercício são exemplos de informações de natureza financeira prestadas pela contabilidade. Os fluxos de capital de giro, por outro lado, são exemplos de elementos que caracterizam a dimensão econômica da contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos, objetivos e finalidades da contabilidade, julgue os itens a seguir.
A contabilidade é uma ciência social cuja finalidade é permitir aos seus usuários, que podem ser tanto pessoas físicas quanto pessoas jurídicas, a avaliação da situação econômica e financeira de uma entidade, independentemente dessa entidade apresentar, ou não, finalidade lucrativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos, objetivos e finalidades da contabilidade, julgue os itens a seguir.
A identificação da natureza dos elementos que compõem o patrimônio de uma entidade constitui atividade que a contabilidade desenvolve com vistas ao estudo do patrimônio em seus aspectos qualitativos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos conceitos básicos de contabilidade, julgue os itens que se seguem. Uma das reservas de lucro passíveis de constituição é a reserva para benefícios ou incentivos fiscais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos conceitos básicos de contabilidade, julgue os itens que se seguem. Suponha que determinado título público adquirido por uma empresa comercial pelo valor de R$ 925,00 tenha rendido, ao final de determinado exercício, R$ 30,00 a título de juros, e que se tenha observado, entretanto, queda no seu valor de mercado, para R$ 920,00. Nessas condições, caso esse ativo esteja classificado como disponível para venda, o patrimônio líquido da instituição deverá receber um lançamento a débito.
O ciclo contábil representa o processo executado nas empresas para elaborar as Demonstrações Contábeis, a partir das transações econômicas realizadas. Quais das fases abaixo NÃO pertence ao ciclo contábil?
A Contabilidade é o placar da empresa. É necessário, entretanto, compreender essa linguagem para entender a situação econômicofinanceira da empresa. A análise das demonstrações financeiras, nesse sentido, tem por objetivo extrair informações das demonstrações contábeis para ser utilizada no processo de tomada de decisões na empresa e pelos stakeholders. Assinale V (verdadeiro) ou F (falso) às afirmações seguintes sobre a análise das demonstrações financeiras:
A sequência correta de preenchimento dos parênteses, de cima para baixo, é:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, referentes aos impactos provocados por fatos contábeis no patrimônio de uma companhia aberta.
A emissão de ações por um preço superior ao seu valor nominal provoca aumento simultâneo no valor do capital social e das reservas de capital da companhia emissora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, referentes aos impactos provocados por fatos contábeis no patrimônio de uma companhia aberta.
No caso de disponibilidades em moeda estrangeira, a variação cambial decorrente do ajuste do saldo em moeda nacional à taxa de câmbio vigente na data de atualização da demonstração contábil deve ser reconhecida na conta ajustes de avaliação patrimonial, no patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, referentes aos impactos provocados por fatos contábeis no patrimônio de uma companhia aberta.
O ajuste a valor presente de duplicatas a receber no longo prazo implica registro a crédito da própria conta de duplicatas a receber e registro a débito de uma conta de despesa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
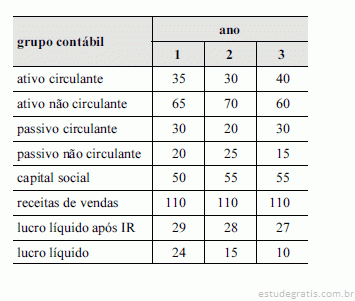
Considerando que a tabela acima apresenta informações da contabilidade da empresa hipotética Z, que o ativo financeiro e o passivo financeiro de cada ano dessa empresa representavam, cada um, 10% do total de valores circulantes, e que os três anos dessa tabela são consecutivos, sendo o ano 1 o mais recente e o ano 3 o mais antigo, julgue os itens subsequentes.
A necessidade de capital de giro da empresa Z aumentou no período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a conceitos básicos da contabilidade.
A reserva destinada ao registro do resultado da correção monetária do capital realizado, mas não capitalizado, e as reservas para contingência são exemplos de reservas de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a conceitos básicos da contabilidade.
A retenção ou não de riscos significativos é que determina o tratamento contábil distinto dado a um desconto de duplicata em um banco e em uma empresa de factoring.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a conceitos básicos da contabilidade.
A conta de ajustes de avaliação patrimonial destina-se ao registro da diferença entre o valor contábil atualizado e o valor de mercado de um instrumento financeiro classificado como disponível para venda.
Banca:
Instituto Americano de desenvolvimento (IADES)
Até a revolução industrial do século 18, quase só existia a contabilidade financeira (ou geral), desenvolvida na era mercantilista. O cálculo era simplesmente por diferença, computando o quanto se possuía de estoque inicial, de compras e de estoque final. Nesse caso, como se calculava o valor de aquisição das mercadorias vendidas?
Banca:
Instituto Americano de desenvolvimento (IADES)
Determinado consultor contratado por uma empresa de eletrodomésticos, após mais uma semana de estudos, verificou que os custos reais estavam bem maiores que os custos projetados. O consultor indicou, então, que os cálculos dos custos reais e dos projetados fossem reavaliados, afirmando que a empresa deveria buscar uma aproximação entre os custos projetados e os reais.
Considerando essa situação hipotética, assinale a alternativa que apresenta as ações necessárias para atender à recomendação do consultor.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O Departamento de Manutenção da Companhia de Água e Esgoto do Ceará emprega 8 (oito) operários na manutenção preventiva de 20 (vinte) bueiros de determinado perímetro da cidade de Fortaleza, durante 5 (cinco) dias. Quantos bueiros poderiam ser submetidos a essa manutenção preventiva, com a utilização somente de 4 (quatro) operários, em um período de 16 (dezesseis) dias?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das taxas de retorno e dos indicadores de estrutura de capital e solvência, julgue os itens a seguir. O grau de alavancagem financeira é a razão entre a taxa de retorno sobre o investimento e a de retorno sobre o ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das notas explicativas que acompanham as demonstrações contábeis, julgue o item subsequente, de acordo com as normas brasileiras de contabilidade. Quando determinada entidade corrige, retrospectivamente, erro material de períodos anteriores, a entidade deve divulgar nas notas explicativas que acompanham o primeiro conjunto de demonstrações contábeis publicado após a descoberta desse erro, entre outras informações, a natureza do erro e o montante da retificação para cada período anterior apresentado, na medida em que seja praticável, para cada item afetado da demonstração contábil.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Quando um auditor não consegue obter elementos suficientes para comprovar a idoneidade dos documentos que compõem as demonstrações contábeis, tomadas em conjunto, para, com tais elementos, formar uma opinião relevante sobre a situação patrimonial e financeira da empresa auditada, ele emiteumparecer do tipo:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Dentro do subgrupo do Disponível, a legislação societária prevê um conteúdo básico, no qual é mencionado o título Equivalentes de Caixa. Faz parte do conteúdo dessa conta:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Um produto tem preço de venda igual a $ 300, por unidade e um custo variável unitário de $ 180. Para sua produção, o fabricante despende custos e despesas fixas de $ 34.000. Considerando que a indústria produza 640 unidades desse produto, o Grau de Alavancagem Operacional, quando a produção passar para 760 unidades, será de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que uma empresa tenha obtido receita de vendas de R$ 200 mil ao vender 10 mil unidades de seu único produto, obtendo lucro operacional líquido de R$ 40 mil, antes de dedução do IR. Considere, ainda, que a empresa possua custos e despesas fixas de R$ 80 mil. Com base nessas informações, julgue os próximos itens. A empresa acima referida possui margem de segurança inferior a 3.500 unidades no momento dado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que uma empresa tenha obtido receita de vendas de R$ 200 mil ao vender 10 mil unidades de seu único produto, obtendo lucro operacional líquido de R$ 40 mil, antes de dedução do IR. Considere, ainda, que a empresa possua custos e despesas fixas de R$ 80 mil. Com base nessas informações, julgue os próximos itens. O grau de alavancagem operacional da empresa, na situação apresentada, é igual a 3 vezes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as tabelas acima, que apresentam balanço patrimonial e informações complementares referentes a uma empresa, julgue os itens subsequentes. Nesse sentido, considere que essa empresa não tenha recebido nenhuma receita de forma antecipada nem tenha pagado nenhuma despesa antecipadamente.
O saldo em tesouraria do período demonstra retração do capital de giro da empresa em relação a sua necessidade de capital de giro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas contábeis em vigor, julgue os itens que se seguem. Em situações inflacionárias, a correção integral das demonstrações contábeis facilita a análise dessas demonstrações por converter todos os valores a uma única moeda de valor constante, contudo esse procedimento deve ser adotado somente para fins gerenciais, visto que afronta o princípio do custo original como base de valor.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Um dos principais objetivos da contabilidade é fornecer, aos interessados, informações, relativas à evolução do patrimônio da entidade. Sob esse ponto de vista, identifique e assinale nas alternativas a seguir, aquela que faz referência ao patrimônio de uma entidade.
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Para verifi cação do atendimento dos limites, a exemplo do que ocorre com a verifi cação dos limites de despesas com pessoal, a apuração do montante da dívida consolidada será efetuada, no caso dos municípios com mais de 50.000 habitantes, na seguinte periodicidade:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Uma determinada empresa reconhece, contabilmente, as férias e os encargos trabalhistas incorridos mensalmente com seus empregados. Identifique, nas opções disponibilizadas abaixo, como essa empresa deverá tratar contabilmente, por ocasião do pagamento, via crédito em conta corrente bancária dos empregados, dessas férias.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Uma instituição financeira está analisando a possibilidade de atender a uma solicitação de empréstimo feita por uma pessoa jurídica. Portanto, uma análise no balanço dessa pessoa jurídica é fundamental para se decidir pela concessão do empréstimo. Identifique nas opções abaixo, o conjunto de indicadores mais relevantes para essa decisão.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O mundo empresarial se caracteriza por diversos tipos de decisões que são necessárias na condução dos negócios. Nesse sentido, a Contabilidade exerce papel fundamental. Assinale, nas alternativas abaixo, o segmento da Contabilidade que fornece informações necessárias para dirigir e controlar as operações da empresa.
O capital social pode ser integralizado em moeda corrente ou bens e direitos mensuráveis monetariamente. Em relação aos índices econômicos financeiros, é correto afirmar que a integralização de capital social com produtos e mercadorias de estoques traz um aumento no indicador de
A contabilidade foi definida no I Congresso Brasileiro de Contabilidade como: a ciência que estuda e pratica as funções de orientação, controle e registro relativo aos atos e fatos da administração econômica. São objetivos da contabilidade, EXCETO:
• pessoas jurídicas de direito privado e as que lhes são equiparadas pela legislação do Imposto de Renda, inclusive as empresas públicas e as sociedades de economia mista e as suas subsidiárias
• entidades sem fins lucrativos discriminadas no art. 13 da Medida Provisória nº 2.037
• pessoas jurídicas de direito público interno
Para as pessoas jurídicas e entidades acima mencionadas, tributadas pelo lucro presumido, a alíquota do PIS/Pasep incidente sobre o faturamento mensal é
O Imposto de Renda de uma pessoa jurídica, com mais de dez anos de atividades ininterruptas, tributada pelo lucro real, optante pelo lucro real trimestral, será determinado pela aplicação da alíquota de 15% sobre o lucro
De acordo com NBC T 1 – Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis, os Pressupostos Básicos da contabilidade são:
No que diz respeito à variação do patrimônio, o fato administrativo que envolve apenas as contas patrimoniais e que não modifica o patrimônio líquido é o
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Um sistema orçamentário completo é aquele em que todas as atividades operacionais e acessórias da empresa são contempladas no planejamento orçamentário. Nesse contexto, pode-se afirmar que o objetivo do planejamento orçamentário é prever os fluxos de caixa da entidade, seus resultados e sua situação patrimonial, bem como
( ) As Variações Ativas são todas aquelas que provocam movimentações quantitativas e qualitativas ocorridas no patrimônio, pelo aumento de valores ativos, reduções de valores passivos ou fato permutativo;
( ) As Variações Passivas, por sua vez, são aquelas que provocam movimentações quantitativas e qualitativas ocorridas no patrimônio, pelo aumento de valores passivos, redução de valores ativos ou fato permutativo;
( ) As Variações Ativas são as alterações sofridas pelo patrimônio, decorrentes ou não da administração;
( ) As Variações Passivas são as ocorrências havidas no patrimônio, trazendo-lhes variações quantitativas, e que independem d...
As demonstrações contábeis de um conjunto de entidades (grupo econômico) que apresentadas como se fossem as de uma única entidade econômica recebem a denominação de demonstrações:
Na estrutura do balanço gerencial de uma empresa, eventualmente o saldo de tesouraria pode apresentar um sinal negativo. Nesta situação o gestor da empresa compreende que o saldo de tesouraria se constitui em
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de IR, CSLL e PIS/PASEP, julgue os itens subsecutivos.
O lucro presumido é uma forma simplificada de apuração da base de cálculo do IR e da CSLL restrita aos contribuintes que não estejam obrigados ao regime de apuração de tributação com base no lucro real.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de leasing, drawback e conversão de demonstrações contábeis, julgue os itens subsequentes.
O leasing financeiro é uma operação regida por contrato, praticada diretamente entre o produtor de bens (arrendador) e seus usuários (arrendatários), podendo o arrendador responsabilizar-se pela manutenção do bem arrendado ou por qualquer outro tipo de assistência técnica necessária para seu perfeito funcionamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de leasing, drawback e conversão de demonstrações contábeis, julgue os itens subsequentes.
Moeda funcional é a moeda do principal ambiente econômico onde a entidade opera. Pode ser identificada como a moeda que mais influencia fatores como mão de obra, matéria-prima e outros custos para o fornecimento de bens ou serviços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Sempre que utilizadas, as siglas subsequentes devem ser interpretadas com a significação associada a cada uma delas, da seguinte forma: CIDE = contribuição de intervenção no domínio econômico; COFINS = contribuição para o financiamento da seguridade social; CSLL = contribuição social sobre o lucro líquido; ICMS = imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação; IPI = imposto sobre produtos industrializados; IR = imposto de renda; PASEP = Programa de Formação do Patrimônio do Servidor Público; PIS = Programa de Integração Social; UEPS = último a entrar, primeiro a sair. Acerca de sistemas de custos e informações gerenciais, julgue os próximos itens.
No âmbito da Contabilidade Geral, considere as afirmações abaixo:
I. Existem duas formas clássicas de se apresentar o método das partidas dobradas: por meio dos lançamentos em Diário e do registro em Razonetes (ou conta T). Entretanto, existe outra forma opcional no preparo das demonstrações contábeis: Matriz de Lançamentos.
II. De acordo com uma Resolução do Conselho Federal de Contabilidade (CFC), as bases de mensuração devem ser utilizadas em graus distintos e combinadas, ao longo do tempo, de diferentes formas, quais sejam: custo histórico e variação do custo histórico.
III. A nova estrutura do Balanço Patrimonial apresenta, entre outras modificações, a divisão do Passivo em dois grupos: Passivo Circu...
A demonstração contábil que tem por finalidade evidenciar de forma qualitativa e quantitativa a situação patrimonial e financeira da empresa, bem como dos atos registrados na escrituração contábil, chama-se
Banca:
Fundação de Apoio à Educação e ao desenvolvimento Tecnológico do RN (FUNCERN)
O orçamento de caixa é uma ferramenta básica do planejamento financeiro, em curto prazo, de uma organização. A esse respeito, julgue as afirmativas a seguir.
I O orçamento de caixa registra as estimativas de entrada e saída de caixa.
II O orçamento de caixa lista os investimentos planejados nos principais ativos como prédios e veículos no caixa.
III O orçamento de caixa demonstra a posição financeira da empresa em relação aos ativos e passivos nas restrições do caixa.
IV No orçamento de caixa o resultado é uma estimativa de superávit ou déficits de caixa.
Banca:
Fundação de Apoio à Educação e ao desenvolvimento Tecnológico do RN (FUNCERN)
A Teoria dos Custos de Transação abrange os custos necessários para negociar, monitorar e controlar as trocas entre as empresas, indivíduos e agentes econômicos. Essa teoria defende que os indivíduos, assim como os grupos organizacionais, possuem uma
Os investimentos em ações de outras empresas com perspectiva de resgate em doze meses e os empréstimos de curto prazo concedidos a sócios ou acionistas são classificados, respectivamente, no Balanço Patrimonial, como
A Empresa Aviamento S.A possui em seus passivos fornecedores que financiaram Bens de Capital à empresa em quatro anos. A empresa produz máquinas de costura e para viabilizar seus clientes tem como política de vendas, oferecer a seus clientes prazos de 360, 720 e 900 dias, com juros pré-fixados de 30% a.a.. Há em sua carteira de clientes operações com todos os prazos, dessa forma pode-se afirmar que de acordo com as leis e normas contábeis vigentes, que
A empresa Polo Norte S.A. fez uma aplicação financeira em CDB − Certificado de Depósito Bancário por 720 dias. O CDB pode ser resgatado antecipadamente. O diretor financeiro juntamente com o Contador ao analisar a situação econômico-financeira da empresa constatou que haverá necessidade de resgatar antecipadamente o CDB em parcelas, para cobrir as necessidades operacionais de caixa, dessa forma o CDB deve ser classificado como instrumento financeiro
O custo é talvez a maior das preocupações das empresas, qualquer que seja seu ramo de atividade, porte ou forma de constituição, pois a elas é exigido que atuem com alto índice de produtividade em decorrência dos desafios impostos pela exigência do mercado consumidor e competividade do mercado fornecedor, e, mais ainda, nas empresas industriais.
Nesse contexto, é importante ter uma visão técnico-conceitual do que o custo representa, bem como da validade de o custo industrial ou custo de produção ser definido como
O imposto de renda das pessoas jurídicas, tributadas pelo lucro real trimestral ou anual, tem como base de cálculo o lucro líquido do exercício antes do imposto de renda, apurado na demonstração do resultado do exercício, ajustado por adições e exclusões.
Dentre outras adições, o Regulamento do Imposto de Renda (RIR/99) impõe a adição das
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas resoluções do Conselho Federal de Contabilidade acerca dos princípios da contabilidade e a estrutura das normas brasileiras de contabilidade, julgue os itens a seguir.
Nas normas brasileiras de contabilidade, tanto nas profissionais como nas técnicas, são estabelecidos preceitos de conduta profissional, bem como padrões e procedimentos técnicos necessários ao adequado exercício profissional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas resoluções do Conselho Federal de Contabilidade acerca dos princípios da contabilidade e a estrutura das normas brasileiras de contabilidade, julgue os itens a seguir.
A interpretação técnica objetiva esclarecer a aplicação das normas brasileiras de contabilidade, definindo regras e procedimentos a serem aplicados em situações, transações ou atividades específicas, sem alterar a substância das normas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas resoluções do Conselho Federal de Contabilidade acerca dos princípios da contabilidade e a estrutura das normas brasileiras de contabilidade, julgue os itens a seguir.
As normas brasileiras de contabilidade, com exceção dos comunicados técnicos, devem ser submetidas à audiência pública com duração mínima de trinta dias.
Procedimento pelo qual o responsável pela guarda ou movimentação de bens ou valores, toma a iniciativa de comprovar perante outrem, os atos praticados como gestor dos mesmos:
I. Ações de companhias abertas adquiridas em Bolsa de Valores sem intenção de permanência devem ser contabilizadas como investimentos temporários.
II. As contas a receber cujo vencimento se dê no curto prazo não devem ser ajustadas a valor presente, mesmo que seu valor seja relevante para a entidade.
III. Aplicações financeiras de alta liquidez e que estejam sujeitas a insignificante risco de mudança de seu valor podem ser contabilizadas como disponibilidades, já que são consideradas equivalentes de caixa.
IV. As contas a receber em moeda estrangeira devem ter seu valor atualizado pela variação da taxa de câmbio.
Segundo o Art. 13 da Lei Complementar nº 123 de 2006, o Simples Nacional implica o recolhimento mensal, mediante documento único de arrecadação, dos seguintes impostos e contribuições:
I – Imposto sobre a Renda da Pessoa Jurídica – IRPJ;
II – Contribuição Social sobre o Lucro Líquido – CSLL;
III – Imposto sobre Serviços de Qualquer Natureza – ISS.
“Ciência que estuda e pratica as funções de orientação, controle e registro dos atos e fatos de uma administração econômica. Disciplina autônoma que estuda e desenvolve as técnicas de apropriação, registro, exposição e liquidação, em termos de moeda, das operações, negócios ou transações das aziendas.” O trecho acima refere-se ao conceito de:
Banca:
Universidade Federal Fluminense (FEC / UFF)
Na contabilidade, existe um procedimento que deve ser observado pelos contabilistas na apuração do resultado, de tal forma que as despesas de um ano não devem passar para outro período de apuração e vice-versa. Esta situação caracteriza aquilo que se denomina:
Considerando as disposições gerais sobre os Contratos.
I. A liberdade de contratar será exercida em razão e nos limites da função social do contrato.
II. Os contratantes são obrigados a guardar, assim na conclusão do contrato, como em sua execução, os princípios de probidade e boa-fé.
III. Quando houver no contrato de adesão cláusulas ambíguas ou contraditórias, dever-se-á adotar a interpretação mais favorável ao aderente.
IV. O adquirente decai do direito de obter a redibição ou abatimento no preço no prazo de 30 dias se a coisa contratada for móvel, e de um ano se for imóvel, contando da entrega efetiva; se já estava na posse, o prazo conta-se da alienação, reduzindo à m...
Destacando as finalidades de planejamento, controle e auxílio ao processo decisório, conforme o tema que versa sobre as finalidades para as quais se usa informação contábil, assinale a opção incorreta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao imposto sobre a renda para pessoas jurídicas (IRPJ), ao imposto operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), à contribuição social sobre o lucro (CSLL) e às participações governamentais sobre a tributação, julgue os próximos itens.
Se determinadas despesas já tiverem sido consideradas na contabilidade da empresa, mas sua dedutibilidade, para fins de CSLL, só for ocorrer em períodos posteriores, a contrapartida dessa despesa contabilizada será uma conta de ativo que representa a referida contribuição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao imposto sobre a renda para pessoas jurídicas (IRPJ), ao imposto operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), à contribuição social sobre o lucro (CSLL) e às participações governamentais sobre a tributação, julgue os próximos itens.
As empresas contribuintes do IRPJ tributadas com base no lucro real devem adicionar ao lucro líquido os custos, as despesas, os encargos e demais valores não dedutíveis, como multas fiscais pagas.
Segundo as normas vigentes, somente poderá exercer a profissão contábil, em qualquer modalidade de serviço ou atividade, o contador registrado em Conselho Regional de Contabilidade (CRC), sendo que o registro deverá ser obtido
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da teoria contábil e da ética profissional do contador, julgue os itens a seguir.
A teoria patrimonialista considerava como objeto de estudo da contabilidade os fenômenos do patrimônio aziendal, dividindo seus estudos em estática patrimonial, dinâmica patrimonial e relevação ou levantamento patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da teoria contábil e da ética profissional do contador, julgue os itens a seguir.
De acordo com a teoria do contismo, todas as contas devem ser consideradas como contas das pessoas à guarda de quem elas estejam confiadas e, sob um enfoque mais avançado, como contas representativas da pessoa do comerciante, que se desdobra, assim, em tantas pessoas quantas forem as espécies de bens ou de valores por ele possuídos.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O financiamento que surge das operações normais de uma empresa, das duas mais importantes fontes a curto prazo, que são duplicatas a pagar e contas a pagar, é chamado de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O agrupamento de contas que deverá ser utilizado para novos empreendimentos, tais como organização, construção e implantação de uma nova fábrica é o de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As questões de números 31 a 34 referem-se à Lei n.º 12.249, de 11 de Junho de 2010, que alterou os Decretos-Leis números 9.295, de 27 de maio de 1946, e 1.040, de 21 de outubro de 1969.
Aos profissionais que, dentro do âmbito de sua atuação e no que se referir à parte técnica, forem responsáveis por qualquer falsidade de documentos que assinarem e pelas irregularidades de escrituração praticadas no sentido de fraudar as rendas públicas, terão como penalidades ético-disciplinares, aplicáveis por infração ao exercício legal da profissão,
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As questões de números 31 a 34 referem-se à Lei n.º 12.249, de 11 de Junho de 2010, que alterou os Decretos-Leis números 9.295, de 27 de maio de 1946, e 1.040, de 21 de outubro de 1969.
Têm assegurado o seu direito ao exercício da profissão os técnicos em contabilidade já registrados no Conselho Regional de Contabilidade e os que venham a fazê-lo até
O contador Z, responsável pelos trabalhos de auditoria na companhia H, de capital fechado e de grande porte, realizados pela firma de auditoria J & J, fez a anotação das seguintes datas, em
Nenhuma verificação de eventos subsequentes foi realizada, sendo a data do parecer a de
Os Juros sobre o Capital Próprio são apurados pela aplicação pro rata die da Taxa de Juros de Longo Prazo sobre o montante do Patrimônio Líquido reduzido do saldo de
O termo centro de responsabilidade é usado como referência a qualquer parte de uma organização cujo gestor exerça controle por determinados itens e por eles seja responsabilizado.
Os principais centros de responsabilidade são os centros de
Existem elementos indispensáveis à montagem de um orçamento, entre os quais, a análise do cenário da organização, no qual são considerados os aspectos que podem afetar o negócio do ponto de vista interno. Em relação às etapas da montagem do orçamento, que incluem questões organizacionais estão a
O orçamento é considerado um dos pilares da gestão e uma ferramenta fundamental para a prestação de contas dos gestores. Em razão de sua importância, o orçamento é indispensável para a implementação das estratégias da empresa, sendo considerado um plano
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
No último dia do exercício social, a empresa recebeu de seu banco, comprovante de pagamento de apólice de seguro válido por um ano, cujo custo total foi de R$ 60.000,00.Ocontador classifica o valor total como “Despesas pagas antecipadamente” (Ativo Circulante). Alguns princípios contábeis poderão justificar este registro contábil. Todavia, baseado em um “postulado” que é um verdadeiro “pilar” dos conceitos e normas contábeis, o contador justifica, de início, seu procedimento com o seguinte Princípio ou Convenção:
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
A função de Organização e Métodos é uma das especializações da contabilidade, que modela a empresa trabalhando seu organograma, seus processos e pouco os métodos de trabalho.
Assinale a alternativa que completa adequadamente as lacunas abaixo.
Uma eventual elevação da taxa de retorno sobre o ativo operacional (RAO) de 0,25 para 0,42 pode ser justificada, mediante a elevação da margem sobre vendas (MV) de 0,05 para _______ e o giro do ativo (GAO) de 5 para ______
De acordo com o Regulamento do Imposto de Renda, há casos em que o imposto, devido trimestralmente, no decorrer do ano-calendário, será determinado com base nos critérios do lucro arbitrado. Recaem nesses casos os apresentados abaixo, EXCETO:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à prática contábil.
Algumas despesas e receitas devem ser excluídas dos grupos de resultados para integrar os grupos patrimoniais da entidade, em função de definições decorrentes da competência do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a atos e fatos administrativos.
Considera-se a compra de um computador para uso da administração da firma com parte do pagamento à vista e parte a prazo como um fato administrativo modificativo.
Na evolução da Teoria da Contabilidade, podem ser observadas várias escolas importantes. A conexão entre os elementos contabilísticos e os econômico-administrativos, passando a ser a administração das entidades o alvo central de reflexão dos estudiosos contábeis, foi propulsora do movimento denominado:
O resultado é frequentemente usado como medida de desempenho ou como base para outras avaliações, tais como: o retorno do investimento ou resultado por ação. Os elementos diretamente relacionados com a mensuração do resultado são as receitas e as despesas. O processo que determina que as despesas são reconhecidas na demonstração do resultado, com base na associação direta entre elas e os correspondentes itens de receita, é denominado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos relacionados a patrimônio das entidades, julgue os itens de 57 a 62.
Se a empresa tem uma obrigação presente, derivada de eventos já ocorridos, de cuja liquidação se espera que resulte saída de recursos capazes de gerar benefícios econômicos, tal obrigação deve ser enquadrada como um passivo da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, a respeito do tratamento contábil da forma de tributação do IR e da contribuição social sobre o lucro líquido (CSLL) das pessoas jurídicas sujeitas a tal tributação.
A pessoa jurídica que, por força de legislação, esteja obrigada à tributação pelo lucro real e opte pelo lucro real anual deverá efetuar pagamentos mensais a título de antecipação do IR e da CSLL, ambos devidos definitivamente no encerramento do período de apuração anual. Nesse caso, os pagamentos de IR e CSLL feitos antecipadamente durante os meses de janeiro a novembro devem ser registrados contabilmente no ativo circulante e não em conta de despesas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, a respeito do tratamento contábil da forma de tributação do IR e da contribuição social sobre o lucro líquido (CSLL) das pessoas jurídicas sujeitas a tal tributação.
Na tributação do IR e da CSLL com base no lucro presumido, a apuração dos valores devidos é feita semestralmente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em 31/12/2010, Marcos adquiriu um terreno por R$ 24.000,00; em 30/04/2011, investiu R$ 7.000,00 na construção de muros para cercar a área; e, em 31/08/2011, ele o vendeu por R$ 82.000,00.
Com base nessas informações e sabendo que, até o fim do mês de abril de 2011, o índice de inflação oficial acumulado no ano foi de 3,2%, e que, até o fim do mês de agosto, foi de 4,4%, julgue os itens seguintes, considerando 892 = 7.921.
O lucro real obtido por Marcos na venda do terreno foi superior a R$ 49.800,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do tratamento contábil das operações de leasing, julgue os itens subsecutivos.
Nas demonstrações contábeis do arrendador, os pagamentos da prestação do arrendamento mercantil operacional serão, durante o prazo do arrendamento mercantil, reconhecidos como despesa em base linear, exceto se outra base sistemática for mais representativa do modelo temporal do benefício do usuário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do tratamento contábil das operações de leasing, julgue os itens subsecutivos.
Um arrendamento mercantil será classificado contabilmente como financeiro se transferir substancialmente todos os riscos e benefícios inerentes à propriedade; caso contrário, o arrendamento será classificado como operacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o processo de conversão de demonstrações contábeis em moedas estrangeiras, o método de conversão adotado pelo CPC 02, inspirado na IAS 21, é o método da taxa corrente. A conversão será realizada a partir de demonstrações na moeda estrangeira, já ajustadas aos critérios brasileiros. Acerca desse assunto, julgue os itens subsequentes.
Os ativos e passivos são convertidos utilizando-se a taxa de abertura (denominada taxa flutuante) na data do respectivo balanço.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O planejamento de longo prazo envolve a determinação dos objetivos da empresa e de um plano apropriado para atingir esses objetivos. O orçamento representa, em termos financeiros e à luz das condições correntes, a expressão desses planos. Acerca do orçamento empresarial, julgue os itens a seguir.
O orçamento de vendas é o elaborado a partir das vendas projetadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o disposto na Lei n.º 4.320/1964, julgue os itens a seguir acerca da elaboração da proposta orçamentária.
Aos órgãos de controle interno cabe organizar demonstrações mensais da receita arrecadada, para servirem de base para estimativa da receita na proposta orçamentária.
Marque V para as afirmativas verdadeiras e F para as falsas:
( ) Sociedades de Economia Mista são aquelas formadas com capital do Governo Federal, Estadual ou Municipal, a fim de atenderem aos interesses da coletividade.
( ) Sociedade Anônima de Capital Fechado é aquela em que todos os negócios com ações da companhia se dão dentro da própria, sendo as subscrições de novas ações realizadas pelos já acionistas ou grupo restrito de pessoas.
( ) Ações (no caso das sociedades anônimas) e/ou Quotas (no caso das sociedades limitadas) constituem-se na menor fração em que se divide o capital social de uma sociedade.
Em novembro de 2007, foi descoberto pela Petrobras o campo de Tupi, na bacia de Santos. A Companhia estimou as reservas do campo em pelo menos 5 bilhões de barris de óleo equivalente (boe - medida que inclui óleo e gás). Na época, a descoberta poderia aumentar as reservas de petróleo da Companhia em 40%. O item que representa a planilha das reservas é
Banca:
Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)
Devem entregar a Declaração do Imposto sobre a Renda Retido na Fonte – DIRF as pessoas físicas e jurídicas domiciliadas no país que efetuam pagamento, crédito, emprego ou remessa a residentes ou domiciliados no exterior, ainda que não tenha havido a retenção do imposto, inclusive nos casos de isenção ou alíquota zero, exceto os valores referentes a:
Banca:
Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)
Analise cada uma das afirmativas abaixo e marque V quando for verdadeira ou F quando for falsa.
( ) As Microempresas e as Empresas de Pequeno Porte estão dispensadas da apresentação da Declaração de Débitos e Créditos Tributários Federais – DCTF independente do seu enquadramento no regime especial unificado de arrecadação de tributos e contribuições – Simples Nacional.
( ) É obrigatória a apresentação da DCTF para as pessoas jurídicas que se mantiveram inativas durante todo o ano calendário ou durante o período compreendido entre a data de início das atividades e 31 de dezembro do ano calendário a que se referir a DCTF.
( ) Os condomínios edilícios e os consórcios que realizam negócios jurídicos em nome p...
I. A contabilidade é uma ciência que permite, através de suas técnicas, manter um controle permanente do patrimônio da entidade.
II. O Patrimônio de uma entidade é definido como o conjunto de bens, direitos e obrigações, avaliados em moeda.
III. Bens são as coisas capazes de satisfazer as necessidades humanas e suscetíveis de avaliação econômica; já os Direitos são formados pelos valores que a entidade tem a receber de terceiros. Logo, os Bens e os Direitos formam o Patrimônio Líquido da entidade.
IV. O Passivo é o grupo de contas que representam as obrigações da entidade com terceiros.
“Os órgãos de planejamento elaboram esses estudos, definem os novos investimentos, estabelecem seus graus de prioridade; fazem os projetos, orçam os custos, traçam os cronogramas físicos e financeiros e preveem as épocas de início de cada programa. Esse___________________ da ampliação dos serviços públicos devidamente ordenados, classificado e sistematizado segundo o grau de prioridade”.
De acordo com a legislação vigente, as companhias fechadas, na data do balanço estão desobrigadas de elaborar e publicar a demonstração dos fluxos de caixa, quando o patrimônio líquido for
No que se refere à obrigatoriedade de apuração do lucro real, observe as características a seguir:
I. Pessoas jurídicas que faturaram até R$ 48.000.000,00 no ano calendário ou até R$ 4.000.000,00 multiplicado pelo número de meses de atividade no ano calendário.
II. Pessoas jurídicas que tiveram um faturamento superior a R$ 48.000.000,00 no ano calendário ou a R$ 4.000.000,00 multiplicado pelo número de meses de atividade no ano calendário.
III. Pessoas jurídicas que tiveram lucros, ganhos de capital ou rendimentos oriundos do exterior.
IV. Pessoas jurídicas cujas atividades sejam bancos comerciais, de investimentos, de desenvolvimento, caixas econômicas e sociedades de crédito.
A respeito do PIS e COFINS, considere as seguintes afirmações:
I. O PIS e o COFINS são impostos incidentes sobre o faturamento das empresas.
II. As empresas optantes pelo IR e CSLL pelo regime de lucro real podem optar se querem recolher o PIS e o COFINS de forma cumulativa ou não cumulativa.
III. As empresas optantes pelo IR pelo lucro presumido ou arbitrado estão sujeitas à tributação do PIS e do COFINS com incidência cumulativa.
IV. As alíquotas do PIS e do COFINS para as empresas que recolhem pelo regime não cumulativo são de 0,65% e 3% respectivamente.
O Sr. Paulo, dono de uma loja de roupas, no dia 1º de junho, realizou o pagamento aos seus vendedores da comissão de vendas referente ao mês de maio. Na hora de contabilizar o fato, a contabilidade procedeu da seguinte forma:
1- Fez a apropriação do valor no mês de maio;
2- Baixou o valor no caixa de junho.
Neste caso, sobre os regimes contábeis, respectivamente,
A redação atual da Lei Societária estabelece que o Ativo, no Balanço Patrimonial, terá as contas dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados no grupo do Ativo Circulante e do Ativo Não Circulante. Estabelece, ainda, a composição do Ativo Não Circulante por Ativo Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível. Os novos dizeres da Lei, ratificados definitivamente a partir de maio de 2009, provocaram a eliminação do Ativo, do Grupo do Ativo Permanente e das despesas diferidas, bem como promoveram o desdobramento do Imobilizado em Imobilizado e Intangível. Essas alterações, acompanhando a tendência contábil internacional, passaram a exigir maiores cuidados para a classificação dos Intangíveis, principalmente par...
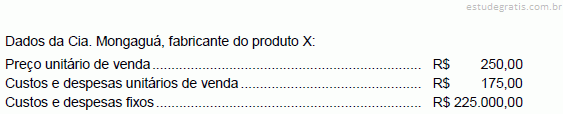
Se a companhia tiver como objetivo obter um lucro total de R$ 325.050,00, ela deverá produzir e vender, em unidades do produto X, a quantidade equivalente a
A Cia. Cruzeiro do Sul é coligada da Cia. Estrela do Norte, da qual detém uma participação de 30% no capital votante. A referida participação não está disponível para venda. O referido investimento é classificado no Ativo Não Circulante e avaliado, na contabilidade da investidora, pelo