Amostragem, em auditoria, é a aplicação de procedimentos de auditoria em menos de 100% dos itens de uma população relevante para fins de auditoria. Acerca do uso da amostragem pelo auditor na execução de testes de controles e de detalhes, é correto afirmar que
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Procedimentos analíticos compreendem avaliações de informações contábeis por meio de análise das relações plausíveis entre dados financeiros e não financeiros, bem como o exame necessário de flutuações ou relações identificadas que são inconsistentes com outras informações relevantes ou que diferem significativamente dos valores esperados.
Com relação a esses procedimentos, assinale a alternativa CORRETA.
Um auditor examina as demonstrações contábeis e orienta seu trabalho a detectar e analisar situações significativas e anormais relevantes. Faz uso de índices econômico-financeiros (liquidez corrente, rentabilidade, entre outros) e, por vezes, compara com as demonstrações de anos anteriores. O auditor realiza:
Sobre os procedimentos de auditoria, quanto ao exame físico, analisar os itens abaixo:
I. O exame físico consiste na verificação in loco, permitindo ao auditor formar opinião quanto à existência física do objeto ou item a ser examinado.
II. O exame físico deve possuir as características do objeto ou item, tais como: a existência física, autenticidade, quantidade e qualidade.
III. O exame físico é utilizado por si só, ou seja, trata-se de um procedimento completo, não necessitando de outros exames complementares quando realizado, que permite ao auditor verificar se há correspondência nos registros do órgão ou entidade.
Considerando-se os dois tipos de testes de auditoria normalmente aplicados, assinalar a alternativa em que ambos os testes permitem ao auditor interno obter provas suficientes para fundamentar suas conclusões e recomendações:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A decisão sobre quais procedimentos de auditoria aplicar, incluindo a decisão sobre a utilização de procedimentos analíticos substantivos, baseia-se no julgamento do auditor sobre:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Os procedimentos de auditoria para obter evidência de auditoria podem incluir diversos métodos.
Qual deles, sozinho, geralmente não fornece evidência de auditoria suficiente da ausência de distorção relevante no nível da afirmação nem da eficácia operacional dos controles?
A Cia. Vermelha é controladora da Cia. Preta. A Cia. Vermelha é auditada pela Cia. V e a Cia. Preta é auditada pela Cia. P. Acerca do relatório do auditor em relação ao fato, assinale a afirmativa correta.
Assinale a opção que indica o critério que deve ser adotado na decisão quanto ao uso de abordagem de amostragem estatística ou não estatística no processo de auditoria de uma entidade.
A empresa A passou por processo de auditoria para o exercício de 2016. No relatório do auditor foi assinalado que houve impossibilidade de obter evidência de auditoria apropriada e suficiente. O relatório ainda detalhou que a disseminação dos efeitos sobre as demonstrações financeiras da entidade é relevante e generalizada. Com base no relatório emitido pelo auditor é correto afirmar que a empresa de auditoria deve:
O objetivo do auditor é definir e executar procedimentos de auditoria que permitam ao auditor conseguir evidência de auditoria apropriada e suficiente que lhe permitam obter conclusões razoáveis para fundamentar a sua opinião. Assinale a alternativa que não corresponde a um processo de obtenção de evidências de auditora:
A empresa A encerrou o seu exercício em 31/12/2017. A empresa contratada para auditar as demonstrações financeiras de 2017 da companhia concordou em emitir o seu relatório em 31/03/2018. Com relação ao período entre o encerramento do balanço e a publicação do relatório é correto afirmar que:
A empresa A efetuou uma venda de mercadoria para a empresa B. Ambas as empresas são controladas pela empresa C. Com relação aos saldos nas contas de resultado e de balanço na empresa A é correto afirmar que:
Marta é auditora e está envolvida atualmente em um projeto de auditoria de uma empresa de fabricação de alimentos. Ela ficou encarregada de verificar quais contas do balanço patrimonial podem contar saldos oriundos de estimativas contábeis. Ao reportar sobre tais contas é correto afirmar que Marta deve:
Almir é auditor e está trabalhando em uma auditoria de uma empresa industrial. Ele foi encarregado em estabelecer o tamanho de amostra do teste de detalhe da conta de duplicatas a receber. Ele primeiramente estabeleceu o tamanho da amostra sobre toda a população da conta. Em um segundo momento ele estratificou a população em função do tamanho monetário dos seus itens. Com relação ao resultado obtido e a correta fundamentação do resultado é correto afirmar que:
É exigido que o auditor realize uma análise sobre a capacidade da entidade auditada em continuar com as suas operações em um futuro previsível. Se o auditor concluir que a empresa não tem condições de continuar com as suas operações e, mesmo assim, a administração da companhia elaborar as demonstrações financeiras no pressuposto de continuidade operacional é correto afirmar que:
A avaliação dos controles internos da entidade auditada é de fundamental importância no processo de auditora. Assinale a alternativa que contém uma definição correta de controles internos:
É papel do auditor efetuar a definição de materialidade durante o planejamento de auditoria. Com relação à materialidade no processo de auditoria das demonstrações financeiras é incorreto afirmar que:
I. Não se restringe aos assuntos financeiros, englobando também as áreas operacionais;
II. Os trabalhos devem ser planejados de modo a identificar erros e fraudes que ocasionem efeitos relevantes nas demonstrações contábeis;
III. Tem como objetivo o atendimento às necessidades e interesses da administração, tendo o seu escopo definido pela alta direção da empresa auditada;
IV. O exame está limitado principalmente aos aspectos financeiros. O enfoque está voltado para as demonstrações contábeis.
V. O auditor deve ser independente em relação à empresa auditada;
VI. O auditor deve ser independente em relação às atividades e às pessoas cujo trabalho está sobre o escopo, podendo pertencer ao quadro de funcionário...
Auditoria deriva do latim audire, que pode ser traduzido como “ouvir”. É uma prática com bastante abrangência nos dias atuais. Assinale a alternativa que corresponde a uma correta conceituação de auditoria:
As Normas Brasileiras de Auditoria do Setor Público do nível 2 − Princípios Fundamentais de Auditoria do Setor Público correspondem às normas internacionais ISSAI 100 a ISSAI 400. Dentre os elementos de auditoria do setor público reconhecidos em tal documento, são consideradas envolvidas ao menos três partes distintas, quais sejam:
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
Os procedimentos periciais contábeis visam fundamentar o laudo pericial contábil e o parecer técnico-contábil e abrangem, total ou parcialmente, segundo a natureza e a complexidade da matéria, exame, vistoria, indagação, investigação, arbitramento, mensuração, avaliação e certificação. Segundo a norma brasileira de Contabilidade NBC TP 01 vigente, o arbitramento é:
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
A auditoria contábil tem por objetivo averiguar a exatidão dos registros e demonstrações contábeis, no que se refere aos eventos que alteram o patrimônio e a representação desse patrimônio. Considerando as normas contábeis vigentes relativas à auditoria, é INCORRETO afirmar:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos instrumentos de fiscalização, julgue os itens seguintes. A inspeção é o instrumento de fiscalização empregado para suprir omissões e lacunas de informações, esclarecer dúvidas ou apurar denúncias ou representações no que diz respeito à legalidade, à legitimidade e à economicidade de fatos e atos administrativos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos instrumentos de fiscalização, julgue os itens seguintes. Por meio do instrumento de fiscalização denominado auditoria avalia-se o desempenho organizacional, bem como os sistemas, os programas, os projetos e as atividades governamentais, quanto à economicidade, à eficiência e à eficácia dos atos praticados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um sistema de controle interno eficaz reduz, a níveis aceitáveis, o risco de não se atingir o objetivo de uma entidade e pode estar relacionado a uma, a duas ou a todas as três categorias de objetivos. Nesse contexto, a determinação de que os componentes e princípios relacionados continuem a existir na operação e na condução do sistema de controle interno para atingir objetivos especificados refere-se
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o COSO (Committee of Sponsoring Organizations of the Treadway Commission), o controle interno é um processo conduzido pela estrutura de governança, administração e outros profissionais da entidade, e desenvolvido para proporcionar segurança razoável com respeito à realização dos objetivos relacionados a operações, divulgação e conformidade. O componente de controle interno em que se avaliam e se comunicam as deficiências no controle interno aos responsáveis por tomar ações corretivas, inclusive a estrutura de governança e alta administração, é designado
Os serviços de avaliação, também denominados assurance, consistem em exames objetivos da evidência com o propósito de fornecer para a organização uma avaliação independente sobre os processos de governança, gerenciamento de riscos e controles.
Entre os trabalhos a seguir, o único que NÃO se considera um trabalho de assurance é:
O Tribunal de Contas, no julgamento dos demonstrativos relativos ao exercício financeiro de 2016, determinou que se realizasse uma auditoria do saldo "restos a pagar", por esse ter apresentado crescimento exagerado e progressivo nos últimos exercícios. A Controladoria Interna do órgão procedeu a inspeção do saldo, constatando as seguintes irregularidades:
I. na mesma rubrica "restos a pagar" estão evidenciados tanto notas fiscais com aceite, quanto empenhos não liquidados;
II. há empenhos dos exercícios de 2010, 2011, 2012, 2013, 2014, 2015 e 2016 integrando o saldo;
III. todos os pagamentos à conta da rubrica são realizados pelo setor responsável observando o procedimento de reconhecimento de dívida, ainda que a liquidação tenha ocorrido no exercício financei...
Analisando uma série de notas fiscais em processos relativos a adiantamentos de fundos, o servidor encarregado do controle interno lembrou-se de ter visto o nome do mesmo estabelecimento comercial em outro processo que já havia sido aprovado.
Ele procedeu à recuperação do processo no arquivo e, comparando documentos, pôde averiguar que se tratava da imagem do mesmo cupom fiscal juntado em duas prestações de contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao planejamento de auditoria, julgue os itens subsequentes, relativos às afirmações de auditoria. Integridade é a afirmação que, na classe de transações, direciona o auditor para verificar se todas as transações e eventos que deviam ser registrados o foram, de fato.
Fatores de risco para a ocorrência de fraude são pressões/incentivos, oportunidades ou atitudes/racionalizações que ocorrem naturalmente nos mercados, mas que acabam por favorecer o surgimento de distorções relevantes e intencionalmente causadas nas demonstrações contábeis.
A alternativa que contém, respectivamente, uma pressão/incentivo, uma oportunidade e uma atitude/racionalização reconhecidas nas normas como fatores de risco é:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o COSO (Committee of Sponsoring Organizations of the Treadway Commission), o sistema de controle interno das organizações deve seguir determinadas regras e obedecer a certos requisitos, delimitados por uma estrutura integrada. A respeito desse assunto, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do controle interno no setor público federal, da auditoria interna e seus papéis de trabalho, julgue os itens a seguir. O controle interno pode ser exercido por meio das técnicas da auditoria e da fiscalização.
A empresa Produz&Vende S.A. possui uma máquina em sua fábrica de produção, que foi comprada em 02/01/2014 por R$ 300.000,00. Sabe-se que a depreciação acumulada da máquina é de R$ 50.000,00. O valor justo da máquina em 31/12/2017 era de R$ 200.000,00, ao passo que os custos e despesas de venda foram estimados em 20% do valor justo. Seu valor em uso, correspondente ao Fluxo de Caixa Descontado era de R$ 255.000,00 na mesma data.
Com base nas informações, a empresa Produz&Vende S.A. ao analisar seus dados com relação ao valor recuperável dos ativos, deve
Durante um procedimento de auditoria da conta de Veículos, foi constatado que os juros decorrentes do financiamento para aquisição de um lote de veículos, que deveriam ter sido registrados como despesa do exercício, foram capitalizados.
Os testes que retratam a situação apresentada são:
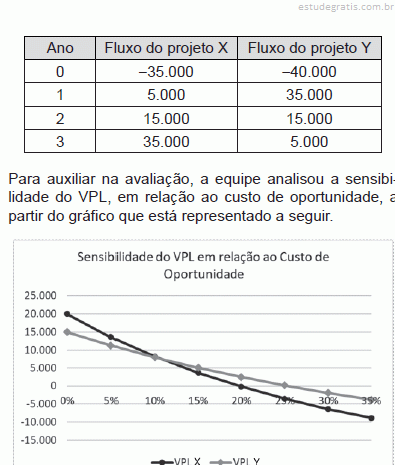
Uma equipe precisa decidir entre dois projetos mutuamente excludentes (X e Y), com prazo de três anos, cujos fluxos, em milhares de reais, estão mostrados a seguir:
Considerando-se que os projetos são mutuamente excludentes, e os VPLs são iguais para um CO aproximadamente igual a 10%, verifica-se que o(s) projeto(s)
Tendo em vista a estrutura integrada de controle interno proposta pelo Committee of Sponsoring Organization of the Treadway Commission (COSO), o compromisso da administração em obter ou gerar e utilizar informações importantes e de qualidade, originadas tanto de fontes internas quanto externas, está relacionado ao componente de
Após detectar a possibilidade da existência de assinaturas falsas em autorizações de compras e de pagamentos em uma entidade, um auditor interno realizou procedimentos com o objetivo de verificar a autenticidade e legitimidade das transações suspeitas.
Com o objetivo de avaliar o funcionamento dos controles internos estabelecidos em uma entidade, um auditor interno passou uma semana acompanhando os procedimentos de separação, conferência, embalagem e expedição de mercadorias comercializadas pela empresa.
Os testes de auditoria têm entre os seus objetivos a obtenção de evidências, as quais devem apresentar características específicas.
Quando se diz que a evidência é baseada em informação factual e convincente, de tal forma que uma pessoa prudente e informada possa entendê-la da mesma forma que o auditor interno, tem-se uma evidência
Os procedimentos de auditoria possibilitam ao auditor externo colher evidências e provas sobre as demonstrações contábeis da auditada. Se colhidas diretamente em fonte externa, oferecem maior grau de confiabilidade que as obtidas internamente.
Nesse contexto das provas externas, a obtenção de uma declaração formalizada de pessoa independente à auditada caracteriza a(o)
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das conciliações contábeis e do balancete de verificação, julgue os itens a seguir. A auditoria contábil tem a mesma finalidade da perícia contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos aos trabalhos de auditoria e perícia. Devido à necessidade de emissão de laudo imparcial, o perito-assistente está impedido, em qualquer hipótese, de manter contato com o advogado do contratante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos aos trabalhos de auditoria e perícia. Na definição do tamanho da amostra que o auditor utilizará para formar sua opinião sobre as demonstrações contábeis da auditada, quanto maior for o valor da distorção esperada na população analisada, maior deverá ser o tamanho da amostra.
O registro, no livro Diário, de uma operação que altera o patrimônio de uma entidade representa um lançamento contábil e é chamado de “partida de Diário”. Universalmente, tais registros são feitos utilizando-se o método das partidas dobradas. Acerca da escrituração contábil, é correto afirmar que o lançamento contábil de
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Analise as afirmativas a seguir relativas à obrigação de o auditor determinar a materialidade para a execução da auditoria com o objetivo de avaliar os riscos de distorções relevantes e determinar a natureza, a época e a extensão de procedimentos adicionais de auditoria.
I. A materialidade para execução da auditoria é fixada para reduzir a um nível adequadamente baixo a probabilidade de que as distorções não corrigidas e não detectadas em conjunto nas demonstrações contábeis excedam a materialidade para as demonstrações contábeis como um todo.
II. A materialidade para execução da auditoria relacionada a um nível de materialidade determinado para classe específica de transações é fixada para reduzir a um nível adequadamente baixo a probabilidade de que as distorções não c...
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Para determinar se é apropriado usar evidência de auditoria da efetividade operacional dos controles obtida em auditorias anteriores e, caso afirmativo, a duração do período de tempo que pode decorrer antes de testar novamente o controle, o auditor deve considerar os seguintes aspectos, EXCETO:
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
A maior parte do trabalho do auditor para formar sua opinião consiste na obtenção e avaliação da evidência de auditoria, que é obtida por meio de procedimentos de auditoria.
A esse respeito, numere a COLUNA II de acordo com a COLUNA I, fazendo a relação entre os procedimentos de auditoria e seus objetivos, conforme prescrito pela NBCT TA 500.
COLUNA I
1. Inspeção
2. Indagação
3. Confirmação externa
COLUNA II
( ) Fornecer evidências de auditoria que podem conter informações significativamente divergentes daquelas já obtidas, por exemplo, informações referentes à possibilidade de a administração burlar os controles.
( ) Fornecer evidências de auditoria a respeito da ausência de certas condições, por exemplo, a ausência de aco...
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Qual é a análise que objetiva avaliar o aumento ou a diminuição dos valores que expressam os elementos patrimoniais ou do resultado, em uma determinada série histórica de exercícios?
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
O parecer do auditor independente deve ser claro e expressar objetivamente se as demonstrações contábeis auditadas, em todos os aspectos relevantes, na opinião do auditor, estão ou não adequadamente representadas. Nas demonstrações contábeis de determinada instituição financeira consta a provisão para devedores duvidosos, porém em montante tal que não representa a real inadimplência dos clientes. No parecer dos auditores consta o seguinte parágrafo: “Em nossa opini o, exceto quanto aos efeitos da insuficiência de provisão para créditos de liquidação duvidosa comentada no parágrafo 3º, as demonstra ões contábeis...”. Essa express o é empregada em pareceres
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A obtenção e o tratamento de dados e informações são cruciais para o sucesso de uma auditoria e não devem ser realizados sem o uso de técnicas apropriadas. Em relação a essas técnicas,
A inclusão, pelo conselho, das receitas de prestação de serviços e de convênios no mesmo orçamento da receita de anuidades está em consonância com o princípio do(da)
Entre as técnicas de auditoria adotadas pelo Sistema de Controle Interno do Poder Executivo Federal, o cotejamento de informações obtidas de fontes independentes, no âmbito da própria organização, com vistas à consistência mútua entre diferentes amostras de evidência, constitui-se no(na)
As empresas do ramo petrolífero costumam capitalizar no mercado internacional, extremamente exigente para com os requisitos de clareza contratual, de pontualidade na entrega do produto, de qualidade global do produto e de certificação nas normas universais de qualidade, meio ambiente e segurança e saúde no trabalho. Por essa razão, periodicamente são realizadas auditorias internas e externas nessas empresas, com vistas a garantir os padrões de excelência requeridos pelo referido mercado. As auditorias internas são conduzidas pela própria organização, para análise crítica pela direção e para outros propósitos internos, como, por exemplo, para confirmar a eficácia do sistema de gestão ou para obter informações para a melhoria do sistema de gestão em vigor. As auditorias exte...
A auditoria das demonstrações contábeis envolve a obtenção e a avaliação de evidências, por meio de procedimentos de auditoria, para a emissão de uma opinião do auditor sobre as adequações dessas demonstrações. Sobre os procedimentos de auditoria, é INCORRETO afirmar:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Identifique abaixo as afirmativas verdadeiras ( V ) e as falsas ( F ), com base nas normas de auditoria.
( ) as formas de realizar uma auditoria, são definidas quanto a extensão dos trabalhos – a juízo do auditor, a profundidade dos exames e à tempestividade – podendo ser permanente ou eventual.
( ) O auditor não precisa considerar a relevância quando determinar a natureza, oportunidade e extensão dos procedimentos de auditoria, quando avaliar o efeito das distorções sobre os saldos, denominações e classificação das contas, e quando determinar a adequação da apresentação e da divulgação da informação contábil.
( ) O auditor, seja ele interno ou externo, público ou privado, deve seguir as normas de auditoria interna ou externa, quanto às definições dos objetivos d...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
No que se refere à extensão do trabalho de auditoria, aquela que compreende um conjunto específico de exames no qual não se aplicam todas as normas de auditoria, sendo utilizada nas circunstâncias em que seja inviável a realização da auditoria sobre todos os elementos componentes do patrimônio e sobre todas as operações do exercício auditado, especialmente em caráter de urgência, é denominada
“Os auditores devem ter bom conhecimento das técnicas e dos procedimentos de auditoria a fim de que possam obter evidências suficientes, adequadas, relevantes e em bases razoáveis para comprovar os achados e sustentar suas opiniões e conclusões” (NAT) NÃO é atributo das evidências:
Tendo em conta os “componentes do controle interno”, segundo o COSO Internal Control – Integrated Framework (2013), considere as seguintes assertivas.
I – O ambiente de controle é um conjunto de normas, processos e estruturas que fornece a base para a condução do controle interno por toda a organização.
II – A avaliação de riscos prescinde de um processo dinâmico e interativo para identificar e avaliar os riscos à avaliação dos objetivos. Esses riscos de não atingir os objetivos em toda a entidade não são considerados em relação às tolerâncias aos riscos estabelecidos.
III – A comunicação interna é o meio pelo qual as informações são transmitidas para a organização, fluindo em todas as direções da entidade. Ela permite que os funcionários recebam uma mensage...
Segundo o IIA (Institute of Internal Auditors), quem descreve a natureza da auditoria interna e fornece os critérios de qualidade contra os quais o desempenho desses serviços possa ser avaliado são:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
A norma profissional que trata da independência do auditor externo reconhece que a ameaça de familiaridade é especialmente relevante no contexto de auditoria de demonstrações contábeis, de modo que requer o rodízio do sócio do trabalho após o período de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As instituições financeiras devem utilizar o plano contábil das instituições do sistema financeiro nacional (COSIF) em conformidade com as normas do sistema financeiro e cada conta contábil tem definida sua função na contabilidade.
Considerando essa afirmação, assinale a alternativa que define a função da conta contábil:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
A norma profissional que trata da independência do auditor externo reconhece que a ameaça de familiaridade é especialmente relevante no contexto de auditoria de demonstrações contábeis, de modo que requer o rodízio do sócio do trabalho após o período de
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
A extensão de procedimento de auditoria é determinada após a consideração da materialidade, do risco avaliado e do grau de segurança, os quais o auditor planeja obter. Em geral, a extensão dos procedimentos de auditoria aumenta, à medida que
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
O auditor, após aceitar o trabalho, toma conhecimento que a administração impôs uma limitação ao alcance da auditoria, o que resultará na necessidade de uma opinião com ressalva ou abstenção em expressar uma opinião sobre as demonstrações contábeis. Neste caso, considerando a Resolução do CFC n. 1.232/2009, como, inicialmente, o auditor deve proceder?
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
O auditor deve exercer julgamento profissional ao planejar e executar a auditoria de demonstrações contábeis, e este exercício baseia-se nos fatos e nas circunstâncias conhecidos. Portanto, o julgamento profissional é necessário às decisões sobre
Banca:
Universidade Federal de Santa Catarina (UFSC)
Consiste num plano de ação detalhado, destinado a orientar o trabalho específico do auditor interno, permitindo-lhe complementá-lo quando circunstâncias imprevistas assim o recomendarem. Deve contemplar todas as informações disponíveis e necessárias ao desenvolvimento de cada trabalho a ser realizado, com o objetivo de determinar-lhe a extensão e profundidade, considerando a legislação específica, o resultado de auditorias anteriores e as normas do órgão ou setor que receberá a auditagem. Esse conceito refere-se:
A constatação de que o objeto em exame apresenta total condição de uso é um dos requisitos que devem ser atendidos quando aplicada a técnica de auditoria conhecida como
A equipe técnica de um determinado Tribunal de Contas deseja confirmar a correção do montante a pagar, registrado no Balanço Patrimonial de 31 de dezembro de 2013, ao fornecedor de gêneros alimentícios em uma das Prefeituras sujeitas à sua fiscali zação. A técnica de auditoria a ser aplicada para obter esta confirmação denomina-se
O aspecto da análise documental que deve ser atendido na verificação destinada a comprovar se o empenho da despesa foi emitido por autoridade competente denomina-se
Banca:
Universidade Federal de Santa Catarina (UFSC)
A análise da consistência tem por objetivo observar os dados de previsão e execução da receita e fixação e realização da despesa orçamentária, verificando o equilíbrio entre previsão inicial da receita e fixação inicial da despesa, a compatibilidade dos valores da receita e da despesa realizada com o Balanço Financeiro. Assinale a alternativa que apresenta um ponto específico para análise do Balanço Orçamentário em relação à realização da despesa.
Banca:
Universidade Federal de Santa Catarina (UFSC)
A aplicação dos procedimentos de auditoria deve ser realizada através de provas seletivas, testes e amostragens, em razão da complexidade e volume das operações. Marque a alternativa que apresenta os procedimentos técnicos básicos que devem ser considerados pelo auditor na aplicação dos testes de observância e substantivos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de indicadores de desempenho, julgue os itens subsequentes. Ao elaborar um indicador, um profissional que trabalha com a prestação de serviços voltada para o atendimento ao público deverá considerar, entre as variáveis necessárias à composição do indicador, a satisfação do cliente e a demanda atendida, que se vinculam, respectivamente, à qualidade e à quantidade.