A respeito da auditoria de sistemas, julgue os seguintes itens.
I Para a busca de usuários não autorizados e discrepâncias, um dos objetivos da auditoria de sistemas, é suficiente a realização de testes esporádicos e aleatórios, o que serve também para verificar se o sistema é pleno em segurança.
II Na auditoria de sistemas, verificam-se a segurança e a acurácia das informações geradas pelo sistema de informação, bem como a privacidade dos dados e das informações.
III São típicos da auditoria de sistemas os testes de segurança do sistema de informação contábil e de privacidade dos dados, que visam à salvaguarda dos ativos da empresa.
Assinale a opção correta.
Um empregado de determinada instituição bancária, que trabalhava no setor de compensação de cheques, depositava, habitualmente, um mesmo cheque em duas contas: na conta designada pelo depositante e na conta de um comparsa. Tal crédito possuía duas origens diferentes: uma da conta do emitente do cheque, e outra de uma conta contábil transitória, de natureza credora. Uma auditoria nos demonstrativos de controle operacional do sistema de compensação de cheques e nos registros contábeis da instituição bancária verificou saldo irregular na referida conta transitória e, a partir disso, foi detectada a fraude que vinha sendo praticada.
Com base nessas informações, é correto afirmar que o empregado realizava os registros
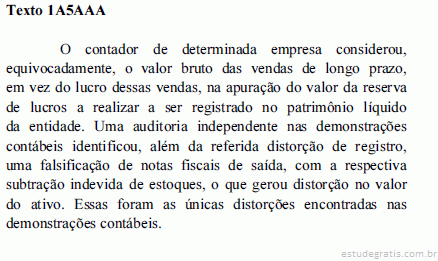
Relativamente aos estoques, um procedimento correto a ser adotado pelo auditor na situação apresentada no texto 1A5AAA consistiria em
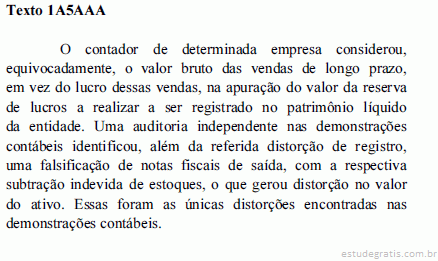
No que se refere aos procedimentos para a identificação da distorção na reserva de lucros a realizar, referida no texto 1A5AAA, assinale a opção correta.
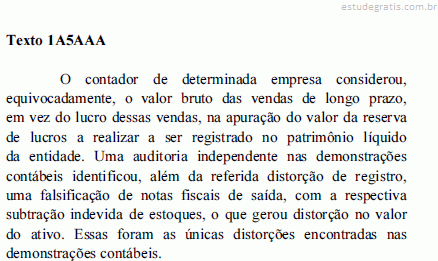
Na situação hipotética constante do texto 1A5AAA, o auditor Procedimentos analíticos compreendem avaliações de informações contábeis por meio de análise das relações plausíveis entre dados financeiros e não financeiros, bem como o exame necessário de flutuações ou relações identificadas que são inconsistentes com outras informações relevantes ou que diferem significativamente dos valores esperados.
Com relação a esses procedimentos, assinale a alternativa CORRETA.
Sobre os procedimentos de auditoria, quanto ao exame físico, analisar os itens abaixo:
I. O exame físico consiste na verificação in loco, permitindo ao auditor formar opinião quanto à existência física do objeto ou item a ser examinado.
II. O exame físico deve possuir as características do objeto ou item, tais como: a existência física, autenticidade, quantidade e qualidade.
III. O exame físico é utilizado por si só, ou seja, trata-se de um procedimento completo, não necessitando de outros exames complementares quando realizado, que permite ao auditor verificar se há correspondência nos registros do órgão ou entidade.
Está(ão) CORRETO(S):
Analise o texto abaixo:

Assinale a alternativa que completa corretamente a lacuna do texto.
Os procedimentos de auditoria para obter evidência de auditoria podem incluir diversos métodos.
Qual deles, sozinho, geralmente não fornece evidência de auditoria suficiente da ausência de distorção relevante no nível da afirmação nem da eficácia operacional dos controles?
Observe as seguintes afirmações:
I. Não se restringe aos assuntos financeiros, englobando também as áreas operacionais;
II. Os trabalhos devem ser planejados de modo a identificar erros e fraudes que ocasionem efeitos relevantes nas demonstrações contábeis;
III. Tem como objetivo o atendimento às necessidades e interesses da administração, tendo o seu escopo definido pela alta direção da empresa auditada;
IV. O exame está limitado principalmente aos aspectos financeiros. O enfoque está voltado para as demonstrações contábeis.
V. O auditor deve ser independente em relação à empresa auditada;
VI. O auditor deve ser independente em relação às atividades e às pessoas cujo trabalho está sobre o escopo, podendo pertencer ao quadro de funcionário...

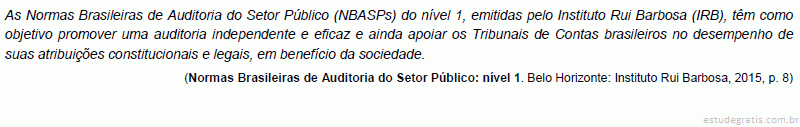
O documento mencionado, logo em seu início, estabelece princípios basilares para o funcionamento dos Tribunais de Contas brasileiros, dentre os quais:
Os serviços de avaliação, também denominados assurance, consistem em exames objetivos da evidência com o propósito de fornecer para a organização uma avaliação independente sobre os processos de governança, gerenciamento de riscos e controles.
Entre os trabalhos a seguir, o único que NÃO se considera um trabalho de assurance é:
O Tribunal de Contas, no julgamento dos demonstrativos relativos ao exercício financeiro de 2016, determinou que se realizasse uma auditoria do saldo "restos a pagar", por esse ter apresentado crescimento exagerado e progressivo nos últimos exercícios. A Controladoria Interna do órgão procedeu a inspeção do saldo, constatando as seguintes irregularidades:
I. na mesma rubrica "restos a pagar" estão evidenciados tanto notas fiscais com aceite, quanto empenhos não liquidados;
II. há empenhos dos exercícios de 2010, 2011, 2012, 2013, 2014, 2015 e 2016 integrando o saldo;
III. todos os pagamentos à conta da rubrica são realizados pelo setor responsável observando o procedimento de reconhecimento de dívida, ainda que a liquidação tenha ocorrido no exercício financei...
Analisando uma série de notas fiscais em processos relativos a adiantamentos de fundos, o servidor encarregado do controle interno lembrou-se de ter visto o nome do mesmo estabelecimento comercial em outro processo que já havia sido aprovado.
Ele procedeu à recuperação do processo no arquivo e, comparando documentos, pôde averiguar que se tratava da imagem do mesmo cupom fiscal juntado em duas prestações de contas.
Acerca dessa situação hipotética,
Fatores de risco para a ocorrência de fraude são pressões/incentivos, oportunidades ou atitudes/racionalizações que ocorrem naturalmente nos mercados, mas que acabam por favorecer o surgimento de distorções relevantes e intencionalmente causadas nas demonstrações contábeis.
A alternativa que contém, respectivamente, uma pressão/incentivo, uma oportunidade e uma atitude/racionalização reconhecidas nas normas como fatores de risco é:
A empresa Produz&Vende S.A. possui uma máquina em sua fábrica de produção, que foi comprada em 02/01/2014 por R$ 300.000,00. Sabe-se que a depreciação acumulada da máquina é de R$ 50.000,00. O valor justo da máquina em 31/12/2017 era de R$ 200.000,00, ao passo que os custos e despesas de venda foram estimados em 20% do valor justo. Seu valor em uso, correspondente ao Fluxo de Caixa Descontado era de R$ 255.000,00 na mesma data.
Com base nas informações, a empresa Produz&Vende S.A. ao analisar seus dados com relação ao valor recuperável dos ativos, deve
Durante um procedimento de auditoria da conta de Veículos, foi constatado que os juros decorrentes do financiamento para aquisição de um lote de veículos, que deveriam ter sido registrados como despesa do exercício, foram capitalizados.
Os testes que retratam a situação apresentada são:
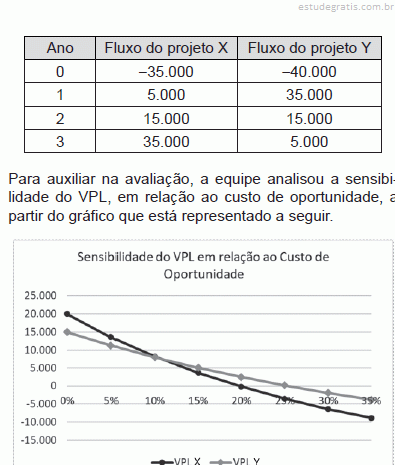
Uma equipe precisa decidir entre dois projetos mutuamente excludentes (X e Y), com prazo de três anos, cujos fluxos, em milhares de reais, estão mostrados a seguir:

Considerando-se que os projetos são mutuamente excludentes, e os VPLs são iguais para um CO aproximadamente igual a 10%, verifica-se que o(s) projeto(s)
Após detectar a possibilidade da existência de assinaturas falsas em autorizações de compras e de pagamentos em uma entidade, um auditor interno realizou procedimentos com o objetivo de verificar a autenticidade e legitimidade das transações suspeitas.
Esse procedimento é denominado
Com o objetivo de avaliar o funcionamento dos controles internos estabelecidos em uma entidade, um auditor interno passou uma semana acompanhando os procedimentos de separação, conferência, embalagem e expedição de mercadorias comercializadas pela empresa.
Esse procedimento é classificado como teste
Os testes de auditoria têm entre os seus objetivos a obtenção de evidências, as quais devem apresentar características específicas.
Quando se diz que a evidência é baseada em informação factual e convincente, de tal forma que uma pessoa prudente e informada possa entendê-la da mesma forma que o auditor interno, tem-se uma evidência
Os procedimentos de auditoria possibilitam ao auditor externo colher evidências e provas sobre as demonstrações contábeis da auditada. Se colhidas diretamente em fonte externa, oferecem maior grau de confiabilidade que as obtidas internamente.
Nesse contexto das provas externas, a obtenção de uma declaração formalizada de pessoa independente à auditada caracteriza a(o)