Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante a execução de seus trabalhos, tendo verificado não conformidades nos registros contábeis de entidade estatal, o auditor realizou entrevistas com os responsáveis da área, circularização, conciliação e revisão analítica.
Considerando essa situação hipotética e os múltiplos aspectos a ela relacionados, julgue os itens seguintes.
Na conciliação, o auditor deve realizar a retificação dos registros externos em função dos elementos disponíveis na área auditada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante a execução de seus trabalhos, tendo verificado não conformidades nos registros contábeis de entidade estatal, o auditor realizou entrevistas com os responsáveis da área, circularização, conciliação e revisão analítica.
Considerando essa situação hipotética e os múltiplos aspectos a ela relacionados, julgue os itens seguintes.
A circularização é a técnica utilizada para a obtenção de declaração formal e independente de partes internas da área auditada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante a execução de seus trabalhos, tendo verificado não conformidades nos registros contábeis de entidade estatal, o auditor realizou entrevistas com os responsáveis da área, circularização, conciliação e revisão analítica.
Considerando essa situação hipotética e os múltiplos aspectos a ela relacionados, julgue os itens seguintes.
A entrevista é técnica útil para a descoberta de novos fatos relacionados ao objeto da apuração e para a indicação de novos caminhos de investigação.
A matriz de planejamento é o papel de trabalho em que são registrados os passos e procedimentos a serem realizados na fase de execução para que o objetivo da auditoria seja alcançado. As opções a seguir listam funções da matriz de planejamento, à exceção de uma. Assinale-a.
O exame documental é a análise de documentos relacionados ao objeto da auditoria em busca de dados ou informações que poderão servir de subsídio ao planejamento da auditoria ou como evidências dos achados. Assinale a opção que indica as duas verificações que devem ser realizadas, obrigatoriamente.
A observação direta é uma técnica de coleta de dados ou informações que utiliza os sentidos na obtenção de determinados aspectos da realidade. Entre as formas mais utilizadas de observação direta está a observação identificada. Nessa forma de observação, o pesquisador
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O instrumento formal e técnico por intermédio do qual a equipe de auditoria comunica aos leitores o objetivo e as questões de auditoria, o escopo e as limitações de escopo, a metodologia utilizada, os achados de auditoria, as conclusões e as propostas de encaminhamento é denominado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os testes de auditoria que visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informações da entidade são denominados
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O pesquisador que, em auditoria, elabora plano de observação com base no conhecimento dos aspectos significativos para o alcance dos objetivos dessa atividade realiza a observação
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na auditoria, a técnica de obtenção de evidência documental que consiste na confirmação de informações obtidas junto ao auditado por parte de fontes externas à unidade auditada é denominada
Na execução de trabalhos de auditoria, quando há muitos dados e transações a serem examinados, é muito comum a seleção de uma amostra para exame.
A seleção procedida de forma que sempre haja um intervalo constante entre cada item selecionado, seja seleção direta na população ou por estratos, é denominada amostragem:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Suponha que, ao auditar determinada entidade, se descubra, dentre seus registros operacionais, que, no conjunto de demonstrações contábeis consta a informação de uma Receita de Vendas no valor de R$ 1.000.000; mas, na verdade, esse recebimento foi fruto do ganho de um processo judicial pela empresa. Esse fato configura um problema do ponto de vista de sua materialidade, em função
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos de auditoria, julgue os itens subsequentes. Situação hipotética: Na execução de procedimentos de controle interno, um auditor acompanhou os procedimentos adotados por um agente público municipal durante a execução de uma operação. Em seu relatório, o auditor descreveu os referidos procedimentos bem como analisou os riscos da ação executada pelo agente público. Assertiva: Nessa situação, conclui-se que o auditor realizou uma revisão analítica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos de auditoria, julgue os itens subsequentes. Inspeção consiste em verificar os registros das transações contábeis por meio da análise de documentos e ativos tangíveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos de auditoria, julgue os itens subsequentes. Situação hipotética: Um auditor refez os cálculos de uma planilha para a correção monetária de certa dívida municipal e, com o objetivo de averiguar as distorções encontradas, releu alguns documentos a fim de confirmar os termos que poderiam ter afetado os cálculos testados. Assertiva: Nessa situação, conclui-se que foi realizada uma revisão analítica para complementar as conclusões do auditor sobre a conferência do cálculo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos de auditoria, julgue os itens subsequentes. Entre os procedimentos de auditoria inclui-se o exame documental, o qual permite a análise de processos, atos formalizados e documentos avulsos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos de auditoria, julgue os itens subsequentes. É vedado ao auditor utilizar a indagação oral, mesmo com o uso de questionários e a realização de entrevistas com os funcionários da entidade auditada, para obter dados e informações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos objetivos e dos procedimentos do auditor na realização do seu trabalho, julgue os itens a seguir. A matriz de achados é instrumento útil para a execução de auditoria, porém não se trata de um item importante para subsidiar e nortear a elaboração do relatório de auditoria, porque não permite reunir, de forma estruturada, os principais elementos que constituirão os capítulos centrais do relatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao planejamento de auditoria, julgue os itens subsequentes, relativos às afirmações de auditoria. Ocorrência é a afirmação que direciona o auditor para verificar se os valores e outros dados relacionados a transações e eventos registrados foram adequadamente registrados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos objetivos e dos procedimentos do auditor na realização do seu trabalho, julgue os itens a seguir. A matriz de achados é um quadro com linhas e colunas para que o auditor possa elencar as constatações e informações durante a execução da auditoria, bem como as propostas de conclusões, recomendações e determinações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos objetivos e dos procedimentos do auditor na realização do seu trabalho, julgue os itens a seguir. O auditor, para tirar conclusões sobre a aplicação dos seus procedimentos, deverá considerar o conjunto de evidências observando se tal conjunto é suficiente e adequado; entretanto, em caso de análise quantitativa para conclusões em um relatório sem problemas a mencionar, sendo suficiente esse conjunto, a suficiência será dispensável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da auditoria de sistemas, julgue os seguintes itens.
I Para a busca de usuários não autorizados e discrepâncias, um dos objetivos da auditoria de sistemas, é suficiente a realização de testes esporádicos e aleatórios, o que serve também para verificar se o sistema é pleno em segurança.
II Na auditoria de sistemas, verificam-se a segurança e a acurácia das informações geradas pelo sistema de informação, bem como a privacidade dos dados e das informações.
III São típicos da auditoria de sistemas os testes de segurança do sistema de informação contábil e de privacidade dos dados, que visam à salvaguarda dos ativos da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um empregado de determinada instituição bancária, que trabalhava no setor de compensação de cheques, depositava, habitualmente, um mesmo cheque em duas contas: na conta designada pelo depositante e na conta de um comparsa. Tal crédito possuía duas origens diferentes: uma da conta do emitente do cheque, e outra de uma conta contábil transitória, de natureza credora. Uma auditoria nos demonstrativos de controle operacional do sistema de compensação de cheques e nos registros contábeis da instituição bancária verificou saldo irregular na referida conta transitória e, a partir disso, foi detectada a fraude que vinha sendo praticada.
Com base nessas informações, é correto afirmar que o empregado realizava os registros
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
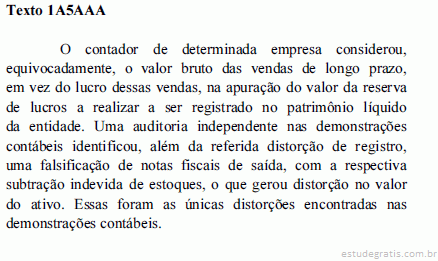
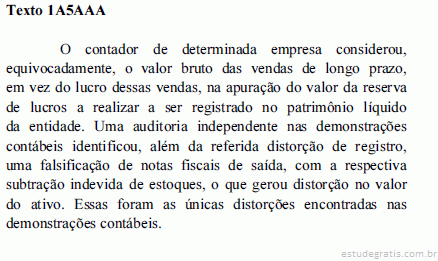
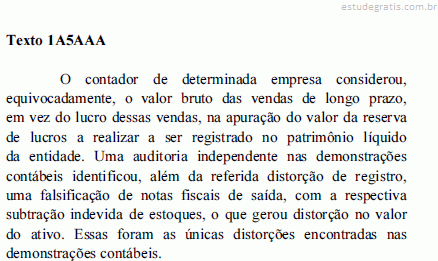
No que se refere aos procedimentos para a identificação da distorção na reserva de lucros a realizar, referida no texto 1A5AAA, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Cadeia de evidências composta por códigos, referências cruzadas e registros que conectam saldos de contas e outros resultados a dados originais de transações é denominada
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Se, depois de aceitar o trabalho, o auditor tomar conhecimento de que a administração impôs uma limitação ao alcance da auditoria, o auditor, imediatamente, deve
Os testes de auditoria analisam um elemento selecionado para determinar se um objetivo específico de auditoria foi ou não alcançado. Nesse sentido, o teste substantivo
O trabalho de auditoria deve ser documentado de modo a assegurar sua revisão e a manutenção das evidências obtidas, registrando-se todas as informações relevantes para dar suporte às conclusões e aos resultados da auditoria. Em geral, o auditor deve manter, respeitar e assegurar o sigilo das informações obtidas em razão do seu trabalho. Assinale a opção que indica quando o auditor deve divulgar, para terceiros, essas informações.
O exame documental é a análise de documentos relacionados ao objeto da auditoria, em busca de dados ou informações que poderão servir de subsídio ao planejamento da auditoria ou como evidências dos achados. Assinale a opção que apresenta o critério utilizado para restringir a amostra de documentos a serem analisados.
A técnica de auditoria onde o pesquisador observa de maneira espontânea os fatos que ocorrem no ambiente em estudo e procura registrar o máximo de ocorrências que interessam ao seu trabalho, evitando alterar o ambiente é conhecida como:
Uma entidade, para verificar a implementação de políticas públicas pela Administração, em relação aos princípios da eficácia, economicidade, eficiência, equidade e efetividade, deve adotar a Auditoria
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do controle interno no setor público federal, da auditoria interna e seus papéis de trabalho, julgue os itens a seguir. Se forem constatadas irregularidades em uma auditoria interna, o relatório final deverá ser emitido sem conhecimento ou interferência do auditado.
Amostragem, em auditoria, é a aplicação de procedimentos de auditoria em menos de 100% dos itens de uma população relevante para fins de auditoria. Acerca do uso da amostragem pelo auditor na execução de testes de controles e de detalhes, é correto afirmar que
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Procedimentos analíticos compreendem avaliações de informações contábeis por meio de análise das relações plausíveis entre dados financeiros e não financeiros, bem como o exame necessário de flutuações ou relações identificadas que são inconsistentes com outras informações relevantes ou que diferem significativamente dos valores esperados.
Com relação a esses procedimentos, assinale a alternativa CORRETA.
Um auditor examina as demonstrações contábeis e orienta seu trabalho a detectar e analisar situações significativas e anormais relevantes. Faz uso de índices econômico-financeiros (liquidez corrente, rentabilidade, entre outros) e, por vezes, compara com as demonstrações de anos anteriores. O auditor realiza:
Sobre os procedimentos de auditoria, quanto ao exame físico, analisar os itens abaixo:
I. O exame físico consiste na verificação in loco, permitindo ao auditor formar opinião quanto à existência física do objeto ou item a ser examinado.
II. O exame físico deve possuir as características do objeto ou item, tais como: a existência física, autenticidade, quantidade e qualidade.
III. O exame físico é utilizado por si só, ou seja, trata-se de um procedimento completo, não necessitando de outros exames complementares quando realizado, que permite ao auditor verificar se há correspondência nos registros do órgão ou entidade.
Considerando-se os dois tipos de testes de auditoria normalmente aplicados, assinalar a alternativa em que ambos os testes permitem ao auditor interno obter provas suficientes para fundamentar suas conclusões e recomendações:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A decisão sobre quais procedimentos de auditoria aplicar, incluindo a decisão sobre a utilização de procedimentos analíticos substantivos, baseia-se no julgamento do auditor sobre:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Os procedimentos de auditoria para obter evidência de auditoria podem incluir diversos métodos.
Qual deles, sozinho, geralmente não fornece evidência de auditoria suficiente da ausência de distorção relevante no nível da afirmação nem da eficácia operacional dos controles?
A Cia. Vermelha é controladora da Cia. Preta. A Cia. Vermelha é auditada pela Cia. V e a Cia. Preta é auditada pela Cia. P. Acerca do relatório do auditor em relação ao fato, assinale a afirmativa correta.
Assinale a opção que indica o critério que deve ser adotado na decisão quanto ao uso de abordagem de amostragem estatística ou não estatística no processo de auditoria de uma entidade.
A empresa A passou por processo de auditoria para o exercício de 2016. No relatório do auditor foi assinalado que houve impossibilidade de obter evidência de auditoria apropriada e suficiente. O relatório ainda detalhou que a disseminação dos efeitos sobre as demonstrações financeiras da entidade é relevante e generalizada. Com base no relatório emitido pelo auditor é correto afirmar que a empresa de auditoria deve:
O objetivo do auditor é definir e executar procedimentos de auditoria que permitam ao auditor conseguir evidência de auditoria apropriada e suficiente que lhe permitam obter conclusões razoáveis para fundamentar a sua opinião. Assinale a alternativa que não corresponde a um processo de obtenção de evidências de auditora:
A empresa A encerrou o seu exercício em 31/12/2017. A empresa contratada para auditar as demonstrações financeiras de 2017 da companhia concordou em emitir o seu relatório em 31/03/2018. Com relação ao período entre o encerramento do balanço e a publicação do relatório é correto afirmar que:
A empresa A efetuou uma venda de mercadoria para a empresa B. Ambas as empresas são controladas pela empresa C. Com relação aos saldos nas contas de resultado e de balanço na empresa A é correto afirmar que:
Marta é auditora e está envolvida atualmente em um projeto de auditoria de uma empresa de fabricação de alimentos. Ela ficou encarregada de verificar quais contas do balanço patrimonial podem contar saldos oriundos de estimativas contábeis. Ao reportar sobre tais contas é correto afirmar que Marta deve:
Almir é auditor e está trabalhando em uma auditoria de uma empresa industrial. Ele foi encarregado em estabelecer o tamanho de amostra do teste de detalhe da conta de duplicatas a receber. Ele primeiramente estabeleceu o tamanho da amostra sobre toda a população da conta. Em um segundo momento ele estratificou a população em função do tamanho monetário dos seus itens. Com relação ao resultado obtido e a correta fundamentação do resultado é correto afirmar que:
É exigido que o auditor realize uma análise sobre a capacidade da entidade auditada em continuar com as suas operações em um futuro previsível. Se o auditor concluir que a empresa não tem condições de continuar com as suas operações e, mesmo assim, a administração da companhia elaborar as demonstrações financeiras no pressuposto de continuidade operacional é correto afirmar que:
A avaliação dos controles internos da entidade auditada é de fundamental importância no processo de auditora. Assinale a alternativa que contém uma definição correta de controles internos:
É papel do auditor efetuar a definição de materialidade durante o planejamento de auditoria. Com relação à materialidade no processo de auditoria das demonstrações financeiras é incorreto afirmar que: