Um consultor analisou as demonstrações contábeis de diferentes sociedades empresárias, de modo a redigir um parecer sobre a situação contábil. Na análise, o consultor não efetuou ajustes relacionados ao impacto da inflação. A falta do ajuste provocou erros, principalmente em relação à análise
A Controladoria-Geral do Município, considerando a relevância e materialidade da matriz de riscos de auditoria, planeja uma operação na seção encarregada pelo arbitramento da receita tributável dos serviços da construção civil. Na atividade preparatória, levantou-se que há uma normatização interna que prevê:
I. Claramente os casos que serão objeto de arbitramento.
II. Segregação de funções.
III. Emprego de sistema informatizado que registra dados de segurança e alterações realizadas.
IV. Revisão independente por sorteio aleatório de autos de infração.
V. Manutenção de registros por 20 anos. Visitando o órgão, o auditor acompanhou o procedimento durante sua execução, atestando que, de fato, as normas vêm sendo seguidas, embora tenha deixado de ...
A Receita Federal do Brasil e a Secretaria Municipal de Fazenda, hipoteticamente, celebram convênio para compartilhamento de informações sujeitas a sigilo fiscal da declaração anual de imposto de renda. Sob os termos do convênio, é obrigatória a solicitação individualizada e motivada do dado a que se deseja ter acesso e haverá custo para sua disponibilização, uma vez que o serviço que assegura os termos do convênio é prestado com exclusividade pelo Serpro, de acordo com tabela de preços por ele praticada. Após o levantamento da base de dados de lançamentos fiscais do ITBI dos últimos cinco anos junto ao sistema da Secretaria de Fazenda, a Municipalidade avalia a possibilidade de confrontar tais registros com os imóveis declarados anualmente pelos proprietários à Fazenda Federal. O...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao relatório de auditoria, julgue os próximos itens. Antes da publicação do relatório de auditoria, o auditor deve certificar-se de que nele não haja informações submetidas a sigilo por meio de legislação específica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao relatório de auditoria, julgue os próximos itens. A concisão de um relatório de auditoria está relacionada à expressão de linguagem prática e positiva, com a demonstração da existência real e material da informação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao relatório de auditoria, julgue os próximos itens. O relatório de auditoria inclui introdução, objetivo, escopo, achados, manifestação da área auditada, conclusão e recomendações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinado auditor defrontou-se com evidências circunstanciais acerca de uma não conformidade na área auditada. Ele, então, elaborou matriz de seus achados de auditoria.
Com relação a essa situação hipotética e aos múltiplos aspectos a ela relacionados, julgue os itens a seguir.
A adequação da evidência da auditoria está relacionada à medida da quantidade da evidência, enquanto a suficiência da auditoria está associada à qualidade da evidência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante a execução de seus trabalhos, tendo verificado não conformidades nos registros contábeis de entidade estatal, o auditor realizou entrevistas com os responsáveis da área, circularização, conciliação e revisão analítica.
Considerando essa situação hipotética e os múltiplos aspectos a ela relacionados, julgue os itens seguintes.
Na revisão analítica, o auditor deve considerar a disponibilidade de informações, sua relevância, confiabilidade e comparabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante a execução de seus trabalhos, tendo verificado não conformidades nos registros contábeis de entidade estatal, o auditor realizou entrevistas com os responsáveis da área, circularização, conciliação e revisão analítica.
Considerando essa situação hipotética e os múltiplos aspectos a ela relacionados, julgue os itens seguintes.
Na conciliação, o auditor deve realizar a retificação dos registros externos em função dos elementos disponíveis na área auditada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante a execução de seus trabalhos, tendo verificado não conformidades nos registros contábeis de entidade estatal, o auditor realizou entrevistas com os responsáveis da área, circularização, conciliação e revisão analítica.
Considerando essa situação hipotética e os múltiplos aspectos a ela relacionados, julgue os itens seguintes.
A circularização é a técnica utilizada para a obtenção de declaração formal e independente de partes internas da área auditada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante a execução de seus trabalhos, tendo verificado não conformidades nos registros contábeis de entidade estatal, o auditor realizou entrevistas com os responsáveis da área, circularização, conciliação e revisão analítica.
Considerando essa situação hipotética e os múltiplos aspectos a ela relacionados, julgue os itens seguintes.
A entrevista é técnica útil para a descoberta de novos fatos relacionados ao objeto da apuração e para a indicação de novos caminhos de investigação.
A matriz de planejamento é o papel de trabalho em que são registrados os passos e procedimentos a serem realizados na fase de execução para que o objetivo da auditoria seja alcançado. As opções a seguir listam funções da matriz de planejamento, à exceção de uma. Assinale-a.
O exame documental é a análise de documentos relacionados ao objeto da auditoria em busca de dados ou informações que poderão servir de subsídio ao planejamento da auditoria ou como evidências dos achados. Assinale a opção que indica as duas verificações que devem ser realizadas, obrigatoriamente.
A observação direta é uma técnica de coleta de dados ou informações que utiliza os sentidos na obtenção de determinados aspectos da realidade. Entre as formas mais utilizadas de observação direta está a observação identificada. Nessa forma de observação, o pesquisador
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O instrumento formal e técnico por intermédio do qual a equipe de auditoria comunica aos leitores o objetivo e as questões de auditoria, o escopo e as limitações de escopo, a metodologia utilizada, os achados de auditoria, as conclusões e as propostas de encaminhamento é denominado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os testes de auditoria que visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informações da entidade são denominados
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O pesquisador que, em auditoria, elabora plano de observação com base no conhecimento dos aspectos significativos para o alcance dos objetivos dessa atividade realiza a observação
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na auditoria, a técnica de obtenção de evidência documental que consiste na confirmação de informações obtidas junto ao auditado por parte de fontes externas à unidade auditada é denominada
Na execução de trabalhos de auditoria, quando há muitos dados e transações a serem examinados, é muito comum a seleção de uma amostra para exame.
A seleção procedida de forma que sempre haja um intervalo constante entre cada item selecionado, seja seleção direta na população ou por estratos, é denominada amostragem:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Suponha que, ao auditar determinada entidade, se descubra, dentre seus registros operacionais, que, no conjunto de demonstrações contábeis consta a informação de uma Receita de Vendas no valor de R$ 1.000.000; mas, na verdade, esse recebimento foi fruto do ganho de um processo judicial pela empresa. Esse fato configura um problema do ponto de vista de sua materialidade, em função
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos de auditoria, julgue os itens subsequentes. Situação hipotética: Na execução de procedimentos de controle interno, um auditor acompanhou os procedimentos adotados por um agente público municipal durante a execução de uma operação. Em seu relatório, o auditor descreveu os referidos procedimentos bem como analisou os riscos da ação executada pelo agente público. Assertiva: Nessa situação, conclui-se que o auditor realizou uma revisão analítica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos de auditoria, julgue os itens subsequentes. Inspeção consiste em verificar os registros das transações contábeis por meio da análise de documentos e ativos tangíveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos de auditoria, julgue os itens subsequentes. Situação hipotética: Um auditor refez os cálculos de uma planilha para a correção monetária de certa dívida municipal e, com o objetivo de averiguar as distorções encontradas, releu alguns documentos a fim de confirmar os termos que poderiam ter afetado os cálculos testados. Assertiva: Nessa situação, conclui-se que foi realizada uma revisão analítica para complementar as conclusões do auditor sobre a conferência do cálculo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos de auditoria, julgue os itens subsequentes. Entre os procedimentos de auditoria inclui-se o exame documental, o qual permite a análise de processos, atos formalizados e documentos avulsos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos de auditoria, julgue os itens subsequentes. É vedado ao auditor utilizar a indagação oral, mesmo com o uso de questionários e a realização de entrevistas com os funcionários da entidade auditada, para obter dados e informações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos objetivos e dos procedimentos do auditor na realização do seu trabalho, julgue os itens a seguir. A matriz de achados é instrumento útil para a execução de auditoria, porém não se trata de um item importante para subsidiar e nortear a elaboração do relatório de auditoria, porque não permite reunir, de forma estruturada, os principais elementos que constituirão os capítulos centrais do relatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao planejamento de auditoria, julgue os itens subsequentes, relativos às afirmações de auditoria. Ocorrência é a afirmação que direciona o auditor para verificar se os valores e outros dados relacionados a transações e eventos registrados foram adequadamente registrados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos objetivos e dos procedimentos do auditor na realização do seu trabalho, julgue os itens a seguir. A matriz de achados é um quadro com linhas e colunas para que o auditor possa elencar as constatações e informações durante a execução da auditoria, bem como as propostas de conclusões, recomendações e determinações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos objetivos e dos procedimentos do auditor na realização do seu trabalho, julgue os itens a seguir. O auditor, para tirar conclusões sobre a aplicação dos seus procedimentos, deverá considerar o conjunto de evidências observando se tal conjunto é suficiente e adequado; entretanto, em caso de análise quantitativa para conclusões em um relatório sem problemas a mencionar, sendo suficiente esse conjunto, a suficiência será dispensável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da auditoria de sistemas, julgue os seguintes itens.
I Para a busca de usuários não autorizados e discrepâncias, um dos objetivos da auditoria de sistemas, é suficiente a realização de testes esporádicos e aleatórios, o que serve também para verificar se o sistema é pleno em segurança.
II Na auditoria de sistemas, verificam-se a segurança e a acurácia das informações geradas pelo sistema de informação, bem como a privacidade dos dados e das informações.
III São típicos da auditoria de sistemas os testes de segurança do sistema de informação contábil e de privacidade dos dados, que visam à salvaguarda dos ativos da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um empregado de determinada instituição bancária, que trabalhava no setor de compensação de cheques, depositava, habitualmente, um mesmo cheque em duas contas: na conta designada pelo depositante e na conta de um comparsa. Tal crédito possuía duas origens diferentes: uma da conta do emitente do cheque, e outra de uma conta contábil transitória, de natureza credora. Uma auditoria nos demonstrativos de controle operacional do sistema de compensação de cheques e nos registros contábeis da instituição bancária verificou saldo irregular na referida conta transitória e, a partir disso, foi detectada a fraude que vinha sendo praticada.
Com base nessas informações, é correto afirmar que o empregado realizava os registros
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos procedimentos para a identificação da distorção na reserva de lucros a realizar, referida no texto 1A5AAA, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Cadeia de evidências composta por códigos, referências cruzadas e registros que conectam saldos de contas e outros resultados a dados originais de transações é denominada
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Se, depois de aceitar o trabalho, o auditor tomar conhecimento de que a administração impôs uma limitação ao alcance da auditoria, o auditor, imediatamente, deve
Os testes de auditoria analisam um elemento selecionado para determinar se um objetivo específico de auditoria foi ou não alcançado. Nesse sentido, o teste substantivo
O trabalho de auditoria deve ser documentado de modo a assegurar sua revisão e a manutenção das evidências obtidas, registrando-se todas as informações relevantes para dar suporte às conclusões e aos resultados da auditoria. Em geral, o auditor deve manter, respeitar e assegurar o sigilo das informações obtidas em razão do seu trabalho. Assinale a opção que indica quando o auditor deve divulgar, para terceiros, essas informações.
O exame documental é a análise de documentos relacionados ao objeto da auditoria, em busca de dados ou informações que poderão servir de subsídio ao planejamento da auditoria ou como evidências dos achados. Assinale a opção que apresenta o critério utilizado para restringir a amostra de documentos a serem analisados.
A técnica de auditoria onde o pesquisador observa de maneira espontânea os fatos que ocorrem no ambiente em estudo e procura registrar o máximo de ocorrências que interessam ao seu trabalho, evitando alterar o ambiente é conhecida como:
Uma entidade, para verificar a implementação de políticas públicas pela Administração, em relação aos princípios da eficácia, economicidade, eficiência, equidade e efetividade, deve adotar a Auditoria
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do controle interno no setor público federal, da auditoria interna e seus papéis de trabalho, julgue os itens a seguir. Se forem constatadas irregularidades em uma auditoria interna, o relatório final deverá ser emitido sem conhecimento ou interferência do auditado.

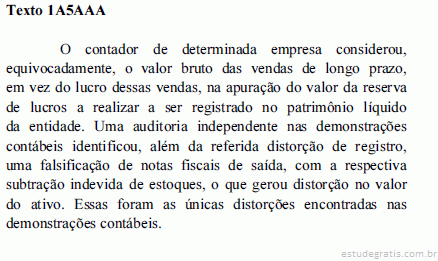 Relativamente aos estoques, um procedimento correto a ser adotado pelo auditor na situação apresentada no texto 1A5AAA consistiria em
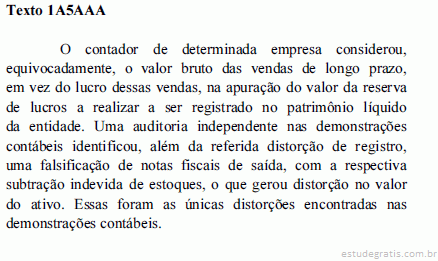 No que se refere aos procedimentos para a identificação da distorção na reserva de lucros a realizar, referida no texto 1A5AAA, assinale a opção correta.
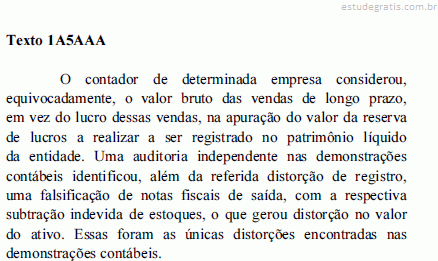 Na situação hipotética constante do texto 1A5AAA, o auditor