161 Q66653
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
É fundamental que o programa de auditoria contemple procedimentos que possibilitem ao auditor verificar se os itens contabilizados estão apresentados corretamente nas demonstrações financeiras. A respeito do programa de auditoria que fundamenta o parecer do auditor, assinale a opção correta.
162 Q66651
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da utilização da amostragem na execução dos trabalhos de auditoria, assinale a opção correta.
163 Q66648
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à auditoria integral, assinale a opção correta.
164 Q66646
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Assinale a opção correta em relação aos conceitos, à aplicação e ao papel da auditoria.
165 Q66639
Auditoria
Ano: 2014
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O relatório é o coroamento do trabalho de auditoria, pois é por meio dele que o auditor informa às pessoas a quem se dirige as seguintes informações, EXCETO:
166 Q66636
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Analise os itens abaixo:

* Constatação de que as transações comunicadas/ registradas realmente tenham ocorrido.

* Obtenção de evidências de que não existam transações além daquelas registradas/ demonstradas. 

* Obtenção de evidências de que os interessados naquele registro/comunicação tenham obtido as informações na sua totalidade. 

* Verificação se os itens que compõem determinada transação/registro tenham sido avaliados e aferidos corretamente. 

* Constatação de que as transações/registros tenham sido corretamente divulgados.

Os itens listados referem-se a que tipo de testes auditoria?

167 Q66633
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
No processo de auditoria podem ocorrer situações de novos fatos chegarem ao conhecimento do auditor independente, mesmo após a data do seu relatório, porém antes da data de divulgação das demonstrações contábeis.

Analise as afirmativas abaixo em relação ao assunto:

1. O auditor independente não tem nenhuma obrigação em relação às demonstrações contábeis após a data do seu relatório.

2. O auditor independente tem a obrigação de determinar se as demonstrações contábeis precisam ser alteradas e, caso afirmativo, deve indagar como a administração pretende tratar o assunto nas demonstrações contábeis.

3. Caso a administração altere as demonstrações contábeis, em função da determinação do auditor independente, este deve fornecer novo relatório de auditoria sobre as demonst...
168 Q66630
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Analise as definições abaixo:

1. Risco de que um saldo inadequado de uma conta não seja detectado oportunamente. Mesmo que os controles internos sejam eficientes há sempre a possibilidade de alguma falha humana.

2. Risco de que o auditor não identifique uma distorção relevante existente. Mesmo tendo estabelecido de forma apropriada a natureza, a época e a extensão dos testes, há uma distorção relevante existente.

3. Probabilidade de ocorrência de anomalias, irregularidades ou erros significativos, que depende da atividade desenvolvida e da complexidade das operações. Depende também da competência e da integridade das estruturas de gestão.

Assinale a alternativa que identifica corretamente os tipos de riscos de auditoria.

169 Q66628
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Analise as afirmativas abaixo a respeito da responsabilidade da administração da entidade em relação às demonstrações contábeis que estão sendo auditadas.

1. A administração reconhece que a elaboração das demonstrações contábeis de forma adequada é de sua responsabilidade.

2. A administração entende que não se exime da sua responsabilidade quando as demonstrações contábeis são auditadas de acordo com as normas de auditoria aprovadas pelo Conselho Federal de Contabilidade (CFC).

3. A administração da entidade deve dar amplo e irrestrito acesso aos auditores que estão auditando as demonstrações contábeis, exceto os relativos à auditoria corrente.

4. A administração é responsável pelo sistema de controle interno, que é base para o processo de auditoria.

Assinale a...
170 Q66625
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Na definição da amostra de auditoria, o auditor deve considerar as características da população e a finalidade do procedimento de auditoria aplicável. Nessas condições o auditor, ao determinar o tamanho de amostra, deve reduzir o risco de amostragem a um nível mínimo aceitável. Assinale a alternativa que identifica corretamente essa redução de risco.
171 Q66622
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A Cia. Metropolitana de Assuntos da Ilha S/A (CIMAI) registrou em 01/01/2013 a compra de uma máquina pelo valor total de R$200.000, já incluídas as despesas de montagem e com vida útil estimada em 10 anos. Em 01/01/2014, o contador responsável pela CIMAI soube, por meio de pesquisa, que o valor de mercado dessa mesma máquina era de R$120.000. Quando da auditoria, o valor contábil apresentado era de R$180.000. Em relação a esse bem, você como auditor deve recomendar:
172 Q66620
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Analise as afirmativas abaixo sobre amostragem em auditoria.

1. A amostragem de auditoria permite que o auditor obtenha e avalie a evidência de auditoria em relação a algumas características dos itens selecionados de modo a concluir, ou ajudar a concluir, sobre a população da qual a amostra é retirada.

2. A amostragem em auditoria pode ser aplicada usando tanto a abordagem de amostragem não estatística como a estatística.

3. O uso da teoria das probabilidades para avaliar os resultados das amostras, incluindo a mensuração do risco de amostragem, não pode ser considerado amostragem estatística.

4. A seleção aleatória dos itens da amostra pode ser considerada amostragem estatística.

Assinale a alternativa que indica todas as afirmativas corretas.
173 Q66617
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Quando da imobilização de um bem existem custos que podem ser reconhecidos. Assinale a alternativa que identifica corretamente esses custos.
174 Q66615
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a métodos, técnicas e procedimentos de auditoria, julgue os itens subsecutivos. O pedido de confirmação positivo, considerado uma evidência de qualidade melhor que o negativo, é mais indicado para as contas de clientes e fornecedores cujo saldo seja de grande valor ou que apresentem maiores indícios de erros.
175 Q66611
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à auditoria interna, auditoria no setor público e relatórios de auditoria, julgue os seguintes itens. Entre os objetos da auditoria governamental no DF que objetiva examinar a regularidade e avaliar a eficiência da gestão administrativa e dos resultados alcançados, incluem-se a arrecadação e a restituição dos tributos de competência própria dos estados e municípios.
176 Q66609
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à auditoria interna, auditoria no setor público e relatórios de auditoria, julgue os seguintes itens. O planejamento dos trabalhos da auditoria interna deve contemplar, entre outros fatores, o concurso de especialistas, para quem as responsabilidades são inteiramente transferidas.
177 Q66607
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à auditoria interna, auditoria no setor público e relatórios de auditoria, julgue os seguintes itens. Situações de não conformidade, que podem ocorrer sob a forma de impropriedade — quando não há transgressão a normas legais — ou irregularidade — caso em que além de haver transgressão a normas legais, há perdas quantificáveis, configuradoras de dolo ou má-fé —, devem ser evidenciadas em relatório de auditoria governamental.
178 Q66605
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das normas de auditoria governamental estabelecidas pela INTOSAI (International Organization of Supreme Audit Institutions) e pelo TCDF, julgue os itens a seguir. Com a finalidade de manter a independência dos trabalhos de auditoria, as informações acerca do objeto da auditoria devem ser obtidas pelo auditor sem a colaboração da administração do órgão ou projeto a ser auditado ou daqueles encarregados de sua governança.
179 Q66603
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das normas de auditoria governamental estabelecidas pela INTOSAI (International Organization of Supreme Audit Institutions) e pelo TCDF, julgue os itens a seguir. A auditoria interna consiste na realização de atividades estabelecidas ou providas como um serviço direcionado à entidade e inclui, entre outros, o exame, a avaliação e o monitoramento da adequação e efetividade dos controles internos.
180 Q66600
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das normas de auditoria governamental estabelecidas pela INTOSAI (International Organization of Supreme Audit Institutions) e pelo TCDF, julgue os itens a seguir. É responsabilidade dos tribunais de contas garantir que todas as pessoas físicas ou jurídicas encarregadas da administração de bens ou valores públicos prestem contas dos recursos utilizados nos prazos e nas condições estabelecidas por lei.
181 Q66598
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das normas de auditoria governamental estabelecidas pela INTOSAI (International Organization of Supreme Audit Institutions) e pelo TCDF, julgue os itens a seguir. Quando, em um parecer de auditoria, se fizer referência à economicidade de determinada aquisição de bens ou serviços realizada por órgão público, se estará referindo à oportunidade de redução de custos na compra auditada, mantendo-se um nível adequado de qualidade.
182 Q66565
Auditoria
Ano: 2014
Banca: Universidade Federal do Goiás (UFGO)
As informações utilizadas pelo auditor para fundamentar as conclusões em que se baseia a sua opinião são denominadas
183 Q66563
Auditoria
Ano: 2014
Banca: Universidade Federal do Goiás (UFGO)
O auditor deve montar a documentação em arquivo e completar o processo administrativo de montagem do arquivo final de auditoria tempestivamente após a
184 Q66560
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Relacione corretamente as colunas 1 e 2 abaixo:

Coluna 1 Parecer do auditor

parecer adverso. parecer com abstenção de opinião. parecer com ressalva. parecer sem ressalva.

Coluna 2 Natureza da opinião

( ) Indica que o auditor está convencido de que as demonstrações contábeis foram elaboradas consoante as disposições.

( ) É emitido quando o auditor conclui que o efeito de qualquer discordância ou restrição na extensão de um trabalho não é de tal magnitude que requeira parecer adverso ou abstenção de opinião.

( ) O auditor emite opinião de que as demonstrações contábeis não estão adequadamente representadas, nas datas e nos períodos indicados.

( ) É aquele em que o auditor deixa de emitir opinião sobre ...

185 Q66557
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta a composição do patrimônio público.
186 Q66555
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta sequenciamento para realização do teste para subavaliação.
187 Q66553
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta o método para selecionar amostragem de seleção sistemática.
188 Q66551
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta a determinação da amostra quanto ao tamanho.
189 Q66549
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta a codificação dos papéis de trabalhos correspondente aos grupos de contas de empresas Industriais e Comerciais no Grupo do Ativo.
190 Q66547
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que não apresenta uma das finalidades dos papéis de trabalhos.
191 Q66545
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta o campo de aplicação das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP).
192 Q66542
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta o objetivo da auditoria independente.
193 Q66539
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta os procedimentos de auditoria.
194 Q66537
Auditoria
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta o(s) órgão(s) que regulamentam e fiscalizam auditoria independente no Brasil.
195 Q66496
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos tipos e modalidades de auditoria no setor público, julgue os itens a seguir. Por meio da auditoria operacional preveem-se os obstáculos ao desempenho da missão institucional da entidade, uma vez que se atua em tempo real sobre os atos efetivos da entidade.
196 Q66494
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos tipos e modalidades de auditoria no setor público, julgue os itens a seguir. Um dos objetivos da auditoria contábil é emitir opinião acerca da adequação e da fidedignidade das demonstrações financeiras quanto à aplicação, por parte das entidades públicas executoras, de recursos externos oriundos de projetos celebrados com organismos internacionais.
197 Q66492
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
O auditor, no processo de avaliação de risco da entidade, deve buscar entender se a entidade tem processo para os casos listados a seguir, à exceção de um. Assinale-o.
198 Q66489
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
O procedimento de auditoria planejado para avaliar a efetividade operacional dos controles na prevenção ou detecção e na correção de distorções relevantes no nível de afirmações, é denominado
199 Q66486
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
A respeito da evidência de auditoria, assinale a afirmativa incorreta.
200 Q66485
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
As alternativas a seguir apresentam exemplos de método utilizado pelo auditor para selecionar amostras, à exceção de uma. Assinale-a.
201 Q66482
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Assinale a alternativa que apresenta uma finalidade do controle interno.
202 Q66480
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Assinale a alternativa que indica a auditoria que, com a finalidade de aperfeiçoar a gestão pública, promove o exame independente e objetivo da economicidade, eficiência, eficácia e efetividade de organizações, programas e atividades governamentais.
203 Q66478
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Assinale a alternativa que completa corretamente a lacuna do fragmento a seguir As informações utilizadas pelo auditor para chegar às conclusões em que se fundamenta sua opinião define _____.
204 Q66475
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
A determinação da materialidade para o planejamento envolve o exercício de julgamento profissional. Aplica-se frequentemente uma porcentagem a um referencial selecionado como ponto de partida para determinar a materialidade para as demonstrações contábeis como um todo. Os fatores que podem afetar a identificação de referencial apropriado incluem
205 Q66472
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
O auditor, ao realizar uma auditoria, exerce julgamento sobre a magnitude das distorções que são consideradas relevantes. Esses julgamentos fornecem a base para
206 Q66470
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Exemplos de políticas e de procedimentos que uma entidade pode implementar para auxiliar na prevenção e detecção de não conformidade com leis e regulamentos estão listados a seguir, à exceção de um. Assinale-o.
207 Q66469
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Assinale a alternativa que indica a finalidade para a qual é usada a documentação de auditoria.
208 Q66465
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
A respeito da Auditoria Independente, analise as afirmativas a seguir. I. A opinião do auditor expressa se as demonstrações contábeis estão apresentadas adequadamente, em todos os aspectos relevantes, em conformidade com a estrutura de relatório financeiro. II. A auditoria conduzida em conformidade com as normas de auditoria e as exigências éticas relevantes capacita o auditor a formar opinião sobre as demonstrações contábeis. III. A auditoria em conformidade com as normas de auditoria é conduzida com base na premissa de que a administração e, quando apropriado, os responsáveis pela governança têm conhecimento de certas responsabilidades que são fundamentais para a condução da auditoria. Assinale:
209 Q66432
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)

Durante um trabalho de auditoria, um auditor examinou um conjunto de instrumentos financeiros de uma entidade, para os quais não foram apresentadas as análises de riscos. O auditor considerou o fato relevante devido ao montante de recursos envolvidos, de forma que o desfecho das operações com instrumentos financeiros pode afetar significativamente a posição patrimonial e financeira da entidade.

Como não houve certeza quanto ao desfecho das operações, o auditor deve emitir um parecer

210 Q66430
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)

A opinião do auditor precisa estar fundamentada em fatos comprovados, evidências factuais e informações irrefutáveis. Considere um auditor que precisa certificar-se de (i) informações relativas a empréstimos contraídos pela entidade auditada, tais como: valores amortizados, atualização monetária e juros e (ii) precisão dos valores apresentados de equivalência patrimonial sobre os investimentos.

Esse auditor deve recorrer, respectivamente, às técnicas de

211 Q66426
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)

Nos procedimentos de auditoria interna, são feitos os testes de observância para se obter uma razoável margem de segurança de que os controles internos estão sendo adotados e funcionando de acordo com as normas estabelecidas pela Administração.

Nesse contexto, numa auditoria interna, a verificação de registros, documentos e ativos tangíveis indica a aplicação do procedimento da

212 Q66376
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
A determinação de materialidade para execução de testes:
213 Q66374
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
A administração da empresa Elevação S.A. restringiu a alteração das demonstrações contábeis aos efeitos do evento subsequente que causou a alteração. A legislação vigente, à qual a empresa está subordinada, não proíbe a empresa de proceder desta forma. Nesta situação, o auditor deve alterar o relatório de auditoria para:
214 Q66372
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
O auditor independente, ao utilizar o trabalho específico dos auditores internos, deve
215 Q66369
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
É permitido ao auditor externo, durante o processo final de montagem dos arquivos da auditoria concluída, modificar os documentos de auditoria. Não se inclui como modificação possível
216 Q66366
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
A empresa Orion S.A. realizou a contagem de seus estoques (inventário físico), em 31 de outubro de 2013. O auditor foi contratado para realizar a auditoria das Demonstrações Contábeis de 31 de dezembro de 2013. Em relação ao inventário, deve o auditor:
217 Q66364
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
São características do auditor experiente possuir experiência prática de auditoria e conhecimento razoável de:
218 Q66360
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
A eficiência da auditoria na definição e utilização da amostra pode ser melhorada se o auditor:
219 Q66359
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
No relatório de auditoria, deve ser divulgado que os procedimentos selecionados dependem do julgamento do auditor, incluindo a:
220 Q66358
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
É correto afirmar que:

1. a firma de auditoria tem por obrigação estabelecer e manter sistema de controle de qualidade para obter segurança razoável que a firma e seu pessoal cumprem com as normas profissionais e técnicas e as exigências legais e regulatórias aplicáveis.

2. a firma de auditoria deve estabelecer e manter sistema de controle de qualidade para obter segurança razoável que os relatórios emitidos pela firma ou pelos sócios do trabalho são apropriados nas circunstâncias.

3. o objetivo do auditor é implementar procedimentos de controle de qualidade no nível do trabalho que forneçam ao auditor segurança razoável de que a auditoria está de acordo com normas profissionais e técnicas e exigências legais e regulatórias aplicáveis.
221 Q66357
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
Em relação às estimativas contábeis realizadas pela empresa auditada, o auditor independente deve:
222 Q66172
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Nos procedimentos de auditoria, um dos objetivos da inspeção física de itens registrados no ativo imobilizado é verificar:
223 Q66170
Auditoria
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
De acordo com as Normas Internacionais para a Prática Profissional de Auditoria Interna, emitidas pelo Institute of Internal Auditors (IIA), a atividade de auditoria interna deve ser independente e a independência dentro da organização se alcança de forma efetiva quando o executivo chefe de auditoria se reporta funcionalmente ao conselho.

Um exemplo de reporte funcional ao Conselho que está dissociado da independência organizacional da auditoria interna é a aprovação:
224 Q66168
Auditoria
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
Os procedimentos de auditoria interna constituem exames e investigações que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade. Para tanto, pode aplicar testes que visam tanto a obtenção de razoável segurança de que os controles internos estabelecidos pela administração estão em efetivo funcionamento, como a obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelo sistema de informação da entidade. Esses testes são denominados, respectivamente,
225 Q66165
Auditoria
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
O planejamento da auditoria interna compreende os exames preliminares das áreas, atividades, produtos e processos para definir a amplitude e a época do trabalho a ser realizado de acordo com as diretrizes estabelecidas pela administração da entidade. O que deve ser estruturado de forma a servir como guia e meio de controle de execução de trabalho, devendo ser revisado e atualizado sempre que as circunstâncias exigirem, é o
226 Q66111
Auditoria
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)

Os trabalhos de auditoria interna devem ter por objetivo a obtenção de informação que:

I. seja factual e convincente, de tal forma que uma pessoa prudente e informada possa entendê-la da mesma forma que o auditor interno.

II. sendo confiável, propicie a melhor evidência alcançável, por meio do uso apropriado das técnicas de Auditoria Interna.

III. de suporte às conclusões e às recomendações da Auditoria Interna.

IV. auxilie a entidade a atingir suas metas.

Essas informações são denominadas, respectivamente,

227 Q66108
Auditoria
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
A auditoria interna pode ser exercida nas pessoas jurídicas de direito público, interno ou externo, e de direito privado, incluindo, dessa forma, o Metrô, e compreende, dentre outros, o gerenciamento de riscos. A avaliação dos riscos de auditoria, seja pelo volume ou complexidade das transações e operações, deve ser feita
228 Q66105
Auditoria
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
Dois analistas de desenvolvimento de gestão foram incumbidos de fazer exames de auditoria interna nos registros realizados pelo setor de contabilidade do Metrô, em 2013. Em razão do volume de informações, utilizaram técnica de auditoria para a seleção de itens que deverão ser testados, representando o todo a ser auditado. Essa técnica utilizada é denominada
229 Q66056
Auditoria
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
O auditor verificou a existência de irregularidades que necessitam de providências imediatas da administração da entidade auditada, não sendo possível aguardar o final dos exames. Nesse caso, o auditor deve emitir
230 Q66053
Auditoria
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
Os riscos de auditoria interna estão relacionados à possibilidade do auditor não atingir, de forma satisfatória, os objetivos dos trabalhos. A avaliação desses riscos deve ser feita na fase de planejamento e considerar a
231 Q66050
Auditoria
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
O auditor verificou que houve ato intencional de omissão de informação por parte de funcionários da entidade auditada. Essa situação obrigou-o a assessorar a administração, informando-a, por escrito e de maneira reservada, uma vez que, nos termos da Resolução CFC 986/2003, trata-se de
232 Q66048
Auditoria
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
Durante a auditoria, a equipe técnica responsável teve dúvida quanto à segurança de que os controles internos estabelecidos pela administração estão em efetivo funcionamento, inclusive quanto ao seu cumprimento pelos funcionários e administradores da entidade. Para a solução desse problema, é necessária a aplicação de testes
233 Q66044
Auditoria
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
Um auditor, ao final dos seus trabalhos, reviu as informações consignadas nos papéis de trabalho e concluiu que as informações coletadas eram confiáveis e proporcionaram a melhor evidência alcançável por meio das técnicas que utilizou. Essas informações são classificadas como
234 Q66014
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O auditor médico, para desenvolver suas atividades profissionais, necessita de um conjunto de elementos classificados como ferramentas de trabalho, elementos indispensáveis para o bom desenvolvimento da tarefa.

Não pode um auditor realizar sua atividade em toda sua plenitude se não conhecer:
235 Q66011
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O auditor médico tem funções importantes no processo e atua como orientador, participando como elemento habilitado a orientar o cumprimento das normas acordadas nos contratos firmados, entre as partes:
236 Q66009
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O Auditor tem como atribuição subsidiar os setores de análise com informações relevantes para o correto pagamento das contas determinando:
237 Q66007
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Dentre o elenco de atribuições e tarefas que o cargo de médico auditor podemos destacar:
238 Q66004
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A competência para o exercício da função de médico auditor consiste em diversas obrigações, com exceção de:
239 Q66001
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Caracteriza-se como atividade primordial do exercício da função do médico auditor, exigir conhecimento técnico pleno e integrado da profissão. Em relação ao tema, analise as afirmativas abaixo:

I. É vedado ao médico auditor realizar anotações no prontuário do paciente.

II. Havendo indícios de ilícito ético, o médico, na função de auditor, obriga-se a comunicá-los ao Conselho Regional de Medicina.

III. É vedado ao médico auditor solicitar por escrito ao médico assistente, os esclarecimentos necessários ao exercício de suas atividades.

Assinale:
240 Q65999
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A auditoria em serviços de saúde constitui-se, atualmente, em atividade de grande importância para as instituições de saúde, gerando resultados positivos. Dentre os itens a seguir, um NÃO está de acordo com a afirmativa. Assinale-o.
241 Q65996
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Dentre os documentos utilizados pelos médicos auditores em suas atividades diárias, destacam-se os seguintes, EXCETO:
242 Q65884
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Em relação à amostragem na auditoria, é correto afirmar que
243 Q65883
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Ao examinar o subgrupo Investimentos do Ativo Não Circulante da Cia. A, o auditor independente constatou que a entidade tinha a propriedade das seguintes participações societárias:

I. sessenta por cento das ações com direito a voto da Cia. B;

II. vinte por cento das ações sem direito a voto da Cia. C;

III. dez por cento das ações com direito a voto na Cia. D;

IV. vinte e cinco por cento das ações com direito a voto da Cia. E.

Constatou também que, desconsiderando o investimento em que era controladora, a Cia. A detinha influência significativa apenas na Cia. C e na Cia. E.

Ao examinar se tais participações societárias estavam mensuradas corretamente, o auditor verificou que a entidade auditada adotou os procedimentos recomendados pel...

244 Q65882
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Na auditoria do grupo Imobilizado do Ativo Não Circulante, o auditor independente deve observar as normas brasileiras de contabilidade sobre o reconhecimento e mensuração desses ativos. Em relação ao assunto, é correto afirmar que
245 Q65881
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

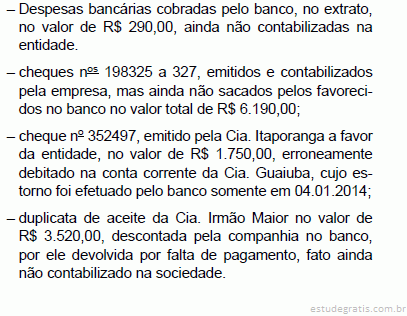
O saldo devedor da conta analítica Bancos conta Movimento- Banco Ideal S/A, registrado no livro Razão da Cia. Horizonte em 31.12.2013, era de R$ 192.820,00, antes da conciliação bancária a ser efetuada pelo auditor independente. O saldo credor constante do extrato bancário emitido pelo referido banco, na mesma data, correspondia a R$ 193.450,00. Os seguintes fatos contábeis, referentes à matéria, foram levantados pelo auditor:

De posse dessas informações, o auditor concluiu que o saldo correto, em R$, da referida conta correspondia, em 31.12.2003, a:

246 Q65880
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Testes de controle são procedimentos de auditoria que têm por objetivo
247 Q65879
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Em auditoria, o denominado risco inerente
248 Q65740
Auditoria
Ano: 2014
Banca: Instituto Americano de desenvolvimento (IADES)
A respeito do trâmite de elaboração e acompanhamento do Plano Anual de Atividades das Auditorias Internas (PAINT), das entidades da Administração Indireta do Poder Executivo Federal, assinale a alternativa correta.
249 Q65690
Auditoria
Ano: 2014
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)
O Sistema de Controle Interno do Poder Executivo Federal tem as seguintes finalidades:

I. Avaliar o cumprimento das metas previstas na Lei de Diretrizes Orçamentárias, a execução dos programas de governo.

II. Avaliar os resultados, quanto à eficácia e eficiência, da gestão orçamentária nos órgãos e nas entidades da Administração Pública Federal.

III. Apoiar o controle interno no exercício de sua missão institucional.
250 Q65688
Auditoria
Ano: 2014
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)
São o conjunto de documentos e apontamentos com informações e provas coligidas pelo auditor interno que consubstanciam o trabalho executado. Estamos falando dos(as):
251 Q65685
Auditoria
Ano: 2014
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)
Analise as afirmações abaixo:

I. A auditoria das demonstrações contábeis constitui o conjunto de técnicas que tem por objetivo a emissão de parecer sobre a sua adequação, consoante os Princípios Fundamentais de Contabilidade e as Normas Brasileiras de Contabilidade e, no que for pertinente, a legislação específica.

II. Os procedimentos de auditoria são o conjunto de técnicas que permitem ao auditor obter evidências ou provas suficientes e adequadas para fundamentar sua opinião sobre as demonstrações contábeis auditadas.

III. Risco de auditoria é a possibilidade de o auditor vir a emitir uma opinião tecnicamente inadequada sobre demonstrações contábeis significativamente incorretas.

Assinale a correta:
252 Q65683
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As técnicas de fluxogramação são normalmente utilizadas pelo auditor independente objetivamente para
253 Q65681
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As deficiências de controle interno que o auditor identificou durante a auditoria e que, no seu julgamento profissional, são de importância suficiente para merecer a atenção deverão ser comunicadas apropriadamente
254 Q65678
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Representa, em uma organização, o conjunto de procedimentos, métodos ou rotinas com os objetivos de proteger os ativos, produzir dados contábeis confiáveis e ajudar a administração na condução ordenada dos negócios da empresa:
255 Q65676
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
No que tange ao relatório da auditoria, o auditor, tendo obtido evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes e generalizadas para as demonstrações contábeis e deverá
256 Q65674
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Avaliar o nível de operacionalização das unidades consoante os normativos vigentes, contribuir para otimização da dinâmica de autuação das unidades por meio de ações preventivas, cobrindo produtos, serviços e infraestrutura; verificar a adequacidade das normas operacionais e unidades em função da evolução tecnológica de cada organização; e estimular a qualidade organizacional, entre outros não menos importantes, são objetivos gerais relativos à
257 Q65672
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Para detectar e analisar situações anormais e significativas constatadas nas demonstrações contábeis, mais precisamente nas contas do balanço patrimonial e da demonstração do resultado, bem como identificar áreas prioritárias ou áreas com problemas, onde, portanto, deverá concentrar mais atenção, o auditor deverá
258 Q65670
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Os(as)___________________ constituem exames e investigações, incluindo testes de observância e testes substantivos, que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade.

Assinale a alternativa que preenche corretamente a lacuna do texto.
259 Q65667
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Constituem documentos e registros dos fatos, informações e provas, obtidos no curso da auditoria, a fim de evidenciar os exames realizados e dar suporte à sua opinião, críticas, sugestões e recomendações. Devem ter abrangência e grau de detalhe suficientes para propiciarem a compreensão do planejamento, da natureza, da oportunidade e da extensão dos procedimentos de Auditoria Interna aplicados, bem como do julgamento exercido e do suporte das conclusões alcançadas.

O texto trata de
260 Q65665
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Risco de auditoria é o risco de que
261 Q65655
Auditoria
Ano: 2014
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Risco de amostragem consiste na possibilidade de a conclusão do auditor, baseada em determinada amostra, ser diferente da conclusão que seria alcançada se toda a população estivesse sujeita ao mesmo procedimento de auditoria. Desta forma, é correto afirmar que o auditor, nos testes de observância, está sujeito ao risco de amostragem de
262 Q65654
Auditoria
Ano: 2014
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O procedimento técnico básico a ser considerado pelo auditor durante os testes de observância e substantivos, que consiste na obtenção de informações junto a pessoas ou entidades conhecedoras da transação, dentro ou fora da entidade, denomina-se
263 Q65653
Auditoria
Ano: 2014
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Os testes que são empregados pelo auditor com finalidade de obter provas suficientes e convincentes sobre as transações, saldo e divulgações nas demonstrações financeiras, que lhe proporcionem fundamentação razoável para a emissão do relatório, denominam-se
264 Q65651
Auditoria
Ano: 2014
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O ato intencional de supressão ou omissão de transações nos registros contábeis, assim como a adulteração e manipulação de documentos de forma a modificar os registros de ativos, passivos e resultados denomina-se
265 Q65649
Auditoria
Ano: 2014
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O auditor, ao certificar a existência de limitação significativa na extensão do exame que o impossibilite de formar opinião sobre as demonstrações contábeis, em razão não ter obtido comprovação suficiente para fundamentá-la, deverá emitir parecer
266 Q65647
Auditoria
Ano: 2014
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
É correto afirmar que a auditoria externa
267 Q65465
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
Atualmente, as equipes de auditoria se dividem estrategicamente de acordo com as especialidades de cada profissional, executando testes direcionados à sua área de atuação. Os profissionais especializados na área fiscal, por exemplo, realizarão os testes de
268 Q65462
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
No início de um processo de auditoria, o auditor deve realizar um planejamento adequado para que o trabalho seja executado com excelência. Para isso, é necessário avaliar a situação da entidade e determinar onde e como os testes serão aplicados. Nesse sentido, uma das situações que deve ser observada para os testes na área financeira é a(o)
269 Q65460
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
No momento conclusivo de um trabalho de auditoria, o auditor deverá emitir um parecer sobre tudo o que foi analisado naquele período. Quando o auditor não obtém elementos comprobatórios suficientes para formar sua opinião sobre as demonstrações financeiras tomadas em conjunto, ele emitirá um(a)
270 Q65458
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
Discute-se muito sobre a intervenção estatal nos rumos de determinadas empresas que possuem o controle do Estado. As mais importantes têm controle da União Federal, que recebe polpudos dividendos pela lucratividade das mesmas. Essas empresas estatais, que têm participação privada, realizam atividade econômica de produção e comercialização de bens e não possuem privilégios equivalentes à Fazenda Pública, são as denominadas
271 Q65455
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
Dentre os denominados privilégios atribuíveis às autarquias, encontra-se a
272 Q65453
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
Quando a Constituição Federal estabelece que as contas dos Municípios ficarão, durante sessenta dias, anualmente, à disposição de qualquer contribuinte, para exame e apreciação, o qual poderá questionar-lhes a legitimidade, nos termos da lei, está cuidando do denominado controle
273 Q65450
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
O sistema de controles internos de uma empresa é composto por controles preventivos e detectivos. Os controles preventivos possuem o objetivo de
274 Q65448
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
Para se resguardar dos diversos riscos inerentes aos processos internos, a empresa utiliza controles internos contábeis ou técnicos e administrativos. Um exemplo de controle interno administrativo é o(a)
275 Q65445
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
Os papéis de trabalho podem ser classificados como permanentes ou correntes de acordo com a sua aplicabilidade no processo de auditoria. São exemplos de papéis de trabalho correntes
276 Q65443
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
Antes de iniciar os testes de auditoria, é necessário que o auditor determine uma amostra para examinar, que esteja de acordo com o volume de transações realizadas. Com isso, o tamanho da amostra selecionada para os testes de auditoria deve
277 Q65440
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
O nível de confiança dos dados contábeis e financeiros de uma empresa está diretamente ligado à eficiência dos controles internos associados aos processos. Sendo assim, existe uma relação que pode ser estabelecida entre os procedimentos de auditoria e a eficiência dos controles internos relacionados a um determinado processo. Nesse sentido, essa relação se explicita da seguinte forma:
278 Q65437
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
De acordo com as normas de auditoria e com as boas práticas de mercado, o trabalho de auditoria deve ser adequadamente planejado. Durante a fase de planejamento, o auditor deve conhecer as operações da entidade para traçar as principais diretrizes da auditoria a ser realizada. Nesse sentido, um dos principais objetivos a ser atingido no planejamento da auditoria é
279 Q65435
Auditoria
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
Atualmente, as instituições buscam formas de proteger seus ativos. Nesse sentido, o conjunto de procedimentos técnicos que tem por objetivo examinar a integridade, adequação e eficácia dos controles internos e das informações físicas, contábeis, financeiras e operacionais da entidade é denominado
280 Q65351
Auditoria
Ano: 2014
Banca: EXATUS / EXATUSPR Promotores de Eventos e Consultorias
O objetivo do Auditor é obter informações suficientes e adequadas para poder expressar sua opinião sobre as Demonstrações Contábeis e a posição patrimonial de uma companhia. Quando ele não consegue obter evidência apropriada e suficiente de auditoria para suportar sua opinião, mas ele conclui que os possíveis efeitos de distorções não detectadas, se houver, sobre as demonstrações contábeis poderiam ser relevantes, mas não generalizadas, deve emitir um relatório:
281 Q65349
Auditoria
Ano: 2014
Banca: EXATUS / EXATUSPR Promotores de Eventos e Consultorias
A Auditoria é função inerente ao Contador devidamente registrado no Conselho Regional de Contabilidade. Para que Auditor emita sua opinião ele deve obter informações suficientes e adequadas através da realização de testes e levantamentos. A suscetibilidade de uma afirmação a respeito de uma transação, saldo contábil ou divulgação, a uma distorção que possa ser relevante, individualmente ou em conjunto com outras distorções, antes da consideração de quaisquer controles relacionados recebe o nome de:
282 Q65346
Auditoria
Ano: 2014
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)
É a técnica de auditoria utilizada na obtenção de declaração formal e independente de pessoas não ligadas ao órgão/entidade, seja por interesses comerciais, afetivos, etc, de fatos ligados às operações do mesmo.
283 Q65344
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O relatório do auditor independente deverá ser classificado segundo a natureza da opinião que esse auditor está expressando sobre as demonstrações financeiras da entidade. Portanto, a opinião do auditor poderá ser expressa mediante um
284 Q65342
Auditoria
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O objetivo geral de uma auditoria independente é
285 Q65312
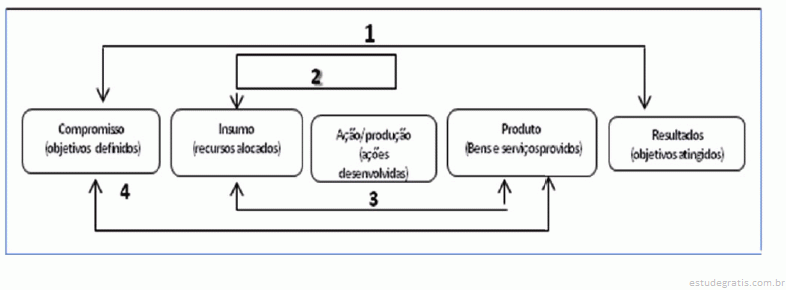
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)

Conforme diagrama a seguir, pode-se afirmar que os números identificam as seguintes dimensões de desempenho:

286 Q65309
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
Os administradores da empresa Jatobá S.A. definiram que as contingências trabalhistas deveriam ser constituídas pelos valores das causas já perdidas em segunda instância. Esta distorção é classificada como:
287 Q65306
Auditoria
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
A empresa Infinitive Ltda., empresa de auditoria independente, recebeu uma resposta verbal a uma solicitação de confirmação. Após obter essa confirmação, o auditor solicitou à parte que formalizasse por escrito diretamente para ele e não obteve resposta. Nesta situação o auditor
288 Q65229
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Fatos que chegaram ao conhecimento do auditor independente, após a data do seu relatório, ocorridas entre a data das demonstrações contábeis e a data do relatório, são considerados:
289 Q65226
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O julgamento exercido pelo auditor sobre a magnitude das distorções que são consideradas relevantes fornecem a base para:
290 Q65223
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Devem ser abordados no relatório da auditoria interna os seguintes aspectos, exceto
291 Q65221
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Os testes visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade são conhecidos como:
292 Q65218
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O planejamento deve considerar os fatores relevantes na execução dos trabalhos, especialmente os seguintes:

I - o conhecimento detalhado da política e dos instrumentos de gestão de amostras da entidade.

II - o conhecimento detalhado das atividades operacionais e dos sistemas contábil e de controles internos e seu grau de confiabilidade da entidade.

III - a natureza, a oportunidade e a extensão dos procedimentos de auditoria interna a serem aplicados, alinhados com a política de gestão de riscos da entidade.

IV - a existência de entidades associadas, filiais e partes relacionadas que estejam no âmbito dos trabalhos da Auditoria Interna.

V - o conhecimento do resultado e das providências tomadas em relação a trabalhos em andamento, semelhantes ou relacionados.

E...
293 Q65216
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O julgamento profissional é essencial para a condução apropriada da auditoria e é necessário em particular, nas decisões a seguir relacionadas: I - materialidade e risco de auditoria e conformidade com as normas e regulamentos financeiros II - a natureza, a época e a extensão dos procedimentos de auditoria aplicados para o cumprimento das exigências das normas de auditoria e a coleta de evidências de auditoria. III - avaliar se foi obtida evidência de auditoria suficiente e apropriada e se algo mais precisa ser feito para que sejam cumpridos os objetivos das NBC TAs e, com isso, os objetivos gerais do auditor. IV - avaliação das opiniões da administração na aplicação da estrutura de relatório financeiro aplicável da entidade. Estão corretos os seguintes itens:
294 Q65214
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
São exemplos de trabalho da auditoria interna que podem ser utilizados pelo auditor independente, os a seguir relacionados, com exceção de:
295 Q65211
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A respeito da amostragem em auditoria analise os itens a seguir:

I - Ao definir uma amostra de auditoria, o auditor deve considerar a finalidade do procedimento de auditoria e as características da população da qual será retirada a amostra.

II - O auditor deve determinar o tamanho de amostra suficiente para aumentar o risco de amostragem a um nível mínimo aceitável.

III - O auditor deve selecionar itens para a amostragem de forma que cada unidade de amostragem da população tenha a mesma chance de ser selecionada

IV - O auditor deve avaliar se o uso de amostragem de auditoria forneceu uma base razoável para conclusões sobre a população que foi testada.

Estão corretos:
296 Q65209
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O auditor deve definir e executar procedimentos de auditoria que sejam apropriados às circunstâncias com o objetivo de obter evidência de auditoria apropriada e suficiente. Entre os procedimentos contam os seguintes:
297 Q65206
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A evidência de auditoria para a obtenção de conclusões para fundamentar a opinião do auditor é conseguida pela execução das seguintes ações:

I - procedimentos de avaliação de riscos

II - testes de controles, quando exigidos pelas normas de auditoria ou quando o auditor assim escolheu

III - procedimentos substantivos, inclusive testes de detalhes e procedimentos analíticos substantivos

IV – levantamento de informações relativas aos trabalhos anteriores realizados por exigências legais

V – obtenção de dados de empresas semelhantes com relação aos aspectos fiscais e trabalhistas

Estão corretos os itens
298 Q65204
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A determinação de materialidade pelo auditor é uma questão de julgamento profissional e é afetada pela percepção do auditor das necessidades de informações financeiras dos usuários das demonstrações contábeis. Neste contexto, é razoável que o auditor assuma que os usuários atendam as exigências a seguir, exceto:
299 Q65201
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Ao documentar a natureza, a época e a extensão dos procedimentos de auditoria executados, o auditor deve registrar:
300 Q65199
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A forma, o conteúdo e a extensão da documentação de auditoria dependem de fatores como:

I - tamanho e complexidade da entidade

II - natureza dos procedimentos de auditoria a serem executados

III - riscos identificados de distorção não relevante

IV - importância do relatório de auditoria

V - natureza e extensão das exceções identificadas

Estão corretos os itens:
301 Q65197
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Não é uma finalidade da documentação da auditoria:
302 Q65194
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O auditor deve cumprir as exigências éticas relevantes, inclusive as pertinentes à independência, no que se refere aos trabalhos de auditoria de demonstrações contábeis. Entre estas exigências se destaca o ceticismo profissional, que inclui estar em alerta aos casos a seguir, com exceção de:
303 Q65191
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Risco de distorção relevante é o risco de que as demonstrações contábeis contenham distorção relevante antes da auditoria. Consistem dois componentes, no nível das afirmações:
304 Q65189
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A medida da qualidade da evidência de auditoria; isto é, sua relevância e confiabilidade no fornecimento de suporte às conclusões em que se baseia a opinião do auditor, é o conceito aplicável a
305 Q65187
Auditoria
Ano: 2014
Banca: Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Compreende objetivo da auditoria:
306 Q65095
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos às normas de conduta do auditor e à auditoria no setor público federal do Brasil. De acordo com o Tribunal de Contas da União, os recursos do processo de auditoria incluem as habilidades e as atitudes dos auditores e dos demais profissionais que concorrem para a produção do resultado da auditoria.
307 Q65094
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos às normas de conduta do auditor e à auditoria no setor público federal do Brasil. Conforme o Código de Ética Profissional dos Contabilistas, é vedado ao auditor comunicar fraude e(ou) erros a terceiros, como forma de preservar a confiabilidade entre auditor e auditado.
308 Q65093
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à extensão e aos resultados dos exames realizados pelo auditor, julgue os itens subsequentes. A divulgação em nota explicativa de uma prática contábil indevida ou de erros na sua aplicação que gerem efeitos relevantes nas demonstrações contábeis não elimina a necessidade de o auditor independente ressalvar o parecer.
309 Q65092
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à extensão e aos resultados dos exames realizados pelo auditor, julgue os itens subsequentes. O resultado insatisfatório de entrevistas realizadas com uma amostra de funcionários da empresa examinada não é suficiente para o auditor destacar, em seu relatório, a inexistência de risco de subavaliação da confiabilidade.
310 Q65091
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a responsabilidade do auditor na elaboração da documentação de auditoria e a utilização pelo auditor independente dos trabalhos de auditoria interna, julgue os itens subsecutivos. Após a montagem do arquivo final de auditoria, o auditor poderá acrescentar nova documentação de auditoria, se houver autorização da entidade auditada.
311 Q65090
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a responsabilidade do auditor na elaboração da documentação de auditoria e a utilização pelo auditor independente dos trabalhos de auditoria interna, julgue os itens subsecutivos. Caso auditores internos prestem assistência direta na auditoria, o auditor independente deverá incluir, na documentação de auditoria, os procedimentos detalhados de auditoria que foram utilizados pelo auditor interno para avaliar a adequação dos trabalhos realizados.
312 Q65089
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos testes de auditoria e às estimativas contábeis, julgue os próximos itens. O desfecho de uma transação envolvendo um item financeiro registrado por estimativa contábil é necessariamente afetado por eventos ou condições posteriores à data em que foi estimada a mensuração de seu valor original.
313 Q65088
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos testes de auditoria e às estimativas contábeis, julgue os próximos itens. Em alguns casos, mesmo um modelo de previsão não sofisticado pode ser eficaz como procedimento analítico.
314 Q65087
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os normativos que orientam os trabalhos de auditoria, julgue os itens seguintes. Os testes substantivos permitem ao auditor definir o erro monetário máximo que não produzirá distorções relevantes e não diminuirá a confiabilidade das demonstrações contábeis. Os testes de observância, por sua vez, permitem ao auditor definir o desvio máximo, ou ainda, o risco máximo que não impedirá a conclusão acerca da regularidade dos controles estruturados.
315 Q65086
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os normativos que orientam os trabalhos de auditoria, julgue os itens seguintes. Conforme legislação vigente, o auditor independente não pode utilizar a dupla data quando reemitir relatório de auditoria referente às demonstrações contábeis reapresentadas de exercícios anteriores.
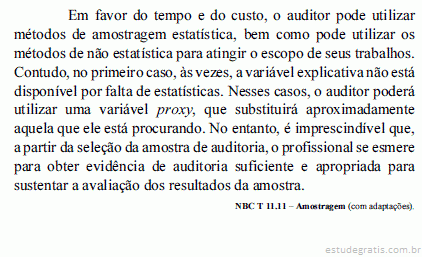
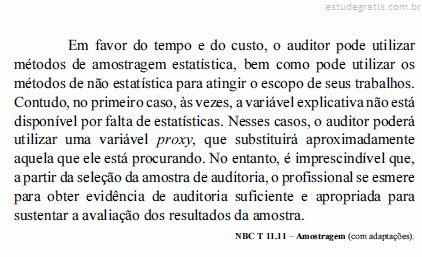
316 Q65085
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo como referência o texto acima, julgue os itens a seguir, a respeito da amostragem e de suas técnicas.

As opiniões de peritos pré-selecionados em relação ao assunto objeto da pesquisa podem ser utilizadas como variável proxy, contudo, tais julgamentos não podem ser generalizados para a população como um todo.
317 Q65083
Auditoria
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo como referência o texto acima, julgue os itens a seguir, a respeito da amostragem e de suas técnicas.

Em uma auditoria, a utilização da amostragem estatística tem a vantagem de diminuir o risco inerente, além de reduzir o tempo e o custo do trabalho; no entanto, apresenta a desvantagem de não possibilitar o reconhecimento de documentos falsos, caso a empresa auditada utilize de má-fé.
318 Q559232
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo o COSO, os controles internos devem ser estruturados com base em cinco componentes, que, em suma, representam os requisitos para se alcançar os objetivos organizacionais. A respeito desse tema, julgue os itens seguintes.

Cada componente tem sua aplicação delimitada a unidades de mesmo nível hierárquico das organizações. Diante disso, o ambiente de controle tem seus princípios aplicados especificamente a unidades organizacionais que compõem o nível mais elevado das organizações.

319 Q553754
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das Entidades Fiscalizadoras Superiores (EFS) e da Declaração de Lima, julgue os itens a seguir. Consoante a Declaração de Lima de Diretrizes para Preceitos de Auditoria, é permitido às Entidades Fiscalizadoras Superiores usar, à sua discrição, os recursos alocados a elas em uma rubrica orçamentária separada.
320 Q66763
Auditoria
Ano: 2013
Banca: FMP Concursos

Avalie as alternativas a seguir e marque a resposta correta.

I. O controle interno compreende o plano de organização e o conjunto coordenado dos métodos e medidas, adotados pela empresa, para proteger seu patrimônio, verificar a exatidão e a fidedignidade de seus dados contábeis, promover a eficiência operacional e encorajar a adesão à política traçada pela administração.

II. A NBC TA considera que existe uma deficiência de controle interno em duas situações: Uma possibilidade é quando o controle existe, é planejado, implementado ou operado de tal forma que não consegue detector o problema. Outra é quando está obsoleto, ultrapassado, já não funciona mais para aquela determinada situação.

III. Se o auditor estiver auditando uma empresa pela primeira vez, deve t...

321 Q66761
Auditoria
Ano: 2013
Banca: FMP Concursos
Em relação à Auditoria no Setor Público, Auditoria operacional – ANOp é o exame independente e objetivo de determinadas dimensões de desempenho. Marque a alternativa que não representa uma dessas dimensões.
322 Q66759
Auditoria
Ano: 2013
Banca: FMP Concursos

Em relação à auditoria governamental, avalie as alternativas a seguir e marque a resposta correta.

I. Achado de auditoria é qualquer fato significativo, digno de relato pelo auditor, constituído de quatro atributos essenciais: situação encontrada (ou condição), critério, causa e efeito.

II. São atributos das evidências de auditoria: a validade, a confiabilidade, a relevância e a suficiência.

III. No que diz respeito à materialidade da auditoria no setor público, nem sempre benefícios das auditorias operacionais são financeiros, mas o aperfeiçoamento de processos em objetos de auditoria com alta materialidade tem grande possibilidade de gerar economia ou eliminar desperdícios.

323 Q66756
Auditoria
Ano: 2013
Banca: FMP Concursos

Identifique a respectiva sequência que identifica o pronunciamento correto do auditor.

Quando o auditor concluir que:

- tendo obtido evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes, mas não generalizadas nas demonstrações contábeis; ou

- ele não consegue obter evidência apropriada e suficiente de auditoria para suportar sua opinião, mas ele conclui que os possíveis efeitos de distorções não detectadas, se houver, sobre as demonstrações contábeis poderiam ser relevantes, mas não generalizados.

Ele emite um relatório com opinião modificada do tipo _____________________________________ .

Quando o auditor concluir que: tendo obtido evidência de auditoria apropriada e sufici...

324 Q66753
Auditoria
Ano: 2013
Banca: FMP Concursos

Avalie as alternativas a seguir e marque a resposta correta.

I. O objetivo da auditoria é aumentar o grau de confiança nas demonstrações contábeis por parte dos usuários. Isso é alcançado mediante a expressão de uma opinião pelo auditor sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com uma estrutura de relatório financeiro aplicável.

II. Auditoria é a técnica contábil composta por um conjunto de normas e procedimentos específicos com o objetivo de identificar fraudes.

III. A auditoria é uma especialização contábil voltada a testar a eficiência e eficácia do controle patrimonial implantado com o objetivo de expressar uma opinião.

325 Q66707
Auditoria
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)
Na avaliação de controles em ambientes de tecnologia da informação, vinculados aos processos de controladoria, torna-se necessário que o auditor
326 Q66704
Auditoria
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)
Assinale a alternativa que define a permissão da segurança fornecida por uma auditoria das demonstrações financeiras.
327 Q66534
Auditoria
Ano: 2013
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Em uma auditoria da conta matéria-prima, o auditor observou que a conta estava superavaliada. Assinale a alternativa que apresenta uma situação que pode ter gerado esse efeito.
328 Q66532
Auditoria
Ano: 2013
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Quando o auditor avalia se uma pessoa que tem acesso aos ativos pode efetuar registros contábeis, ele está:
329 Q66529
Auditoria
Ano: 2013
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Assinale a alternativa correta.
330 Q66526
Auditoria
Ano: 2013
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Se as demonstrações contábeis foram elaboradas no pressuposto de continuidade operacional, mas, no julgamento do auditor, a utilização desse pressuposto pela administração nas demonstrações contábeis é inapropriada, o auditor deve: