Analise os itens abaixo:
* Constatação de que as transações comunicadas/ registradas realmente tenham ocorrido.
* Obtenção de evidências de que não existam transações além daquelas registradas/ demonstradas.
* Obtenção de evidências de que os interessados naquele registro/comunicação tenham obtido as informações na sua totalidade.
* Verificação se os itens que compõem determinada transação/registro tenham sido avaliados e aferidos corretamente.
* Constatação de que as transações/registros tenham sido corretamente divulgados.
Os itens listados referem-se a que tipo de testes auditoria?
Analise as definições abaixo:
1. Risco de que um saldo inadequado de uma conta não seja detectado oportunamente. Mesmo que os controles internos sejam eficientes há sempre a possibilidade de alguma falha humana.
2. Risco de que o auditor não identifique uma distorção relevante existente. Mesmo tendo estabelecido de forma apropriada a natureza, a época e a extensão dos testes, há uma distorção relevante existente.
3. Probabilidade de ocorrência de anomalias, irregularidades ou erros significativos, que depende da atividade desenvolvida e da complexidade das operações. Depende também da competência e da integridade das estruturas de gestão.
Assinale a alternativa que identifica corretamente os tipos de riscos de auditoria.
Relacione corretamente as colunas 1 e 2 abaixo:
Coluna 1 Parecer do auditor
parecer adverso. parecer com abstenção de opinião. parecer com ressalva. parecer sem ressalva.Coluna 2 Natureza da opinião
( ) Indica que o auditor está convencido de que as demonstrações contábeis foram elaboradas consoante as disposições.
( ) É emitido quando o auditor conclui que o efeito de qualquer discordância ou restrição na extensão de um trabalho não é de tal magnitude que requeira parecer adverso ou abstenção de opinião.
( ) O auditor emite opinião de que as demonstrações contábeis não estão adequadamente representadas, nas datas e nos períodos indicados.
( ) É aquele em que o auditor deixa de emitir opinião sobre ...
Durante um trabalho de auditoria, um auditor examinou um conjunto de instrumentos financeiros de uma entidade, para os quais não foram apresentadas as análises de riscos. O auditor considerou o fato relevante devido ao montante de recursos envolvidos, de forma que o desfecho das operações com instrumentos financeiros pode afetar significativamente a posição patrimonial e financeira da entidade.
Como não houve certeza quanto ao desfecho das operações, o auditor deve emitir um parecer
A opinião do auditor precisa estar fundamentada em fatos comprovados, evidências factuais e informações irrefutáveis. Considere um auditor que precisa certificar-se de (i) informações relativas a empréstimos contraídos pela entidade auditada, tais como: valores amortizados, atualização monetária e juros e (ii) precisão dos valores apresentados de equivalência patrimonial sobre os investimentos.
Esse auditor deve recorrer, respectivamente, às técnicas de
Nos procedimentos de auditoria interna, são feitos os testes de observância para se obter uma razoável margem de segurança de que os controles internos estão sendo adotados e funcionando de acordo com as normas estabelecidas pela Administração.
Nesse contexto, numa auditoria interna, a verificação de registros, documentos e ativos tangíveis indica a aplicação do procedimento da
Os trabalhos de auditoria interna devem ter por objetivo a obtenção de informação que:
I. seja factual e convincente, de tal forma que uma pessoa prudente e informada possa entendê-la da mesma forma que o auditor interno.
II. sendo confiável, propicie a melhor evidência alcançável, por meio do uso apropriado das técnicas de Auditoria Interna.
III. de suporte às conclusões e às recomendações da Auditoria Interna.
IV. auxilie a entidade a atingir suas metas.
Essas informações são denominadas, respectivamente,
Ao examinar o subgrupo Investimentos do Ativo Não Circulante da Cia. A, o auditor independente constatou que a entidade tinha a propriedade das seguintes participações societárias:
I. sessenta por cento das ações com direito a voto da Cia. B;
II. vinte por cento das ações sem direito a voto da Cia. C;
III. dez por cento das ações com direito a voto na Cia. D;
IV. vinte e cinco por cento das ações com direito a voto da Cia. E.
Constatou também que, desconsiderando o investimento em que era controladora, a Cia. A detinha influência significativa apenas na Cia. C e na Cia. E.
Ao examinar se tais participações societárias estavam mensuradas corretamente, o auditor verificou que a entidade auditada adotou os procedimentos recomendados pel...
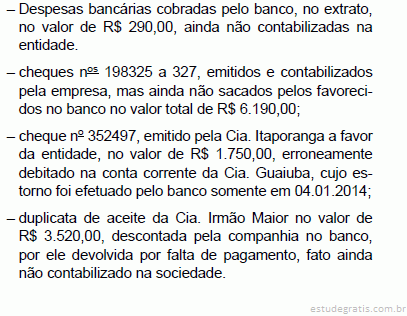
O saldo devedor da conta analítica Bancos conta Movimento- Banco Ideal S/A, registrado no livro Razão da Cia. Horizonte em 31.12.2013, era de R$ 192.820,00, antes da conciliação bancária a ser efetuada pelo auditor independente. O saldo credor constante do extrato bancário emitido pelo referido banco, na mesma data, correspondia a R$ 193.450,00. Os seguintes fatos contábeis, referentes à matéria, foram levantados pelo auditor:

De posse dessas informações, o auditor concluiu que o saldo correto, em R$, da referida conta correspondia, em 31.12.2003, a:
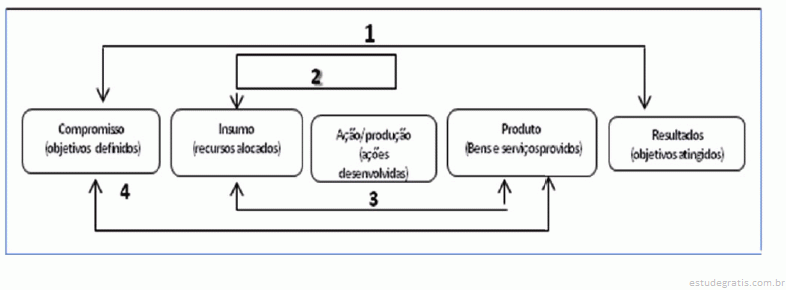
Conforme diagrama a seguir, pode-se afirmar que os números identificam as seguintes dimensões de desempenho: