Relacione corretamente as colunas 1 e 2 abaixo:
Coluna 1 Parecer do auditor
parecer adverso. parecer com abstenção de opinião. parecer com ressalva. parecer sem ressalva.Coluna 2 Natureza da opinião
( ) Indica que o auditor está convencido de que as demonstrações contábeis foram elaboradas consoante as disposições.
( ) É emitido quando o auditor conclui que o efeito de qualquer discordância ou restrição na extensão de um trabalho não é de tal magnitude que requeira parecer adverso ou abstenção de opinião.
( ) O auditor emite opinião de que as demonstrações contábeis não estão adequadamente representadas, nas datas e nos períodos indicados.
( ) É aquele em que o auditor deixa de emitir opinião sobre ...
Durante um trabalho de auditoria, um auditor examinou um conjunto de instrumentos financeiros de uma entidade, para os quais não foram apresentadas as análises de riscos. O auditor considerou o fato relevante devido ao montante de recursos envolvidos, de forma que o desfecho das operações com instrumentos financeiros pode afetar significativamente a posição patrimonial e financeira da entidade.
Como não houve certeza quanto ao desfecho das operações, o auditor deve emitir um parecer
A opinião do auditor precisa estar fundamentada em fatos comprovados, evidências factuais e informações irrefutáveis. Considere um auditor que precisa certificar-se de (i) informações relativas a empréstimos contraídos pela entidade auditada, tais como: valores amortizados, atualização monetária e juros e (ii) precisão dos valores apresentados de equivalência patrimonial sobre os investimentos.
Esse auditor deve recorrer, respectivamente, às técnicas de
Nos procedimentos de auditoria interna, são feitos os testes de observância para se obter uma razoável margem de segurança de que os controles internos estão sendo adotados e funcionando de acordo com as normas estabelecidas pela Administração.
Nesse contexto, numa auditoria interna, a verificação de registros, documentos e ativos tangíveis indica a aplicação do procedimento da
Os trabalhos de auditoria interna devem ter por objetivo a obtenção de informação que:
I. seja factual e convincente, de tal forma que uma pessoa prudente e informada possa entendê-la da mesma forma que o auditor interno.
II. sendo confiável, propicie a melhor evidência alcançável, por meio do uso apropriado das técnicas de Auditoria Interna.
III. de suporte às conclusões e às recomendações da Auditoria Interna.
IV. auxilie a entidade a atingir suas metas.
Essas informações são denominadas, respectivamente,
Ao examinar o subgrupo Investimentos do Ativo Não Circulante da Cia. A, o auditor independente constatou que a entidade tinha a propriedade das seguintes participações societárias:
I. sessenta por cento das ações com direito a voto da Cia. B;
II. vinte por cento das ações sem direito a voto da Cia. C;
III. dez por cento das ações com direito a voto na Cia. D;
IV. vinte e cinco por cento das ações com direito a voto da Cia. E.
Constatou também que, desconsiderando o investimento em que era controladora, a Cia. A detinha influência significativa apenas na Cia. C e na Cia. E.
Ao examinar se tais participações societárias estavam mensuradas corretamente, o auditor verificou que a entidade auditada adotou os procedimentos recomendados pel...
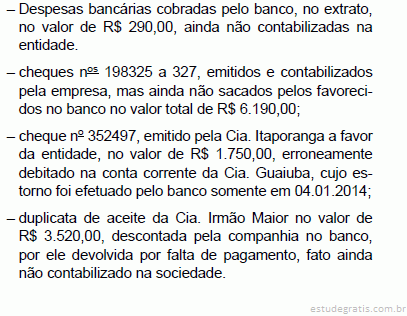
O saldo devedor da conta analítica Bancos conta Movimento- Banco Ideal S/A, registrado no livro Razão da Cia. Horizonte em 31.12.2013, era de R$ 192.820,00, antes da conciliação bancária a ser efetuada pelo auditor independente. O saldo credor constante do extrato bancário emitido pelo referido banco, na mesma data, correspondia a R$ 193.450,00. Os seguintes fatos contábeis, referentes à matéria, foram levantados pelo auditor:

De posse dessas informações, o auditor concluiu que o saldo correto, em R$, da referida conta correspondia, em 31.12.2003, a:
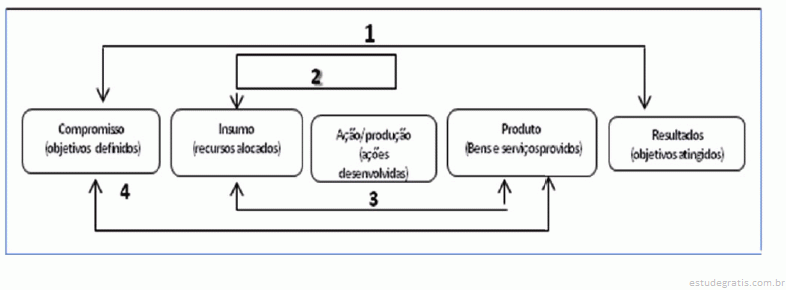
Conforme diagrama a seguir, pode-se afirmar que os números identificam as seguintes dimensões de desempenho:


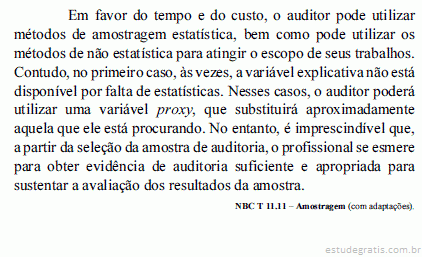
Tendo como referência o texto acima, julgue os itens a seguir, a respeito da amostragem e de suas técnicas.
As opiniões de peritos pré-selecionados em relação ao assunto objeto da pesquisa podem ser utilizadas como variável proxy, contudo, tais julgamentos não podem ser generalizados para a população como um todo.
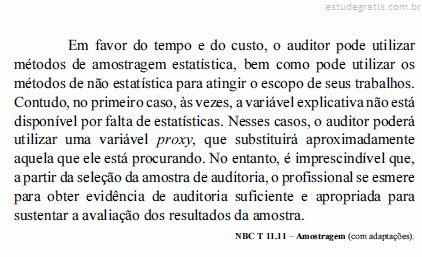
Tendo como referência o texto acima, julgue os itens a seguir, a respeito da amostragem e de suas técnicas.
Em uma auditoria, a utilização da amostragem estatística tem a vantagem de diminuir o risco inerente, além de reduzir o tempo e o custo do trabalho; no entanto, apresenta a desvantagem de não possibilitar o reconhecimento de documentos falsos, caso a empresa auditada utilize de má-fé.Segundo o COSO, os controles internos devem ser estruturados com base em cinco componentes, que, em suma, representam os requisitos para se alcançar os objetivos organizacionais. A respeito desse tema, julgue os itens seguintes.
Cada componente tem sua aplicação delimitada a unidades de mesmo nível hierárquico das organizações. Diante disso, o ambiente de controle tem seus princípios aplicados especificamente a unidades organizacionais que compõem o nível mais elevado das organizações.
Avalie as alternativas a seguir e marque a resposta correta.
I. O controle interno compreende o plano de organização e o conjunto coordenado dos métodos e medidas, adotados pela empresa, para proteger seu patrimônio, verificar a exatidão e a fidedignidade de seus dados contábeis, promover a eficiência operacional e encorajar a adesão à política traçada pela administração.
II. A NBC TA considera que existe uma deficiência de controle interno em duas situações: Uma possibilidade é quando o controle existe, é planejado, implementado ou operado de tal forma que não consegue detector o problema. Outra é quando está obsoleto, ultrapassado, já não funciona mais para aquela determinada situação.
III. Se o auditor estiver auditando uma empresa pela primeira vez, deve t...
Em relação à auditoria governamental, avalie as alternativas a seguir e marque a resposta correta.
I. Achado de auditoria é qualquer fato significativo, digno de relato pelo auditor, constituído de quatro atributos essenciais: situação encontrada (ou condição), critério, causa e efeito.
II. São atributos das evidências de auditoria: a validade, a confiabilidade, a relevância e a suficiência.
III. No que diz respeito à materialidade da auditoria no setor público, nem sempre benefícios das auditorias operacionais são financeiros, mas o aperfeiçoamento de processos em objetos de auditoria com alta materialidade tem grande possibilidade de gerar economia ou eliminar desperdícios.
Identifique a respectiva sequência que identifica o pronunciamento correto do auditor.
Quando o auditor concluir que:
- tendo obtido evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes, mas não generalizadas nas demonstrações contábeis; ou
- ele não consegue obter evidência apropriada e suficiente de auditoria para suportar sua opinião, mas ele conclui que os possíveis efeitos de distorções não detectadas, se houver, sobre as demonstrações contábeis poderiam ser relevantes, mas não generalizados.
Ele emite um relatório com opinião modificada do tipo _____________________________________ .
Quando o auditor concluir que: tendo obtido evidência de auditoria apropriada e sufici...
Avalie as alternativas a seguir e marque a resposta correta.
I. O objetivo da auditoria é aumentar o grau de confiança nas demonstrações contábeis por parte dos usuários. Isso é alcançado mediante a expressão de uma opinião pelo auditor sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com uma estrutura de relatório financeiro aplicável.
II. Auditoria é a técnica contábil composta por um conjunto de normas e procedimentos específicos com o objetivo de identificar fraudes.
III. A auditoria é uma especialização contábil voltada a testar a eficiência e eficácia do controle patrimonial implantado com o objetivo de expressar uma opinião.
Numa estrutura de governança corporativa de uma empresa, em relação principalmente ao aspecto de independência, a Auditoria Interna deverá ser subordinada ao
Com relação a aspectos gerais, princípios e normas de auditoria, julgue os itens de 111 a 115.
No caso de auditoria realizada em entidade da administração indireta ligada ao Ministério das Comunicações, a avaliação da materialidade de diferença de valor nas retenções de tributos efetuadas pela auditada pode ser afetada por responsabilidade atribuída ao auditor em norma específica para o setor público, independentemente das normas de auditoria.
Com relação aos tipos de Parecer de Auditoria, considere:
I. Na impossibilidade de manifestar-se sobre os conjuntos das demonstrações financeiras examinadas, nada impede que o Auditor emita seu parecer apenas sobre uma parte delas, desde que sobre essa parte tenha ele obtido as comprovações necessárias. II. Quando o Auditor não obtém comprovação suficiente para fundamentar seu parecer sobre as demonstrações financeiras em conjunto, deve ele declarar expressamente que está impossibilitado de emitir parecer sobre essas demonstrações. III. Quando o Auditor verificar efeitos que, no seu julgamento, comprometem substancialmente as demonstrações financeiras por ele examinadas, deve declarar expressamente que as referidas demonstrações não representam, adequada...A contagem de caixa e a comparação com o saldo final no livro razão, é exemplo de
Em um teste para avaliar se há superavaliação, o Auditor deve
Quando um Auditor confirma com o Banco do Sul SA o saldo disponível ao final do exercício, com a finalidade de comprovar a exatidão dos registros contábeis, está realizando um teste
A auditoria interna deve estar vinculada aos mais altos níveis hierárquicos de uma entidade com vistas a
De acordo com a estrutura integrada do COSO, um sistema de controle interno eficiente deve contar com atividades de controle apropriadas. Com base nessa informação, julgue os itens a seguir.
A segregação de funções é um exemplo de atividade de controle de natureza detectiva.
De acordo com a estrutura integrada do COSO, um sistema de controle interno eficiente deve contar com atividades de controle apropriadas. Com base nessa informação, julgue os itens a seguir.
As atividades de controle relacionam-se exclusivamente com os objetivos de conformidade, uma vez que visam assegurar que sejam observados os dispositivos legais, regulatórios e normativos.
No tocante à estrutura integrada de um sistema de controle interno, considerando o disposto no COSO, julgue os itens que se seguem.
O componente atividade de controle visa identificar fatores que possam ameaçar o alcance dos objetivos de uma entidade.
No tocante à estrutura integrada de um sistema de controle interno, considerando o disposto no COSO, julgue os itens que se seguem.
O ambiente de controle é influenciado pela atitude ampla e consciente da alta administração de uma entidade em relação à importância do controle interno.
No tocante à estrutura integrada de um sistema de controle interno, considerando o disposto no COSO, julgue os itens que se seguem.
O custo não pode ser utilizado como argumento para limitar a implementação do controle interno em uma entidade, tendo em vista a relevância desse controle para o funcionamento da entidade.
No tocante à estrutura integrada de um sistema de controle interno, considerando o disposto no COSO, julgue os itens que se seguem.
O conluio entre empregados pode comprometer a eficácia do controle interno de uma organização e prejudicar os objetivos a serem alcançados.
Acerca da relação entre os objetivos da organização e as categorias de controle, de acordo com a estrutura integrada do controle interno do COSO, julgue os itens subsequentes.
No modelo COSO de controle interno, existe um relacionamento direto entre os objetivos organizacionais, os componentes do controle e as unidades de negócio ou atividades, formando uma matriz tridimensional.
Acerca da relação entre os objetivos da organização e as categorias de controle, de acordo com a estrutura integrada do controle interno do COSO, julgue os itens subsequentes.
O objetivo de conformidade visa assegurar que todas as transações sejam registradas, que todos os registros reflitam transações reais e que sejam consignados pelos valores e enquadramentos corretos.