
A técnica que possibilita ao auditor formar opinião quanto à existência física do objeto ou item a ser examinado, por exemplo, estoques, é
Em relação às fases, aos objetivos e às técnicas de auditoria, julgue os itens subsecutivos.
Na fase de planejamento, o auditor deve considerar os testes de observância que serão empregados para avaliar os controles internos estabelecidos pela administração auditada, a natureza e a extensão dos procedimentos de auditoria a serem aplicados.
Segundo o COSO, os controles internos devem ser estruturados com base em cinco componentes, que, em suma, representam os requisitos para se alcançar os objetivos organizacionais. A respeito desse tema, julgue os itens seguintes.
A mitigação dos riscos está contemplada em princípio relacionado ao componente atividades de controle.
De acordo com as Normas Brasileiras para o Exercício da Auditoria Interna e com a Resolução CFC n.º 1.229/2009, julgue os itens seguintes.
O auditor independente assume a responsabilidade pela opinião de auditoria expressa, mas essa responsabilidade é mitigada ou compartilhada sempre que há utilização do trabalho feito pelos auditores internos.
Uma das finalidades das Normas de Auditoria do Tribunal de Contas da União (NAT) é promover o aprimoramento profissional e auxiliar os auditores em relação à qualidade dos exames, à formação de sua opinião e à elaboração de seus relatórios. Isso possibilita a realização de trabalhos com segurança e qualidade, merecedores de respeito e credibilidade por parte dos clientes.
Nesse contexto, as Normas de Auditoria do Tribunal de Contas da União são de naturezaO resultado dos trabalhos do auditor independente é amparado por opinião apresentada em seção própria do seu relatório de auditoria.
De acordo com a legislação vigente, o auditor poderá expressar em seu relatório um dos seguintes tipos de opinião:São objetivos gerais do auditor, ao conduzir a auditoria das demonstrações contábeis,
Para o auditor independente, os atos de omissão ou cometimento pela entidade, intencionais ou não, contrários às leis ou regulamentos vigentes, são considerados:
Se compararmos as normas aplicáveis à auditoria independente com as normas aplicáveis à auditoria no setor público, no que tange à emissão de opinião, é correto afirmar que:
Nos casos em que o auditor independente desejar reduzir o tamanho da amostra sem aumentar o risco de amostragem, dividindo a população em subpopulações distintas que tenham características similares, deve proceder a um(a)
Na execução de uma auditoria, espera-se do auditor independente que
Na documentação de auditoria, o registro dos procedimentos específicos executados para corroborar as respostas da administração às indagações doAuditor:
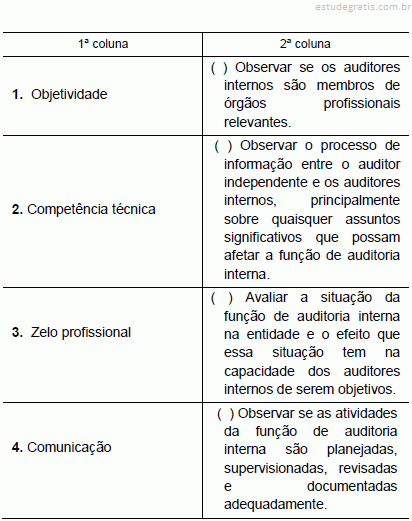
Os auditores independentes consideram os FATORES (1ª coluna) como sendo indicadores para avaliar a adequação do trabalho dos auditores internos. Realize uma análise sobre o texto da 2ª coluna relacionando-o com o seu respectivo FATOR da 1ª coluna.

A sequência correta, de cima para baixo, está na opção
O auditor independente para atender os seus objetivos, realiza uma avaliação sobre a adequação de trabalhos específicos executados pelos auditores internos. Considerando as possibilidades de avaliação indicadas abaixo, marque a opção incorreta.
A empresa Jaú S.A. de capital aberto, por problemas administrativos e financeiros, não efetuou a auditoria externa de suas demonstrações financeiras nos anos de 2009, 2010 e 2011. Em 2012, por determinação da CVM foi solicitada a apresentar as auditorias de todo o período, senão teria seu registro cancelado. A empresa precisando manter essa forma de capitação de recursos, contratou auditoria para emitir
A Empresa Hiena S.A. que atua no segmento de educação realizou treinamento em diversas áreas do conhecimento, para vários departamentos de determinado órgão público. A auditoria, ao analisar os contratos e cursos comparativamente aos realizados para outros órgãos e por entidades concorrentes de mesmo nível, percebeu que o custo benefício estava acima do praticado pela concorrência. Referido exame na auditoria pública tem como objetivo avaliar de forma primária a
O auditor somente deve aceitar um trabalho para emitir relatório de auditoria independente sobre demonstrações contábeis condensadas quando ele também tiver sido contratado para conduzir a auditoria das demonstrações contábeis completas que serviram de base para as demonstrações contábeis condensadas ou das quais estas foram derivadas.
No caso de um trabalho de revisão de auditoria, o auditor independente deve aplicar sobre as considerações de materialidade critérios mais rígidos do que seriam aplicados se estivesse sendo emitida uma opinião de auditoria, tendo em vista o risco maior de não se detectar distorção.
Se os procedimentos contábeis de determinada entidade não atenderem aos princípios fundamentais de contabilidade, o auditor que atuar sobre essa entidade estará obrigado a emitir parecer de auditoria adverso.
Julgue os itens que se seguem, a respeito de conceitos básicos de auditoria e asseguração.
O auditor independente deve recorrer a um especialista quando verificar que não possui habilidade e conhecimento adequados em relação ao objeto e aos critérios do contrato, para determinar que foram obtidas evidências adequadas e suficientes.
O auditor independente ou externo
No que se refere a controle interno, parecer de auditoria e normas gerais de auditoria governamental, julgue os itens seguintes.
A auditoria de acompanhamento de gestão é realizada ao longo do exercício financeiro em curso, com o objetivo de atuar em tempo real sobre os atos efetivos e os efeitos potenciais positivos e negativos, com vistas a certificar a regularidade das contas.
A celebração de convênio, acordo ou ajuste pelos órgãos ou entidades da administração pública está sujeita à prévia aprovação de competente plano de trabalho proposto pela organização interessada.
A auditoria externa somente é executada mediante serviço prestado à entidade governamental por empresas qualificadas e vinculadas à administração.
Para o Fisco, as vantagens oferecidas por um adequado processo de auditoria:

Atenção: Para responder às questões de números 31 a 37, considere as normas vigentes até 30/12/2010.
Na auditoria de investimentos (participações societárias permanentes), dentre os procedimentos mencionados nas alternativas abaixo, relacionados à aplicação do método da equivalência patrimonial (MEP), aquele que deve ser considerado INCORRETO pelo auditor é:
Atenção: Para responder às questões de números 31 a 37, considere as normas vigentes até 30/12/2010.
Nos procedimentos de auditoria independente da Cia. ABC
foram constatadas as seguintes incorreções pelo auditor:
I. O saldo da conta Bancos C/Movimento estava superior
em R$ 2.250,00 ao saldo do extrato bancário
em virtude do não registro contábil de despesas de
juros nesse montante cobradas pela instituição financeira.
II. Na conta de Estoques, não deram baixa do custo de
mercadorias vendidas decorrentes de uma venda,
esta contabilizada corretamente, de R$ 120.000,00,
...Considerando as normas vigentes no Brasil relativas à contabilidade das entidades fechadas de previdência complementar (EFPCs), julgue os itens que se seguem.
A experiência do auditor permite que ele esteja familiarizado com questões relacionadas aos negócios em geral da EFPC auditada. Entretanto, não se espera que ele tenha expertise de uma pessoa treinada ou qualificada para atuar na prática de outra ocupação.
Com referência ao trabalho e às responsabilidades do auditor, conforme previsto na legislação nacional que trata do tema, julgue os itens subsequentes.
No contexto da auditoria, o Brasil possui normatização própria, que ainda não iniciou o processo de convergência com as normas internacionais vigentes.
De acordo com a CVM, as Companhias abertas deverão, a partir do exercício findo em 2010, apresentar as suas demonstrações financeiras consolidadas por meio do padrão contábil internacional, e os auditores independentes deverão emitir opinião sobre a adequação das demonstrações financeiras consolidadas às normas internacionais de contabilidade, bem como sobre
Durante o processo de planejamento da auditoria anual, a equipe de auditores deve cumprir algumas etapas ou fases essenciais para que a auditoria programada obtenha sucesso. Sendo assim, para que os trabalhos de auditoria definidos para o ano sejam efetuados dentro do período proposto, é imprescindível o cumprimento da fase de
NÃO é um procedimento a ser implantado para auxiliar na prevenção e detecção de não conformidades com leis e regulamentos:
Leis e regulamentos reconhecidos como tendo efeito direto na determinação dos valores e divulgações relevantes nas demonstrações contábeis requerem do auditor a responsabilidade de
O auditor deve documentar seu planejamento geral e preparar programas de trabalho por escrito, detalhando o que for necessário à compreensão dos procedimentos que serão aplicados, em termos de:
Com base nas normas aplicáveis à auditoria independente, julgue os itens que se seguem.
Pareceres sobre demonstrações contábeis emitidos por auditores independentes contribuem para elevar o grau de confiança dos usuários nas informações auditadas. Ao elaborar parecer, o auditor busca a asseguração razoável.
Com base nas normas aplicáveis à auditoria independente, julgue os itens que se seguem.
Ao executar uma auditoria, deve o auditor manter o ceticismo profissional, a fim de identificar e avaliar os riscos de distorções relevantes decorrentes de fraude ou erro.
A respeito do controle interno administrativo, julgue os seguintes itens.
Os controles administrativos dizem respeito, especialmente, às operações de uma empresa. Em uma auditoria típica, o auditor independente deve verificar os controles administrativos, mas não lhe cabe avaliar a relação entre seus custos e os respectivos benefícios.
Segundo a NBCT-11, a auditoria das demonstrações contábeis constitui o conjunto de procedimentos técnicos que visa à emissão de parecer acerca da sua adequação, consoante os princípios fundamentais de contabilidade e as normas brasileiras de contabilidade e, no que for pertinente, a legislação específica. Com relação a esse tema, julgue os itens que se seguem.
Previamente ao início dos trabalhos de auditoria, o auditor deve obter carta que evidencie a responsabilidade da administração quanto às informações e aos dados e à preparação e à apresentação das demonstrações contábeis submetidas aos exames de auditoria.
Segundo a NBCT-11, a auditoria das demonstrações contábeis constitui o conjunto de procedimentos técnicos que visa à emissão de parecer acerca da sua adequação, consoante os princípios fundamentais de contabilidade e as normas brasileiras de contabilidade e, no que for pertinente, a legislação específica. Com relação a esse tema, julgue os itens que se seguem.
Em geral, o parecer é dirigido aos acionistas, cotistas, ou sócios, ou outro ente equivalente, segundo a natureza da entidade, podendo também, em condições especiais, ser dirigido ao contratante do serviço.