
51 Q68522
Auditoria
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, a respeito de conceitos básicos de auditoria e asseguração.

O auditor independente deve recorrer a um especialista quando verificar que não possui habilidade e conhecimento adequados em relação ao objeto e aos critérios do contrato, para determinar que foram obtidas evidências adequadas e suficientes.

52 Q68493
Auditoria
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O auditor independente ou externo

53 Q68142
Auditoria
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a controle interno, parecer de auditoria e normas gerais de auditoria governamental, julgue os itens seguintes.

A auditoria de acompanhamento de gestão é realizada ao longo do exercício financeiro em curso, com o objetivo de atuar em tempo real sobre os atos efetivos e os efeitos potenciais positivos e negativos, com vistas a certificar a regularidade das contas.

54 Q68139
Auditoria
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A celebração de convênio, acordo ou ajuste pelos órgãos ou entidades da administração pública está sujeita à prévia aprovação de competente plano de trabalho proposto pela organização interessada.

A auditoria externa somente é executada mediante serviço prestado à entidade governamental por empresas qualificadas e vinculadas à administração.

55 Q68653
Auditoria
Ano: 2011
Banca: MAKIYAMA

Para o Fisco, as vantagens oferecidas por um adequado processo de auditoria:

56 Q68651
Auditoria
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

57 Q68649
Auditoria
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Atenção: Para responder às questões de números 31 a 37, considere as normas vigentes até 30/12/2010.

Na auditoria de investimentos (participações societárias permanentes), dentre os procedimentos mencionados nas alternativas abaixo, relacionados à aplicação do método da equivalência patrimonial (MEP), aquele que deve ser considerado INCORRETO pelo auditor é:

58 Q68647
Auditoria
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Atenção: Para responder às questões de números 31 a 37, considere as normas vigentes até 30/12/2010.

Nos procedimentos de auditoria independente da Cia. ABC

foram constatadas as seguintes incorreções pelo auditor:

I. O saldo da conta Bancos C/Movimento estava superior

em R$ 2.250,00 ao saldo do extrato bancário

em virtude do não registro contábil de despesas de

juros nesse montante cobradas pela instituição financeira.

II. Na conta de Estoques, não deram baixa do custo de

mercadorias vendidas decorrentes de uma venda,

esta contabilizada corretamente, de R$ 120.000,00,

...
59 Q68646
Auditoria
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas vigentes no Brasil relativas à contabilidade das entidades fechadas de previdência complementar (EFPCs), julgue os itens que se seguem.

A experiência do auditor permite que ele esteja familiarizado com questões relacionadas aos negócios em geral da EFPC auditada. Entretanto, não se espera que ele tenha expertise de uma pessoa treinada ou qualificada para atuar na prática de outra ocupação.

60 Q68643
Auditoria
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência ao trabalho e às responsabilidades do auditor, conforme previsto na legislação nacional que trata do tema, julgue os itens subsequentes.

No contexto da auditoria, o Brasil possui normatização própria, que ainda não iniciou o processo de convergência com as normas internacionais vigentes.

61 Q68634
Auditoria
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

De acordo com a CVM, as Companhias abertas deverão, a partir do exercício findo em 2010, apresentar as suas demonstrações financeiras consolidadas por meio do padrão contábil internacional, e os auditores independentes deverão emitir opinião sobre a adequação das demonstrações financeiras consolidadas às normas internacionais de contabilidade, bem como sobre

62 Q68633
Auditoria
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Durante o processo de planejamento da auditoria anual, a equipe de auditores deve cumprir algumas etapas ou fases essenciais para que a auditoria programada obtenha sucesso. Sendo assim, para que os trabalhos de auditoria definidos para o ano sejam efetuados dentro do período proposto, é imprescindível o cumprimento da fase de

63 Q68492
Auditoria
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

NÃO é um procedimento a ser implantado para auxiliar na prevenção e detecção de não conformidades com leis e regulamentos:

64 Q68490
Auditoria
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Leis e regulamentos reconhecidos como tendo efeito direto na determinação dos valores e divulgações relevantes nas demonstrações contábeis requerem do auditor a responsabilidade de

65 Q68372
Auditoria
Ano: 2011
Banca: SELETRIX Concursos

O auditor deve documentar seu planejamento geral e preparar programas de trabalho por escrito, detalhando o que for necessário à compreensão dos procedimentos que serão aplicados, em termos de:

66 Q68645
Auditoria
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas normas aplicáveis à auditoria independente, julgue os itens que se seguem.

Pareceres sobre demonstrações contábeis emitidos por auditores independentes contribuem para elevar o grau de confiança dos usuários nas informações auditadas. Ao elaborar parecer, o auditor busca a asseguração razoável.

67 Q68644
Auditoria
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas normas aplicáveis à auditoria independente, julgue os itens que se seguem.

Ao executar uma auditoria, deve o auditor manter o ceticismo profissional, a fim de identificar e avaliar os riscos de distorções relevantes decorrentes de fraude ou erro.

68 Q68636
Auditoria
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito do controle interno administrativo, julgue os seguintes itens.

Os controles administrativos dizem respeito, especialmente, às operações de uma empresa. Em uma auditoria típica, o auditor independente deve verificar os controles administrativos, mas não lhe cabe avaliar a relação entre seus custos e os respectivos benefícios.

69 Q68631
Auditoria
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a NBCT-11, a auditoria das demonstrações contábeis constitui o conjunto de procedimentos técnicos que visa à emissão de parecer acerca da sua adequação, consoante os princípios fundamentais de contabilidade e as normas brasileiras de contabilidade e, no que for pertinente, a legislação específica. Com relação a esse tema, julgue os itens que se seguem.

Previamente ao início dos trabalhos de auditoria, o auditor deve obter carta que evidencie a responsabilidade da administração quanto às informações e aos dados e à preparação e à apresentação das demonstrações contábeis submetidas aos exames de auditoria.

70 Q68630
Auditoria
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a NBCT-11, a auditoria das demonstrações contábeis constitui o conjunto de procedimentos técnicos que visa à emissão de parecer acerca da sua adequação, consoante os princípios fundamentais de contabilidade e as normas brasileiras de contabilidade e, no que for pertinente, a legislação específica. Com relação a esse tema, julgue os itens que se seguem.

Em geral, o parecer é dirigido aos acionistas, cotistas, ou sócios, ou outro ente equivalente, segundo a natureza da entidade, podendo também, em condições especiais, ser dirigido ao contratante do serviço.

71 Q68629
Auditoria
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a NBCT-11, a auditoria das demonstrações contábeis constitui o conjunto de procedimentos técnicos que visa à emissão de parecer acerca da sua adequação, consoante os princípios fundamentais de contabilidade e as normas brasileiras de contabilidade e, no que for pertinente, a legislação específica. Com relação a esse tema, julgue os itens que se seguem.

O parecer dos auditores independentes é o documento por meio do qual o auditor expressa sua opinião, de forma clara e objetiva, não sendo aceitável que se abstenha de emiti-la.

72 Q68495
Auditoria
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Um auditor solicita à administração de uma entidade que envie carta de circularização aos fornecedores com os quais se relaciona comercialmente, solicitando informações dos saldos em aberto existentes nessas empresas em uma determinada data, sendo que a resposta deva ser enviada diretamente aos seus auditores independentes. Esse auditor aplicou o procedimento de auditoria denominado

73 Q68387
Auditoria
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Os controles que compreendem o plano de organização e de procedimentos referentes, principalmente, à eficiência operacional e à obediência às diretrizes administrativas, que normalmente se relacionam apenas de forma indireta com os registros contábeis e financeiros, são

74 Q68385
Auditoria
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em determinada empresa comercial, o auditor necessita apurar o Índice de Giro dos Estoques. Qual base de cálculo deverá utilizar?

75 Q68674
Auditoria
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto a procedimentos, objetivos e técnicas de auditoria, julgue os itens subsequentes.

O planejamento da auditoria, quando incluir a designação de equipe técnica, deve prever a orientação e a supervisão do auditor, que assumirá total responsabilidade pelos trabalhos executados.

76 Q68667
Auditoria
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

Entende-se que os procedimentos de auditoria representam um conjunto de técnicas que o auditor utiliza para apurar as evidências sobre as informações das demonstrações financeiras. Nesse enfoque, para confirmar as contas a receber de clientes, contas a pagar a fornecedores e empréstimos a pagar, o auditor deve adotar o procedimento da

77 Q68666
Auditoria
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dentre as normas relativas à execução do trabalho, o auditor externo deve

78 Q68664
Auditoria
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dentre os motivos que levam uma empresa a contratar uma auditoria independente, inclui-se a necessidade de realizar auditorias para efeito de

79 Q68578
Auditoria
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

O auditor externo, ao realizar auditoria na empresa Participações S.A., constatou contrato de mútuo entre companhias coligadas, com taxas de juros de 4% a.m. e sem o recolhimento do IOF sobre a operação. Considerando que a taxa de juros praticada no mercado, no período do contrato, era de 2% a.m., o auditor pode afirmar que a transação:

80 Q68484
Auditoria
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito dos princípios fundamentais de contabilidade e dos fatos e lançamentos contábeis, julgue os itens subsequentes.

Ao perceberem a tendência de uma empresa à descontinuidade, os auditores devem registrar o fato em seus relatórios, ainda que a divulgação dessa informação possa provocar ou acelerar a interrupção das atividades da empresa.

81 Q68468
Auditoria
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O auditor contábil externo é responsável pela emissão de parecer acerca das demonstrações contábeis de empresas. Acerca da responsabilidade do auditor e as especificidades na condução de seus exames, assinale a opção correta.

82 Q68415
Auditoria
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A auditoria deve envolver exames específicos de cada um dos grupos de contas das demonstrações financeiras. A respeito desse assunto, julgue os itens a seguir.

Na auditoria das receitas, deve ser incluída a confirmação de que as mercadorias vendidas em troca de outras mercadorias da mesma natureza ou valor foram contabilizadas como receitas.

83 Q68413
Auditoria
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A auditoria deve envolver exames específicos de cada um dos grupos de contas das demonstrações financeiras. A respeito desse assunto, julgue os itens a seguir.

Uma das formas de o auditor obter confirmação independente, em relação às provisões registradas, é a circularização dos consultores jurídicos.

84 Q68398
Auditoria
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às normas e aos fundamentos do processo de auditoria, julgue os itens a seguir.

Para se registrar na Comissão de Valores Mobiliários (CVM) como auditor independente, o interessado deve comprovar claros e inequívocos conhecimentos relativos à análise de demonstrações financeiras, embora não seja necessário comprovar o título de contador.

85 Q68397
Auditoria
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às normas e aos fundamentos do processo de auditoria, julgue os itens a seguir.

A figura do auditor independente é essencial para a proteção dos investidores no mercado de valores mobiliários.

86 Q68164
Auditoria
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às práticas de auditoria, julgue os itens a seguir.

Na auditoria de estimativas contábeis, que são de responsabilidade da administração da entidade auditada, não cabe ao auditor examinar a fundamentação matemática das estimativas realizadas, mas verificar se estão coerentes com o comportamento da entidade em períodos anteriores.

87 Q68161
Auditoria
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da auditoria, julgue os itens que se seguem.

O auditor, no exercício de suas funções, deve atribuir igual importância tanto à pesquisa de irregularidades quanto à detecção de riscos potenciais de que elas ocorram, os quais podem se manifestar pela fragilidade nos controles, pela precariedade dos recursos ou pela atitude do pessoal envolvido.

88 Q559278
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a legislação e os conceitos e aplicações da auditoria, julgue os seguintes itens.

A evidência física, obtida em exame físico ou inspeção de ativos tangíveis, é considerada como geralmente muito confiável, mas o auditor pode não ter qualificação para determinar a qualidade, a condição ou o valor, tarefa que pode depender de um especialista.

89 Q559277
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das técnicas de auditoria, julgue os itens de 6 a 10.

Antes de iniciar o trabalho, o auditor deve proceder ao corte, que consiste em verificar os controles sobre os estoques que vão ser inventariados, anotando as últimas entradas e as últimas saídas. Esse processo tem por finalidade assegurar que a movimentação de última hora dos estoques não afete a integridade do inventário.

90 Q559276
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos, normas e procedimentos aplicáveis ao setor público, julgue os itens a seguir.

A inspeção física de determinados tipos de equipamentos, sobretudo quanto às suas condições de utilização e funcionamento, pode depender de conhecimentos especializados, para os quais os auditores disponíveis não estão preparados. Nesses casos, os auditores designados devem determinar ao órgão sob exame que contrate profissionais especializados, que fornecerão, por meio do contratante, os laudos exigidos pelos auditores.

91 Q68500
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das peculiaridades das auditorias interna e externa, e de seus procedimentos, julgue os itens a seguir.

Na ausência de práticas contábeis estabelecidas, o auditor independente deverá buscar outras fontes possíveis, como, por exemplo, as normas legais ou regulamentares definidas por agências/órgãos reguladores.

92 Q68499
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das peculiaridades das auditorias interna e externa, e de seus procedimentos, julgue os itens a seguir.

A CVM tem o direito de examinar e extrair cópias de registros contábeis, livros ou documentos, inclusive programas eletrônicos e arquivos magnéticos, ópticos ou de qualquer outra natureza dos últimos cinco anos da companhia. A CVM não terá o direito de examinar os papéis de trabalho de auditores independentes, que são documentos sigilosos e de responsabilidade do auditor independente, em caráter permanente.

93 Q68497
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das peculiaridades das auditorias interna e externa, e de seus procedimentos, julgue os itens a seguir.

As demonstrações contábeis consolidadas e respectivas notas explicativas serão objeto de exame e de parecer de auditores independentes. A auditoria examinará o conjunto de demonstrações contábeis consolidadas e poderá estender-se para as demonstrações contábeis individuais das controladas, abertas ou fechadas, incluídas na consolidação, caso o auditor perceba que há essa necessidade.

94 Q68483
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos procedimentos de auditoria, julgue os itens a seguir.

O que determina se o auditor cumpriu as normas de auditoria das demonstrações contábeis é a adequação dos procedimentos de auditoria e do seu parecer. A descoberta posterior de fraudes ou erros não refletidos ou não corrigidos, durante o período coberto pelo parecer, não corresponde ao descumprimento das normas.

95 Q68482
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e na legislação referentes à auditoria contábil e fiscal, julgue os itens de 139 a 150.

A CVM obriga que os auditores independentes registrados na autarquia submetam-se à revisão de seu controle de qualidade. Essa revisão deve ser realizada por outro auditor independente, e cópia do relatório de revisão deve ser encaminhada à CVM.

96 Q68481
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e na legislação referentes à auditoria contábil e fiscal, julgue os itens de 139 a 150.

Caso o auditor verifique, durante a realização de seu trabalho, que não existem controles que assegurem que as vendas sejam tempestivamente registradas, o que pode acarretar a inobservância do regime de competência, nesse caso, ele deverá obter, na data do balanço, o número da última nota fiscal emitida pelo setor competente e verificar se essa nota e as anteriores foram registradas pela contabilidade.

97 Q68480
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e na legislação referentes à auditoria contábil e fiscal, julgue os itens de 139 a 150.

O auditor deve estar especialmente atento a condições ou eventos que representem aumento de risco de fraude ou erro, tais como os constatados na estrutura ou na atuação inadequada da administração da entidade, como, por exemplo, a baixa rotatividade de pessoal-chave das áreas financeira, contábil e de auditoria interna e a permanência por períodos prolongados de auditores e advogados.

98 Q68478
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e às normas de auditoria concernentes ao setor público, julgue os itens a seguir.

Quando o ente público substituir o auditor independente que lhe prestava serviços, esse auditor deve fornecer a quem lhe suceder todas as informações necessárias à continuação do trabalho, independentemente de qualquer autorização ou comunicação com o ente contratante.

99 Q68477
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a legislação e os conceitos e aplicações da auditoria, julgue os seguintes itens.

Considere que, ao analisar o saldo de contas a pagar da empresa sob exame, o auditor tenha encontrado alguns saldos devedores, decorrentes de adiantamentos efetuados aos fornecedores. Nesse caso, o auditor deverá efetuar um lançamento de ajuste, a débito de contas a pagar e a crédito de adiantamentos a fornecedores.

100 Q68476
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a legislação e os conceitos e aplicações da auditoria, julgue os seguintes itens.

Ao selecionar os devedores e credores da entidade sob exame para efeito de circularização, o auditor deve levar em conta alguns critérios, entre os quais se destacam os saldos individuais relevantes e os valores vencidos há mais tempo.

101 Q68475
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a relatórios e pareceres de auditoria, julgue os itens que se seguem.

Segundo as normas aplicáveis à auditoria independente, emite-se o parecer sem ressalva mesmo no caso de alterações na observância dos Princípios Fundamentais de Contabilidade e nas Normas Brasileiras de Contabilidade e, no que for pertinente, na legislação específica, desde que avaliados e aceitos seus efeitos e devidamente revelados nas demonstrações contábeis.

102 Q68474
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à avaliação de controles internos e aos papéis de trabalho, julgue os itens seguintes.

O exame dos controles internos permite avaliar os riscos associados aos registros contábeis e respectivas demonstrações e, conseqüentemente, determinar os procedimentos a serem adotados. Quanto menor a probabilidade de erros, maior será a quantidade de evidências necessárias e a extensão dos testes a serem realizados.

103 Q68473
Auditoria
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

Um auditor externo, durante a auditoria, identificou que a contabilidade não registra a venda de mercadorias no período de sua competência em função de atraso no envio das notas fiscais por parte do setor emitente. Neste caso, que procedimento o auditor deve efetuar?

104 Q68470
Auditoria
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

O auditor externo, ao examinar o sistema de controle interno da empresa auditada, tem por objetivo principal

105 Q68466
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com as normas de auditoria, independentemente das demonstrações contábeis, o auditor deve adotar procedimentos apropriados para manter os papéis de trabalho por

106 Q68457
Auditoria
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Em conformidade com as normas de Ética do INCOSAI, considere:

I. Quando o auditor dedicar-se a atividades políticas deve se afastar das atividades profissionais, ainda que tenha certeza de que o fato não afetará o seu desempenho e a imparcialidade de suas decisões e obrigações profissionais.

 II. O auditor pode prestar serviços à empresa auditada, desde que não gere conflitos de interesses com os trabalhos de auditoria.

 III. Os auditores deverão proteger sua independência, evitar qualquer possibilidade de conflito de interesses e o recebimento de quaisquer gratificação ou remuneração que deixem em dúvida sua independência.

 Está correto o que se afirma em

107 Q68435
Auditoria
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

O objetivo principal do Auditor Externo é

108 Q68346
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos procedimentos adotados em auditorias, julgue os itens seguintes.

Os procedimentos adotados ao longo da auditoria contábil proporcionam a obtenção de evidências acerca da real situação das demonstrações contábeis das empresas. A extensão e profundidade dos procedimentos ficam a cargo do auditor responsável e, após o levantamento das evidências, o auditor apresenta sua opinião a respeito das demonstrações contábeis auditadas.

109 Q68344
Auditoria
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere ao campo de atuação e ao perfil do auditor independente de empresas, julgue os itens que se seguem.

O grau de prudência e de zelo do auditor poderá ser comprovado quando ele avalia e documenta a obtenção de conhecimento preliminar da atividade da entidade auditada, após levantamento junto à administração, da estrutura organizacional, da complexidade das operações e do grau de exigência requerido para a realização do trabalho de auditoria, de modo a avaliar se está capacitado ou não a assumir a responsabilidade pelo trabalho que será efetuado.

110 Q68309
Auditoria
Ano: 2008
Banca: CONSULPLAN Consultoria (CONSULPLAN)

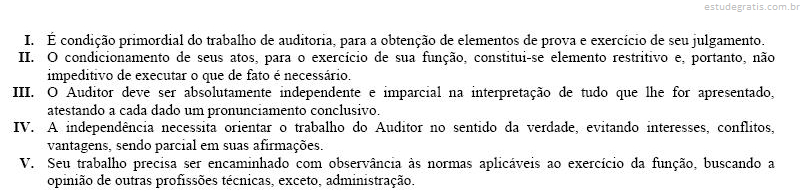
A função de auditoria deve ser exercida em caráter de entendimento e que o trabalho executado tenha e mereça toda a credibilidade possível, não sendo permissível existir qualquer sombra de dúvida quanto à honestidade e aos padrões morais do Auditor. A profissão de auditoria exige assim, a obediência aos princípios éticos profissionais. É correto afirmar que o Princípio da Independência:

Estão corretas apenas as afirmativas: