
21 Q68694
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com a estrutura integrada do COSO, um sistema de controle interno eficiente deve contar com atividades de controle apropriadas. Com base nessa informação, julgue os itens a seguir.

As atividades de controle são políticas e procedimentos que têm o propósito de assegurar que as diretrizes necessárias para responder aos riscos sejam implementadas.
22 Q68692
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, acerca dos componentes de controle interno, previstos na estrutura integrada do COSO.

O compromisso com a competência, o envolvimento da alta administração, a integridade e os valores éticos preconizados na organização são aspectos que caracterizam o ambiente de controle.

23 Q68691
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No tocante à estrutura integrada de um sistema de controle interno, considerando o disposto no COSO, julgue os itens que se seguem.

O controle interno é um processo integrado com os seguintes componentes inter-relacionados entre si: ambiente de controle, avaliação e gerenciamento de riscos, segregação de funções, confiabilidade nas informações e monitoramento.

24 Q68689
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da relação entre os objetivos da organização e as categorias de controle, de acordo com a estrutura integrada do controle interno do COSO, julgue os itens subsequentes.

Para se avaliar a efetividade de um sistema específico de controle interno, devem ser adotados parâmetros objetivos de avaliação, amparados por modelos matemáticos.

25 Q68687
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à estrutura integrada de controle interno, regida pelo COSO (Committee of Sponsoring Organizations), julgue os itens subsecutivos.

O objetivo principal do controle interno, para proteger o patrimônio da entidade, é identificar eventuais fraudes.

26 Q68686
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à estrutura integrada de controle interno, regida pelo COSO (Committee of Sponsoring Organizations), julgue os itens subsecutivos.

Promover a confiabilidade nos relatórios financeiros é um dos objetivos do controle interno.

27 Q68685
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à estrutura integrada de controle interno, regida pelo COSO (Committee of Sponsoring Organizations), julgue os itens subsecutivos.

O controle interno é um processo que envolve toda a organização, principalmente a alta administração.

28 Q68683
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a pontos essenciais, técnicas de elaboração e demais aspectos inerentes à documentação de auditoria, julgue os itens seguintes.

Na documentação de auditoria, o auditor deve registrar os procedimentos executados, suas conclusões e os resultados do seu trabalho. Essas conclusões irão compor os relatórios e pareceres finais da atividade realizada.

29 Q68682
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a pontos essenciais, técnicas de elaboração e demais aspectos inerentes à documentação de auditoria, julgue os itens seguintes.

A documentação de auditoria possibilita que a equipe de trabalho seja responsabilizada por suas atividades.

30 Q68680
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de conceitos, princípios, origens e classificações de auditoria, julgue os itens que se seguem.

Ao auditar instituições financeiras comerciais, o risco de auditoria relacionado a essa complexa atividade é o somatório dos riscos de distorção relevante e do risco de controle.

31 Q68642
Auditoria
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

A técnica que possibilita ao auditor formar opinião quanto à existência física do objeto ou item a ser examinado, por exemplo, estoques, é

32 Q68638
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às fases, aos objetivos e às técnicas de auditoria, julgue os itens subsecutivos.

Na fase de planejamento, o auditor deve considerar os testes de observância que serão empregados para avaliar os controles internos estabelecidos pela administração auditada, a natureza e a extensão dos procedimentos de auditoria a serem aplicados.

33 Q68401
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo o COSO, os controles internos devem ser estruturados com base em cinco componentes, que, em suma, representam os requisitos para se alcançar os objetivos organizacionais. A respeito desse tema, julgue os itens seguintes.

A mitigação dos riscos está contemplada em princípio relacionado ao componente atividades de controle.

34 Q68400
Auditoria
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com as Normas Brasileiras para o Exercício da Auditoria Interna e com a Resolução CFC n.º 1.229/2009, julgue os itens seguintes.

O auditor independente assume a responsabilidade pela opinião de auditoria expressa, mas essa responsabilidade é mitigada ou compartilhada sempre que há utilização do trabalho feito pelos auditores internos.

35 Q660342
Auditoria
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)
A auditoria independente busca evidências da integridade das demonstrações contábeis através da aplicação dos testes de auditoria. Em relação aos testes de auditoria, é correto afirmar que os testes
36 Q68679
Auditoria
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma das finalidades das Normas de Auditoria do Tribunal de Contas da União (NAT) é promover o aprimoramento profissional e auxiliar os auditores em relação à qualidade dos exames, à formação de sua opinião e à elaboração de seus relatórios. Isso possibilita a realização de trabalhos com segurança e qualidade, merecedores de respeito e credibilidade por parte dos clientes.

Nesse contexto, as Normas de Auditoria do Tribunal de Contas da União são de natureza

37 Q68677
Auditoria
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

O resultado dos trabalhos do auditor independente é amparado por opinião apresentada em seção própria do seu relatório de auditoria.

De acordo com a legislação vigente, o auditor poderá expressar em seu relatório um dos seguintes tipos de opinião:

38 Q68676
Auditoria
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

São objetivos gerais do auditor, ao conduzir a auditoria das demonstrações contábeis,

39 Q68673
Auditoria
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Para o auditor independente, os atos de omissão ou cometimento pela entidade, intencionais ou não, contrários às leis ou regulamentos vigentes, são considerados:

40 Q68672
Auditoria
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Se compararmos as normas aplicáveis à auditoria independente com as normas aplicáveis à auditoria no setor público, no que tange à emissão de opinião, é correto afirmar que:

41 Q68671
Auditoria
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Nos casos em que o auditor independente desejar reduzir o tamanho da amostra sem aumentar o risco de amostragem, dividindo a população em subpopulações distintas que tenham características similares, deve proceder a um(a)

42 Q68669
Auditoria
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Na execução de uma auditoria, espera-se do auditor independente que

43 Q68660
Auditoria
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

Na documentação de auditoria, o registro dos procedimentos específicos executados para corroborar as respostas da administração às indagações doAuditor:

44 Q68658
Auditoria
Ano: 2012
Banca: COPEVE/ UFAL

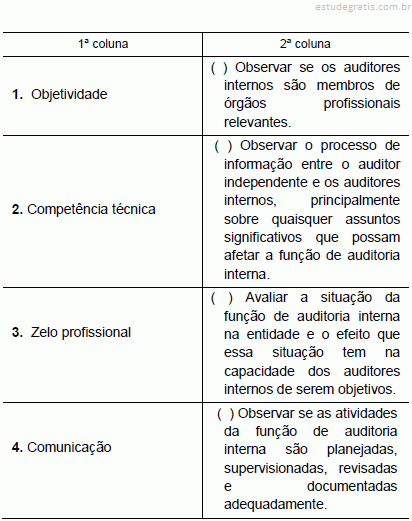
Os auditores independentes consideram os FATORES (1ª coluna) como sendo indicadores para avaliar a adequação do trabalho dos auditores internos. Realize uma análise sobre o texto da 2ª coluna relacionando-o com o seu respectivo FATOR da 1ª coluna.

A sequência correta, de cima para baixo, está na opção

45 Q68656
Auditoria
Ano: 2012
Banca: COPEVE/ UFAL

O auditor independente para atender os seus objetivos, realiza uma avaliação sobre a adequação de trabalhos específicos executados pelos auditores internos. Considerando as possibilidades de avaliação indicadas abaixo, marque a opção incorreta.

46 Q68640
Auditoria
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A empresa Jaú S.A. de capital aberto, por problemas administrativos e financeiros, não efetuou a auditoria externa de suas demonstrações financeiras nos anos de 2009, 2010 e 2011. Em 2012, por determinação da CVM foi solicitada a apresentar as auditorias de todo o período, senão teria seu registro cancelado. A empresa precisando manter essa forma de capitação de recursos, contratou auditoria para emitir

47 Q68639
Auditoria
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A Empresa Hiena S.A. que atua no segmento de educação realizou treinamento em diversas áreas do conhecimento, para vários departamentos de determinado órgão público. A auditoria, ao analisar os contratos e cursos comparativamente aos realizados para outros órgãos e por entidades concorrentes de mesmo nível, percebeu que o custo benefício estava acima do praticado pela concorrência. Referido exame na auditoria pública tem como objetivo avaliar de forma primária a

48 Q68525
Auditoria
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne às informações que devem ser disponibilizadas por trabalhos de auditoria, julgue os itens a seguir.

O auditor somente deve aceitar um trabalho para emitir relatório de auditoria independente sobre demonstrações contábeis condensadas quando ele também tiver sido contratado para conduzir a auditoria das demonstrações contábeis completas que serviram de base para as demonstrações contábeis condensadas ou das quais estas foram derivadas.

49 Q68524
Auditoria
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne às informações que devem ser disponibilizadas por trabalhos de auditoria, julgue os itens a seguir.

No caso de um trabalho de revisão de auditoria, o auditor independente deve aplicar sobre as considerações de materialidade critérios mais rígidos do que seriam aplicados se estivesse sendo emitida uma opinião de auditoria, tendo em vista o risco maior de não se detectar distorção.

50 Q68523
Auditoria
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo em vista que os objetivos de uma auditoria somente podem ser alcançados mediante o planejamento cuidadoso dos trabalhos, julgue os itens subsequentes.

Se os procedimentos contábeis de determinada entidade não atenderem aos princípios fundamentais de contabilidade, o auditor que atuar sobre essa entidade estará obrigado a emitir parecer de auditoria adverso.