Entre as demonstrações contábeis que se tornaram obrigatórias para a contabilidade pública posteriormente à edição da Lei n.º 4.320/1964, menciona-se a demonstração
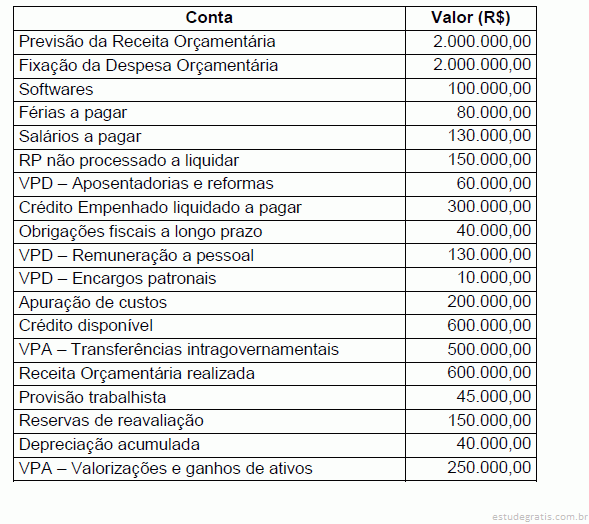
No estudo e acompanhamento de seu objeto, o patrimônio público, a Contabilidade Aplicada ao Setor Público deve evidenciar as variações patrimoniais, sejam elas independentes ou resultantes da execução orçamentária, conforme previsto na Lei nº 4.320/1964. Considere que os valores seguintes são de um balancete contábil, ainda não encerrado, de um órgão público:
Com base nessas informações, o Resultado Patrimonial do Período desse órgão público é
O Plano de Contas Aplicado ao Setor Público (PCASP) distingue a dívida ativa quanto à origem, conforme previsto na Lei n. 4.320/1964 em Dívida Ativa Tributária e Dívida Ativa não Tributária. A Dívida Ativa Tributária é proveniente
A Lei no 4.320/1964, ao disciplinar o princípio orçamentário da especificação, determina que a Lei de Orçamento não consignará dotações globais destinadas a atender indiferentemente a despesas de pessoal, material, serviços de terceiros, transferências ou quaisquer outras. É exceção legal a essa regra a possibilidade de consignação de dotação global de despesas que, por sua natureza, não possam cumprir-se subordinadamente às normas gerais de execução. Essa possibilidade se refere a
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
Nos termos do artigo 3º da Lei 4.320/64, a lei de orçamentos compreenderá todas as receitas, inclusive as de operações de crédito autorizadas em lei. Nesse contexto, as operações de crédito são consideradas
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
As estruturas das demonstrações contábeis contidas nos anexos da Lei nº 4.320/1964 foram atualizadas pela Secretaria do Tesouro Nacional, em consonância com os novos padrões da Contabilidade Aplicada ao Setor Público. Com base nessas informações, considere os demonstrativos a seguir:
I Balanço Orçamentário
II Evolução do Patrimônio Líquido
III Balanço Financeiro
IV Estimativa e Compensação da Renúncia de Receita
V Balanço Patrimonial
VI Demonstrativo da Receita Corrente Líquida
VII Demonstrativo das Variações Patrimoniais
VIII Demonstração dos Fluxos de Caixa (DFC)
IX Demonstração das Mutações do Patrimônio Líquido (DMPL)
X Relatório de Gestão Fiscal
Os demonstrativos exigidos para fins de apresen...
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A Lei n. 4320/64 que estatui normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, estabelece que
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
Tendo em vista as previsões contidas na Lei 4.320/64, acerca dos restos a pagar e das despesas de exercícios anteriores, considere as seguintes transações ocorridas na Universidade Federal do Rio Grande do Norte, no exercício financeiro de 2016:
I Em 31 de dezembro de 2016, a despesa com a prestação de serviço de instalação de equipamentos foi empenhada, mas o serviço ainda não havia sido executado.
II Em 31 de dezembro de 2016, foi verificada e aceita, pela UFRN, a entrega de um lote de material adquirido de um fornecedor, cuja despesa foi empenhada e liquidada em 2016, mas não paga em 2016.
III Em 10 de janeiro de 2016, foi reconhecida a obrigação com um credor cuja despesa tinha sido empenhada e cancelada no exercício de 2015.
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
Assinale a opção que nomeia corretamente, de acordo com a Lei no 4.320/64, a fase da despesa pública que consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.