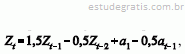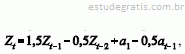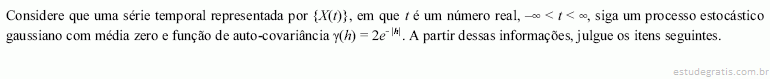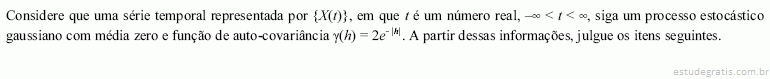81 Q461101
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

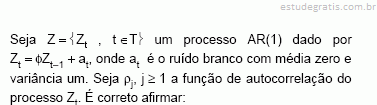
Considerando que uma série temporal {Zt}t = 1,..., n, em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1) × (0,1,1)12, julgue os itens subsequentes.
 

82 Q461099
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

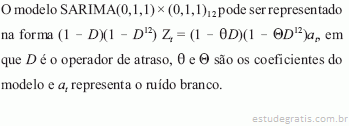
Considerando que uma série temporal {Zt}t = 1,..., n, em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1) × (0,1,1)12, julgue os itens subsequentes.

A série temporal {Zt}t = 1,..., n é estacionária.

83 Q461097
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.

A densidade espectral do processo Wt é dado por  em que  é a variância do ruído branco.
84 Q461095
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.

A função de autocorrelação parcial entre (Wt - Wt - 1) e (Wt -3 -Wt - 4) é nula.

85 Q461093
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.

A autocorrelação entre Wt e Wt -2 é nula.

86 Q461091
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.

A diferença Wt - W-1 é estacionária e segue um processo de médias móveis de ordem 1.

87 Q461089
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

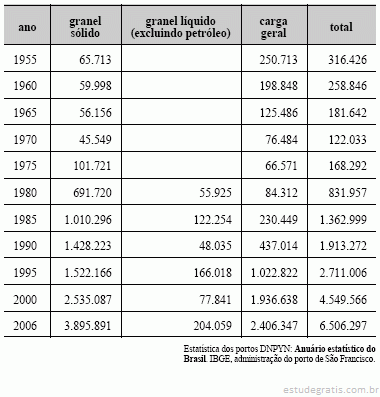
Considerando a tabela acima, que apresenta a movimentação anual de cargas no porto de São Francisco do Sul, em toneladas/ano, julgue os itens de 99 a 103.

As séries estatísticas apresentadas na tabela não são séries temporais, porque há lacunas referentes a vários anos, como, por exemplo, os anos de 2001 a 2005.

88 Q461079
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o número de pousos e decolagens em um aeroporto siga um processo autorregressivo na forma , em que Z t representa o número observado de pousos e decolagens no tempo t (t = 0, 1, 2, 3, ...,NULL) e a t representa um ruído branco com média igual a zero e variância igual a 8. Com base nessas informações e considerando que , julgue os próximos itens.

A variância do passeio aleatório é igual a

89 Q461077
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o número de pousos e decolagens em um aeroporto siga um processo autorregressivo na forma , em que Z t representa o número observado de pousos e decolagens no tempo t (t = 0, 1, 2, 3, ...,NULL) e a t representa um ruído branco com média igual a zero e variância igual a 8. Com base nessas informações e considerando que , julgue os próximos itens.
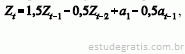
A variância do processo {Y t } é igual a 8.

90 Q461075
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o número de pousos e decolagens em um aeroporto siga um processo autorregressivo na forma , em que Z t representa o número observado de pousos e decolagens no tempo t (t = 0, 1, 2, 3, ...,NULL) e a t representa um ruído branco com média igual a zero e variância igual a 8. Com base nessas informações e considerando que , julgue os próximos itens.
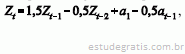
A série diferenciada Y t segue um ruído branco.

91 Q461073
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o número de pousos e decolagens em um aeroporto siga um processo autorregressivo na forma , em que Z t representa o número observado de pousos e decolagens no tempo t (t = 0, 1, 2, 3, ...,NULL) e a t representa um ruído branco com média igual a zero e variância igual a 8. Com base nessas informações e considerando que , julgue os próximos itens.
A série temporal {Z t } não é estacionária.

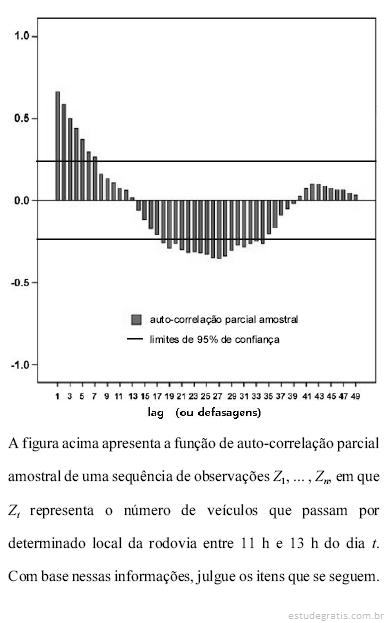
92 Q461049
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

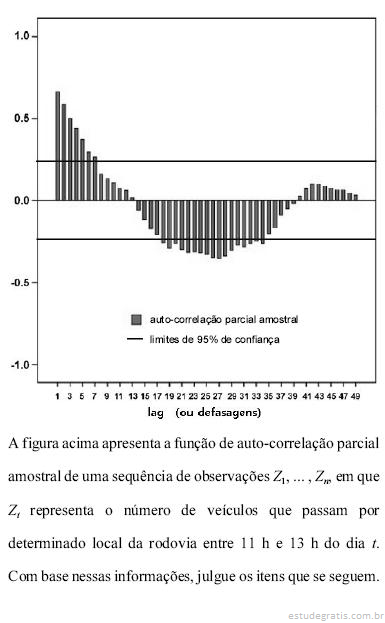
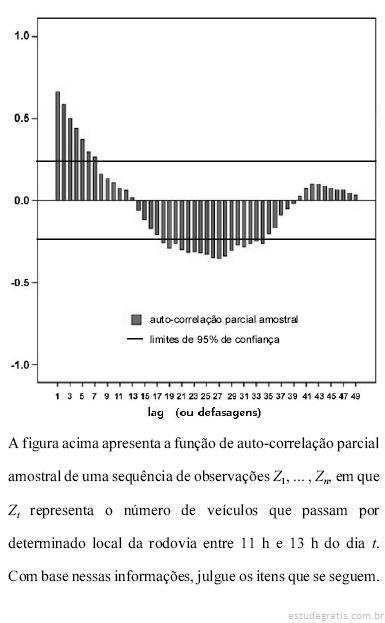
A auto-correlação amostral entre Zt e Zt-1 é maior que 0,5.

93 Q461047
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A presença de um padrão ondulatório no gráfico da função de auto-correlação parcial amostral significa que a série temporal é sazonal.
94 Q461045
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As auto-correlações parciais fora dos limites de confiança de 95% indicam que a série temporal não é estacionária.
95 Q461043
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

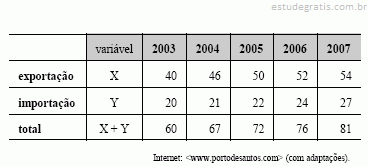
Considerando a tabela acima, que apresenta a movimentação anual de cargas no porto de Santos de 2003 a 2007, em milhões de toneladas/ano e associa as quantidades de carga movimentadas para exportação e importação às variáveis X e Y, respectivamente, julgue os itens subsequentes.

As séries estatísticas apresentadas na tabela formam três séries temporais.

96 Q460987
Estatística
Ano: 2009
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)

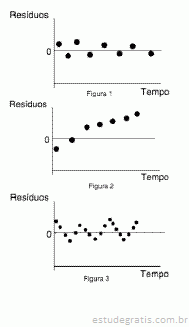
A análise de resíduos em Séries Temporais permite que o modelo seja avaliado por meio do componente aleatório ou irregular.

Nas Figuras 1 a 3 são ilustrados os resíduos para três modelos, pode-se afirmar que:

97 Q460985
Estatística
Ano: 2009
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)

Séries Temporais são métodos utilizados para fazer a projeção de valores futuros de uma variável a partir, unicamente, de observações do passado e presente dessa variável. Inicialmente, busca-se observar graficamente a presença do componente Tendência para a seleção do método, sabe-se que:

I. Se na série houver a presença de Tendência então podem ser utilizados os modelos de tendência linear, quadrático e exponencial, por exemplo.

II. Caso contrário, pode-se aplicar o método de médias móveis e o ajuste exponencial.

Em relação às assertivas acima, pode-se afirmar que:

98 Q460979
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Considere as seguintes afirmações:

I. Para um processo ARMA (1, 1) a função de autocorrelação parcial só é diferente de zero no lag 1.

II. Para um processo ARMA (1, 1), onde φ é o coeficiente autoregressivo e θ é o coeficiente de médias móveis, a região de admissibilidade é dada por |φ| < 1 e |θ| < 1.

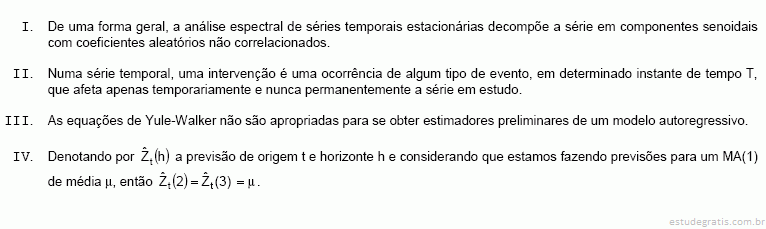
III. De um modo geral, a análise espectral de séries temporais estacionárias decompõe a série em componentes senoidais com coeficientes aleatórios não-correlacionados.

IV. Um processo ARIMA (1, d ,1), onde d = 1, é estacionário.

Está correto o que se afirma APENAS em

99 Q460977
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Considere o modelo autorregressivo de ordem dois AR(2) dado por:

Zt = φ1Zt−1 + φ2Zt−2 + at

onde t a é o ruído branco de média zero e variância 2a σ .

Considere as seguintes condições: I. φ1 + φ2 < 1 II. −1< φ1 + φ2 < 1 III. −1< φ2 <1 IV. φ2 − φ1 <1 V. −1< φ1 <1

O processo Zt é estacionário APENAS se satisfaz às condições

100 Q460975
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Considere as afirmativas abaixo relativamente a séries temporais.


É correto o que se afirma APENAS em

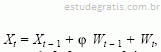
101 Q460973
Estatística
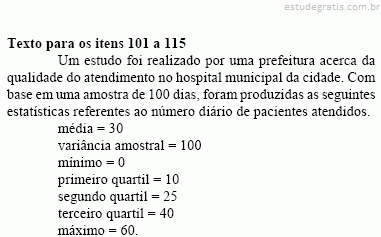
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Considere o modelo ARIMA(0,0,2) dado por

Xt = θ0 + at − θ1at−1 + θ2at−2 ,

onde at é o ruído branco de média zero e variância σ2 , e θ0 é uma constante. É correto:

102 Q460971
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Sejam f(k), k = 1,2,3,... e g(k), k = 1,2.3,... as funções de autocorrelação (fac) e autocorrelação parcial (facp), respectivamente, de um modelo ARMA(p,q). Considere as seguintes afirmações:

I. Para um ARMA(1,0), f(k) só difere de zero para k = 1 e g(k) decai exponencialmente.

II. Para um ARMA(1,1), f(k) só difere de zero para k = 1 e g(k) decai exponencialmente.

III. Para um ARMA(0,2), f(k) só difere de zero para k = 1 e k = 2 e g(k) é dominada por misturas de exponenciais ou senoides amortecidas.

IV. Para um ARMA(2,0), f(k) é dominada por misturas de exponenciais ou senoides amortecidas e g(k) = 0, somente para k = 1 e para k > 1 decai exponencialmente.

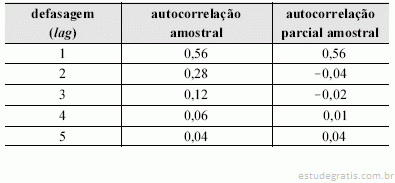
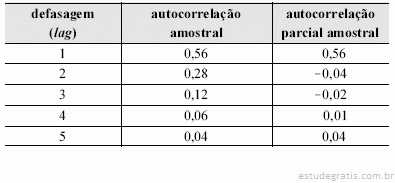
...

103 Q460969
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

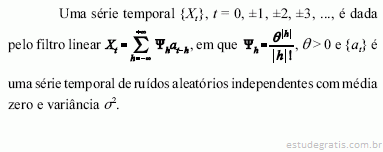
Considere o modelo autorregressivo de ordem dois AR(2) dado por:

Zt = φ1Zt−1 + φ2Zt−2 + at

Onde t a é o ruído branco de média zero e variância 2a σa2 . Se Zt é estacionário, então o valor da função de autocorrelação no lag 1 é

104 Q460967
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Um gráfico de controle de um processo produtivo indica que o processo está sob controle se o conjunto de pontos do gráfico

105 Q460965
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Seja {Xt, t ∈ Z} um processo estocástico onde as variáveis Xt são não correlacionadas, isto é, Cov {Xt, Xs} = 0, t ≠ s e Z é o conjunto dos números inteiros. O processo Xt é um

106 Q460963
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

O seguinte modelo foi ajustado a uma série temporal de produção de certo produto:

O modelo ajustado

107 Q460905
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
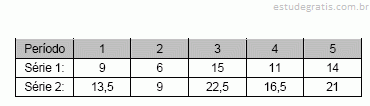
Considerando que uma série temporal {Z t}, em que  t = 1, ..., n, e Zt representa o número de processos judiciais julgados por um tribunal no mês t, segue um processo SARIMA(0, 0, 0) × (0, 0, 1)12 com uma constante, julgue os itens subsequentes.

A autocorrelação parcial entre Zt+3 e Zt+6 é igual a zero.

108 Q460903
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma série temporal {Z t}, em que  t = 1, ..., n, e Zt representa o número de processos judiciais julgados por um tribunal no mês t, segue um processo SARIMA(0, 0, 0) × (0, 0, 1)12 com uma constante, julgue os itens subsequentes.

A autocorrelação entre Zt e Zt +h , em que 1  h  11, é igual a zero.

109 Q460901
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma série temporal {Z t}, em que  t = 1, ..., n, e Zt representa o número de processos judiciais julgados por um tribunal no mês t, segue um processo SARIMA(0, 0, 0) × (0, 0, 1)12 com uma constante, julgue os itens subsequentes.

O modelo SARIMA(0, 0, 0) × (0, 0, 1)12 com uma constante  tem a forma (1 - D 12)Zt = (1 - D)(1- D12 )at , em que D  é o operador de atraso, e são os coeficientes da parte de médias móveis ...
110 Q460899
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma série temporal {Z t}, em que  t = 1, ..., n, e Zt representa o número de processos judiciais julgados por um tribunal no mês t, segue um processo SARIMA(0, 0, 0) × (0, 0, 1)12 com uma constante, julgue os itens subsequentes.

A série temporal {Z t}, t = 1, ..., n, é estacionária.

111 Q569211
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, julgue os próximos itens.

A autocovariância entre Xt e Xt-1 é igual a

112 Q461241
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A série histórica da quantidade mensal de autorizações de procedimentos de alta complexidade em oncologia, em determinado município, no período de novembro de 1998 a fevereiro de 2003, foi descrita por dois pesquisadores por meio de um modelo ARIMA(3,1,0). Considerando que Z t representa a quantidade de autorizações de procedimentos de alta complexidade em oncologia nesse município no mês t, e que o modelo ARIMA(3,1,0) apresentado foi aquele que produz o menor AIC (Akaike's information criterion), julgue os itens subseqüentes.

A autocorrelação parcial entre Z t - Z t-1 e (Z t + k - Z t + k-1 será nula se |k| < 4.

113 Q461239
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A série histórica da quantidade mensal de autorizações de procedimentos de alta complexidade em oncologia, em determinado município, no período de novembro de 1998 a fevereiro de 2003, foi descrita por dois pesquisadores por meio de um modelo ARIMA(3,1,0). Considerando que Z t representa a quantidade de autorizações de procedimentos de alta complexidade em oncologia nesse município no mês t, e que o modelo ARIMA(3,1,0) apresentado foi aquele que produz o menor AIC (Akaike's information criterion), julgue os itens subseqüentes.

Considere que os dois primeiros coeficientes autoregressivos do modelo ajustado sejam nulos e que o terceiro seja positivo. Nessa situação, a série histórica é sazonal....

114 Q461237
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A série histórica da quantidade mensal de autorizações de procedimentos de alta complexidade em oncologia, em determinado município, no período de novembro de 1998 a fevereiro de 2003, foi descrita por dois pesquisadores por meio de um modelo ARIMA(3,1,0). Considerando que Z t representa a quantidade de autorizações de procedimentos de alta complexidade em oncologia nesse município no mês t, e que o modelo ARIMA(3,1,0) apresentado foi aquele que produz o menor AIC (Akaike's information criterion), julgue os itens subseqüentes.

O ajuste produzido pelo modelo ARIMA (3,1,0) é equivalente ao alisamento exponencial triplo.

115 Q461235
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A série histórica da quantidade mensal de autorizações de procedimentos de alta complexidade em oncologia, em determinado município, no período de novembro de 1998 a fevereiro de 2003, foi descrita por dois pesquisadores por meio de um modelo ARIMA(3,1,0). Considerando que Z t representa a quantidade de autorizações de procedimentos de alta complexidade em oncologia nesse município no mês t, e que o modelo ARIMA(3,1,0) apresentado foi aquele que produz o menor AIC (Akaike's information criterion), julgue os itens subseqüentes.

Se o modelo estiver correto, a autocorrelação entre Z t e Z t + k será nula se |k| > 3.

116 Q461233
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A série histórica da quantidade mensal de autorizações de procedimentos de alta complexidade em oncologia, em determinado município, no período de novembro de 1998 a fevereiro de 2003, foi descrita por dois pesquisadores por meio de um modelo ARIMA(3,1,0). Considerando que Z t representa a quantidade de autorizações de procedimentos de alta complexidade em oncologia nesse município no mês t, e que o modelo ARIMA(3,1,0) apresentado foi aquele que produz o menor AIC (Akaike's information criterion), julgue os itens subseqüentes.

A série histórica {Zt} não é estacionária.

117 Q461231
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo como referência essas informações, julgue os itens de 64 a 76.

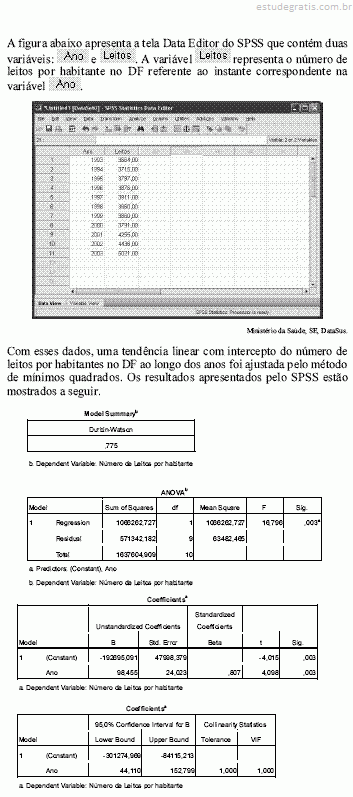
A seqüência do número de leitos ao longo do tempo forma uma série temporal fracamente estacionária.

118 Q461163
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

119 Q461161
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

120 Q461105
Estatística
Ano: 2008
Banca: Escola de Administração Fazendária (ESAF)

Seja um processo autoregressivo estacionário de primeira ordem com média zero  onde at é ruído branco com variância  Qual a variância do processo zt?
121 Q461065
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


A autocorrelação entre Xt e Xt - 6 é inferior a ß4.

122 Q461063
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A figura acima apresenta os resultados de um estudo acerca da evolução temporal da temperatura máxima média anual — Y — de 1961 a 2002 e sua relação com o desmatamento em uma área da região amazônica. A tendência de crescimento linear foi obtida pelo método de mínimos quadrados ordinários. De acordo com esse modelo de regressão linear simples, os valores ajustados para a temperatura Y em 1961 e 2002 foram iguais a 22,5 ºC e 24,5 ºC, respectivamente, e o coeficiente de determinação (R2) foi igual a 0,72.


Com base nas informações apresentadas, julgue os itens subseqüentes.

A tendência linear apresen...

123 Q461061
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A figura acima apresenta os resultados de um estudo acerca da evolução temporal da temperatura máxima média anual — Y — de 1961 a 2002 e sua relação com o desmatamento em uma área da região amazônica. A tendência de crescimento linear foi obtida pelo método de mínimos quadrados ordinários. De acordo com esse modelo de regressão linear simples, os valores ajustados para a temperatura Y em 1961 e 2002 foram iguais a 22,5 ºC e 24,5 ºC, respectivamente, e o coeficiente de determinação (R2) foi igual a 0,72.


Com base nas informações apresentadas, julgue os itens subseqüentes.

A série temporal é estacio...

124 Q461059
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A figura acima apresenta os resultados de um estudo acerca da evolução temporal da temperatura máxima média anual — Y — de 1961 a 2002 e sua relação com o desmatamento em uma área da região amazônica. A tendência de crescimento linear foi obtida pelo método de mínimos quadrados ordinários. De acordo com esse modelo de regressão linear simples, os valores ajustados para a temperatura Y em 1961 e 2002 foram iguais a 22,5 ºC e 24,5 ºC, respectivamente, e o coeficiente de determinação (R2) foi igual a 0,72.


Com base nas informações apresentadas, julgue os itens subseqüentes.

O modelo ARIMA(0,1,1) com ...

125 Q461057
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere-se o modelo de séries temporais em tempo discreto na forma em que t representa o tempo, é o coeficiente do modelo e Wt representa um processo de choques aleatórios com média zero e variância Com base nessas informações, julgue os itens seguintes, acerca da primeira diferença Xt - Xt - 1.

126 Q461055
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere-se o modelo de séries temporais em tempo discreto na forma em que t representa o tempo, é o coeficiente do modelo e Wt representa um processo de choques aleatórios com média zero e variância Com base nessas informações, julgue os itens seguintes, acerca da primeira diferença Xt - Xt - 1.

Essa diferença é uma série temporal fracamente estacionária.

127 Q461053
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações do texto, julgue os itens subseqüentes.

A variável X forma uma série estatística denominada série temporal.

128 Q461051
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Texto para as questões de 26 a 29

A figura acima apresenta a evolução temporal da quantidade de carvão vegetal - em toneladas - produzida no Brasil entre os anos 1990 e 2006. Ao longo desse período, a produção anual média de carvão vegetal foi de 2,4 milhões de toneladas/ano, o desvio padrão amostral foi de 470 mil toneladas e a correlação linear entre a produção e o ano foi igual a 0,15.

Quanto à utilização das técnicas de análise de séries temporais nos dados apresentados no texto,

129 Q460925
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, julgue os próximos itens.

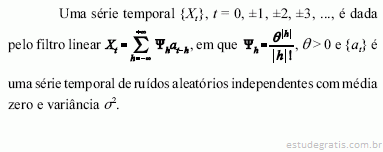
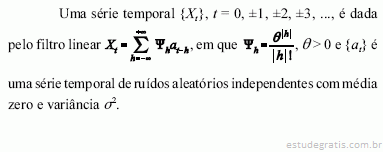
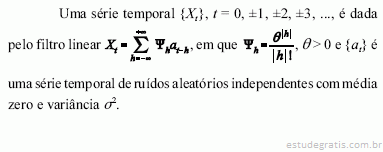
A forma invertida do filtro linear é  , em que

130 Q460923
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, julgue os próximos itens.

A função geratriz (ou geradora) de autocovariâncias da série temporal de ruídos aleatórios é igual a

131 Q460921
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, julgue os próximos itens.

A função de transferência do filtro linear é igual a

132 Q460919
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, julgue os próximos itens.

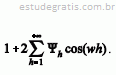
A função de densidade espectral dos ruídos {at} é igual a , em que

133 Q460917
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, julgue os próximos itens.

A série temporal {Xt} é um processo estacionário com média zero.

134 Q460915
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

           Em 2006, o rendimento do trabalhador com emprego formal somou R$ 43,5 bilhões, elevando o consumo e, conseqüentemente, a contratação de pessoal. Puxada pelo volume recorde de empregos formais e pela valorização dos rendimentos dos trabalhadores, a massa salarial registrou o maior crescimento desde 1995. De 2005 para 2006, a expansão chegou a 11,96%, atingindo o montante de R$ 43,5 bilhões. Esse aumento mostra que os brasileiros estão com mais dinheiro no bolso e, conseqüentemente, vão às compras. Para atender o ímpeto consumista, as empresas investem mais em produção, o que se reflete na contratação de novos trabalhadores. Tanto é que, em 2006, foram criados quase 1,917 milhão de empregos formais — o m...

135 Q460913
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O número mensal de recursos, Z t , distribuídos a um ministro de um tribunal segue um processo estocástico auto-regressivo de primeira ordem. Considerando que o coeficiente auto-regressivo seja igual a f, julgue os itens seguintes.

Se f = 0,9, então a autocorrelação parcial entre Z t e Z t + 157 é superior a 0,05.

136 Q460911
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O número mensal de recursos, Z t , distribuídos a um ministro de um tribunal segue um processo estocástico auto-regressivo de primeira ordem. Considerando que o coeficiente auto-regressivo seja igual a f, julgue os itens seguintes.

Se f = -0,7, então a autocorrelação entre Z t e Z t - 2h é negativa.

137 Q460909
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O número mensal de recursos, Z t , distribuídos a um ministro de um tribunal segue um processo estocástico auto-regressivo de primeira ordem. Considerando que o coeficiente auto-regressivo seja igual a f, julgue os itens seguintes.

Se o processo estocástico for fracamente estacionário, então a variância do processo será inferior à variância do ruído aleatório.

138 Q460907
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O número mensal de recursos, Z t , distribuídos a um ministro de um tribunal segue um processo estocástico auto-regressivo de primeira ordem. Considerando que o coeficiente auto-regressivo seja igual a f, julgue os itens seguintes.

A série temporal {Z t } é estacionária, se f < 1.

139 Q460897
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A série temporal {X(t)} segue um processo de Markov.

140 Q460895
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A série temporal {X(t)} é estacionária.

141 Q460893
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

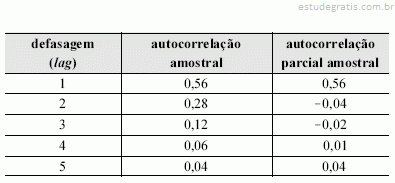
Um estatístico analisou a série histórica do total anual de óbitos em certo município, de 1980 a 1999, e representou essa série temporal por {X(t)}, em que t = 1, 2, 3, ..., 20 correspondem, respectivamente, aos anos 1980, 1981, 1982, ..., 1999. A tabela acima apresenta parte da função de autocorrelação amostral e da função de autocorrelação parcial amostral. Com base nessas informações, julgue os itens de 76 a 81.

A autocorrelação parcial amostral pode ser obtida com a ajuda do algoritmo de Durbin-Levinson.

142 Q460891
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um estatístico analisou a série histórica do total anual de óbitos em certo município, de 1980 a 1999, e representou essa série temporal por {X(t)}, em que t = 1, 2, 3, ..., 20 correspondem, respectivamente, aos anos 1980, 1981, 1982, ..., 1999. A tabela acima apresenta parte da função de autocorrelação amostral e da função de autocorrelação parcial amostral. Com base nessas informações, julgue os itens de 76 a 81.

O valor da autocorrelação parcial na defasagem 5 não é estatisticamente significativo ao nível de 5%.

143 Q460889
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um estatístico analisou a série histórica do total anual de óbitos em certo município, de 1980 a 1999, e representou essa série temporal por {X(t)}, em que t = 1, 2, 3, ..., 20 correspondem, respectivamente, aos anos 1980, 1981, 1982, ..., 1999. A tabela acima apresenta parte da função de autocorrelação amostral e da função de autocorrelação parcial amostral. Com base nessas informações, julgue os itens de 76 a 81.

144 Q569214
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tipicamente, um gráfico (ou carta) de controle apresenta determinada medida de qualidade ao longo do tempo. Ele contém uma linha horizontal central (:) que representa o valor médio dessa medida de qualidade quando o processo está sob controle. Duas outras linhas horizontais, chamadas de limite superior de controle (LSC) e limite inferior de controle (LIC), também são características marcantes desse gráfico. Determinada empresa estabelece que um alarme deve ser acionado quando uma medição produzir um valor fora desses limites. Um alarme é considerado como falso quando a ocorrência da medição além dos limites de controle é decorrente de um erro estatístico. Com base nessas informações, julgue os itens seguintes.

...
145 Q461041
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No contexto da estatística, julgue os itens seguintes.

Apenas em séries que apresentam um elemento típico, isto é, um valor cuja freqüência é superior à freqüência dos outros elementos da série, a mediana é indicada como medida de tendência central.

146 Q461039
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere uma série temporal estacionária com média zero e função de autocovariância ((h). Esta série temporal é gerada por um filtro linear na forma  , em que X t representa a observação da série temporal no instante Qj é o j-ésimo coeficiente do filtro linear  é um choque aleatório (ruído branco) com média zero e variância F2 . Com base nessas informações, julgue os itens que se seguem.

A densidade espectral dos choques aleatórios é igual a ...
147 Q461037
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere uma série temporal estacionária com média zero e função de autocovariância ((h). Esta série temporal é gerada por um filtro linear na forma  , em que X t representa a observação da série temporal no instante Qj é o j-ésimo coeficiente do filtro linear  é um choque aleatório (ruído branco) com média zero e variância F2 . Com base nessas informações, julgue os itens que se seguem.

A função de transferência do filtro linear é ...
148 Q461035
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere uma série temporal estacionária com média zero e função de autocovariância ((h). Esta série temporal é gerada por um filtro linear na forma  , em que X t representa a observação da série temporal no instante Qj é o j-ésimo coeficiente do filtro linear  é um choque aleatório (ruído branco) com média zero e variância F2 . Com base nessas informações, julgue os itens que se seguem.

A função geratriz de autocovariância da seqüência cronológica dos c...

149 Q461033
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere uma série temporal estacionária com média zero e função de autocovariância ((h). Esta série temporal é gerada por um filtro linear na forma  , em que X t representa a observação da série temporal no instante Qj é o j-ésimo coeficiente do filtro linear  é um choque aleatório (ruído branco) com média zero e variância F2 . Com base nessas informações, julgue os itens que se seguem.
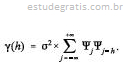
150 Q461031
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere uma série temporal estacionária com média zero e função de autocovariância ((h). Esta série temporal é gerada por um filtro linear na forma  , em que X t representa a observação da série temporal no instante Qj é o j-ésimo coeficiente do filtro linear  é um choque aleatório (ruído branco) com média zero e variância F2 . Com base nessas informações, julgue os itens que se seguem.

O processo ...

151 Q461029
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere uma série temporal estacionária com média zero e função de autocovariância ((h). Esta série temporal é gerada por um filtro linear na forma  , em que X t representa a observação da série temporal no instante Qj é o j-ésimo coeficiente do filtro linear  é um choque aleatório (ruído branco) com média zero e variância F2 . Com base nessas informações, julgue os itens que se seguem.

A série temporal {X t } é um processo de médias móveis.

152 Q461027
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um município ocupa uma área de 165 km 2 desde 1940. A tabela acima mostra a evolução temporal da população residente (em mil habitantes) nesse município obtido por levantamentos censitários. Com base nessas informações, julgue os itens a seguir.

Usando o polinômio de Lagrange de 3.º grau (ou de terceira ordem), estima-se que a população residente nesse município no ano de 1975 era de 7 mil habitantes.

153 Q461025
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os gráficos das figuras acima, referentes à evolução mensal do volume percentual acumulado de 2001 a 2004 em um certo reservatório, julgue os itens a seguir, a respeito de séries temporais.

Considere a função de auto-regressão V(t) = aV(t – 1) + bV(t – 2) + c, em que V(t) representa o volume percentual acumulado no instante t. Nessa função, o valor de b é negativo.

154 Q461023
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os gráficos das figuras acima, referentes à evolução mensal do volume percentual acumulado de 2001 a 2004 em um certo reservatório, julgue os itens a seguir, a respeito de séries temporais.

A autocorrelação entre o volume percentual acumulado no instante t e o volume percentual acumulado no instante t - 1 é inferior a 0,8.

155 Q461021
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere um processo estocástico estacionário definido por em que é uma observação no instante t e é um ruído branco com média zero e variância 5. Com base nessas informações, julgue os itens que se seguem.
156 Q461019
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere um processo estocástico estacionário definido por em que é uma observação no instante t e é um ruído branco com média zero e variância 5. Com base nessas informações, julgue os itens que se seguem.
157 Q461017
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere um processo estocástico estacionário definido por em que é uma observação no instante t e é um ruído branco com média zero e variância 5. Com base nessas informações, julgue os itens que se seguem. A densidade espectral do processo é dada por
158 Q461015
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere um processo estocástico estacionário definido por em que é uma observação no instante t e é um ruído branco com média zero e variância 5. Com base nessas informações, julgue os itens que se seguem. A seqüência segue um processo de Markov.
159 Q461013
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere um processo estocástico estacionário definido por em que é uma observação no instante t e é um ruído branco com média zero e variância 5. Com base nessas informações, julgue os itens que se seguem. A autocorrelação entre e é nula.
160 Q461011
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere um processo estocástico estacionário definido por em que é uma observação no instante t e é um ruído branco com média zero e variância 5. Com base nessas informações, julgue os itens que se seguem. A variância do processo é inferior a 6.
161 Q461009
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere um processo estocástico estacionário definido por em que é uma observação no instante t e é um ruído branco com média zero e variância 5. Com base nessas informações, julgue os itens que se seguem. segue um processo ARIMA(0,0,1).
162 Q461007
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

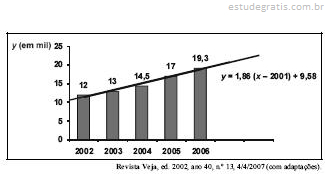
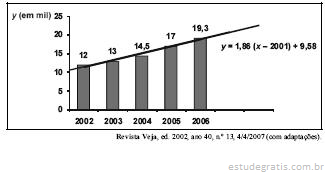
O quadro de empregados da EMBRAER tem crescido desde 1996. Somente em 2006 foram mais de 2.300 novos contratados; e de 1996 a 2006 foram gerados mais de 15 mil novos postos. Na figura acima, y representa o número de empregados da empresa e x, o tempo, em anos; a reta representa a tendência linear de crescimento de y em função de x no período de 2002 a 2006. Tendo como referência as informações acima, julgue os itens subseqüentes.

Na situação descrita, a função de autocorrelação da série de tempo y corresponde à correlação entre y e x.
163 Q461005
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O quadro de empregados da EMBRAER tem crescido desde 1996. Somente em 2006 foram mais de 2.300 novos contratados; e de 1996 a 2006 foram gerados mais de 15 mil novos postos. Na figura acima, y representa o número de empregados da empresa e x, o tempo, em anos; a reta representa a tendência linear de crescimento de y em função de x no período de 2002 a 2006. Tendo como referência as informações acima, julgue os itens subseqüentes.

A linha de tendência apresentada na figura não é apropriada para representar a curva de crescimento da série histórica de 1996 a 2002.
164 Q461003
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O quadro de empregados da EMBRAER tem crescido desde 1996. Somente em 2006 foram mais de 2.300 novos contratados; e de 1996 a 2006 foram gerados mais de 15 mil novos postos. Na figura acima, y representa o número de empregados da empresa e x, o tempo, em anos; a reta representa a tendência linear de crescimento de y em função de x no período de 2002 a 2006. Tendo como referência as informações acima, julgue os itens subseqüentes.

É correto afirmar que a evolução do número de empregados da empresa é uma série temporal estacionária.
165 Q460983
Estatística
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
Seja B o operador translação para o passado (isto é B Zt = Zt−1). Sejam θ, Θ, e φ números reais maiores do que zero e menores do que um e at um processo de ruído branco. Então um modelo do tipo SARIMA (0, 1, 1) × (0, 0, 1)12 é dado por:
166 Q460981
Estatística
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
Se uma série temporal tem como processo gerador um modelo estacionário, qual dos modelos abaixo serviria para gerar a série, considerando que, em todos os modelos, et é o ruído branco de média zero e variância 1?
167 Q460887
Estatística
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Suponha que uma série temporal sofra uma intervenção. Na sua manifestação essa intervenção pode ser de dois tipos:

168 Q460885
Estatística
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 59 e 60, considere o enunciado a seguir.

O modelo ARIMA(0,0,1) é dado por Xt = θ0 + at − θat−1 , onde t a é o ruído branco de média zero e variância σ2 , e θ0 é uma constante.

Pode-se afirmar corretamente que

169 Q569215
Estatística
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Calcule a correlação amostral das duas séries abaixo (considere na sua resposta a precisão com duas casas decimais) e assinale a opção que tem a resposta correta.

170 Q569213
Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)