
11 Q761264
Estatística
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)

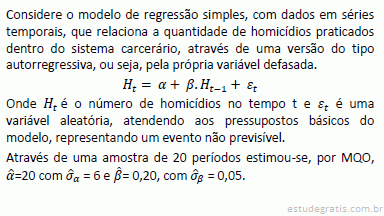
A partir dos resultados, é correto afirmar que:

12 Q761263
Estatística
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)

A multicolinearidade é uma das dificuldades que pode ocorrer no processo de estimação de Modelos de Regressão Múltipla. Em casos mais severos, a multicolinearidade chega a impossibilitar a obtenção de estimativa, mas mesmo quando tal não se dá, outros problemas podem advir.

Como exemplo, seria possível dizer que:
13 Q761262
Estatística
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)

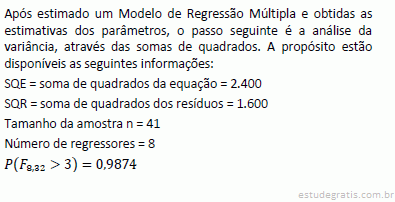
Assim sendo, é correto afirmar que:

14 Q761261
Estatística
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)

No caso da seleção de Modelos de Regressão Múltipla por meio do grau de aderência e do nível de captura das variações da variável explicada, alguns cuidados devem ser tomados.

Dentre esses, cabe destacar que:
15 Q761260
Estatística
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)

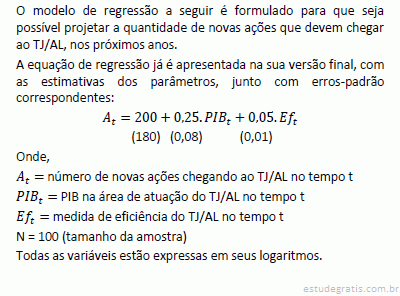
Sobre os resultados e as perspectivas de uso do modelo, é correto afirmar que:

16 Q761259
Estatística
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)

Os pressupostos do modelo de regressão linear simples estão relacionados às propriedades dos estimadores de Mínimos Quadrados Ordinários (MQO), Melhor Estimador Linear Não Tendencioso (BLUE) e Máxima Verossimilhança (MV).

Sobre essas vinculações, é correto afirmar que:

17 Q761243
Estatística
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)

O Método de Mínimos Quadrados (MQ), o Método dos Momentos (MM) e o de Máxima Verossimilhança (MV) estão entre os mais usados para estimação pontual de parâmetros.

Sobre esses, é correto afirmar que:
18 Q761201
Estatística
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
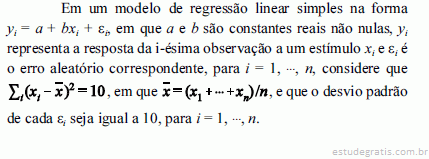
A respeito da autocorrelação dos erros de um modelo de regressão linear, julgue os itens subsequentes. A autocorrelação dos erros, desde que não seja unitária em termos absolutos, insere um viés nas estimativas da variável dependente.
19 Q761200
Estatística
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando um modelo de regressão linear com erros heteroscedásticos, julgue os itens seguintes. Para um modelo de regressão linear múltiplo, o teste de White permite detectar a heteroscedasticidade a partir da regressão de cada erro estimado da regressão original com as variáveis explicativas e seus inversos.
20 Q761198
Estatística
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando um modelo de regressão linear com erros heteroscedásticos, julgue os itens seguintes. Para corrigir a heteroscedasticidade, como regra geral, é suficiente fazer a regressão da variável dependente em função das raízes quadradas das variáveis independentes.
21 Q761191
Estatística
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

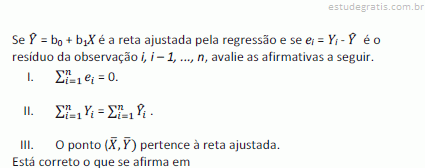
A respeito dessa situação hipotética, julgue os itens que se seguem.

A heteroscedasticidade é um problema que surge quando o valor esperado dos erros não é zero.
22 Q761147
Estatística
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)
23 Q794688
Estatística
Ano: 2017
Banca: Fundação Getúlio Vargas (FGV)

Em modelos de regressão múltipla, alguns pressupostos complementares são formulados para que os parâmetros possam ser estimados de forma satisfatória. Um deles trata da micronumerosidade e outro do tamanho da amostra.

Sobre essas duas adições, é correto afirmar que:

24 Q794687
Estatística
Ano: 2017
Banca: Fundação Getúlio Vargas (FGV)

Em um modelo de regressão linear múltipla, após a estimação dos parâmetros, realizou-se uma Análise da Variância, através da decomposição amostral. Os dados foram impressos, mas depois foram em parte perdidos, restando apenas a tabela a seguir, com diversas lacunas:
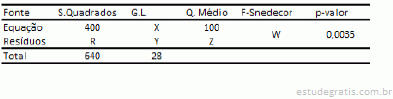
Com os dados acima é possível concluir que:

25 Q794686
Estatística
Ano: 2017
Banca: Fundação Getúlio Vargas (FGV)

Em uma regressão linear as propriedades dos estimadores de MQO estão relacionadas com a validade dos pressupostos sobre os erros aleatórios.

Sobre essa correspondência entre propriedades e pressupostos, é correto afirmar que:

26 Q794685
Estatística
Ano: 2017
Banca: Fundação Getúlio Vargas (FGV)

Em modelos de regressão linear existem três métodos de estimação mais frequentemente empregados. São eles o de Mínimos Quadrados Ordinários (MQO), o do Melhor Estimador Linear Não Tendencioso (BLUE) e o de Máxima Verossimilhança (MV).

Sobre esses métodos, supondo válidos os pressupostos básicos do modelo, é correto afirmar que:

27 Q794684
Estatística
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
A respeito das regressões, é correto afirmar que
28 Q794683
Estatística
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)

Deseja-se determinar, usando o método da regressão linear, a tendência (T) da seguinte série de tempo dada pelo quadro abaixo, em que Yt representa o volume de vendas (em milhões de reais) de um produto em t (ano).
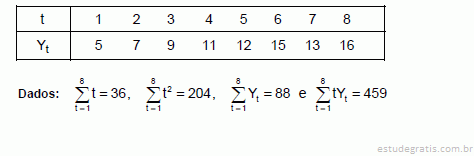
Analisando o diagrama de dispersão, optou-se pela forma de tendência T = a + bt, em que a e b foram obtidos por meio do método dos mínimos quadrados. O valor de a é igual a

29 Q633770
Estatística
Ano: 2017
Banca: Banca não informada
A partir das definições sobre as três Premissas da Regressão Linear (normalidade, homocedasticidade e independência dos erros), assinale a alternativa que corresponde ao seu conceito correto.
30 Q633564
Estatística
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
Um quadro de análise de variância refere-se a um modelo regressivo linear múltiplo, com intercepto, com o objetivo de obter a previsão de uma variável dependente (y) em função de 4 variáveis explicativas (x1, x2, x3 e x4). Sabe-se que as estimativas dos parâmetros deste modelo foram obtidas pelo método dos mínimos quadrados com base em 20 observações. Se o coeficiente de explicação (R2) encontrado foi de 76%, obtém-se pelo quadro que o valor da estatística F (F calculado) utilizado para testar a existência da regressão é