No que tange os princípios contábeis, sob a perspectiva do setor público, nas estimativas de valores que afetam ao patrimônio, o procedimento de mensuração que preferir montantes menores para ativos, entre alternativas igualmente válidas, e valores maiores para passivos, atende o princípio de contabilidade da
As metas anuais relativas às receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes serão estabelecidas no
No que tange ao controle externo, no âmbito federal, é correto afirmar que as contas daqueles que derem causa a perda, extravio ou outra irregularidade de que resulte prejuízo ao erário público serão
No âmbito do setor público federal, o Sistema de Controle Interno utiliza técnicas de trabalho para consecução de suas finalidades. São técnicas de controle, segundo a Instrução Normativa no 01/2001-SFCI:
A fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, foi criado no PCASP um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Esse mecanismo consiste na utilização do 5º nível das contas de natureza patrimonial utilizado para identificar os saldos recíprocos.
As contas que forem identificadas no 5º nível com o dígito 4 - Intra OFSS - Estado, representam as operações que:
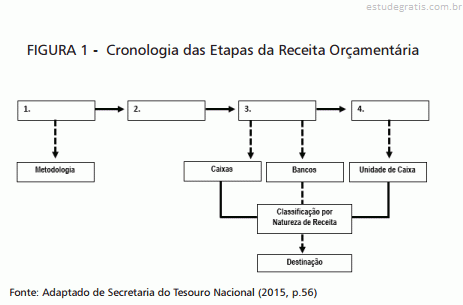
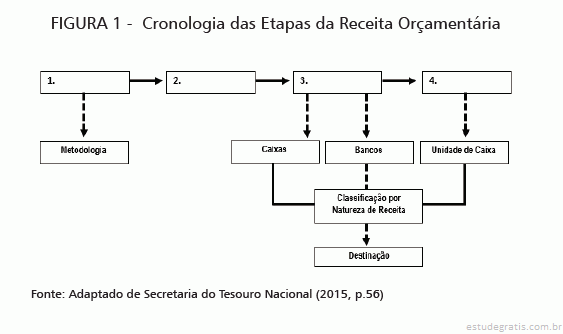
Associe a COLUNA I com a COLUNA II, relacionando as etapas da receita orçamentária às suas respectivas definições / descrições, considerando os preceitos do Manual de Contabilidade Aplicada ao Setor Público.
COLUNA I
1. Planejamento
2. Previsão
3. Lançamento
4. Arrecadação
5. Recolhimento
COLUNA II
( ) Transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira.
( ) Previsão de arrecadação da receita orçamentária constante da Lei Orçamentária Anual (LOA), resultante de metodologias de projeção usualmente adotadas.
( ) Entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecad...
Analise as afirmativas a seguir sobre os princípios de contabilidade sob a perspectiva do setor público e assinale com V as verdadeiras e com F as falsas.
( ) A continuidade está vinculada ao estrito cumprimento da destinação social do seu patrimônio, ou seja, a continuidade da entidade se dá enquanto perdurar sua finalidade.
( ) Nos registros dos atos e fatos contábeis, deve ser considerado o valor original dos componentes patrimoniais, o qual se baseia em valores de entrada e ao longo do tempo se confunde com o custo histórico.
( ) O Princípio da Oportunidade é base indispensável à integridade e à fidedignidade dos processos de reconhecimento, mensuração e evidenciação da informação contábil, dos atos e dos fatos que afetam ou possam afetar o patrimônio da enti...
As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando ou não o seu resultado.
Em relação a essas variações, é incorreto afirmar:
Analise as afirmativas a seguir sobre as classificações da Despesa Orçamentária.
I. A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária. Constitui unidade orçamentária o agrupamento de serviços subordinados ao mesmo órgão a que são consignadas dotações próprias.
II. A classificação funcional segrega as dotações orçamentárias em funções e subfunções. A atual classificação funcional é composta de um rol de funções e subfunções prefixadas, que servem como agregador dos gastos públicos por área de ação governamental nas três esferas de Governo.
III. A classificação funcional é representada por seis dígitos. Os três primeiros referem-se à funç...
Associe a COLUNA I com a COLUNA II, relacionando a categoria econômica / origem / espécie da Receita Pública com as suas respectivas descrições.
COLUNA I
1. Receita corrente – taxas
2. Receita corrente – contribuição de melhoria
3. Receita corrente – patrimonial
4. Receita de capital – transferências de capital
COLUNA II
( ) Recursos devidos aos entes da Federação como forma de participação no resultado da exploração dos seus recursos minerais, hídricos, florestais e outros, definidos no ordenamento jurídico.
( ) Espécie de tributo e tem como fato gerador a valorização imobiliária que decorra de obras públicas, contanto que haja nexo causal entre o acréscimo de valor obtido e a realização da obra pública.
Segundo o Manual de Contabilidade Aplicada ao Setor Público, a despesa orçamentária será empenhada dentro do exercício financeiro ao qual pertence. No momento do empenho, deverá ser realizado (não exclusivamente) um lançamento de:
Analise as seguintes afirmativas sobre a receita pública e assinale com V as verdadeiras e com F as falsas.
( ) No momento do reconhecimento do crédito, a Receita Orçamentária Efetiva aumenta a situação líquida patrimonial da entidade, constitui fato contábil modificativo aumentativo e é prevista na Lei Orçamentária Anual (LOA). A não Efetiva não altera a situação líquida patrimonial no momento do reconhecimento do crédito, constitui fato contábil permutativo e não é prevista na LOA.
( ) A Receita Orçamentária Corrente é arrecadada dentro do exercício financeiro, aumenta as disponibilidades financeiras do Estado, em geral com efeito positivo sobre o Patrimônio Líquido. A Receita Orçamentária de Capital também aumenta as disponibilidades financeiras e é instrumento de fina...
Segundo o Manual de Contabilidade Aplicada ao Setor Público – MCASP, o valor pelo qual um ativo pode ser intercambiado, ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas, ou conhecedoras do mercado é classificado como:
O Plano de Contas aplicado ao Setor Público – PCASP é dividido em 8 classes apresentadas a seguir: A natureza da informação Patrimonial é evidenciada pelas classes:
Em relação às regras da contabilidade pública, as despesas orçamentárias com o planejamento e a execução de obras, inclusive com a aquisição de imóveis considerados necessários à realização, das mesmas, e com a aquisição de instalações, equipamentos e material permanente, classificam-se no grupo de natureza de despesa:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda conforme o MCASP, julgue os itens seguintes, a respeito dos elementos que compõem as demonstrações contábeis aplicadas ao setor público. Se o ente considerar que a retenção deverá ser paga no momento de sua liquidação, o saldo em espécie deverá ser ajustado quando da elaboração do balanço financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda conforme o MCASP, julgue os itens seguintes, a respeito dos elementos que compõem as demonstrações contábeis aplicadas ao setor público. Independentemente de haver ingresso de recursos, as variações patrimoniais auferidas com a venda de bens que resultem em aumento do patrimônio líquido deverão estar incluídas nas variações patrimoniais aumentativas da demonstração das variações patrimoniais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens subsequentes, relativos à consistência dos registros e saldos das contas contábeis. É critério do ordenador de despesas estabelecer o limite percentual para o agrupamento de contas semelhantes nos registros das contas contábeis descritas como “Outros(as)”.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens subsequentes, relativos à consistência dos registros e saldos das contas contábeis. O reconhecimento da receita orçamentária deve ser feito concomitantemente com os valores a receber registrados em contas de ativo com atributo permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do campo de aplicação e dos objetivos da contabilidade pública, julgue os itens a seguir. Cabe aos tribunais de contas garantir procedimentos suficientes de prestação de contas e instrumentalização do controle social, sendo-lhes facultado observar as normas e técnicas próprias da contabilidade aplicada ao setor público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do campo de aplicação e dos objetivos da contabilidade pública, julgue os itens a seguir. Os objetivos da contabilidade aplicada ao setor público incluem informar os usuários da informação contábil relativa às mutações do patrimônio das entidades do setor público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à normatização da contabilidade e da auditoria brasileira, julgue os itens subsequentes. O público-alvo dos relatórios contábil-financeiros de propósito geral são, primariamente, os órgãos reguladores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao Sistema Integrado de Administração Financeira para Estados e Municípios (SIAFEM) e à gestão da contabilidade pública no Brasil, julgue os itens subsecutivos. O SIAFEM visa, entre outros objetivos, à unificação dos recursos de caixa do governo estadual, sem perda da individualização das disponibilidades de cada unidade administrativa, uma vez que esse sistema registra os limites financeiros de cada unidade gestora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao Sistema Integrado de Administração Financeira para Estados e Municípios (SIAFEM) e à gestão da contabilidade pública no Brasil, julgue os itens subsecutivos. Compete à Secretaria do Tesouro Nacional apoiar os estados responsáveis pela elaboração do balanço do setor público nacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à contabilidade aplicada ao setor público, julgue os itens subsequentes. Deve aplicar normas de contabilidade pública fundação pública de direito privado que receba recursos do estado do Pará para o custeio de suas atividades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à contabilidade aplicada ao setor público, julgue os itens subsequentes. Com a adoção do regime de competência, sob o enfoque patrimonial, os restos a pagar não devem ser classificados como receita extraorçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à contabilidade aplicada ao setor público, julgue os itens subsequentes. Um imóvel adquirido pelo estado do Pará deverá ser registrado no patrimônio público pelo valor de aquisição ou de construção, não se admitindo o registro de perdas de valor recuperável antes de sua alienação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas gerais de direito financeiro para a elaboração e o controle dos orçamentos e balanços públicos, julgue os itens seguintes. O registro das receitas e despesas públicas deve ser feito no exercício financeiro em que ocorreram os respectivos fatos geradores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas gerais de direito financeiro para a elaboração e o controle dos orçamentos e balanços públicos, julgue os itens seguintes. Se determinado órgão público adquirir um bem de capital que já esteja em utilização, o dispêndio correspondente à aquisição será classificado como investimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas gerais de direito financeiro para a elaboração e o controle dos orçamentos e balanços públicos, julgue os itens seguintes. Se determinada dotação for atribuída a mais de um órgão, o crédito correspondente poderá ser movimentado por um órgão central de administração geral.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos fatos contábeis e às demonstrações da situação econômica das entidades do setor público, julgue os itens que se seguem. O registro de ativos e passivos permanentes, bem como suas alterações, é feito no subsistema financeiro de contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos fatos contábeis e às demonstrações da situação econômica das entidades do setor público, julgue os itens que se seguem. No balanço patrimonial, o ativo real corresponde à soma dos ativos financeiro e compensado subtraída da soma dos passivos financeiro e compensado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos fatos contábeis e às demonstrações da situação econômica das entidades do setor público, julgue os itens que se seguem. O resultado orçamentário apurado na demonstração das variações patrimoniais é diferente do resultado apurado no balanço orçamentário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos fatos contábeis e às demonstrações da situação econômica das entidades do setor público, julgue os itens que se seguem. Se determinado órgão público transferir recursos financeiros para outro órgão, a movimentação financeira não será incluída no balanço orçamentário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos fatos contábeis e às demonstrações da situação econômica das entidades do setor público, julgue os itens que se seguem. Tendo sido determinada receita de prestação de serviços reconhecida para efeito de apuração do resultado, o registro feito no subsistema orçamentário deve envolver as contas de receita realizada e receita a realizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade pública, julgue os itens a seguir. Fato ou circunstância que não afete a situação patrimonial de entidade pública, mas que possa resultar em alteração futura do patrimônio, deverá ser registrado nas contas de ativo e passivo compensado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade pública, julgue os itens a seguir. Caso determinado órgão público federal execute atividade rotineira que provoque repercussão sobre seu patrimônio, a atividade deverá constar da tabela de eventos do plano de contas único do governo federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade pública, julgue os itens a seguir. Se a dívida fundada de determinado órgão público aumentar em decorrência de atualização cambial, ocorrerá uma variação passiva orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade pública, julgue os itens a seguir. As variações patrimoniais qualitativas podem envolver contas do ativo, contas do passivo ou de ambos em uma mesma operação; no entanto, em qualquer dos casos, essas variações não alteram o patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade pública, julgue os itens a seguir. O objeto da contabilidade aplicada ao setor público é a prestação de contas, aos cidadãos, a respeito da situação patrimonial das entidades públicas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à estrutura e à composição do relatório de gestão fiscal (RGF), julgue os itens que se seguem. Caso seja ultrapassado o limite da dívida consolidada, devem compor o RGF apenas as dívidas cujos valores não excedam esse limite.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à estrutura e à composição do relatório de gestão fiscal (RGF), julgue os itens que se seguem. As operações de crédito por antecipação da receita orçamentária (ARO), classificadas como receita extraorçamentária, não integram o RGF.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à gestão organizacional da contabilidade pública no Brasil, julgue os itens seguintes. Além de exercer o papel de órgão central do Sistema de Contabilidade Federal, a Secretaria do Tesouro Nacional também exerce a atividade de órgão setorial contábil dos órgãos integrantes da Presidência da República.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à gestão organizacional da contabilidade pública no Brasil, julgue os itens seguintes. Por estarem sujeitos à supervisão técnica do órgão central do Sistema de Contabilidade Federal, os órgãos setoriais desse sistema não estão subordinados aos órgãos em cuja estrutura administrativa estão integrados.
Plano de Contas é a estrutura básica da escrituração contábil, formada por um conjunto de contas previamente estabelecido, que permite obter as informações necessárias à elaboração de relatórios gerenciais e demonstrações contábeis. Assinale a alternativa CORRETA em relação ao número de Classes do Plano de Contas aplicado ao setor publico:
Em uma entidade da administração pública direta, foi efetuada uma aquisição de material de consumo sem autorização orçamentária, para pagamento posterior, no valor de R$ 11.300,00. De acordo com as orientações do MCASP para reconhecimento patrimonial de obrigações, esse fato:
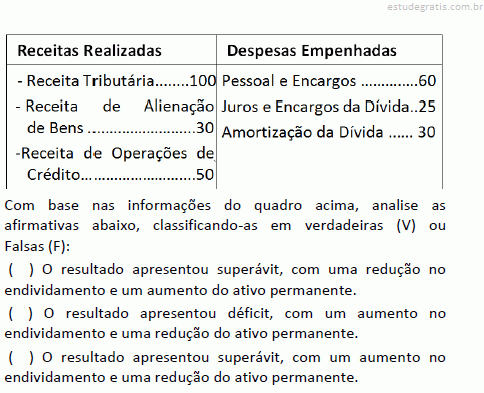
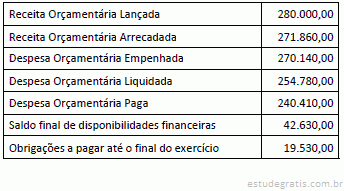
Os dados do quadro a seguir têm origem no controle da execução orçamentária de um ente da federação relativa ao exercício de 2x13 (dados acumulados até o sexto bimestre, expressos em milhares de reais).
Considerando os dados apresentados e as disposições da Lei de Responsabilidade Fiscal, o valor das despesas que NÃO devem ser inscritas em restos a pagar por indisponibilidade de recursos, em milhares de reais, é:
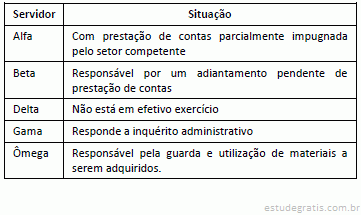
Em uma entidade pública havia a necessidade de conceder suprimento de fundos a um servidor para pagamento de despesas de pequena monta. Em um dos departamentos da entidade havia cinco servidores com as seguintes características:
O servidor ao qual poderá ser concedido suprimento de fundos é:
A execução da despesa pública se processa em estágios específicos, cujos registros subsidiarão a elaboração de relatórios de acompanhamento e prestação de contas. Um mecanismo presente na execução da despesa orçamentária das entidades públicas é a abertura de créditos adicionais, que se relaciona ao estágio do (a):
A receita pública pode ser definida a partir da perspectiva de alteração nos elementos componentes da estrutura patrimonial. Considerando a relação com a execução orçamentária, para verificação do impacto patrimonial da receita orçamentária, é necessário observar o estágio do (a):
De acordo com Manual de Contabilidade aplicado ao Setor Público (MCASP), o atendimento ao enfoque patrimonial da contabilidade compreende o registro e a evidenciação da composição patrimonial do ente público, nesse aspecto:
Quando o fato gerador do passivo ocorrer antes do empenho da despesa orçamentária, o MCASP orienta que devem ser efetuados no momento do empenho os seguintes registros contábeis para proporcionar a correta mensuração do passivo do ente público:
O Plano de Contas Aplicado ao Setor Público (PCASP) é a estrutura básica da escrituração contábil, que tem por finalidade geral o fornecimento de informações aos seus diversos usuários. Para atender a esse objetivo é estruturado em grandes grupos de contas contábeis, e estas identificadas em níveis de desdobramentos, sendo o quinto nível das contas de natureza patrimonial utilizado para identificar os saldos recíprocos. As contas que forem identificadas no 5º nível com o dígito 2 - Intra OFSS, identificarão as operações:
O Tribunal de Contas do Estado identificou que um ente federativo deixou de cumprir suas obrigações referentes ao limite constitucional de gastos com manutenção e desenvolvimento do ensino, entretanto, o limite de aplicação em saúde foi bem superior ao percentual obrigatório.
Diante desses fatos, é correto afirmar, em relação ao ente federativo, que:
A Prefeitura de Semírades, devido a problemas estruturais em seu sistema informatizado, deixou de publicar o Relatório Resumido da Execução Orçamentária referente ao 3º bimestre de 2015. Na ausência de divulgação do RREO, o Município ficará proibido de:
De acordo com o Plano de Contas Aplicado ao Setor Público (PCASP) analise as afirmativas apresentadas e atribua (V) para as afirmativas verdadeiras e (F) para as falsas:
( ) O PCASP está estruturado de acordo com as seguintes naturezas das infromações contábeis: orçamentária, patrimonial e controle. A natureza da informação de controle tem por fim registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
( ) Um dos objetivos do PCASP é atender à administração direta e à administração indireta das três esferas de governo, inclusive quanto às peculiaridades das empresas estatais dependentes e dos Regimes Próprios de Previdência Social.
A vedação constitucional da vinculação de receita de impostos a órgão, fundo ou despesa, incluindo as exceções previstas no texto constitucional, refere-se ao princípio orçamentário da:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A alíquota aplicada no cálculo do valor a ser retido pelos órgãos da administração pública federal direta a título de contribuição social sobre o lucro líquido (CSLL) é de
Que classificação orçamentária tem por finalidade possibilitar a obtenção de informações macroeconômicas sobre os efeitos dos gastos do setor público na economia. Além disso, facilita o controle contábil do gasto?
As despesas e receitas públicas podem ser classificadas de acordo com vários aspectos. O propósito destas classificações é facilitar sua avaliação, antes, durante e depois da sua execução/realização. Todas abaixo são classificações orçamentárias.
Referente ao ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta é definido como:
As autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento são denominadas de créditos adicionais. Os créditos destinados a despesas para as quais não haja dotação orçamentária específica são classificados como:
Ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição é o conceito de qual estágio da despesa?

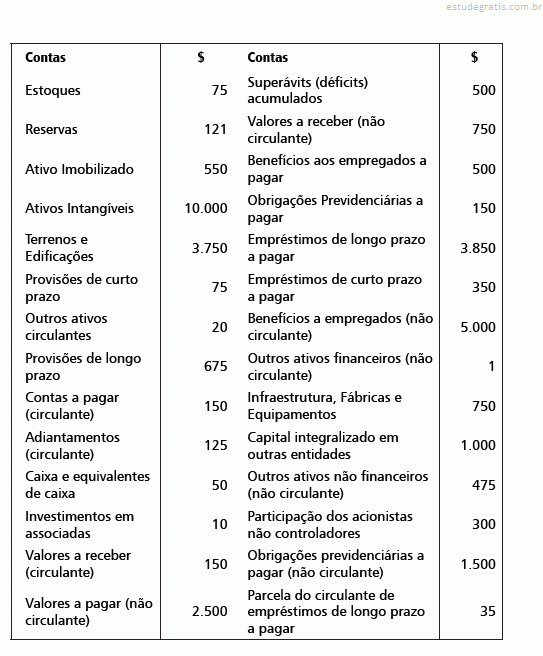
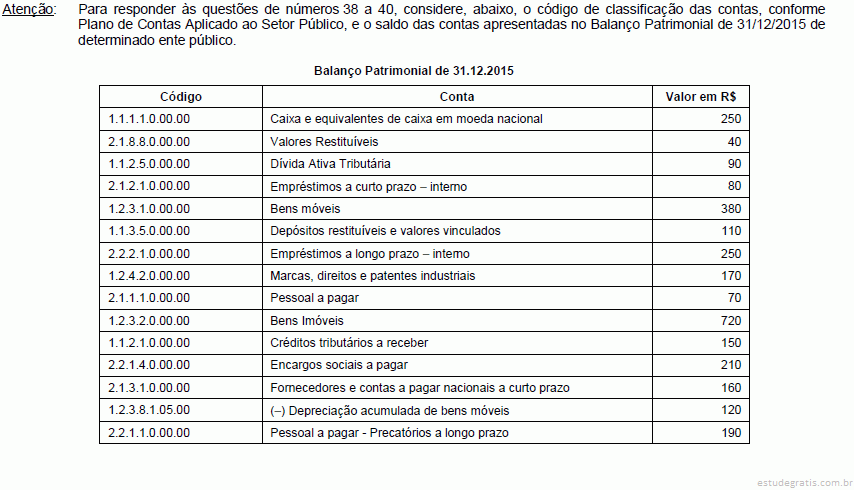 O passivo não circulante soma, em R$,
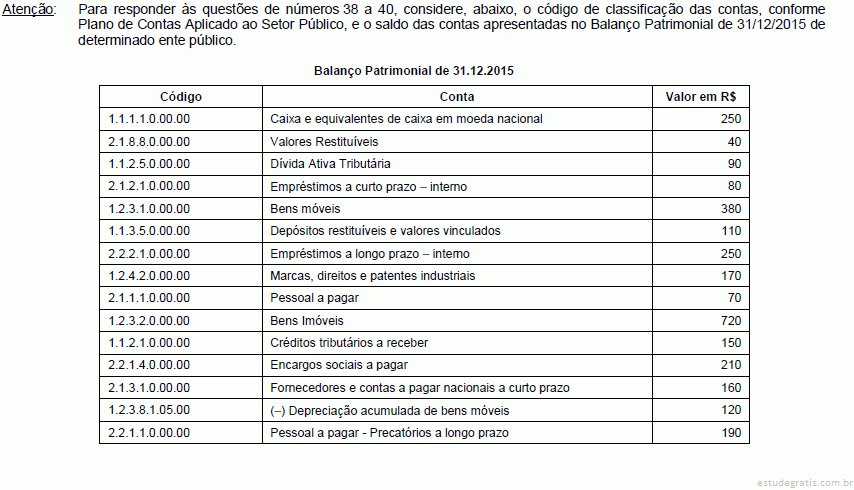 O ativo circulante soma, em R$,
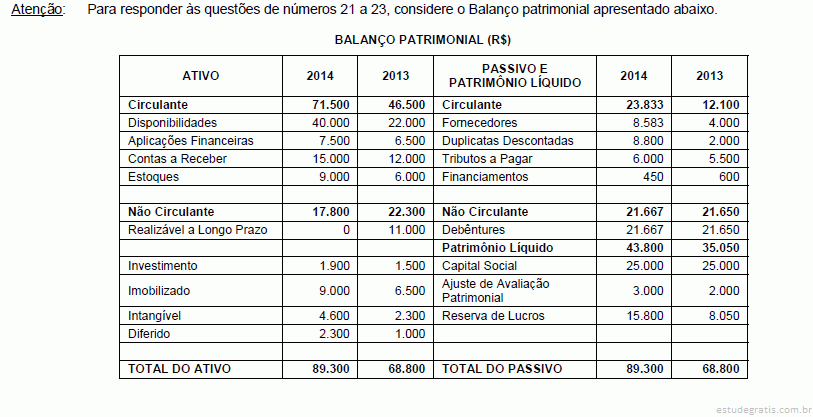 Na análise vertical
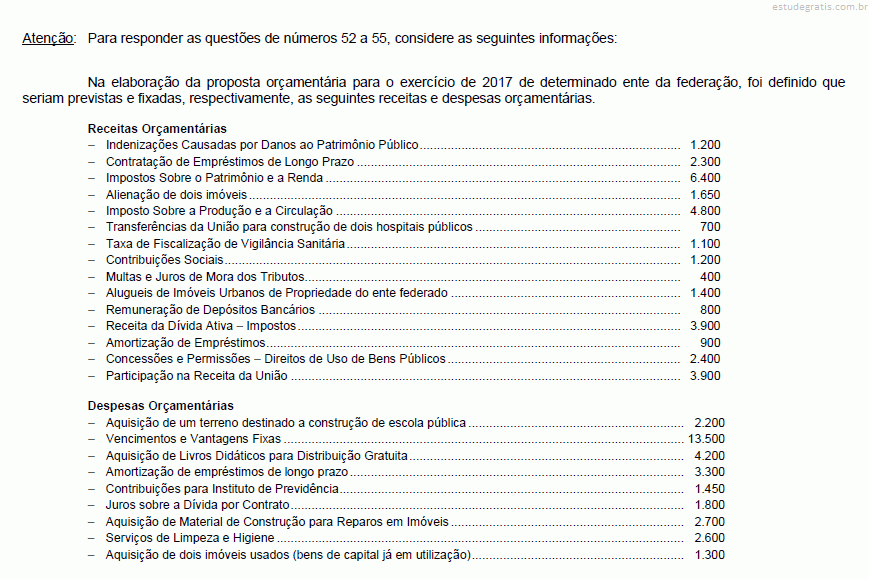 A proposta orçamentária apresenta
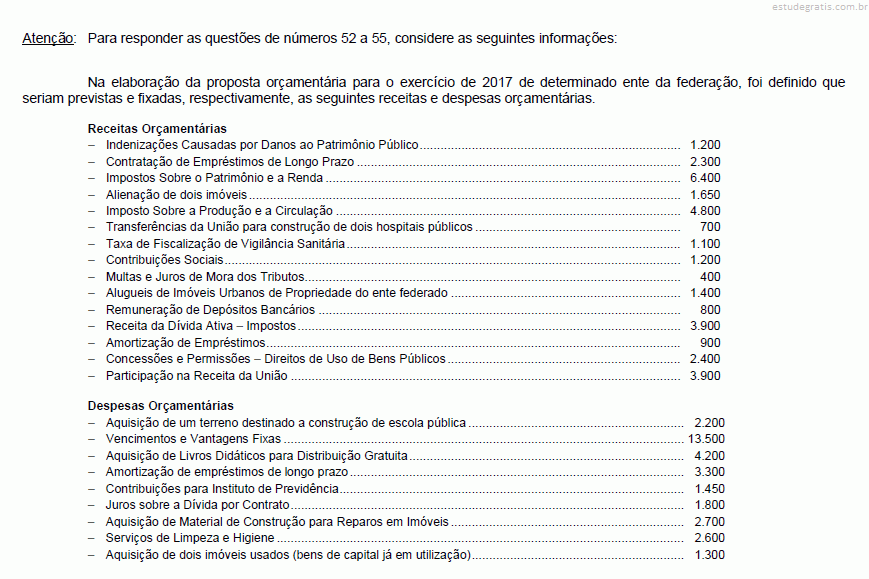 O total das despesas de Capital soma
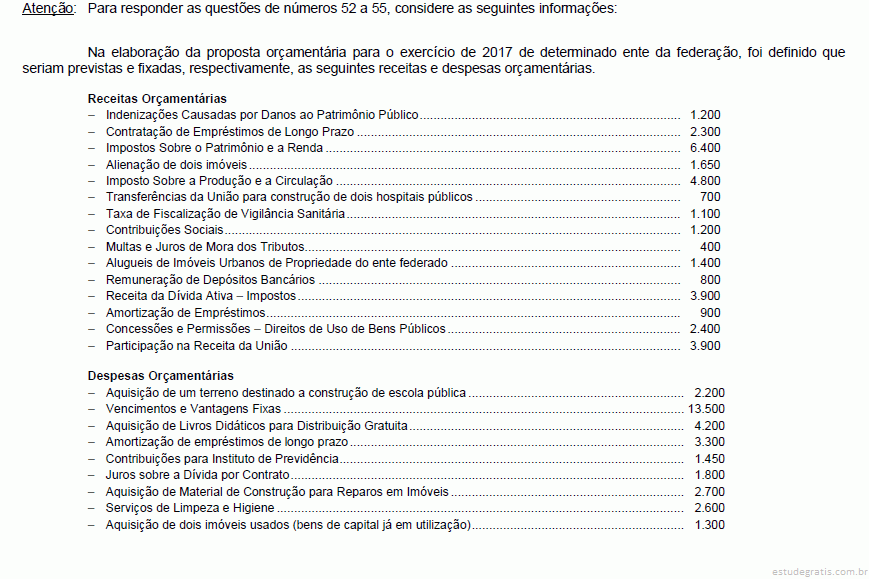 As receitas patrimoniais totalizam
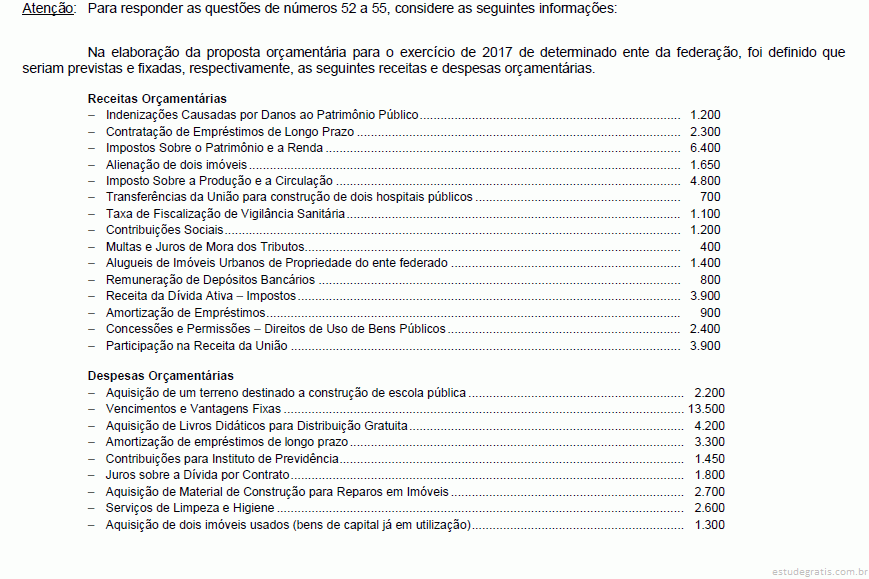 O montante das receitas de capital soma