111 Q561897
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda conforme o MCASP, julgue os itens seguintes, a respeito dos elementos que compõem as demonstrações contábeis aplicadas ao setor público. Independentemente de haver ingresso de recursos, as variações patrimoniais auferidas com a venda de bens que resultem em aumento do patrimônio líquido deverão estar incluídas nas variações patrimoniais aumentativas da demonstração das variações patrimoniais.
112 Q561896
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens subsequentes, relativos à consistência dos registros e saldos das contas contábeis. É critério do ordenador de despesas estabelecer o limite percentual para o agrupamento de contas semelhantes nos registros das contas contábeis descritas como “Outros(as)”.
113 Q561895
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens subsequentes, relativos à consistência dos registros e saldos das contas contábeis. O reconhecimento da receita orçamentária deve ser feito concomitantemente com os valores a receber registrados em contas de ativo com atributo permanente.
114 Q561894
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do campo de aplicação e dos objetivos da contabilidade pública, julgue os itens a seguir. Cabe aos tribunais de contas garantir procedimentos suficientes de prestação de contas e instrumentalização do controle social, sendo-lhes facultado observar as normas e técnicas próprias da contabilidade aplicada ao setor público.
115 Q561893
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do campo de aplicação e dos objetivos da contabilidade pública, julgue os itens a seguir. Os objetivos da contabilidade aplicada ao setor público incluem informar os usuários da informação contábil relativa às mutações do patrimônio das entidades do setor público.
116 Q561892
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à normatização da contabilidade e da auditoria brasileira, julgue os itens subsequentes. O público-alvo dos relatórios contábil-financeiros de propósito geral são, primariamente, os órgãos reguladores.
117 Q561891
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao Sistema Integrado de Administração Financeira para Estados e Municípios (SIAFEM) e à gestão da contabilidade pública no Brasil, julgue os itens subsecutivos. O SIAFEM visa, entre outros objetivos, à unificação dos recursos de caixa do governo estadual, sem perda da individualização das disponibilidades de cada unidade administrativa, uma vez que esse sistema registra os limites financeiros de cada unidade gestora.
118 Q561890
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao Sistema Integrado de Administração Financeira para Estados e Municípios (SIAFEM) e à gestão da contabilidade pública no Brasil, julgue os itens subsecutivos. Compete à Secretaria do Tesouro Nacional apoiar os estados responsáveis pela elaboração do balanço do setor público nacional.
119 Q561889
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à contabilidade aplicada ao setor público, julgue os itens subsequentes. Deve aplicar normas de contabilidade pública fundação pública de direito privado que receba recursos do estado do Pará para o custeio de suas atividades.
120 Q561888
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à contabilidade aplicada ao setor público, julgue os itens subsequentes. Com a adoção do regime de competência, sob o enfoque patrimonial, os restos a pagar não devem ser classificados como receita extraorçamentária.
121 Q561887
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à contabilidade aplicada ao setor público, julgue os itens subsequentes. Um imóvel adquirido pelo estado do Pará deverá ser registrado no patrimônio público pelo valor de aquisição ou de construção, não se admitindo o registro de perdas de valor recuperável antes de sua alienação.
122 Q561886
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas gerais de direito financeiro para a elaboração e o controle dos orçamentos e balanços públicos, julgue os itens seguintes. O registro das receitas e despesas públicas deve ser feito no exercício financeiro em que ocorreram os respectivos fatos geradores.
123 Q561885
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas gerais de direito financeiro para a elaboração e o controle dos orçamentos e balanços públicos, julgue os itens seguintes. Se determinado órgão público adquirir um bem de capital que já esteja em utilização, o dispêndio correspondente à aquisição será classificado como investimento.
124 Q561884
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas gerais de direito financeiro para a elaboração e o controle dos orçamentos e balanços públicos, julgue os itens seguintes. Se determinada dotação for atribuída a mais de um órgão, o crédito correspondente poderá ser movimentado por um órgão central de administração geral.
125 Q561883
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos fatos contábeis e às demonstrações da situação econômica das entidades do setor público, julgue os itens que se seguem. O registro de ativos e passivos permanentes, bem como suas alterações, é feito no subsistema financeiro de contas.
126 Q561882
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos fatos contábeis e às demonstrações da situação econômica das entidades do setor público, julgue os itens que se seguem. No balanço patrimonial, o ativo real corresponde à soma dos ativos financeiro e compensado subtraída da soma dos passivos financeiro e compensado.
127 Q561881
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos fatos contábeis e às demonstrações da situação econômica das entidades do setor público, julgue os itens que se seguem. O resultado orçamentário apurado na demonstração das variações patrimoniais é diferente do resultado apurado no balanço orçamentário.
128 Q561880
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos fatos contábeis e às demonstrações da situação econômica das entidades do setor público, julgue os itens que se seguem. Se determinado órgão público transferir recursos financeiros para outro órgão, a movimentação financeira não será incluída no balanço orçamentário.
129 Q561879
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização dos fatos contábeis e às demonstrações da situação econômica das entidades do setor público, julgue os itens que se seguem. Tendo sido determinada receita de prestação de serviços reconhecida para efeito de apuração do resultado, o registro feito no subsistema orçamentário deve envolver as contas de receita realizada e receita a realizar.
130 Q561878
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade pública, julgue os itens a seguir. Fato ou circunstância que não afete a situação patrimonial de entidade pública, mas que possa resultar em alteração futura do patrimônio, deverá ser registrado nas contas de ativo e passivo compensado.
131 Q561877
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade pública, julgue os itens a seguir. Caso determinado órgão público federal execute atividade rotineira que provoque repercussão sobre seu patrimônio, a atividade deverá constar da tabela de eventos do plano de contas único do governo federal.
132 Q561876
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade pública, julgue os itens a seguir. Se a dívida fundada de determinado órgão público aumentar em decorrência de atualização cambial, ocorrerá uma variação passiva orçamentária.
133 Q561875
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade pública, julgue os itens a seguir. As variações patrimoniais qualitativas podem envolver contas do ativo, contas do passivo ou de ambos em uma mesma operação; no entanto, em qualquer dos casos, essas variações não alteram o patrimônio líquido.
134 Q561874
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade pública, julgue os itens a seguir. O objeto da contabilidade aplicada ao setor público é a prestação de contas, aos cidadãos, a respeito da situação patrimonial das entidades públicas.
135 Q561873
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à estrutura e à composição do relatório de gestão fiscal (RGF), julgue os itens que se seguem. Caso seja ultrapassado o limite da dívida consolidada, devem compor o RGF apenas as dívidas cujos valores não excedam esse limite.
136 Q561872
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à estrutura e à composição do relatório de gestão fiscal (RGF), julgue os itens que se seguem. As operações de crédito por antecipação da receita orçamentária (ARO), classificadas como receita extraorçamentária, não integram o RGF.
137 Q561871
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à gestão organizacional da contabilidade pública no Brasil, julgue os itens seguintes. Além de exercer o papel de órgão central do Sistema de Contabilidade Federal, a Secretaria do Tesouro Nacional também exerce a atividade de órgão setorial contábil dos órgãos integrantes da Presidência da República.
138 Q561870
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à gestão organizacional da contabilidade pública no Brasil, julgue os itens seguintes. Por estarem sujeitos à supervisão técnica do órgão central do Sistema de Contabilidade Federal, os órgãos setoriais desse sistema não estão subordinados aos órgãos em cuja estrutura administrativa estão integrados.
139 Q561867
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Plano de Contas é a estrutura básica da escrituração contábil, formada por um conjunto de contas previamente estabelecido, que permite obter as informações necessárias à elaboração de relatórios gerenciais e demonstrações contábeis. Assinale a alternativa CORRETA em relação ao número de Classes do Plano de Contas aplicado ao setor publico:
140 Q561866
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
No que tange às Normas Legais a serem observadas pela Contabilidade Pública, assinale a alternativa que contem as três normas CORRETAS:
141 Q561865
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Em relação à Contabilidade Pública é INCORRETO afirmar:
142 Q561855
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)
Em uma entidade da administração pública direta, foi efetuada uma aquisição de material de consumo sem autorização orçamentária, para pagamento posterior, no valor de R$ 11.300,00. De acordo com as orientações do MCASP para reconhecimento patrimonial de obrigações, esse fato:
143 Q561854
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)

Os dados do quadro a seguir têm origem no controle da execução orçamentária de um ente da federação relativa ao exercício de 2x13 (dados acumulados até o sexto bimestre, expressos em milhares de reais).

Considerando os dados apresentados e as disposições da Lei de Responsabilidade Fiscal, o valor das despesas que NÃO devem ser inscritas em restos a pagar por indisponibilidade de recursos, em milhares de reais, é:

144 Q561853
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)

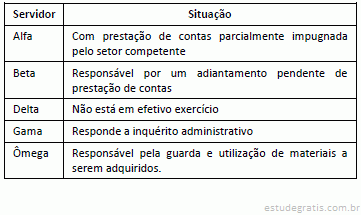
Em uma entidade pública havia a necessidade de conceder suprimento de fundos a um servidor para pagamento de despesas de pequena monta. Em um dos departamentos da entidade havia cinco servidores com as seguintes características:

O servidor ao qual poderá ser concedido suprimento de fundos é:

145 Q561852
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)
A execução da despesa pública se processa em estágios específicos, cujos registros subsidiarão a elaboração de relatórios de acompanhamento e prestação de contas. Um mecanismo presente na execução da despesa orçamentária das entidades públicas é a abertura de créditos adicionais, que se relaciona ao estágio do (a):
146 Q561851
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)
A receita pública pode ser definida a partir da perspectiva de alteração nos elementos componentes da estrutura patrimonial. Considerando a relação com a execução orçamentária, para verificação do impacto patrimonial da receita orçamentária, é necessário observar o estágio do (a):
147 Q561850
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)
De acordo com Manual de Contabilidade aplicado ao Setor Público (MCASP), o atendimento ao enfoque patrimonial da contabilidade compreende o registro e a evidenciação da composição patrimonial do ente público, nesse aspecto:
148 Q561849
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)
Quando o fato gerador do passivo ocorrer antes do empenho da despesa orçamentária, o MCASP orienta que devem ser efetuados no momento do empenho os seguintes registros contábeis para proporcionar a correta mensuração do passivo do ente público:
149 Q561848
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)
O Plano de Contas Aplicado ao Setor Público (PCASP) é a estrutura básica da escrituração contábil, que tem por finalidade geral o fornecimento de informações aos seus diversos usuários. Para atender a esse objetivo é estruturado em grandes grupos de contas contábeis, e estas identificadas em níveis de desdobramentos, sendo o quinto nível das contas de natureza patrimonial utilizado para identificar os saldos recíprocos. As contas que forem identificadas no 5º nível com o dígito 2 - Intra OFSS, identificarão as operações:
150 Q561847
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)

O Tribunal de Contas do Estado identificou que um ente federativo deixou de cumprir suas obrigações referentes ao limite constitucional de gastos com manutenção e desenvolvimento do ensino, entretanto, o limite de aplicação em saúde foi bem superior ao percentual obrigatório.

Diante desses fatos, é correto afirmar, em relação ao ente federativo, que:

151 Q561846
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)
A Prefeitura de Semírades, devido a problemas estruturais em seu sistema informatizado, deixou de publicar o Relatório Resumido da Execução Orçamentária referente ao 3º bimestre de 2015. Na ausência de divulgação do RREO, o Município ficará proibido de:
152 Q561845
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)

De acordo com o Plano de Contas Aplicado ao Setor Público (PCASP) analise as afirmativas apresentadas e atribua (V) para as afirmativas verdadeiras e (F) para as falsas:

( ) O PCASP está estruturado de acordo com as seguintes naturezas das infromações contábeis: orçamentária, patrimonial e controle. A natureza da informação de controle tem por fim registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.

( ) Um dos objetivos do PCASP é atender à administração direta e à administração indireta das três esferas de governo, inclusive quanto às peculiaridades das empresas estatais dependentes e dos Regimes Próprios de Previdência Social.

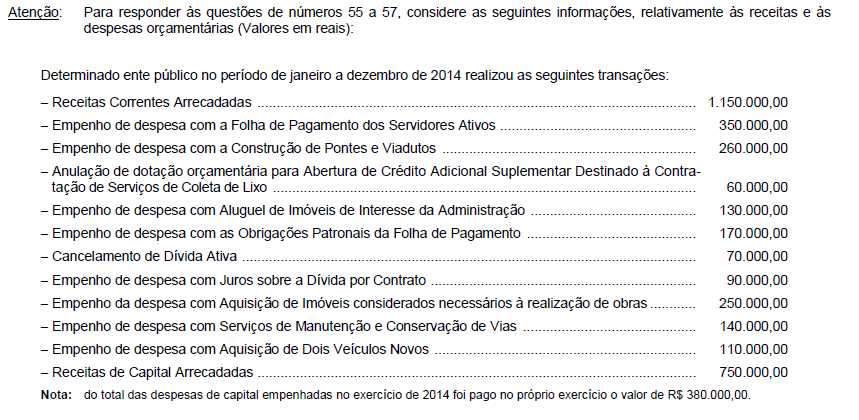
( ) Com relação à amortização de o...

153 Q561776
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
A vedação constitucional da vinculação de receita de impostos a órgão, fundo ou despesa, incluindo as exceções previstas no texto constitucional, refere-se ao princípio orçamentário da:
154 Q217037
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do tratamento contábil aplicável aos impostos e contribuições, assinale a opção correta.
155 Q217035
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A alíquota aplicada no cálculo do valor a ser retido pelos órgãos da administração pública federal direta a título de contribuição social sobre o lucro líquido (CSLL) é de
156 Q217033
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Entre as funções do fluxo de caixa das operações do setor público inclui-se
157 Q217032
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O resultado das previsões presente no balanço orçamentário corresponde à diferença entre a
158 Q217031
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos conceitos de contabilidade pública, assinale a opção correta.
159 Q217029
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O reconhecimento da variação patrimonial aumentativa será efetivado após a arrecadação orçamentária no caso de
160 Q217028
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em um órgão público, se um material de consumo anteriormente requisitado for devolvido ao almoxarifado, deverá ocorrer uma
161 Q217026
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos relativos ao sistema de contabilidade federal, assinale a opção correta.
162 Q216991
Contabilidade Pública
Ano: 2016
Banca: Instituto Machado de Assis
Que classificação orçamentária tem por finalidade possibilitar a obtenção de informações macroeconômicas sobre os efeitos dos gastos do setor público na economia. Além disso, facilita o controle contábil do gasto?
163 Q216990
Contabilidade Pública
Ano: 2016
Banca: Instituto Machado de Assis
As despesas e receitas públicas podem ser classificadas de acordo com vários aspectos. O propósito destas classificações é facilitar sua avaliação, antes, durante e depois da sua execução/realização. Todas abaixo são classificações orçamentárias.
164 Q216957
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Referente ao ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta é definido como:
165 Q216955
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Acerca das demonstrações contábeis, assinale a alternativa que NÃO integra as Normas Brasileiras de Contabilidade aplicada ao Setor Público:
166 Q216953
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
A Escrituração Contábil, nos campos da legislação societária, tributária e profissional, importantes campos do meio empresarial, consiste em:
167 Q216951
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
As autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento são denominadas de créditos adicionais. Os créditos destinados a despesas para as quais não haja dotação orçamentária específica são classificados como:
168 Q216949
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Os compromissos assumidos pelo governo e os respectivos juros são conceituados como Dívida Pública. Assinale a alternativa CORRETA:
169 Q216946
Contabilidade Pública
Ano: 2016
Banca: Banca não informada

Sobre Restos a pagar, analise as afirmativas e assinale a alternativa CORRETA:

I. São as despesas empenhadas, mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.

II. Os restos a pagar do exercício serão computados na despesa extra-orçamentária para compensar sua inclusão na receita extra-orçamentária.

III. Restos a pagar são créditos da Fazenda pública proveniente de obrigação legal relativa a tributos e respectivos adicionais e multas.

170 Q216943
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição é o conceito de qual estágio da despesa?
171 Q216941
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Despesas com aquisição de imóveis ou bens de capital já em utilização são classificados em:
172 Q216939
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
A receita orçamentária é classificada em categorias econômicas: Receitas Correntes e Receitas de Capital. Assinale a alternativa que NÃO contempla uma receita corrente:
173 Q216937
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
A lei orçamentária deve compreender todas as receitas e todas as despesas pelos seus totais. A descrição se refere ao princípio:
174 Q216934
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
O Processo de Planejamento-Orçamento, adotado no Brasil é constituído de: Plano Plurianual, Lei de Diretrizes Orçamentárias e Lei de Orçamentos Anuais. Assinale a alternativa CORRETA:
175 Q216932
Contabilidade Pública
Ano: 2016
Banca: Banca não informada

Analise as afirmativas abaixo referente aos balanços orçamentário, financeiro e patrimonial:


I – Balanço Financeiro: Demonstrativo contábil em que se confrontam, num dado momento, as receitas e despesas previstas na lei orçamentária com as realizadas. A partir da comparação entre o previsto e o realizado é possível constatar a ocorrência de superávit, déficit ou equilíbrio orçamentário.

II – Balanço Orçamentário: Demonstrativo contábil em que se confrontam num dado momento, as receitas e despesas orçamentárias, bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie, provenientes do exercício anterior, e os que se transferem para o exercício seguinte.

III - O Balanço Patrimonial (BP) é a princ...

176 Q216930
Contabilidade Pública
Ano: 2016
Banca: Banca não informada

Os subsistemas são formas de sistemas de informação da Contabilidade Aplicada ao Setor Público, de acordo com as normas brasileiras de Contabilidade. Em relação ao tema, julgue os itens a seguir como (V) Verdade ou (F) Falso e aponte a alternativa que apresenta a sequência CORRETA:

( ) O subsistema orçamentário, registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.

( ) O sistema orçamentário, registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.

( ) O sistema de compensação registra, processa e evidencia os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública.

177 Q215828
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. O orçamento tradicional ou clássico adotava linguagem contábil-financeira e se caracterizava como um documento de previsão de receita e de autorização de despesas, sem a preocupação de planejamento das ações do governo.
178 Q215824
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Consoante o estudo qualitativo e quantitativo do patrimônio público, constitui uma Despesa orçamentária efetiva:
179 Q215822
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Em relação ao Empenho da despesa, o tipo de empenho cujo montante não se possa determinar, é denominado empenho:
180 Q215716
Contabilidade Pública
Ano: 2016
Banca: FAEPESUL
Em relação as Leis Orçamentárias, informe qual é preparado com detalhes do trabalho administrativo para o próximo ano, constituído de Orçamento Fiscal, Orçamento de Investimento das Empresas, Orçamento da Seguridade Social.
181 Q215714
Contabilidade Pública
Ano: 2016
Banca: FAEPESUL

A Prefeitura PMF apresentou as seguintes informações relativas a Receitas e Despesas:

Em R$ (mil)

- IPTU vencido em 2014 recebido em 2015 40.000,00

- ISS de 2015 recebido em 2015 50.000,00

- Despesa empenhada em 2014 e paga em 2015 25.000,00

- Despesa empenhada em 2015 e paga em 2015 15.000,00

Com base nessas informações e de acordo com o regime contábil misto, o resultado do exercício de 2015 foi, em R$ (mil):

182 Q215713
Contabilidade Pública
Ano: 2016
Banca: FAEPESUL
De acordo com os créditos adicionais, informe qual que se destina a atender as despesas para as quais não haja dotação orçamentária específica.
183 Q215711
Contabilidade Pública
Ano: 2016
Banca: FAEPESUL
No que se refere ao Plano de Contas da Administração Pública Federal, os controles da execução orçamentária da receita, são registrados nos grupos de contas denominados:
184 Q215710
Contabilidade Pública
Ano: 2016
Banca: FAEPESUL
O Princípio Orçamentário que avaliará todos os assuntos referentes ao orçamento, sendo vedado conter matérias estranhas a ele:
185 Q215264
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Nas demonstrações de Lucros e Dividendos Ltda verifica-se que há a contabilização de $ 5.800,00 de despesa com Imposto de Renda. Com relação a este registro, é correto afirmar que:
186 Q215261
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O Plano de Contas, uma ferramenta fundamental para a correta escrituração contábil, é composto geralmente pelos seguintes elementos, EXCETO:
187 Q215259
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)

A Demonstração dos Fluxos de Caixa é importante demonstração contábil para a verificação da situação de liquidez das entidades. Na DFC de uma grande empresa comercial verificou-se os seguintes dados:

Diante desses números é correto afirmar que

188 Q215257
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)
A empresa Só Lucros S/A, que comercializa calçados, apresentou no balanço do encerramento do exercício um lucro operacional líquido de $ 25.000,00; despesas operacionais $ 7.000,00; e, receitas financeiras de $ 600,00. Da análise destes dados, podemos concluir que o resultado operacional bruto foi de:
189 Q215256
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O sistema de controle interno compreende ambiente de controle, mapeamento e avaliação de riscos, procedimentos de controle, informação, comunicação e monitoramento das atividades de gestão pública. De acordo com essa premissa, é correto afirmar que a análise e a avaliação dos riscos em controle interno envolvem:
190 Q215255
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Na contabilidade pública o gestor e o contador precisam observar que as demonstrações contábeis deverão ser consolidadas, como forma de garantir uma visão global dos resultados e a instrumentalização do controle social. Uma das ferramentas da consolidação das demonstrações contábeis do setor público é a utilização das notas explicativas, que devem conter as seguintes informações, EXCETO:
191 Q214732
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o ordenador de despesas de um órgão público, após o encerramento do exercício fiscal de 2014, tenha recebido a fatura de energia elétrica relativa ao mês de dezembro, com vencimento em 15/1/2015, no valor de R$ 200,00, e que, na data do vencimento da fatura, tenha verificado a existência de previsão orçamentária alocada em restos a pagar no valor de R$ 100,00 para o pagamento da referida fatura de energia elétrica.

Com base nessa situação hipotética, é correto afirmar que o ordenador de despesas deve providenciar

a liquidação e o pagamento de R$ 100,00 como restos a pagar de 2014 e empenhar, liquidar e pagar a diferença de R$ 100,00 como despesas de exercício anterior.
192 Q214731
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o ordenador de despesas de um órgão público, após o encerramento do exercício fiscal de 2014, tenha recebido a fatura de energia elétrica relativa ao mês de dezembro, com vencimento em 15/1/2015, no valor de R$ 200,00, e que, na data do vencimento da fatura, tenha verificado a existência de previsão orçamentária alocada em restos a pagar no valor de R$ 100,00 para o pagamento da referida fatura de energia elétrica.

Com base nessa situação hipotética, é correto afirmar que o ordenador de despesas deve providenciar

o cancelamento do valor da previsão insuficiente de R$ 100,00 de restos a pagar e providenciar o empenho, a liquidação e o pagamento da fatura de R$ 200,00 como despesa do exercício de 2015.
193 Q214729
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às disposições constantes na LRF a respeito da lei orçamentária anual (LOA), à lei de diretrizes orçamentárias (LDO) e ao plano plurianual (PPA), julgue os itens subsecutivos. Passivos contingentes são despesas que envolvem certo grau de incerteza quanto a sua efetiva ocorrência. Nesse sentido, a LDO contém o anexo de riscos fiscais, no qual são avaliados os passivos contingentes e outros riscos fiscais.
194 Q214728
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. De acordo com o princípio da universalidade orçamentária, cada unidade orçamentária deve possuir apenas um orçamento.
195 Q214726
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. O orçamento tradicional ou clássico adotava linguagem contábil-financeira e se caracterizava como um documento de previsão de receita e de autorização de despesas, sem a preocupação de planejamento das ações do governo.
196 Q214725
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. As receitas públicas são classificadas como provisórias e definitivas.
197 Q214723
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que a Defensoria Pública da União (DPU) tenha contraído, em janeiro de 2014, um empréstimo internacional junto ao Banco Interamericano de Desenvolvimento (BID) no valor R$ 100 milhões, para pagamento em vinte anos, com carência de cinco anos.

Tendo como referência essa situação hipotética, julgue os itens a seguir.

A contratação do empréstimo não implica alteração na dívida ativa da DPU.
198 Q214722
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que a Defensoria Pública da União (DPU) tenha contraído, em janeiro de 2014, um empréstimo internacional junto ao Banco Interamericano de Desenvolvimento (BID) no valor R$ 100 milhões, para pagamento em vinte anos, com carência de cinco anos.

Tendo como referência essa situação hipotética, julgue os itens a seguir.

A dívida flutuante da DPU será acrescida de R$ 100 milhões.
199 Q214721
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas gerais de direito financeiro que orientam a elaboração e o controle dos orçamentos e balanços da União, dos estados, dos municípios e do Distrito Federal, julgue os itens subsecutivos. O pagamento para terceiros, de responsabilidade da entidade pública, só será exarado em documentos contábeis específicos, requerendo-se, inclusive, que a autoridade competente determine por escrito que a ordem de pagamento seja paga.
200 Q214720
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas gerais de direito financeiro que orientam a elaboração e o controle dos orçamentos e balanços da União, dos estados, dos municípios e do Distrito Federal, julgue os itens subsecutivos. O registro contábil da previsão inicial da receita encontrará amparo na regra vigente caso sejam utilizados, na formação do código da conta de débito, os números 5.2.1.1, que correspondem aos níveis de desdobramento classe, grupo, subgrupo e título.
201 Q214719
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. A demonstração das variações patrimoniais é a peça contábil indicada para o usuário que deseja conhecer e analisar, se for o caso, o resultado patrimonial do exercício da entidade.
202 Q214718
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. Para a preservação do patrimônio público, exige-se que o controle interno seja exercido em todos os níveis da entidade do setor público.
203 Q214716
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. Como método para mensuração e avaliação das saídas de estoques no setor público, utiliza-se o método do PEPS (primeiro a entrar, primeiro a sair) ou o do custo médio ponderado.
204 Q214714
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. A dedução do valor do terreno, onde se localiza a edificação, da base de cálculo é condição para registrar a depreciação do prédio de vida útil determinada, tombado e de uso exclusivo da entidade pública, diferentemente dos bens semoventes que foram alocados no grupo de preservação, que não são depreciados.
205 Q214712
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. Para consolidar o atendimento de exigências legais ou de necessidades gerenciais de entidade na condição de pessoa jurídica do setor público, é necessário que a unidade originária represente parcela do patrimônio da unidade contábil descentralizada.
206 Q214711
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. As situações não compreendidas no ativo ou no passivo, seja ele financeiro ou permanente, e que imediata ou indiretamente possa vir a afetar o patrimônio da entidade, são registradas em contas de compensação.
207 Q214710
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. Os direitos e os bens que, mesmo onerados, gerem benefícios presentes ou futuros à entidade do setor público que os explora, devem ser considerados como patrimônio público.
208 Q214709
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. O patrimônio público deve conter aspectos de natureza orçamentária, econômica, financeira e física adequados à prestação de contas, além de fornecer aos usuários informações de apoio ao processo de tomada de decisão e o suporte necessário para a instrumentalização do controle social.
209 Q214708
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. Integram o balanço financeiro itens orçamentários (receitas e despesas) e extra-orçamentários (recebimentos e pagamentos). Então, está correta a contabilidade da unidade que registra, nesse balanço, como receita extra-orçamentária, os restos a pagar inscritos no exercício.
210 Q214706
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma vez ajustados formalmente os valores dos componentes patrimoniais, é possível reconhecer os efeitos da alteração do poder aquisitivo da moeda nacional nos registros contábeis. Nesse sentido, julgue os itens seguintes, acerca de atualização monetária. Na perspectiva do setor público, é possível recompor monetariamente o valor de aquisição de determinado elemento patrimonial que esteja defasado no tempo, desde que a taxa acumulada de inflação no triênio seja igual ou superior a 100%, exigindo-se, nesse caso, a evidenciação da taxa utilizada nas notas explicativas que acompanham as demonstrações financeiras.
211 Q214705
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma vez ajustados formalmente os valores dos componentes patrimoniais, é possível reconhecer os efeitos da alteração do poder aquisitivo da moeda nacional nos registros contábeis. Nesse sentido, julgue os itens seguintes, acerca de atualização monetária. Se um ente público utiliza um índice de inflação acumulado de determinado período para corrigir a expressão formal do valor original de seus componentes patrimoniais, então esse ente reconhece contabilmente uma nova avaliação, de modo a atender ao princípio do registro pelo valor original.
212 Q214703
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos eventos personificados como regulares pela ciência contábil aplicada ao setor público, julgue os itens a seguir. De acordo com o princípio da prudência, presume-se cautela para evitar que o grau variável das incertezas contribua para diminuir a confiabilidade do processo de mensuração e de apresentação dos controles estruturados contra fraudes nos registros patrimoniais.
213 Q214701
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos eventos personificados como regulares pela ciência contábil aplicada ao setor público, julgue os itens a seguir. É correto afirmar que um ente público desrespeita o princípio da oportunidade se sua demonstração das variações patrimoniais (DVP) evidenciar que o resultado patrimonial do período decorre exclusivamente do confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas, independentemente da execução orçamentária.
214 Q214699
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao reconhecimento e mensuração de ativos e passivos, de receitas e despesas, e de ganhos e perdas, julgue os itens subsequentes. O valor das vendas de ingressos para os Jogos Olímpicos de 2016, ocorridas em abril de 2015, deve ser reconhecido no balanço patrimonial do exercício de 2015 da empresa vendedora como um passivo exigível.
215 Q651126
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
A aquisição de imóveis considerados necessários à realização de obras, sob o aspecto orçamentário, é classificado no grupo de natureza de despesa como
216 Q651105
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
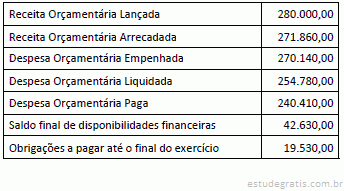
No exercício financeiro de 2014, o Balanço Orçamentário apresentou um superávit de, em reais,
217 Q651096
Contabilidade Pública
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)

Texto 1

Uma entidade do setor público mantém um ativo que foi adquirido em Junho de 20x3, por R$16.000 e tem vida útil de cinco anos. Esse ativo é gerador de caixa e o seu valor de uso esperado ao longo da vida útil é R$20.000; em Junho de 20x5, a entidade estimou que, em caso de alienação, o valor obtido seria R$10.000.

Considerando exclusivamente as informações do texto 1, o valor recuperável do Ativo é:
218 Q651095
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Fato cujo registro produz efeito somente no sistema patrimonial, é
219 Q651082
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
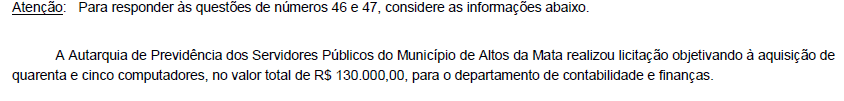
A despesa com aquisição dos computadores classifica-se no elemento de despesa orçamentária
220 Q561864
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Em 2014, o Município do Rio de Janeiro emitiu os Relatórios de Gestão Fiscal − RGF da seguinte forma:

I. com periodicidade quadrimestral.

II. assinados pelo Prefeito e pelas autoridades responsáveis pela Administração Financeira.

III. publicados 30 dias após o encerramento do respectivo período, inclusive por meio eletrônico.

IV. contendo comparativo da despesa com pessoal, distinguindo a com inativos e pensionistas, com os limites impostos pela Lei de Responsabilidade Fiscal.

V. emitidos pelo Prefeito.

A equipe de fiscalização do Tribunal de Contas do Município do Rio de Janeiro − TCM/RJ, ao analisar esses relatórios, constatou que houve falha quanto ao item

221 Q561863
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Considere os itens, a seguir, referentes ao patrimônio da Administração pública direta municipal em 31/12/2014:

I. Sistema Integrado de Administração Financeira e Orçamentária, software não integrante de hardware adquirido em dezembro de 2014 pela Prefeitura Municipal por R$ 5.000.000,00 e com vida útil estimada de 10 anos.

II. Empréstimos obtidos em 2014 com vencimento em 420 dias.

III. Adiantamento a Fornecedores de material de distribuição gratuita, cuja entrega dos bens estava prevista para 2015.

No Balanço Patrimonial de 31/12/2014, os itens I, II e III foram classificados, respectivamente, como

222 Q561862
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Antes do encerramento do exercício, em 31/12/2014, a contabilidade da Prefeitura Municipal de Gama ainda precisava registrar as transações, apresentadas a seguir, referentes ao mês de dezembro de 2014:

− Depreciação de veículo no valor de R$ 250,00 referente ao mês de dezembro de 2014. − Arrecadação de transferências correntes no valor de R$ 10.000,00, cujo direito de recebimento já havia sido reconhecido pela contabilidade.

− Reconhecimento de perda por impairment no valor de R$ 950,00 referente a um ativo intangível.

− Empenho e liquidação de despesa com material de consumo no valor de R$ 7.500,00.

− Utilização de medicamentos no valor de R$ 6.000,00 na prestação de serviços de saúde.

− Empenho e liquidaç...

223 Q561861
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Considere os dados, a seguir, extraídos das demonstrações contábeis consolidadas do Município Beta referentes a X1:

Com base nestas informações,

224 Q561860
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Os restos a pagar

I. com prescrição interrompida podem ser pagos a conta de despesas de exercícios anteriores, mediante o empenhamento da despesa na respectiva dotação orçamentária.

II. não processados também se enquadram no conceito de despesas de exercícios anteriores, visto que são obrigações resultantes de compromissos gerados em exercício financeiro anterior àquele em que ocorrer o pagamento.

III. com prescrição interrompida podem ser pagos a conta de despesas de exercícios anteriores, mediante o reconhecimento do passivo financeiro, sem onerar o orçamento do exercício em que ocorrer o pagamento.

Está correto o que se afirma APENAS em

225 Q561859
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
A abertura de crédito adicional
226 Q561858
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
A inscrição de restos a pagar não processados
227 Q561857
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Determinada prefeitura verificou, na entrega dos materiais adquiridos, que o credor não cumpriu os requisitos previstos no instrumento contratual. Nesse caso, dentre as opções abaixo, a providência a ser tomada será
228 Q561856
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Sobre os estágios das despesas públicas, é correto afirmar que
229 Q561843
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilidade pública e às demonstrações contábeis aplicadas ao setor público, julgue os itens a seguir. As contas intraorçamentárias, previstas pelo MCASP, são utilizadas para descentralizações e transferências de orçamentos entre os entes públicos, auxiliando no processo de consolidação dos balanços públicos, ao torná-lo mais célere e evitar dupla contagem das receitas ou despesas públicas.
230 Q561842
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilidade pública e às demonstrações contábeis aplicadas ao setor público, julgue os itens a seguir. No que se refere ao plano de contas aplicado ao setor público (PCASP), as classes 7 (controle de devedores) e 8 (controle de credores) permitem a extração de informações para a apuração dos custos no setor público.