71 Q735819
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, julgue os itens a seguir. A depreciação dos bens que estão sob controle de entidades do setor público será interrompida se tais bens se tornarem obsoletos ou forem temporariamente retirados de operação.
72 Q735818
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos passivos contingentes das entidades do setor público, o procedimento contábil exigido é que eles sejam
73 Q735817
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo o Manual de Contabilidade Aplicável ao Setor Público (MCASP), um ativo enquadra-se na condição de ativo intangível quando pode ser identificável, controlado e gerador de benefícios econômicos futuros ou de serviços potenciais. Dessa forma, uma exigência para que um ativo intangível seja considerado identificável é que ele
74 Q735816
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Assinale a opção que apresenta um exemplo de evento contábil gerador de uma variação patrimonial quantitativa aumentativa que deve ser evidenciada na demonstração das variações patrimoniais das entidades do setor público.
75 Q735815
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
Quanto a ativo intangível e à reavaliação e redução ao valor recuperável, julgue os itens seguintes. As normas internacionais de contabilidade do Setor Público preveem a criação de uma reserva de reavaliação no patrimônio líquido quando há um controle patrimonial avançado. À falta desse controle, faculta‐se o reconhecimento dos efeitos correspondentes no resultado patrimonial do período.
76 Q735814
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
No que diz respeito à contabilidade e ao patrimônio público, julgue os itens a seguir. Os bens de uso comum que absorverem recursos públicos não compõem formalmente o patrimônio contábil da entidade responsável pelo seu controle.
77 Q735813
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
No que diz respeito à contabilidade e ao patrimônio público, julgue os itens a seguir. O campo de aplicação da contabilidade pública se estende às estatais não dependentes, destacando‐se as sociedades de economia mista e as empresas públicas que não recebem recursos à conta do orçamento público.
78 Q735812
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos regimes de contabilização estabelecidos para os entes públicos, julgue os itens a seguir.

I No setor público, o regime orçamentário reconhece a despesa orçamentária no exercício financeiro em que o empenho foi realizado e a receita orçamentária no exercício financeiro em que foi lançada.

II O regime contábil aplicável às entidades do setor público é o regime de competência, ou seja, receitas e despesas devem ser reconhecidas nos períodos a que se referem, conforme seu fato gerador.

III Os entes públicos adotam o regime financeiro de caixa, em que despesas e receitas são respectivamente contabilizadas nos momentos de pagamento e de recebimento, como forma de garantia da transparência pública.

Assinale a opção correta.

79 Q735811
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O regime de adiantamento de numerários é aplicável a casos de despesas públicas definidas em lei. A respeito de adiantamento de numerários, assinale a opção correta.
80 Q735810
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, em sentido amplo, um item que pode ser classificado como receita pública é
81 Q735809
Contabilidade Pública
Ano: 2018
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, se o item do ativo imobilizado for reavaliado, toda a classe do ativo imobilizado à qual pertence esse ativo deve ser reavaliada. Classe de ativo imobilizado é um agrupamento de ativos de natureza e uso semelhantes nas operações da entidade. Sendo assim, com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, considere as afirmativas a seguir:

I - Se o valor contábil da classe do ativo aumentar em virtude da reavaliação, esse aumento deve ser contabilizado diretamente à conta de reserva de reavaliação. No entanto, o aumento deve ser reconhecido no resultado do período quando se tratar da reversão de decréscimo por reavaliação do mesmo ativo anteriormente reconhecido no resultado...

82 Q735808
Contabilidade Pública
Ano: 2018
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, a entidade deve avaliar se a vida útil do ativo intangível é definida ou indefinida, atribuindo-se vida útil indefinida ao ativo intangível quando, com base na análise de todos os fatores relevantes, não existe limite previsível para o período durante o qual o ativo vai gerar fluxos de caixa líquidos positivos, ou fornecer potencial de serviços, para a entidade. Sabendo-se que, a contabilização de ativo intangível baseia-se na sua vida útil, considere as afirmativas a seguir:

I - A entidade deve testar a perda de valor dos ativos intangíveis com vida útil indefinida.

II - A amortização do ativo intangível com vida útil indefinida deve normalmente ser reconhecida no resultado do período. ...

83 Q735807
Contabilidade Pública
Ano: 2018
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, o superávit ou o déficit da entidade para o exercício é a diferença entre as receitas e as despesas que constam na demonstração que evidencia o desempenho das entidades do setor público. Sobre receitas e despesas no setor público, considere as afirmativas a seguir:

I - Receitas e despesas originam-se de transações com contraprestação e sem contraprestação.

II - Receitas e despesas podem ser originadas de transações individuais ou de grupos de transações.

III - Receitas e despesas podem ser originadas da redução do potencial de serviços e da capacidade de gerar benefícios econômicos por meio da redução ao valor recuperável.

84 Q735806
Contabilidade Pública
Ano: 2018
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, provisão é um passivo de prazo ou valor incerto, e que são reconhecidas como passivo, porque são obrigações presentes e é provável que a saída de recursos que incorporam benefícios econômicos ou potencial de serviços seja necessária para liquidar a obrigação. Com base nisso, considere as afirmativas a seguir:

I - A provisão deve ser reconhecida quando uma estimativa confiável possa ser realizada acerca do valor da obrigação.

II - A provisão deve ser reconhecida quando a entidade tem obrigação presente, formalizada ou não, decorrente de evento passado.

III - A provisão deve ser reconhecida quando for provável que seja necessária a saída de recursos que incorporam benefícios econômicos...

85 Q735805
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
No que se refere à contabilidade aplicada ao Setor Público, assinale a alternativa correta.
86 Q735804
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, as notas explicativas dos entes públicos devem divulgar as políticas contábeis significativas, a exemplo da adoção de custo histórico, valor realizável líquido ou valor recuperável.
87 Q735803
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, as notas explicativas dos entes públicos devem divulgar a impossibilidade de determinação do valor de ativo recebido em doação.
88 Q735802
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do sistema de custos do governo federal, julgue os itens a seguir. A necessidade de identificação dos custos de serviços prestados tem contribuído para a mudança de paradigmas no setor público.
89 Q735801
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do sistema de custos do governo federal, julgue os itens a seguir. Uma das dificuldades da administração pública é traduzir os recursos consumidos na prestação de serviços em custos que possam ser alocados aos programas de governo.
90 Q735800
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do sistema de custos do governo federal, julgue os itens a seguir. Voltada à responsabilidade fiscal, a manutenção de um sistema de custos que permita a avaliação da gestão orçamentária, financeira e patrimonial é uma exigência legal imposta aos gestores.
91 Q735799
Contabilidade Pública
Ano: 2018
Banca: Fundação CESGRANRIO (CESGRANRIO)
A Escrituração Contábil Digital (ECD), integrante do Sistema Público de Escrituração Contábil (SPED), estabelece que estão obrigadas a adotar a ECD, a partir de 2014, as pessoas jurídicas tributadas com base no lucro presumido que distribuírem, a título de lucros, parcela de
92 Q735798
Contabilidade Pública
Ano: 2018
Banca: EXATUS / EXATUSPR Promotores de Eventos e Consultorias

O departamento de Contabilidade de uma Prefeitura Municipal da serra do Estado do Rio Grande do Sul, apresentou as seguintes despesas no exercício financeiro de 2017:

- Contribuição previdência social: R$ 1.200.000,00.

- Amortização da dívida pública: R$ 380.000,00.

- Serviços de terceiros: R$ 720.000,00.

- Pagamento inativos e pensionistas: R$ 460.000,00.

- Material permanente: R$ 620.000,00.

- Subvenções sociais: R$ 190.000,00.

- Juros da dívida pública: R$ 60.000,00.

- Despesas com pessoal: R$ 3.200.000,00.

Segundo as normas brasileiras de contabilidade aplicadas ao setor público, assinale a alternativa que apresenta o valor total das transferências correntes do referido Município:

93 Q735797
Contabilidade Pública
Ano: 2018
Banca: Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
A Contabilidade Aplicada ao Setor Público (CASP) tem como objetivo fornecer informações aos seus diversos usuários, observando os seguintes aspectos, EXCETO:
94 Q735796
Contabilidade Pública
Ano: 2018
Banca: Banca não informada
Uma autarquia educacional firma contrato com uma empresa prestadora de serviço de reparo e manutenção dos condicionadores de ar nas salas de aula. O contrato prevê um valor total de 240 mil reais e deverá ser pago mensalmente o valor de 20 mil reais. Ao realizar o empenho, o contador deverá indicar a seguinte modalidade:
95 Q735795
Contabilidade Pública
Ano: 2018
Banca: Banca não informada
Considerando os aspectos previdenciários contidos no Manual de Contabilidade Aplicada ao Setor Público e na Lei de Responsabilidade Fiscal, é incorreto afirmar que:
96 Q735794
Contabilidade Pública
Ano: 2018
Banca: Banca não informada
Entre os procedimentos contábeis específicos do Manual de Contabilidade Aplicada ao Setor Público, estão as operações de crédito. Assinalar a alternativa que demonstra somente operações de crédito contratuais:
97 Q735786
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
A respeito das técnicas orçamentárias, julgue os itens que se seguem. As movimentações de recursos financeiros entre órgãos e entidades da administração direta e indireta constituem obrigatoriamente receitas e despesas extraorçamentárias.
98 Q735785
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
A respeito das técnicas orçamentárias, julgue os itens que se seguem. O limite percentual para a redução ou o reforço de dotações por meio de crédito suplementar está definido em legislação complementar.
99 Q735784
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
A respeito das técnicas orçamentárias, julgue os itens que se seguem. Os primeiros dígitos da classificação institucional da despesa destinam-se à identificação da unidade orçamentária para a qual os recursos se destinam.
100 Q735783
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
Acerca da contabilidade pública e de seus elementos constitutivos, julgue os itens de 71 a 80. O material que, embora em condições de uso, não estiver em uso deve ser classificado como ocioso.
101 Q735782
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
Acerca da contabilidade pública e de seus elementos constitutivos, julgue os itens de 71 a 80. O encerramento é um atributo da conta contábil que indica a permanência do saldo em uma conta, conforme sua natureza.
102 Q735781
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
Acerca da contabilidade pública e de seus elementos constitutivos, julgue os itens de 71 a 80. Determinado bem que tenha forma física e possa ser manipulado é denominado de bem tangível.
103 Q735780
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
Acerca da contabilidade pública e de seus elementos constitutivos, julgue os itens de 71 a 80. Determinado ato de gestão que não afete o patrimônio público no presente, mas possa vir a afetá-lo no futuro, deve ser registrado no sistema de compensação.
104 Q735779
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
Acerca da contabilidade pública e de seus elementos constitutivos, julgue os itens de 71 a 80. A contabilidade pública e a contabilidade societária são regidas pela mesma legislação.
105 Q735778
Contabilidade Pública
Ano: 2018
Banca: Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
No setor público, o princípio de Controle Interno que estabelece o acompanhamento dos fatos contábeis, financeiros e operacionais, objetivando que sejam efetuados mediante atos legítimos, é denominado de
106 Q735777
Contabilidade Pública
Ano: 2018
Banca: Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
O controle interno sob o enfoque contábil compreende o conjunto de recursos, métodos, procedimentos e processos adotados pela entidade do setor público, com a finalidade de
107 Q735776
Contabilidade Pública
Ano: 2018
Banca: Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Na Contabilidade Aplicada ao Setor Público, a aquisição de bens imóveis é uma variação patrimonial qualitativa a ser evidenciada na Demonstração Contábil denominada de
108 Q735775
Contabilidade Pública
Ano: 2018
Banca: Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Em conformidade com a legislação, os procedimentos contábeis aplicados aos Regimes Próprios de Previdência Social (RPPS) dos servidores públicos da União, dos Estados, do Distrito Federal e dos Municípios deverão observar o previsto
109 Q735774
Contabilidade Pública
Ano: 2018
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o que são operações intraorçamentárias?
110 Q735773
Contabilidade Pública
Ano: 2018
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
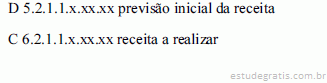
A contabilidade deve evidenciar, tempestivamente, os fatos ligados à administração orçamentária, financeira e patrimonial, gerando informações que permitam o conhecimento da composição patrimonial e dos resultados econômicos e financeiros. Considerando-se, a título de exemplo, a aprovação de um orçamento de uma determinada entidade pública, o registro contábil, sob a ótica do Plano de Contas Aplicado ao Setor Público, seria o seguinte:
111 Q735772
Contabilidade Pública
Ano: 2018
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
Na Contabilidade Aplicada ao Setor Público, as etapas da receita orçamentária evidenciam o comportamento da receita e facilitam o conhecimento a respeito do ingresso de recurso nos cofres públicos e sua gestão. Em relação aos estágios da Receita Pública,
112 Q735770
Contabilidade Pública
Ano: 2018
Banca: CONSULPLAN Consultoria (CONSULPLAN)

A Contabilidade Aplicada ao Setor Público compreende diferentes aspectos, os quais são importantes para a correta interpretação das informações contábeis. 


Considerando os referidos aspectos, assinale a alternativa que completa correta e sequencialmente as afirmativas anteriores.

113 Q735769
Contabilidade Pública
Ano: 2018
Banca: CONSULPLAN Consultoria (CONSULPLAN)

São características qualitativas da Contabilidade Aplicada ao Setor Público, EXCETO:

114 Q735666
Contabilidade Pública
Ano: 2018
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A execução da despesa orçamentária começa com o ato do empenho e deve provocar
115 Q735665
Contabilidade Pública
Ano: 2018
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma receita orçamentária não efetiva é aquela que não altera a situação líquida patrimonial no momento do reconhecimento do crédito e, por isso, constitui fato contábil permutativo, sendo um exemplo a receita
116 Q735662
Contabilidade Pública
Ano: 2018
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Assinale a alternativa que expressa corretamente um dos objetivos do Subsistema de Informação de Custos do Setor Público (SICSP).
117 Q735650
Contabilidade Pública
Ano: 2018
Banca: Banca não informada

No que diz respeito à classificação contábil das operações de arrendamento mercantil, avalie as afirmações a seguir.

I. Um arrendamento mercantil deve ser classificado como financeiro se ele transferir substancialmente todos os riscos e benefícios inerentes à propriedade.

II. Um arrendamento mercantil deve ser classificado como operacional se ele transferir substancialmente todos os riscos e benefícios inerentes à propriedade.

III. A classificação de um arrendamento mercantil como arrendamento mercantil financeiro ou como arrendamento mercantil operacional depende da forma da transação.

IV. A classificação de um arrendamento mercantil como arrendamento mercantil financeiro ou como arrendamento mercantil operacional depende da essência da transação. ...

118 Q735644
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
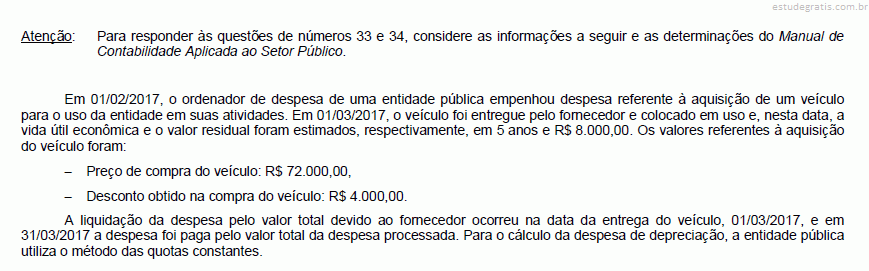
Em 31/12/2017, o empenho referente à aquisição de equipamentos de segurança foi considerado insubsistente e cancelado pelo ordenador de despesas de uma determinada entidade pública. No entanto, em janeiro de 2018, os equipamentos foram entregues pelo fornecedor de acordo com o prazo de entrega fixado no contrato assinado em dezembro de 2017. Assim, em janeiro de 2018, o ordenador de despesas empenhou despesa referente aos equipamentos de segurança entregues, sendo que nesse mesmo mês houve a liquidação e o pagamento do valor devido ao fornecedor. Desse modo, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a despesa orçamentária empenhada em janeiro de 2018 referente à aquisição dos equipamentos de segurança foi classificada no elemento de despesa
119 Q735640
Contabilidade Pública
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)

Uma entidade apresentava, em 31/12/2016, o seguinte balanço patrimonial:

Com base nas informações acima, assinale a opção que indica o valor total dos ajustes dos itens que afetaram o lucro para conciliação entre Lucro Líquido e Fluxo de Caixa operacional, em 31/12/2017, na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto.

120 Q735639
Contabilidade Pública
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)

Uma entidade pública apresentava os seguintes saldos, referentes ao exercício de 2017.

Assinale a opção que indica o resultado financeiro da entidade, no exercício de 2017.

121 Q735638
Contabilidade Pública
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)

Uma entidade pública apresentava, em 31/12/2017, os seguintes saldos:

O resultado orçamentário geral da entidade apresenta um superávit de

122 Q735637
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
Em janeiro de 2018, uma entidade pública reconheceu R$ 3.000,00 referentes a Ajuste de Perdas de Estoques. Para o registro contábil de tal fato, a entidade pública utilizou contas do Plano de Contas Aplicado ao Setor Público das classes
123 Q735636
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
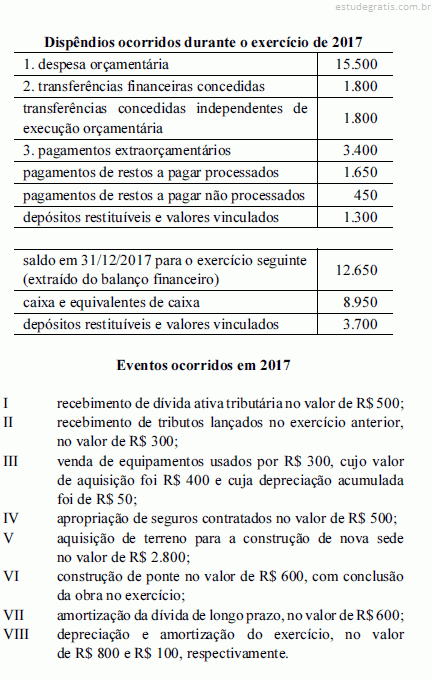
A redução no resultado patrimonial referente ao exercício financeiro de 2017 foi, em reais,
124 Q735635
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
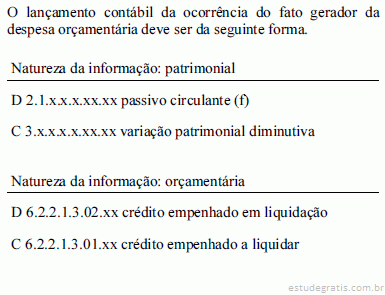
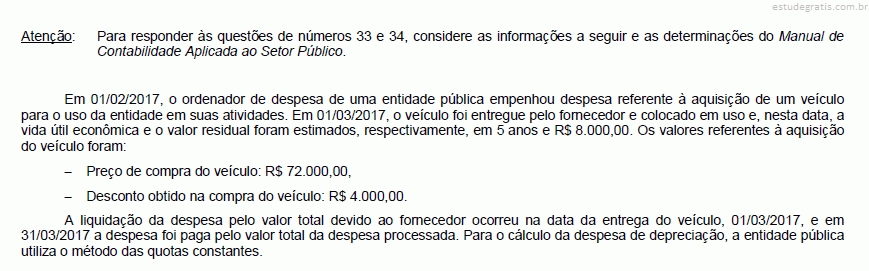
O reconhecimento inicial do veículo, no Balanço Patrimonial da entidade, foi realizado em
125 Q735618
Contabilidade Pública
Ano: 2018
Banca: Fundação Getúlio Vargas (FGV)
O Município de Rio Alegria considera 01 de janeiro de 20X1 como a data do fato gerador do IPTU (imposto predial e territorial urbano). Assim o registro a ser feito quanto ao reconhecimento do direito com relação à natureza da informação patrimonial será:
126 Q735611
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
O ordenador de despesa de uma determinada entidade pública emitiu empenho em 02/12/2016 no valor de R$ 3.000,00 referente à aquisição de material de consumo. Em 30/12/2016, o material adquirido foi entregue pelo fornecedor, no entanto, em decorrência de erros nos procedimentos internos da entidade, em 31/12/2016, o empenho no valor de R$ 3.000,00 foi cancelado, sendo que um novo empenho foi emitido, liquidado e pago em 03/01/2017. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a despesa referente ao empenho emitido em 03/01/2017 deve ser classificada no elemento de despesa
127 Q735610
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
Em 01/06/2017, uma determinada entidade pública estadual recebeu uma transferência voluntária de recursos no valor de R$ 890.000,00 a título de assistência financeira, cujo transferidor foi o governo federal. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a transação realizada em 01/06/2017 gerou uma transferência
128 Q735609
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
Em 25/11/2016, o ordenador de despesa de uma determinada entidade pública emitiu empenho no valor de R$ 60.000,00 para aquisição de um veículo. Em 30/12/2016, o veículo foi entregue pelo fornecedor e o ativo foi reconhecido pela entidade, no entanto, a despesa foi liquidada e paga somente em 05/01/2017, pelo valor total empenhado. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, em 31/12/2016, o valor de R$ 60.000,00 foi inscrito em Restos a Pagar
129 Q735608
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
Em 09/01/2017, o ordenador de despesa de uma determinada entidade pública emitiu empenho no valor de R$ 300,00 referente a um suprimento de fundos para custear despesas com pedágios para viagem de um servidor por interesse da administração da entidade. Em 10/01/2017, a despesa foi liquidada e paga pelo valor total empenhado e a prestação de contas do saldo utilizado foi realizada pelo suprido em 06/02/2017. De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o empenho emitido em 09/01/2017 deve ser classificado no elemento de despesa
130 Q735607
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
Em 09/01/2017, a repartição competente de uma determinada entidade pública estadual verificou a procedência de crédito referente a “Taxas pela Prestação de Serviços” e a pessoa que lhe era devedora e inscreveu o débito desta. Em 20/02/2017, o devedor pagou a taxa em uma instituição financeira autorizada pela entidade e, em 24/02/2017, o valor total recebido pela instituição financeira foi transferido à conta específica do Tesouro Estadual. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a receita orçamentária classifica-se quanto à
131 Q735602
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
Em 31/12/2016, uma entidade pública anulou o empenho, no valor de R$ 13.500,00, referente à despesa com a aquisição de material de consumo. Entretanto, em 03/01/2017, o fornecedor entregou o material conforme prazo contratado com a entidade pública. O material adquirido foi utilizado pela entidade pública em 16/01/2017. Nesse caso, em 03/01/2017, ocorreu
132 Q735598
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


133 Q735597
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
Quanto aos balanços orçamentário e patrimonial, julgue os itens subsequentes.
134 Q735596
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


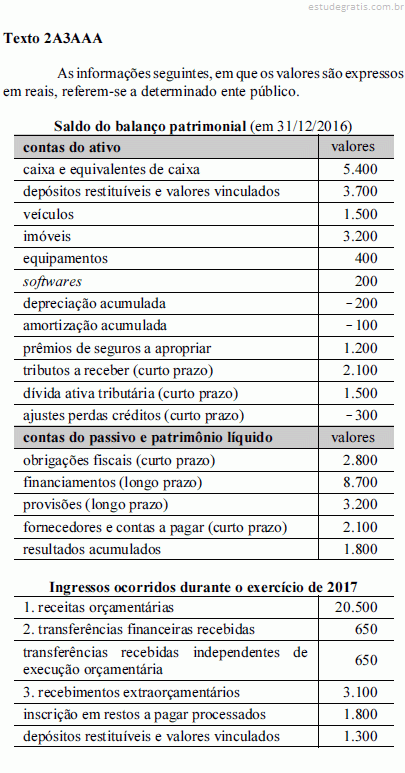
Ao se analisar o índice de liquidez corrente do balanço patrimonial do exercício de 2017 do ente mencionado no texto 2A3AAA, é correto afirmar que há, para cada R$ 1,00 em dívidas de curto prazo,
135 Q735570
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
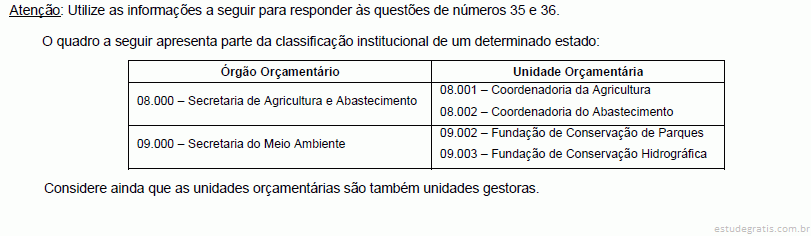
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, na descentralização de créditos orçamentários da unidade orçamentária 08.001 para a 08.002 a classificação institucional da unidade orçamentária detentora do crédito orçamentário deve ser
136 Q735569
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, foram realizadas despesas orçamentárias
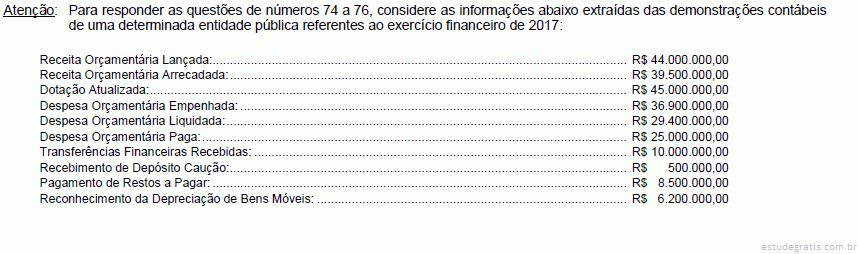
137 Q735567
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
O resultado financeiro apurado por meio do Balanço Financeiro referente ao ano de 2017 foi, em reais,
138 Q735566
Contabilidade Pública
Ano: 2018
Banca: FUNDATEC Processos Seletivos (FUNDATEC)
Na contabilidade pública, o saldo em espécie para o exercício seguinte será classificado no (a):
139 Q735557
Contabilidade Pública
Ano: 2018
Banca: FUNDATEC Processos Seletivos (FUNDATEC)

Relacione as expressões da Coluna 1 com as respectivas definições da Coluna 2, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, que tratam da avaliação e mensuração de ativos e passivos em entidades do setor público.

Coluna 1

1. Mensuração.

2. Reavaliação.

3. Valor de aquisição.

4. Valor líquido contábil.

5. Valor realizável líquido.

Coluna 2

( ) Adoção do valor de mercado ou de consenso entre as partes para bens do ativo.

( ) Constatação de valor monetário para itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises qualitativas e quantitativas.

( ) Quantia que a entidade do setor público espera obter com a alienação ou ...

140 Q735539
Contabilidade Pública
Ano: 2018
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O incentivo à participação popular e à realização de audiências públicas, durante os processos de elaboração e discussão dos planos, da lei de diretrizes orçamentárias e do orçamento, é considerado um elemento do processo de
141 Q735531
Contabilidade Pública
Ano: 2018
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
O resultado orçamentário do exercício foi de R$:
142 Q735530
Contabilidade Pública
Ano: 2018
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
Tendo como base essas informações, o valor dos Restos a Pagar Não Processados é
143 Q735529
Contabilidade Pública
Ano: 2018
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
Tendo como base essas informações, o valor dos Restos a Pagar Processados é
144 Q784451
Contabilidade Pública
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
O Plano de Contas Aplicado ao Setor Público – PCASP é dividido em classes, sendo as contas contábeis classificadas segundo a natureza das informações que evidenciam em:
145 Q784450
Contabilidade Pública
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
Com relação aos Princípios Contábeis aplicados ao Setor Público, no Brasil
146 Q784449
Contabilidade Pública
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O sistema de informação de custos do setor público (SICSP) registra, processa e evidencia os custos de bens e serviços, bem como de outros objetos produzidos e oferecidos à sociedade pela entidade pública. Com relação ao ambiente e à terminologia do SICSP, julgue os itens subsecutivos. É do profissional contábil a responsabilidade pela consistência conceitual e pela apresentação das informações contábeis do subsistema de custos.
147 Q784448
Contabilidade Pública
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O sistema de informação de custos do setor público (SICSP) registra, processa e evidencia os custos de bens e serviços, bem como de outros objetos produzidos e oferecidos à sociedade pela entidade pública. Com relação ao ambiente e à terminologia do SICSP, julgue os itens subsecutivos. O método de custeio pleno consiste na alocação de todos os custos, fixos ou variáveis, diretamente aos objetos de custo, sem nenhum tipo de rateio ou apropriação.
148 Q784438
Contabilidade Pública
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), é do escopo da contabilidade prover as informações relativas à administração patrimonial, financeira e orçamentária necessárias para que sejam conhecidos adequadamente a composição patrimonial e os resultados econômicos e financeiros das entidades públicas. Nesse contexto, julgue os itens subsequentes. As variações patrimoniais devem ser reveladas pela contabilidade mesmo quando não resultem de execução orçamentária.
149 Q784437
Contabilidade Pública
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), é do escopo da contabilidade prover as informações relativas à administração patrimonial, financeira e orçamentária necessárias para que sejam conhecidos adequadamente a composição patrimonial e os resultados econômicos e financeiros das entidades públicas. Nesse contexto, julgue os itens subsequentes. É correto utilizar o momento do lançamento para determinar a data da ocorrência do fato gerador no âmbito de uma atividade tributária.
150 Q784407
Contabilidade Pública
Ano: 2017
Banca: Instituto Brasileiro de Formação e Capacitação (IBFC)

A Parte V – Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) do Manual de Contabilidade Aplicada ao Setor Público (MCASP) tem como objetivo padronizar a estrutura e as definições dos elementos que compõem as DCASP.

Com base no trecho acima, assinale a alternativa incorreta: