O departamento de Contabilidade de uma Prefeitura Municipal da serra do Estado do Rio Grande do Sul, apresentou as seguintes despesas no exercício financeiro de 2017:
- Contribuição previdência social: R$ 1.200.000,00.
- Amortização da dívida pública: R$ 380.000,00.
- Serviços de terceiros: R$ 720.000,00.
- Pagamento inativos e pensionistas: R$ 460.000,00.
- Material permanente: R$ 620.000,00.
- Subvenções sociais: R$ 190.000,00.
- Juros da dívida pública: R$ 60.000,00.
- Despesas com pessoal: R$ 3.200.000,00.
Segundo as normas brasileiras de contabilidade aplicadas ao setor público, assinale a alternativa que apresenta o valor total das transferências correntes do referido Município:
A Contabilidade Aplicada ao Setor Público compreende diferentes aspectos, os quais são importantes para a correta interpretação das informações contábeis.
Considerando os referidos aspectos, assinale a alternativa que completa correta e sequencialmente as afirmativas anteriores.

São características qualitativas da Contabilidade Aplicada ao Setor Público, EXCETO:
No que diz respeito à classificação contábil das operações de arrendamento mercantil, avalie as afirmações a seguir.
I. Um arrendamento mercantil deve ser classificado como financeiro se ele transferir substancialmente todos os riscos e benefícios inerentes à propriedade.
II. Um arrendamento mercantil deve ser classificado como operacional se ele transferir substancialmente todos os riscos e benefícios inerentes à propriedade.
III. A classificação de um arrendamento mercantil como arrendamento mercantil financeiro ou como arrendamento mercantil operacional depende da forma da transação.
IV. A classificação de um arrendamento mercantil como arrendamento mercantil financeiro ou como arrendamento mercantil operacional depende da essência da transação. ...
Uma entidade apresentava, em 31/12/2016, o seguinte balanço patrimonial:

Com base nas informações acima, assinale a opção que indica o valor total dos ajustes dos itens que afetaram o lucro para conciliação entre Lucro Líquido e Fluxo de Caixa operacional, em 31/12/2017, na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto.
Uma entidade pública apresentava os seguintes saldos, referentes ao exercício de 2017.

Assinale a opção que indica o resultado financeiro da entidade, no exercício de 2017.
Uma entidade pública apresentava, em 31/12/2017, os seguintes saldos:

O resultado orçamentário geral da entidade apresenta um superávit de
A redução no resultado patrimonial referente ao exercício financeiro de 2017 foi, em reais,
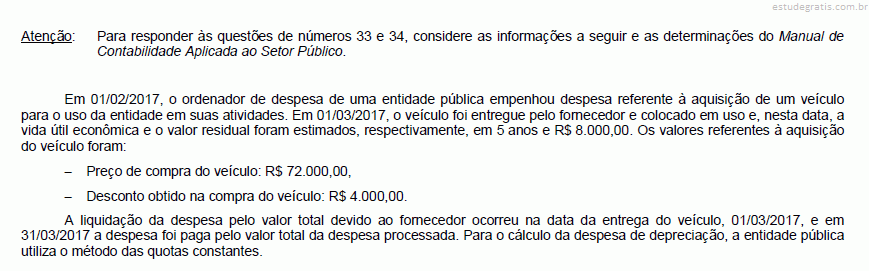
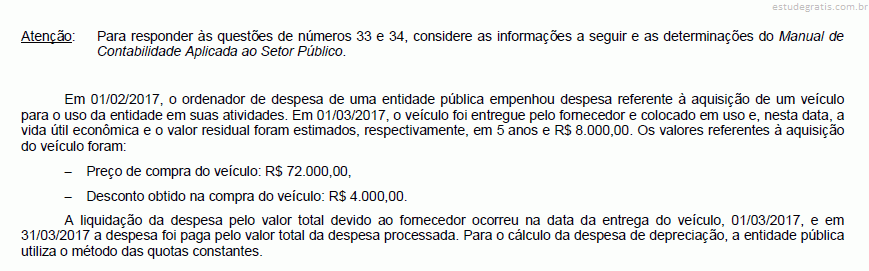
O reconhecimento inicial do veículo, no Balanço Patrimonial da entidade, foi realizado em
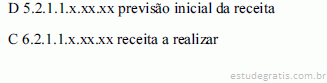

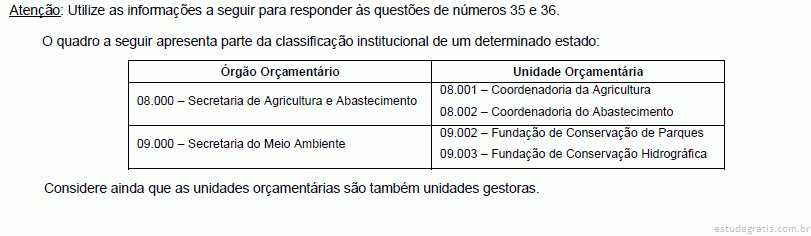
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, na descentralização de créditos orçamentários da unidade orçamentária 08.001 para a 08.002 a classificação institucional da unidade orçamentária detentora do crédito orçamentário deve ser
Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, foram realizadas despesas orçamentárias
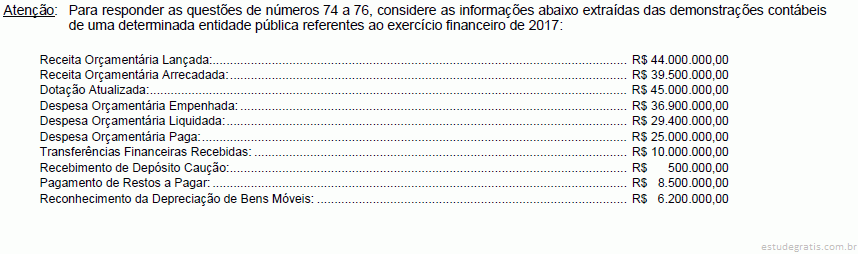
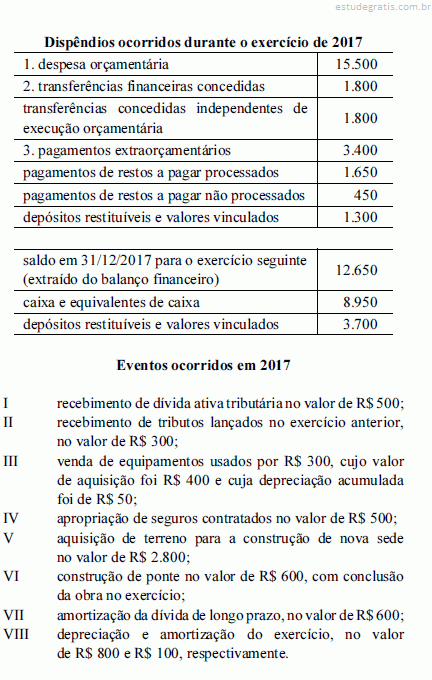
O resultado financeiro apurado por meio do Balanço Financeiro referente ao ano de 2017 foi, em reais, Relacione as expressões da Coluna 1 com as respectivas definições da Coluna 2, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, que tratam da avaliação e mensuração de ativos e passivos em entidades do setor público.
Coluna 1
1. Mensuração.
2. Reavaliação.
3. Valor de aquisição.
4. Valor líquido contábil.
5. Valor realizável líquido.
Coluna 2
( ) Adoção do valor de mercado ou de consenso entre as partes para bens do ativo.
( ) Constatação de valor monetário para itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises qualitativas e quantitativas.
( ) Quantia que a entidade do setor público espera obter com a alienação ou ...
O resultado orçamentário do exercício foi de R$:
Tendo como base essas informações, o valor dos Restos a Pagar Não Processados é
Tendo como base essas informações, o valor dos Restos a Pagar Processados é A Parte V – Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) do Manual de Contabilidade Aplicada ao Setor Público (MCASP) tem como objetivo padronizar a estrutura e as definições dos elementos que compõem as DCASP.
Com base no trecho acima, assinale a alternativa incorreta:
De acordo com o MCASP, edição 2.017, o Plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários. Com relação ao Plano de Contas Aplicados ao Setor Público (PCASP) seus objetivos são:
I. Padronizar os registros contábeis das entidades do setor público.
II. Distinguir os registros de natureza patrimonial, orçamentária e de controle.
III. Atender à administração direta e à administração indireta das três esferas de governo, inclusive quanto às peculia...
De acordo com o MCASP – edição 2.017, Precatórios são requisições de pagamento contra a Fazenda Pública decorrentes de decisões judiciais transitadas em julgado, disciplinados pelo art. 100 da CF/1988. A contabilização dos precatórios em regime especial dar-se-á de forma distinta nos municípios e nos estados e Distrito Federal, uma vez que no primeiro caso o ente devedor (município) não pertence à esfera do Tribunal de Justiça e no segundo caso o ente devedor (estados e Distrito Federal) pertence à esfera do Tribunal de Justiça.
Com base nos conceitos apresentados, assinale a alternativa incorreta:
Com base no MCASP – edição 2.017, a inscrição na Dívida Ativa deverá ser efetivada simultaneamente no órgão ou unidade competente para inscrição do crédito em dívida ativa e no órgão ou entidade de origem do crédito. Analise os registros abaixo no órgão ou entidade de origem do crédito e assinale a alternativa correta:
I. Transferência do crédito em virtude da inscrição em dívida ativa. Natureza da informação: patrimonial D 3.5.1.2.2.xx.xx Transferências Concedidas Independentes de Execução Orçamentária – Intra OFSS C 1.1.2.x.x.xx.xx Créditos a Curto Prazo
II. Pela reversão do ajuste de perdas, referente ao crédito tributário. Natureza da informação: patrimonial D 1.1.2.9.1.xx.xx (-) Ajuste de perdas de créditos a curto prazo C 4.9.7.2.1.xx.xx Reversão d...
Com base no MCASP – edição 2.017, na Dívida Ativa e em sua contabilização, analise as afirmativas abaixo, e dê valores Verdadeiro (V) ou Falso (F).
( ) Verificado o não recebimento do crédito no prazo de vencimento, cabe ao órgão ou entidade de origem do crédito encaminhá-lo ao órgão ou entidade competente para sua inscrição em dívida ativa, com observância dos prazos e procedimentos estabelecidos.
( ) A inscrição do crédito em dívida ativa configura fato contábil modificativo, pois altera o valor do patrimônio líquido do ente público.
( ) No órgão ou entidade de origem é baixado o crédito a receber contra uma variação patrimonial diminutiva (VPD) e no órgão ou entidade competente para inscrição é reconhecido um crédito de dívida ativa contra uma vari...
De acordo com o MCASP – edição 2.017, a Lei Orçamentária fixa a Despesa Pública autorizada para um exercício financeiro. A Despesa Orçamentária Pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade. Sobre esse assunto, analise as afirmativas abaixo:
I. Despesa Orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
II. Dispêndio extraorçamentário é aquele que não consta na lei orçamentária anual, compreendendo determinadas saídas de numerários decorrentes de depósitos, pagamentos de restos a pagar, resgate de operações de crédito por antecipação de receita e recursos transitórios.
...
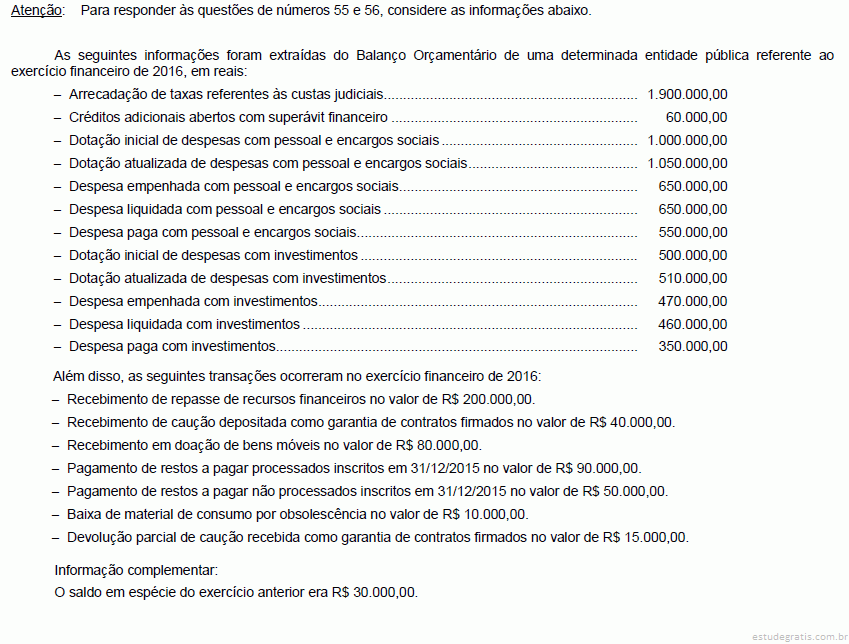
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a caução recebida no valor de R$ 40.000,00 como garantia de contratos firmados corresponde a
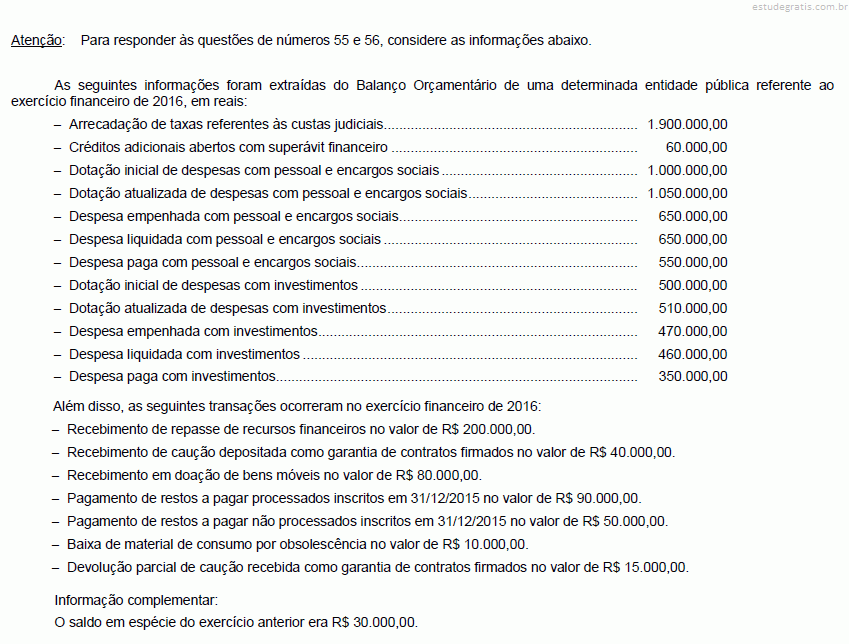
Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o saldo em espécie para o exercício seguinte de tal entidade pública foi, em reais, Um estado possui em seu almoxarifado apostilas de cunho didático que deverão ser distribuídas gratuitamente para servidores em treinamento. A tabela a seguir apresenta, de acordo com a contabilidade desse estado, os valores relativos às apostilas identificados ao final do exercício.

Com base nessas informações, o ativo correspondente ao estoque equivale a
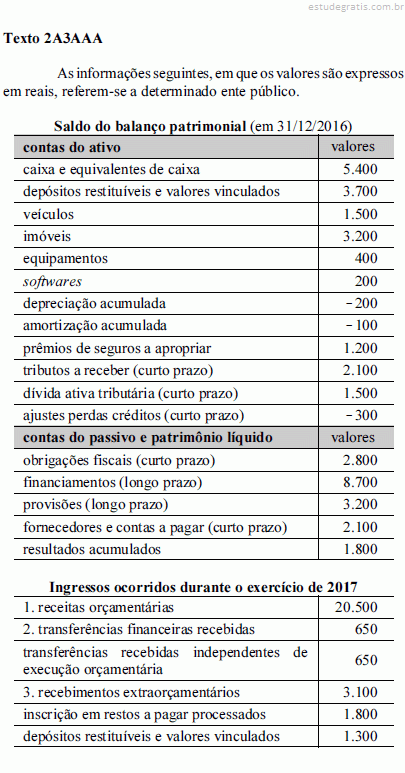
Depreende-se da tabela contida no texto 2A3AAA que as mutações passivas somaram Leia atentamente o texto a seguir e responda às questões 37 e 38.
Uma entidade do setor público adquiriu uma frota com cinco veículos para uso nas atividades de fiscalização a seu cargo. A entidade tem a política de substituir os veículos após 200.000 km rodados (em média cinco anos) e, por isso, optou por reconhecer a depreciação com base no método das unidades produzidas (km percorridos). Os veículos foram adquiridos por R$ 50.000 cada um e a entidade estima que o valor residual corresponde a 10% do valor de aquisição de cada veículo. Ao final do primeiro ano de uso, cada veículo percorreu uma média de 36 mil km.
Considerando os dados apresentados e sabendo que no segundo ano de uso cada veículo percorreu uma média de 40 mil km, o valor cont...Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 7ª edição), sobre os ativos intangíveis no setor público e sua respectiva amortização, analise as seguintes afirmativas:
I. A amortização de ativos intangíveis com vida útil definida deve ser iniciada a partir do momento em que o ativo estiver disponível para uso.
II. O ativo intangível com vida útil indefinida não deve ser amortizado.
III. A amortização para cada período deve ser reconhecida no resultado contra uma conta retificadora do ativo.
É CORRETO o que se afirma em
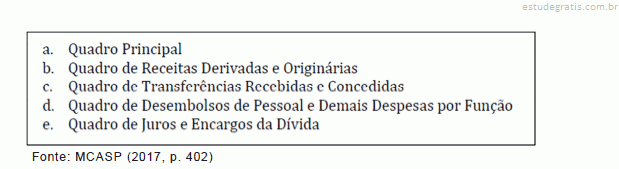
A Secretaria do Tesouro Nacional (STN) publicou, em janeiro de 2017, a edição mais atual do Manual de Contabilidade Aplicada ao Setor Público (MCASP), no qual estão apresentadas as estruturas das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP). A figura abaixo apresenta a composição de uma das DCASP.

A composição apresentada na figura corresponde
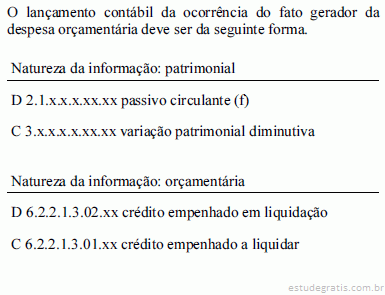
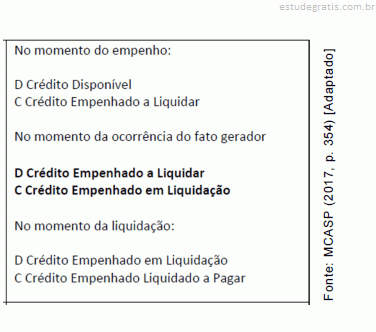
O fato gerador de uma obrigação patrimonial pode ocorrer antes do empenho, no momento do empenho, depois do empenho, antes da liquidação ou no momento da liquidação. A figura ao lado representa uma sequência de lançamentos referentes a uma obrigação patrimonial.
A sequência de lançamentos representada na figura explicita que o fato gerador ocorreu

Controle interno, sob o enfoque contábil, compreende o conjunto de recursos, métodos, procedimentos e processos adotados pela entidade do setor público, com o objetivo de atingir determinadas finalidades. Considere, a seguir, algumas finalidades.
I Salvaguardar os ativos e assegurar a veracidade dos componentes orçamentários.
II Dar conformidade ao registro contábil em relação ao ato correspondente.
III Estimular adesão às normas e às diretrizes fixadas.
IV Contribuir para a promoção da eficácia operacional da entidade.
São finalidades do controle interno das entidades do setor público as que estão presentes nos itens