Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
Na Contabilidade Aplicada ao Setor Público, as etapas da receita orçamentária evidenciam o comportamento da receita e facilitam o conhecimento a respeito do ingresso de recurso nos cofres públicos e sua gestão. Em relação aos estágios da Receita Pública,
A Contabilidade Aplicada ao Setor Público compreende diferentes aspectos, os quais são importantes para a correta interpretação das informações contábeis.
Considerando os referidos aspectos, assinale a alternativa que completa correta e sequencialmente as afirmativas anteriores.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma receita orçamentária não efetiva é aquela que não altera a situação líquida patrimonial no momento do reconhecimento do crédito e, por isso, constitui fato contábil permutativo, sendo um exemplo a receita
No que diz respeito à classificação contábil das operações de arrendamento mercantil, avalie as afirmações a seguir.
I. Um arrendamento mercantil deve ser classificado como financeiro se ele transferir substancialmente todos os riscos e benefícios inerentes à propriedade.
II. Um arrendamento mercantil deve ser classificado como operacional se ele transferir substancialmente todos os riscos e benefícios inerentes à propriedade.
III. A classificação de um arrendamento mercantil como arrendamento mercantil financeiro ou como arrendamento mercantil operacional depende da forma da transação.
IV. A classificação de um arrendamento mercantil como arrendamento mercantil financeiro ou como arrendamento mercantil operacional depende da essência da transação. ...
Em 31/12/2017, o empenho referente à aquisição de equipamentos de segurança foi considerado insubsistente e cancelado pelo ordenador de despesas de uma determinada entidade pública. No entanto, em janeiro de 2018, os equipamentos foram entregues pelo fornecedor de acordo com o prazo de entrega fixado no contrato assinado em dezembro de 2017. Assim, em janeiro de 2018, o ordenador de despesas empenhou despesa referente aos equipamentos de segurança entregues, sendo que nesse mesmo mês houve a liquidação e o pagamento do valor devido ao fornecedor. Desse modo, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a despesa orçamentária empenhada em janeiro de 2018 referente à aquisição dos equipamentos de segurança foi classificada no elemento de despesa
Uma entidade apresentava, em 31/12/2016, o seguinte balanço patrimonial:
Com base nas informações acima, assinale a opção que indica o valor total dos ajustes dos itens que afetaram o lucro para conciliação entre Lucro Líquido e Fluxo de Caixa operacional, em 31/12/2017, na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto.
Em janeiro de 2018, uma entidade pública reconheceu R$ 3.000,00 referentes a Ajuste de Perdas de Estoques. Para o registro contábil de tal fato, a entidade pública utilizou contas do Plano de Contas Aplicado ao Setor Público das classes
O Município de Rio Alegria considera 01 de janeiro de 20X1 como a data do fato gerador do IPTU (imposto predial e territorial urbano). Assim o registro a ser feito quanto ao reconhecimento do direito com relação à natureza da informação patrimonial será:
O ordenador de despesa de uma determinada entidade pública emitiu empenho em 02/12/2016 no valor de R$ 3.000,00 referente à aquisição de material de consumo. Em 30/12/2016, o material adquirido foi entregue pelo fornecedor, no entanto, em decorrência de erros nos procedimentos internos da entidade, em 31/12/2016, o empenho no valor de R$ 3.000,00 foi cancelado, sendo que um novo empenho foi emitido, liquidado e pago em 03/01/2017. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a despesa referente ao empenho emitido em 03/01/2017 deve ser classificada no elemento de despesa
Em 01/06/2017, uma determinada entidade pública estadual recebeu uma transferência voluntária de recursos no valor de R$ 890.000,00 a título de assistência financeira, cujo transferidor foi o governo federal. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a transação realizada em 01/06/2017 gerou uma transferência
Em 25/11/2016, o ordenador de despesa de uma determinada entidade pública emitiu empenho no valor de R$ 60.000,00 para aquisição de um veículo. Em 30/12/2016, o veículo foi entregue pelo fornecedor e o ativo foi reconhecido pela entidade, no entanto, a despesa foi liquidada e paga somente em 05/01/2017, pelo valor total empenhado. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, em 31/12/2016, o valor de R$ 60.000,00 foi inscrito em Restos a Pagar
Em 09/01/2017, o ordenador de despesa de uma determinada entidade pública emitiu empenho no valor de R$ 300,00 referente a um suprimento de fundos para custear despesas com pedágios para viagem de um servidor por interesse da administração da entidade. Em 10/01/2017, a despesa foi liquidada e paga pelo valor total empenhado e a prestação de contas do saldo utilizado foi realizada pelo suprido em 06/02/2017. De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o empenho emitido em 09/01/2017 deve ser classificado no elemento de despesa
Em 09/01/2017, a repartição competente de uma determinada entidade pública estadual verificou a procedência de crédito referente a “Taxas pela Prestação de Serviços” e a pessoa que lhe era devedora e inscreveu o débito desta. Em 20/02/2017, o devedor pagou a taxa em uma instituição financeira autorizada pela entidade e, em 24/02/2017, o valor total recebido pela instituição financeira foi transferido à conta específica do Tesouro Estadual. Assim, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a receita orçamentária classifica-se quanto à
Em 31/12/2016, uma entidade pública anulou o empenho, no valor de R$ 13.500,00, referente à despesa com a aquisição de material de consumo. Entretanto, em 03/01/2017, o fornecedor entregou o material conforme prazo contratado com a entidade pública. O material adquirido foi utilizado pela entidade pública em 16/01/2017. Nesse caso, em 03/01/2017, ocorreu
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
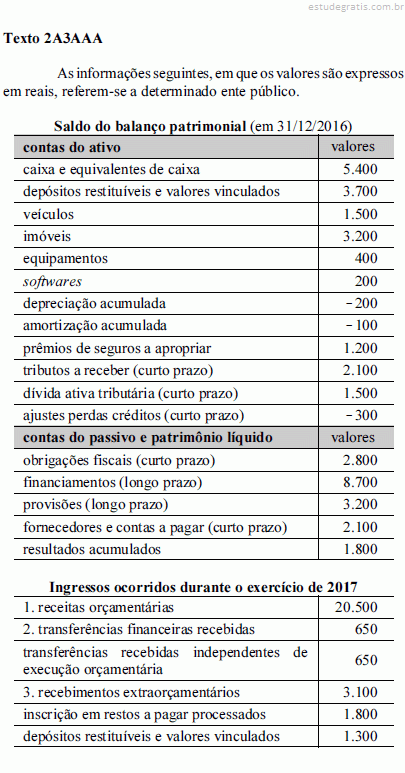
Ao se analisar o índice de liquidez corrente do balanço patrimonial do exercício de 2017 do ente mencionado no texto 2A3AAA, é correto afirmar que há, para cada R$ 1,00 em dívidas de curto prazo,
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, na descentralização de créditos orçamentários da unidade orçamentária 08.001 para a 08.002 a classificação institucional da unidade orçamentária detentora do crédito orçamentário deve ser
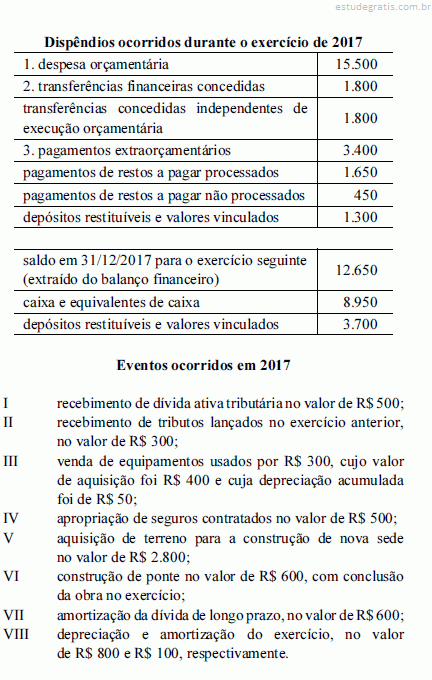
Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, foram realizadas despesas orçamentárias
Relacione as expressões da Coluna 1 com as respectivas definições da Coluna 2, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, que tratam da avaliação e mensuração de ativos e passivos em entidades do setor público.
Coluna 1
1. Mensuração.
2. Reavaliação.
3. Valor de aquisição.
4. Valor líquido contábil.
5. Valor realizável líquido.
Coluna 2
( ) Adoção do valor de mercado ou de consenso entre as partes para bens do ativo.
( ) Constatação de valor monetário para itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises qualitativas e quantitativas.
( ) Quantia que a entidade do setor público espera obter com a alienação ou ...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O incentivo à participação popular e à realização de audiências públicas, durante os processos de elaboração e discussão dos planos, da lei de diretrizes orçamentárias e do orçamento, é considerado um elemento do processo de
O Plano de Contas Aplicado ao Setor Público – PCASP é dividido em classes, sendo as contas contábeis classificadas segundo a natureza das informações que evidenciam em:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O sistema de informação de custos do setor público (SICSP) registra, processa e evidencia os custos de bens e serviços, bem como de outros objetos produzidos e oferecidos à sociedade pela entidade pública. Com relação ao ambiente e à terminologia do SICSP, julgue os itens subsecutivos. É do profissional contábil a responsabilidade pela consistência conceitual e pela apresentação das informações contábeis do subsistema de custos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O sistema de informação de custos do setor público (SICSP) registra, processa e evidencia os custos de bens e serviços, bem como de outros objetos produzidos e oferecidos à sociedade pela entidade pública. Com relação ao ambiente e à terminologia do SICSP, julgue os itens subsecutivos. O método de custeio pleno consiste na alocação de todos os custos, fixos ou variáveis, diretamente aos objetos de custo, sem nenhum tipo de rateio ou apropriação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), é do escopo da contabilidade prover as informações relativas à administração patrimonial, financeira e orçamentária necessárias para que sejam conhecidos adequadamente a composição patrimonial e os resultados econômicos e financeiros das entidades públicas. Nesse contexto, julgue os itens subsequentes. As variações patrimoniais devem ser reveladas pela contabilidade mesmo quando não resultem de execução orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), é do escopo da contabilidade prover as informações relativas à administração patrimonial, financeira e orçamentária necessárias para que sejam conhecidos adequadamente a composição patrimonial e os resultados econômicos e financeiros das entidades públicas. Nesse contexto, julgue os itens subsequentes. É correto utilizar o momento do lançamento para determinar a data da ocorrência do fato gerador no âmbito de uma atividade tributária.
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
A Parte V – Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) do Manual de Contabilidade Aplicada ao Setor Público (MCASP) tem como objetivo padronizar a estrutura e as definições dos elementos que compõem as DCASP.
Com base no trecho acima, assinale a alternativa incorreta:
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
De acordo com o MCASP, edição 2.017, o Plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários. Com relação ao Plano de Contas Aplicados ao Setor Público (PCASP) seus objetivos são:
I. Padronizar os registros contábeis das entidades do setor público.
II. Distinguir os registros de natureza patrimonial, orçamentária e de controle.
III. Atender à administração direta e à administração indireta das três esferas de governo, inclusive quanto às peculia...
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
De acordo com o MCASP – edição 2.017, Precatórios são requisições de pagamento contra a Fazenda Pública decorrentes de decisões judiciais transitadas em julgado, disciplinados pelo art. 100 da CF/1988. A contabilização dos precatórios em regime especial dar-se-á de forma distinta nos municípios e nos estados e Distrito Federal, uma vez que no primeiro caso o ente devedor (município) não pertence à esfera do Tribunal de Justiça e no segundo caso o ente devedor (estados e Distrito Federal) pertence à esfera do Tribunal de Justiça.
Com base nos conceitos apresentados, assinale a alternativa incorreta:
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Com base no MCASP – edição 2.017, a inscrição na Dívida Ativa deverá ser efetivada simultaneamente no órgão ou unidade competente para inscrição do crédito em dívida ativa e no órgão ou entidade de origem do crédito. Analise os registros abaixo no órgão ou entidade de origem do crédito e assinale a alternativa correta:
I. Transferência do crédito em virtude da inscrição em dívida ativa. Natureza da informação: patrimonial D 3.5.1.2.2.xx.xx Transferências Concedidas Independentes de Execução Orçamentária – Intra OFSS C 1.1.2.x.x.xx.xx Créditos a Curto Prazo
II. Pela reversão do ajuste de perdas, referente ao crédito tributário. Natureza da informação: patrimonial D 1.1.2.9.1.xx.xx (-) Ajuste de perdas de créditos a curto prazo C 4.9.7.2.1.xx.xx Reversão d...
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Com base no MCASP – edição 2.017, na Dívida Ativa e em sua contabilização, analise as afirmativas abaixo, e dê valores Verdadeiro (V) ou Falso (F).
( ) Verificado o não recebimento do crédito no prazo de vencimento, cabe ao órgão ou entidade de origem do crédito encaminhá-lo ao órgão ou entidade competente para sua inscrição em dívida ativa, com observância dos prazos e procedimentos estabelecidos.
( ) A inscrição do crédito em dívida ativa configura fato contábil modificativo, pois altera o valor do patrimônio líquido do ente público.
( ) No órgão ou entidade de origem é baixado o crédito a receber contra uma variação patrimonial diminutiva (VPD) e no órgão ou entidade competente para inscrição é reconhecido um crédito de dívida ativa contra uma vari...
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
De acordo com o MCASP – edição 2.017, a Lei Orçamentária fixa a Despesa Pública autorizada para um exercício financeiro. A Despesa Orçamentária Pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade. Sobre esse assunto, analise as afirmativas abaixo:
I. Despesa Orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
II. Dispêndio extraorçamentário é aquele que não consta na lei orçamentária anual, compreendendo determinadas saídas de numerários decorrentes de depósitos, pagamentos de restos a pagar, resgate de operações de crédito por antecipação de receita e recursos transitórios.
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a caução recebida no valor de R$ 40.000,00 como garantia de contratos firmados corresponde a
Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o saldo em espécie para o exercício seguinte de tal entidade pública foi, em reais,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os órgãos da administração pública estão sujeitos à legislação específica relativa à retenção na fonte do imposto sobre a renda e contribuições sociais sobre os pagamentos que efetuarem às pessoas jurídicas pelo fornecimento de bens ou prestação de serviços em geral. De acordo com essa legislação, a retenção
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um estado possui em seu almoxarifado apostilas de cunho didático que deverão ser distribuídas gratuitamente para servidores em treinamento. A tabela a seguir apresenta, de acordo com a contabilidade desse estado, os valores relativos às apostilas identificados ao final do exercício.
Com base nessas informações, o ativo correspondente ao estoque equivale a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Mediante o cumprimento regimental necessário, ente federativo que obtenha excesso de arrecadação proveniente da alienação de bens patrimoniais poderá utilizar esses recursos para, entre outras medidas,
A contabilidade aplicada ao setor público mantém um processo de registro das receitas e despesas orçamentárias realizadas, de modo que atenda a todas as demandas de informações sobre a execução orçamentária. No setor público, a receita e a despesa orçamentária são executadas, no exercício financeiro,
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
A identificação no nível de consolidação para as operações decorrentes de transação entre uma entidade que pertence ao OFSS de um ente público e uma empresa estatal independente é realizada da seguinte forma:
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
Com base nos Procedimentos Contábeis Patrimoniais da 7ª edição do Manual de Contabilidade Aplicada ao Setor Público, o código a ser utilizado no elemento de despesa para classificar uma Despesa de Exercício Anterior é o:
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
De acordo com a Parte Geral da 7ª edição do Manual de Contabilidade Aplicada ao Setor Público, a qualidade que possibilita aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos é representada pela seguinte característica qualitativa da informação contábil:
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
A Guia de Recolhimento da União (GRU) é um dos documentos instituídos pelo Ministério da Fazenda para recolhimento das receitas de órgãos, fundos, autarquias, fundações e demais entidades integrantes dos orçamentos fiscal e da seguridade social. Considerando as características dos tipos e as modalidades de pagamento da GRU informados no sítio do Tesouro Nacional, assinale a alternativa correta.
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
Leia atentamente o texto a seguir e responda às questões 37 e 38.
Uma entidade do setor público adquiriu uma frota com cinco veículos para uso nas atividades de fiscalização a seu cargo. A entidade tem a política de substituir os veículos após 200.000 km rodados (em média cinco anos) e, por isso, optou por reconhecer a depreciação com base no método das unidades produzidas (km percorridos). Os veículos foram adquiridos por R$ 50.000 cada um e a entidade estima que o valor residual corresponde a 10% do valor de aquisição de cada veículo. Ao final do primeiro ano de uso, cada veículo percorreu uma média de 36 mil km.
Considerando os dados apresentados e sabendo que no segundo ano de uso cada veículo percorreu uma média de 40 mil km, o valor cont...
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
Ao tratar de procedimentos contábeis patrimoniais, o MCASP define os procedimentos necessários à evidenciação das variações patrimoniais, sejam elas decorrentes ou não da execução orçamentária. Um dos procedimentos refere-se à redução ao valor recuperável de ativos. De acordo com o MCASP, este procedimento:
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
Após o reconhecimento inicial, diversos fatores podem fazer com que o valor contábil de um ativo não corresponda ao seu valor justo, o que gera a necessidade de acompanhamento periódico para que as demonstrações não apresentem elementos patrimoniais com valores que não sejam fidedignos. Uma das formas de corrigir distorções entre o valor do reconhecimento inicial e o valor justo de um ativo é a reavaliação, que segundo o Manual de Contabilidade Aplicada ao setor Público (MCASP):
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
Um dos requisitos para definição de um recurso como ativo é que o mesmo seja controlado pela entidade que reporta. Assinale, entre as opções a seguir, aquela que NÃO representa um indicador de controle de recurso por parte de uma entidade.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP, 7ª edição), sobre os ativos intangíveis no setor público e sua respectiva amortização, analise as seguintes afirmativas:
I. A amortização de ativos intangíveis com vida útil definida deve ser iniciada a partir do momento em que o ativo estiver disponível para uso.
II. O ativo intangível com vida útil indefinida não deve ser amortizado.
III. A amortização para cada período deve ser reconhecida no resultado contra uma conta retificadora do ativo.
Os institutos da depreciação, amortização e exaustão têm como característica fundamental a redução do valor do bem. A depreciação considerada para elementos patrimoniais tangíveis e tem início a partir do momento em que o item do ativo tornar-se disponível para uso, sendo múltiplas as causas para a redução de valor desse item. De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 7ª edição), é (são) fator(es) considerado(s) na estimativa de vida útil econômica de um item do ativo imobilizado:
No que se refere à contabilidade aplicada ao setor público, julgue os itens de 93 a 105. O método para mensuração e avaliação das saídas do almoxarifado é o custo médio ponderado variável.
No que se refere à contabilidade aplicada ao setor público, julgue os itens de 93 a 105. Impairment é a redução de valor de um ativo, mesmo regularmente depreciado, pela perda de sua capacidade de gerar benefícios futuros.
No que se refere à contabilidade aplicada ao setor público, julgue os itens de 93 a 105. Uma praça de uso comum pela população, construída e mantida pelo Poder Público, cuja vida útil tenha prazo indeterminado, não está sujeita ao regime de depreciação.
No que se refere à contabilidade aplicada ao setor público, julgue os itens de 93 a 105. O conceito de risco está associado a ocorrências, circunstâncias ou fatos imprevistos, mas não imprevisíveis, que possam afetar a qualidade da informação contábil.
No que se refere à contabilidade aplicada ao setor público, julgue os itens de 93 a 105. Nas demonstrações contábeis tradicionalmente exigidas das entidades definidas no campo da contabilidade aplicada ao setor público, foram incluídas as demonstrações dos fluxos de caixa e das mutações do patrimônio líquido.
No que se refere à contabilidade aplicada ao setor público, julgue os itens de 93 a 105. O custo histórico e o custo de reposição, ambos valores de entrada, são bases de mensuração para os ativos. Eles se diferenciam porque o custo de reposição não é observável e o custo histórico não é específico para a entidade.
No que se refere à contabilidade aplicada ao setor público, julgue os itens de 93 a 105. A verificação de forma indireta traduz-se na checagem de dados e no recálculo dos resultados, utilizando-se a mesma convenção ou metodologia contábil, como, por exemplo, a verificação do valor contábil do estoque, adotando-se métodos diferentes de mensuração.
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A Secretaria do Tesouro Nacional (STN) publicou, em janeiro de 2017, a edição mais atual do Manual de Contabilidade Aplicada ao Setor Público (MCASP), no qual estão apresentadas as estruturas das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP). A figura abaixo apresenta a composição de uma das DCASP.
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
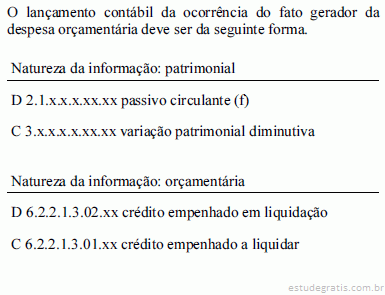
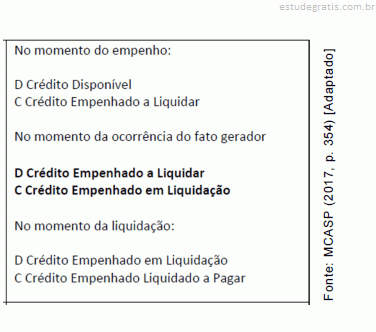
O fato gerador de uma obrigação patrimonial pode ocorrer antes do empenho, no momento do empenho, depois do empenho, antes da liquidação ou no momento da liquidação. A figura ao lado representa uma sequência de lançamentos referentes a uma obrigação patrimonial.
A sequência de lançamentos representada na figura explicita que o fato gerador ocorreu
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A avaliação de riscos corresponde à análise da relevância dos riscos identificados, incluindo a resposta ao risco, indicando a decisão gerencial para mitigar os riscos, a partir de uma abordagem geral e estratégica, e considerando as hipóteses de eliminação, redução, aceitação ou compartilhamento. Também está incluída na avaliação de riscos a
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A estrutura de controle interno das entidades do setor público compreende ambiente de controle; mapeamento e avaliação de riscos; procedimentos de controle; informação e comunicação; e monitoramento. Quando se faz menção à função de demonstrar o grau de comprometimento em todos os níveis da administração com a qualidade do controle interno em seu conjunto, há referência
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
Controle interno, sob o enfoque contábil, compreende o conjunto de recursos, métodos, procedimentos e processos adotados pela entidade do setor público, com o objetivo de atingir determinadas finalidades. Considere, a seguir, algumas finalidades.
I Salvaguardar os ativos e assegurar a veracidade dos componentes orçamentários.
II Dar conformidade ao registro contábil em relação ao ato correspondente.
III Estimular adesão às normas e às diretrizes fixadas.
IV Contribuir para a promoção da eficácia operacional da entidade.
São finalidades do controle interno das entidades do setor público as que estão presentes nos itens
Banca:
Fundação de Apoio da Universidade Federal do Rio Grande do Sul (FAUGRS)
A constatação de valor monetário para itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises qualitativas e quantitativas é definida como
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das demonstrações contábeis aplicadas ao setor público e do sistema de custos da administração pública, julgue os itens a seguir. Na administração pública, a adoção do subsistema de custos permite mensurar e reportar os custos dos serviços de saúde prestados por um ente público; a demonstração do resultado econômico é adequada para a evidenciação dessas informações.
Banca:
Universidade de Pernambuco (UPE / UPENET / IAUPE)
Considera-se como Inventários na Administração Pública a relação, lista, rol, arrolamento de todos os elementos ativos e passivos componentes do patrimônio com a indicação do valor desses elementos, permitindo conhecer a composição qualitativa do patrimônio em determinado momento, bem como fornecer informações para que se estabeleça sua expressão quantitativa. Considera-se como princípio do inventário
Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a redução no resultado patrimonial referente ao exercício financeiro de 2016 foi, em reais,
Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o reconhecimento inicial do software no Balanço Patrimonial da entidade foi realizado em
Em 3/7/2017, um processo trabalhista foi instaurado por um ex-defensor público contra uma determinada Defensoria Pública. Após análise, o departamento jurídico da Defensoria classificou a probabilidade de saída de recursos como possível, sendo R$ 35.000,00 o valor estimado da perda para tal processo. Assim, em 31/7/2017,
Banca:
Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
INSTRUÇÃO: Para responder às questões de 32 a 34, marque a alternativa que apresenta o correto registro contábil do Recebimento Antecipado de Tributos no Longo Prazo. Em Contas com informações de Natureza Típica de Controle:
Banca:
Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
INSTRUÇÃO: Para responder às questões de 32 a 34, marque a alternativa que apresenta o correto registro contábil do Recebimento Antecipado de Tributos no Longo Prazo. Em Contas com informações de Natureza Patrimonial:
Banca:
Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
Segundo o Manual de Contabilidade Aplicado ao Setor Público, ao final de cada Exercício Financeiro, o Balanço Financeiro será elaborado utilizando-se as seguintes Classes do Plano de Contas:
Banca:
Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
A coluna da esquerda apresenta fatos contábeis e a da direita, lançamentos contábeis que se relacionam com os fatos. Numere a coluna da direita de acordo com a da esquerda.
Banca:
Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
Acerca das características qualitativas que se aplicam a toda informação financeira e não financeira apresentadas nos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPG) segundo a Estrutura Conceitual da Contabilidade Aplicada ao Setor Público, assinale a assertiva INCORRETA.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), para ser útil como informação contábil, a informação deve corresponder à representação fidedigna dos fenômenos econômicos e outros que se pretenda representar. A representação fidedigna é alcançada quando a representação do fenômeno
O manual de contas tem por finalidade apresentar informações detalhadas de cada conta e servir de guia para que o profissional contábil possa registrar uniformemente todos os eventos responsáveis pela gestão
Acerca da reavaliação dos ativos da Administração Pública, podemos dizer que:
I. As empresas estatais dependentes seguem normas específicas quanto à reavaliação;
II. A frequência com que as reavaliações são realizadas depende das mudanças dos valores justos dos itens do ativo que serão reavaliados;
III. Se um item do ativo imobilizado for reavaliado, é necessário que toda a classe de contas do ativo imobili-zado à qual pertence esse ativo seja reavaliada.
São aqueles que não têm existência física, como exemplo, os direitos de exploração de serviços públicos mediante concessão ou permissão do Poder Público, marcas e patentes, direitos autorais adquiridos, softwa-res e o fundo de comércio adquirido. Estamos nos refe-rindo aos ativos:
A classificaçaÞo de um bem como permanente ou de consumo eì, predominantemente, uma classificaçaÞo contaìbil, pois eì referente aÌ natureza de despesa, no âmbito do Sistema Integrado de AdministraçaÞo Financeira do Governo Federal (SIA). Um material eì considerado de consumo caso atenda a um, e pelo menos um, dos criteìrios a seguir:
Julgue as afirmativas Verdadeiras (V) e Falsas (F).
I. O objetivo da Contabilidade Governamental é o de fornecer aos gestores informações atualizadas e exatas para subsidiar as tomadas de decisões.
II. A Contabilidade Governamental registra os atos potenciais praticados pelo administrador, que poderão alterar qualitativa e quantitativamente o patrimônio.
III. A Contabilidade Governamental é uma ferramenta indispensável para a gestão de negócios.
Com base em definições oficiais constantes em normas do Conselho Federal de Contabilidade e, também, no Manual de Contabilidade Aplicada ao Setor Público, as quais são extremamente importantes nas análises e na compreensão das demonstrações financeiras e na administração do ativo e do passivo de uma organização, seja pública ou privada, assinale a afirmativa INCORRETA.
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, assinale a alternativa que indica a demonstração contábil que é estruturada de forma a evidenciar a integração entre o planejamento e a execução orçamentária.
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
Referente às Normas Brasileiras de Contabilidade Aplicadas ao Setor Pú blico emitidas pelo Conselho Federal de Contabilidade, considere:
I - O objetivo da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social.
II - O objeto da Contabilidade Aplicada ao Setor Público é o patrimônio público.
III - A função social da Contabilidade Aplicada ao Setor Público deve refletir, sistematicamente, o ciclo da administração pública para evidenciar un...
Em relação à Execução Orçamentária das Receitas e Despesas Públicas, analise as afirmativas.
I - Os tipos de Empenhos podem ser: Extraordinário, Especial, Global e Ordinário.
II - São objetos de lançamento os impostos diretos e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato.
III - É vedada a Realização de Despesa sem prévio empenho e sob hipótese alguma será dispensada a emissão da Nota de Empenho.
IV - Os agentes de arrecadação devem fornecer recibos das importâncias que arrecadarem e estes devem conter o nome da pessoa que paga, a soma arrecadada, proveniência e classificação, bem como a data.
Segundo o Manual de Contabilidade Aplicada ao Setor Público, as variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. Essas variações patrimoniais podem ser definidas como: Variações Patrimoniais Aumentativas (VPA): correspondem a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários. Variações Patrimoniais Diminutivas (VPD): correspondem a diminuições na situação patrimonial líquida da entidade não oriundas de distribuições aos proprietários. Considera-se realizada a Variação Patrimonial Aumentativa (VPA):
I. Nas transações com contribuintes e terceiros, quando estes efetuarem o pagamento ou assumirem comprom...
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
Conforme o Manual de Contabilidade Aplicada ao Setor Público 2017, 7ª Edição, os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Com base no previsto pelo manual, são princípios orçamentários, EXCETO:
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 2017), assinale a alternativa que preenche corretamente as lacunas nas definições abaixo, respectivamente: Receitas _______________ são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas. Receitas _______________ são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas.
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
As características qualitativas são atributos que tornam a informação útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil. (MCASP 2017). São consideradas características da informação contábil, conforme o Manual de Contabilidade Aplicada ao Setor Público:
I) Relevância
II)Tempestividade
III) Verificabilidade
IV) Representação Fidedigna
V) Compreensibilidade
Assinale a alternativa que apresenta SOMENTE a(s) afirmativa(s) correta(s):



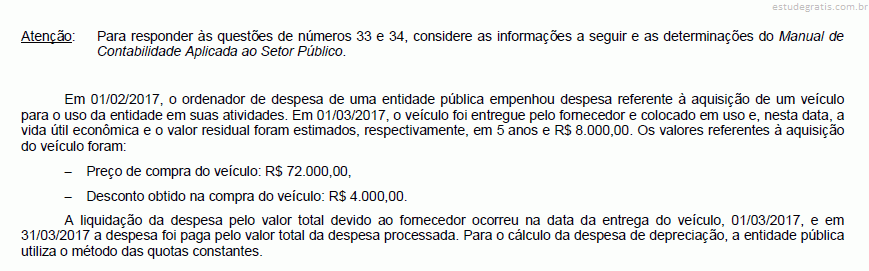 A redução no resultado patrimonial referente ao exercício financeiro de 2017 foi, em reais,
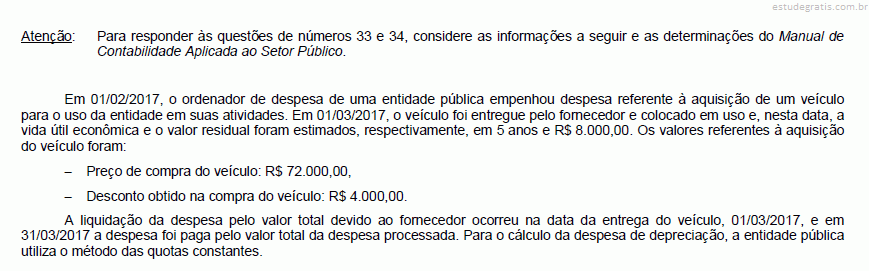 O reconhecimento inicial do veículo, no Balanço Patrimonial da entidade, foi realizado em
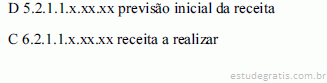
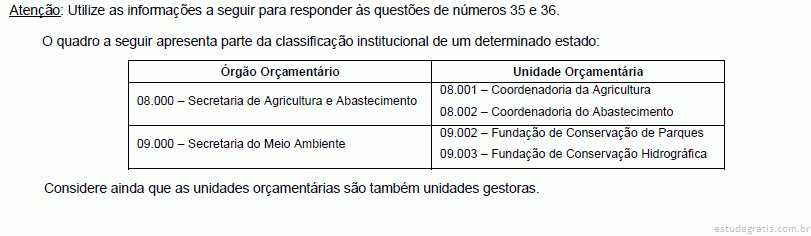 De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, na descentralização de créditos orçamentários da unidade orçamentária 08.001 para a 08.002 a classificação institucional da unidade orçamentária detentora do crédito orçamentário deve ser
 Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, foram realizadas despesas orçamentárias
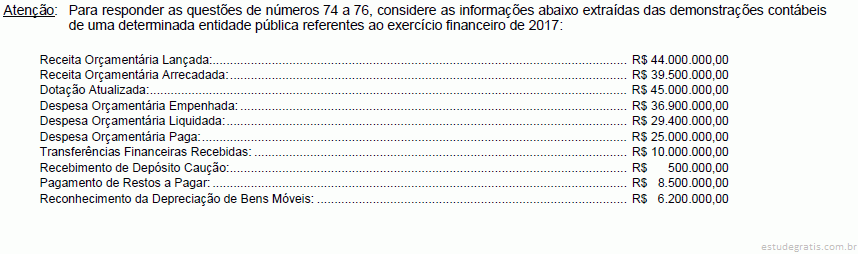 O resultado financeiro apurado por meio do Balanço Financeiro referente ao ano de 2017 foi, em reais,
 O resultado orçamentário do exercício foi de R$:
 Tendo como base essas informações, o valor dos Restos a Pagar Não Processados é
 Tendo como base essas informações, o valor dos Restos a Pagar Processados é
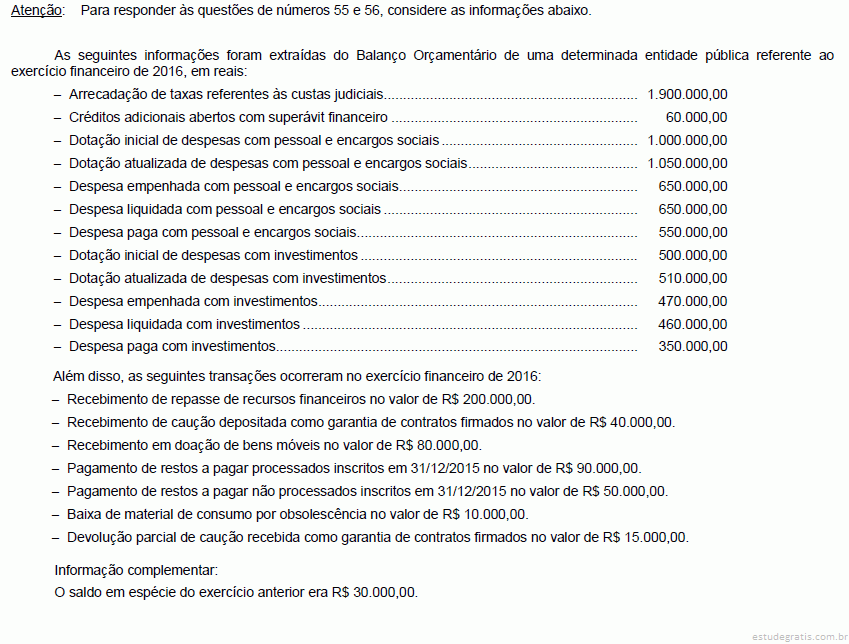 De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a caução recebida no valor de R$ 40.000,00 como garantia de contratos firmados corresponde a
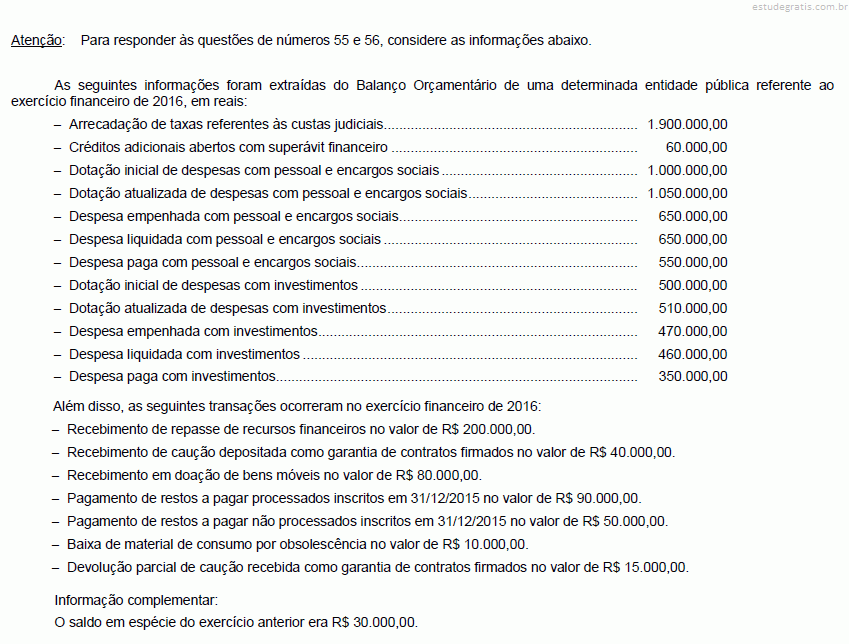 Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o saldo em espécie para o exercício seguinte de tal entidade pública foi, em reais,

 Depreende-se da tabela contida no texto 2A3AAA que as mutações passivas somaram
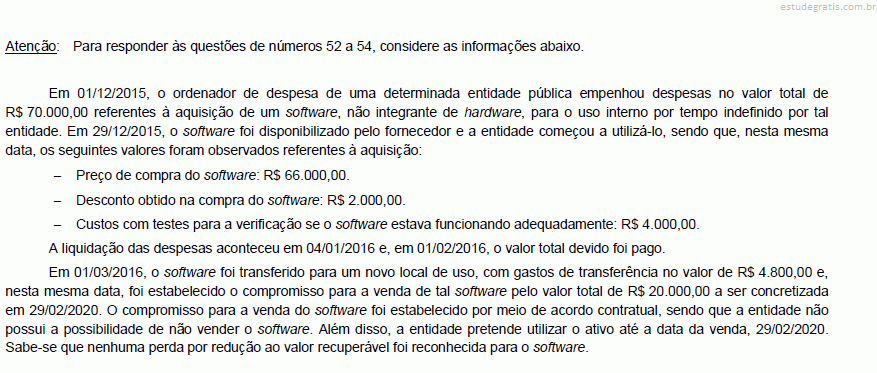 Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a redução no resultado patrimonial referente ao exercício financeiro de 2016 foi, em reais,
 Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o reconhecimento inicial do software no Balanço Patrimonial da entidade foi realizado em
 Com base nos dados, constata-se que
 Analisando os dados, pode-se concluir que ocorreu
 A redução no resultado patrimonial de 2016 referente a este veículo foi, em reais, de

 O Saldo de Encargos Sociais e Material de Consumo soma no mês de fevereiro de X1:
 O Saldo de Caixa e Equivalente de Caixa no mês de fevereiro de X1 é:

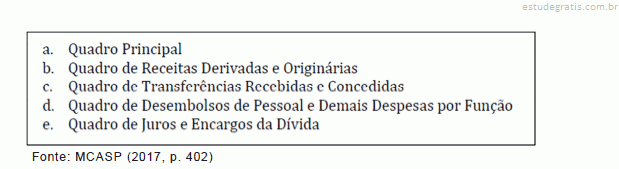
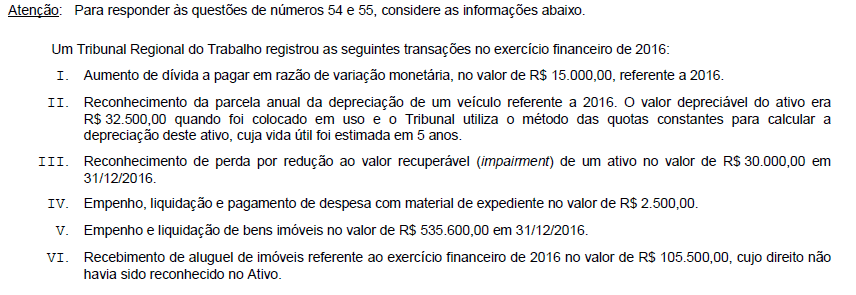 São fatos permutativos as transações evidenciadas APENAS em: