
41 Q815342
Contabilidade Pública
Ano: 2018
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
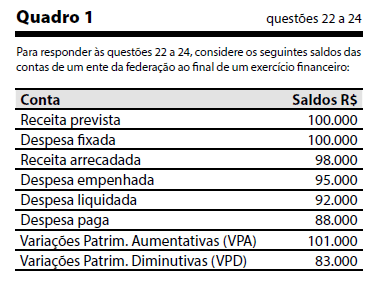
O resultado orçamentário do exercício foi de R$:
42 Q735848
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
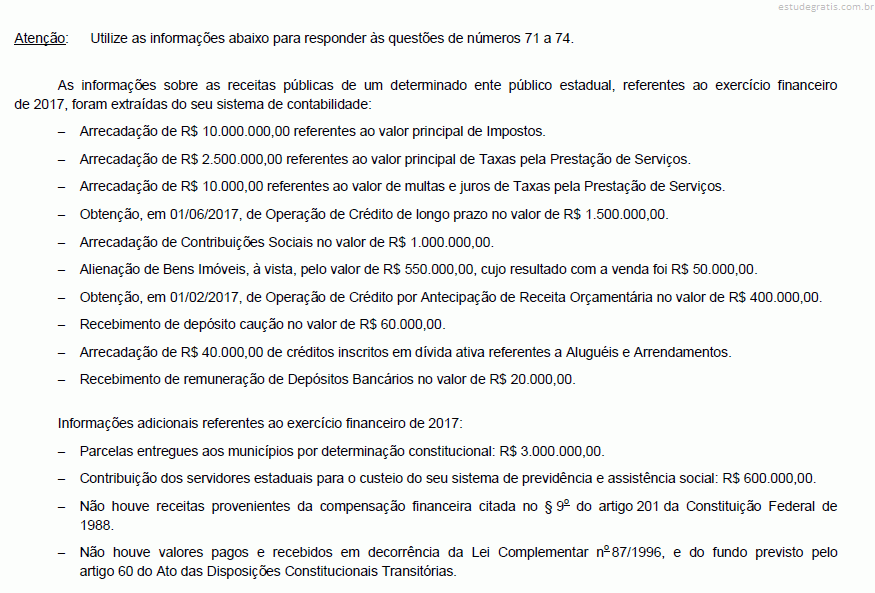
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o valor da receita de capital arrecadada no exercício financeiro de 2017 foi, em reais,
43 Q735847
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
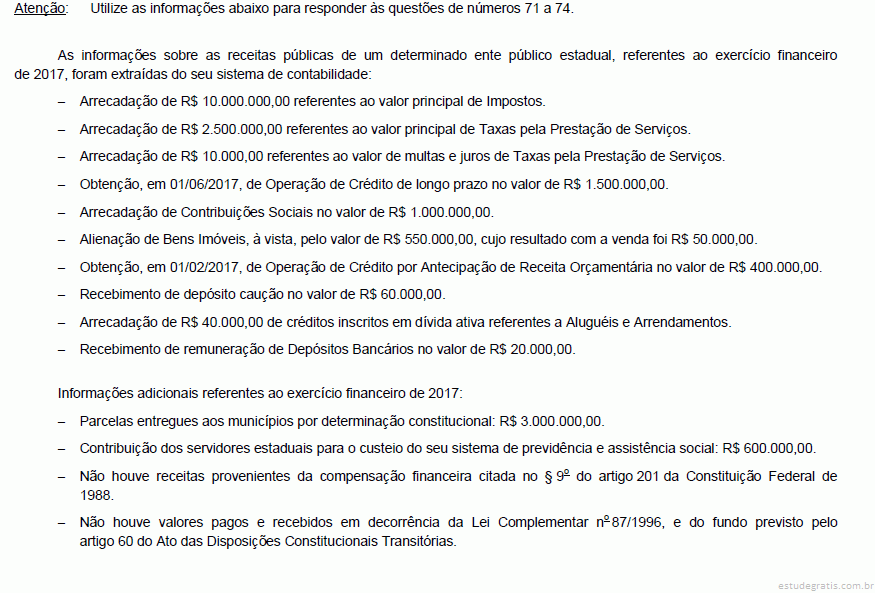
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o valor dos ingressos extraorçamentários no exercício financeiro de 2017 foi, em reais,
44 Q735846
Contabilidade Pública
Ano: 2018
Banca: Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Em conformidade com a Contabilidade Aplicada ao Setor Público, o registro contábil, no qual é debitado a previsão inicial da receita e creditado a receita a realizar, respectivamente, refere-se aos procedimentos contábeis:
45 Q735845
Contabilidade Pública
Ano: 2018
Banca: Universidade Estadual do Ceará (UECE)
Sobre a contabilização do FUNDEB, é correto afirmar que
46 Q735844
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
Em abril de 2018, um ente municipal arrecadou R$ 300.000,00 referente ao principal da contribuição para o custeio do serviço de iluminação pública. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a receita arrecadada classifica-se, quanto à origem e espécie da receita orçamentária, respectivamente, como
47 Q735843
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de contabilidade pública e assuntos correlatos, julgue os itens seguintes. A contabilidade aplicada ao setor público deve permitir a integração dos planos hierarquicamente interligados, a comparação das metas programadas com as já realizadas e o registro das diferenças relevantes em relatório da administração.
48 Q735842
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de contabilidade pública e assuntos correlatos, julgue os itens seguintes. Visando atender à demanda de informações requeridas pelos usuários e possibilitar a análise de demonstrações contábeis adequadas aos padrões internacionais, a nova contabilidade pública passou a adotar os enfoques patrimonial, orçamentário e econômico.
49 Q735841
Contabilidade Pública
Ano: 2018
Banca: COPESE / UFT
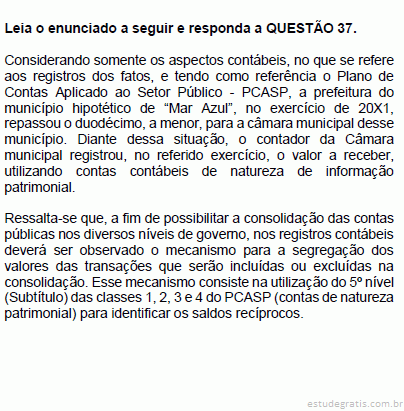
Com base no enunciado apresentado e considerando que o contador da câmara do município hipotético de “Mar Azul” efetuou o registro contábil do repasse, a menor, do duodécimo no exercício de 20X1, de acordo com o Manual de Contabilidade Aplicado ao Setor Público – MCASP, assinale a alternativa CORRETA que apresenta o código do 5º nível (Subtítulo) no lançamento contábil.
50 Q735840
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, correspondem, respectivamente, a um ingresso do Fluxo de Caixa das Atividades de Investimento e a um desembolso do Fluxo de Caixa das Atividades de Financiamento na Demonstração dos Fluxos de Caixa de um ente federado as movimentações de caixa decorrentes de
51 Q735839
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a Inscrição de Restos a Pagar não Processados é evidenciada no Balanço Financeiro de uma entidade pública como
52 Q735838
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o registro contábil do reconhecimento do direito da entidade pública quanto à concessão de suprimento de fundos altera o saldo do
53 Q735837
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O Subsistema de Informações de Custos do Setor Público (SICSP) registra, processa e evidencia os custos de bens e serviços e outros objetos de custos, produzidos e oferecidos à sociedade pela entidade pública. Entre os métodos de custeio relacionados ao processo de identificação e associação do custo ao objeto a ser custeado, os principais são: o método direto, o método variável, o método por absorção, o método por atividade e o método pleno. Acerca desses métodos, julgue os próximos itens. Ao fazer uso da metodologia de custeio pleno, o ente apropriará aos produtos e serviços que oferta os custos de produção e, também, as despesas.
54 Q735836
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das características qualitativas inerentes aos RCPGs, julgue os itens a seguir. Uma informação será considerada relevante se possuir a capacidade de influenciar a decisão do usuário e se este, de fato, fizer uso dela.
55 Q735835
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das características qualitativas inerentes aos RCPGs, julgue os itens a seguir. As características qualitativas são inaplicáveis às informações não financeiras e prospectivas do ente que as divulga.
56 Q735834
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das características qualitativas inerentes aos RCPGs, julgue os itens a seguir. Característica qualitativa da informação, a comparabilidade permite que o usuário identifique semelhanças e diferenças entre dois conjuntos de fenômenos.
57 Q735833
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da estrutura conceitual que fundamenta a elaboração e a divulgação dos relatórios contábeis de propósitos gerais das entidades do setor público (RCPGs), julgue os itens que se seguem. Os RCPGs se prestam a dar publicidade à prestação de contas da aplicação de recursos públicos, mas são desprovidos de poder comprobatório para a responsabilização de gestores.
58 Q735832
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da estrutura conceitual que fundamenta a elaboração e a divulgação dos relatórios contábeis de propósitos gerais das entidades do setor público (RCPGs), julgue os itens que se seguem. A estrutura conceitual se aplica não somente aos governos federal, estadual, municipal e distrital, mas, também, às autarquias e às fundações mantidas pelo poder público, aos fundos e consórcios públicos.
59 Q735831
Contabilidade Pública
Ano: 2018
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o crédito referente ao Imposto Predial e Territorial Urbano – IPTU classifica-se, quanto à origem, em Receitas
60 Q735830
Contabilidade Pública
Ano: 2018
Banca: Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)

Segundo o Manual de Contabilidade Aplicada ao Setor Público – 7ª edição, Parceria Público-Privada (PPP) é uma modalidade especial de contrato administrativo de concessão de serviço público, com eventual execução de obras ou fornecimento de bens.

A esse respeito, analise as seguintes afirmativas e assinale com V as verdadeiras e com F as falsas.

( ) A PPP se diferencia da concessão comum por envolver contraprestação pecuniária do parceiro público ao parceiro privado e repartição de riscos entre as partes, sendo adequada à implantação e gestão de serviços de grande vulto, que seriam economicamente inviáveis sem a participação do Governo.

( ) A remuneração do parceiro público ao parceiro privado poderá também ocorrer mediante aporte de recursos após o início da efet...

61 Q735829
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas de registro contábil do MCASP e de consolidação das demonstrações contábeis, julgue os itens subsequentes. O recebimento antecipado de tributos gera lançamentos em contas de natureza patrimonial, reconhecendo-se a variação patrimonial aumentativa em contrapartida a caixa e equivalentes de caixa, além de lançamentos em contas de natureza orçamentária e de controle.
62 Q735828
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas de registro contábil do MCASP e de consolidação das demonstrações contábeis, julgue os itens subsequentes. A concessão de garantias por um ente público deve gerar somente lançamentos em contas com natureza de controle, porque ainda não há impacto patrimonial, tampouco execução orçamentária.
63 Q735827
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas de registro contábil do MCASP e de consolidação das demonstrações contábeis, julgue os itens subsequentes. O recebimento de dívida ativa pelo ente público configura receita orçamentária, devendo ser lançada em conta da classe 6, mas não configura variação patrimonial aumentativa, visto que o lançamento em conta da classe 4 já deveria ter sido realizado no momento do reconhecimento do direito do ente público perante o sujeito passivo.
64 Q735826
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens a seguir. Os custos de reinstalação de item do ativo imobilizado devem ser tratados de forma diversa dos custos da instalação inicial, uma vez que não devem ser incluídos no valor contábil do ativo.
65 Q735825
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens a seguir. O método da equivalência patrimonial deve ser utilizado pela entidade do setor público na avaliação de investimentos feitos em coligadas e em controladas.
66 Q735824
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens a seguir. O resultado patrimonial no setor público corresponde à diferença entre o valor total das variações patrimoniais aumentativas e o valor total das variações patrimoniais diminutivas, apurado na demonstração das mutações do patrimônio líquido.
67 Q735823
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens a seguir. Os gastos com pesquisa nunca podem ser reconhecidos como ativo intangível, ao passo que os gastos com atividades de desenvolvimento podem ser reconhecidos nessa categoria a depender da demonstração de que é provável que gerem benefícios econômicos futuros à entidade, por meio da venda ou da utilização do ativo.
68 Q735822
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens a seguir. O ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente deve ser reconhecido como ativo intangível.
69 Q735821
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da receita orçamentária, julgue os itens a seguir. No Brasil, a contabilidade pública não está obrigada a evidenciar, de forma tempestiva, os fatos ligados à administração orçamentária, financeira e patrimonial.
70 Q735820
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, julgue os itens a seguir. Os direitos e as obrigações de caráter prefixado não requerem ajustes a valor presente no momento de sua avaliação contábil.
71 Q735819
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, julgue os itens a seguir. A depreciação dos bens que estão sob controle de entidades do setor público será interrompida se tais bens se tornarem obsoletos ou forem temporariamente retirados de operação.
72 Q735818
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos passivos contingentes das entidades do setor público, o procedimento contábil exigido é que eles sejam
73 Q735817
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo o Manual de Contabilidade Aplicável ao Setor Público (MCASP), um ativo enquadra-se na condição de ativo intangível quando pode ser identificável, controlado e gerador de benefícios econômicos futuros ou de serviços potenciais. Dessa forma, uma exigência para que um ativo intangível seja considerado identificável é que ele
74 Q735816
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Assinale a opção que apresenta um exemplo de evento contábil gerador de uma variação patrimonial quantitativa aumentativa que deve ser evidenciada na demonstração das variações patrimoniais das entidades do setor público.
75 Q735815
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
Quanto a ativo intangível e à reavaliação e redução ao valor recuperável, julgue os itens seguintes. As normas internacionais de contabilidade do Setor Público preveem a criação de uma reserva de reavaliação no patrimônio líquido quando há um controle patrimonial avançado. À falta desse controle, faculta‐se o reconhecimento dos efeitos correspondentes no resultado patrimonial do período.
76 Q735814
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
No que diz respeito à contabilidade e ao patrimônio público, julgue os itens a seguir. Os bens de uso comum que absorverem recursos públicos não compõem formalmente o patrimônio contábil da entidade responsável pelo seu controle.
77 Q735813
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
No que diz respeito à contabilidade e ao patrimônio público, julgue os itens a seguir. O campo de aplicação da contabilidade pública se estende às estatais não dependentes, destacando‐se as sociedades de economia mista e as empresas públicas que não recebem recursos à conta do orçamento público.
78 Q735812
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos regimes de contabilização estabelecidos para os entes públicos, julgue os itens a seguir.

I No setor público, o regime orçamentário reconhece a despesa orçamentária no exercício financeiro em que o empenho foi realizado e a receita orçamentária no exercício financeiro em que foi lançada.

II O regime contábil aplicável às entidades do setor público é o regime de competência, ou seja, receitas e despesas devem ser reconhecidas nos períodos a que se referem, conforme seu fato gerador.

III Os entes públicos adotam o regime financeiro de caixa, em que despesas e receitas são respectivamente contabilizadas nos momentos de pagamento e de recebimento, como forma de garantia da transparência pública.

Assinale a opção correta.

79 Q735811
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O regime de adiantamento de numerários é aplicável a casos de despesas públicas definidas em lei. A respeito de adiantamento de numerários, assinale a opção correta.
80 Q735810
Contabilidade Pública
Ano: 2018
Banca: Fundação Carlos Chagas (FCC)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, em sentido amplo, um item que pode ser classificado como receita pública é
81 Q735809
Contabilidade Pública
Ano: 2018
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, se o item do ativo imobilizado for reavaliado, toda a classe do ativo imobilizado à qual pertence esse ativo deve ser reavaliada. Classe de ativo imobilizado é um agrupamento de ativos de natureza e uso semelhantes nas operações da entidade. Sendo assim, com base nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, considere as afirmativas a seguir:

I - Se o valor contábil da classe do ativo aumentar em virtude da reavaliação, esse aumento deve ser contabilizado diretamente à conta de reserva de reavaliação. No entanto, o aumento deve ser reconhecido no resultado do período quando se tratar da reversão de decréscimo por reavaliação do mesmo ativo anteriormente reconhecido no resultado...

82 Q735808
Contabilidade Pública
Ano: 2018
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, a entidade deve avaliar se a vida útil do ativo intangível é definida ou indefinida, atribuindo-se vida útil indefinida ao ativo intangível quando, com base na análise de todos os fatores relevantes, não existe limite previsível para o período durante o qual o ativo vai gerar fluxos de caixa líquidos positivos, ou fornecer potencial de serviços, para a entidade. Sabendo-se que, a contabilização de ativo intangível baseia-se na sua vida útil, considere as afirmativas a seguir:

I - A entidade deve testar a perda de valor dos ativos intangíveis com vida útil indefinida.

II - A amortização do ativo intangível com vida útil indefinida deve normalmente ser reconhecida no resultado do período. ...

83 Q735807
Contabilidade Pública
Ano: 2018
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, o superávit ou o déficit da entidade para o exercício é a diferença entre as receitas e as despesas que constam na demonstração que evidencia o desempenho das entidades do setor público. Sobre receitas e despesas no setor público, considere as afirmativas a seguir:

I - Receitas e despesas originam-se de transações com contraprestação e sem contraprestação.

II - Receitas e despesas podem ser originadas de transações individuais ou de grupos de transações.

III - Receitas e despesas podem ser originadas da redução do potencial de serviços e da capacidade de gerar benefícios econômicos por meio da redução ao valor recuperável.

84 Q735806
Contabilidade Pública
Ano: 2018
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, provisão é um passivo de prazo ou valor incerto, e que são reconhecidas como passivo, porque são obrigações presentes e é provável que a saída de recursos que incorporam benefícios econômicos ou potencial de serviços seja necessária para liquidar a obrigação. Com base nisso, considere as afirmativas a seguir:

I - A provisão deve ser reconhecida quando uma estimativa confiável possa ser realizada acerca do valor da obrigação.

II - A provisão deve ser reconhecida quando a entidade tem obrigação presente, formalizada ou não, decorrente de evento passado.

III - A provisão deve ser reconhecida quando for provável que seja necessária a saída de recursos que incorporam benefícios econômicos...

85 Q735805
Contabilidade Pública
Ano: 2018
Banca: Instituto Quadrix
No que se refere à contabilidade aplicada ao Setor Público, assinale a alternativa correta.
86 Q735804
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, as notas explicativas dos entes públicos devem divulgar as políticas contábeis significativas, a exemplo da adoção de custo histórico, valor realizável líquido ou valor recuperável.
87 Q735803
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, as notas explicativas dos entes públicos devem divulgar a impossibilidade de determinação do valor de ativo recebido em doação.
88 Q735802
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do sistema de custos do governo federal, julgue os itens a seguir. A necessidade de identificação dos custos de serviços prestados tem contribuído para a mudança de paradigmas no setor público.
89 Q735801
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do sistema de custos do governo federal, julgue os itens a seguir. Uma das dificuldades da administração pública é traduzir os recursos consumidos na prestação de serviços em custos que possam ser alocados aos programas de governo.
90 Q735800
Contabilidade Pública
Ano: 2018
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do sistema de custos do governo federal, julgue os itens a seguir. Voltada à responsabilidade fiscal, a manutenção de um sistema de custos que permita a avaliação da gestão orçamentária, financeira e patrimonial é uma exigência legal imposta aos gestores.