De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a obtenção de operação de crédito por antecipação de receita orçamentária no valor de R$ 500.000,00 e a devolução de depósito caução no valor de R$ 35.000,00 correspondem, respectivamente, a
Em janeiro de 2018, ocorreu o empenho, a liquidação e o pagamento de despesas de exercícios anteriores em decorrência da entrega de um lote de microcomputadores por um dos fornecedores de um ente público estadual, em prazo compatível com os termos do contrato, mas cujo empenho emitido em 2017 havia sido anulado no final do exercício financeiro de 2017. Os microcomputadores foram colocados em condição de uso em 01/02/2018, data em que a Secretaria de Educação do ente público estadual começou a utilizá-los em suas atividades administrativas, com estimativa de vida útil de 3 anos. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, no ente público estadual, em janeiro de 2018, houve o
Em 31/12/2017, o setor jurídico de uma entidade pública estadual julgou que existia uma obrigação presente decorrente de riscos de um contrato de Parceria Público-Privada (PPP) e que a saída de recursos que incorporam benefícios econômicos ou potencial de serviços era provável para liquidar a obrigação. Apesar de ser possível realizar uma estimativa confiável do valor da obrigação, nenhum passivo havia sido reconhecido até 31/12/2017. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, na entidade pública, em 31/12/2017, deve haver
Em 31/10/2017, uma entidade pública estadual empenhou despesa com a aquisição do direito de uso de uma patente pelo valor total de R$ 75.000,00, necessário à prestação de serviços à população. Em 30/11/2017, a despesa com a aquisição do direito de uso da patente foi liquidada pelo valor total do empenho, data em que o ativo intangível foi colocado em condições de uso e a entidade iniciou a sua utilização. A intenção da entidade é utilizar o direito de uso da patente pelo período permitido de 5 anos conforme os termos do contrato. De acordo com o Manual de Contabilidade Aplicada ao Setor Público e sabendo que a entidade utiliza o método linear para o cálculo da amortização, em dezembro de 2017, uma conta
Com relação à contabilidade fiscal, julgue os itens seguintes. Se determinada empresa adotar moeda funcional diferente da moeda nacional, será obrigada a elaborar escrituração contábil com base em moeda nacional, cujos valores servirão de base para a tributação da contribuição para o financiamento da seguridade social.
Com relação à contabilidade fiscal, julgue os itens seguintes. Se o serviço prestado ao Poder Público for relacionado a obras de engenharia, a retenção da contribuição social sobre o lucro líquido é dispensável.
Com relação à contabilidade fiscal, julgue os itens seguintes. Se determinada obrigação acessória não for cumprida, será convertida em obrigação principal relativamente à penalidade pecuniária.
Julgue os próximos itens, relativos às normas de gestão dos recursos públicos e de planejamento orçamentário. A descentralização de créditos orçamentários pode ser feita, de um órgão para outro, sem prévia autorização legislativa.
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o valor da receita de capital arrecadada no exercício financeiro de 2017 foi, em reais,
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o valor dos ingressos extraorçamentários no exercício financeiro de 2017 foi, em reais,
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Em conformidade com a Contabilidade Aplicada ao Setor Público, o registro contábil, no qual é debitado a previsão inicial da receita e creditado a receita a realizar, respectivamente, refere-se aos procedimentos contábeis:
Em abril de 2018, um ente municipal arrecadou R$ 300.000,00 referente ao principal da contribuição para o custeio do serviço de iluminação pública. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a receita arrecadada classifica-se, quanto à origem e espécie da receita orçamentária, respectivamente, como
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de contabilidade pública e assuntos correlatos, julgue os itens seguintes. A contabilidade aplicada ao setor público deve permitir a integração dos planos hierarquicamente interligados, a comparação das metas programadas com as já realizadas e o registro das diferenças relevantes em relatório da administração.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de contabilidade pública e assuntos correlatos, julgue os itens seguintes. Visando atender à demanda de informações requeridas pelos usuários e possibilitar a análise de demonstrações contábeis adequadas aos padrões internacionais, a nova contabilidade pública passou a adotar os enfoques patrimonial, orçamentário e econômico.
Com base no enunciado apresentado e considerando que o contador da câmara do município hipotético de “Mar Azul” efetuou o registro contábil do repasse, a menor, do duodécimo no exercício de 20X1, de acordo com o Manual de Contabilidade Aplicado ao Setor Público – MCASP, assinale a alternativa CORRETA que apresenta o código do 5º nível (Subtítulo) no lançamento contábil.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, correspondem, respectivamente, a um ingresso do Fluxo de Caixa das Atividades de Investimento e a um desembolso do Fluxo de Caixa das Atividades de Financiamento na Demonstração dos Fluxos de Caixa de um ente federado as movimentações de caixa decorrentes de
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a Inscrição de Restos a Pagar não Processados é evidenciada no Balanço Financeiro de uma entidade pública como
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o registro contábil do reconhecimento do direito da entidade pública quanto à concessão de suprimento de fundos altera o saldo do
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O Subsistema de Informações de Custos do Setor Público (SICSP) registra, processa e evidencia os custos de bens e serviços e outros objetos de custos, produzidos e oferecidos à sociedade pela entidade pública. Entre os métodos de custeio relacionados ao processo de identificação e associação do custo ao objeto a ser custeado, os principais são: o método direto, o método variável, o método por absorção, o método por atividade e o método pleno. Acerca desses métodos, julgue os próximos itens. Ao fazer uso da metodologia de custeio pleno, o ente apropriará aos produtos e serviços que oferta os custos de produção e, também, as despesas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das características qualitativas inerentes aos RCPGs, julgue os itens a seguir. Uma informação será considerada relevante se possuir a capacidade de influenciar a decisão do usuário e se este, de fato, fizer uso dela.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das características qualitativas inerentes aos RCPGs, julgue os itens a seguir. As características qualitativas são inaplicáveis às informações não financeiras e prospectivas do ente que as divulga.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das características qualitativas inerentes aos RCPGs, julgue os itens a seguir. Característica qualitativa da informação, a comparabilidade permite que o usuário identifique semelhanças e diferenças entre dois conjuntos de fenômenos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da estrutura conceitual que fundamenta a elaboração e a divulgação dos relatórios contábeis de propósitos gerais das entidades do setor público (RCPGs), julgue os itens que se seguem. Os RCPGs se prestam a dar publicidade à prestação de contas da aplicação de recursos públicos, mas são desprovidos de poder comprobatório para a responsabilização de gestores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da estrutura conceitual que fundamenta a elaboração e a divulgação dos relatórios contábeis de propósitos gerais das entidades do setor público (RCPGs), julgue os itens que se seguem. A estrutura conceitual se aplica não somente aos governos federal, estadual, municipal e distrital, mas, também, às autarquias e às fundações mantidas pelo poder público, aos fundos e consórcios públicos.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o crédito referente ao Imposto Predial e Territorial Urbano – IPTU classifica-se, quanto à origem, em Receitas
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Segundo o Manual de Contabilidade Aplicada ao Setor Público – 7ª edição, Parceria Público-Privada (PPP) é uma modalidade especial de contrato administrativo de concessão de serviço público, com eventual execução de obras ou fornecimento de bens.
A esse respeito, analise as seguintes afirmativas e assinale com V as verdadeiras e com F as falsas.
( ) A PPP se diferencia da concessão comum por envolver contraprestação pecuniária do parceiro público ao parceiro privado e repartição de riscos entre as partes, sendo adequada à implantação e gestão de serviços de grande vulto, que seriam economicamente inviáveis sem a participação do Governo.
( ) A remuneração do parceiro público ao parceiro privado poderá também ocorrer mediante aporte de recursos após o início da efet...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas de registro contábil do MCASP e de consolidação das demonstrações contábeis, julgue os itens subsequentes. O recebimento antecipado de tributos gera lançamentos em contas de natureza patrimonial, reconhecendo-se a variação patrimonial aumentativa em contrapartida a caixa e equivalentes de caixa, além de lançamentos em contas de natureza orçamentária e de controle.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas de registro contábil do MCASP e de consolidação das demonstrações contábeis, julgue os itens subsequentes. A concessão de garantias por um ente público deve gerar somente lançamentos em contas com natureza de controle, porque ainda não há impacto patrimonial, tampouco execução orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas de registro contábil do MCASP e de consolidação das demonstrações contábeis, julgue os itens subsequentes. O recebimento de dívida ativa pelo ente público configura receita orçamentária, devendo ser lançada em conta da classe 6, mas não configura variação patrimonial aumentativa, visto que o lançamento em conta da classe 4 já deveria ter sido realizado no momento do reconhecimento do direito do ente público perante o sujeito passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens a seguir. Os custos de reinstalação de item do ativo imobilizado devem ser tratados de forma diversa dos custos da instalação inicial, uma vez que não devem ser incluídos no valor contábil do ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens a seguir. O método da equivalência patrimonial deve ser utilizado pela entidade do setor público na avaliação de investimentos feitos em coligadas e em controladas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens a seguir. O resultado patrimonial no setor público corresponde à diferença entre o valor total das variações patrimoniais aumentativas e o valor total das variações patrimoniais diminutivas, apurado na demonstração das mutações do patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens a seguir. Os gastos com pesquisa nunca podem ser reconhecidos como ativo intangível, ao passo que os gastos com atividades de desenvolvimento podem ser reconhecidos nessa categoria a depender da demonstração de que é provável que gerem benefícios econômicos futuros à entidade, por meio da venda ou da utilização do ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue os itens a seguir. O ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente deve ser reconhecido como ativo intangível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da receita orçamentária, julgue os itens a seguir. No Brasil, a contabilidade pública não está obrigada a evidenciar, de forma tempestiva, os fatos ligados à administração orçamentária, financeira e patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, julgue os itens a seguir. Os direitos e as obrigações de caráter prefixado não requerem ajustes a valor presente no momento de sua avaliação contábil.

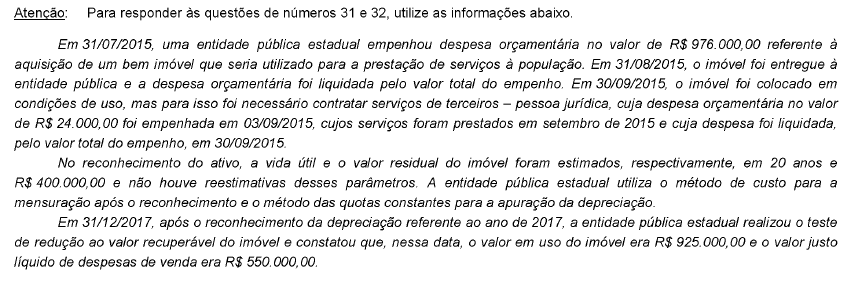 De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor da depreciação acumulada do imóvel em 31/12/2017 é, em reais,
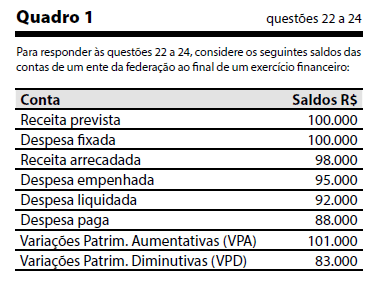 O resultado orçamentário do exercício foi de R$:
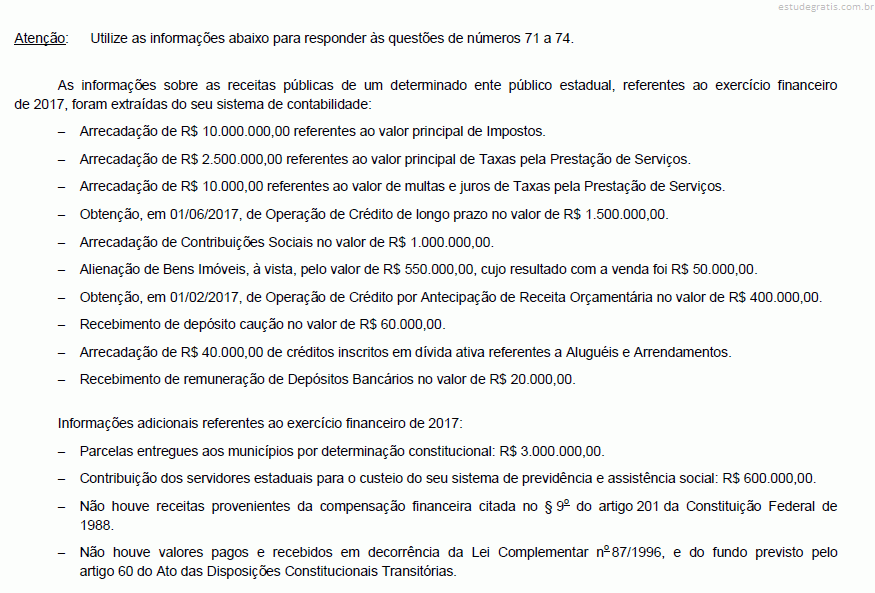 De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o valor da receita de capital arrecadada no exercício financeiro de 2017 foi, em reais,
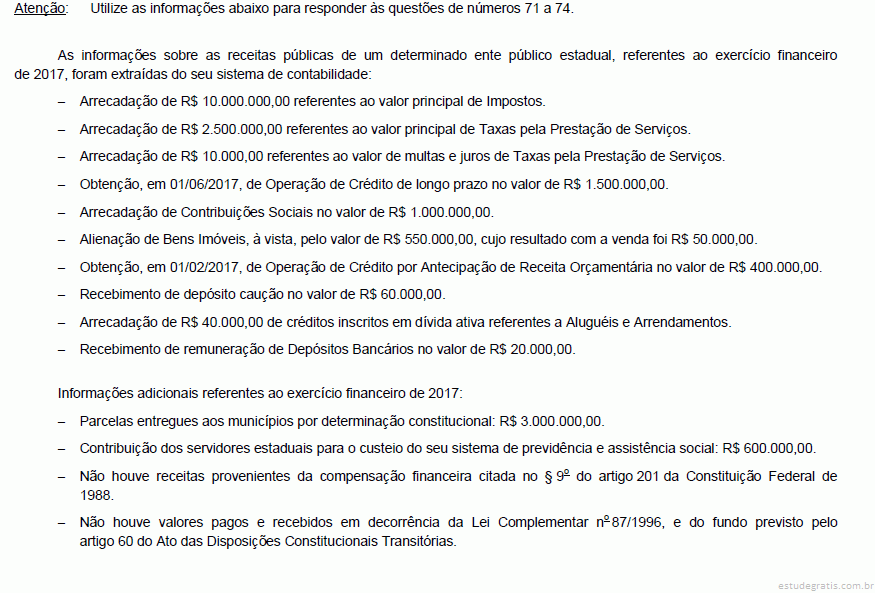 De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o valor dos ingressos extraorçamentários no exercício financeiro de 2017 foi, em reais,
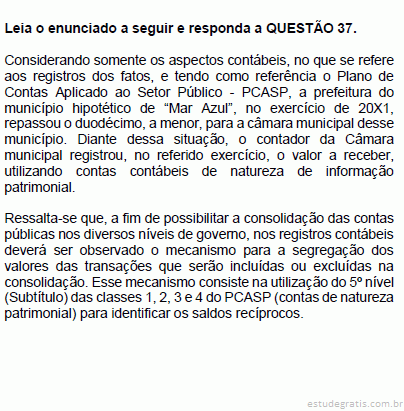 Com base no enunciado apresentado e considerando que o contador da câmara do município hipotético de “Mar Azul” efetuou o registro contábil do repasse, a menor, do duodécimo no exercício de 20X1, de acordo com o Manual de Contabilidade Aplicado ao Setor Público – MCASP, assinale a alternativa CORRETA que apresenta o código do 5º nível (Subtítulo) no lançamento contábil.
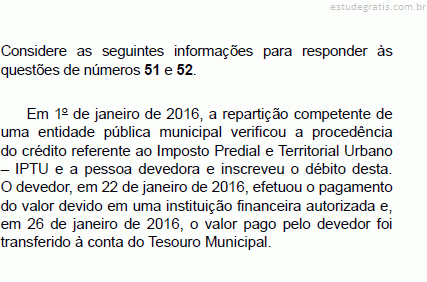 De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o crédito referente ao Imposto Predial e Territorial Urbano – IPTU classifica-se, quanto à origem, em Receitas