O manual de contas tem por finalidade apresentar informações detalhadas de cada conta e servir de guia para que o profissional contábil possa registrar uniformemente todos os eventos responsáveis pela gestão
Acerca da reavaliação dos ativos da Administração Pública, podemos dizer que:
I. As empresas estatais dependentes seguem normas específicas quanto à reavaliação;
II. A frequência com que as reavaliações são realizadas depende das mudanças dos valores justos dos itens do ativo que serão reavaliados;
III. Se um item do ativo imobilizado for reavaliado, é necessário que toda a classe de contas do ativo imobili-zado à qual pertence esse ativo seja reavaliada.
São aqueles que não têm existência física, como exemplo, os direitos de exploração de serviços públicos mediante concessão ou permissão do Poder Público, marcas e patentes, direitos autorais adquiridos, softwa-res e o fundo de comércio adquirido. Estamos nos refe-rindo aos ativos:
A classificaçaÞo de um bem como permanente ou de consumo eì, predominantemente, uma classificaçaÞo contaìbil, pois eì referente aÌ natureza de despesa, no âmbito do Sistema Integrado de AdministraçaÞo Financeira do Governo Federal (SIA). Um material eì considerado de consumo caso atenda a um, e pelo menos um, dos criteìrios a seguir:
Julgue as afirmativas Verdadeiras (V) e Falsas (F).
I. O objetivo da Contabilidade Governamental é o de fornecer aos gestores informações atualizadas e exatas para subsidiar as tomadas de decisões.
II. A Contabilidade Governamental registra os atos potenciais praticados pelo administrador, que poderão alterar qualitativa e quantitativamente o patrimônio.
III. A Contabilidade Governamental é uma ferramenta indispensável para a gestão de negócios.
Com base em definições oficiais constantes em normas do Conselho Federal de Contabilidade e, também, no Manual de Contabilidade Aplicada ao Setor Público, as quais são extremamente importantes nas análises e na compreensão das demonstrações financeiras e na administração do ativo e do passivo de uma organização, seja pública ou privada, assinale a afirmativa INCORRETA.
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, assinale a alternativa que indica a demonstração contábil que é estruturada de forma a evidenciar a integração entre o planejamento e a execução orçamentária.
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
Referente às Normas Brasileiras de Contabilidade Aplicadas ao Setor Pú blico emitidas pelo Conselho Federal de Contabilidade, considere:
I - O objetivo da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social.
II - O objeto da Contabilidade Aplicada ao Setor Público é o patrimônio público.
III - A função social da Contabilidade Aplicada ao Setor Público deve refletir, sistematicamente, o ciclo da administração pública para evidenciar un...
Em relação à Execução Orçamentária das Receitas e Despesas Públicas, analise as afirmativas.
I - Os tipos de Empenhos podem ser: Extraordinário, Especial, Global e Ordinário.
II - São objetos de lançamento os impostos diretos e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato.
III - É vedada a Realização de Despesa sem prévio empenho e sob hipótese alguma será dispensada a emissão da Nota de Empenho.
IV - Os agentes de arrecadação devem fornecer recibos das importâncias que arrecadarem e estes devem conter o nome da pessoa que paga, a soma arrecadada, proveniência e classificação, bem como a data.
Segundo o Manual de Contabilidade Aplicada ao Setor Público, as variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. Essas variações patrimoniais podem ser definidas como: Variações Patrimoniais Aumentativas (VPA): correspondem a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários. Variações Patrimoniais Diminutivas (VPD): correspondem a diminuições na situação patrimonial líquida da entidade não oriundas de distribuições aos proprietários. Considera-se realizada a Variação Patrimonial Aumentativa (VPA):
I. Nas transações com contribuintes e terceiros, quando estes efetuarem o pagamento ou assumirem comprom...
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
Conforme o Manual de Contabilidade Aplicada ao Setor Público 2017, 7ª Edição, os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Com base no previsto pelo manual, são princípios orçamentários, EXCETO:
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP 2017), assinale a alternativa que preenche corretamente as lacunas nas definições abaixo, respectivamente: Receitas _______________ são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas. Receitas _______________ são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas.
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
As características qualitativas são atributos que tornam a informação útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil. (MCASP 2017). São consideradas características da informação contábil, conforme o Manual de Contabilidade Aplicada ao Setor Público:
I) Relevância
II)Tempestividade
III) Verificabilidade
IV) Representação Fidedigna
V) Compreensibilidade
Assinale a alternativa que apresenta SOMENTE a(s) afirmativa(s) correta(s):
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP 2017, 7ª Edição): A ________________ é alcançada quando a representação do fenômeno é completa, neutra e livre de erro material. O termo que completa corretamente a lacuna é:
Banca:
Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)
São _______________ todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente. (MCASP)
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
A administração financeira tem forte preocupação com os conceitos de liquidez e de rentabilidade. O profissional que mais se preocupa com a liquidez é o:
Com base nos conceitos básicos e na legislação aplicável ao setor público, julgue os seguintes itens. Os relatórios contábeis de propósito geral das entidades do setor público são elaborados para atender às necessidades de cada grupo de usuários como solicitante.
No que se refere à contabilidade aplicada ao setor público, julgue os itens de 93 a 105. A neutralidade da informação contábil no setor público significa que ela não poderá influenciar o comportamento de seus usuários.
No que se refere à contabilidade aplicada ao setor público, julgue os itens de 93 a 105. No tocante às bases de mensuração dos passivos, o custo de cumprimento da obrigação e o preço presumido têm em comum o fato de serem valores de entrada específicos para a entidade. A diferença é que o preço presumido é observável e o custo de cumprimento da obrigação não o é.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Conhecer e estudar os tipos de usuários é uma obrigação das instituições governamentais e dos responsáveis pelo sistema contábil do governo, pois o contribuinte tem o direito de conhecer a realidade, principalmente a partir da Lei de Responsabilidade Fiscal, que estabelece a transparência como uma das premissas básicas da gestão responsável e indica instrumentos a serem utilizados com o objetivo de melhorar a interação entre o Estado e o Cidadão. Relacione adequadamente os tipos de informação para usuários com os integrantes do grupo de interesse.
1. Previdência Social.
2. Relacionados com a regulação legislativa e elaboração dos atos normativos pertinentes.
3. Relacionados com a prestação de contas dos governantes, possuem interesse no cumprimento da...
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Com referência ao empenho, analise as afirmativas a seguir.
I. Para cada empenho será extraído um documento denominado nota de empenho que indicará o nome do credor, a especificação e a importância da despesa, bem como a dedução desta do salto da dotação própria.
II. Em casos especiais, previstos na legislação específica, será dispensada a emissão da nota de empenho.
III. Empenho é um instrumento operacional de controle da execução orçamentária, necessário ao próprio gestor, e lhe permite evitar que venha a contratar despesas em montante maior que a dotação orçamentária.
IV. O empenho e a nota de empenho apresentam distintas finalidades. O primeiro atende à necessidade do gestor. O segundo atende à necessidade do fornecedor.
Banca:
Instituto Americano de desenvolvimento (IADES)
De acordo com o Manual de Contabilidade Aplicada ao Setor Público Distrito Federal (Manual Simplificado SIGGO 2014), a apropriação de despesas com diárias de pessoal civil, com cobertura de alimentação, pousada e locomoção urbana, referente ao servidor público estatutário ou celetista que se deslocar de sua sede por motivo de serviço, em caráter eventual ou transitório, é feita por meio de
A Secretaria de Saúde do Paraná, em janeiro de 2017, abriu processo para seleção de profissionais que desejassem trabalhar na controladoria, na qual o profissional deverá primeiramente deter do conhecimento responsável na área pleiteada, disseminando conhecimento, modelagem e implantação dos sistemas de informações. Nesse contexto, o papel do controlador será:
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
A contabilidade aplicada ao setor público é organizada na forma de sistema de informações, cujos subsistemas, conquanto possam oferecer produtos diferentes em razão da respectiva especificidade, convergem para o produto final, que é a informação sobre o patrimônio público. Nesse sentido, considere as afirmativas a seguir.
I. O subsistema orçamentário registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.
II. O subsistema financeiro registra, processa e evidencia os fatos financeiros e não financeiros relacionados às variações qualitativas e quantitativas do patrimônio público.
III. Os subsistemas contábeis devem ser integrados entre si e a outros subsistemas de informações de modo a subsidiar a administração púb...
Sendo fatos administrativos ocorrências que têm por efeito a alteração da composição do Patrimônio, são todos os eventos que ocorrem na empresa, passíveis de se determinar um valor monetário. Classificam-se em três grupos: permutativos ,modificativos e mistos. Assinale a alternativa CORRETA sobre fatos administrativos permutativos:
A prefeitura de uma cidade efetuou o levantamento dos seus itens patrimoniais com o objetivo de reavaliação ou reconhecimento de perdas. Os veículos da entidade estavam contabilizados com valor líquido contábil de R$ 800.000,00, estando 50% depreciados. A entidade prevê recuperar, pelo uso futuro desse ativo nas suas operações, o valor de R$ 760.000,00. O valor de mercado desses veículos atualmente é de R$ 730.000,00, considerando os custos de alienação de 15%. De acordo com essas informações, considerando as formas de avaliação e mensuração de Ativos e Passivos em Entidades do Setor Público, o valor que deve ser reconhecido como perda por desvalorização é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O subsistema de informação de custos do setor público (SICSP) registra, processa e evidencia os custos de bens e serviços e outros objetos de custos produzidos e oferecidos à sociedade pela entidade pública. Nesse contexto, a fidedignidade das informações originadas de outros sistemas é de responsabilidade do
O Sistema de Contabilidade Aplicado ao Setor Público pode ser dividido em quatro subsistemas: Orçamentário, Patrimonial, Compensação e Custos. Avalie as afirmações a seguir sobre os respectivos subsistemas.
I. O Orçamentário tem como objetivo registrar os atos e os fatos relacionados ao planejamento e à execução orçamentária.
II. O de Compensação processa e evidencia os atos e os fatos da gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público.
III. O Patrimonial registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações do patrimônio público.
IV. O de Custos registra e evidencia os custos dos bens e os serviços, com o objetivo de controlar alterações, bem como apurar ...
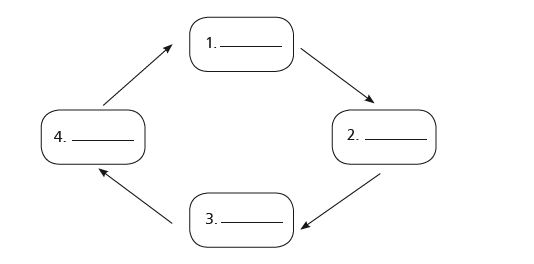
As Receitas Orçamentárias têm papel de destaque no processo de planejamento e de gestão dos orçamentos de instituições públicas. A figura abaixo representa as etapas de realização das Receitas Orçamentárias.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a sequência correta é
Banca:
Instituto Americano de desenvolvimento (IADES)
Com base no Manual de Contabilidade Aplicada ao Setor Público Distrito Federal, também conhecido por Manual Simplificado SIGGO, o ingresso de receita proveniente do Boletim de Arrecadação tem como lançamento, na origem, de natureza da informação Patrimonial:
A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante: Assinale a alternativa INCORRETA
Em relação a responsabilidade na gestão fiscal existem instrumentos de transparência da gestão fiscal, , inclusive em meios eletrônicos de acesso público. Assinale a alternativa CORRETA que contém alguns deles:
A Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público. O objetivo da Contabilidade Aplicada ao Setor Público é:
O sistema contábil representa a estrutura de informações sobre identificação, mensuração, avaliação, registro, controle e evidenciação dos atos e dos fatos da gestão do patrimônio público, com o objetivo de orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social. O sistema contábil está estruturado nos seguintes subsistemas de informações: Analise as afirmativas abaixo:
I -Orçamentário registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.
II- Compensação registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
III- Custos registra, processa e evidencia os custos do...
Sendo o Princípio da Competência um dos Princípios de Contabilidade, onde as receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento. Consideram-se incorridas as despesas: EXCETO:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, editado pela Secretaria do Tesouro Nacional, o valor justo (fair value) é o valor pelo qual um ativo pode ser intercambiado ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado.
Para fins de reconhecimento inicial como elemento patrimonial, trata-se de um exemplo de ativo que deve ser registrado a valor justo:
O departamento de contabilidade de uma entidade pública precisa registrar um ativo no subgrupo Imobilizado, como Máquinas e Equipamentos, e definir sua vida útil para fins de depreciação. O manual do fabricante informa que a vida útil máxima da máquina é de 8 anos; o regulamento do Imposto de Renda permite que máquinas e equipamentos sejam depreciados em até 5 anos; a entidade, por questões operacionais, tem a prática de trocar esse tipo de máquina a cada 4 anos.
De acordo com as definições do MCASP, a vida útil desse ativo é de:
Uma entidade pública foi acionada judicialmente em decorrência de constrangimento que um usuário alega ter sofrido por parte de um servidor da entidade. Em decorrência dos autos processuais e do julgamento de casos semelhantes, o setor jurídico considera provável que a entidade seja condenada na ação, mas ainda não tem elementos suficientes para fazer estimativas confiáveis do valor a ser desembolsado.
De acordo com as disposições do International Public Sector Accounting Standards (IPSAS) 19 Provisões, Passivos Contingentes e Ativos Contingentes e do MCASP, o tratamento a ser dado a esse fato é:
O orçamento surgiu no setor público como instrumento de controle. A consolidação da democracia e o crescimento das atribuições do Estado criaram a necessidade de desenvolvimento de modelos orçamentários condizentes com as necessidades da Administração Pública.
Um elemento que caracteriza a concepção moderna de orçamento público é:
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Com base nas Normas Brasileiras de Contabilidade e de acordo com a Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, assinale a alternativa correta.
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
O componente patrimonial ativo, conforme estabelece o Manual de Contabilidade Aplicada ao Setor Público, é um recurso controlado no presente por uma entidade como resultado de evento passado. Dentre as diversas classificações de ativo, está a de ativo contingente, cuja existência será confirmada
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
Ao atender todos os requisitos de reconhecimento de provisão, é necessário proceder com os respectivos lançamentos contábeis. A contabilização do reconhecimento da provisão de natureza patrimonial é:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Os contratos, convênios, avais e outros eventos que registram os atos administrativos de natureza não orçamentária que poderão afetar o patrimônio no futuro são registrados no sistema
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação. Se uma prefeitura municipal apresentou as seguintes informações orçamentárias:
I. Dotação Inicial de Receitas: R$ 10.000,00;
II. Previsão Atualizada de Receitas: R$ 11.000,00;
Banca:
Instituto Americano de desenvolvimento (IADES)
Conforme o Manual Técnico do Orçamento (MTO) Edição 2016, a estrutura da programação orçamentária da despesa pública contém informações qualitativas e quantitativas. Com relação a esse assunto, assinale a alternativa correta.
O campo de aplicação da Contabilidade pública tem como objetivo, basicamente, o estudo da gestão pública. Nos itens seguintes, quais esferas pertencem à Contabilidade pública?
Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público. Acerca deste ramo da Ciência Contábil, assinale a opção correta.
A despesa de aluguel do imóvel onde está instalado o almoxarifado central de determinada entidade pública, do mês de dezembro de 2015, foi empenhada e liquidada no referido mês e o pagamento ocorreu em 20 de janeiro de 2016. A entidade ao reconhecer a despesa no exercício de 2015, sob a perspectiva do setor público, atende ao princípio de contabilidade da
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Compreende o ambiente de controle; mapeamento e avaliação de riscos; procedimentos de controle; informação e comunicação; e monitoramento. O texto trata
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as Normas Brasileiras de Contabilidade aplicadas ao setor público, a contabilidade aplicada ao setor público (CASP) é o ramo da ciência contábil que
Supondo-se que o Tribunal de Contas da União tenha ordenado o trancamento das contas de determinado gestor, que foram consideradas iliquidáveis, é correto afirmar que a decisão tomada se denomine
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
As normas de contabilidade aplicadas ao setor público estabelecem que os sistemas contábeis devem ser integrados de modo a subsidiar a administração pública. São informações extraídas dos sistemas contábeis que atendem a esse objetivo, EXCETO:
Mensuração é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nas demonstrações contábeis. O MCASP apresenta algumas disposições que devem ser seguidas na mensuração dos elementos patrimoniais e de resultado. Acerca dessas disposições, analise as afirmativas a seguir:
I) A entidade do setor público deve aplicar métodos de mensuração de ativos e passivos que evitem o reconhecimento de perdas patrimoniais.
II) Ajustes decorrentes de omissões e erros de registros ocorridos em anos anteriores devem ser considerados na apuração do resultado.
III) No registro das transações, a essência deve prevalecer sobre a forma jurídica das transações.
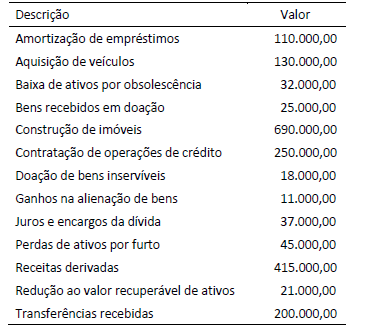
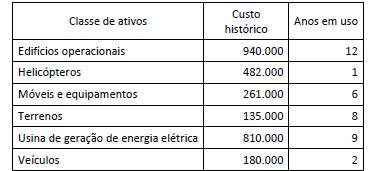
Em uma entidade do setor público foram obtidos os dados a seguir do sistema de contabilidade.
Como a entidade está elaborando suas demonstrações contábeis a partir das disposições do MCASP para mensuração de ativos e passivos, o valor dos itens apresentados totaliza:
Uma das inovações apresentadas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), aprovado pela Portaria STN nº 700/2014, é a possibilidade de reconhecimento de ativos intangíveis por entidades da Administração Pública. Os seguintes itens são características dos ativos intangíveis, EXCETO:
O Manual de Contabilidade Aplicada ao Setor Público apresentou algumas mudanças em relação às demonstrações contábeis aplicadas ao setor público. Tais mudanças são representadas pela modificação na estrutura e no conteúdo de algumas demonstrações, bem como pela proposição de novas. É apresentada como obrigatória pelo MCASP a demonstração:
A normatização dos procedimentos contábeis constantes no MCASP relativos a provisões, passivos contingentes e ativos contingentes foi baseada na International Public Sector Accounting Standards (IPSAS) 19 Provisões, Passivos Contingentes e Ativos Contingentes. De acordo com essa norma, uma provisão é:
Durante a execução orçamentária referente ao exercício financeiro de 2015, um Conselho Regional de Medicina − CRM teve gastos com diárias que foram concedidas aos conselheiros para participarem de sessões plenárias em 2015. No mesmo ano, o CRM devolveu o valor de uma anuidade paga indevidamente em 2015 por um profissional registrado. Com base no disposto no Manual de Contabilidade Aplicada ao Setor Público, os gastos com diárias e a restituição da anuidade são classificados, respectivamente,
Em 2016, uma entidade pública realizou gastos com serviços de terceiros/pessoa jurídica referentes à produção de um software de administração financeira, não integrante de um hardware, sendo eles:
− produção do software pelo valor de R$ 5.000.000,00.
− testes para verificação da adequação do funcionamento do software no valor de R$ 400.000,00.
− propaganda institucional sobre o software no valor de R$ 300.000,00.
Em 01/09/2016, data em que o ativo foi colocado em condições de uso e que a entidade iniciou a sua utilização, a estimativa do valor residual do ativo era zero e a expectativa de geração de beneficio econômico era de 6 anos.
Considerando que para o cálculo da amortização do ativo é usado o método linear, referente a es...
Determinada sociedade de economia mista recebeu, no exercício de 2015, do ente controlador recursos financeiros destinados ao pagamento de despesas de pessoal e de custeio em geral, no valor de R$ 37.500.000,00. Considerando a destinação dos recursos transferidos pelo ente controlador, é correto afirmar que trata-se de uma empresa estatal
O MCASP 6ª edição informa que os princípios orçamentários visam estabelecer regras norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Sendo assim, analise as assertivas abaixo:
I- O princípio da universalidade determina que a LOA de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público.
II- O princípio da exclusividade estabelece que a LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa. Ressalvam-se dessa proibição a autorização para abertura de crédito suplementar e a contratação de operações de crédito, nos termos da lei. ...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Para fins contábeis, a despesa orçamentária pode ser classificada quanto ao impacto na situação líquida patrimonial. A despesa que, no momento de sua realização, reduz a situação líquida patrimonial da entidade é considerada como uma despesa orçamentária efetiva. Neste caso, constituiu-se um fato contábil
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma Autarquia recebeu uma nota fiscal no valor de R$ 18.000,00 de uma sociedade empresária prestadora de serviços de vigilância. Ao efetuar seu pagamento, deverá efetuar as seguintes retenções de tributos:
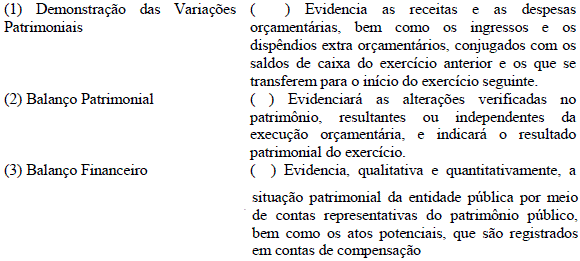
Considerando o MCASP- Manual de Contabilidade Aplicada ao Setor Público 6ª Ed., relacione a demonstração contábil que consta na primeira coluna, com o conceito que consta na segunda coluna e assinale a opção CORRETA.
Segundo o MCASP 6ª edição- STN, as variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando ou não o seu resultado. As variações patrimoniais podem ser classificadas em:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma Autarquia estabelecida na cidade de São Paulo contratou serviços de remessa ou entrega de correspondências de uma sociedade empresária no valor de R$ 45.000,00 durante o mês de dezembro de 2014. Dada a informação, no que tange ao procedimento fiscal perante o ISS, a Autarquia deverá
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
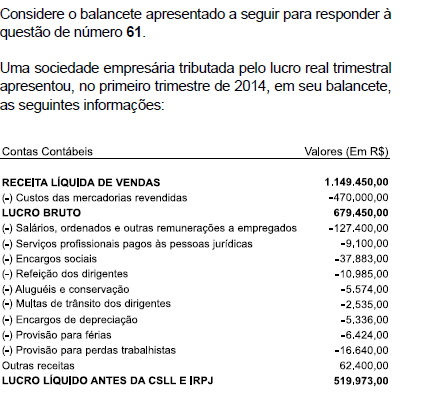
A CSLL (Contribuição Social sobre o Lucro Líquido) do período e o IRPJ (Imposto de Renda da Pessoa Jurídica) do período correspondem, respectivamente, a:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O Princípio de Contabilidade sob a perspectiva do setor público que se refere, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, independentemente das causas que as originaram, é o da
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
O registro, o processamento e a evidenciação dos atos de gestão cujos efeitos possam produzir modificações do Patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle, são realizados pelo sistema
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
O registro, o processamento e a evidenciação dos atos de gestão cujos efeitos possam produzir modificações do Patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle, são realizados pelo sistema
O departamento de contabilidade de determinado Tribunal, no registro contábil de uma despesa com aquisição de veículos novos, no subsistema patrimonial, cometeu um erro na escrituração, pois, registrou tal despesa como variação patrimonial aumentativa. Nestas condições, segundo as Normas de Contabilidade Aplicadas ao Setor Público a correção de registro realizado com erro na escrituração contábil da entidade pode ser feito por meio de estorno,
De acordo com as Normas de Contabilidade Aplicada ao Setor Público, por demonstração contábil entende-se a técnica contábil que evidencia, em período determinado, as informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio de entidades do setor público e suas mutações. Com relação às demonstrações contábeis aplicadas ao setor público, é correto afirmar:
Segundo as Normas Brasileiras de Contabilidade Aplicada ao Setor Público, dentre as demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público, NÃO se inclui
A divulgação das demonstrações contábeis e de suas versões simplificadas é o ato de disponibilizá-las para a sociedade. Segundo as Normas de Contabilidade Aplicada ao Setor Público, a divulgação das demonstrações contábeis e de suas versões simplificadas compreende, entre outras:
I. Fixação na entrada principal da entidade e remessa a entidades não governamentais que apliquem recursos públicos.
II. Remessa aos sindicatos, partidos políticos e a bibliotecas públicas.
III. Publicação na imprensa oficial em qualquer das suas modalidades.
IV. Remessa aos órgãos de controle interno e externo, a associações e a conselhos representativos.
V. Disponibilização em meios de comunicação eletrônicos de acesso público.
C onsidere as afirmativas sobre o Sistema de Informação de Custo do Setor Público − SICSP.
I. Apoiar a avaliação de resultados e desempenhos, permitindo a comparação entre os custos da entidade com os custos de outras entidades públicas, estimulando a melhoria do desempenho dessas entidades.
II. Apoiar as funções de planejamento e orçamento, fornecendo informações que permitam projeções mais aderentes à realidade com base em custos incorridos e projetados.
III. Determinar a redução de custos de um programa de governo e remanejar os recursos para outro programa.
IV. Mensurar, registrar e evidenciar os custos dos produtos, serviços, programas, projetos, atividades, ações, órgãos e outros objetos de custos da entidade.
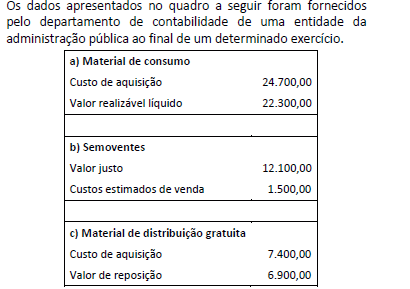
De acordo com as orientações do Manual de Contabilidade Aplicada ao Setor Público MCASP, o valor dos estoques a ser apresentado no balanço patrimonial da entidade relativo ao exercício é:
A Parte II Procedimentos Contábeis Patrimoniais do Manual de Contabilidade Aplicada ao Setor Público MCASP trata da definição e requisitos de mensuração e reconhecimento de provisões, passivos contingentes e ativos contingentes.
A Empresa Pública de Direitos Iguais, previamente ao encerramento do exercício financeiro, analisou seus contratos e identificou a realização de despesas sem prévio empenho, referente à aquisição de gêneros alimentícios para a festa de final do ano da empresa. O contador teve conhecimento desse fato e decidiu pelo registro patrimonial da despesa sem empenho, visando seu reflexo nas Demonstrações Contábeis do exercício. Sob a perspectiva da entidade pública, a realização desse registro no final do exercício teve por pressuposto a necessidade de atendimento dos seguintes princípios contábeis:
Os atos e fatos são registrados pela Contabilidade Aplicada ao Setor Público (CASP) com o objetivo de gerar informações que subsidiem o controle e a aplicação adequada e responsável dos recursos públicos. Com isso, pode-se dizer que as informações geradas pela CASP apresentam diferentes aspectos. Acerca dos aspectos da Contabilidade Aplicada ao Setor Público, analise as afirmações a seguir:
I) Os registros de atos e fatos poderão alcançar um ou mais aspectos da Contabilidade Aplicada ao Setor Público.
II) O processo de convergência às normas internacionais de Contabilidade Aplicada ao Setor Público visa a contribuir para o desenvolvimento do aspecto patrimonial.
III) O Relatório Resumido da Execução Orçamentária (RREO) representa um instrumento de evidenciação d...
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), as variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando ou não o seu resultado. As variações patrimoniais podem ser qualitativas ou quantitativas.
Um exemplo de registro de variação patrimonial quantitativa é:
O Manual de Contabilidade Aplicada ao Setor Público (MCASP), na PARTE II, que trata de Procedimentos Contábeis Patrimoniais, dispõe sobre os critérios de avaliação e a mensuração dos elementos patrimoniais nas entidades do setor público.
O elemento patrimonial que apresenta adequada associação com o critério de mensuração no reconhecimento inicial
Após o reconhecimento de perdas por redução ao valor recuperável, o MCASP (2014) recomenda que a entidade deve avaliar na data de encerramento das demonstrações contábeis se há alguma indicação de que alguma perda reconhecida em anos anteriores deva ser revertida. Essa avaliação deve basear-se em fontes externas e internas de informação.
São exemplos de fontes indicativas da reversão de perdas por redução ao valor recuperável:
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) conceitua Transação sem contraprestação como aquela em que a entidade recebe ativos ou serviços ou tem passivos extintos e entrega valor irrisório ou nenhum valor em troca. Em relação a tais transações, analise as afirmativas a seguir.
I) A maior parte das variações patrimoniais aumentativas das entidades do setor público decorrem de transações sem contraprestação.
II) No caso de repartição tributária, somente após a arrecadação do tributo pelo ente transferidor, o ente recebedor deverá reconhecer o crédito a receber.
III) O ativo obtido por meio de uma transação sem contraprestação deverá ser inicialmente mensurado pelo seu valor realizável.
IV) Os recebimentos antecipados relativos a tributos s...
De acordo com a International Public Sector Accounting Standards (IPSAS) 19, que trata de provisões, passivos contingentes e ativos contingentes, publicada pelo International Public Sector Accounting Standards Board, uma provisão é um passivo de prazo ou valor incerto.
A partir dessa definição, o único item a seguir que NÃO atende a esse conceito está relacionado ao pagamento de:
De acordo com o MCASP, a Demonstração dos Fluxos de Caixa (DFC) permite a análise da capacidade de a entidade gerar caixa e equivalentes de caixa e da utilização de recursos próprios e de terceiros em suas atividades. Em geral espera-se que, nas entidades do setor público, os fluxos de caixa mais representativos sejam gerados pelas atividades operacionais.
A opção a seguir que contém apenas itens relacionados às atividades operacionais é:
O Tribunal de Contas do Estado do Ceará − TCE-CE realizou evento de orientação aos entes por ele fiscalizados. Naquela oportunidade, o representante de uma sociedade, cuja maioria do capital social com direito a voto pertence indiretamente ao Estado do Ceará, questionou se essa sociedade, que recebeu recursos financeiros do Governo do Ceará para pagamento de despesas com pessoal, estava sujeita ou não aos ditames da Lei de Responsabilidade Fiscal − LRF. A resposta do TCE-CE foi afirmativa, tendo em vista que essa sociedade se enquadra no conceito de empresa
A compra a prazo de um veículo por um órgão público, de acordo com as definições contidas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, classifica-se como uma
De acordo com as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), um ativo deve ser reconhecido no patrimônio público quando for provável que benefícios futuros dele provenientes fluam para a entidade, e seu custo ou valor possa ser determinado em bases confiáveis.
No que tange ao reconhecimento de itens componentes do patrimônio público, o MCASP orienta que é facultativo o reconhecimento contábil de:
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) dispõe sobre orientações concernentes à mensuração de ativos e passivos, indicando os critérios para reconhecimento inicial dos elementos patrimoniais. Um dos critérios citados no MCASP é o valor justo, que deve ser adotado no reconhecimento inicial de:
De acordo com o MCASP, os elementos do custo de um ativo imobilizado compreendem o preço de aquisição e quaisquer custos diretamente atribuíveis ao ativo. São considerados custos diretamente atribuíveis, EXCETO:
O reconhecimento inicial de um ativo intangível pode ocorrer, segundo o MCASP, por meio de uma aquisição separada, por geração interna ou ainda uma aquisição por meio de transações sem contraprestação.
Quando uma entidade do setor público precisa reconhecer um ativo intangível gerado internamente, há que se distinguir entre a fase de pesquisa ou de desenvolvimento.
Dentre as atividades que caracterizam essas fases, um exemplo de atividade de pesquisa relaciona-se a:
Ao longo do tempo, diversos fatores podem ocasionar que o valor contábil de um ativo não corresponda ao seu valor justo. Quando houver alterações significativas, é necessário que os ativos passem por um processo de adequação do seu valor contábil. O MCASP apresenta algumas recomendações relativas ao processo de reavaliação de ativos. Acerca da reavaliação de ativos, analise as afirmativas a seguir:
I. As reavaliações devem ser feitas com frequência anual.
II. Quando um item do ativo imobilizado é reavaliado, a depreciação acumulada deve ser eliminada contra o valor contábil bruto do ativo.
III. Na reavaliação, o valor de reposição de um ativo depreciado não pode ser utilizado como estimativa do valor justo de um ativo.
A depreciação consiste no declínio do potencial de geração de serviços de ativos de longa duração, que decorre de deterioração física, desgastes pelo uso ou obsolescência.
Acerca do reconhecimento da depreciação de ativos em entidades do setor público, a partir das disposições do MCASP, é correto afirmar que:
Em 30/11/X1, uma entidade adquiriu uma frota de dez veículos pelo valor total de R$ 450.000. Os veículos foram recebidos em 02/01/X2 com todos os equipamentos incluídos e em plenas condições de uso. A entidade espera alienar os veículos por 5% do valor de aquisição ao final da vida útil, estimada em cinco anos. De acordo com o MCASP, o método da soma dos dígitos é o mais adequado para depreciação de veículos. Por esse método, em 31/12/X4, o valor contábil líquido dessa frota de veículos será de:
De acordo com o Quadro II, o Fluxo de Caixa Líquido das Atividades Operacionais do ente, calculado de acordo com as disposições do MCASP, em milhares de reais, é:
O MCASP dispõe que o reconhecimento da receita orçamentária ocorre no momento da arrecadação, enfoque que tem por objetivo evitar que a execução das despesas orçamentárias ultrapasse a arrecadação efetiva. Das receitas a seguir, a que pode ser reconhecida como receita orçamentária relaciona-se a:
A dívida ativa é o conjunto de créditos tributários e não tributários em favor da Fazenda Pública, não recebidos no prazo para pagamento. Tais créditos são objeto de controle pelos entes governamentais, em suas respectivas competências. Considerando aspectos legais e contábeis relativos à dívida ativa, dispostos no MCASP, é correto afirmar que:
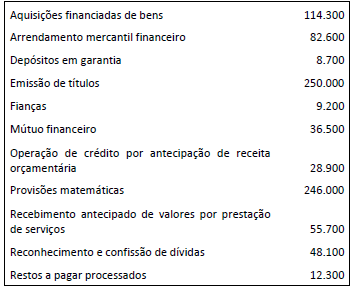
Considere os dados a seguir, expressos em milhares de reais, fornecidos pelo serviço de Contabilidade de um ente da federação, relativos aos passivos do ente ao final de um dado exercício financeiro.
Considerando os conceitos da dívida pública constantes no MCASP, é correto afirmar que os passivos considerados como operações de crédito contratuais somam:
No curso normal das operações, uma entidade pública pode receber recursos antes da ocorrência de um evento tributável. Em tais circunstâncias, um passivo referente ao montante equivalente àquele do recebimento antecipado é reconhecido até que o evento tributável ocorra, configurando:
Com relação a Contabilidade aplicada ao setor público, considere:
I. Seu objeto é o patrimônio das entidades da Administração pública direta e indireta, exceto das empresas estatais dependentes.
II. Seu objetivo é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações.
III. É o ramo da ciência contábil que utiliza, no processo gerador de informações, os demonstrativos contábeis das entidades do setor público e das empresas concessionárias de serviços públicos.
IV. Sua função social deve refletir, sistematicamente, o ciclo da Administração pública para evidenciar informações necessárias à tomada de decisões, à pres...
O recebimento de elevadores, com a liquidação concomitante da despesa, para um prédio onde funciona uma universidade pública estadual, entidade autárquica, é uma transação de natureza
Na Demonstração de Fluxo de Caixa, elaborada pelo método direto, é correto afirmar que o município apresentou, em suas atividades das operações, o seguinte Saldo de Caixa Líquido:
Baseando-se nas novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público e no Plano de Contas Aplicado ao Setor Público, determinado Município deve contabilizar o recebimento da nota fiscal proveniente da despesa com a aquisição de um veículo ainda sem conferência. Diante do exposto, assinale a alternativa correta.
Segundo as novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) O valor da parcela de Depreciação, Amortização ou Exaustão deve ser reconhecido no resultado como despesa orçamentária e no Balanço Patrimonial, representado em conta redutora do respectivo ativo.
( ) O valor depreciado, amortizado ou exaurido, apurado mensalmente, deve ser reconhecido nas contas de resultado do exercício.
( ) A depreciação, a amortização e a exaustão devem ser reconhecidas até que o valor do bem registrado na Contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão acumulada, seja igual ao montan...
Com base nas novas Normas Brasileiras Aplicadas ao Setor Público, analise as assertivas abaixo.
I. O objetivo da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária e patrimonial da entidade do setor público em apoio ao processo de tomada de decisão dos gestores públicos.
II. O objeto da Contabilidade Aplicada ao Setor Público é o patrimônio público composto pelo conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios futuro, inerente apenas à prestação de serviços públicos e suas obrigações.
Segundo o Manual de Contabilidade Aplicada ao Setor Público, as Receitas Orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e constituem elemento novo para o patrimônio público. A fim de possibilitar a identificação detalhada dos recursos que ingressam nos cofres públicos, a Receita Orçamentária por Natureza subdivide-se em
Assinale a alternativa correta baseada nas novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público e no Plano de Contas Aplicado ao Setor Público da contabilização do recebimento da nota fiscal de uma despesa orçamentária referente à aquisição de um equipamento de radiologia ainda sem conferência.
A Contabilidade Aplicada ao Setor Público, assim como qualquer outro ramo da ciência contábil, obedece aos Princípios de Contabilidade aplicando-se, dessa forma, o princípio de competência em sua integralidade. Assinale a alternativa que apresenta o registro contábil da apropriação da parcela mensal do 13º salário do pessoal.
No que se refere à Necessidade de Financiamento do Setor Público – NFSP, analise as assertivas abaixo.
I. A NFSP é uma modalidade genuinamente brasileira de contabilidade pública que permite calcular, com base na soma da variação de saldo da dívida líquida interna do setor público, o fluxo de financiamento externo e a variação da base monetária.
II. A NFSP está fundada no resultado do déficit nominal e representa a diferença entre o fluxo agregado de receitas totais, aplicações financeiras, inclusive, e de despesas totais, juros, inclusos, para determinado período.
III. O valor da NFSP é calculado pelo Banco Central do Brasil, considerando que as variáveis “baixo da linha”, para o governo central, inclui, no cálculo, Banco Central do Brasil e exclui T...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das particularidades do novo modelo de contabilidade aplicado ao setor público e do disposto nas normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens a seguir. A capacidade de geração de benefícios futuros é um dos fatores a serem considerados para que seja estimada a vida útil econômica dos animais que se destinem à exposição e à preservação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das particularidades do novo modelo de contabilidade aplicado ao setor público e do disposto nas normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens a seguir. Os custos dos programas da administração pública federal devem ser evidenciados pelo Sistema de Contabilidade Federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a conceitos, objetivos e finalidades da contabilidade, julgue os itens que se seguem. Auxiliar um governo no processo de fiscalização tributária é uma das finalidades da contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do relatório resumido da execução orçamentária (RREO), da avaliação do cumprimento das metas fiscais e da forma de cálculo da receita corrente líquida, julgue os itens subsequentes. Quando for ultrapassado o limite de concessão de garantias, as ações de fiscalização e cobrança devem ser especificadas no RREO.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Apurar os atos ou fatos inquinados de ilegais ou irregulares, praticados por agentes públicos ou privados, na utilização de recursos públicos federais e, quando for o caso, comunicar à unidade responsável pela contabilidade para as providências cabíveis é atribuição dos(as)
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. A ANTAQ deverá efetuar a retenção do imposto de renda, da CSLL, da COFINS e da contribuição para o PIS/PASEP sobre os pagamentos que efetuar para empresa pública municipal pelo fornecimento de bens ou prestação de serviços em geral.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. Não serão retidos os valores correspondentes ao imposto de renda e às contribuições nos pagamentos efetuados às sociedades simples, em relação às próprias receitas dessas sociedades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. Considere que a ANTAQ tenha efetuado pagamento com atraso para uma fundação de direito privado instituída e mantida pelo poder público para a prestação de serviços. Nesse caso, a retenção da COFINS deverá incidir sobre o valor da nota fiscal, incluídos os juros e multas por atraso no pagamento.
A DCTF – Declaração de Débitos e Créditos Tributários Federais – é uma declaração que visa a demonstrar os valores apurados de créditos e débitos da empresa com o Governo Federal, devendo ser apresentada mensalmente e de forma centralizada pela matriz. Assinale a alternativa que não apresenta um tributo que deve ser declarado por meio da DCTF.
Uma sociedade empresária prestadora de serviços emitiu uma nota fiscal de prestação de serviços no valor de R$200.000,00, sendo que sobre esse valor foram retidos: IRRF – 1,5%, CSLL – 1%, PIS – 0,65% e COFINS – 3%. Sabe-se que o tipo de serviço prestado é tributado pelo ISS à alíquota de 5%. Diante do exposto, assinale a alternativa que apresenta o valor a recolher a título de ISS.
Uma sociedade empresária prestadora de serviços de segurança emite uma nota fiscal no valor total de R$16.000,00 para outra sociedade empresária. Nessa operação, foram retidos os impostos conforme o artigo 30 da Lei nº 10.833/2003, ou seja 0,65% de PIS, 3% de COFINS e 1% de CSLL, além de 1,5% de IRRF. Considerando o valor da nota e a retenção de impostos, assinale a alternativa que apresenta o valor líquido a ser recebido pela prestadora de serviços.
Uma sociedade empresária apresentava, em 1º/11/2013, um saldo na conta de Aplicações Financeiras, em seu Ativo Circulante, de R$150.000,00. Em 30/11/2013, precisou resgatar o total de sua aplicação e transferir o saldo total de aplicações para a Conta Bancos devido a problemas financeiros apresentados pela empresa. Para fins de resgate, recebeu da instituição financeira o informe de que os rendimentos do mês de novembro de 2013 eram de R$2.500,00 com Imposto de Renda Retido na Fonte no valor de R$37,50. Com base nos dados acima, é correto afirmar que o valor a ser transferido para a Conta Bancos, em 30/11/2013, será de
Uma sociedade empresária apresentava em seu Balanço Patrimonial, em 31/12/2012, um valor de R$300.000,00 em Duplicatas a Receber e uma Provisão para Crédito de Liquidação Duvidosa de R$4.500,00, baseada na média de perda de recebimentos de períodos anteriores. Durante o ano de 2013, a empresa baixou uma duplicata no valor de R$2.000,00 por atender a todos os requisitos necessários para a sua baixa. Ao final de 2013, a empresa apresentou um saldo de Duplicatas a Receber de R$410.000,00 e quer manter o mesmo percentual de 2012 como Provisão para Crédito de Liquidação Duvidosa utilizada em 2012. Considerando a baixa do período anterior e a nova provisão para o ano de 2013, é correto afirmar que a contabilização da Provisão para Crédito de Liquidação Duvidosa ocasionará, no resul...
Com base nas novas Normas Brasileiras Aplicadas ao Setor Público, analise as assertivas abaixo.
I. O objetivo da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária e patrimonial da entidade do setor público em apoio ao processo de tomada de decisão dos gestores públicos.
II. O objeto da Contabilidade Aplicada ao Setor Público é o patrimônio público composto pelo conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios futuro, inerente apenas à prestação de serviços públicos e suas obrigações.
Os seguintes fatos afetaram a conta Caixa e Equivalente de Caixa de uma entidade pública no exercício de 2013:
1. amortização de empréstimos e financiamentos concedidos.
2. amortização de empréstimos e financiamentos obtidos.
3. empenho, liquidação e pagamento para a construção de uma escola de ensino básico.
4. empenho, liquidação e pagamento de juros e encargos da dívida.
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público vigentes, na elaboração e divulgação da Demonstração do Fluxo de Caixa (DFC), assinale a alternativa que apresenta como esses fatos devem ser classificados, respectivamente, no fluxo de caixa das atividades.
Assinale a alternativa correta baseada nas novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público e no Plano de Contas Aplicado ao Setor Público da contabilização do recebimento da nota fiscal de uma despesa orçamentária referente à aquisição de um equipamento de radiologia ainda sem conferência.
A Contabilidade Aplicada ao Setor Público, assim como qualquer outro ramo da ciência contábil, obedece aos Princípios de Contabilidade aplicando-se, dessa forma, o princípio de competência em sua integralidade. Assinale a alternativa que apresenta o registro contábil da apropriação da parcela mensal do 13º salário do pessoal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere às demonstrações contábeis e aos registros das transações no âmbito do setor público, julgue os seguintes itens. As variações resultantes da conversão dos débitos, créditos e valores em espécie serão levadas à conta patrimonial, e a Demonstração das Variações Patrimoniais (DVP) indicará, necessariamente, o resultado patrimonial do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação e em instruções aplicáveis à contabilidade pública, julgue os itens subsecutivos. De acordo com a representatividade, o registro da informação contábil no setor público deve contemplar o detalhamento de todos os fatos relevantes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação e em instruções aplicáveis à contabilidade pública, julgue os itens subsecutivos. Uma transação que represente a situação do ente público como mero depositário de valores de terceiros é considerada como de natureza econômico-financeira e deve ser registrada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação e em instruções aplicáveis à contabilidade pública, julgue os itens subsecutivos. Os procedimentos contábeis patrimoniais estabelecidos no Manual de Contabilidade Aplicada ao Setor Público deverão ser adotados pelos entes da Federação a partir de 2015, registrando-se, por exemplo, em dívida ativa somente aqueles valores em relação aos quais seja considerada alta a probabilidade de recebimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às variações patrimoniais e ao plano de contas no âmbito do setor público, julgue os itens que se seguem. No momento em que ocorre o fato gerador de determinado tributo, antes de sua efetiva arrecadação, o lançamento contábil a ser feito de acordo com a estrutura do plano de contas da União envolve exclusivamente o sistema patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às variações patrimoniais e ao plano de contas no âmbito do setor público, julgue os itens que se seguem. A conta de cancelamento de restos a pagar pode registrar insubsistência ativa ou passiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às variações patrimoniais e ao plano de contas no âmbito do setor público, julgue os itens que se seguem. Considere que determinado órgão público tenha sido obrigado a reconhecer dívida contraída por particulares em virtude de sentença judicial fundamentada em aval ou fiança concedidos. Nesse caso, verifica-se superveniência passiva que deve ser registrada na conta de absorção de dívidas de terceiros.
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
Analise as assertivas e assinale a alternativa que aponta as corretas. No âmbito da Contabilidade Aplicada ao Setor Público, entende-se por: I. Entidade do Setor Público: órgãos, fundos e pessoas jurídicas de direito público ou que, possuindo personalidade jurídica de direito privado, recebam, guardem, movimentem, gerenciem ou apliquem dinheiros, bens e valores públicos, na execução de suas atividades. Equiparam-se, para efeito contábil, as pessoas físicas que recebam subvenção, benefício, ou incentivo, fiscal ou creditício, de órgão público. II. Instrumentalização do Controle Social: compromisso fundado na ética profissional, que pressupõe o exercício cotidiano de fornecer informações que sejam compreensíveis e úteis aos cidadãos no desempenho de sua soberana ati...
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
A respeito das classificações da Unidade Contábil no âmbito da Contabilidade Aplicada ao Setor Público, analise as assertivas e assinale a alternativa que aponta as corretas. I. Originária: representa parcela do patrimônio de Unidade Contábil Originária. II. Descentralizada: representa o patrimônio das entidades do setor público na condição de pessoas jurídicas. III. Unificada: representa a soma ou a agregação do patrimônio de duas ou mais Unidades Contábeis Descentralizadas. IV. Consolidada: representa a soma ou a agregação do patrimônio de duas ou mais Unidades Contábeis Originárias. V. Descentralizada: representa parcela do patrimônio de Unidade Contábil Originária.
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
Sobre a Contabilidade Aplicada ao Setor Público, analise as assertivas e assinale a alternativa que aponta as corretas. I. É o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público. II. Seus objetivos são: fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social. III. O objeto é a consolidação de entidades do setor público para fins de atendimento ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao funcionamento do Sistema de Gestão de Convênios do Governo Federal (SICONV), julgue os itens que se seguem. Os órgãos e entidades que possuam sistema próprio de gestão de convênios podem realizar procedimentos de liberação, acompanhamento e execução desses recursos, devendo encaminhar os dados ao SICONV para fins de prestação de contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao funcionamento do Sistema de Gestão de Convênios do Governo Federal (SICONV), julgue os itens que se seguem. Mesmo que haja o recolhimento integral do débito imputado, não será possível retirar o registro da inadimplência no SICONV antes do encaminhamento da tomada de contas especial ao Tribunal de Contas da União (TCU).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para fins de elaboração da demonstração das variações patrimoniais, a parcela da depreciação do veículo no período deve ser computada no rol das variações patrimoniais diminutivas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das particularidades do novo modelo de contabilidade aplicado ao setor público e do disposto nas normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens a seguir. Os custos dos programas da administração pública federal devem ser evidenciados pelo Sistema de Contabilidade Federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das particularidades do novo modelo de contabilidade aplicado ao setor público e do disposto nas normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens a seguir. A capacidade de geração de benefícios futuros é um dos fatores a serem considerados para que seja estimada a vida útil econômica dos animais que se destinem à exposição e à preservação.
Considerando os lançamentos contábeis padronizados e a natureza patrimonial da informação, o reconhecimento da depreciação mensal dos equipamentos de um órgão do setor público provoca
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
As Necessidades de Financiamento do Setor Público (NFSP) são apuradas pelos governos federal, estadual e municipal. E indicam o montante de recursos que o setor público necessitou captar junto ao sistema fi nanceiro privado e ao resto do mundo para a realização de suas despesas. O resultado nominal corresponde:
Os controles internos podem ser considerados como o conjunto de políticas adotadas pelas empresas com o intuito de minimizar riscos e melhorar processos. Em decorrência, um sistema de controle interno, para ser mais efetivo na sua aplicabilidade, deve ser conduzido pelo Conselho da empresa, pela alta Administração, pelos gestores, bem como pelos demais níveis hierárquicos, fazendo com que a cultura desse sistema possa ser plenamente assimilada, compreendida e praticada por todos da organização, para alcançar os respectivos objetivos de desempenho, informação e conformidade.
Nesse contexto e atendendo às caraterísticas específicas dos objetivos de desempenho, os controles internos devem contemplar procedimentos que permitam
Umas das atribuições do Analista Judiciário − Especialidade Contadoria é realizar atividades a fim de garantir o adequado acompanhamento da situação patrimonial do TRF da 3a Região. É norma legal atinente a essas atividades que
Em 20/09/2012, um órgão do Poder Judiciário Federal empenhou despesa no valor de R$ 50.000,00 referente à aquisição de um veículo para ser utilizado em suas atividades. Em 01/10/2012, o veículo foi entregue pelo fornecedor e colocado em uso pelo órgão público e, nesta mesma data, a vida útil do veículo e o seu valor residual foram estimados, respectivamente, em 5 anos e R$ 6.800,00. Em 01/10/2013, houve a liquidação da despesa no valor de R$ 400,00 referente à revisão periódica do veículo, gasto este que NÃO gerou benefícios econômicos futuros ou potenciais de serviços. Com base nestas informações e considerando que a entidade utiliza o método de depreciação por quotas constantes, a variação patrimonial diminutiva relativa a este veículo no exercício financeiro de 2013 foi, em R$, ig...
“O gestor público determinou a alienação de sucatas de veículos inservíveis através de um leilão público.” A receita orçamentária proveniente desse leilão público deverá ser classificada como
Considere as afirmações abaixo a respeito das obrigações acessórias previstas pela legislação tributária.
I. Emissão de notas fiscais, escrituração de livros fiscais, envio de declaração de informações econômico- fiscais e inscrições nos cadastros de contribuintes.
II. Registro dos contratos de transferência de tecnologia junto ao Instituto Nacional de Propriedade Intelectual (INPI), registro de contratos nos Cartórios de Registro de Títulos e Documentos, e autenticação de firma do signatário nos contratos firmados entre os particulares.
III. emissão do cupom fiscal pelos supermercados, aposição de selo em produtos da indústria de bebidas para o controle do recolhimentos do Imposto sobre Produto Industrializados (IPI) e conferência de regularidade fiscal das e...
O orçamento da União previu dotação destinada a cobrir diferença entre os preços de mercado e os preços de revenda de arroz e feijão, itens que compõem a cesta básica. Esse ato é denominado
A União inscreveu em restos a pagar valores referentes a despesas empenhadas no exercício, mas não pagas até 31/12/12. Posteriormente, cancelou a inscrição de algumas dessas despesas, mesmo ainda vigentes os direitos dos credores. Este procedimento é denominado
O município de Açude Grande do Norte procedeu à venda de dois terrenos no valor total de R$ 220.000,00, com um ganho na alienação de R$ 20.000,00. De acordo com Manual de Contabilidade Aplicada ao Setor Público, houve
Banca:
Instituto Americano de desenvolvimento (IADES)
Suponha que o governo se encontre diante da necessidade de realizar uma despesa que não está prevista na lei orçamentária. Considerando essa situação hipotética, quanto à espécie de créditos adicionais necessária para atendimento dessa despesa, assinale a alternativa correta.
Segundo o Plano de Contas Aplicado ao Setor Público – PCASP, as contas contábeis, quanto à natureza da variação do seu saldo, podem ser classificadas em:

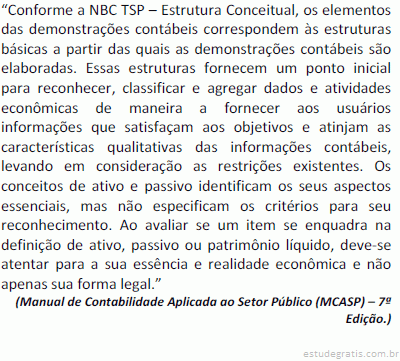
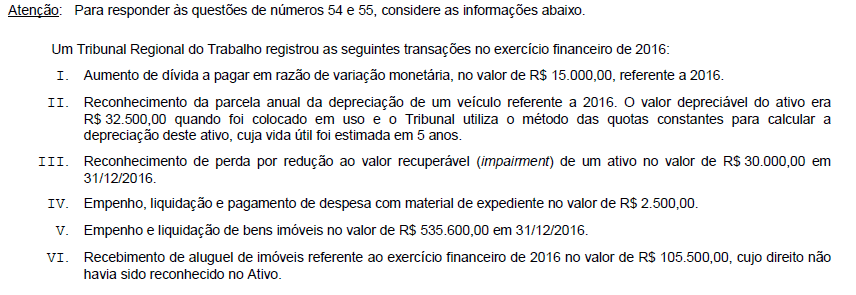 São fatos permutativos as transações evidenciadas APENAS em:
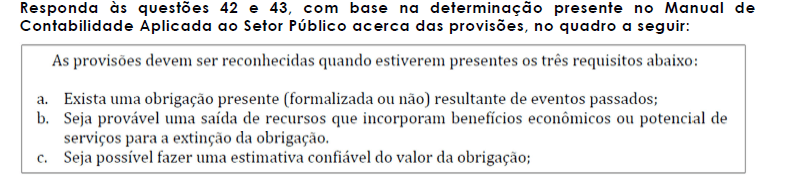 Ao atender todos os requisitos de reconhecimento de provisão, é necessário proceder com os respectivos lançamentos contábeis. A contabilização do reconhecimento da provisão de natureza patrimonial é:
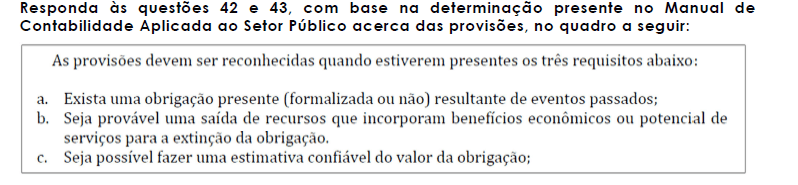 Para que exista uma obrigação presente resultante de eventos passados, é necessário que a única alternativa realista que a entidade possua seja:
 Assinale a alternativa que apresenta o valor da Contribuição Social sobre o Lucro Líquido em 31 de dezembro de 2015 da empresa.
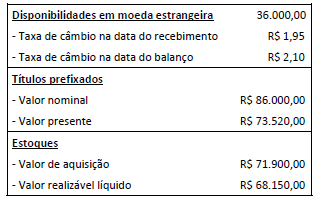
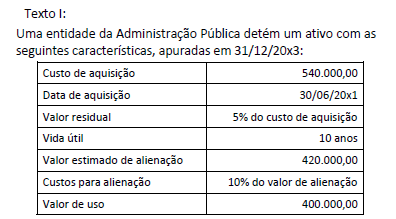 De acordo com as definições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), o valor recuperável desse ativo (Texto 1), em 31/12/20x3 é:
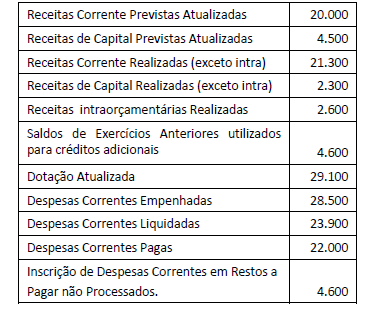
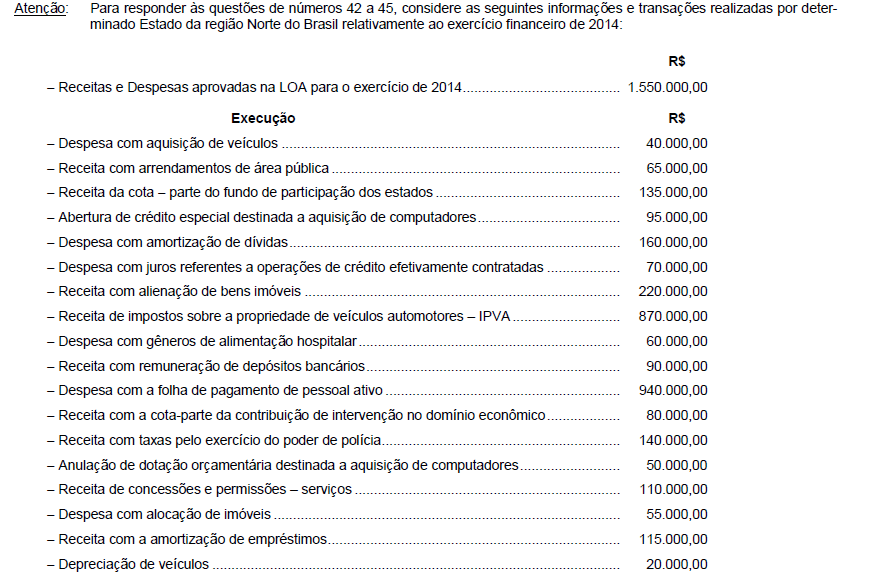 As receitas correntes arrecadadas, no exercício de 2014, somam, em reais,
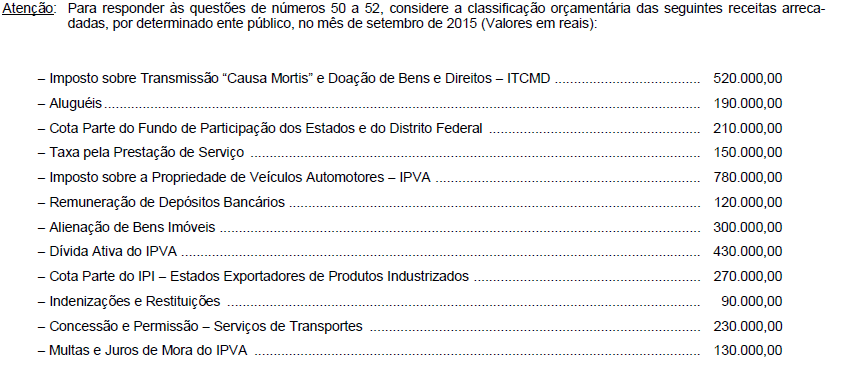 O montante da arrecadação das receitas patrimoniais foi de, em reais,
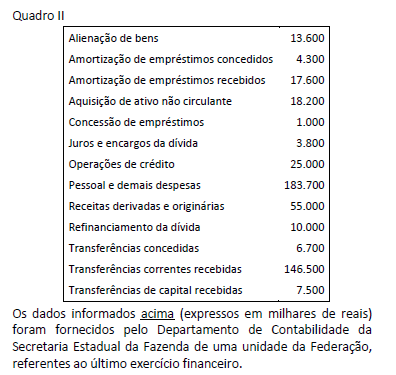 De acordo com o Quadro II, o Fluxo de Caixa Líquido das Atividades Operacionais do ente, calculado de acordo com as disposições do MCASP, em milhares de reais, é:
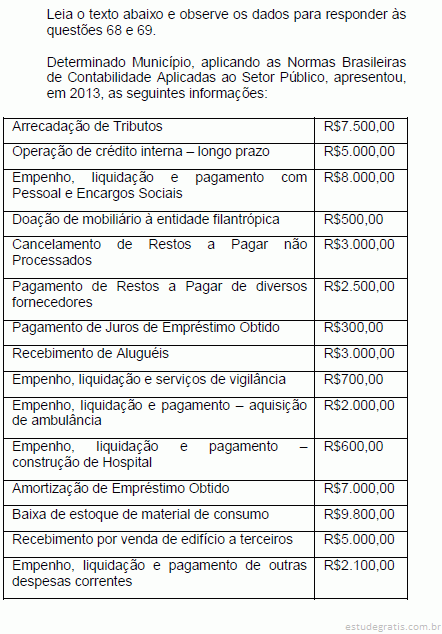 Na Demonstração de Fluxo de Caixa, elaborada pelo método direto, é correto afirmar que o município apresentou, em suas atividades das operações, o seguinte Saldo de Caixa Líquido:
 O resultado orçamentário do exercício apresentou superávit no valor de R$ 24.000.
 Para fins de elaboração da demonstração das variações patrimoniais, a parcela da depreciação do veículo no período deve ser computada no rol das variações patrimoniais diminutivas.
