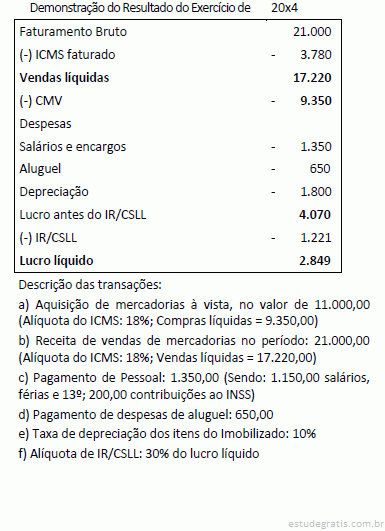
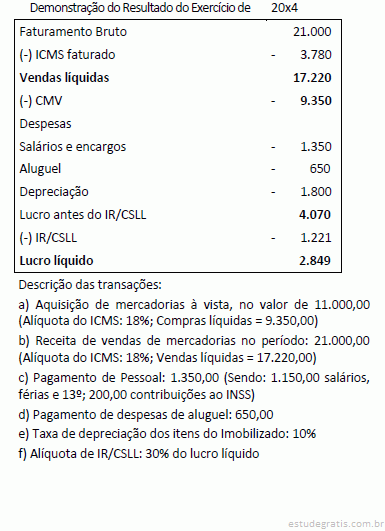
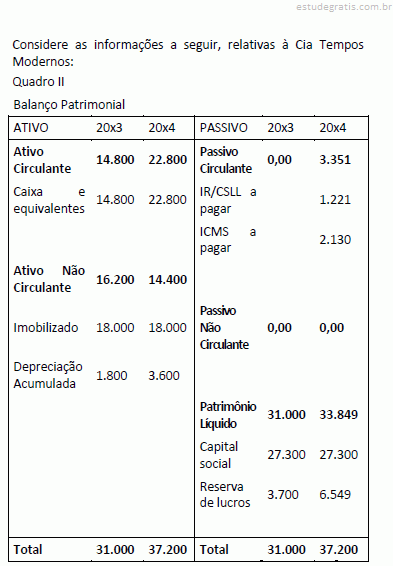
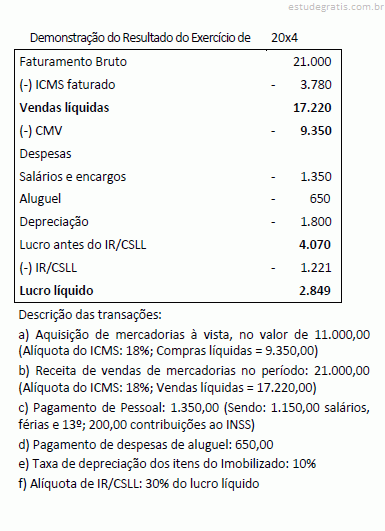
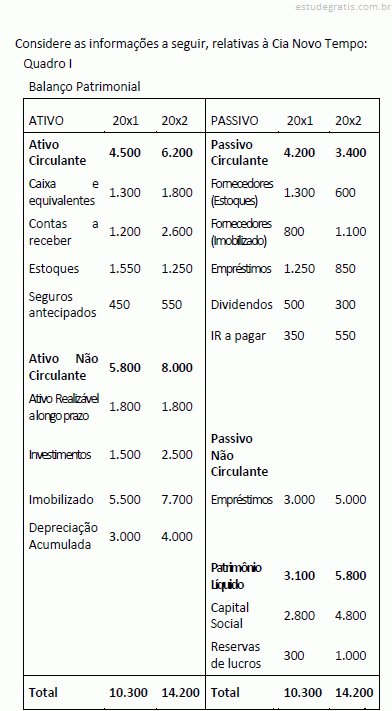
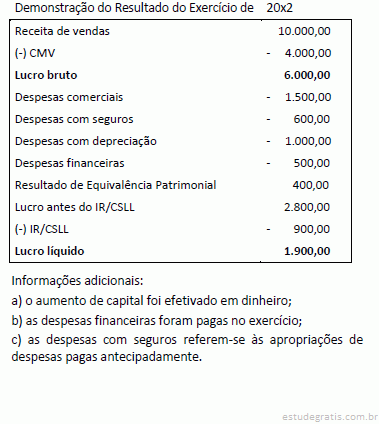
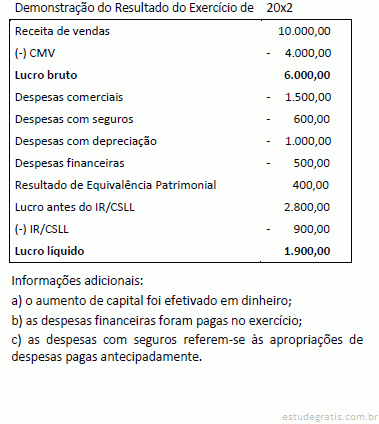
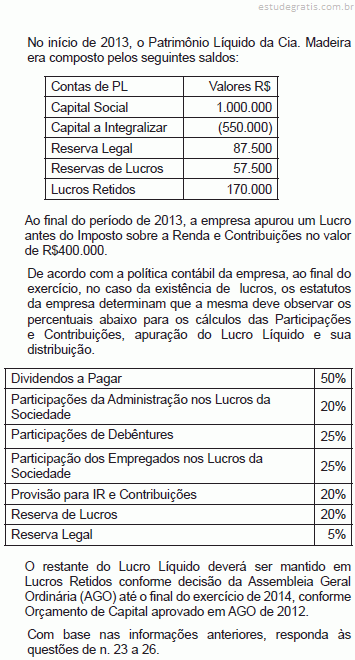
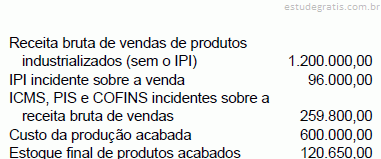
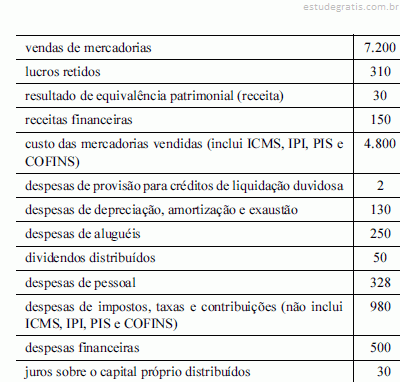
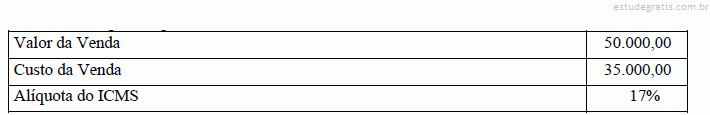
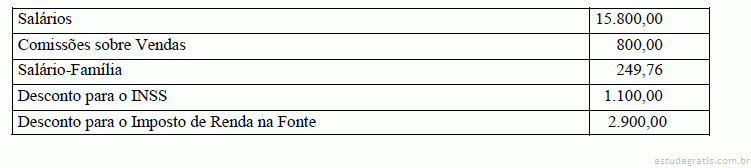
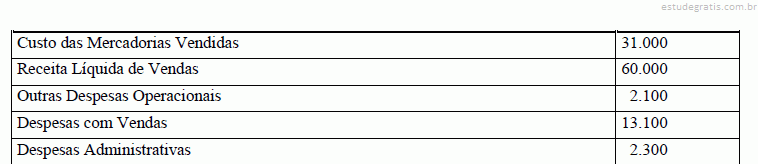
Situação hipotética: As seguintes informações constam da demonstração do resultado do exercício da empresa XYZ S.A. referente ao exercício de 2014.

Assertiva: De acordo com esses dados, ao final do exercício de 2014, o lucro bruto apurado pela companhia foi superior a R$ 1.000.000,00 e o resultado anterior aos tributos sobre o lucro correspondeu a um prejuízo superior a R$ 200.000,00.

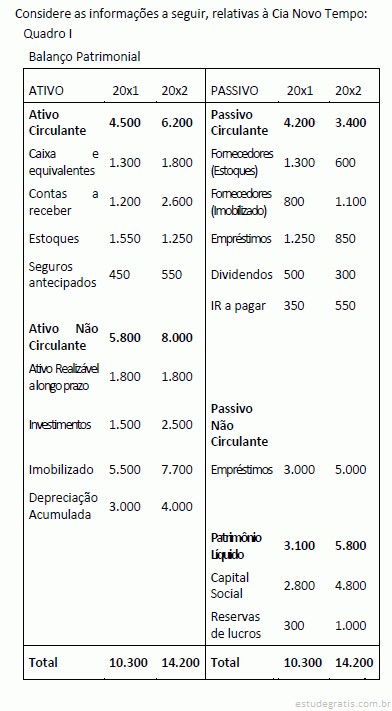
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
Por meio da análise horizontal, que permite a avaliação de tendência, é correto concluir que as obrigações de longo prazo tiveram um crescimento, desconsiderando a inflação, de 100% de um ano para o outro.
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
Se a empresa conseguir negociar com os credores a transformação de dívidas de curto prazo em dívidas de longo prazo, os índices de liquidez corrente e liquidez seca dessa empresa aumentarão, enquanto seu índice de liquidez geral não sofrerá alteração.
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
A análise vertical permite concluir que a representatividade dos estoques nos investimentos totais da empresa foi, nos dois períodos contábeis, superior a 30%.
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
O índice de liquidez geral da empresa, assim como o indicador que revela a relação existente entre capital de terceiros e capital próprio, é maior do que 1,0 nos dois períodos contábeis.
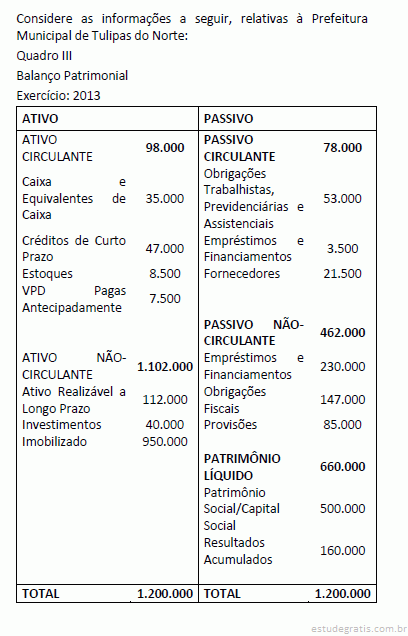
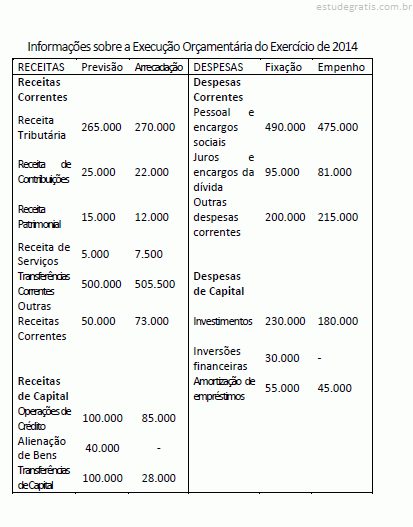
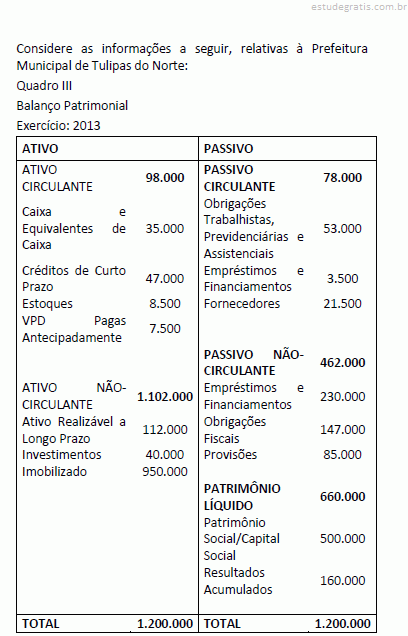
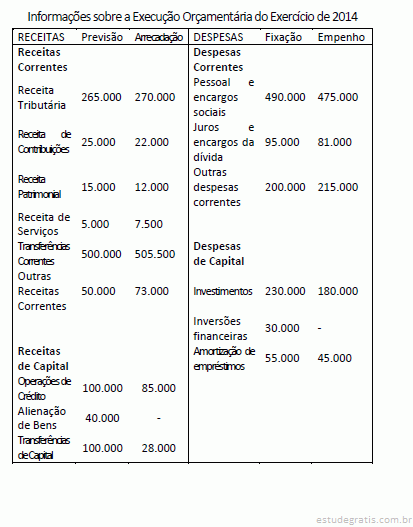
Pode-se afirmar que
Pode-se afirmar que a Prefeitura apresentou: Uma provisão deve ser reconhecida quando:
I. A entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
II. Seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III. Possa ser feita uma estimativa confiável do valor da obrigação.
Estão corretas as afirmativas
O ativo deve ser classificado como circulante quando satisfizer qualquer dos seguintes critérios:
I. Espera‐se que seja realizado, ou pretende‐se que seja vendido, ou consumido no decurso normal do ciclo operacional da entidade.
II. Está mantido essencialmente com o propósito de ser utilizado, como bem da empresa por período indeterminado.
III. Espera‐se que seja realizado até 13 meses após a data do balanço.
IV. É caixa ou equivalente de caixa.
Estão corretas apenas as afirmativas
De acordo com os Princípios de Contabilidade, associe adequadamente as colunas a seguir.
1. Princípio da Entidade.
2. Princípio da Continuidade.
3. Princípio da Oportunidade.
4. Princípio do Registro pelo Valor Original.
( ) Pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
( ) Determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
( ) Reconhece o patrimônio como objeto da contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um patrimônio particular no universo dos patrimônios existentes. ...

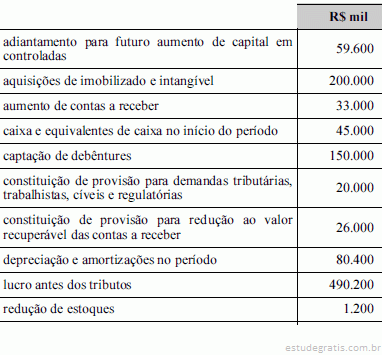
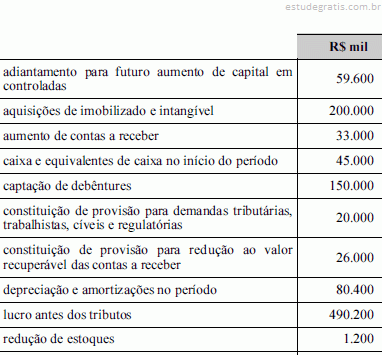
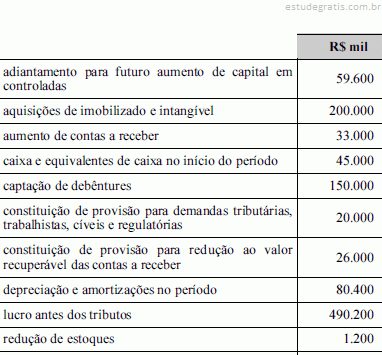
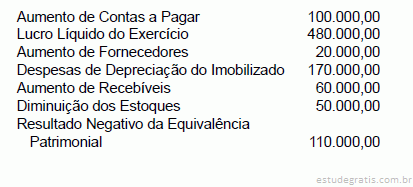
Considerando as informações da tabela, julgue os itens subsequentes em relação à demonstração dos fluxos de caixa.
O fluxo de caixa gerado pelas atividades operacionais, elaborado pelo método indireto, é inferior a R$ 1.200 mil.
Considerando as informações da tabela, julgue os itens subsequentes em relação à demonstração dos fluxos de caixa.
A variação da demonstração dos fluxos de caixa de 2014 foi de R$ 1 milhão positiva.
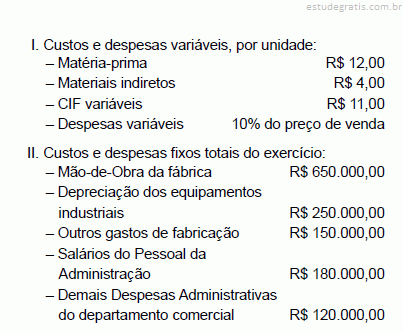
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento.
Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue os próximos itens.
A diferença entre o lucro operacional líquido do período apurado pelo método do custeio por absorção e o apurado pelo método do custeio variável é inferior a R$ 70 mil.
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento.
Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue os próximos itens.
O estoque final de produtos acabados, apurado pelo método do custeio variável, apresenta valor superior a R$ 200 mil.
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento.
Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue os próximos itens.
O custo unitário dos produtos vendidos, pelo método do custeio por absorção, é igual a R$ 45.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A relação entre as fontes de recursos deteriorou-se do ano 1 para o ano 2.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A relação entre passivos onerosos e ativo total foi mais favorável no ano 1.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A margem operacional líquida do ano 2 foi inferior à do ano 1.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A rentabilidade dos recursos próprios piorou do ano 1 para o ano 2.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
O índice de liquidez geral do ano 1 foi superior ao índice de liquidez geral do ano 2.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
O aumento dos ativos de caráter permanente do ano 1 para o ano 2 foi financiado, principal ou exclusivamente, com recursos onerosos de terceiros.

A revisão analítica corresponde a um conjunto de procedimentos comuns nos trabalhos de auditoria, com o objetivo de identificar situações anormais e relevantes nas demonstrações contábeis. Acerca desse conjunto de procedimentos, analise as afirmativas a seguir:
I) A revisão analítica se enquadra como teste de observância realizado principalmente na fase de planejamento da auditoria.
II) O pressuposto básico da revisão analítica é o relacionamento entre elementos econômico-financeiros das demonstrações contábeis.
III) A revisão analítica abrange a natur...


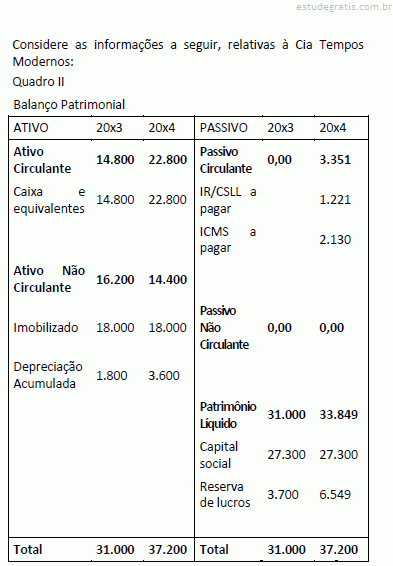
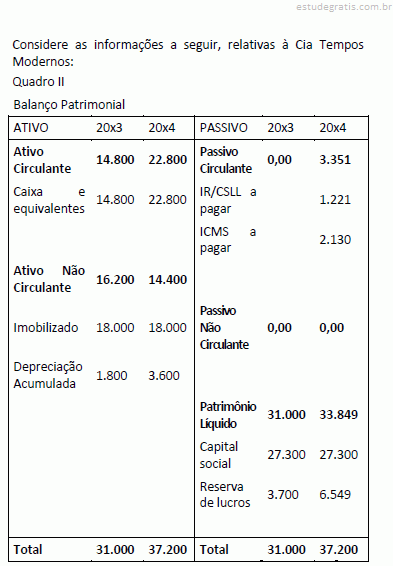
Considere os dados apresentados, a seguir, extraídos das Demonstrações Contábeis de um ente federativo referente ao exercício financeiro de 2014:

Com base nestas informações, é correto afirmar que, em 2014, em milhares de reais,
O capital circulante líquido e o capital de terceiros são, respectivamente, iguais a Uma empresa, ao receber o extrato de sua conta corrente relativo ao mês de janeiro de 2014, constatou algumas divergências em relação ao razão da conta bancos conta movimento mantido pela contabilidade. No procedimento de conciliação bancária, foram encontradas as seguintes divergências:
I a cobrança de uma tarifa de R$ 35 por renovação de cadastro consta do extrato bancário;
II um cheque no valor de R$ 1.500, utilizado para pagamento a fornecedor, não consta do extrato, o que demonstra que ele ainda não foi descontado;
III o cheque emitido por um cliente, no valor de R$ 400, foi devolvido por insuficiência de fundos;
IV foi recebida, por meio de cobrança bancária, uma duplicata no valor de R$ 950 emitida contra um cliente;
V um depósito ...
Uma empresa, ao receber o extrato de sua conta corrente relativo ao mês de janeiro de 2014, constatou algumas divergências em relação ao razão da conta bancos conta movimento mantido pela contabilidade. No procedimento de conciliação bancária, foram encontradas as seguintes divergências:
I a cobrança de uma tarifa de R$ 35 por renovação de cadastro consta do extrato bancário;
II um cheque no valor de R$ 1.500, utilizado para pagamento a fornecedor, não consta do extrato, o que demonstra que ele ainda não foi descontado;
III o cheque emitido por um cliente, no valor de R$ 400, foi devolvido por insuficiência de fundos;
IV foi recebida, por meio de cobrança bancária, uma duplicata no valor de R$ 950 emitida contra um cliente;
V um depósito ...
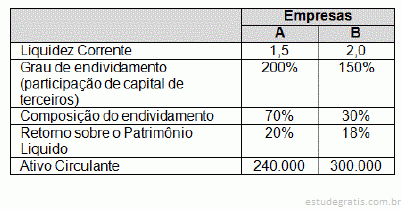
Considere os indicadores das empresas A e B, no quadro a seguir.

Com base nessas informações, é correto afirmar que:
A Cia. Cruzeiro do Norte efetuou o teste de recuperabilidade do valor dos ativos (impairment test) em uma máquina de seu ativo imobilizado, tendo registrado uma perda de valor de R$ 28.000,00. A máquina foi adquirida por R$ 600.000,00. Na ocasião do teste, o percentual de depreciação acumulada da máquina era de 40% do valor depreciável, e a companhia estimou o valor justo da máquina em R$ 325.000,00.
À vista do exposto, é correto afirmar que o valor em uso da referida máquina foi estimado pela companhia como correspondente, em R$, a:
Considere os itens a seguir da fábrica de móveis
• Matéria prima
• Folha de pagamento do escritório
• Folha de pagamento da fábrica
• Energia elétrica da fábrica
• Desgaste mas máquinas do escritório • Material de limpeza do escritório
• Aluguel da fábrica
• Seguros do pessoal da administração
Compõem os custos da fabricação os seguintes itens:
Assinale a alternativa que apresenta o valor total do Balanço Patrimonial. Considere as seguintes informações:
• Capital de terceiros – R$ 250.000,00;
• Custo efetivo do capital de terceiros – 12% a.a.;
• Capital próprio – R$ 350.000,00;
• Custo do capital próprio – 15% a.a.
Com base nos dados apresentados, qual é o custo médio ponderado de capital?
A Cia. Petrópolis apresentou a seguinte movimentação no mês de abril de 2014 em relação à mercadoria X, registrada na ficha de estoque respectiva:

A companhia utiliza o método PEPS (primeiro que entra, primeiro que sai) para avaliação de seus estoques. O valor do seu estoque final em 30.04.2014 correspondeu, em R$, a:
A empresa Predileta S.A., ao analisar os custos do produto Predileto, obteve as seguintes informações:

Com base nas informações obtidas, é possível afirmar que os custos A e B são, em relação à unidade do produto Predileto, respectivamente,
Determinada empresa comercial apresentava as seguintes informações referentes ao primeiro semestre de 2013:

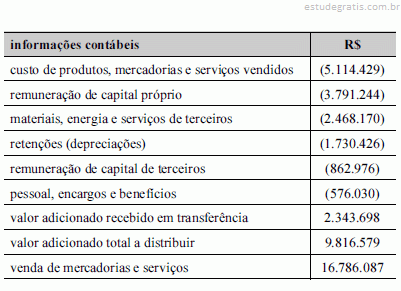
Sabe-se que o valor dos tributos recuperáveis referentes às mercadorias comercializadas no primeiro semestre foi R$ 30.000,00 e, além da obrigação assumida com fornecedores, nenhum gasto adicional foi necessário para colocar as mercadorias em condições de serem vendidas. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela empresa, no primeiro semestre de 2013, foi
O Patrimônio Líquido da Cia. Lucrativa, em 31/12/2011, era constituído pelas seguintes contas com seus respectivos saldos:
− Capital Social: ........................................................... R$ 300.000,00
− Reserva Legal: .......................................................... R$ 60.000,00
− Reserva Estatutária: .................................................. R$ 30.000,00
Em 2012, a Cia. Lucrativa apurou um Lucro Líquido de R$ 50.000,00, cuja destinação deveria seguir o estabelecido em seu estatuto:
− Reserva Legal: constituída nos termos da Lei no 6.404/1976;
− Dividendos obrigatórios: 40% do Lucro Líquido ajustado nos termos da Lei no 6.404/1976;
− Reserva Estatutária: sa...
A empresa Alpha S.A. possuía alguns processos judiciais em andamento, conforme os dados a seguir:

Com base nestas informações, a empresa Alpha S.A. deve, em 30/06/2013, complementar o saldo
Um município apresentou as seguintes informações sobre as operações realizadas no exercício de 2012.
Considerando que o saldo final em espécie do exercício de 2011 era R$ 8.000,00, qual é o valor total dos dispêndios a ser apresentado no Balanço Financeiro?
Um determinado Estado apresentou os seguintes dados referentes ao exercício de 2012.

Qual é o valor da Receita Corrente Líquida do ente no exercício?
Uma determinada empresa apresentou o seguinte Balanço Patrimonial:

Se a empresa adquirir R$ 1.000,00 de mercadorias para revenda a prazo, o índice de liquidez corrente será de
Uma determinada empresa apresentou as seguintes informações sobre custos

Considerando que a empresa adota o Método de Custeio por Absorção e rateia os custos fixos com base na proporção dos custos variáveis totais, o custo unitário dos Produtos A e B será, respectivamente,

Os componentes patrimoniais, após integrados ao patrimônio, podem sofrer variações decorrentes dos seguintes fatores, EXCETO:
Uma determinada empresa apresentou o seguinte Balanço Patrimonial:

De acordo com as informações, os totais das Aplicações de Recursos e do Capital de Terceiros são, respectivamente,
Custo representa o gasto necessário à produção de bens e serviços. De acordo com a classificação dos custos em relação ao volume, analise as afirmativas, marque V para as verdadeiras e F para as falsas.
( ) Custo indireto é aquele que mantém relação direta com o volume de produção, crescendo à medida que o volume de atividades aumenta.
( ) Custo direto é aquele que está diretamente relacionado com o bem ou serviço e pode ser apropriado aos produtos sem rateio.
( ) Custo variável é aquele que só pode ser apropriado aos produtos por meio de rateios, por não estar diretamente relacionado ao bem ou serviço.
( ) Custo fixo é aquele que em determinado período de tempo não sofre variações, devido às alterações no volume de produção.
A sequência está...
Uma determinada empresa iniciou suas atividades em outubro/2013. Em dezembro desse mesmo ano, os saldos das contas apresentavam os seguintes valores:

Com base nos dados apresentados, é correto afirmar que, antes do encerramento do resultado, o Balancete de Verificação da empresa deverá apresentar um total de
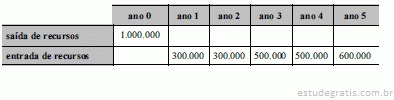
Com base na estimativa de fluxo de caixa de uma indústria, mostrada na tabela abaixo, é correto afirmar que, se a taxa de retorno mínimo exigido for igual a 10%, o valor presente líquido do fluxo de caixa será inferior a R$ 1.200.000.


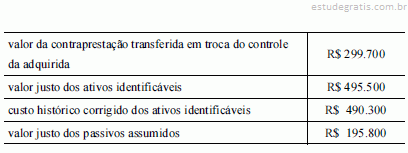
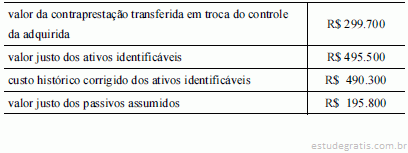
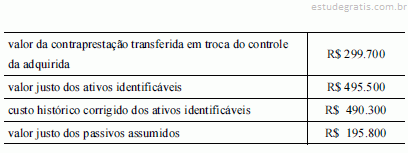
Considerando os dados da tabela acima, julgue os itens subsequentes a respeito da combinação de negócios, fusão, incorporação e cisão.
De acordo com a teoria da contabilidade relativa à combinação de negócios, só há nova entidade econômica se ocorrer alteração do controlador.
Considerando os dados da tabela acima, julgue os itens subsequentes a respeito da combinação de negócios, fusão, incorporação e cisão.
O valor dos ativos líquidos a ser considerado para o cálculo do goodwill é de R$ 495.500,00.
Considerando os dados da tabela acima, julgue os itens subsequentes a respeito da combinação de negócios, fusão, incorporação e cisão.
O goodwill identificado na operação é zero.Para a elaboração da demonstração do fluxo de caixa do exercício encerrado em 2013 uma empresa levantou as seguintes informações:
Com base nesse levantamento, julgue os itens a seguir.
O caixa gerado pelas atividades operacionais é superior a R$ 275 milhões.Para a elaboração da demonstração do fluxo de caixa do exercício encerrado em 2013 uma empresa levantou as seguintes informações:
Com base nesse levantamento, julgue os itens a seguir.
No final do período, o saldo da conta caixa e equivalentes de caixa foi menor que no início do período.Para a elaboração da demonstração do fluxo de caixa do exercício encerrado em 2013 uma empresa levantou as seguintes informações:
Com base nesse levantamento, julgue os itens a seguir.
As atividades de financiamento e de investimento consumiram, no referido exercício, mais de R$ 405 milhões.Nos anos de 20X1 a 20X5, consecutivos, uma empresa de telefonia estimou o fluxo de caixa mostrado na tabela abaixo, que inclui as projeções de entradas de caixa advindas do uso contínuo do ativo e as projeções de saídas de caixa, que são necessariamente incorridas para gerar as entradas de caixa e que podem ser diretamente atribuídas — ou alocadas —, em base consistente e razoável, aos equipamentos e meios de transmissão. Essa entidade utiliza uma taxa de desconto antes dos impostos, que reflete as avaliações atuais de mercado acerca do valor do dinheiro no tempo e do risco específico do ativo, igual a 3% a.a.
...

“________________________________ são usuários que possuem duplo interesse nas informações contábeis: primeiramente porque se baseiam nas mesmas para arrecadar tributos; e, em segundo lugar, interessam-se pelos dados econômicos das unidades microeconômicas para que, devidamente agregados e tratados estatisticamente, possam fornecer bases adequadas para análises econômicas.” Assinale a alternativa que completa corretamente a afirmativa anterior.
A Cia. de Barbantes do Centro S/A concretizou uma venda, tendo emitido a fatura, não tendo porém entregue a mercadoria ao cliente.
Analise as afirmativas abaixo em relação ao assunto:
1. O reconhecimento da receita na modalidade de venda na qual a entrega é retardada a pedido do cliente só pode ser aceita se for provável que a entrega será efetuada e as condições de pagamento forem praticas em condições normais.
2. O reconhecimento da receita na modalidade de venda na qual a entrega é retardada a pedido do cliente só pode ser aceita se estiver no estoque do vendedor, identificado e pronto para entrega ao comprador no momento em que a venda é reconhecida e o comprador forneça instruções específicas relacionadas ao adiamento da entrega.
3. O reconhecime...
As vendas da Cia. Floripana de Metalurgia S/A apresentaram um expressivo aumento de 2012 para 2013. Porém as vendas a prazo causam efeitos colaterais, principalmente na área financeira. Sabendo-se que do saldo de clientes de 2012, 20% foram efetivamente recebidos, que as contas a pagar referem-se apenas a fornecedores e que o saldo de 2012 foi totalmente pago, identifique a alternativa correta que indica se há necessidade de captação de recursos para financiar os clientes ou se há folga financeira em função do financiamento por parte dos fornecedores.
Um indicador importante para a análise da saúde financeira de uma empresa é o EBITDA, ou LAJIDA, que é utilizado para se analisar a geração operacional de caixa. Assinale a alternativa com o valor correto do EBITDA da Cia. Floripana de Metalurgia S/A.
O estoque final de 2013 da Cia. Floripana de Metalurgia S/A representa quanto, em percentual, das compras do período?
Os acionistas da Cia. Floripana de Metalurgia S/A solicitam que a empresa estude a possibilidade de efetuar o pagamento dos dividendos como juros sobre o capital próprio (JSCP), em função do beneficio fiscal para alguns acionistas. Qual seria o valor a ser pago como rubrica de juros sobre o capital próprio se a empresa resolvesse atender à solicitação dos acionistas, mas não alterando o lucro do período? Não há restrição legal para o cálculo dos JSCP.
Com base nos demonstrativos da Cia. Floripana de Metalurgia S/A de 2013, assinale a alternativa correta sobre o CCL (Capital Circulante Líquido) de 2012, o CCL de 2013 e a variação do CCL de 2012 para 2013, nesta ordem.
Com base nos demonstrativos da Cia. Floripana de Metalurgia S/A de 2013, assinale a alternativa correta.
Analisando-se a linha reta do Gráfico 1 e a sua relação com os círculos “A”, “B”, “C” e “D”, pode-se concluir:
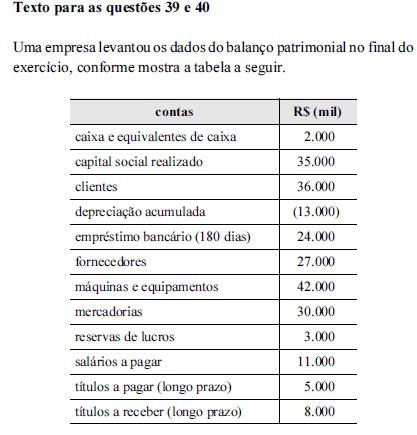
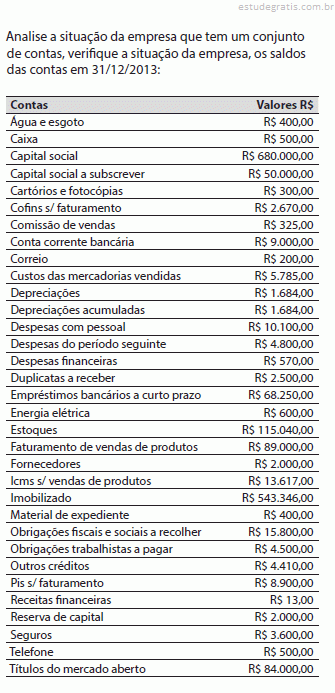
Assinale a alternativa que apresenta o total do ativo com base nas contas e nos saldos apresentados:
A Empresa Comercial ABC Ltda. adota o método do custo médio ponderado móvel para avaliar seu estoque de mercadorias. Em 01/10/2013, o seu estoque era constituído de 1.000 unidades ao custo unitário de R$ 20,00. Durante o mês, foram efetuadas as seguintes operações com mercadorias:
Aquisições:
Dia 10: 1.000 unidades a R$ 30,00 cada
Dia 28: 600 unidades a R$ 38,00 cada
Vendas:
Dia 18: 1.400 unidades a R$ 35,00 cada
Dia 31: 300 unidades a R$ 38,00 cada
Sabendo-se que o ICMS incidente nas operações era de 10%, o valor de estoque em 31 de outubro era igual a:
No fi nal do exercício, foram obtidos os seguintes dados referentes à Empresa Comercial, revendedora de mercadorias:
Aquisição de mercadorias............................ R$ 200.000,00
Vendas de mercadorias................................ R$ 380.000,00
Devolução de mercadorias adquiridas........... R$ 20.000,00
Vendas canceladas........................................ R$ 40.000,00
Inventário final de mercadorias...................... R$ 75.000,00
Sabendo-se que o estoque no início do exercício correspondia a 50% do montante das compras líquidas e que o ICMS incidente nas operações de compra e venda era de 18%, o lucro bruto apurado foi igual a:
Informações de uma indústria com relação à fabricação de três modelos, que utilizam exatamente a mesma matéria-prima e mão de obra especializada, de um dos produtos da sua linha:

Considerando-se a restrição de mão de obra prevista para a próxima produção e o desejo da indústria de ter o lucro máximo possível com esses modelos, a quantidade de unidades a ser produzida, no novo plano produtivo, por modelo, será:
Uma empresa, tributada pelo lucro real, utiliza o incentivo fiscal do Programa de Alimentação do Trabalhador (PAT) ao qual aderiu, atendendo a todos os trâmites impostos pela legislação pertinente, firmando convênio com uma empresa fornecedora de alimentação coletiva, utilizando-se das prerrogativas legais para tal.
Nesse contexto, a participação financeira global dos trabalhadores dessa empresa no custeio das suas refeições, no PAT, fica limitada a um percentual, incidente sobre o custo direto da refeição, máximo de
Uma indústria apresentou as seguintes anotações sobre a matéria-prima utilizada na fabricação de um dos produtos da sua linha, num determinado período produtivo:

Considerando-se exclusivamente as informações apresentadas, verifica-se que a inflação na empresa, exclusivamente para esse produto, decorrente da matéria consumida é de
Considerando-se exclusivamente as informações recebidas e a boa técnica da elaboração do orçamento de caixa, o recebimento de vendas (entrada de caixa) projetado, pela empresa Y, para maio/2013, em reais, é
Considerando-se somente os dados recebidos e a boa técnica do orçamento de caixa, o total de vendas projetado de janeiro/2013 a abril/2013, inclusive, pela empresa Y, em reais, é de No controle e acompanhamento do orçamento de caixa, uma empresa comprovou a existência de uma sobra de dinheiro, elevada e consistente, para o próximo ano. Em decorrência, a empresa decidiu pagar, antecipadamente, a dívida bancária de R$ 350.000,00, vencível dentro de 4 meses, contados do dia do pagamento antecipado, com uma taxa de desconto comercial, negociada com o banco, a juros simples, de 30% ao ano.
Nesse contexto, o valor pago na quitação dessa dívida, nos termos do desconto comercial simples (desconto por fora) negociado, em reais, foi de
Uma indústria adquiriu uma patente de invenção para um novo item de sua linha de produtos, nas seguintes condições:
• Valor pago: 600.000,00
• 1990: Início da contagem do prazo de 20 anos da proteção do privilégio dessa patente de inovação
• 2005: ano da aquisição dessa patente de invenção (15 anos decorridos)
Considerando-se exclusivamente as informações recebidas e os procedimentos técnicos cabíveis, o valor anual da amortização desse processo, em reais, é de

É correto o que se afirma em

Considerando-se o investimento inicial, no ano zero, e os fluxos de caixa anuais após o imposto de renda, o percentual mais próximo da taxa interna de retorno desse projeto é igual a
Um projeto de investimento em certa região do país tem uma taxa interna de retorno (TIR) positiva, mas um valor presente líquido (VPL) negativo quando calculado à taxa de desconto (TD) que reflete o custo de oportunidade do capital empregado. O projeto prevê pagamentos aos seus empregados de salários 30% maiores do que os que os oferecidos no mercado de trabalho da região e o trabalho não é mais perigoso ou desagradável do que aquele que já fazem.
Para levar em conta corretamente tal benefício social na análise do projeto, bastará corrigir os cálculos realizados, considerando a(o)
O fluxo financeiro de certo projeto de investimento consiste em uma sequência inicial de gastos, nos três primeiros anos, e em uma sequência de recebimentos começando após o sexto ano do início do projeto. O valor total dos recebimentos é o dobro do valor total dos gastos com o projeto.
Essas informações permitem concluir que, no caso desse projeto, o
Com base nos dados fornecidos, pode-se afirmar que:
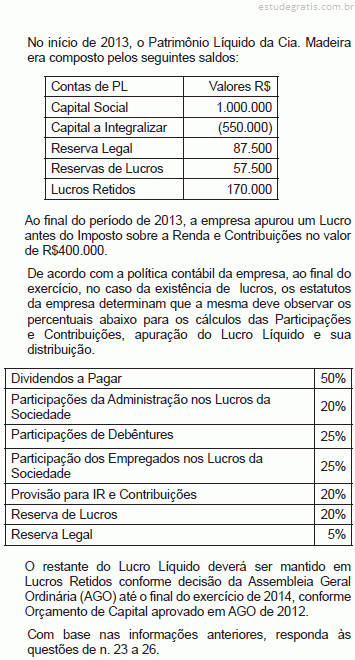
O Valor das Participações dos Debenturistas nos Lucros da Sociedade é:
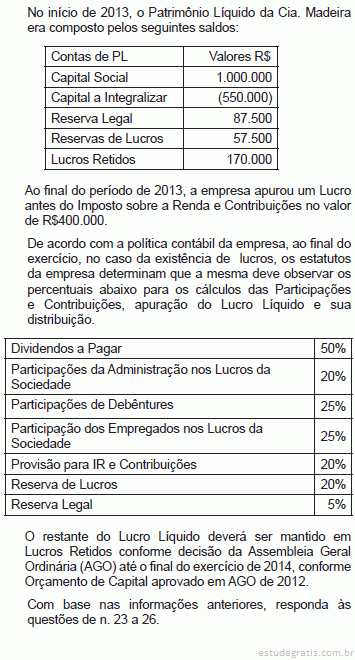
O valor distribuído a título de dividendo é:
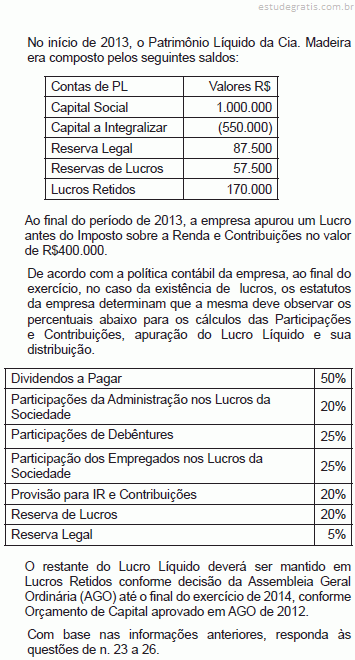
O valor a ser registrado como Reserva Legal é:
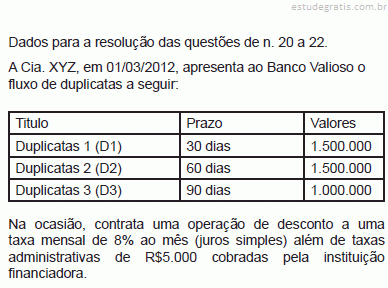
De acordo com as normas contábeis atualizadas, os juros cobrados sobre a operação de desconto devem ser:
Analisando a Rentabilidade dos ativos, pode-se afirmar que:
Com relação à liquidez da empresa, pode-se afirmar que:
Com base nos dados fornecidos, pode-se afirmar que: 
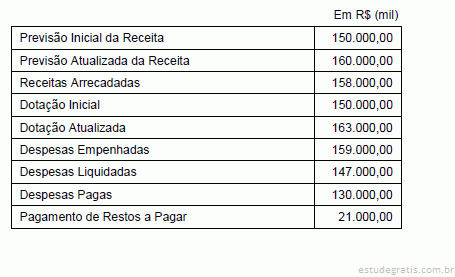
A partir das informações do quadro 1 e considerando que 10% das despesas liquidadas não foram pagas, o valor total inscrito em restos a pagar é de:
A Cia. INVEST S.A. adquiriu, em 31/12/2012, 80% das ações da Cia. ALVORADA por R$ 17.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. ALVORADA era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 15.000.000,00, cuja diferença foi decorrente de um terreno.
No período de 01/01/2013 a 31/12/2013, a Cia. ALVORADA reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido: R$ 800.000,00 − Ajustes acumulados de conversão de investida no exterior: R$ 300.000,00 (credor)
− Distribuição de dividendos: R$ 200.000,00
Com base nestas informações, é correto afirmar que a Cia. INVEST S.A. reconheceu, em sua Demonstração de Resultados em função do investimento na C...
O processo de reorganização pode ser por meio de Transformação Societária, Incorporação, Fusão ou Cisão. A Lei das Sociedades Anônimas Nº 6.404/76 e suas respectivas atualizações definem e regulamentam estes processos de reorganização. Leia as alternativas abaixo e em seguida marque a resposta conforme solicitado.
I - As operações de incorporação, fusão e cisão somente poderão ser efetivadas nas condições aprovadas se os peritos nomeados determinarem que o valor do patrimônio ou patrimônios líquidos a serem vertidos para a formação de capital social é, ao menos, igual ao montante do capital a realizar.
II – A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
III – A cis...
A Companhia Ômega S.A. adquiriu, em 01/01/2012, uma máquina para compor seu parque fabril. O equipamento em questão foi adquirido por R$ 130.000,00, pagos à vista. Sua vida útil foi estimada em 10 anos e, ao final dessa vida útil, estimou-se também que o valor residual será de R$ 10.000,00. Ao longo do mês de janeiro/2012, foram gastos R$ 19.000 para instalação e montagem da referida máquina. O gasto com frete para transporte da máquina até a Companhia Ômega S.A., contratado e realizado em janeiro/2012, foi de R$ 5.000,00, os quais foram pagos somente em junho/2012. A máquina entrou em funcionamento em 01/05/2012.
A Companhia Ômega S.A. adota o método linear para cálculo da depreciação. E, em dezembro/2013, procedeu ao teste de recuperabilidade de seus ativos imobilizados, send...
Analise as seguintes afirmações:
I. O contrato de arrendamento mercantil estabelecer a transferência da propriedade do ativo para o arrendatário ao final do contrato representa uma característica de arrendamento mercantil operacional, ou seja, relacionado estritamente à operação da entidade arrendatária.
II. A classificação contábil de um arrendamento mercantil, quanto a financeiro ou operacional, deve levar em consideração estritamente a forma apresentada no contrato firmado entre o arrendante e o arrendatário.
III. Em operações de arrendamento mercantil em que o bem arrendado é registrado no ativo da arrendatária, o passivo gerado deve ser contabilizado como redutor deste ativo, sendo, desta forma, apresentado o ativo pelo seu valor líquido.
IV. Ati...
A Companhia Tudo Certo S.A. possuía, em 31/12/2013, saldos nas seguintes contas contábeis:

Na elaboração do Balanço Patrimonial, considerando apenas os saldos das contas elencadas acima, marque a alternativa que corresponda aos valores CORRETOS dos grupos da respectiva demonstração contábil:
A empresa GAMA Ltda. iniciou suas atividades em 01/01/2014, visando comercializar três produtos: X, Y e Z. E decidiu adotar o método PEPS para avaliação de seus estoques. Em função da sua atividade e dos produtos comercializados, a empresa GAMA Ltda. é contribuinte do ICMS, estando sujeita à sistemática de débito e crédito do referido tributo. A mesma condição se aplica aos seus fornecedores. A alíquota do ICMS,incidente sobre todos os produtos, é 18%. A seguir são apresentadas as compras de mercadorias para revenda ocorridas em janeiro/2014:

No dia 26/01/2014, um cliente adquiriu 15 unidades de cada um dos três produtos comercializados pela empresa GAMA Ltda.
No dia 30/01/2014, um segund...
Leia a seguinte relação de itens e em seguida marque a alternativa CORRETA.
– Entidade
– Continuidade
– Materialidade
– Legalidade
– Consistência
– Atualização Monetária
– Prudência
– Registro pelo Valor Original.
De acordo com a relação dos 8 itens elencados acima, identifique a quantidade destes que correspondem a Princípios de Contabilidade, em vigor, de acordo com a Resolução CFC 750/93 e suas respectivas atualizações e alterações.
O exercício social da empresa Alfa Ltda. é anual. No balancete apurado em 31/12/2013, as contas contábeis existentes apresentavam os seguintes saldos:

Com base nas informações acima apresentadas, considerando ainda que o prazo médio de recebimento de clientes é de 60 dias e que os estoques giram, em média, 6 vezes por ano, os índices de liquidez corrente e de liquidez geral da empresa Alfa Ltda. arredondados até a segunda casa decimal, em 31/12/2013 são, respectivamente:
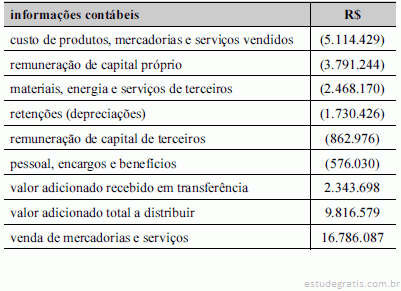
Considerando-se os dados mostrados na tabela abaixo, que foram retirados da demonstração do valor adicionado de determinada empresa, é correto afirmar que o valor das retenções e o valor adicionado recebido em transferência são ambos iguais a R$ 550.000,00.
Considerando-se a tabela abaixo, cujos dados foram retirados da demonstração do resultado abrangente de determinada empresa, é correto afirmar que o lucro líquido dessa empresa foi superior a R$ 1.000.000,00.

A Cia. Líbano Industrial, fabricante de um único produto X, produziu 150.000 unidades no exercício de início de suas atividades. Durante o período, foram vendidas 120.000 unidades ao preço de R$ 50,00 cada uma. Os custos e as despesas da companhia, no referido exercício, foram:

Considerando apenas esses dados, se a companhia utilizasse o sistema de custeio variável, seu lucro líquido no exercício, antes dos tributos sobre o lucro, corresponderia, em R$, a:
Foram extraídos os seguintes dados, em R$, da contabilidade da Cia. Industrial Tamoio, relativos ao ano-calendário de 2013:
O lucro bruto por ela obtido nas operações de venda equivaleu a 50% do custo dos produtos vendidos. O estoque inicial de produtos acabados, nesse exercício, correspondeu, em R$, a:
Os seguintes dados foram extraídos do Balanço Patrimonial e da Demonstração de Resultado da Cia. Ametista, relativos ao exercício encerrado em 31.12.2013, sendo que as variações foram calculadas em relação aos valores de 31.12.2012:

Considerando-se apenas esses dados, pode-se concluir que o Fluxo de Caixa das atividades operacionais da companhia representou uma entrada de caixa e equivalentes- caixa, em R$, de:
Identifique abaixo as informações verdadeiras ( V ) e as falsas ( F ) acerca do Balanço Orçamentário.
( ) As receitas são apresentadas por fonte (espécie) e as despesas, por grupo de natureza.
( ) As receitas são apresentadas por grupo de natureza e as despesas, por fonte.
( ) Evidencia o resultado patrimonial da entidade.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Considere as seguintes informações:
1. Dispêndios Orçamentários e Extraorçamentários = R$ 51.000,00
2. Disponibilidade do Exercício Anterior = R$ 1.000,00
3. Ingressos Orçamentários e Extraorçamentários = R$ 56.000,00
Assinale a alternativa que apresenta o montante referente à Disponibilidade para o Exercício Seguinte, segundo a lógica do Balanço Financeiro.
Observe o lançamento contábil a seguir:
D- Despesa com Depreciação
C_ Depreciação Acumulada
Ele indica que houve um
O Contador João Ligeiro, ao contabilizar uma compra, à vista, de um computador, no valor de $2.000,00, movimentou as seguintes contas:
D - MÁQUINAS E EQUIPAMENTOS....................................200,00
C - FORNECEDORES..........................................................200,00
Esse lançamento comporta retificação? Assinale a alternativa correta:
A Empresa BOA ESPERANÇA chegou ao final do exercício com as seguintes receitas e despesas:
Descontos condicionais concedidos................................10.000,00
Vendas de Mercadorias.................................................150.000,00
Custo das mercadorias vendidas.....................................90.000,00
Juros recebidos..................................................................7.000,00
Juros pagos........................................................................5.000,00
Salários e encargos..........................................................30.000,00
Comissões pagas a vendedores........................................5.000,00
Água, luz e telefone......................................
As contas a seguir integram o balanço patrimonial da empresa Prova Real, em 31.12.2013. Classifique-as adequadamente, segundo a ordem técnica e legal vigente, e informe: O total do patrimônio líquido da Empresa, expresso nestas contas, é: CONTAS: Caixa................................................................................30.000,00
Provisão para Imposto de Renda....................................10.000,00
Estoques..........................................................................96.000,00
Fornecedores.................................................................170.000.00
Capital social..................................................................180.000,00
Duplicatas a pagar em 15 meses....................................
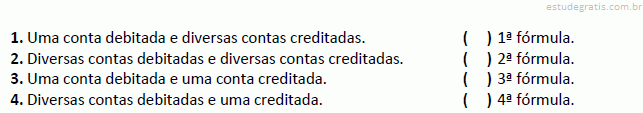
Na teoria fundamental da contabilidade, o lançamento dos fatos contábeis na escrituração obedece ao critério das partidas dobradas, utilizando as 4 fórmulas. Diante do exposto, relacione adequadamente as colunas a seguir.

A sequência está correta em
Considerando-se exclusivamente as informações recebidas e as técnicas de análise de balanço, uma vez apurado o ciclo de caixa da Empresa J, constata-se que ela tem necessidade de capital de giro para financiar esse mesmo ciclo em quantos dias?
Sobre o caso da empresa Olurje S/A, é INCORRETO afirmar que
Com base nas informações apresentadas sobre a empresa Olurje S/A, é INCORRETO afirmar que
Com base no caso sobre a empresa Olurje S/A, é CORRETO afirmar que A classificação orçamentária pode ser definida como a organização do orçamento segundo critérios que permitem a compreensão geral de suas funções. No modelo orçamentário brasileiro, são observadas classificações para a despesa e para a receita. Da despesa, as principais são: classificação institucional, classificação funcional-programática, de natureza da despesa e por fonte de recursos; no que diz respeito à receita, há a classificação por natureza da receita e por fonte de recursos.
Sobre a classificação orçamentária, analise as afirmativas abaixo.
I. A classificação da receita orçamentária, por natureza, é o agrupamento utilizado por todos os entes da federação e visa identificar a origem do recurso segundo o fato gerador.
II. A classificação da despesa orç...
Analise as afirmativas sobre receitas e despesas públicas e assinale com V as verdadeiras e com F as falsas.
( ) São consideras receitas correntes aquelas de origem tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços, excetuando-se aquelas provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado mesmo que destinadas a atender despesas classificáveis em despesas correntes.
( ) As receitas de capital, dentre outras, são aquelas provenientes da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em despesas de capital, incluindo ainda, o superávit do orçamento corrente.
( ) Consideram-se subv...
Qual valor da Despesa Corrente consolidada? Na contabilidade as contas possuem naturezas de saldo Devedoras ou Credoras. Analisando as contas seguintes quais são de origem Devedora?
I. Bancos
II. Caixa
III. Obrigações em circulação
IV. Passivo Exigível
V. Ativo Permanente
Qual valor do Passivo Circulante?
Qual valor do ativo circulante? A empresa Modelo, nos três exercícios anteriores, registrou as seguintes perdas em suas duplicatas a receber:

À vista desses dados, qual o percentual da Provisão para Devedores Duvidosos a ser constituída em X4 ?
Calcule a MARGEM DE CONTRIBUIÇÃO UNITÁRIA do produto A, partindo dos seguintes dados:
Preço unitário de venda.....................................................R$ 23,00
Receita líquida de vendas.........................................R$ 690.000,00
Custos variáveis........................................................R$ 300.000,00
Despesas variáveis.....................................................R$ 15.000,00
As contas abaixo compõem a DEMONSTRAÇÃO DO RESULTADO DO EXERCÍCIO – DRE – de uma empresa hipotética no exercício de X1. Ordene-as adequadamente, em conformidade com a Lei 6.404/76 e responda o que se pede: Participação de administradores...........................................803,50
Participação de Empregados......................................................5%
Vendas canceladas..........................................................10.000,00
Despesas Financeiras........................................................8.600,00
Provisão para contribuição social......................................2.000,00
Descontos incondicionais concedidos...............................6.400,00
PIS/PASEP.......................... ...............
A Sapataria Padrão registrou, em abril de X1, além do estoque inicial, as seguintes entradas e saídas de mercadorias:
Estoque inicial 280 peças ao preço unitário de ........................R$ 100,00
Dia 02.04.X1 - compra de 150 peças ao preço unitário de........R$ 105,00
Dia 04.04.X1 - venda de 190 peças por...............................R$ 23.000,00
Dia 06.04.X1 - compra de 100 peças ao preço unitário de.......R$ 110,00
Dia 15.04.X1 - compra de 120 peças ao preço unitário de.......R$ 115,00
Dia 20.04.X1 - venda de 150 peças por.................................R$ 19.000,00
Dia 25.04.X1 - venda de 100 peças por...............................R$ 12.000,00
No inventário periódico, esses dados, apurados pelo método PEPS,...
As contas abaixo integram o balanço patrimonial de certa empresa no encerramento de X1. À luz da lei 6.404/76, faça a classificação correta, nos respectivos grupos e subgrupos, e informe o que abaixo se pede: Estoques........................................................................300.000,00
Empréstimos a empresas coligadas..................................2.000,00
Provisão para Imposto de Renda....................................15.000,00
Obrigações fiscais..............................................................5.000,00
Empréstimos a diretores e acionistas.............................18.000,00
Marcas e patentes............................................................10.000,00
Tributos a recolher.........................
A Loja de Brinquedos TOM & JERRY vendeu mercadorias, a prazo, em janeiro de 2013 e o contabilista deixou para contabilizar a operação quando recebesse o valor da fatura, que se daria em junho do mesmo ano. Tal procedimento está em conformidade com os Princípios de Contabilidade ?
Assinale a alternativa que aponta a resposta correta:
Uma indústria mantém, entre os diversos itens componentes de sua estrutura de gastos mensais, os seguintes itens:
I. Matéria prima.
II. Seguro e aluguel do galpão industrial.
III. Aço para fabricar chapas.
IV. Mão de obra indireta.
V. Comissão do vendedor.
Considerando as informações dadas, é correto afirmar que:
A empresa X, em 01 de maio de 2013, apresentava 50 unidades da mercadoria alfa em estoque, adquiridas ao custo de 10,00 a unidade. No decorrer do mês de maio, ocorreram os seguintes fatos, desconsiderando os tributos:
I. 15 de maio: aquisição de 100 unidades de alfa ao custo unitário de 11,50.
II. 20 de maio: aquisição de 150 unidades de alfa ao custo unitário de 13,00.
III. 25 de maio: venda de 230 unidades de alfa ao valor unitário de 20,00. A empresa X, para controle de seu estoque, adota o método PEPS.
De acordo com as informações dadas, assinale a alternativa correta.
Considere as seguintes informações:
1. Ações em Tesouraria
2. Ágio na Emissão de Ações
3. Ajuste a Valor Presente - Receita Financeira a Apropriar
4. Amortização do Diferido 5. Amortização do Intangível
6. Ajuste a Valor Presente - Encargos Financeiros a Transcorrer
7. Custos a Amortizar – Debênture
8. Duplicatas Descontadas
9. Prejuízos Acumulados
10. Provisões para Ajuste ao Valor Provável de Realização
Assinale a alternativa que apresenta o saldo devedor na estrutura do plano de contas.
Assinale a alternativa que apresenta o valor total do Lucro Bruto.
Assinale a alternativa que apresenta o valor total do Lucro Líquido.
Assinale a alternativa que apresenta o valor total das contas com saldo devedor. 

A política de vendas a prazo da Duda&Brusque tem trazido sucesso à empresa com expressivo aumento nas vendas. Mas essa política também causa alguns efeitos colaterais, pois a taxa de juros de curto prazo que a empresa paga para financiar seus clientes está em média na faixa de 10% ao ano.
Assinale a alternativa correta relacionada ao efeito dessa taxa de juros, apenas sobre a diferença do contas a receber de 2012 para 2013.


O LAJIDA (lucro antes dos juros, impostos, depreciação e amortização) é utilizado para se analisar a geração operacional de caixa.
Assinale a alternativa que indica corretamente o valor da LAJIDA da Duda&Brusque.


Com relação às assertivas a seguir, pode-se afirmar que:
I. O valor do aluguel da unidade fabril é um custo fixo por ser o mesmo, independente da quantidade de turnos que a empresa trabalhe.
II. No processo de apropriação da mão de obra em empresas de serviços, os custos pertinentes aos consultores devem ser apropriados ao resultado, na medida em que os consultores registram as horas trabalhadas nos projetos.
III. Os gastos efetuados com aluguel de gerador de energia, para suprir a falta de energia, é uma despesa variável, por ocorrer somente no período de seca no ano.
O lançamento contábil refere-se ao registro dos fatos contábeis nos livros Diário e Razão. De acordo com os procedimentos contábeis básicos, após a realização dos lançamentos e escrituração nos referidos livros, o Balancete de Verificação é elaborado com base nos saldos de todas as contas do Razão. A empresa JMM, após todos os ajustes, apresentou os seguintes dados no Balancete de Verificação de 31/12/20x2.

No Balanço de encerramento, o Patrimônio Líquido totaliza
Em 2011, uma empresa adquiriu um veículo para uso em suas atividades operacionais no valor de R$ 60.000,00, com vida útil determinada em cinco anos pelo método linear e sem valor residual. Em 2014, trinta meses após a aquisição, esse veículo foi danificado em um acidente na estrada, o que exigiu R$ 12.000,00 para ser recuperado à condição operacional. A restauração não afetará a vida útil do ativo. O valor de um veículo idêntico, se adquirido novo em 2014, é de R$ 72.000,00.
Considerando a situação hipotética apresentada e a abordagem de recuperação do custo, julgue os itens subsequentes, acerca da redução ao valor recuperável.
Em 2014, trinta meses após a aquisição, o custo de reposição depreciado do referido veículo será de R$ 36.000,00.Em 2011, uma empresa adquiriu um veículo para uso em suas atividades operacionais no valor de R$ 60.000,00, com vida útil determinada em cinco anos pelo método linear e sem valor residual. Em 2014, trinta meses após a aquisição, esse veículo foi danificado em um acidente na estrada, o que exigiu R$ 12.000,00 para ser recuperado à condição operacional. A restauração não afetará a vida útil do ativo. O valor de um veículo idêntico, se adquirido novo em 2014, é de R$ 72.000,00.
Considerando a situação hipotética apresentada e a abordagem de recuperação do custo, julgue os itens subsequentes, acerca da redução ao valor recuperável.
Considerando-se a abordagem de recuperação do custo, é correto afirmar que, apesar do acidente, a empresa não sofre...Fabiana comprou um veículo financiado, sem entrada, em 50 prestações mensais e consecutivas de R$ 1.000,00, à taxa de juros compostos de 2% ao mês, com a primeira prestação vencendo um mês após a compra.

Fabiana comprou um veículo financiado, sem entrada, em 50 prestações mensais e consecutivas de R$ 1.000,00, à taxa de juros compostos de 2% ao mês, com a primeira prestação vencendo um mês após a compra.

A empresa Máquinas, Móveis e Mercadorias S.A., em abril de 2009, adquiriu 4 máquinas de igual valor e pagou por elas, à vista, R$ 10.000,00. A vida útil foi estimada em 10 anos e o valor residual em 20%. Em 30 de setembro de 2013, a empresa vendeu uma dessas máquinas por R$ 1.000,00, a prazo.
Uma vez realizada esta operação, pode-se dizer que a empresa contabilizou perda de capital no valor de
Um bem do Ativo não Circulante Imobilizado de uma empresa estava assim descrito:

Considerando que o bem foi adquirido no início do período, o valor da depreciação no primeiro exercício foi
Uma empresa que apresenta, no início do período, um total de ativo no valor de $40.000, um passivo exigível de $30.000 e apura, ao final do ano, um lucro líquido do exercício de $2.000, terá uma rentabilidade sobre o capital próprio de
A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as
O custeio baseado em atividades (ABC) é um desenvolvimento da contabilidade gerencial que, comparado aos métodos tradicionais de alocação de custos indiretos, utiliza

Os dados apresentados acima (em milhares de reais) se referem ao exercício social da companhia ABC, encerrado em 31/12/2012. Com base nesses dados, julgue os itens subsequentes.
O valor adicionado recebido em transferência foi inferior a R$ 30.000,00.

Os dados apresentados acima (em milhares de reais) se referem ao exercício social da companhia ABC, encerrado em 31/12/2012. Com base nesses dados, julgue os itens subsequentes.
O valor adicionado bruto foi superior a R$ 2.300.000,00.

Os dados apresentados acima (em milhares de reais) se referem ao exercício social da companhia ABC, encerrado em 31/12/2012. Com base nesses dados, julgue os itens subsequentes.
O valor adicionado total a distribuir foi inferior a R$ 2.200.000,00.

Considerando a tabela acima, que apresenta dados financeiros hipotéticos de determinada empresa prestadora de serviços de telefonia fixa e móvel referentes ao final de certo exercício, e que as informações contidas nessa tabela sejam utilizadas para elaborar a demonstração do valor adicionado (DVA), julgue os itens seguintes.
A empresa distribuiu para o governo, considerando-se impostos, taxas e contribuições, valor superior à soma do valor distribuído aos demais agentes responsáveis pela riqueza produzida no exercício referido.

Considerando a tabela acima, que apresenta dados financeiros hipotéticos de determinada empresa prestadora de serviços de telefonia fixa e móvel referentes ao final de certo exercício, e que as informações contidas nessa tabela sejam utilizadas para elaborar a demonstração do valor adicionado (DVA), julgue os itens seguintes.
O valor adicionado bruto é superior a R$ 10.000.000.
A respeito de demonstrações contábeis, seus componentes, seus respectivos registros e sua evidenciação, julgue os itens subsequentes.
Assim como na demonstração do resultado do exercício, o valor dos impostos recuperáveis é retirado dos custos dos produtos vendidos para a elaboração da demonstração do valor agregado (DVA).
Examine as assertivas a seguir e indique a resposta mais adequada.
Os trabalhos de asseguração possuem os seguintes elementos:
Considere o seguinte Balancete (Em R$ 1.000,00)

Após a evidenciação do Balanço Patrimonial, o montante do Ativo será
Na contabilidade da empresa consta um computador com o seguinte histórico

Considerando que esses dados correspondem ao exercício anterior, o valor de depreciação do exercício atual será de
Uma empresa apresenta, em seu Balanço Patrimonial , os seguintes componentes(Em R$ 1.000,00):

Considerando que a conta Capital Social representa 2/3 do Patrimônio Líquido, ela terá o valor de
O montante do Ativo, de acordo com o mesmo Balanço Patrimonial é
Ainda no mesmo Balanço Patrimonial, o valor do Patrimônio Líquido é
Neste mesmo Balanço Patrimonial, o total do Passivo Circulante é
No mesmo Balanço Patrimonial, o montante das Contas Retificadoras é
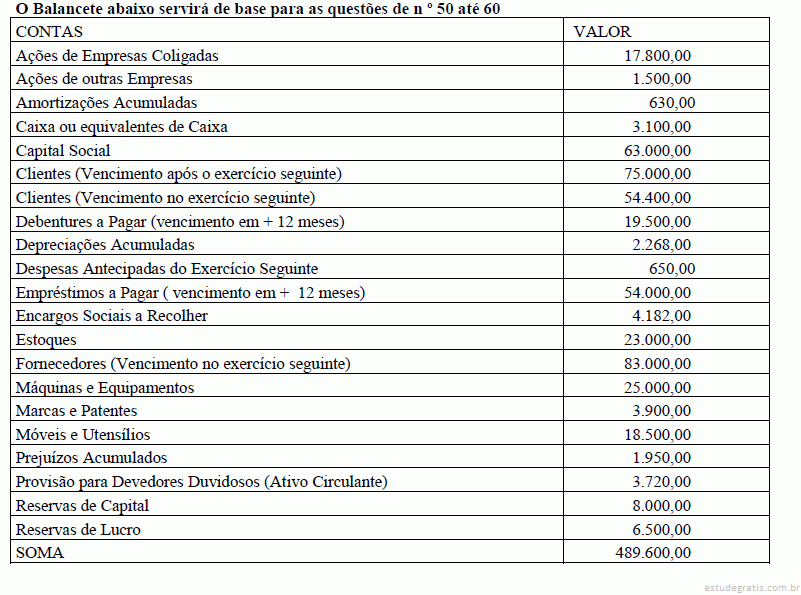
Também após o levantamento do Balanço Patrimonial, o montante do Ativo não Circulante será
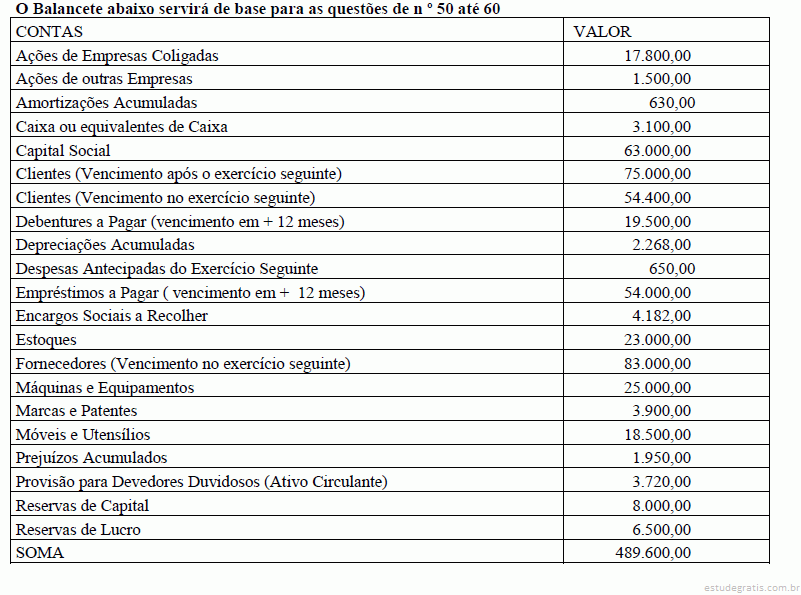
Após o levantamento do Balanço Patrimonial o valor Ativo Circulante será Considere as seguintes contas contábeis (Em R$ 1.000,00):
Após o levantamento da Demonstração do Resultado do Exercício e considerando que o somatório das alíquotas Imposto de Renda e Contribuição Social é de 25% e que o lucro fiscal é igual ao contábil, teremos um Lucro Líquido do Exercício no valor de
Considere a seguinte operação de Venda de Mercadorias à vista:

Após seu registro contábil teremos
Considere os seguintes dados relativos a uma Folha de Pagamento

Após sua contabilização, haverá
Examine as assertivas a seguir e indique a resposta mais adequada. No âmbito governamental, a avaliação de riscos e de controle interno visa a avaliar o grau em que o controle interno de organizações, programas e atividades governamentais assegura, de forma razoável, que na consecução de suas missões, objetivos e metas, os princípios constitucionais da administração pública serão obedecidos, e os seguintes objetivos de controle serão atendidos:
I - eficiência, eficácia e efetividade operacional, mediante execução ordenada, ética e econômica das operações.
II – integridade e confiabilidade da informação produzida e sua disponibilidade para a tomada de decisões e para o cumprimento de obrigações accountability.
III- conformidade com leis e regulamentos aplicávei...
Avalie as alternativas a seguir e marque a resposta correta.
I. Em se tratando de erro ou fraude, pode-se afirmar que o auditor independente é responsável por obter segurança razoável de que as demonstrações contábeis, como um todo, não contêm distorções relevantes, causadas por fraude ou erro.
II. O auditor independente planeja e executa o trabalho de asseguração com atitude de ceticismo profissional, reconhecendo que podem existir circunstâncias que façam com que a informação sobre o objeto contenha distorções relevantes.
III. Testes substantivos destinam-se a provar a credibilidade dos procedimentos de controle interno da empresa.