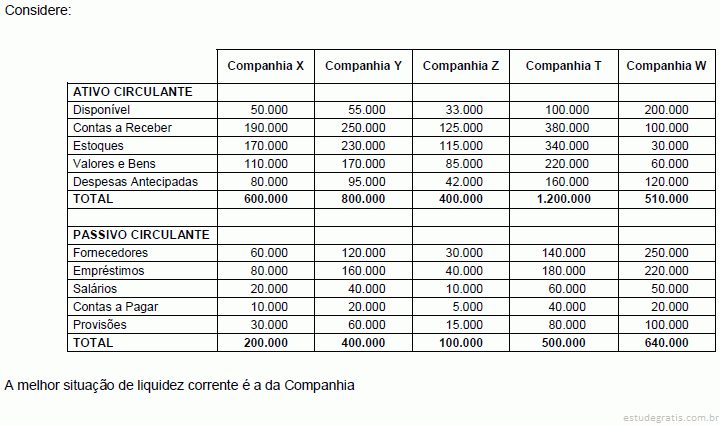
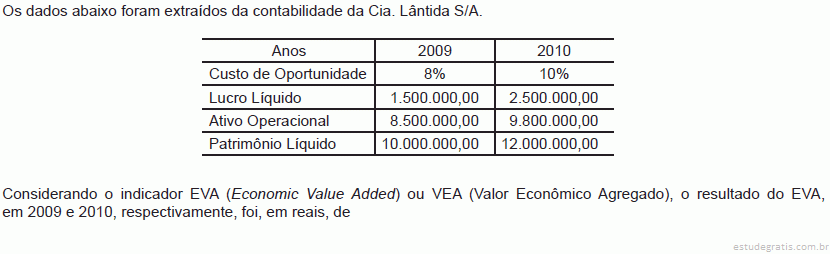
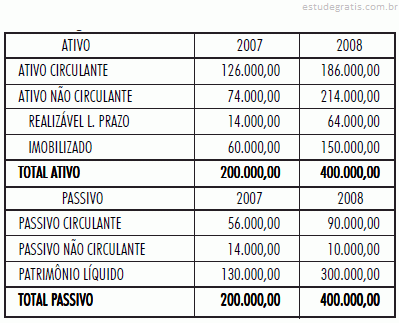
221 Q203745
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

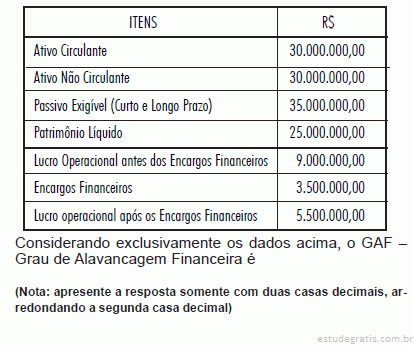
A alavancagem financeira de uma empresa se relaciona à razão entre o

222 Q203743
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma simulação mostra que, se as vendas de certa empresa aumentarem 10%, seu lucro operacional aumenta 50%. Ou seja, o(a)

223 Q203740
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade de custos, julgue os itens de 83 a 87.

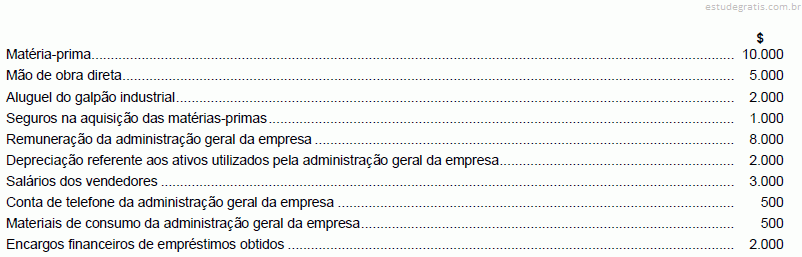
Dos dados mostrados no quadro abaixo infere-se que o custo dos produtos acabados foi menor que o custo dos produtos vendidos.

224 Q203739
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade de custos, julgue os itens de 83 a 87.

Quando a empresa emprega o custo-padrão estimado como medida de controle, os valores projetados servem de base para os registros contábeis e para o levantamento das demonstrações contábeis publicadas pela entidade.

225 Q203737
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade de custos, julgue os itens de 83 a 87.

Considerando-se a tabela abaixo, que mostra os custos dos produtos fabricados e os custos do período de uma empresa que fabrica diversos produtos em vários departamentos específicos, é correto afirmar que o custo total relativo aos produtos equivale a R$ 15,00.

226 Q203735
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que sejam conhecidos os seguintes dados, de determinada empresa:

Com base nessas informações, julgue os itens que se seguem.

Os estoques representam 50% do total do ativo circulante.

227 Q203733
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que sejam conhecidos os seguintes dados, de determinada empresa:

Com base nessas informações, julgue os itens que se seguem.

A empresa apresenta necessidade de capital de giro negativa.

228 Q203732
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à metodologia de análise de balanços, julgue os itens a seguir.

Pela análise horizontal, identifica-se a participação do ativo imobilizado sobre o ativo total de dado exercício.

229 Q203731
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à metodologia de análise de balanços, julgue os itens a seguir.

Os indicadores de liquidez, endividamento e imobilização são típicos da análise de capacidade de pagamento.

230 Q203730
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, que dizem respeito às normas e práticas contábeis atualmente vigentes no país.

Os métodos de custo histórico e de valor de liquidação são práticas válidas para fins de avaliação de alguns itens que ingressam no patrimônio da entidade.

231 Q203709
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

232 Q203698
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma empresa prestadora de serviços de manutenção predial recebeu antecipadamente de um condomínio residencial um determinado valor para prestar serviços futuros de manutenção no referido condomínio. O registro contábil desse adiantamento, na empresa prestadora de serviços, irá provocar um aumento no

233 Q203697
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

234 Q203695
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

No estudo da alavancagem financeira, a fórmula para se calcular o ROA (Retorno sobre o Ativo Total) divide o lucro antes dos encargos financeiros sobre o ativo total. Tal fato ocorre porque, no conceito de administração financeira, o lucro antes dos encargos financeiros representa a(o)

235 Q203693
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

O orçamento geral tem sua culminância com a elaboração dos

236 Q203692
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A legislação fiscal em vigor permite a dedutibilidade da remuneração do capital próprio (juros sobre o capital próprio) desde que

• o valor da remuneração sobre o capital próprio seja limitado à aplicação pro rata dia da TJLP (Taxa de Juros de Longo Prazo) sobre o montante do Patrimônio Líquido subtraído do saldo da Reserva de reavaliação, salvo se esta tiver sido adicionada às bases de cálculo do Imposto de Renda (IR) e da Contribuição Social (CS), do saldo de Ajustes de Avaliação Patrimonial e do saldo da conta de ganhos/perdas na conversão relativo a investimento no exterior; e

• o valor apurado seja limitado ao maior valor entre

237 Q203690
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

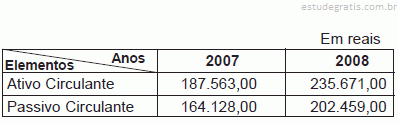
A Cia. Amazonas S.A. apresentou as informações a seguir.

Considerando exclusivamente as informações acima, a variação do Capital Circulante Líquido (CCL) em 2008, em relação a 2007, em reais, é

238 Q203688
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dados extraídos das demonstrações contábeis da Cia. Brandeburgo S.A.:

Considerando exclusivamente as informações acima, a variação , em percentual, da composição do endividamento (perfil da dívida) em 2008, em relação a 2007, em percentual, foi

239 Q203687
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dados extraídos das demonstrações financeiras da Companhia Apolo S.A.:

240 Q203685
Contabilidade Privada
Ano: 2011
Banca: Fundação Mariana Resende Costa (FUMARC)

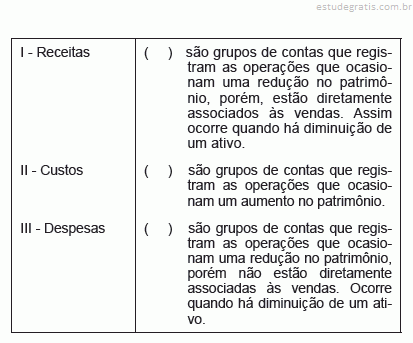
Sobre Receitas, Despesas e Custos, numere a 2ª coluna de acordo com a 1ª.

Assinale a alternativa CORRETA, de cima para baixo:

241 Q203593
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A companhia Alfa foi constituída em 1.º de abril de 2010 mediante captação de recursos totais de R$ 80.000,00, dos quais R$ 50.000,00 foram captados dos sócios, sob a forma de capital subscrito e integralizado no ato. O restante é oriundo de terceiros, 30% a título de empréstimos de longo prazo e 70%, de curto prazo. Nesse mesmo mês, um cliente fez um adiantamento correspondente a dois quintos do capital próprio. No mês da constituição da empresa, foram realizados os seguintes investimentos: R$ 22.000,00 em máquinas e equipamentos, sendo 50% à vista e o restante financiado em 16 parcelas iguais; R$ 12.000,00 em ações para especulação; R$ 32.000,00 em mercadorias para revenda; R$ 20.000,00 de empréstimos de curto prazo concedidos a terceiros; e o restante em despesas.

...
242 Q203588
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Na Contabilidade Gerencial, o montante da Necessidade de Capital de Giro (NCG) é obtido a partir da seguinte expressão:

243 Q203584
Contabilidade Privada
Ano: 2011
Banca: MAKIYAMA

A importância da análise vertical está em:

244 Q203575
Contabilidade Privada
Ano: 2011
Banca: Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)

Com base nas informações anteriores, é CORRETO afirmar que as despesas com o PIS sobre faturamento, no1º trimestre de 2010, foi de

245 Q203572
Contabilidade Privada
Ano: 2011
Banca: MSConcursos

Garantia Contratual, a critério da autoridade competente, em cada caso, e desde que prevista no instrumento convocatório, poderá ser exigida prestação de garantia nas contratações de obras, serviços e compras. Quando exigidas, a garantia é prestada, por opção do contratado, por uma das seguintes modalidades, que são:

246 Q203568
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Um programa planejado e controlado pela administração e que altera materialmente o âmbito de um negócio empreendido por entidade ou a maneira como o negócio é conduzido é denominado:

247 Q203566
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

O valor pelo qual o valor contábil de um ativo excede seu valor recuperável é denominado:

248 Q203565
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

O direito contratual de trocar ativos ou passivos financeiros com outra entidade, sob condições potencialmente favoráveis para a entidade, constitui um:

249 Q203563
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

O maior valor entre o valor líquido de venda de um ativo ou de uma unidade geradora de caixa e seu valor em uso denomina-se valor:

250 Q203508
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

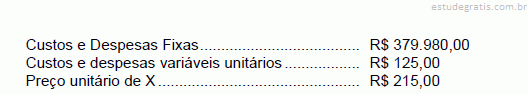
Uma Companhia industrial projeta os seguintes valores de gastos e receitas mensais para o início de atividades de fabricação de seu produto X:

Fazendo uso da análise das relações custo/volume/lucro, o ponto de equilíbrio (break-even point) da Companhia, em unidades do produto X, corresponde a

251 Q203502
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

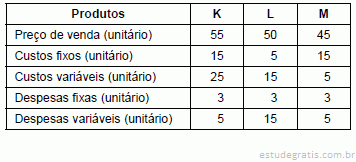
A empresa Colorir e Brincar produz três produtos K, L, M. Considerando as quantidades produzidas no período e o critério de alocação de custos e despesas fixos adotado pela empresa, as informações referentes a cada um dos produtos são apresentadas na tabela a seguir, em reais:

Supondo que o objetivo seja a maximização do lucro, a empresa deve incentivar a venda de seus produtos, em ordem de prioridade,

252 Q203501
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Para produzir 1.000 unidades de seu único produto, determinada empresa incorreu nos seguintes gastos durante o mês de fevereiro de X10:

Sabendo que não havia produtos em elaboração no início e no fim do mês de fevereiro de X10 e que os gastos da administração geral não são rateados para o setor de produção, o custo de produção unitário do período pelo custeio por absorção foi de, em $,

253 Q832642
Contabilidade Privada
Ano: 2010
Banca: Banca não informada
As afirmativas a seguir dizem respeito aos índices de retorno utilizados na análise de lucratividade e desempenho. Todas as afirmativas estão corretas, EXCETO:
254 Q828362
Contabilidade Privada
Ano: 2010
Banca: Banca não informada

Considere as afirmativas a seguir:

I. O grau de alavancagem financeira (GAF) depende da alíquota da tributação sobre os lucros.

II. Um alto grau de alavacagem operacional (GAO) indica que um pequeno aumento em percentual nas vendas provocará um aumento percentual muito maior no lucro.

III. O grau de alavancagem operacional (GAO) decorre do uso de capitais de terceiros sob forma de empréstimos ou financiamentos.

IV. Quando o retorno sobre ativos (ROA) for maior que o custo da dívida após o efeito da tributação, haverá vantagem no uso dos recursos dos fundos de terceiros.

Com base nas afirmativas, são VERDADEIRAS

255 Q782407
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinada empresa tem investimentos de R$ 6.200.000,00 em ativos circulantes e R$ 7.800.000,00 em ativos não circulantes. A demonstração de resultado da empresa mostra que suas receitas líquidas somam R$ 9.000.000,00; o custo dos produtos vendidos, R$ 3.700.000,00; e as despesas operacionais, excluindo-se as financeiras, R$ 1.400.000,00. Atualmente, metade de seus investimentos é financiada por terceiros, com um custo de captação de 10%.

Com base na situação hipotética acima, admitindo a existência de uma alíquota de imposto de renda de 20% sobre o lucro, julgue os itens a seguir.

A empresa beneficiou-se da alavancagem financeira, haja vista que o retorno sobre o ativo foi superior ao retorno so...

256 Q782405
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinada empresa tem investimentos de R$ 6.200.000,00 em ativos circulantes e R$ 7.800.000,00 em ativos não circulantes. A demonstração de resultado da empresa mostra que suas receitas líquidas somam R$ 9.000.000,00; o custo dos produtos vendidos, R$ 3.700.000,00; e as despesas operacionais, excluindo-se as financeiras, R$ 1.400.000,00. Atualmente, metade de seus investimentos é financiada por terceiros, com um custo de captação de 10%.

Com base na situação hipotética acima, admitindo a existência de uma alíquota de imposto de renda de 20% sobre o lucro, julgue os itens a seguir.

O índice do retorno sobre o patrimônio líquido foi de aproximadamente 36%.

257 Q782404
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com as mudanças na legislação societária, a estrutura de algumas demonstrações contábeis modificou-se; foram incluídos, por exemplo, demonstrativos financeiros que não estavam previstos como obrigatórios anteriormente. Acerca desse assunto, julgue os itens subsequentes.

A contabilização de perda de valores ativos, para fins de elaboração da DVA, proporciona redução do valor adicionado recebido em transferência.

258 Q782402
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O quadro acima apresenta, em reais, o balancete de verificação de determinada empresa referente ao mês de dezembro. Considere que, após o levantamento desse balancete, e antes do encerramento do referido mês, essa empresa realizou, ainda, as seguintes transações:

I aquisição de um veículo, para transporte de mercadorias, no valor de R$ 45.000,00, financiado em 24 meses, com juros totais de R$ 11.000,00;

II desconto de R$ 15.000,00 em duplicatas no banco, pelo qual a empresa recebeu crédito de R$ 14.500,00 para reforçar seu caixa;

III integralização do capital restante em mercadorias pelos sócios da empre...

259 Q561550
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Indústria Serena Ltda. fabrica óculos de sol completos (armação e lentes). Sua produção é de 50.000 óculos completos por mês. Toda a produção é vendida, havendo meses em que há pedidos por parte do comércio que não podem ser atendidos. Os custos fixos são apropriados à base de mão de obra e totalizam R$ 900.000,00 por mês; o tempo total de fabricação é de 40.000 horas, sendo o tempo de fabricação por produto de 0,30 hora, para a armação, e de 0,50 hora, para as lentes. O quadro de custos é o seguinte:

Considerando-se exclusivamente as informações acima, qual seria, em reais, o valor máximo que a empresa estaria disposta a pagar pela armação, sabendo-se ...

260 Q203742
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de elaboração e análise dos demonstrativos contábeis de entidades públicas ou privadas, julgue os itens seguintes.

Na análise da evolução nominal ou análise horizontal, o analista estabelece que determinado período representa a base 100 e o compara percentualmente aos demais períodos, desconsiderando os efeitos da inflação.

261 Q203729
Contabilidade Privada
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Ao fim do exercício social, a empresa Mel & Doces Ltda., ao inventariar três dos seus produtos para venda, apurou a seguinte situação em quantidades e custos de aquisição:

Item ALFA = 500 unidades ao custo unitário de R$ 3,00;

Item BETA = 100 unidades ao custo unitário de R$ 12,00;

Item ZETA = 300 unidades ao custo unitário de R$ 20,00.

As despesas estimadas com a venda equivalem a 10% do preço de custo. O preço de venda em vigor no dia do balanço era o seguinte: R$ 3,50 para o item ALFA; R$ 10,00 para o item BETA e R$ 20,00 para o item ZETA.

Em face da situação descrita, após registrar os ajustes e provisões necessárias ao cumprimento das normas, a empres...

262 Q203715
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere os Balanços Patrimoniais e Demonstrações de Resultados apresentados a seguir para responder às questões de nos 66 a 70.

Os indicadores de Liquidez Corrente em cada ano são

263 Q203714
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma empresa pretende investir na compra de um novo equipamento cujos benefícios serão: economia de mão de obra dos operadores, redução do desperdício de matérias-primas, redução do custo com energia elétrica e redução dos custos com manutenção. Sabe-se que a vida útil desse equipamento é de 5 anos, que o custo de aquisição é R$ 500.000,00 e também que o custo médio ponderado do capital é de 14% ao ano. Uma análise desse investimento foi elaborada, com destaque para os seguintes dados:

• Fluxo de caixa descontado dos benefícios proporcionados pela aquisição do novo equipamento = R$ 850.000,00;

• Taxa interna de retorno obtido com o investimento = 18% ao ano;

• Pay back = 25 meses.

An...

264 Q203704
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinada empresa tem investimentos de R$ 6.200.000,00 em ativos circulantes e R$ 7.800.000,00 em ativos não circulantes. A demonstração de resultado da empresa mostra que suas receitas líquidas somam R$ 9.000.000,00; o custo dos produtos vendidos, R$ 3.700.000,00; e as despesas operacionais, excluindo-se as financeiras, R$ 1.400.000,00. Atualmente, metade de seus investimentos é financiada por terceiros, com um custo de captação de 10%.

Com base na situação hipotética acima, admitindo a existência de uma alíquota de imposto de renda de 20% sobre o lucro, julgue os itens a seguir.

O índice do retorno sobre o ativo da empresa foi de aproximadamente 23%.

265 Q203703
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando apenas os dados contábeis que compõem a tabela acima (valores em reais), selecionadas das demonstrações contábeis de determinada empresa, julgue os próximos itens.

O índice de liquidez corrente da entidade foi superior a 0,5.

266 Q203702
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com as mudanças na legislação societária, a estrutura de algumas demonstrações contábeis modificou-se; foram incluídos, por exemplo, demonstrativos financeiros que não estavam previstos como obrigatórios anteriormente. Acerca desse assunto, julgue os itens subsequentes.

Na elaboração da demonstração consolidada do valor adicionado (DVA), é opcional a inclusão da participação dos acionistas minoritários no componente relativo à distribuição do valor adicionado.

267 Q203700
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O quadro acima apresenta, em reais, o balancete de verificação de determinada empresa referente ao mês de dezembro. Considere que, após o levantamento desse balancete, e antes do encerramento do referido mês, essa empresa realizou, ainda, as seguintes transações:

I aquisição de um veículo, para transporte de mercadorias, no valor de R$ 45.000,00, financiado em 24 meses, com juros totais de R$ 11.000,00;

II desconto de R$ 15.000,00 em duplicatas no banco, pelo qual a empresa recebeu crédito de R$ 14.500,00 para reforçar seu caixa;

III integralização do capital restante em mercadorias pelos sócios da empresa. ...

268 Q203665
Contabilidade Privada
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)

Na apuração de resultado utilizando o regime de caixa

269 Q203646
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Segundo o disposto na legislação pertinente, considera-se relevante, para fins de registro em notas explicativas, o investimento no conjunto das sociedades coligadas e controladas, se o valor contábil em relação ao patrimônio líquido é

270 Q203573
Contabilidade Privada
Ano: 2010
Banca: Universidade Estadual de Santa Catarina (UNESC)

No art. 176, da Lei das Sociedades por Ações, as demonstrações financeiras exigidas para as companhias são:

271 Q203562
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Um sistema de custeio consiste em um critério por meio do qual os custos são apropriados à produção. Assinale a alternativa correta a respeito dos sistemas de custo e o uso das informações gerenciais.

272 Q203560
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Assinale a alternativa correta referente à relação custo versus lucro.

273 Q203499
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

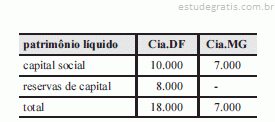
A Cia. DF (capital aberto) participa em 100% do capital da Cia. MG. A situação do patrimônio líquido de ambas no encerramento do exercício social de 19X4 está demonstrada na tabela abaixo (valores em R$).

Considerando que ambas estão sujeitas ao processo de consolidação das demonstrações financeiras previsto na Lei n.º 6.404/1976, é correto afirmar que o valor do patrimônio líquido consolidado será de

274 Q782433
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

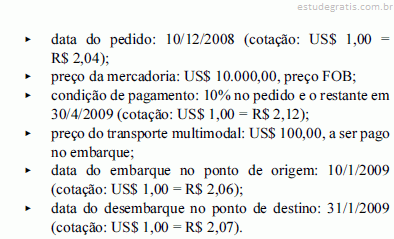
Considere as seguintes informações a respeito de uma compra feita por uma empresa comercial a um fornecedor de produtos cosméticos ecologicamente testados estabelecido no exterior:

Considere, também, que essa empresa levanta suas demonstrações contábeis em 31 de dezembro e utiliza somente partidas dobradas de primeira fórmula. Com base nessas informações e nos princípios fundamentais de contabilidade, julgue os itens seguintes, referentes à escrituração e à evidenciação dessa operação.

Na data da encomenda, o lançamento contábil deveria ter sido a débito de mercadoria e a crédito de duas contas: di...

275 Q782401
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de tópicos relacionados ao patrimônio e ao resultado das empresas, julgue os itens a seguir.

Os resultados distribuídos como juros pagos ou creditados a título de remuneração do capital próprio devem ser calculados pela aplicação da variação anual da taxa de juros de longo prazo (TJLP) sobre as contas de patrimônio líquido.

276 Q782400
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de tópicos relacionados ao patrimônio e ao resultado das empresas, julgue os itens a seguir.

Supondo que uma empresa tenha integralizado o capital subscrito em outra com bens do imobilizado tangível e que tenha havido aumento do valor desses bens quando da incorporação ao patrimônio da investida, a diferença deverá ser registrada, na sociedade investidora, como reserva de reavaliação, que somente será realizada quando os bens forem alienados sob qualquer forma.

277 Q782399
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens de 67 a 72, relativos à contabilidade avançada.

No caso de incorporação de uma companhia a outra, o acionista dissidente não terá direito a retirar-se, mediante reembolso de suas ações, quando estas tiverem liquidez e dispersão no mercado. Há dispersão quando os acionistas controladores, também por meio de sociedades sob seu controle, detêm mais da metade das ações com direito a voto.

278 Q782398
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens de 67 a 72, relativos à contabilidade avançada.

Com as modificações havidas no texto da Lei das Sociedades por Ações, substituiu-se, na representação do patrimônio líquido, a reserva de reavaliação pelos ajustes de avaliação patrimonial. Tais ajustes constituem contrapartidas tanto de aumentos como de diminuições no valor atribuído a componentes, seja do ativo, seja do passivo.

279 Q782397
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens de 67 a 72, relativos à contabilidade avançada.

Suponha que a companhia aberta A participe, com 5% de suas ações, todas ordinárias, do capital social da empresa B. Metade das ações de B são ordinárias. Nesse caso, o investimento de A em B deverá ser avaliado com base no critério do custo, pois tal investimento não alcança 10% do capital de B, nem é relevante.

280 Q782365
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das características do leasing e sua respectiva contabilização, julgue os itens seguintes.

No leasing operacional, a empresa arrendatária deverá registrar o bem em seu patrimônio como ativo e a obrigação de pagamento das parcelas acordadas como passivo. Os pagamentos das parcelas também são registrados na contabilidade da arrendatária rateando-se o valor pago em amortização do principal e despesa de juros e, na arrendadora, como receita.

281 Q561549
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

O estatuto da Cia. Miramar S/A foi elaborado em março de 2009, com um capital representado por 200.000 ações ordinárias nominativas, no valor de R$ 5,00 cada uma, perfazendo um total de R$ 1.000.000,00, todas subscritas. No mesmo dia, os acionistas integralizaram 20% do capital em dinheiro.

 Com base nessas informações, identifique o registro contábil da integralização do capital em reais.

282 Q561546
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens de 67 a 72, relativos à contabilidade avançada.

Uma empresa que ofereça, por certo prazo, garantia de manutenção e bom funcionamento de um equipamento que seja objeto do seu negócio, deve efetuar uma provisão para os prováveis dispêndios que terá em decorrência desse compromisso. Ainda que se trate de uma estimativa, tal valor deverá figurar no passivo do balanço patrimonial dessa empresa.

283 Q561545
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos aos princípios internacionais de contabilidade.

O princípio do registro pelo valor original, que determina que os valores intrínsecos dos itens patrimoniais não devem ser alterados, é incompatível com o princípio de atualização monetária, utilizado no Brasil.

284 Q203846
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne à consolidação das demonstrações financeiras, julgue os itens que se seguem.

Ao se elaborar as demonstrações financeiras consolidadas, deverá ser excluída a participação dos acionistas não controladores no patrimônio líquido e no lucro do exercício, que será destacada, respectivamente, no balanço patrimonial e na demonstração do resultado do exercício.

285 Q203844
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto à avaliação dos componentes patrimoniais para fins de registro e de evidenciação contábil, julgue os itens seguintes.

O ajuste a valor presente aplicar-se-á a todos os ativos e passivos de curto e longo prazo. Um exemplo dessa aplicação é o registro de juros embutidos que não foram contabilizados corretamente no momento da operação.

286 Q203843
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto à avaliação dos componentes patrimoniais para fins de registro e de evidenciação contábil, julgue os itens seguintes.

Após as recentes modificações da legislação societária brasileira, alguns subgrupos foram excluídos do balanço patrimonial. Um exemplo de subgrupo que permaneceu inalterado é o do ativo diferido, responsável pela evidenciação de despesas préoperacionais e gastos de reestruturação.

287 Q203842
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ao se elaborar o livro de apuração do lucro real, o valor decorrente de doações ou subvenções governamentais para investimentos reconhecido no exercício será caracterizado como adição para fins de apuração do lucro real.

O saldo das contas classificado como resultado de exercício futuro poderá ser amortizado em, no máximo, 5 exercícios, contados a partir de 31/12/2008.

288 Q203839
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do Regime Tributário de Transição (RTT) e de seus reflexos nos registros contábeis e no patrimônio, julgue os itens a seguir.

As companhias poderão manter em conta de reserva de incentivos fiscais a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos.

289 Q203838
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do Regime Tributário de Transição (RTT) e de seus reflexos nos registros contábeis e no patrimônio, julgue os itens a seguir.

O registro das subvenções para investimento concedidas pelo poder público às companhias abertas como estímulo à implantação ou expansão de empreendimentos econômicos, inclusive mediante isenção ou redução de impostos, ocorrerá em conta do resultado pelo regime de competência.

290 Q203810
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, julgue os itens subsequentes.

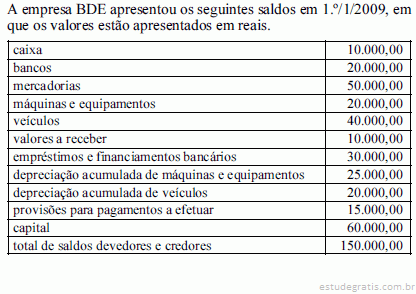
Considere que, dos valores a receber, metade seja originada de vendas a clientes. Considere, ainda, que a BDE tenha feito desconto bancário no dia 15/1/2009 referente a esses papéis, tendo sido cobrado R$ 50,00 de despesas bancárias no ato, juros de R$ 15,00 e correção monetária de R$ 20,00, que serão cobrados no momento do vencimento da operação. Logo, os registros contábeis de janeiro devem ter contemplado os seguintes lançamentos.

D – bancos . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 5.000,00

D – d...

291 Q203809
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

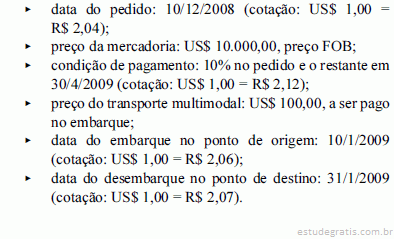
Considere as seguintes informações a respeito de uma compra feita por uma empresa comercial a um fornecedor de produtos cosméticos ecologicamente testados estabelecido no exterior:

Considere, também, que essa empresa levanta suas demonstrações contábeis em 31 de dezembro e utiliza somente partidas dobradas de primeira fórmula. Com base nessas informações e nos princípios fundamentais de contabilidade, julgue os itens seguintes, referentes à escrituração e à evidenciação dessa operação.

O passivo gerado pela compra dos produtos cosméticos é caracterizado como um passivo monetário, que sofre as oscilaçõe...

292 Q203807
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relacionados com as demonstrações contábeis, de acordo com a legislação societária.

O fundo de comércio deve ser classificado no ativo intangível, no exercício em que ocorrer a sua aquisição, por se tratar de bem incorpóreo destinado à manutenção de uma companhia.

293 Q203805
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das operações típicas de empresas comerciais e seus reflexos na contabilidade, julgue os itens de 103 a 107.

O registro da aquisição de ações de outras companhias, com a intenção de venda, proporciona decréscimo no disponível e acréscimo ao ativo permanente/investimentos.

294 Q203803
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das isenções, das imunidades e das não incidências de imposto de renda, julgue os seguintes itens.

A transferência de bens e direitos do patrimônio das entidades isentas do imposto de renda para o patrimônio de outra pessoa jurídica, em virtude de incorporação, fusão ou cisão, deverá ser efetuada pelo valor de sua aquisição ou pelo valor atribuído, no caso de doação.

295 Q203802
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne à composição de fluxos de caixa futuros, julgue os itens que se seguem.

O valor recuperável de uma unidade geradora de caixa é o valor mais baixo entre o valor líquido de venda e o valor em uso.

296 Q203800
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne à composição de fluxos de caixa futuros, julgue os itens que se seguem.

Para evitar a dupla contagem, as estimativas de fluxos de caixa futuros não devem incluir saídas de caixa que se refiram a obrigações que já foram reconhecidas como passivos.

297 Q203683
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

Nos estritos termos do Apêndice A do Pronunciamento Técnico CPC 15 do Comitê de Pronunciamentos Contábeis que trata de combinação de negócios, aprovado pela Deliberação CVM nº 580 de 31 de julho de 2009, entende-se por combinação de negócios a(o)

298 Q203682
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

O novo acordo da Basileia, aprovado em 2004, amplia o conceito de adequação de capital. A nova estrutura estabelece que a adequação de capital seja alicerçada em três Pilares: Pilar 1, composto pelos requerimentos de capital propriamente ditos; Pilar 2, a revisão, pela autoridade supervisora, da adequação de capital de cada instituição individualmente; e Pilar 3, atribuindo à divulgação de informações a à transparência o importante papel de fomentar incentivos de mercado na verificação e valorização de níveis de risco. No chamado acordo de Basilleia II, o Pilar 1 estabelece que o capital mínimo requerido será encontrado pela divisão do capital regulamentar pela soma das seguintes parcelas:

299 Q203680
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

Analise o conceito a seguir.

Esse é o conceito de

300 Q203678
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

O valor da receita de equivalência patrimonial recebida pela empresa de controlada deve ser apresentada na DVA como

301 Q203677
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A empresa Empreendimentos S.A. atua no seguimento da construção civil exclusivamente na construção de agências bancárias. Nesse mercado a inadimplência é próxima de zero em decorrência do setor ser bastante forte. Com o objetivo de ampliar seus negócios, a empresa passou a atuar, no último ano, no seguimento de casas populares, em que o ganho é maior e o risco de inadimplência, também. O faturamento nesse primeiro ano representou 2% do total. A empresa deve divulgar essa informação por ser

302 Q203663
Contabilidade Privada
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

A empresa Soledade S/A, de Guaraí, no Estado do Tocantins, tem um capital social de R$ 240.000,00, formado por 30.000 ações ordinárias, que dão a seus donos direitos iguais.

No exercício de 2008, a empresa finalizou, corretamente, a sua demonstração de resultado do exercício com os seguintes valores:

Lucro líquido antes do Imposto de Renda 186.000,00

Provisão para Imposto de Renda e Contribuição Social sobre o Lucro Líquido 31.500,00

Participações Estatutárias sobre o Lucro 10.500,00

Como se sabe, a última linha dessa demonstração de lucros deverá indicar o montante do lucro por ação do capital social que, neste caso, será no valor

303 Q203660
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Assinale a opção correta em relação ao Imposto sobre Produtos Industrializados (IPI).

304 Q203658
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de tópicos relacionados ao patrimônio e ao resultado das empresas, julgue os itens a seguir.

Se as exigibilidades de uma empresa são constituídas integralmente por passivos monetários, então, quanto maior for a aceleração inflacionária, melhor será a situação patrimonial dessa empresa.

305 Q203642
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens de 67 a 72, relativos à contabilidade avançada.

Considere a seguinte situação hipotética. Para efeito de cálculo das saídas de caixa referentes às atividades operacionais de uma empresa comercial, estavam disponíveis os seguintes dados:

- saldo de fornecedores no início do período: R$ 1.600.000,00;

- saldo de fornecedores no final do período: R$ 2.300.000,00;

- estoque inicial de mercadorias: R$ 350.000,00;

- estoque final de mercadorias: R$ 550.000,00;

- custo das mercadorias vendidas: R$ 8.500.000,00.

Nessa situação, os pagamentos referentes às compras de mercadorias, feito...

306 Q203641
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens de 67 a 72, relativos à contabilidade avançada.

As subvenções para investimentos recebidas pela empresa poderão ser convertidas em reserva de incentivos fiscais, a qual poderá ser excluída da base de cálculo do dividendo obrigatório.

307 Q203639
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à conversão de demonstrativos contábeis em moeda estrangeira, julgue o item abaixo.

As variações cambiais resultantes de itens monetários que fazem parte do investimento líquido da entidade em uma entidade no exterior devem ser registradas em conta específica do patrimônio líquido.

308 Q203637
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a questões contábeis envolvendo as companhias abertas, julgue os itens de 73 a 75.

Na apuração e posterior alienação das próprias ações da companhia, o eventual resultado negativo apurado deverá ser debitado às contas de reservas ou lucros que registrarem a origem dos recursos aplicados em sua aquisição.

309 Q203635
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos processos de concentração e desdobramento de empresas e à consolidação das demonstrações contábeis, julgue os itens subsequentes.

A incorporação difere da absorção pura e simples, pois, na absorção, a absorvedora compra o ativo e passivo da outra, sem aumentar seu capital, nem receber os sócios da absorvida, e, na incorporação, a incorporadora recebe todo o patrimônio da incorporada, com aumento de capital e o ingresso dos novos sócios.

310 Q203618
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos tributos e contribuições, julgue os itens a seguir.

A compensação dos prejuízos fiscais pode ser feita até o limite do lucro líquido ajustado, em um prazo de até 5 anos.
311 Q203617
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e aplicações concernentes à contabilidade societária, no que diz respeito aos efeitos inflacionários sobre o patrimônio, aos investimentos societários e à destinação do resultado, julgue os próximos itens.

Na sistemática legal de reconhecimento dos efeitos inflacionários introduzida em 1976 pela Lei das Sociedades por Ações, procurava-se preservar a expressão monetária dos chamados itens monetários dos balanços e identificar, em cada conta de resultado, os ganhos e as perdas resultantes das modificações do poder de compra da moeda.

312 Q203554
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com os princípios fundamentais de contabilidade e normas contábeis, julgue os itens a seguir.

Caso o valor recuperável (impairment) de um imobilizado seja inferior ao custo do ativo, deverá ser feita uma contabilização aumentando o saldo da conta depreciação acumulada e reduzindo o resultado do período.

313 Q203551
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros e da evidenciação das informações contábeis julgue os itens a seguir.

O registro das aplicações em instrumentos financeiros derivativos com realização em curto prazo ocorrerá no ativo circulante pelo seu valor justo (fair value ), quando se tratar de aplicações destinadas à negociação ou disponíveis para venda.

314 Q203520
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das características do leasing e sua respectiva contabilização, julgue os itens seguintes.

No leasing financeiro o ativo faz parte do patrimônio da arrendadora. A empresa arrendatária apenas faz a contabilização dos pagamentos das parcelas contratadas, debitando a conta de despesa em contrapartida com uma conta de bancos ou caixa. Caso esse contrato venha a ser quebrado, esse fato não afeta em nada o patrimônio da empresa arrendatária, nem recebe contabilização.

315 Q203518
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das normas internacionais de contabilidade e das operações de joint ventures, julgue os itens a seguir.

Joint venture contratual é a que enseja a criação de uma nova pessoa jurídica: duas ou mais empresas movidas por interesses comuns dão origem a uma pessoa jurídica diversa das contratantes.

316 Q203516
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos processos de concentração e desdobramento de empresas e da consolidação das demonstrações contábeis, julgue os seguintes itens.

A transferência total do patrimônio de uma sociedade para outra sociedade preexistente caracteriza a operação de cisão total.

317 Q203506
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Sobre a consolidação das demonstrações contábeis é correto afirmar:

318 Q203505
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Considere os fatos, a seguir, de uma determinada entidade pública referente ao exercício financeiro de X1:

Lançamento da previsão da receita e da fixação da despesa conforme Lei Orçamentária Anual, no valor de R$ 900.000,00. Abertura de créditos especiais, com base no superávit financeiro do período anterior, no valor de R$ 30.000,00. Arrecadação de tributos no valor de R$ 775.000,00. Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 25.000,00. Operações de Crédito para compra de bens móveis no valor de R$ 110.000,00. Venda de um terreno pelo valor de custo registrado contabilmente por R$ 40.000,00. Recebimentos referentes à prestação de serviços realizada por entidade da administração indireta, no valor de R$ 60....
319 Q203496
Contabilidade Privada
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Sobre o agente fiduciário dos debenturistas, indique a alternativa correta:

320 Q782396
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Entre as responsabilidades operacionais do setor financeiro da empresa, inclui-se

escriturar os livros fiscais da empresa.

321 Q782395
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Entre as responsabilidades operacionais do setor financeiro da empresa, inclui-se

registrar contabilmente as provisões relativas à folha de pagamento dos empregados.

322 Q782394
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Entre as responsabilidades operacionais do setor financeiro da empresa, inclui-se

efetuar os pagamentos das obrigações diárias e mensais.

323 Q782372
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.

Como os fluxos de caixa futuros são estimados para o ativo em sua condição atual, na estimativa da composição de fluxos de caixa futuros o valor em uso deve contemplar as futuras saídas de caixa, a redução de gastos relacionados ou os benefícios que possam advir de futura reestruturação da entidade.

324 Q203797
Contabilidade Privada
Ano: 2008
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Uma ação preferencial tem um dividendo de $ 18, um preço de emissão de $ 200 e um custo de emissão de $ 6. O seu custo é de:

325 Q203634
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A análise econômico-financeira proporciona ao gestor das empresas informações úteis para a tomada de decisões. Nesse contexto, com base nas informações do balancete de verificação de uma empresa mostrado acima, julgue os itens seguintes.

A necessidade de capital de giro (NCG) é superior a R$ 4.600,00.

326 Q203633
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da análise econômico-financeira, julgue os itens seguintes.

O registro de equivalência patrimonial devedora dos investimentos em controladas proporciona um acréscimo no índice de endividamento.

327 Q203631
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma empresa industrial tem vendas anuais de R$ 6 milhões. Realizada uma venda, são necessários quatro dias para que os pagamentos do cliente cheguem até a sua sede, e mais um dia para que o departamento financeiro processe e deposite os cheques no banco. Um consultor contratado pela empresa sugeriu a adoção de um sistema postal, que reduziria o tempo de remessa dos atuais quatro dias para um dia e meio, afetando o float de processamento.

Com base nessa situação, julgue os itens a seguir.

A empresa, ao acatar a sugestão do consultor, reduzirá o float de processamento dos depósitos.

328 Q203629
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma empresa industrial tem vendas anuais de R$ 6 milhões. Realizada uma venda, são necessários quatro dias para que os pagamentos do cliente cheguem até a sua sede, e mais um dia para que o departamento financeiro processe e deposite os cheques no banco. Um consultor contratado pela empresa sugeriu a adoção de um sistema postal, que reduziria o tempo de remessa dos atuais quatro dias para um dia e meio, afetando o float de processamento.

Com base nessa situação, julgue os itens a seguir.

Se a empresa não acatar a sugestão do consultor, o float de processamento não será alterado.

329 Q203627
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Dois tipos de float estão relacionados às atividades de contas a pagar e a receber: o de pagamento e o de cobrança. O objetivo maior da empresa, com respeito ao float, é minimizar o prazo de recebimento e maximizar o prazo para desembolso das obrigações. Acerca desse assunto, julgue os itens que se seguem.

O float de cobrança afeta o credor, enquanto o de pagamento afeta o devedor.

330 Q203626
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Dois tipos de float estão relacionados às atividades de contas a pagar e a receber: o de pagamento e o de cobrança. O objetivo maior da empresa, com respeito ao float, é minimizar o prazo de recebimento e maximizar o prazo para desembolso das obrigações. Acerca desse assunto, julgue os itens que se seguem.

O float de pagamento resulta do lapso de tempo decorrido entre a emissão de um cheque para pagamento de contas e o momento em que os recursos financeiros são efetivamente retirados da conta-corrente.

331 Q203625
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Entre as responsabilidades operacionais do setor financeiro da empresa, inclui-se

preencher as guias de recolhimento dos tributos devidos aos fiscos federal, estadual e municipal.

332 Q203553
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As operações de leasing são comuns em empresas que necessitam de diversos tipos de ativos para a manutenção de suas atividades operacionais. Acerca desse assunto, é correto afirmar que, no leasing

333 Q203539
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das contribuições para PIS/PASEP e COFINS, julgue os itens a seguir

As entidades abertas e fechadas de previdência complementar são isentas da contribuição do PIS/PASEP mas recolhem a COFINS de maneira semelhante àquela praticada pelas empresas limitadas e companhias abertas.

334 Q203538
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com a alteração da norma contábil aplicável às empresas privadas, houve diversas modificações na estrutura das demonstrações contábeis e nos critérios de avaliação dos itens patrimoniais. Com relação à mensuração dos itens patrimoniais e de resultado e seus reflexos na evidenciação contábil, julgue os itens que se seguem.

Para uma empresa, o valor específico (VE) corresponde ao valor presente dos fluxos de caixa e uma entidade espera obter com o uso contínuo de um ativo e com sua manutenção ao final de sua vida útil.

335 Q203536
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com a alteração da norma contábil aplicável às empresas privadas, houve diversas modificações na estrutura das demonstrações contábeis e nos critérios de avaliação dos itens patrimoniais. Com relação à mensuração dos itens patrimoniais e de resultado e seus reflexos na evidenciação contábil, julgue os itens que se seguem.

Se o mercado para determinado instrumento financeiro não for ativo, a entidade estabelecerá o valor justo considerando o valor determinado pela última operação de compra e venda do respectivo ativo.

336 Q203535
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.

A fim de determinar adequadamente o valor recuperável de um ativo, é necessário realizar uma estimativa do valor em uso do ativo próxima de seu valor justo líquido de despesas de venda.

337 Q203533
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.

As projeções de fluxo de caixa até o fim da vida útil de um ativo devem ser estimadas por meio da soma das projeções de fluxo de caixa embasadas em orçamentos e previsões financeiras, utilizando-se, para isso, uma taxa positiva de crescimento igual ou superior ao da inflação para os anos subsequentes.

338 Q203532
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.

A melhor evidência do valor justo líquido de despesas de venda de um ativo é o preço de contrato de venda firme em bases comutativas, entre partes conhecedoras e interessadas. Nesse tipo de contrato, é vedado o ajuste das despesas adicionais que seriam diretamente atribuíveis à venda do ativo.

339 Q203514
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o texto acima, julgue os itens subseqüentes.

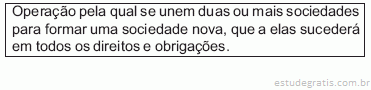
A criação da nova empresa somente foi possível porque o processo de fusão abrangeu mais de uma empresa.

340 Q203497
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70

As obrigações classificadas no passivo exigível a longo prazo devem ser representadas pelo seu valor histórico, segundo o que determina o princípio contábil do custo como base de valor aliado ao princípio contábil da oportunidade.

341 Q782371
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sobre os instrumentos financeiros derivativos e os princípios internacionais de contabilidade, julgue os itens a seguir.

No mercado de opções, o preço de exercício de uma opção pode ser influenciado pela volatilidade do preço do ativo objeto, pela taxa de juros e pelo preço do ativo objeto, entre outros fatores.

342 Q203837
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens com relação aos efeitos inflacionários no patrimônio das empresas e à elaboração das demonstrações contábeis.

O saldo credor de correção monetária, apurado após a utilização da contabilidade em moeda constante, proporciona um acréscimo ao resultado do exercício daquele período.

343 Q203835
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens com relação aos efeitos inflacionários no patrimônio das empresas e à elaboração das demonstrações contábeis.

Os itens monetários das demonstrações contábeis são atualizados de acordo com a média do indicador no período do exercício fiscal correspondente.

344 Q203834
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens com relação aos efeitos inflacionários no patrimônio das empresas e à elaboração das demonstrações contábeis.

A correção monetária de balanços é utilizada para se evitar a influência da perda do poder aquisitivo da moeda nas demonstrações contábeis.

345 Q203611
Contabilidade Privada
Ano: 2007
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em Contabilidade, o grupo de Resultado de Exercícios Futuros deve ser avaliado:

346 Q203603
Contabilidade Privada
Ano: 2007
Banca: Fundação Mariana Resende Costa (FUMARC)

Dentre as situações a seguir, a única que NÃO caracteriza aumento do capital de giro próprio é:

347 Q203594
Contabilidade Privada
Ano: 2007
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em 2005, com disponibilidade elevada de caixa, a Companhia Z resolveu investir tal disponibilidade, para resgate no ano seguinte, parte em ouro e parte em ações negociadas em Bolsa. Tais investimentos, no Balanço de 2005, deverão ser avaliados pelo valor de:

348 Q203530
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sobre os instrumentos financeiros derivativos e os princípios internacionais de contabilidade, julgue os itens a seguir.

Os ajustes de contratos a termo ocorrem diariamente, ao passo que os ajustes dos contratos futuros ocorrem apenas no vencimento.

349 Q203512
Contabilidade Privada
Ano: 2007
Banca: Sociedade Educacional de Santa Catarina (SOCIESC)

Dos procedimentos listados a seguir, indique aquele que não corresponde ao processo contábil de elaboração das demonstrações consolidadas.

350 Q561548
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Não ocorrerá retenção relativa a contribuição para o PIS/Pasep nos pagamentos relativos a

351 Q561547
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Com relação às Contingências Passivas relevantes cujas chances de perdas sejam prováveis, as sociedades Seguradoras, Resseguradoras, Entidades Abertas de Previdência Complementar e Sociedades de Capitalização devem

352 Q561542
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Estão obrigadas a apresentação do Formulário de Informações Periódicas

353 Q203706
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O quociente de liquidez corrente pode estar artificialmente elevado, em virtude de

354 Q203662
Contabilidade Privada
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Com base nos saldos das rubricas apresentadas abaixo, responda as questões de 28 a 48.


Nota: Identifique dentre as fórmula abaixo, a que corresponde a cada uma das questões acima:


De acordo com as Normas Brasileiras de Contabilidade, analise as afirmativas abaixo e assinale a alternativa correta, quanto à apresentação do laudo pericial contábil.

I. O Laudo Pericial Contábil deverá ser uma peça técnica,...

355 Q203644
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

São obrigações acessórias dos contribuintes enquadrados no regime de recolhimento fonte, escriturar

356 Q203622
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito à análise econômico-financeira, ao orçamento empresarial e ao mercado de capitais, julgue os seguintes itens.

Quando os estoques de mercadorias são de valor reduzido e alta rotação, a diferença entre os quocientes de liquidez corrente e seca se torna mais relevante.

357 Q203621
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O estudo da situação econômico-financeira das empresas é essencial para as parcerias entre fornecedores, credores e clientes. Os usuários das informações contábeis utilizam técnicas de análise de balanço para extraírem informações pertinentes à tomada de decisões, sejam de investimento, sejam de financiamento. Considerando esse assunto, julgue os itens seguintes.

Em se tratando de uma publicação trimestral, o analista de balanço, para verificar o prazo médio de pagamento ao fornecedor (em dias), deve dividir o valor dos custos dos produtos vendidos pelo saldo da conta fornecedores e depois multiplicar esse resultado por 90, obtendo, dessa forma, o prazo médio de pagamento no trimestre.

358 Q203601
Contabilidade Privada
Ano: 2006
Banca: Fundação José Pelúcio Ferreira (FJPF)

Com relação à possibilidade de integralização de capital em bens, é correto afirmar que:

359 Q203599
Contabilidade Privada
Ano: 2006
Banca: Fundação José Pelúcio Ferreira (FJPF)

São formas legais possíveis de aumento de capital, EXCETO por:

360 Q203596
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento
Assinale a assertiva errada.
361 Q203590
Contabilidade Privada
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A Belux é uma multinacional fabricante de carros de passeio que dispõe de um centro de tecnologia automotiva, uma fábrica de máquinas e uma montadora de automóveis situados nos países X, Y e Z, respectivamente. O centro de tecnologia desenvolve o projeto dos carros e a fábrica de máquinas se encarrega da fabricação dos motores. Tanto o centro de tecnologia como a fábrica de máquinas são fornecedores de insumos para a montadora de automóveis. A fábrica de máquinas desenvolve seus próprios projetos e não conta com nenhum apoio do centro de tecnologia, e as alíquotas de imposto sobre o lucro nos países X, Y e Z são 45%, 35% e 40%, respectivamente. Considerando-se todas as demais variáveis constantes, pode-se afirmar com relação à incidência do imposto sobre o lu...

362 Q203586
Contabilidade Privada
Ano: 2006
Banca: Fundação CEFETBAHIA / Centro Federal de Educação Tecnológica da Bahia (CEFETBAHIA)

O critério de Avaliação dos Ativos, segundo a Lei 6404/76, é:

363 Q203527
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e na legislação contábil, julgue os itens que se seguem.

A contabilização dos juros sobre o capital próprio como despesa financeira compromete a comparabilidade das demonstrações contábeis, pois tais juros são facultativos e, além do mais, seu valor é limitado, o que impede a algumas empresas considerá-lo na sua integridade.

364 Q203525
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e na legislação contábil, julgue os itens que se seguem.

Caso uma empresa controlada B preste serviços a uma controladora A, e esta consolide as respectivas demonstrações contábeis, no balanço patrimonial consolidado, deverão ser eliminados tanto os valores a receber e a pagar intercompanhias, como as correspondentes receitas e despesas de serviços intercompanhias.

365 Q782389
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a influência dos efeitos inflacionários no patrimônio das empresas, julgue os itens que se seguem.

Ao se efetuar o registro da amortização acumulada, em economia inflacionária, a empresa considerará o acréscimo da conta redutora do ativo permanente e, dessa maneira, aumentará o valor da amortização acumulada, cuja contrapartida será a despesa com depreciação e correção monetária.

366 Q782387
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a influência dos efeitos inflacionários no patrimônio das empresas, julgue os itens que se seguem.

O registro da correção monetária do ativo permanente imobilizado, em economia deflacionária, provocará acréscimo na demonstração do resultado do exercício.

367 Q782385
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a influência dos efeitos inflacionários no patrimônio das empresas, julgue os itens que se seguem.

Considere que uma empresa possua, em seu balancete de verificação, R$ 5.000 de empréstimos pré-fixados. No caso de a inflação do período totalizar 15%, conclui-se que a empresa obteve um ganho não-operacional de R$ 750.

368 Q782363
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das funções da contabilidade societária e fiscal, julgue os itens subseqüentes.

A empresa dispensada da escrituração contábil pela legislação tributária só estará obrigada ao registro e preenchimento dos livros auxiliares e acessórios exigidos por essa legislação.

369 Q734423
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a conhecimentos sobre finanças — indispensáveis para a gestão das empresas, — julgue os seguintes itens. Ao se considerar o valor do dinheiro no tempo, o VPL diferencia-se dos demais métodos de avaliação de investimentos, visto que, quanto menor for o VPL, melhor será a alternativa de investimento.
370 Q734386
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do registro e da evidenciação das operações típicas de uma empresa comercial, julgue os itens a seguir. O registro da aquisição de ações de outra companhia, a título de investimentos, proporciona acréscimo ao ativo permanente da empresa adquirente.
371 Q203615
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a influência dos efeitos inflacionários no patrimônio das empresas, julgue os itens que se seguem.

Sabe-se que a utilização de indexadores para a representação de demonstrações contábeis em unidade monetária constante é premissa essencial e indispensável. Um dos critérios para a determinação do indexador é a sua pouca oscilação no mercado, o que demonstra a capacidade de representar o poder aquisitivo da moeda.

372 Q203613
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a influência dos efeitos inflacionários no patrimônio das empresas, julgue os itens que se seguem.

Em uma economia inflacionária, o registro da variação monetária, apesar de extinto no Brasil, proporciona a visualização da perda do poder aquisitivo da moeda.

373 Q203606
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

No processo de consolidação a participação dos acionistas minoritários deve ser

374 Q203592
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A elaboração de índices é fundamental para a interpretação das demonstrações contábeis. Acerca desse assunto, julgue os próximos itens.

O índice de liquidez geral considera as ações de outras companhias classificadas no ativo permanente — investimentos.

375 Q203570
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)
Analise as sentenças abaixo e identifique as Verdadeiras (V) e as Falsas (F):

 I. Recuperação - são ações específicas com o objetivo de evitar ou proteger o meio ambiente de qualquer agressão causada pelo homem ou, até mesmo, causada pela própria natureza.

 II. Um passivo ambiental deve ser reconhecido quando existe uma obrigação por parte da empresa que incorreu em um custo ambiental ainda não desembolsado, desde que atenda ao critério de reconhecimento como uma obrigação.

III. Due Diligencie é um relatório sobre riscos ambientais relacionados às atividades das companhias.É um trabalho realizado por especialistas ambientais que identificam apenas os aspectos físicos.

376 Q203488
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das funções da contabilidade societária e fiscal, julgue os itens subseqüentes.

Quando a legislação tributária exige a adoção de critérios contábeis diferentes das disposições da legislação comercial, as sociedades por ações devem utilizar registros auxiliares, específicos.

377 Q203486
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao Sistema Tributário Nacional, julgue os itens a seguir.

O aumento de um tributo só pode ser cobrado no exercício subseqüente e noventa dias após a publicação da respectiva lei, aplicando-se o mesmo às contribuições sociais destinadas ao financiamento da seguridade social.

378 Q782436
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos à Contabilidade. A análise horizontal ou análise por índices, por meio da qual se evidencia a variação dos itens das demonstrações contábeis ao longo de um determinado período que tenha apresentado valores homogêneos, tem como principal objetivo acompanhar o desempenho de todas as contas que compõem a demonstração contábil analisada, verificando as tendências de retração ou de evolução em cada uma delas.
379 Q782435
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos à Contabilidade. Os quocientes de estrutura de capitais e de liquidez evidenciam a situação financeira, enquanto a situação econômica é evidenciada pelos quocientes de rentabilidade.
380 Q782369
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fulcro na legislação brasileira aplicável e a propósito das operações de leasing financeiro e operacional, das operações de drawback e dos derivativos financeiros, julgue os itens subseqüentes.

No leasing financeiro o arrendador recebe pagamentos de aluguel iguais ao preço total dos equipamentos arrendados, mais um retorno sobre o capital investido. Nesse tipo de contrato de leasing, não são oferecidos os serviços de manutenção do ativo envolvido na transação.

381 Q782368
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fulcro na legislação brasileira aplicável e a propósito das operações de leasing financeiro e operacional, das operações de drawback e dos derivativos financeiros, julgue os itens subseqüentes.

A principal característica do leasing operacional é possibilitar a completa amortização da operação, já que o contrato é feito por um período nunca inferior à vida econômica esperada do ativo. Assim, os pagamentos de aluguel requeridos sob o contrato de leasing permitem a recuperação do custo total do ativo por parte do arrendador.

382 Q782367
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a análise custo–volume–lucro e suas peculiaridades, julgue os itens subseqüentes.

A equação da receita total não pode ser representada matematicamente por uma função que não seja de primeiro grau.

383 Q782364
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.

É proibido que a companhia adquira debêntures de sua emissão, mesmo que por valor igual ou inferior ao nominal.

384 Q734985
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

< As aplicações de liquidez imediata representam valores aplicados em carteiras administradas por instituições financeiras e referems e a títulos públicos federais, com rentabilidade média equivalente ao DI CETIP (CDI).

< A empresa efetua periodicamente uma avaliação de seus riscos contingenciais, inclusive revisões de processos judiciais com base em fundamentos jurídicos, econômicos, tributários e contábeis. A ava liação desses riscos objetiva classificá-los, segundo as chances de ocorrência de sua exigibilidade, entre prováveis, possíveis ou remotos, levando em consideração, conforme o caso, as análises de seus assessores jurídicos. As contingências cujos riscos são classificados como prováveis são provisionadas.

< Consta dos empréstimos e financiam...

385 Q734984
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

< As aplicações de liquidez imediata representam valores aplicados em carteiras administradas por instituições financeiras e referems e a títulos públicos federais, com rentabilidade média equivalente ao DI CETIP (CDI).

< A empresa efetua periodicamente uma avaliação de seus riscos contingenciais, inclusive revisões de processos judiciais com base em fundamentos jurídicos, econômicos, tributários e contábeis. A ava liação desses riscos objetiva classificá-los, segundo as chances de ocorrência de sua exigibilidade, entre prováveis, possíveis ou remotos, levando em consideração, conforme o caso, as análises de seus assessores jurídicos. As contingências cujos riscos são classificados como prováveis são provisionadas.

< Consta dos empréstimos e financiam...

386 Q203862
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A empresa Casa Couros, especializada em vender bolsas, pastas, carteiras e cintos, entrou em funcionamento no início do mês de julho deste ano e tem conseguido alcançar as metas de venda definidas. No entanto, a diretoria da empresa está preocupada com a atual realidade de seus estoques, pois a proximidade das festas de final de ano deve provocar o aumento das vendas em todo o setor.

A partir do cenário hipotético acima exposto, considere as seguintes informações, relativas à empresa Casa Couros:

I a empresa planeja comprar bolsas seis vezes ao ano, a um custo total anual de R$ 16.584,00;

II a demanda de bolsas nos meses de julho, agosto e setembro foi, respectivamente, de 102, 130 e 152 unidades;

...
387 Q203648
Contabilidade Privada
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

Assinale o indicador que compõe o grupo de indicadores que avaliam o desempenho do capital de giro.

388 Q203528
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fulcro na legislação brasileira aplicável e a propósito das operações de leasing financeiro e operacional, das operações de drawback e dos derivativos financeiros, julgue os itens subseqüentes.

As transações de leasing envolvem duas partes: o arrendador, que possui o bem, e o arrendatário, que obtém o uso do bem em troca de um ou mais pagamentos de leasing ou aluguel.

389 Q203523
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a análise custo–volume–lucro e suas peculiaridades, julgue os itens subseqüentes.

Na maioria dos casos, a elaboração do gráfico de análise custo – volume – lucro obedece ao intervalo de significância. A adoção do intervalo de significância não impede a existência de outros pontos de equilíbrio além do primeiro ponto de equilíbrio representado.

390 Q203522
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a análise custo–volume–lucro e suas peculiaridades, julgue os itens subseqüentes.

A utilização de retas para a representação da análise custo–volume–lucro desconsidera a lei dos rendimentos decrescentes.

391 Q203510
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.

As partes beneficiárias podem ser alienadas pela companhia, nas condições determinadas pelo estatuto ou pela assembléia-geral.

392 Q782381
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de contabilidade avançada e dos dados da empresa Z, apresentados no quadro acima, julgue os itens que se seguem.

Caso a empresa Z apresente um giro do ativo (vendas brutas sobre o ativo operacional) de 120% e uma margem líquida (lucro líquido antes das despesas financeiras sobre as vendas brutas) de 20% terá um retorno do ativo operacional de 24%.

393 Q782380
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de contabilidade avançada e dos dados da empresa Z, apresentados no quadro acima, julgue os itens que se seguem.

A empresa Z poderia vender as 50.000 unidades correspondentes à sua capacidade ociosa por R$ 3,00 e, ainda assim, aumentaria o seu resultado positivo.

394 Q782379
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade de uma companhia aberta, julgue os seguintes itens.

A alavancagem operacional tem fundamento no melhor aproveitamento dos custos variáveis, para aumentar a rentabilidade, independentemente de consideração sobre os custos fixos.

395 Q782378
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade de uma companhia aberta, julgue os seguintes itens.

O índice que relaciona o lucro líquido da demonstração do resultado com o patrimônio líquido pode ser denominado índice de rentabilidade do capital próprio.

396 Q782376
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade de uma companhia aberta, julgue os seguintes itens.

Uma empresa sem realizável a longo prazo terá índice de liquidez corrente maior que um, se o patrimônio líquido for maior que o ativo permanente.

397 Q203609
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de contabilidade avançada e dos dados da empresa Z, apresentados no quadro acima, julgue os itens que se seguem.

Caso a empresa Z apresente um crescimento de 20% nas suas vendas e de 10% nas suas despesas, deverá, certamente, apresentar lucro no período.

398 Q203608
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda com relação à contabilidade geral, julgue os itens abaixo.

Na destinação do resultado de uma companhia aberta, as participações de administradores, empregados e debenturistas devem ser registradas como despesa do período a que se referem.

399 Q203604
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, acerca de aspectos de contabilidade.

Uma companhia que, em determinado exercício social, apresente prejuízo de R$ 100.000,00 e tenha lucros acumulados de R$ 200.000,00 poderá, em consonância com as normas da Lei das S.A., distribuir dividendos no valor de R$ 50.000,00.

400 Q203598
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade de uma companhia aberta, julgue os seguintes itens.

O resultado positivo de uma controlada relevante, da qual a controladora tenha 80% das ações totais, deve ser registrado e reproduzido integralmente como receita da controladora, no mesmo período contábil.

401 Q203480
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

 Julgue os itens subseqüentes, considerando o balanço da Companhia das Armações S.A., indústria produtora de grades metálicas, apresentado acima.

Sabendo que todas as saídas de vendas dessa companhia são tributadas pelo ICMS e pelo IPI, então, nas entradas por compra de matérias-primas, os impostos incluídos nas notas fiscais correspondentes devem ser computados na apuração do custo dos produtos

402 Q203479
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, considerando as informações constantes na demonstração acima e as normas pertinentes.

Caso a empresa X fizesse um aumento de capital social com a emissão de novas ações subscritas e integralizadas em dinheiro, não haveria alteração no ativo circulante.

403 Q203477
Contabilidade Privada
Ano: 2002
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

O Grau de Alavancagem Financeira pode ser obtido por meio da divisão do(a):

404 Q828361
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
A Alavancagem Financeira é o efeito decorrente de se tomar emprestado recursos financeiros de terceiros, a um determinado custo, e aplicar esses recursos em ativos, obtendo-se uma taxa de retorno. A diferença entre essa taxa de retorno e aquela do custo do empréstimo vai para os proprietários, alterando para mais ou para menos o retorno sobre o investimento do proprietário. Portanto, utilizando recursos de terceiros em sua estrutura de capital, a empresa pode melhorar a rentabilidade do Capital Próprio quando:
405 Q815209
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
O agente fiduciário dos debenturistas tem como principal função proteger os direitos dos titulares das debêntures, fiscalizando a sociedade emissora e exigindo o cumprimento da escritura de emissão. O agente fiduciário dos debenturistas PODE ser:
406 Q734965
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
O agente fiduciário dos debenturistas tem como principal função proteger os direitos dos titulares das debêntures, fiscalizando a sociedade emissora e exigindo o cumprimento da escritura de emissão. O agente fiduciário dos debenturistas PODE ser:
407 Q734952
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A empresa apresentou suas Demonstrações Contábeis no final do exercício conforme descrito a seguir:

Considerando-se que a empresa utilizou capital de terceiros no exercício à taxa de 10% a.a., é CORRETO afirmar que o Grau de Alavancagem Financeira (GAF), encontrado a partir das demonstrações acima, é de:

408 Q734951
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
A Alavancagem Financeira é o efeito decorrente de se tomar emprestado recursos financeiros de terceiros, a um determinado custo, e aplicar esses recursos em ativos, obtendo-se uma taxa de retorno. A diferença entre essa taxa de retorno e aquela do custo do empréstimo vai para os proprietários, alterando para mais ou para menos o retorno sobre o investimento do proprietário. Portanto, utilizando recursos de terceiros em sua estrutura de capital, a empresa pode melhorar a rentabilidade do Capital Próprio quando: