621 Q203112
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os aspectos relacionados à contabilidade tributária, notadamente no que se refere a fato gerador, base de cálculo e espécies tributárias, julgue os itens a seguir.

Nas entidades sem fins lucrativos, não há incidência de PIS sobre a folha de salários.

622 Q203110
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os aspectos relacionados à contabilidade tributária, notadamente no que se refere a fato gerador, base de cálculo e espécies tributárias, julgue os itens a seguir.

Pessoas jurídicas obrigadas à apuração do resultado pelo lucro real que optarem pelo pagamento mensal por estimativa devem apurar o resultado no final do ano calendário mediante a escrituração contábil e elaboração das demonstrações financeiras, não estando obrigadas a demonstrar o cálculo do lucro pelo LALUR.

623 Q203108
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da contabilidade tributária, julgue os itens seguintes.

A base de cálculo da contribuição social sobre o lucro é o resultado contábil do exercício, sem o cálculo do imposto de renda, considerando-se os ajustes previstos na legislação pertinente.

624 Q203106
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da contabilidade tributária, julgue os itens seguintes.

A tendência, observada no Brasil, da total distribuição de resultados implicou a adoção da regra que prevê que todo o resultado do exercício das companhias abertas e fechadas não destinado para reservas deve ser distribuído como dividendos, o que eliminou a conta de lucros ou prejuízos acumulados de todas as entidades.

625 Q203103
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que determinada empresa tenha vendido, à vista, um bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse bem, quando adquirido, há três anos e sete meses, possuía vida útil remanescente de dez anos e foi registrado pelo custo de R$ 54.000,00, julgue os itens que se seguem.

Na demonstração de resultados do exercício, segundo previsão da Lei n.o 6.404/1976 (Lei das Sociedades por Ações) e suas atualizações, o resultado obtido na alienação do imobilizado deverá ser registrado como outras receitas e servirá de base para a apuração do resultado antes dos tributos.

626 Q203096
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e procedimentos relativos ao inventário de material permanente e de consumo, julgue os itens que se seguem.

Pertencem ao inventário de material permanente os itens patrimoniais de durabilidade superior a um ano e(ou) os que não percam a sua identidade física.

627 Q203094
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e procedimentos relativos ao inventário de material permanente e de consumo, julgue os itens que se seguem.

A contabilidade deve manter registros sintéticos dos bens móveis e imóveis.

628 Q203092
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na atual legislação societária, e considerando as técnicas e os princípios contábeis, julgue os itens que se seguem.

Aplicação financeira com rendimentos prefixados efetuada em dezembro de x2, com vencimento em fevereiro de x3, deve proporcionar a apropriação da receita financeira para os dois exercícios.

629 Q203090
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em princípios e convenções contábeis e em normas para a avaliação de elementos patrimoniais, julgue os itens subsecutivos.

Considere a seguinte situação hipotética.

Com a intenção de vender um apartamento na orla da Ilha do Boi por 300 mil reais, uma imobiliária anunciou a venda o imóvel no jornal pelo valor de 310 mil reais. Uma empresa interessada em adquiri-lo, após contratar uma avaliadora que estimou o valor de mercado do apartamento em 280 mil reais, efetuou a compra por 285 mil reais à vista. Nessa situação hipotética, tanto a imobiliária quanto a empresa compradora podem efetuar o registro do imóvel no valor de mercado ou no da transação.

630 Q203088
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos componentes patrimoniais, seu reconhecimento e efetivo registro, julgue os itens a seguir.

Caso a empresa adote o sistema de caixa flutuante, os registros de recebimentos e pagamentos que transitam pelo caixa devem ser contabilizados em conjunto na conta caixa. Assim, os cheques recebidos em operações de venda, os recibos de cartões de crédito e débito e os vales-refeição ou similar devem ser englobados no saldo do caixa.

631 Q203083
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Denomina-se propriedade para investimento

632 Q203081
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Considere as afirmações a seguir:

I. As companhias abertas estão obrigadas a apresentar, desde o exercício social de 2009, suas demonstrações financeiras consolidadas de acordo com o padrão contábil internacional, emitido pelo International Accounting Standards Board - IASB, em substituição ao padrão contábil brasileiro.

II. No primeiro exercício de adoção das Normas Internacionais (2009), a apresentação, para fins de comparação, das demonstrações consolidadas do exercício anterior devem ser obrigatoriamente elaboradas no padrão internacional.

III. As companhias abertas deverão apresentar, em nota explicativa às demonstrações financeiras consolidadas, uma declaração explícita e sem reservas de que as demo...

633 Q203057
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que determinada companhia metalúrgica fabricante de artefatos para cozinha tenha adquirido cinco toneladas de chapas de aço pelo valor de R$ 250.000,00, a serem pagos em trinta dias. Com base nessa situação, julgue os itens subsequentes.

Nessa situação, configura-se um fato contábil modificativo aumentativo.

634 Q203055
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à Ciência Contábil e suas características, julgue os itens que se seguem.

Todos os itens relevantes ao patrimônio da entidade são apresentados em suas demonstrações contábeis.

635 Q203053
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à Ciência Contábil e suas características, julgue os itens que se seguem.

O objeto da contabilidade é o patrimônio, constituído pelo conjunto de bens, direitos e obrigações próprios de determinado ente.

636 Q203037
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsecutivos, referentes aos conceitos, objetivos e finalidades da contabilidade.

De acordo com o princípio da comparabilidade, uma entidade deve aplicar e divulgar determinada política contábil, visto que esse procedimento contribui para que os usuários sejam capazes de comparar as demonstrações contábeis que apresentar ao longo do tempo e, também, suas demonstrações contábeis com as de diferentes entidades.

637 Q203036
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsecutivos, referentes aos conceitos, objetivos e finalidades da contabilidade.

Receitas ou ganhos, que correspondem aos aumentos de patrimônio líquido que surgem no curso das atividades normais de uma entidade, são designados por diversos nomes, tais como vendas, honorários, juros, dividendos, lucros distribuídos, royalties e aluguéis.

638 Q203034
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a atos e fatos administrativos.

Considera-se a compra a prazo de uma cafeteira para preparo do lanche dos empregados um fato administrativo permutativo.

639 Q203033
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a atos e fatos administrativos.

Se uma empresa contratou um eletricista e, como pagamento, entregou mercadorias de seu estoque, e se o valor do serviço recebido superou o custo da mercadoria entregue, então a empresa terá de reconhecer um fato administrativo modificativo diminutivo.

640 Q203031
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Considere:

I. As companhias abertas e suas controladas incluídas na consolidação deverão utilizar, no balanço de encerramento do 1o exercício da adoção da Instrução CVM 457/2007, as informações contidas nas suas demonstrações financeiras auditadas, que tenham sido divulgadas para fins de registro no mercado internacional ou para fins de atendimento às regras do Novo Mercado da Bovespa, e que tenham atendido às Normas do IASB desde sua primeira divulgação.

II. As companhias abertas e suas controladas incluídas na consolidação deverão utilizar, no balanço de abertura do 1o exercício da adoção da Instrução CVM 457/2007, as informações contidas nas suas demonstrações financeiras auditadas, que tenham sido divulgadas para fins de re...

641 Q203030
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Indica o tempo médio que a empresa leva para produzir, vender e receber a receita de seus produtos:

642 Q203025
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, acerca da utilização das técnicas contábeis no registro e controle do patrimônio das entidades.

O sistema de partidas dobradas consiste no registro de fatos contábeis de modo que, para cada conta debitada, corresponde uma conta creditada e com o mesmo valor.

643 Q203023
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a conceitos básicos de contabilidade, julgue os itens seguintes.

O pagamento de um encargo, como, por exemplo, salários e aluguéis, pode ser considerado um fato permutativo ou modificativo, dependendo da data de ocorrência do respectivo fato gerador.

644 Q203016
Contabilidade Privada
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Tipo de dívida flutuante representada por ações em dinheiro para garantia de contratos, consignações a pagar, retenções de obrigações de terceiros a recolher e outros com finalidades especiais, como os utilizados para garantia de recursos:

645 Q203014
Contabilidade Privada
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

As participações em empresas e em consórcios públicos ou público–privados em que a administração tenha influência significativa devem ser mensuradas ou avaliadas pelo método

646 Q202996
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Quando uma empresa comercial tributada pelo lucro presumido adquire produtos de uma indústria, há incidência, sobre a venda, dos seguintes impostos:IPI, ICMS, PIS e COFINS. Dentre esses impostos, a empresa comercial recupera

647 Q202994
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A concessionária de automóveis Augusta S.A. de capital fechado, além dos livros de contabilidade previstos em leis e regulamentos e do Livro de Apuração do Lucro Real (LALUR), deverá possuir, por imposição da legislação do imposto de renda, os seguintes livros para registro:

648 Q202991
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A empresa Alves, ao final do exercício de 2009, apresentou um lucro real, apurado no LALUR, de R$ 1.200.000,00. Considerando as alíquotas impostas pela Legislação fiscal do imposto de renda para as empresas tributadas pelo lucro real, afirma-se que a empresa Alves, em 2009, suportou uma alíquota de imposto de renda em relação ao lucro real, em percentual, de

649 Q202989
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A base de cálculo do imposto de renda das pessoas jurídicas, determinada segundo a lei vigente na data da ocorrência do fato gerador correspondente ao respectivo período de apuração, é o lucro real e o(s) lucro(s)

650 Q202986
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A demonstração contábil que possibilita às sociedades anônimas de capital fechado, exclusivamente nos termos da Lei Societária, a evidenciação clara do lucro do período e sua distribuição é o (a)

651 Q202984
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma sociedade anônima de capital aberto, por questões operacionais, possui pequenos investimentos em participações no capital social de outras sociedades de capital aberto, que não quer vender, apesar de sua irrelevância.

No balanço, tais investimentos devem ser avaliados pelo custo de aquisição

652 Q202982
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma sociedade anônima de capital fechado, atuando no ramo comercial, negocia diariamente com instrumentos financeiros, dentre eles os derivativos.

No balanço patrimonial dessa sociedade, esses elementos do ativo devem ser avaliados a valor

653 Q202980
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)

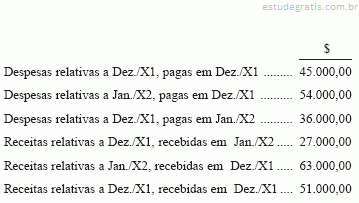
Considerando os dados a seguir, referentes ao mês de dezembro de X1, calcule o resultado do período X1 de acordo com o Regime de Competência.

- despesa de dezembro de X1 paga em janeiro de X2 - R$ 80,00

- despesa de janeiro de X2 paga em dezembro de X1 - R$ 74,00

 - despesa de dezembro de X1 paga em X1 - R$ 90,00

- receita de X1 recebida em janeiro de X2 - R$ 100,00

- receita de X2 recebida em dezembro de X1 - R$ 15,00

- receita de dezembro de X1 recebida em X1 - R$ 120,00

Assinale a alternativa correta.

654 Q202975
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

No estudo da estrutura de capital, existem duas teorias: a teoria Convencional e a teoria de Modigliani & Miller. A Teoria de Modigliani & Miller tem como fundamento principal o fato de que

655 Q202973
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em jan/2009 a companhia X, tributada pelo lucro real, com prejuízo fiscal de R$ 1.000,00, incorporou a companhia Z, tributada pelo lucro real, com prejuízo fiscal de R$ 800,00. Sabe-se que:

• os prejuízos fiscais foram adequadamente registrados na parte “B” do LALUR;

• no exercício findo de 2009, a companhia X apurou R$ 6.000,00 de lucro ajustado no LALUR.

Qual é o valor, em reais, da compensação de prejuízos fiscais permitido à companhia X, em 2009, nos termos da legislação fiscal vigente?

656 Q202970
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Empresários, executivos e dirigentes de empresas, em decorrência da alta carga tributária brasileira, podem, ao abrigo da lei, criar, extinguir, agrupar e desmembrar as sociedades, com o objetivo principal de reduzirem o pesado ônus dessa carga de impostos e contribuições, especificamente do imposto de renda e contribuição social sobre o lucro. Esse leque de procedimentos, no âmbito societário, indica uma

657 Q202967
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Admita que uma sociedade anônima informasse o seguinte:

• Compra de um ativo intangível isolado e de forma separada, como segue:

Preço pago na sua aquisição R$ 40.000,00

Seguro pago na aquisição R$ 2.000,00

Gastos para o ativo poder ser utilizado R$ 5.000,00

• Valor justo do ativo no momento da aquisição R$ 38.500,00

Considerando exclusivamente as informações acima, tal ativo intangível deve ser mensurado inicialmente pelo valor, em reais, de

658 Q202965
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Segundo a teoria de Modigliani e Miller sobre estrutura de capital, em um hipotético mundo sem impostos,

659 Q202963
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Os modelos de governança corporativa, especialmente os resultantes da separação da propriedade e da gestão, conferem ao estabelecimento e ao funcionamento de conselhos de administração um papel fundamental como força interna de controle. Nessa perspectiva, afirma-se que o Conselho de Administração é o guardião

660 Q202960
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Um dos valores relevantes da Lei Sarbanes-Oxley, também aplicável ao conceito de Governança Corporativa, é o de Accountability. Um dos principais fatores determinantes do Accountability é a possibilidade de

661 Q202958
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma organização desejou agregar à sua produção e à sua imagem o conceito de lucro ambiental, que está relacionado à

662 Q202956
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

As melhores práticas de governança corporativa se apoiam sobre quatro princípios: compliance, accountability, disclosure e fairness. Eles podem ser traduzidos, respectivamente, por: conformidade legal, prestação de contas, transparência e senso de justiça.

O princípio conhecido como fairness pode ser definido, de forma simplificada, como

663 Q202953
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Admita

que Considerando as informações recebidas e a permissão para utilização de crédito presumido sobre o estoque, para dedução da contribuição do COFINS, calculado pelo método não cumulativo, o valor total do crédito a que a Lessa Industrial tem direito, em reais, é

664 Q202951
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Analise o conceito a seguir.

Plano detalhado da aquisição e do uso de recursos financeiros ou de outra natureza durante um período determinado.

Este é o conceito de

665 Q202945
Contabilidade Privada
Ano: 2011
Banca: Fundação Mariana Resende Costa (FUMARC)

Sobre fatos contábeis, numere a 2ª coluna de acordo com a 1ª.

Assinale a alternativa CORRETA, na ordem de cima para baixo:

666 Q202943
Contabilidade Privada
Ano: 2011
Banca: Fundação Mariana Resende Costa (FUMARC)

Assinale a alternativa CORRETA:

667 Q202826
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Ao analisar as Demonstrações Contábeis da Novela S/A, companhia de capital fechado, o analista apurou um Índice de Liquidez Corrente de 1,60. Tal Índice é apurado pela fórmula ILC = AC / PC, onde ILC = Índice de Liquidez Corrente; AC = Ativo Circulante e PC = Passivo Circulante.

Pela técnica da Análise pelo Avesso, o grau de liberdade da empresa é

668 Q202817
Contabilidade Privada
Ano: 2011
Banca: MAKIYAMA

A contabilidade evidenciará os fatos ligados à administração orçamentária, financeira, bem como à:

669 Q202813
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

A empresa Aquecimento Global recebeu juros decorrentes de adiantamentos realizados a empregados, sem o recebimento do principal correspondente. A situação representa um fato contábil:

670 Q202812
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

O objeto da Contabilidade é:

671 Q202811
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

O objetivo da utilização da informação pelo fisco é:

672 Q202810
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Representa uma obrigação, a conta:

673 Q202808
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

De acordo com a Lei 6.404/76, fazem parte do Ativo Circulante as contas:

674 Q202807
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Pertencem ao exercício financeiro:

675 Q202806
Contabilidade Privada
Ano: 2011
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

No sentido mais amplo de ciência social, o objeto da contabilidade é:

676 Q202805
Contabilidade Privada
Ano: 2011
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

É objeto da Contabilidade o(a):

677 Q202804
Contabilidade Privada
Ano: 2011
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Considere as seguintes afirmativas:

1. O balanço patrimonial consiste no objeto da contabilidade

2. Por decorrência da volatilidade do mercado, atualmente a contabilidade não está mais analisando o patrimônio, e mudou seu foco para a análise do lucro líquido do exercício.

3. Patrimônio não é sinônimo de Patrimônio Líquido.

Assinale a alternativa que indica todas as afirmativas corretas.

678 Q202747
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Denomina-se propriedade para investimento

679 Q202745
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Considere as afirmações a seguir:

I. As companhias abertas estão obrigadas a apresentar, desde o exercício social de 2009, suas demonstrações financeiras consolidadas de acordo com o padrão contábil internacional, emitido pelo International Accounting Standards Board − IASB, em substituição ao padrão contábil brasileiro.

II. No primeiro exercício de adoção das Normas Internacionais (2009), a apresentação, para fins de comparação, das demonstrações consolidadas do exercício anterior devem ser obrigatoriamente elaboradas no padrão internacional.

III. As companhias abertas deverão apresentar, em nota explicativa às demonstrações financeiras consolidadas, uma declaração explícita e sem reservas de que a...

680 Q202699
Contabilidade Privada
Ano: 2011
Banca: Faculdade de Apoio à Tecnologia (FAT)

Os investimentos em participação no capital social de outras sociedades, ressalvado o disposto nos artigos 248 a 250, pelo custo de aquisição deduzido de provisão para perdas prováveis na realização do seu valor, quando essa perda estiver comprovada como permanente, e que não será modificado em razão do recebimento, sem custo para a companhia, de ações ou quotas bonificadas, fazem parte do

681 Q202572
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, relativos a contabilidade.

A finalidade da contabilidade é assegurar o controle do patrimônio administrativo, devendo o administrador apoiar-se nos dados por meio dela obtidos para tomar decisões que envolvam bens, direitos e obrigações da empresa, bem como para apurar os resultados positivos (lucros) ou negativos (prejuízos).

682 Q202533
Contabilidade Privada
Ano: 2011
Banca: SELETRIX Concursos

São restrições aos princípios, representam o Complemento dos Postulados e Princípios, no sentido de delimitar os conceitos, atribuições e direções a seguir e de sedimentar toda a experiência e bom senso da profissão no trato de problemas contábeis.

683 Q202531
Contabilidade Privada
Ano: 2011
Banca: SELETRIX Concursos

Análise os seguintes conceitos:

I - A incorporação é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.

II - A fusão é a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.

III - A cisão é a operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia cindida, se houver versão de todo o seu patrimônio, ou dividindo-se o seu capital, se parcial a versão.

Estão corretas:

684 Q202526
Contabilidade Privada
Ano: 2011
Banca: MAKIYAMA

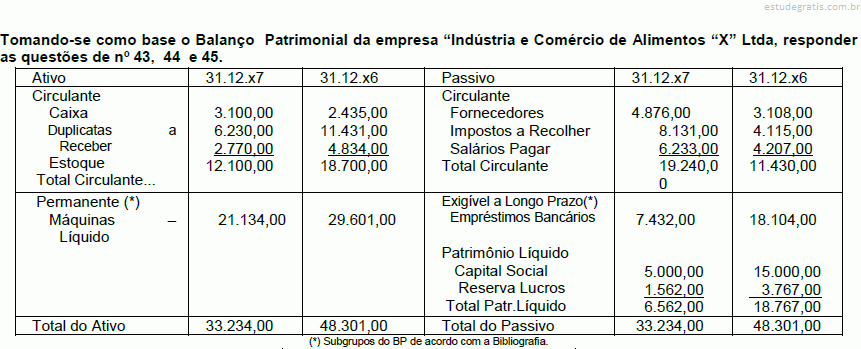
O quociente de Liquidez Seco em 31.12x7 foi de:

685 Q202524
Contabilidade Privada
Ano: 2011
Banca: MAKIYAMA

A empresa “Comércio de Artigos para Festas “Parabéns” Ltda, apura os seguintes índices: liquidez imediata: para o Anox6 = 1,70 e para o Anox7 = 1,20. Podemos entender que:

686 Q202522
Contabilidade Privada
Ano: 2011
Banca: MAKIYAMA

Diversas causas provocam a variação no Patrimônio Líquido de uma empresa:

I. O aumento do capital por meio de um veículo.

II. O prejuízo gerado num determinado período.

III. A distribuição dos lucros aos proprietários.

IV. As receitas ocorridas no período.

É correto afirmar que:

687 Q202519
Contabilidade Privada
Ano: 2011
Banca: MAKIYAMA

Diversos grupos de pessoas necessitam da informação contábil para gerir suas atividades. Tomando-se como base os gestores (diretores, administradores, gerentes etc.) podese afirmar que o seu maior interesse está:

688 Q202503
Contabilidade Privada
Ano: 2011
Banca: Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)

A principal particularidade das ações ordinárias é a(o)

689 Q202476
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Assinale alternativa que não corresponde aos grupos classificados no Ativo não-circulante.

690 Q202475
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

O conceito de compromisso fundado na ética profissional, que pressupõe o exercício cotidiano de fornecer informações que sejam compreensíveis e úteis aos cidadãos no desempenho de sua soberana atividade de controle do uso de recursos e patrimônio público pelos agentes públicos, conforme as Normas de Contabilidade Aplicadas ao Setor Público, representa:

691 Q202473
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

O conceito de recursos controlados pela entidade como resultados de eventos passados e dos quais se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços define:

692 Q202472
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Os ativos, quando estiverem disponíveis para realização imediata ou tiverem a expectativa de realização até o término do exercício seguinte, devem ser classificados como:

693 Q202465
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Uma obrigação que decorre das ações da entidade em que, por via de padrão estabelecido de práticas passadas, de políticas publicadas ou de declaração atual suficientemente específica, a entidade tenha indicado a outras partes que aceitará certas responsabilidades, criando uma expectativa válida nessas outras partes de que cumprirá com essas responsabilidades, constitui uma obrigação:

694 Q202463
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

De acordo com as normas e os pronunciamentos contábeis brasileiros, as receitas financeiras de equivalência patrimonial, os dividendos, os alugueres, os royalties constituem o conceito denominado:

695 Q202462
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

De acordo com o método indireto, o fluxo de caixa líquido das atividades operacionais é determinado ajustando-se o lucro líquido ou prejuízo quanto aos efeitos de:

696 Q202461
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Constitui um exemplo de geração de fluxos de caixa decorrentes das atividades de investimento a seguinte situação:

697 Q202459
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Os pagamentos realizados para a produção ou aquisição de ativos destinados a aluguel para terceiros e, em sequência, serem vendidos, representam fluxos de caixa das atividades:

698 Q202381
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com a alteração da norma contábil aplicável às empresas privadas, houve diversas modificações na estrutura das demonstrações contábeis e nos critérios de avaliação dos itens patrimoniais. Com relação à mensuração dos itens patrimoniais e de resultado e seus reflexos na evidenciação contábil, julgue os itens que se seguem.

Os ativos financeiros não derivativos designados como disponíveis para venda não podem ser classificados como investimentos mantidos até o vencimento.

699 Q202379
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com a alteração da norma contábil aplicável às empresas privadas, houve diversas modificações na estrutura das demonstrações contábeis e nos critérios de avaliação dos itens patrimoniais. Com relação à mensuração dos itens patrimoniais e de resultado e seus reflexos na evidenciação contábil, julgue os itens que se seguem.

Um ativo satisfaz o critério de identificação, em termos de definição de um ativo intangível, quando resulta de direitos contratuais ou outros direitos legais, independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações.

700 Q202377
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.

De acordo com o conceito físico de capital, capital é a capacidade produtiva fundamentada, por exemplo, nas unidades de produtos finalizadas diariamente.

701 Q202375
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.

A melhor evidência do valor justo líquido de despesas de venda de um ativo é o preço de contrato de venda firme em bases comutativas, entre partes conhecedoras e interessadas. Nesse tipo de contrato, é vedado o ajuste das despesas adicionais que seriam diretamente atribuíveis à venda do ativo.

702 Q202374
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.

Segundo o conceito financeiro de capital, o capital de uma empresa é representado pela sua situação patrimonial líquida.

703 Q202373
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.

De acordo com a nova estrutura conceitual da contabilidade, as empresas devem restringir o reconhecimento da receita aos itens que apresentem grau suficiente de certeza em relação à sua ocorrência e que possam ser determinados em bases confiáveis.

704 Q202274
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com respeito às características das demonstrações contábeis, segundo a legislação e normatização vigentes, julgue os itens a seguir.

As notas explicativas, por trazerem informações acessórias, em formato livre, não seguem as práticas contábeis vigentes.

705 Q202272
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A tabela acima apresenta os saldos contábeis, em reais, de todas as contas patrimoniais de uma companhia, antes da apuração do resultado do exercício. Considerando os dados da tabela, julgue os itens subsequentes.

A conta juros passivos a transcorrer constitui um passivo a ser convertido em despesa, ao longo do tempo.

706 Q202270
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, de acordo com os critérios de avaliação de ativos e passivos, conforme a redação dada à Lei n.º 6.404/1976 pelas Leis n.º 11.638/2007 e n.º 11.941/2009.

As contas a receber devem ser avaliadas pelo valor dos títulos que as compõe menos as devidas estimativas de perdas prováveis na realização.

707 Q202269
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, de acordo com os critérios de avaliação de ativos e passivos, conforme a redação dada à Lei n.º 6.404/1976 pelas Leis n.º 11.638/2007 e n.º 11.941/2009.

Os estoques devem ser avaliados pelo custo de aquisição ou de fabricação, reduzido por estimativas de perdas para ajuste ao preço de mercado, quando este for inferior, vedado qualquer outro critério.

708 Q202266
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, de acordo com os critérios de avaliação de ativos e passivos, conforme a redação dada à Lei n.º 6.404/1976 pelas Leis n.º 11.638/2007 e n.º 11.941/2009.

Avaliam-se os ativos intangíveis pelo custo incorrido na aquisição, vedada qualquer dedução.

709 Q202265
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, de acordo com os critérios de avaliação de ativos e passivos, conforme a redação dada à Lei n.º 6.404/1976 pelas Leis n.º 11.638/2007 e n.º 11.941/2009.

O método do custo foi abolido como forma de avaliação de investimentos societários.

710 Q202264
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, de acordo com os critérios de avaliação de ativos e passivos, conforme a redação dada à Lei n.º 6.404/1976 pelas Leis n.º 11.638/2007 e n.º 11.941/2009.

O valor justo dos instrumentos financeiros pode ser obtido pelo cálculo do valor presente líquido dos fluxos de caixa futuros de instrumentos financeiros similares.

711 Q202262
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da Lei n.º 6.404/1976 e suas alterações recentes, julgue os itens que se seguem.

A partir da NBC T1, que define a estrutura conceitual para a elaboração e apresentação das demonstrações contábeis, todas as entidades contábeis devem seguir exclusivamente o regime de competência.

712 Q202261
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da Lei n.º 6.404/1976 e suas alterações recentes, julgue os itens que se seguem.

As alterações promovidas pela Lei n.º 11.638/2007 e posteriores tiveram por finalidade criar alternativas às normas internacionais de contabilidade emitidas pelo IASB, dadas as condições reais da economia brasileira.

713 Q202160
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Uma Companhia tributada pelo IRPJ com base no lucro real anual apresentou os seguintes dados no seu Livro de Apuração do Lucro Real, em R$:

A Companhia procura sempre minimizar o pagamento de impostos. Nessa hipótese, o valor da provisão para o imposto de renda corresponderá a, em R$,

714 Q202152
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Os cheques emitidos, registrados contabilmente e entregues pela empresa para quitação de obrigações, mas ainda não apresentados ao banco pelo portador, devem ter o seu valor

715 Q202151
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Para que o Índice de Liquidez Seca seja igual ou superior a um é necessário que o valor

716 Q202148
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

É um exemplo de uma variação patrimonial ativa

717 Q202146
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

O patrimônio líquido de uma entidade com fins lucrativos é modificado quantitativamente quando

718 Q202144
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Uma máquina (ativo imobilizado) deve ter sua depreciação iniciada, quando

719 Q199936
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)
O regime de adiantamento
720 Q198312
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
Investigações com pessoal de almoxarifado sobre estoques eventualmente obsoletos ou de pouca movimentação fornecem segurança a respeito de afirmações da administração sobre:
721 Q198310
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
No contexto de auditoria das demonstrações contábeis, testes substantivos são procedimentos de auditoria que:
722 Q198307
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
Os trabalhadores da Cia ABC trabalharam em determinada empresa durante o mês de setembro/X2 e receberam o pagamento em 5/10/X2. Considerar esse fato para efeito de registro contábil na BASE DE CAIXA em vez de no REGIME DE COMPETÊNCIA terá a seguinte consequência nas demonstrações contábeis elaboradas em setembro/x2:
723 Q22192
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, a respeito de reservas, provisões, contas patrimoniais e contas de resultado.

Receitas diferidas e despesas antecipadas de aluguel são respectivamente contas de resultado e contas patrimoniais.

724 Q651897
Contabilidade Privada
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)
O caixa mínimo operacional de uma empresa
725 Q651896
Contabilidade Privada
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)
O valor estabelecido como representativo da parcela de participação do sócio na empresa, mas ainda não entregue em dinheiro, é evidenciado na conta
726 Q584168
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)
O resultado da existência de encargos financeiros fixos para aumentar os efeitos de variações nos lucros antes de juros e imposto de renda sobre os lucros por ações é denominado de
727 Q584167
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)
O termo utilizado para representar o quanto a empresa ganhou em todas as suas atividades, considerando as receitas e as despesas financeiras, ou seja, a atividade fim da empresa acrescida do resultado de suas decisões de financiamento e investimento é
728 Q561537
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

A partir de 1o de janeiro de 2009 passou a ser obrigatória a adoção do ECD – Escrituração Contábil Digital (SPED) para as empresas

729 Q561533
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

A redução ao valor recuperável de ativos visa a assegurar que esses mesmos ativos não estejam registrados contabilmente por um valor superior ao de sua possível recuperação por uso ou por venda.

Sob o enfoque da redução ao valor recuperável do ativo, o valor presente dos fluxos de caixa futuros estimados, resultantes do uso de um ativo, indica o seu valor

730 Q561532
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em 31 de dezembro de 2009, a Sociedade Anônima apurou um lucro, antes do Imposto de Renda, de R$ 250.000,00 e não fez qualquer ajuste no LALUR. O Imposto de Renda devido por essa Sociedade Anônima, tributada pelo lucro real, em reais, é

731 Q561519
Contabilidade Privada
Ano: 2010
Banca: Instituto Americano de desenvolvimento (IADES)

Assinale a alternativa que apresenta vantagem da gestão de inventário e controle de estoque em uma organização.

732 Q561518
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto à apuração de resultados contábeis, julgue os itens que se seguem.

O reconhecimento de despesa de depreciação mensal provoca variação patrimonial de natureza quantitativa, afetando o resultado líquido para menos.

733 Q203369
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às contas contábeis e ao plano de contas, julgue os próximos itens.

A compra a prazo de um ativo intangível, como uma patente, é um fato contábil modificativo.

734 Q203367
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens a seguir é apresentada uma situação hipotética, referente a registros contábeis, seguida de uma assertiva a ser julgada com base nas normas brasileiras de contabilidade.

Para atender à demanda diária, determinado restaurante compra, toda madrugada, frutos do mar de uma cooperativa de pescadores, sendo que os pagamentos são realizados a cada quinze dias, dentro do mês em que ocorreu a compra. Nessa situação, essas compras devem ser registradas contabilmente, pelo restaurante, como despesas do mês.

735 Q203239
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Considerando as informações contábeis acima, é correto afirmar que

736 Q203237
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Considere os seguintes atos e fatos:

I Compra de mercadorias por R$ 2.000,00 (operação isenta de impostos).

II Venda das mercadorias por R$ 7.000,00 (operação isenta de impostos).

III Saque de R$ 300,00 da conta bancária da empresa.

IV Recebimento de doação de imóvel no valor de R$ 30.000,00.

V Depreciação do imóvel no valor de R$ 1.000,00.

VI Recebimento de duplicatas com valor de R$ 5.000,00, porém com desconto de 20%.

Assinale a alternativa que apresenta, nesta ordem, a variação patrimonial, o número de fatos permutativos e o número de lançamentos de 3.ª fórmula.

737 Q203234
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Considera-se receita de capital

738 Q203132
Contabilidade Privada
Ano: 2010
Banca: Instituto Americano de desenvolvimento (IADES)

Julgue os itens a seguir.

I - A escrituração contábil é a técnica que o contabilista utiliza para a execução do seu trabalho. Esta se reveste de procedimentos específicos a serem seguidos. Todo registro contábil tem como base o fato administrativo ou contábil ocorrido e o documento suporte para evidenciar (provar) o acontecimento. Estes registros são efetuados com base no método das Partidas Dobradas (cada Débito corresponde a um Crédito de igual valor), em contas específicas, logo, as contas são os componentes técnicos da contabilidade.

II - As contas se classificam em patrimoniais e de resultado. As contas patrimoniais representam os bens, direitos e obrigações da entidade e compõem o balanço patrimonial, logo, seus saldos sã...

739 Q203130
Contabilidade Privada
Ano: 2010
Banca: Instituto Americano de desenvolvimento (IADES)

Relativamente ao saldo credor da conta de Provisão Para Créditos de Liquidação Duvidosa, qual o lançamento a ser efetuado no encerramento do exercício?

740 Q203128
Contabilidade Privada
Ano: 2010
Banca: Instituto Americano de desenvolvimento (IADES)

Quando a operação Bens + Direitos +– Obrigações apresenta um resultado negativo podemos afirmar que

741 Q203101
Contabilidade Privada
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

A empresa Atividade Tributada S/A apurou, ao fim do exercício social, os seguintes componentes de resultados:


O saldo de prejuízos fiscais a compensar, conforme apuração na demonstração do lucro real de períodos anteriores e registrado no livro próprio, monta a R$ 10.000,00.

Com base nas informações acima, calcule o imposto de renda a provisionar e indique o seu valor.

742 Q203099
Contabilidade Privada
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Das cinco assertivas abaixo apenas uma expressa a informação correta. Assinale a opção que a contém.

743 Q203049
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

De acordo com a Lei das Sociedades por Ações (consolidada até dez/2009), são consideradas coligadas as sociedades nas quais a investidora

744 Q203047
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

A legislação tributária vigente exige a entrega, em cada exercício, da Declaração Anual de Informações Econômico- -Fiscais das Pessoas Jurídicas (DIPJ). Sob esse enfoque, considere as seguintes informações:

I - empresa tributada pelo lucro real;

II - empresa tributada pelo lucro presumido;

III - empresa tributada pelo lucro arbitrado;

IV - entidade imune;

V - entidade isenta.

Estão obrigadas à entrega da DIPJ

745 Q203045
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Associe as modalidades de concentração e extinção de sociedades da 1ª coluna às respectivas características na 2ª.

A ordem correta dos números da 2ª coluna, de cima para baixo, é

746 Q203043
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Observe os seguintes cálculos do Imposto de Renda e da Contribuição Social:

747 Q203041
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere as informações a seguir para responder às questões de nos 44 a 47.

Os valores de Imposto de Renda e Contribuição Social, caso a opção de tributação fosse o Lucro Presumido, seriam, em reais, respectivamente,

748 Q203039
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere as informações a seguir para responder às questões de nos 44 a 47.

Os valores de PIS e COFINS, caso a opção de tributação fosse o Lucro Real, seriam em reais, respectivamente,

749 Q203038
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere as informações a seguir para responder às questões de nos 44 a 47.

Os valores de PIS e COFINS, caso a opção de tributação fosse o Lucro Presumido, seriam, em reais, respectivamente,

750 Q203020
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das noções básicas de contabilidade, julgue os itens seguintes.

O aumento do capital social mediante a incorporação de reservas constitui um fato contábil permutativo, sem alteração no total do ativo da empresa.

751 Q203018
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das noções básicas de contabilidade, julgue os itens seguintes.

Se determinada empresa assina um contrato de operação de crédito, para pagamento em 36 parcelas, parte das obrigações desse contrato constará do exigível de curto prazo e outra parte, do de longo prazo, mas o empréstimo não integrará o patrimônio da empresa.

752 Q203012
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir a respeito de exercício financeiro e lucro real.

A partir de 2010, o regime tributário de transição (RTT) passa a ser obrigatório para todas as entidades submetidas à tributação pelo lucro real.

753 Q203009
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir a respeito de exercício financeiro e lucro real.

Perdas em operações iniciadas e encerradas no mesmo dia (day-trade), realizadas em mercado de renda fixa ou variável, devem ser adicionadas ao lucro líquido do exercício social para determinação do lucro real.

754 Q203006
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no que dispõe a legislação sobre sociedades por ações, julgue os itens subsequentes.

O valor justo das aplicações em instrumentos financeiros, na ausência de mercado ativo, é obtido por meio do cálculo do valor líquido atual dos fluxos de caixa futuros de instrumentos financeiros de natureza, prazo e risco similares.

755 Q203004
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O quadro acima apresenta, em reais, o balancete de verificação de determinada empresa referente ao mês de dezembro. Considere que, após o levantamento desse balancete, e antes do encerramento do referido mês, essa empresa realizou, ainda, as seguintes transações:

I aquisição de um veículo, para transporte de mercadorias, no valor de R$ 45.000,00, financiado em 24 meses, com juros totais de R$ 11.000,00;

II desconto de R$ 15.000,00 em duplicatas no banco, pelo qual a empresa recebeu crédito de R$ 14.500,00 para reforçar seu caixa;

III integralização do capital restante em mercadorias pelos sócios da empresa. ...

756 Q202977
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Nos casos de incorporação, fusão ou cisão, envolvendo companhias de capital aberto, as sociedades que as sucederem serão também de capital aberto e terão que promover a admissão de negociação das novas ações no mercado secundário, no prazo máximo, contado da data da assembleia-geral que aprovou a operação, de

757 Q202949
Contabilidade Privada
Ano: 2010
Banca: Universidade Estadual de Santa Catarina (UNESC)

Dos trabalhos técnicos em contabilidade abaixo, quais podem ser executados por Técnico em Contabilidade, devidamente registrado no Conselho Federal de Contabilidade:

I - Organização e execução de serviços de contabilidade em geral.

II - Perícias contábeis judiciais.

III - Escrituração dos livros de contabilidade obrigatórios.

IV - Perícias contábeis extrajudiciais.

V - Auditoria. Destas quais são as alternativas corretas?

758 Q202948
Contabilidade Privada
Ano: 2010
Banca: Universidade Estadual de Santa Catarina (UNESC)

A empresa Brasil Ltda teve as seguintes informações:

De acordo com o Regime de Caixa e o Regime de Competência, respectivamente, no mês de maio/2009 o resultado foi de:

759 Q202946
Contabilidade Privada
Ano: 2010
Banca: Universidade Estadual de Santa Catarina (UNESC)

O objeto da Contabilidade é o:

760 Q202841
Contabilidade Privada
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

A Medida Provisória n. 449/08 criou o Regime Tributário de Transição – RTT, para apuração do lucro real, o qual trata dos ajustes decorrentes dos novos critérios e métodos contábeis adotados pela Lei n. 11.638/07 e MP n. 449/08.

Sob esse aspecto e em relação aos incentivos governamentais e subvenções, pode-se afirmar que:

761 Q202839
Contabilidade Privada
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Entre as afi rmativas abaixo, apenas uma expressa a verdade. Indique-a, assinalando a opção que a contém.

762 Q202838
Contabilidade Privada
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

A empresa Atividade Tributada S/A apurou, ao fim do exercício social, os seguintes componentes de resultados:

Receitas tributáveis 80.000,00

Despesas dedutíveis 58.200,00

Receitas Não Tributáveis 9.600,00

Despesas não dedutíveis 4.600,00

Contribuição Social sobre o lucro líquido 2.400,00

Imposto de Renda 15%

O saldo de prejuízos fiscais a compensar, conforme apuração na demonstração do lucro real de períodos anteriores e registrado no livro próprio, monta a R$ 10.000,00.

Com base nas informações acima, calcule o imposto de renda a provisionar e indique o seu valor.

763 Q202834
Contabilidade Privada
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

O sistema de custódia de títulos e valores mobiliários emitidos por sociedades anônimas consiste de:

764 Q202833
Contabilidade Privada
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Entende-se por companhia aberta aquela que:

765 Q202823
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Sobre os conceitos de transformações societárias, analise as afirmações a seguir.

I - Fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que a elas sucederá em todos os direitos e obrigações.

II - Quando uma ou mais sociedades são absorvidas por outra, que a elas sucede em todos os direitos e obrigações, ocorre a cisão total.

III - A incorporação é a operação pela qual a sociedade passa, independente de dissolução e liquidação, de um tipo para outro.

Está correto o que se afirma em

766 Q202821
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Sobre conceitos, objeto, função e objetivos da Contabilidade, analise as afirmações a seguir.

I - O principal objetivo da contabilidade consiste em identificar as contas de apuração dos custos e resultados.

II - A função administrativa tem por objetivo o controle do patrimônio.

III - O objeto da contabilidade é o patrimônio que compreende apenas a parte positiva do balanço.

IV - Os bens corpóreos e os incorpóreos são classificados no passivo.

 Está correto APENAS o que se afirma em

767 Q202819
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

As sociedades constituem um tipo de pessoa jurídica de direito privado. Celebram contrato de sociedade as pessoas que reciprocamente se obrigam a contribuir, com bens ou serviços, para o exercício de atividade econômica e a partilha, entre si, dos resultados. Com relação às sociedades empresárias, assinale a alternativa correta.

768 Q202689
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Cia. Visão de Futuro S/A, que possui exercício social coincidente com o ano civil, contratou, em 01/11/08, uma apólice de seguro anual para cobertura de incêndio avaliada em R$ 360.000,00, cuja vigência teve início na data da assinatura do contrato. O prêmio cobrado pela seguradora correspondeu a 15% do valor da apólice e foi pago em 30/11/08. Considerando o princípio contábil da competência de exercícios, no balanço patrimonial da Cia. Visão de Futuro S/A, apurado em 31/12/08, a conta Seguros a Vencer apresentou saldo atualizado de

769 Q202578
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Observe as transações realizadas pela Monte Pascoal S/A, em junho/2008: 

- prestou serviços a um cliente, emitindo uma nota fiscal de R$ 15.000,00, a ser recebida em 15/07/2008;

- vendeu produtos que ainda estão em elaboração, recebendo antecipadamente R$ 12.000,00, sendo a entrega dos produtos prevista para o dia 20/07/2009; para a realização dessa encomenda, já gastou R$ 4.500,00 de um custo previsto de R$ 9.500,00;

- provisionou os salários do mês de junho/2008 no valor de R$ 8.000,00, a serem pagos em 05/07/2008;

- pagou R$ 2.400,00 referentes ao seguro contra incêndio e lucros cessantes da fábrica, com validade para o período de 01/07/2008 a 30/06/2009. ...

770 Q202494
Contabilidade Privada
Ano: 2010
Banca: Dom Cintra Fundação

O fato de que, para se apurar o resultado, as despesas e as receitas de um ano não devem passar para outro período constitui o que se denomina:

771 Q202493
Contabilidade Privada
Ano: 2010
Banca: Dom Cintra Fundação

As máquinas e equipamentos sofrem depreciação em virtude de uma série de fatores. A inadequação e o obsoletismo compreendem aspectos de perda de vida útil relativos às causas:

772 Q202492
Contabilidade Privada
Ano: 2010
Banca: Dom Cintra Fundação

Nos Planos de Contas das Empresas, eventualmente encontram-se lançamentos relativos a passivos que se transformarão em receitas, tais como:

773 Q202489
Contabilidade Privada
Ano: 2010
Banca: Dom Cintra Fundação

O fato gerador de uma despesa de material de escritório da empresa é representado, de acordo com o regime de competência, pelo(a) seu(sua):

774 Q202488
Contabilidade Privada
Ano: 2010
Banca: Dom Cintra Fundação

O fato de que, uma vez adotado determinado processo, entre os vários possíveis que podem atender a um mesmo princípio geral, ele não deverá ser mudado com demasiada frequência, pois assim estaria sendo prejudicada a comparabilidade dos relatórios contábeis, constitui o(a):

775 Q202487
Contabilidade Privada
Ano: 2010
Banca: Dom Cintra Fundação

A contabilidade conceitua o agregado de valores que abrange o investimento inicial feito pelos proprietários e que corresponde ao patrimônio líquido inicial que se denomina Capital:

776 Q202455
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

A contabilidade gerencial fornece informações vitais para a tomada de decisão dos gerentes. Acerca do assunto, assinale a alternativa incorreta.

777 Q202453
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

O imposto de renda das pessoas jurídicas, por opção ou determinação legal, não pode ser apurado do lucro

778 Q202451
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

O Simples Nacional implica o recolhimento mensal, mediante documento único de arrecadação, de tributos devidos pelas microempresas ou empresas de pequeno porte. Assinale a alternativa que apresenta um tributo que é recolhido por meio do Simples Nacional.

779 Q202449
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Acerca das pessoas jurídicas optantes pela tributação com base no lucro presumido, assinale a alternativa correta.

780 Q202447
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Na determinação do lucro real da pessoa jurídica, é dedutível como custo ou despesa operacional a provisão para

781 Q202176
Contabilidade Privada
Ano: 2010
Banca: Instituto Americano de desenvolvimento (IADES)

Assinale a alternativa que define corretamente o que é inventário físico.

782 Q202175
Contabilidade Privada
Ano: 2010
Banca: Instituto Americano de desenvolvimento (IADES)

A contabilidade de uma organização deve registrar todas as movimentações no patrimônio de uma empresa. O termo Patrimônio significa, a princípio, o conjunto de bens pertencentes a uma pessoa ou a uma empresa. Assinale a alternativa correta em relação ao tema.

783 Q202174
Contabilidade Privada
Ano: 2010
Banca: Instituto Americano de desenvolvimento (IADES)

O que são ativos de alta liquidez?

784 Q202124
Contabilidade Privada
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)

Pelo regime de competência,

785 Q202046
Contabilidade Privada
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

A inclusão de derivativos no conceito de valor mobiliário, tal como dispõe o art. 2º da Lei n. 6.385/1976, e as alterações posteriores, leva a concluir que:

786 Q202044
Contabilidade Privada
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Dizer companhia aberta significa:

787 Q782357
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da utilização do orçamento empresarial, julgue os itens que se seguem. A elaboração de um orçamento empresarial evitará a recorrência de erros detectados no passado. Ao se aplicar as premissas orçamentárias, a empresa descobrirá as causas de muitos fatos financeiros e operacionais relevantes, que proporcionarão conhecimentos fundamentais para o dirigente em sua tomada de decisão.
788 Q781957
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em 31 de dezembro, uma companhia controladora constituiu uma companhia controlada, da qual a controladora tem 100% do capital. A controladora e a controlada não participam em outra empresa. Na ocasião, a controladora integralizou, em espécie, todo o capital da controlada, que foi de R$ 100.000,00. Além desse fato, a controladora também vendeu, ao preço de custo, R$ 100.000,00 de mercadorias para a controlada. A controlada mantinha, na data do balanço, todo o estoque de R$ 100.000,00, pois nada vendeu a terceiros e, também, não efetuou o pagamento dos R$ 100.000,00 à controladora. A tabela a seguir representa o balanço patrimonial em reais de ambas as companhias.

A partir da cons...

789 Q781955
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que um balancete contábil sofreu os seguintes ajustes:

I saldo final de material de consumo: R$ 3.230;

II seguros no mês: R$ 320;

III perda provisionada de clientes: R$ 890;

IV depreciação no mês: R$ 900;

V assinaturas no mês: R$ 120;

VI realização de receitas antecipadas: R$ 2.400;

VII perda não provisionada de estoques: R$ 500.

Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que

o ajuste VII afetará o total do ativo circulante, mas não terá reflexo no resultado do exercício porque o lançamento será a débito de perda de estoques e a crédito de estoques.
790 Q781954
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que um balancete contábil sofreu os seguintes ajustes:

I saldo final de material de consumo: R$ 3.230;

II seguros no mês: R$ 320;

III perda provisionada de clientes: R$ 890;

IV depreciação no mês: R$ 900;

V assinaturas no mês: R$ 120;

VI realização de receitas antecipadas: R$ 2.400;

VII perda não provisionada de estoques: R$ 500.

Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que

o lançamento do ajuste VI altera o saldo do resultado do exercício e o saldo do ativo disponível.
791 Q781953
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que um balancete contábil sofreu os seguintes ajustes:

I saldo final de material de consumo: R$ 3.230;

II seguros no mês: R$ 320;

III perda provisionada de clientes: R$ 890;

IV depreciação no mês: R$ 900;

V assinaturas no mês: R$ 120;

VI realização de receitas antecipadas: R$ 2.400;

VII perda não provisionada de estoques: R$ 500.

Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que

o saldo do ativo circulante sofreu redução de R$ 2.210, caso o saldo inicial de material de consumo seja de R$ 5.000.
792 Q651986
Contabilidade Privada
Ano: 2009
Banca: Assessoria em Organização de Concursos Públicos (AOCP)
Assinale a alternativa que apresenta corretamente as convenções contábeis.
793 Q651985
Contabilidade Privada
Ano: 2009
Banca: Assessoria em Organização de Concursos Públicos (AOCP)
Assinale a alternativa que apresenta o princípio contábil que estabelece uma única base monetária para a contabilidade.
794 Q651984
Contabilidade Privada
Ano: 2009
Banca: Assessoria em Organização de Concursos Públicos (AOCP)
Assinale a alternativa que apresenta o fato gerador da despesa que caracteriza sua ocorrência.
795 Q651892
Contabilidade Privada
Ano: 2009
Banca: Assessoria em Organização de Concursos Públicos (AOCP)

Em relação ao Crédito Rural, item Condições Básicas, subitem Orçamento, analise as assertivas, classifique-as em VERDADEIRO (V) ou FALSO (F) e assinale a alternativa correta.

1. As despesas de transporte e frete de insumos podem ser incorporadas ao orçamento, para fins de crédito.

2. A instituição financeira pode alterar o orçamento, plano ou projeto sem prévia anuência do responsável por sua elaboração, mas deve recusar o financiamento, quando, a seu juízo, não forem observadas a boa técnica bancária ou as normas aplicáveis ao caso.

3. É permitido o deferimento de crédito para cobertura de itens orçamentários atendidos por outra instituição financeira.

4. Exige-se que o orçamento relativo a mais de um empreendimento ou ao custeio de lavouras ...

796 Q651891
Contabilidade Privada
Ano: 2009
Banca: Assessoria em Organização de Concursos Públicos (AOCP)
Assinale a alternativa correta. Como as receitas e despesas são apropriadas segundo o Regime de Competência?
797 Q561517
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de fundamentos de contabilidade, julgue os itens a seguir.

Quando, na equação patrimonial de uma entidade, o ativo total, somado à situação líquida, é igual ao passivo total, a situação financeira da entidade pode ser considerada bastante confortável.

798 Q203472
Contabilidade Privada
Ano: 2009
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O saldo das contas que compõem o Ativo Permanente de uma determinada companhia em 30.09.20X7, foi:

Com base nas informações apresentadas, o valor do Ativo Permanente em 30.12.20X7 equivale a:

799 Q203364
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As empresas são forçadas a tomarem decisões financeiras de maneira contínua e inevitável, a fim de obterem os recursos necessários ao desenvolvimento de seus projetos. Esses recursos poderão ser obtidos

no ativo (investimentos) e no passivo (financiamentos) da empresa.

800 Q203362
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As empresas são forçadas a tomarem decisões financeiras de maneira contínua e inevitável, a fim de obterem os recursos necessários ao desenvolvimento de seus projetos. Esses recursos poderão ser obtidos

no ativo circulante da empresa.

801 Q203360
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As empresas são forçadas a tomarem decisões financeiras de maneira contínua e inevitável, a fim de obterem os recursos necessários ao desenvolvimento de seus projetos. Esses recursos poderão ser obtidos

no patrimônio líquido, na parte relativa aos recursos próprios da empresa.

802 Q203357
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Nem sempre o saldo da conta bancos conta movimento de uma empresa apresenta-se com o mesmo saldo registrado no banco. Este fato pode provocar distorções no resultado do balanço da empresa. Para evitar essas distorções a empresa deve

solicitar ao banco os extratos bancários e conferir a movimentação com a registrada pela contabilidade da empresa, corrigindo possíveis enganos.

803 Q203355
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Nem sempre o saldo da conta bancos conta movimento de uma empresa apresenta-se com o mesmo saldo registrado no banco. Este fato pode provocar distorções no resultado do balanço da empresa. Para evitar essas distorções a empresa deve

rever se todos os cheques emitidos e os depósitos realizados foram devidamente registrados pela contabilidade.

804 Q203353
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Nem sempre o saldo da conta bancos conta movimento de uma empresa apresenta-se com o mesmo saldo registrado no banco. Este fato pode provocar distorções no resultado do balanço da empresa. Para evitar essas distorções a empresa deve

promover periodicamente e principalmente por ocasião do levantamento do balanço da empresa a conciliação bancária.

805 Q203351
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Suponha que uma entidade possua aluguéis a receber e a pagar e que o aluguel seja fato gerador do PIS e da COFINS, cujas alíquotas somam 10%. Com relação a essa situação, julgue os itens a seguir.

O aluguel a receber e a pagar deverá ser registrado mês a mês, independentemente do seu pagamento ou recebimento, mas a despesa somente ocorrerá quando do efetivo pagamento.

806 Q203349
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo a USP/FIPECAFI, o plano de contas deve ser preparado com vistas a fornecer informações gerenciais para os usuários externos, devendo prever contas de acordo com os diversos relatórios exigidos. Acerca desse assunto, julgue os itens seguintes.

Para que a contabilidade atenda aos fatores de informação para as grandes companhias, torna-se necessária a elaboração de um bom elenco de contas e de um sistema contábil que possa auxiliar a gestão em seus objetivos. Para tanto, é importante que a companhia desenvolva projeto que contemple um manual de diretrizes contábeis aprovado pela alta administração.

807 Q203347
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a atos e fatos administrativos.

O fato administrativo misto não precisa envolver o ativo e o passivo ao mesmo tempo; exemplo do que se afirma é o recebimento de valores registrados no ativo com juros.

808 Q203345
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a atos e fatos administrativos.

O pagamento de dívida é exemplo de fato permutativo, tendo em vista que altera simultaneamente o ativo e o passivo.

809 Q203343
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a atos e fatos administrativos.

Considere a situação em que determinada entidade tinha direito de receber uma venda tenha trocado o título correspondente por produtos a serem estocados. Nesse caso, essa transação pode ser chamada de fato misto, pois envolveu a receita de venda com aquisição de estoques.

810 Q203341
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a atos e fatos administrativos.

Considere a situação em que a administração de determinada entidade contábil tenha admitido um empregado. Sabendo-se que esse empregado irá trabalhar e gerar despesas certas, é correto que o seu salário seja registrado no momento de sua admissão, tendo em vista o princípio da oportunidade.

811 Q203339
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos básicos de contabilidade como ciência, julgue os seguintes itens.

A contabilidade busca entender as mutações sofridas pelo patrimônio, tendo como alvo, entre outras, uma visão prospectiva de possíveis variações. As mutações tanto podem decorrer da ação do homem como da natureza.

812 Q203338
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos básicos de contabilidade como ciência, julgue os seguintes itens.

A contabilidade tem como objeto o patrimônio e como um de seus objetivos prover seus usuários de informações úteis para a tomada de decisão.

813 Q203336
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, de acordo com os princípios e normas brasileiras de contabilidade e a legislação societária.

O balancete de verificação pode ser destinado a usuários externos, quando assinado por contador registrado devidamente identificado com o número do registro no CRC.

814 Q203335
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, que constam do balancete de verificação de determinada companhia levantado após o encerramento das contas de resultado, julgue os itens a seguir.

O aumento na conta provisão para perdas em estoque afeta a situação líquida da companhia, e a constituição da provisão para contingências trabalhistas é fato contábil modificativo, pois aumenta o resultado.

815 Q203333
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de despesas e receitas antecipadas, julgue os itens subsequentes.

Ao se adquirir veículo por meio de financiamento de longo prazo haverá acréscimo ao ativo permanente e ao passivo exigível de longo prazo. Ao efetuar os pagamentos mensais das parcelas do financiamento haverá um fato permutativo, ocorrerá redução no ativo e também no passivo de curto prazo.

816 Q203331
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de despesas e receitas antecipadas, julgue os itens subsequentes.

O registro referente à utilização de aluguéis pagos antecipadamente, de acordo com o regime de competência, proporcionará débito ao resultado do exercício e crédito na conta de aluguéis antecipados.

817 Q203329
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.

O lançamento II será registrado ao se adotar o regime de caixa.

818 Q203328
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros, ajustes e estornos contábeis, julgue os itens a seguir.

A venda de mercadorias a prazo, ao se utilizar o regime de caixa, é registrada corretamente da seguinte forma.

D: clientes

D: custo da mercadoria vendida

C: receita de vendas

C: estoque de mercadorias

819 Q203327
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da estrutura do balanço patrimonial e da demonstração do resultado do exercício, julgue os itens seguintes.

O registro da operação vinculada ao pagamento antecipado de impostos e taxas é um fato modificativo.

820 Q203326
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações acima, relativos a uma empresa hipotética, julgue os itens seguintes, a respeito da conciliação bancária a ser efetuada pelo contabilista.

A instituição financeira deverá fazer um débito em contacorrente no valor de R$ 1.800,00, referente ao recebimento da fatura.
821 Q203325
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos aspectos conceituais do balancete de verificação, julgue os itens que se seguem.

Mesmo que se destine a fins internos da entidade, o balancete deverá conter nome e assinatura do contabilista responsável, sua categoria profissional e número de registro no Conselho Regional de Contabilidade.

822 Q203323
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Conta é a representação contábil de elementos patrimoniais de natureza igual ou semelhante, criada para registrar nos livros contábeis fatos ocorridos nas empresas e manter atualizada a situação econômico-financeira de uma entidade. Acerca desse assunto, julgue os itens subsequentes.

Uma empresa possui ou não possui passivo; logo, não existem dívidas negativas.

823 Q203322
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Conta é a representação contábil de elementos patrimoniais de natureza igual ou semelhante, criada para registrar nos livros contábeis fatos ocorridos nas empresas e manter atualizada a situação econômico-financeira de uma entidade. Acerca desse assunto, julgue os itens subsequentes.

Qualquer aumento do patrimônio líquido será regido por crédito, e qualquer diminuição, por débito.

824 Q203321
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a atos e fatos administrativos, julgue os itens que se seguem.

A demissão de um empregado é um fato modificativo.

825 Q203319
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a atos e fatos administrativos, julgue os itens que se seguem.

O depósito de determinada quantia em um banco é considerado um ato administrativo.

826 Q203317
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a atos e fatos administrativos, julgue os itens que se seguem.

A venda de uma mercadoria com lucro é um fato permutativo.

827 Q203316
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Patrimônio é o conjunto de bens, direitos e obrigações vinculado a uma pessoa física ou jurídica. A respeito desse assunto, julgue os próximos itens.

Todo débito corresponde a um crédito equivalente ou viceversa; portanto a diferença entre o ativo (débito) e o passivo (crédito) não constitui o patrimônio líquido, pois eles são equivalentes.

828 Q203314
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade consiste em um sistema muito bem idealizado, com a finalidade de registrar transações e informar a respeito dos seus impactos na situação econômico-financeira de uma entidade em determinada data. Acerca desse assunto, julgue os itens a seguir.

Para empresas de um único proprietário, conhecidas como firmas individuais, a adoção de um sistema contábil é facultativa.

829 Q203312
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade consiste em um sistema muito bem idealizado, com a finalidade de registrar transações e informar a respeito dos seus impactos na situação econômico-financeira de uma entidade em determinada data. Acerca desse assunto, julgue os itens a seguir.

Nas empresas que operam com seguros, a contabilidade é padronizada por órgãos governamentais, no entanto, as técnicas contábeis mantêm as suas características.

830 Q203311
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade consiste em um sistema muito bem idealizado, com a finalidade de registrar transações e informar a respeito dos seus impactos na situação econômico-financeira de uma entidade em determinada data. Acerca desse assunto, julgue os itens a seguir.

Embora as técnicas contábeis não sofram grandes transformações, a contabilidade de empresas privadas pode receber tratamento diferenciado, a fim de atender às suas peculiaridades.

831 Q203310
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir quanto ao objeto e à finalidade da contabilidade.

A principal finalidade da contabilidade é prover informações para auxiliar a tomada de decisões.

832 Q203308
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir quanto ao objeto e à finalidade da contabilidade.

O objeto da contabilidade é o patrimônio das entidades.

833 Q203305
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Gerir o caixa de uma empresa implica garantir o adequado fluxo de recebimentos e de pagamentos, de forma a não haver escassez de recursos para honrar as obrigações cotidianas e assegurar o giro do negócio. A esse respeito, julgue os itens que se seguem.

Uma das semelhanças entre os modelos de Baumol e Miller- Orr relaciona-se à previsibilidade dos fluxos de caixa.

834 Q203304
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, acerca dos efeitos inflacionários sobre o patrimônio das empresas.

A conta estoques é um item monetário pertencente ao ativo de uma companhia comercial.

835 Q203302
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, acerca dos efeitos inflacionários sobre o patrimônio das empresas.

A inflação provoca perdas nos itens monetários do ativo e ganhos nas contas monetárias do passivo. A conta salários a pagar é um exemplo de item monetário do passivo.

836 Q203301
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes com relação aos fatos contábeis.

Os fatos contábeis são ocorrências que alteram a composição do patrimônio.

837 Q203300
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais de contabilidade estabelecidos pelo CFC, julgue os seguintes itens.

O regime de caixa é de uso obrigatório no processo de escrituração contábil.

838 Q203299
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto ao conceito e objetivo da contabilidade, julgue os itens a seguir.

O principal objetivo da contabilidade é fornecer informações úteis para auxiliar o processo decisório dos usuários.

839 Q203297
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto ao conceito e objetivo da contabilidade, julgue os itens a seguir.

A contabilidade é considerada uma ciência porque possui objeto próprio, o patrimônio das entidades.

840 Q203296
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das retenções na fonte e dos ativos e passivos fiscais diferidos, julgue os itens subsequentes.

No recolhimento do imposto de renda por estimativa, o lançamento correspondente a esse recolhimento será do seguinte tipo. D – provisão para imposto de renda (passivo circulante) C – disponibilidades (ativo circulante)

841 Q203294
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na legislação do ISS e do IRPJ, julgue os itens que se seguem.

O regime de tributação com base no lucro presumido é simplificado e constitui opção da pessoa jurídica. O arbitramento do lucro é considerado iniciativa de competência exclusiva do fisco.

842 Q203292
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando aspectos atinentes à escrituração fiscal, julgue os itens que se seguem.

A legislação tributária pode induzir a companhia a adotar critérios contábeis não compatíveis com as normas da escrituração mercantil, mas que propiciem redução ou postergação dos tributos devidos. Nesse caso, deverão ser utilizados livros ou registros auxiliares, mantendo-se intacta a escrituração mercantil.

843 Q203288
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

Na teoria patrimonialista, as contas de resultado representam situação dinâmica,o que implica dizer que elas alteram o(s)

844 Q203286
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dentro do campo de atuação do contador, inclui-se o órgão de staff ligado à alta administração e que supervisiona diversos órgãos de contabilidade, é denominado

845 Q203285
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

São finalidades para as quais se usa a informação contábil:

846 Q202941
Contabilidade Privada
Ano: 2009
Banca: Fundação de Apoio ao Desenvolvimento da Educação de Mato Grosso do Sul (FADEMS)

Assinale a alternativa correta quanto ao registro do fato contábil abaixo mencionado:

D – Fornecedores                                            R$ 3.800,00

D – Juros passivos                                           R$ 250,00

C – Bancos conta movimento   &nb...

847 Q202937
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A empresa Amandia S.A. atua no mercado varejista, em todo território nacional, emitindo mais de um milhão de notas fiscais/mês. Sua cobrança é realizada integralmente por intermédio do Banco Cobrança S.A. Por seus serviços, o Banco cobra R$ 2,20 por título enviado. A empresa contabiliza o serviço bancário contratado no ato do débito da despesa em conta corrente, que ocorre no momento da efetivação da cobrança pelo banco. A adoção desse procedimento, pela empresa, evidencia a aplicação

848 Q202936
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A empresa Girobaixo S.A. tinha um contas a receber de R$ 500.000,00 de seu cliente Oportunia Ltda., que estava com dificuldades financeiras. Sabendo das dificuldades de seu cliente e com receio de inadimplência, concedeu desconto de 5% para que o cliente liquidasse a dívida no prazo. A Oportunia aceitou e quitou a dívida. O registro do evento na empresa Girobaixo S.A. representa um fato

849 Q202934
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A empresa Aquisições S.A. comprou 100 ônibus à vista, para substituição de sua frota. Esse evento contábil representa um fato

850 Q202932
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Uma empresa comercial classifica como Disponibilidades o seguinte grupo de contas:

851 Q202931
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

O Regime de Caixa é um regime oposto ao regime da

852 Q202929
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Representa um Fato Contábil Permutativo a

853 Q202926
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Na apuração de resultado utilizando o Regime de caixa leva-se em conta o momento em que ocorre

854 Q202925
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

O pagamento antecipado de um Passivo com um desconto de 10% é um fato

855 Q202923
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Na apuração do resultado de um período contábil, de uma entidade privada, utiliza-se o regime

856 Q202918
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A personalidade é atributo das pessoas jurídicas que lhes confere autonomia e separação patrimonial em relação aos seus sócios. A esse respeito, assinale a opção correta.

857 Q202917
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, com base nos conceitos e normas aplicáveis à escrituração contábil.

De acordo com a doutrina e a legislação contábeis, a prescrição de uma dívida e o perecimento de um direito correspondem, respectivamente, a uma realização de receita e à incorrência de uma despesa.

858 Q202856
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir.


I Os elementos essenciais da conta são: título, data da operação, histórico da ocorrência, valor do débito, valor do crédito e saldo (diferença entre débito e crédito).

II O princípio fundamental do método das partidas dobradas é o de que não há devedor sem credor e vice-versa.

III Nas contas de resultado, são registradas as variações aumentativas e diminutivas do patrimônio, que geram resultado positivo ou negativo, aumentando ou diminuindo a substância líquida patrimonial.

IV Plano de contas é o agrupamento ordenado de todas as contas que são utilizadas pela contabilidade dentro de determinada empresa, considerado indispensáve...

859 Q202854
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Assinale a opção que corresponde a um ato ou fato administrativo que provoca alteração no valor do patrimônio líquido.

860 Q202848
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo o texto acima como referência inicial, julgue os itens a seguir.

Considere que uma empresa tenha realizado a compra de mercadorias para revenda a vista e a prazo. Nesse caso, ocorrem dois fatos permutativos que provocam aumento no patrimônio líquido da empresa.
861 Q202828
Contabilidade Privada
Ano: 2009
Banca: Fundação Universa (FUNIVERSA)

Correlacione a primeira coluna de acordo com a segunda e assinale a alternativa que apresenta a sequência numérica obtida de cima para baixo.

862 Q202825
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)
Entende-se por orçamento a alocação de recursos para se atingir os objetivos organizacionais, sendo previstas atividades de planejamento e controle. Dentre as atividades abaixo, aquelas que só podem ser classificadas como planejamento são:
863 Q202742
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos processos de concentração e desdobramento de empresas e à consolidação das demonstrações contábeis, julgue os itens subsequentes.

No caso de cisão, há vários tipos de combinações possíveis. A cisão pode ser parcial ou total, transferindo-se parte ou a totalidade do patrimônio da cindida. Por outro lado, esse patrimônio pode ser transferido a outra(s) empresa(s), preexistente(s) ou superveniente(s).

864 Q202740
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos processos de concentração e desdobramento de empresas e à consolidação das demonstrações contábeis, julgue os itens subsequentes.

Os processos mais utilizados com vistas à integração operacional, ao fortalecimento competitivo internacional e à solução de conflitos entre acionistas são, respectivamente, a fusão, a incorporação e a cisão.

865 Q202738
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais da contabilidade e às demonstrações contábeis, julgue os próximos itens.

Para efeito de elaboração da demonstração do valor adicionado, é preciso levar em conta as diferenças entre os critérios da economia e da contabilidade, que se baseiam, respectivamente, na produção e na realização da receita. Quanto mais próximos forem os estoques iniciais e finais, maiores serão as diferenças entre os critérios econômico e contábil.

866 Q202736
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais da contabilidade e às demonstrações contábeis, julgue os próximos itens.

O Conselho Federal de Contabilidade, ao tratar da estrutura conceitual para a elaboração e apresentação das demonstrações contábeis, menciona as doações recebidas como exemplo de um ativo, passível de reconhecimento no balanço patrimonial, pois, embora haja ausência de um gasto, há evidência de obtenção de benefícios futuros.

867 Q202696
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.

O livro razão é obrigatório para as empresas tributadas pelo imposto de renda com base no lucro real e para as optantes do sistema integrado de pagamento de impostos e contribuições das microempresas e empresas de pequeno porte (SIMPLES).

868 Q202694
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.

Uma das principais características das informações geradas pela contabilidade é o fato de elas deverem propiciar aos seus usuários uma base segura às suas decisões, pela compreensão do estado em que se encontra a entidade, seu desempenho, sua evolução, riscos e oportunidades que oferece.

869 Q202692
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.

Os fatos contábeis de natureza permutativa provocam alterações qualitativas no patrimônio.

870 Q202691
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A avaliação, o registro e o controle do patrimônio podem ser considerados os objetivos mais importantes da contabilidade geral. Com relação a esse assunto, julgue os itens seguintes.

As funções da contabilidade incluem a orientação dos usuários, assim entendida a prestação de informações úteis que possam evidenciar as mutações patrimoniais, tanto qualitativas quanto quantitativas.

871 Q202687
Contabilidade Privada
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Empresa Compratudo S/A realizou uma operação de venda de mercadorias com recebimento à vista, no valor de R$ 1.000,00. Sabe-se que tal operação gerou um registro contábil de débito à conta Caixa e Bancos e crédito à conta Vendas Brutas.

 Dessa forma, o tipo de fato contábil e a conta de crédito envolvida na operação, à luz da contabilidade geral, são, respectivamente,

872 Q202677
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Um produto encomendado em outubro, recebido em novembro, pago em dezembro, vendido em janeiro, cujo valor de venda foi recebido em fevereiro, será reconhecido na Demonstração do Resultado no mês de

873 Q202501
Contabilidade Privada
Ano: 2009
Banca: SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável

O Patrimônio das empresas está em constante movimento em função dos acontecimentos que ocorrem diariamente. Esses acontecimentos podem ser divididos em dois grupos: atos administrativos e fatos administrativos (permutativos, modificativos e mistos).

Coloque V se a afirmativa for verdadeira ou F se for falsa:

(  ) Os Fatos Permutativos envolvem somente Contas Patrimoniais.

(  ) Fatos mistos são aqueles que envolvem, ao mesmo tempo, um fato modificativo e um fato permutativo.

(  ) Os fatos modificativos envolvem apenas uma Conta Patrimonial e uma ou mais Contas de Resultado ou do Patrimônio Líquido.

(  ) Atos administrativos são os acontecime...

874 Q202499
Contabilidade Privada
Ano: 2009
Banca: SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável

Considerando que o Patrimônio é o conjunto de BENS, DIREITOS e OBRIGAÇÕES, para encontrar o Patrimônio Liquido desta representação gráfica, devemos fazer a seguinte equação:

875 Q202497
Contabilidade Privada
Ano: 2009
Banca: SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável

A Lei 6.404/ 76 ( Lei das Sociedades por Ações ) enfatiza que a diretoria da empresa fará elaborar, com base na contabilidade, as demonstrações financeiras. Este período denominado Exercício Social será sempre:

876 Q202426
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue o item a seguir com relação às formalidades da escrituração contábil.

A escrituração será executada com base em documentos de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem os fatos e a prática de atos administrativos.

877 Q202424
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No plano de contas, estão relacionadas todas as contas julgadas necessárias ao registro dos componentes patrimoniais e dos fenômenos da gestão. Acerca da função e do funcionamento dessas contas, julgue os itens a seguir.

Os elementos de mesma natureza e os saldos de valor reduzido, quando agrupados e desde que indicada a sua natureza, não devem ultrapassar, no total, um décimo do valor do grupo.

878 Q202422
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os fatos administrativos podem ser classificados em permutativos, modificativos ou mistos. Acerca das transações relacionadas com essa classificação, julgue os itens que se seguem.

A alienação de bem parcialmente depreciado pelo seu valor contábil líquido representa um fato modificativo.
879 Q202420
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os fatos administrativos podem ser classificados em permutativos, modificativos ou mistos. Acerca das transações relacionadas com essa classificação, julgue os itens que se seguem.

O recebimento de bem em doação representa um fato misto, pois envolve, ao mesmo tempo, um fato permutativo e um fato modificativo.

880 Q202418
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os fatos administrativos podem ser classificados em permutativos, modificativos ou mistos. Acerca das transações relacionadas com essa classificação, julgue os itens que se seguem.

O pagamento de obrigação registrada no longo prazo com desconto representa um fato permutativo.

881 Q202416
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Julgue os seguintes itens acerca dos critérios que precisam ser atendidos para que esses elementos patrimoniais possam ser reconhecidos no balanço patrimonial.

Uma característica essencial para a existência de um passivo é que a entidade tenha uma obrigação presente.

882 Q202415
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Julgue os seguintes itens acerca dos critérios que precisam ser atendidos para que esses elementos patrimoniais possam ser reconhecidos no balanço patrimonial.

Ao avaliar se determinado item enquadra-se na definição de ativo, passivo ou patrimônio líquido, deve-se atentar para a sua essência e para a realidade econômica, não apenas para a sua forma legal.

883 Q202414
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O patrimônio das entidades é o objeto próprio da contabilidade. Nesse sentido, julgue o item a seguir acerca dos objetivos e finalidades da contabilidade.

O objetivo científico da contabilidade manifesta-se na correta apresentação do patrimônio e na apreensão e análise das causas das suas mutações.

884 Q202166
Contabilidade Privada
Ano: 2009
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

As características da informação Contábil são:

885 Q202158
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

No mês de junho de 2009, a Cia. A adquiriu mercadorias no valor de R$ 500,00, pagando 60% à vista e 40% a prazo, com vencimento para julho de 2009. Durante o mês de junho de 2009, a Cia. A vendeu todas estas mercadorias por R$ 4.700,00. Do valor da venda, recebeu R$ 3.500,00 à vista e o restante será recebido em agosto de 2009. Dado que a companhia atende ao regime de competência, o resultado apurado pela Cia. A, no mês de junho foi, em R$,

886 Q202138
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

O objetivo da contabilidade que se materializa por meio da observância aos princípios que norteiam os seus procedimentos e que se refletirá nas demonstrações que lhe cabe elaborar denomina-se

887 Q202135
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A empresa Violeta Ltda. iniciou suas atividades em janeiro de 2000. Nos livros contábeis, constam os seguintes elementos:

1. Receitas com vendas em 2000 de R$ 146.000,00, com 70% à vista e o restante a prazo.

2. Despesas de R$ 98.000,00, sendo R$ 63.000,00 pagos até 30/12/2000.

3. Em 2001, recebeu as duplicatas de 2000 e pagou as despesas contraídas em 2000.

4. Realizou vendas de R$ 150.000,00, em 2001, recebendo 2/3 à vista.

5. Incorreu em despesas de R$ 85.000,00, em 2001, pagando 40% delas.

Os resultados apurados em 2001, em reais, pelo Regime de Competência e pelo Regime de Caixa foram, respectivamente, de

888 Q202133
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de fundamentos de contabilidade, julgue os itens a seguir.

Se um fato misto aumentativo for lançado erroneamente, a sua correção acarretará, obrigatoriamente, o lançamento de um fato misto diminutivo.

889 Q197402
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes a respeito da organização e das competências das unidades responsáveis pelas atividades do Sistema de Contabilidade Federal (SCF).

Promover em assuntos de contabilidade a integração com os demais poderes e esferas de governo cabe às unidades responsáveis pelas atividades do SCF.

890 Q197400
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes a respeito da organização e das competências das unidades responsáveis pelas atividades do Sistema de Contabilidade Federal (SCF).

Cabe às unidades responsáveis pelas atividades do SCF, entre outras atribuições, consolidar os balanços da União, dos estados, do DF e dos municípios, com vistas à elaboração do balanço do setor público nacional.

891 Q746837
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere as diversas contribuições sociais, julgue os próximos itens.

Considere que uma empresa tenha baixado como perda, um crédito contra um cliente que entrou em liquidação judicial e, ao final do processo, acabou recebendo uma parcela do referido crédito. Nesse caso, o valor recebido deve ser incluído na receita bruta, para efeito da cobrança da COFINS e do PIS/PASEP.

892 Q584397
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Assinale a alternativa que contém, somente, Capitais Próprios.
893 Q584395
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)

Em uma empresa, as contas que computam os eventos de estoque, compras e vendas, tiveram o seguinte comportamento, no mês de setembro:

Com base nos valores mostrados na tabela, o lucro bruto da empresa alcançou o valor de

894 Q584393
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)

Os seguintes fatos foram praticados pela empresa Ferragens 3 Irmãos Ltda.:

1. Pagamento de imposto atrasado no valor de R$ 5 , , com juros de 1 %;

2. Recebimento de título no valor de R$ 4 , , com juros de 1 %;

3. Pagamento de juros do mês corrente no valor de R$ 4 , ;

4. Compra de móveis para venda, por R$ 2.2 , , pagando uma entrada de 2 % e o restante a prazo.

Após contabilizar as operações no Livro Diário, poderemos dizer, corretamente, que, com elas,

895 Q584392
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Determinada empresa apresentava saldo de R$ 4 . , nas contas Bancos conta Movimento e Mercadorias. Efetuou uma compra a vista, pagando com cheque de sua conta bancária, no valor de R$ 2 . , . Após o registro do fato contábil citado, o saldo final dessas contas será:
896 Q584391
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Assinale a alternativa que reúne três características fundamentais do Ativo Imobilizado.
897 Q584382
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Uma empresa possui “Passivo a Descoberto” quando
898 Q584381
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
O Ativo Permanente é formado pelos seguintes subgrupos de contas:
899 Q584380
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
O Ativo é composto dos seguintes grupos de contas:
900 Q584378
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Em uma empresa, a conta ICMS A RECUPERAR tem saldo devedor. Tal situação representa
901 Q584377
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
O pagamento de uma dívida em dinheiro da empresa é uma operação que
902 Q584375
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Assinale a alternativa que contém uma transação que pode ser considerada como fato permutativo.
903 Q584374
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Assinale a alternativa com a afirmação FALSA.
904 Q584283
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Supondo que o Índice de Liquidez Seca de uma determinada empresa, no ano de 2006, seja de 1,1, a interpretação que poderá ser feita é a seguinte:
905 Q584282
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
No que diz respeito à Taxa de Retorno sobre o Investimento de uma determinada empresa, podemos afirmar, corretamente, que é a razão entre o Lucro Líquido e o
906 Q584280
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Mantidos constantes os demais elementos e considerando inexistir Realizável a Longo Prazo, quanto maior o quociente de Imobilização/(Patrimônio Líquido + Exigível a Longo Prazo), menor será o quociente de
907 Q584277
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
A principal finalidade da análise horizontal é determinar
908 Q584276
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Uma empresa possuía, em sua carteira de clientes, três duplicatas – Cliente A: R$ 5.000,00; Cliente B: R$ 10.000,00 e Cliente C: R$ 15.000,00. O saldo da Conta Duplicatas a Receber era de R$ 30.000,00. Em 02/01/2007, as duplicatas foram descontadas junto a um banco. Após o lançamento contábil do desconto das duplicatas, os saldos das contas Duplicatas a Receber e Duplicatas Descontadas ficaram assim representados, respectivamente:
909 Q584275
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
O Ativo de uma entidade compreende os Bens e Direitos, tais como:
910 Q584273
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)

O saldo da conta Clientes de uma Empresa, em 01.03.2006, era de R$ 41.400,00. Durante o mês de março, ocorreram os seguintes fatos:

O saldo da conta Clientes, em 31.03.2006, era de:

911 Q584266
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
A despesa é considerada incorrida quando
912 Q584261
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
Na equação geral do sistema contábil, também, são considerados como origem de recursos
913 Q584257
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
De acordo com os preceitos de contabilidade vigentes no Brasil, assinale o correto.
914 Q584256
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)

A seguir, encontra-se uma relação de contas em ordem alfabética, constantes do Plano de Contas elaborado para a empresa Palermo Comércio e Distribuição Ltda.

Observando-se as contas acima sob a ótica da escola patrimonialista, a “Teoria das Contas” mais adotada na Contabilidade, podemos identificar na lista

915 Q584174
Contabilidade Privada
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)
O índice de liquidez que resulta da divisão do somatório dos Ativos Circulante (AC) e Realizável a Longo Prazo (RLP) pela soma dos Passivos Circulante (PC) e Exigível a Longo Prazo (ELP) é chamado de Índice
916 Q561525
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto aos conceitos, objetivos e finalidade da contabilidade, julgue os itens a seguir.

O patrimônio das entidades constitui a matéria de estudo da contabilidade.

917 Q529629
Contabilidade Privada
Ano: 2008
Banca: Fundação Getúlio Vargas (FGV)

Assinale a opção que contenha a seqüência exata dos elementos das despesas indicados nos códigos a seguir relacionados, contidos na Portaria 163/01:

918 Q202915
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto à contabilização de operações típicas de uma empresa comercial, julgue os próximos itens.

O correto registro da venda antecipada de mercadorias aumenta o ativo e o passivo circulantes. Considerando que não haja reflexo no resultado do período, esse registro é permutativo e não, modificativo.

919 Q202913
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da composição da situação líquida da empresa e da interpretação dos atos e fatos contábeis, julgue os seguintes itens.

Ao se registrar a troca de mercadorias para revenda por incongruência com relação ao pedido de compras, há um fato modificativo e um fato permutativo. O fato permutativo vincula-se ao registro da nova mercadoria no ativo e o modificativo, pela baixa da mercadoria que não atendeu às necessidades prévias do comprador.

920 Q202911
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da composição da situação líquida da empresa e da interpretação dos atos e fatos contábeis, julgue os seguintes itens.

O registro da baixa de estoques pela venda, em um sistema de controle de estoques permanente, corresponde a um fato misto. Nesse sistema, além da baixa do estoque, há o registro da operação mercantil de venda.

921 Q202909
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da composição da situação líquida da empresa e da interpretação dos atos e fatos contábeis, julgue os seguintes itens.

O ajuste mensal da utilização da despesa antecipada de seguros é um fato permutativo porque o saldo é transferido da despesa antecipada de seguros para a conta de despesa de seguros.

922 Q202907
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a gestão contábil e financeira, julgue os itens a seguir.

O uso da contabilidade com objetivo precípuo de atender apenas às exigências fiscais coaduna com a finalidade básica da contabilidade, que é a de orientar o administrador em suas decisões. Assim, as empresas que aplicam a contabilidade como ferramenta para fornecer informações ao Fisco são capazes de traçar estratégias que propiciam retorno econômico e financeiro.

923 Q202824
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilização de operações típicas das empresas exige a elaboração de um plano de contas para cada segmento de atuação. O plano de contas é elaborado pela empresa, e geralmente, pode variar dentro do mesmo segmento. Acerca do plano de contas, dos registros contábeis e das características dos componentes patrimoniais, julgue os itens que se seguem.

Uma característica intrínseca dos componentes do passivo é a sua exigibilidade imediata ou futura. Os passivos devem ser contabilizados quando proporcionam algum vínculo a ativo ou conta de resultado. Há obrigações que advêm de contratos escritos e outras que, pelo princípio da prudência, devem ser registradas mesmo como resultado de negociações verbais.

924 Q202771
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os eventos que alteram a estrutura qualitativa e quantitativa de qualquer patrimônio são chamados de fatos administrativos. Com relação a esse assunto, julgue os itens que se seguem.

A compra de um terreno à vista e em dinheiro é considerada um fato permutativo, porque nessa situação ocorre apenas uma permuta entre elementos patrimoniais sem reflexo na situação líquida da entidade.

925 Q202769
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os eventos que alteram a estrutura qualitativa e quantitativa de qualquer patrimônio são chamados de fatos administrativos. Com relação a esse assunto, julgue os itens que se seguem.

Fatos modificativos são aqueles que alteram a composição qualitativa dos elementos que integram o patrimônio sem alterar a situação patrimonial líquida.

926 Q202767
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os eventos que alteram a estrutura qualitativa e quantitativa de qualquer patrimônio são chamados de fatos administrativos. Com relação a esse assunto, julgue os itens que se seguem.

Os fatos mistos ou compostos são aqueles que alteram a composição do patrimônio e modificam para mais ou para menos a situação líquida patrimonial.

927 Q202765
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os eventos que alteram a estrutura qualitativa e quantitativa de qualquer patrimônio são chamados de fatos administrativos. Com relação a esse assunto, julgue os itens que se seguem.

Os fatos podem corretamente ser classificados em permutativos, modificativos e mistos ou compostos.

928 Q202763
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os eventos que alteram a estrutura qualitativa e quantitativa de qualquer patrimônio são chamados de fatos administrativos. Com relação a esse assunto, julgue os itens que se seguem.

Um ato administrativo é diferente de um fato administrativo porque o ato não produz de imediato qualquer alteração no patrimônio, enquanto que o fato altera a composição patrimonial das entidades.

929 Q202761
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto aos conceitos, objetivos e finalidade da contabilidade, julgue os itens a seguir.

O objeto de estudo da contabilidade é o Sistema Tributário Nacional.

930 Q202759
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto aos conceitos, objetivos e finalidade da contabilidade, julgue os itens a seguir.

A finalidade da contabilidade é registrar os fatos e produzir informações que possibilitem ao titular do patrimônio o planejamento e o controle de suas ações.

931 Q202758
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto aos conceitos, objetivos e finalidade da contabilidade, julgue os itens a seguir.

A contabilidade é uma ciência porque tem objeto próprio.

932 Q202757
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto aos conceitos, objetivos e finalidade da contabilidade, julgue os itens a seguir.

O principal objetivo da contabilidade é fornecer informações para auxiliar o processo decisório dos usuários.

933 Q202743
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais da Contabilidade, julgue os itens a seguir.

O aspecto qualitativo do objeto de estudo da contabilidade deve ser entendido como a análise da natureza dos elementos que compõem o patrimônio.

934 Q202730
Contabilidade Privada
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

O lucro tributável, base de cálculo da Contribuição Social Sobre o Lucro, é formado pelo lucro antes do imposto de renda mais

935 Q202728
Contabilidade Privada
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

Segundo a Resolução CFC nº 750/93, a extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior, representa a ocorrência de

936 Q202726
Contabilidade Privada
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dentre as alternativas abaixo, identifique a que só possui bens tangíveis.

937 Q202725
Contabilidade Privada
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

A finalidade mais importante da contabilidade é

938 Q202646
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de noções de administração financeira, julgue os itens a seguir.

Compra de ativo imobilizado é classificada como atividade de investimento.

939 Q202591
Contabilidade Privada
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Companhia Alfa S/A possui os seguintes bens no Ativo Permanente:

- Móveis e utensílios

- Máquinas, aparelhos e equipamentos

- Instalações

- Veículos

- Terrenos - Equipamentos de processamento eletrônico de dados

- Sistemas aplicativos - Software

- Marcas, direitos e patentes industriais

- Direitos sobre recursos naturais

- Benfeitorias em propriedades arrendadas

- Gastos de organização e administração

Da relação de bens acima, aqueles sujeitos à amortização são:

940 Q202586
Contabilidade Privada
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

Com o desenvolvimento da Escola Contábil Americana, o conceito de débito e crédito passou a ser considerado simplesmente como convenção contábil. Assim, débito é a forma como se chama o(a)

941 Q202584
Contabilidade Privada
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

Na Conta "T", utilizada nas explicações e solução de problemas, os débitos são feitos no lado esquerdo da linha vertical e os créditos, no lado direito. A determinação do lado do razonete ou conta "T" a ser utilizado para aumentos ou para diminuições decorre da(o)

942 Q202457
Contabilidade Privada
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

O inventário permite que se conheça a composição qualitativa do patrimônio em um determinado instante, bem como fornece informações para que se estabeleça a sua expressão quantitativa. Sua fase que compreende a coleta de dados sobre todos os elementos ativos e passivos do patrimônio chama-se

943 Q202371
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com a alteração da norma contábil aplicável às empresas privadas, houve diversas modificações na estrutura das demonstrações contábeis e nos critérios de avaliação dos itens patrimoniais. Com relação à mensuração dos itens patrimoniais e de resultado e seus reflexos na evidenciação contábil, julgue os itens que se seguem.

Para o reconhecimento dos ativos intangíveis, a entidade deve apresentar documento comprobatório de compra e venda que fundamente o valor registrado, mesmo que a mensuração do custo tenha sido elaborada em função de estimativas prováveis.

944 Q202370
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.

De acordo com o conceito físico de capital, capital é a capacidade produtiva fundamentada, por exemplo, nas unidades de produtos finalizadas diariamente.

945 Q202369
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.

A baixa de mercadorias por doação proporciona um débito na demonstração do resultado do exercício e um crédito na conta de mercadorias, produzindo um fato modificativo sem a contrapartida em conta de receita.

946 Q202367
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.

De acordo com a nova estrutura conceitual da contabilidade, as empresas devem restringir o reconhecimento da receita aos itens que apresentem grau suficiente de certeza em relação à sua ocorrência e que possam ser determinados em bases confiáveis.

947 Q202207
Contabilidade Privada
Ano: 2008
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

A empresa aquecimento global recebeu juros decorrentes de adiantamentos realizados a empregados, sem o recebimento do principal correspondente. A situação representa um fato contábil:

948 Q202059
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos princípios contábeis fundamentais e nos tipos de fatos contábeis, julgue os itens a seguir.

Caso um bem do ativo imobilizado, adquirido e registrado por R$ 300.000,00, já tiver acumulado uma depreciação correspondente a 40% de sua vida útil, nessa ocasião, a venda à vista desse bem por R$ 150.000,00 caracterizará um fato contábil misto diminutivo.

949 Q203476
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos critérios de avaliação do ativo e do passivo, julgue os itens a seguir.

Considere a seguinte situação hipotética. Uma empresa contraiu, em 1.º/10/2006, obrigação no valor de R$ 500.000,00, com vencimento para 30/6/2007 e encargos prefixados de R$ 90.000,00. Nessa situação, é correto afirmar que, à data do balanço, em 31/12/2006, o valor líquido dessa obrigação foi representado por R$ 530.000,00.

950 Q203475
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos critérios de avaliação do ativo e do passivo, julgue os itens a seguir.

As obrigações em moeda estrangeira sujeitas a variação cambial, no caso de valorização da moeda nacional à data do balanço, serão mantidas pelo mesmo valor anterior em reais, em consonância com a convenção do conservadorismo.

951 Q203201
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A operação pela qual duas ou mais entidades se unem para formar uma nova sociedade que lhes sucederá em todos os direitos e obrigações é denominada de

952 Q203198
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

O reconhecimento da despesa de salários ao final do período, ainda que o seu efetivo pagamento ocorra somente no mês seguinte, é um fato

953 Q202721
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos fatos contábeis, julgue o próximo item.

O lançamento abaixo é indicativo de um fato modificativo aumentativo.

D – reserva de reavaliação

C – lucros acumulados

954 Q202719
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos objetivos da contabilidade, julgue o item a seguir.

A divulgação contábil deve propiciar informações sobre os recursos econômicos de uma empresa, os direitos sobre esses recursos, bem como os efeitos das modificações que afetam esses recursos e direitos.

955 Q202710
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação a documentos fiscais, julgue o item abaixo.

Um documento fiscal emitido após o seu extravio será considerado idôneo desde que a emissão ocorra após a publicação do referido extravio.

956 Q202708
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue o item abaixo, relativo a conceitos gerais da contabilidade.

A existência de regras gerais peculiares à linguagem contábil não é incompatível com a possibilidade de o contador adotar modos próprios de expressão dos fatos econômicos sujeitos à escrituração.

957 Q202701
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
A extinção, parcial ou total, de um passivo, qualquer que seja a razão, sem o desaparecimento concomitante de um ativo de valor igual ou superior está ligado
958 Q202700
Contabilidade Privada
Ano: 2007
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Com relação à Contabilidade Geral, assinale a afirmativa incorreta

959 Q202698
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos gerais e princípios da contabilidade, julgue os itens subseqüentes.

Para efeito do planejamento empresarial, a informação contábil é essencial tanto para o estabelecimento de padrões quanto para o inter-relacionamento da contabilidade com os planos orçamentários.

960 Q202623
Contabilidade Privada
Ano: 2007
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Contabilidade é o instrumento que oferece um máximo de informações úteis e que tem como importância maior:

961 Q202620
Contabilidade Privada
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

A gestão de uma empresa é formada pela soma dos atos e fatos. Os fatos, que provocam alterações no Ativo, Passivo e Patrimônio Líquido, são denominados de Fatos Contábeis. Os Fatos Mistos possuem a propriedade de uma combinação entre os Fatos Permutativos ou compensativos e os Fatos Modificativos Aumentativos ou Diminutivos.

É exemplo de um Fato Misto Modificativo Diminutivo:

962 Q202617
Contabilidade Privada
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

A Contabilidade possui como finalidades básicas:

963 Q202615
Contabilidade Privada
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

É correto definir Contabilidade como a ciência que estuda:

964 Q202613
Contabilidade Privada
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O técnico de contabilidade da Empresa Lúdice S/A alterou o critério contábil a partir do segundo semestre e na ocasião do balanço informou a alteração nas Notas Explicativas. Ele utilizou a Convenção Contábil de:

965 Q202610
Contabilidade Privada
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Com relação ao campo de atuação do Contador, pode-se afirmar que sua tarefa básica é:

966 Q202608
Contabilidade Privada
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Complete a afirmativa sobre o conceito da Contabilidade: "A Contabilidade possui objeto próprio, que é o (a)________________________________________________ e consiste em conhecimentos obtidos por metodologia racional, com as condições de generalidade, certeza e busca das causas, em nível qualitativo semelhante às demais Ciências__________________________________ ."

967 Q202582
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Acerca da conversão das demonstrações contábeis para moeda estrangeira, segundo as normas internacionais de contabilidade, julgue os itens a seguir.

Os itens do ativo permanente deverão ser ajustados a valor presente para melhor representar o saldo.

968 Q202580
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Acerca da conversão das demonstrações contábeis para moeda estrangeira, segundo as normas internacionais de contabilidade, julgue os itens a seguir.

Os itens monetários devem ser convertidos em dólar de acordo com a paridade cambial na data do balanço.

969 Q202467
Contabilidade Privada
Ano: 2007
Banca: MULT-SAI

Registra um fato permutativo de uma compra à vista de um imóvel por R$ 18.000,00, a seguinte opção: (o valor existente em caixa antes da realização da compra era de R$ 45.000,00).

970 Q202466
Contabilidade Privada
Ano: 2007
Banca: MULT-SAI

Em relação ao contabilista, quem define a conduta do profissional perante os colegas de classe e bem como no exercício da profissão, é:

971 Q202405
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da análise das demonstrações contábeis, julgue os itens a seguir.

Quando o quociente de participação de capitais de terceiros sobre os recursos totais for igual a 0,6 (ou 60%), isso significará que 40% do ativo são financiados com recursos próprios.

972 Q202403
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos objetivos dos usuários da contabilidade, julgue o item abaixo.

A ênfase em informações de finalidades genéricas na contabilidade baseia-se na presunção de que usuários significativamente numerosos demandam informações semelhantes.

973 Q202202
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito das contingências, julgue o item seguinte.

Segundo o entendimento da CVM, as contingências ativas não devem ser reconhecidas, exceto quando a realização do ganho é praticamente certa. A divulgação do fato se dará quando for provável a entrada de recursos.

974 Q202201
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à continuidade normal dos negócios de uma entidade, julgue o item que se segue.

Indicações de que uma empresa apresenta risco de descontinuidade podem ser encontradas em suas demonstrações contábeis. Um exemplo disso se traduz pela mudança nas relações com os fornecedores, substituindo-se pagamentos a vista por compras a crédito.

975 Q202186
Contabilidade Privada
Ano: 2007
Banca: Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)

Analise as seguintes afirmativas sobre patrimônio, do ponto de vista contábil, e assinale com V as verdadeiras e com F as falsas.

( ) A subscrição de capital social é o ato jurídico formal pelo qual o sócio, acionista ou titular da empresa individual, assume a obrigação de transferir bens ou direitos para o patrimônio da entidade a que se encontra vinculado.

( ) O aspecto financeiro de estudo do patrimônio compreende os elementos da estática e da dinâmica patrimonial analisados pela administração, qual seja, o conjunto de todos os valores monetários do patrimônio.

( ) O capital de terceiros corresponde à aplicação dos recursos provenientes de financiadores (fontes de financiamento) e de fornecedores (font...

976 Q202185
Contabilidade Privada
Ano: 2007
Banca: Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)

É CORRETO considerar como fato contábil permutativo a transação

977 Q202184
Contabilidade Privada
Ano: 2007
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)
Os recursos patrimoniais de uma empresa, seja ela pública, privada ou não-governamental, necessitam ser registrados contabilmente, pois eles fazem parte do
978 Q202183
Contabilidade Privada
Ano: 2007
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Determine abaixo qual a ordem correta que devem seguir os procedimentos contábeis indicados.

979 Q202181
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

O saldo final da conta de apuração do resultado do exercício, se devedor, indica que

980 Q202180
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A venda de mercadorias com prejuízo é um exemplo de fato contábil

981 Q202179
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
O valor total dos ativos da Cia. Juazeiro do Sul em 31-12- 2006 era 40% maior que o valor de suas obrigações para com terceiros. Nessa mesma data, o Passivo Exigível da companhia era R$ 480.000,00 e não existiam contas de resultado de exercícios futuros. É correto concluir que o patrimônio líquido da companhia montava, em R$, a

982 Q202173
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A Cia. Juazeiro do Norte adquiriu uma máquina por R$ 96.000,00, pagando R$ 12.000,00 à vista e financiando o restante em 10 parcelas de R$ 8.400,00 mensais e consecutivas. Na data de aquisição, o registro desse fato na contabilidade da companhia terá como conseqüência

983 Q202172
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A contabilidade da Cia. ABC registrou durante o anocalendário somente fatos contábeis permutativos. Considerando apenas essa informação, é correto afirmar que, nesse exercício

984 Q202170
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A situação líquida de uma entidade é negativa quando

985 Q202163
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
O pagamento de uma despesa qualquer é considerado um fato contábil
986 Q202161
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
De acordo com a Lei no 6.404/76, art. 183, os direitos classificados no Imobilizado devem ser avaliados pelo
987 Q782362
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade, que estuda os fenômenos ocorridos com o patrimônio ou riqueza aziendal, é fundamental para avaliar o despenho das organizações econômicas. Utilizando os princípios básicos dessa ciência, assinale a opção correta.
988 Q782358
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)
Os testes de observância têm como objetivo verificar se os
989 Q734664
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fundamento nos conceitos e na legislação contábeis, julgue os itens a seguir.
990 Q651981
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fundamento na doutrina e na legislação contábil, julgue os itens a seguir. Pelo critério da contraposição de receitas e despesas, todos os custos e despesas incorridos em relação à receita realizada de um determinado período devem ser registrados nesse mesmo período, incluindo-se provisões para revisões, reposições e garantias asseguradas em contratos de fornecimento de bens e prestação de serviços.
991 Q561516
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

No Mercado Novo,

992 Q203290
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A Contabilidade, que estuda os fenômenos ocorridos com o patrimônio ou a riqueza aziendal, é fundamental para avaliar o desempenho das organizações econômicas. Utilizando os princípios básicos dessa ciência, julgue os próximos itens.

Considere que o pagamento de mão-de-obra referente aos serviços prestados em janeiro de determinado ano tenha sido realizado somente em fevereiro daquele ano. No regime de caixa, esse pagamento será registrado como despesa do mês de janeiro, já que ocorreu, efetivamente, nesse mês.

993 Q203289
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A Contabilidade, que estuda os fenômenos ocorridos com o patrimônio ou a riqueza aziendal, é fundamental para avaliar o desempenho das organizações econômicas. Utilizando os princípios básicos dessa ciência, julgue os próximos itens.

Considere que o pagamento de mão-de-obra referente aos serviços prestados em janeiro de determinado ano tenha sido realizado somente em fevereiro daquele ano. No regime de caixa, esse pagamento será registrado como despesa do mês de janeiro, já que ocorreu, efetivamente, nesse mês.

994 Q202857
Contabilidade Privada
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Analise as afirmativas e assinale a alternativa correta.

I. Os fatos contábeis representam toda e qualquer operação realizada por uma empresa, cujo resultado afeta o patrimônio da mesma.

II. Compra à vista de mercadoria representa um fato contábil modificativo aumentativo.

III. Os fatos contábeis modificativos são aquelas operações envolvendo duas contas patrimoniais.

IV. Os fatos contábeis mistos são aquelas operações que envolvem contas patrimoniais e contas de resultado, cujo resultado da operação afeta o patrimônio líquido da empresa, positiva ou negativamente.

V. Pagamento de despesa com energia elétrica representa um fato contábil permutativo.

995 Q202853
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Uma possível obrigação presente cuja existência será confirmada somente pela ocorrência ou não de um ou mais eventos futuros, que não estejam totalmente sob o controle da entidade, deve ser classificada como

996 Q202842
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Para alcançar seus objetivos precípuos, a Contabilidade utiliza técnicas formais específicas. Assinale abaixo o grupo que discrimina essas técnicas.

997 Q202832
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

No momento em que um banco concede empréstimo a um cliente, os grupos de contas dos seus demonstrativos financeiros terão os seguintes impactos:

998 Q202831
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

A classe das variações patrimoniais que somente modifica a natureza dos componentes patrimoniais sem repercutirem no montante do Patrimônio Líquido são denominadas

999 Q202679
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da divulgação das demonstrações contábeis e das peculiaridades que as caracterizam, julgue os itens subseqüentes.

Ao se registrar a baixa de ativo com valor contábil igual a zero, pelo perecimento, há decréscimo no total do ativo e no resultado do exercício.

1000 Q202637
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento
Os eventos que provocam modificação entre os elementos do ativo, do passivo e entre ambos ao mesmo tempo, sem provocar modificações no patrimônio líquido, denominam-se
1001 Q202635
Contabilidade Privada
Ano: 2006
Banca: MOVENS Instituto
Analise os itens a seguir e assinale F (Falso) ou V (Verdadeiro).

I - As informações contábeis devem ser amplas e fidedignas.

 II - O surgimento do método das partidas dobradas representou um marco importante na história da contabilidade.

III - O objetivo fundamental da contabilidade é prestar informações que auxiliem na tomada de decisões.

 IV - As primeiras técnicas de escrituração contábil surgiram no século XII, em meio à revolução comercial da época.

A seqüência correta é

1002 Q202632
Contabilidade Privada
Ano: 2006
Banca: MOVENS Instituto

A respeito dos princípios fundamentais e normas brasileiras de contabilidade, responda à questões de 06 a 09.

Assinale a afirmativa correta.

1003 Q202630
Contabilidade Privada
Ano: 2006
Banca: MOVENS Instituto

Os bens que a empresa possui são representados por contas de

1004 Q202628
Contabilidade Privada
Ano: 2006
Banca: MOVENS Instituto

Relacione as colunas.

 I – Acontecimento na esfera da empresa que não provocam alterações no patrimônio.

II – Fatos que ocorrem na empresa e provocam variações nos valores patrimoniais, podendo ou não alterar o patrimônio líquido.

 III – Diminuição do valor dos bens materiais classificáveis no ativo imobilizado, resultante do desgaste pelo uso, ação da natureza ou obsolescência normal.

IV – Diminuição do valor dos bens imateriais em razão do tempo.

( ) Depreciação

( ) Atos Administrativos

 ( ) Amortização

 ( ) Fatos Administrativos

A seqüência correta é

1005 Q202625
Contabilidade Privada
Ano: 2006
Banca: MOVENS Instituto

Analise os itens a seguir.

 I – Recursos de terceiros em poder da empresa são denominados direitos.

 II – Os recursos da empresa em poder de terceiros são denominados obrigações.

III – Bens são coisas materiais e imateriais capazes de satisfazer a necessidade humana e que podem ser avaliados economicamente.

IV – Contabilidade é um conjunto de bens, direitos e obrigações vinculados a uma pessoa ou entidade, avaliado em moeda.

A opção que contém o(s) item(itens) correto(s) é

1006 Q202606
Contabilidade Privada
Ano: 2006
Banca: Fundação Getúlio Vargas (FGV)

Uma determinada empresa propôs a um dos seus fornecedores liquidar, antecipadamente, uma duplicata a pagar no valor de R$ 60.000,00 com vencimento em 90 dias. A proposta foi aceita e a transação foi efetuada, resgatando-se a duplicata com desconto de 10%. Esse fato administrativo, de acordo com a doutrina, será classificado quanto à sua natureza como sendo:

1007 Q202604
Contabilidade Privada
Ano: 2006
Banca: Fundação Getúlio Vargas (FGV)

Assinale a alternativa que contém um fato administrativo ocorrido em uma empresa que implica uma alteração na sua situação líquida patrimonial.

1008 Q202602
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento
Em estudo elaborado pelo Instituto Brasileiro de Pesquisas Contábeis, Atuariais e Financeiras (IPECAFI), aprovado e divulgado pelo Instituto Brasileiro de Contadores (IBRACON) e referendado pela Comissão de Valores Mobiliários (CVM), relativo à conceituação e estruturação dos Princípios Contábeis. Assinale a assertiva que corresponde à Estrutura conceitual Básica definida pelo IPECAFI.
1009 Q202600
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento

Uma determinada empresa vende um bem com o compromisso de recomprá-lo ao final do contrato, a um valor pré-determinado. Outra empresa formaliza um contrato sob a forma de arrendamento mercantil para a operação, mas a análise da mesma, deixa evidente tratarse de uma operação de compra e venda financiada. Diante de situações de evidenciação ou de disclousure como as acima descritas, a Contabilidade, diante de seus objetivos específicos, tem um procedimento muito próprio de resolver situações como esta.

Assinale a alternativa que corresponde ao procedimento acima descrito.

1010 Q202597
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento

É o método de registro contábil que efetua o registro em cada conta, por movimentação ou inventário, mas sem considerar os efeitos do mesmo evento econômico em contas de contrapartida.

Assinale a alternativa que corresponde à definição acima.

1011 Q202595
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento

Analise as definições a seguir.

I. Tem duração de um ano e a data do término é fixada no estatuto social, não sendo obrigatória sua coincidência com o ano calendário.

II. É o período que a empresa necessita para completar seu giro operacional, desde a compra da matéria-prima e/ou mercadoria, até o recebimento final do produto das vendas.

III. É o intervalo de tempo em que ocorre a arrecadação dos tributos pelas autoridades fazendárias, conforme a Lei Tributária coincide com o ano calendário.

A alternativa que corresponde, respectivamente, às definições enunciadas é


1012 Q202576
Contabilidade Privada
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Atualmente, a Contabilidade pode ser definida como:

1013 Q202485
Contabilidade Privada
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

A informação contábil deve ser em geral e antes de tudo, veraz e eqüitativa, de forma a satisfazer as necessidades comuns a um grande número de diferentes usuários, não podendo privilegiar deliberadamente nenhum deles, considerado o fato de que os interesses destes nem sempre são coincidentes. A informação contábil, em especial aquela contida nas demonstrações contábeis, notadamente as previstas em legislação, deve propiciar revelação suficiente sobre a Entidade, de modo a facilitar a concretização dos propósitos do usuário, revestindo-se de atributos entre os quais são indispensáveis

1014 Q202469
Contabilidade Privada
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Considere os seguintes fatos contábeis:

I. pagamento de dívida com desconto;

II. realização de despesas com pagamento a prazo;

III. constituição de reserva legal.

Esses fatos podem ser classificados, respectivamente, como:

1015 Q202438
Contabilidade Privada
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

Considerando:

I- A contabilidade estuda e controla o patrimônio, registrando todas as ocorrências nele verificadas.

II- Estudar e controlar o patrimônio, para fornecer informações sobre sua composição e variações, bem como sobre o resultado econômico decorrente da gestão da riqueza patrimonial.

As afirmativas correspondem, respectivamente:

1016 Q202437
Contabilidade Privada
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

As afirmativas abaixo estão corretas no que diz respeito à Contabilidade como conhecimento, exceto:

1017 Q202432
Contabilidade Privada
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)

"O patrimônio, que a Contabilidade estuda e controla, registrando todas as ocorrências nele verificadas." "Estudar e controlar o patrimônio para fornecer informações sobre sua composição e variações, bem como sobre o resultado econômico decorrente da gestão da riqueza patrimonial." As proposições indicam, respectivamente:

1018 Q202292
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e na legislação contábil, julgue os itens que se seguem.

Uma empresa adquiriu, por R$ 12.000,00, um título de valor nominal igual a R$ 15.000,00, em 1.º.10.X1, com vencimento para seis meses. Em 31.12.X1, à data do balanço, contabilizou, corretamente, R$ 15.000,00 no ativo, R$ 1,500,00 como receita financeira (do exercício) e R$ 1.500,00 como resultado de exercícios futuros.

1019 Q202219
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, que versam sobre a evidenciação das informações contábeis.

O registro da provisão para devedores duvidosos implicará redução no ativo circulante. Ao se efetuar o registro da provisão para contingências, ocorrerá um acréscimo ao passivo e um decréscimo no resultado do exercício. Em ambos os casos há a caracterização de um fato modificativo.

1020 Q202206
Contabilidade Privada
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

O termo azienda é comumente usado em contabilidade como sinônimo de fazenda, na acepção de

1021 Q202205
Contabilidade Privada
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Uma determinada entidade comercial apresentou o seguinte fluxo de receitas e despesas

Tomando-se como base apenas essas informações, pode-se dizer que a entidade obteve, respectivamente, pelo regime de caixa e pelo regime de competência, os seguintes resultados, em 19X1:

1022 Q202204
Contabilidade Privada
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Segundo a Teoria Personalista, as contas são classificadas em:

1023 Q202203
Contabilidade Privada
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

De acordo com os seguintes dados, assinale a alternativa que apresenta o número de impropriedades existentes à luz da Lei nº 6.404/76.


1024 Q202189
Contabilidade Privada
Ano: 2006
Banca: Fundação CEFETBAHIA / Centro Federal de Educação Tecnológica da Bahia (CEFETBAHIA)

Sobre liquidez, é correto afirmar:

1025 Q202187
Contabilidade Privada
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

A contabilidade geral ou financeira, enfocada como o instrumento que fornece o máximo de informações úteis para dentro e para fora da empresa, tem como objetivo principal o (a):

1026 Q202178
Contabilidade Privada
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Os elementos que ocorrem no dia-a-dia das empresas e que não provocam modificações no Patrimônio são denominados:

1027 Q202177
Contabilidade Privada
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)

"O patrimônio, que a Contabilidade estuda e controla, registrando todas as ocorrências nele verificadas, é considerado (a) ............................................ da Contabilidade." 
"Estudar e controlar o patrimônio para fornecer informações sobre sua composição e variações, bem como sobre o resultado econômico decorrente da gestão da riqueza patrimonial é considerado (a) ................................................... da Contabilidade."

Complete as lacunas acima usando as palavras de uma das alternativas abaixo:

1028 Q202169
Contabilidade Privada
Ano: 2006
Banca: Universidade Federal do Paraná (UFPR)
Numere a coluna da direita de acordo com a coluna da esquerda.

Assinale a alternativa que apresenta a seqüência correta da coluna da direita, de cima para baixo.

1029 Q202168
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Analise o patrimônio da Cia. XYZ em dois momentos de tempo, M1 e M2:

É correto afirmar que o fato contábil ocorrido no patrimônio da empresa entre os momentos M1 e M2 foi

1030 Q202154
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

É correto afirmar:

1031 Q202150
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Considera-se despesa de mutação patrimonial:

1032 Q202141
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Altera positivamente a situação líquida de uma entidade

1033 Q202126
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As variações patrimoniais produzem diferentes efeitos no resultado do exercício e no patrimônio da entidade. A propósito dos atos administrativos e dos fatos contábeis, assinale a opção correta.

1034 Q202114
Contabilidade Privada
Ano: 2006
Banca: Fundação de Estudos Superiores de administração e Gerência (ESAG)

Uma loja cujo ramo mercantil é a comercialização (compra e revenda de tecidos) realiza, excepcionalmente, a venda de um veículo por $ 15.000,00. Considerado o preço de aquisição deste veículo e os registros contábeis inerentes que respeitaram os princípios fundamentais de contabilidade apurou-se, nesta operação de venda de um bem, o lucro de $ 3.750,00. Referido fato contábil deve ser classificado como ...

Assinale a alternativa para complementar, corretamente, a frase acima:

1035 Q202056
Contabilidade Privada
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O pagamento através de cheque, de uma obrigação contraída pela compra de mercadorias a prazo é um fato administrativo que afeta o Balanço Patrimonial das empresas da seguinte forma:
1036 Q202052
Contabilidade Privada
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

A obtenção de um empréstimo bancário com o pagamento antecipado dos encargos financeiros é um fato contábil que implica

1037 Q202049
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

O campo de atuação da Contabilidade é a entidade econômico-administrativa, cuja classificação, quanto aos fins a que se destinam, faz-se, corretamente, dividindo-as em

1038 Q782345
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à variação do patrimônio nos aspectos quantitativo e qualitativo, julgue os itens a seguir. Fundamentando-se em noções gerais da contabilidade, pode-se conceituá-la como ciência que estuda os fenômenos ocorridos no patrimônio das entidades, mediante o registro, a classificação, a demonstração expositiva, a análise e a interpretação desses fatos, com o fim de oferecer a composição do patrimônio, suas variações e o resultado econômico decorrente da gestão da riqueza patrimonial.
1039 Q782344
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à variação do patrimônio nos aspectos quantitativo e qualitativo, julgue os itens a seguir. Sabendo que a função da contabilidade é registrar, classificar, demonstrar, auditar e analisar todos os fenômenos que ocorrem no patrimônio das entidades, é correto afirmar que o objetivo da contabilidade é fornecer informações, interpretações e orientações à composição e às variações desse patrimônio, para a tomada de decisões de seus administradores.
1040 Q782342
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O patrimônio das empresas está em constante movimento provocado por acontecimentos ocorridos diariamente. Os acontecimentos que ocorrem nas empresas podem ser classificados em dois grupos: atos e fatos administrativos. Com relação a esse assunto, julgue os itens a seguir. s atos administrativos são os acontecimentos que ocorrem na empresa e, de certa forma, provocam alterações nos elementos do patrimônio e do resultado. Embora contabilizados em contas de compensação, interessam à contabilidade.
1041 Q782340
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Devido à importância da conciliação contábil para efeito de apuração do resultado, julgue os itens a seguir. A conciliação contábil está relacionada à identificação dos elementos ou fatos patrimoniais com os saldos das contas. Uma análise dos fenômenos ocorridos, identificados todos os fatos contábeis, mesmo que não estejam contemplados nos saldos das rubricas contábeis, é uma espécie de conciliação. Portanto, a conciliação contábil é a identificação dos fenômenos ocorridos ou da confrontação destes com os fatos contábeis registrados na contabilidade, significando que qualquer divergência deva ser reconhecida para atual ou futura mensuração.
1042 Q782338
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a finanças de empresas, sabe-se que o dinheiro aplicado em ativos deve ser contrabalançado por uma quantia idêntica de dinheiro gerado por algum financiamento. Acerca desse tema, julgue os itens seguintes. A expressão custo de oportunidade é aplicável tanto em contabilidade gerencial como em finanças. Em finanças, esse termo diz respeito à taxa de retorno do capital investido. Conseqüentemente, custo de oportunidade somente é aplicável na medição de financiamento por terceiros (capital alheio), não sendo aplicável ao capital próprio da entidade, o patrimônio líquido.
1043 Q782336
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a finanças de empresas, sabe-se que o dinheiro aplicado em ativos deve ser contrabalançado por uma quantia idêntica de dinheiro gerado por algum financiamento. Acerca desse tema, julgue os itens seguintes. Na contabilidade, o termo capital refere-se ao dinheiro que os sócios colocaram em uma entidade. Em finanças, esse termo pode referir-se a valores que terceiros colocam à disposição da entidade para que ela efetue os investimentos necessários à sua continuidade.
1044 Q782333
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na gestão das entidades são tomadas diversas decisões de cunho econômico, cuja repercussão no patrimônio acontecerá no presente ou no futuro. Muitas das decisões afetam o patrimônio exigindo dos contadores atenção especial aos fatos ocorridos para o registro e controle patrimonial. Com relação aos atos de gestão estudados pela contabilidade, julgue os itens a seguir. Um exemplo de fato contábil misto é o de uma venda à vista de mercadoria em que se obtém lucro, pois envolve fatos modificativos, aumentativos e contábeis compensativos entre elementos de ativos.
1045 Q782331
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na gestão das entidades são tomadas diversas decisões de cunho econômico, cuja repercussão no patrimônio acontecerá no presente ou no futuro. Muitas das decisões afetam o patrimônio exigindo dos contadores atenção especial aos fatos ocorridos para o registro e controle patrimonial. Com relação aos atos de gestão estudados pela contabilidade, julgue os itens a seguir. O ato de contratar um funcionário da produção é um fato que não deve ser estudado pela contabilidade, entretanto, quando o funcionário começar a exercer a sua função, a contabilidade estará estudando o consumo da mão-de-obra no processo produtivo. O salário pago ou provisionado a empregados envolvidos no processo produtivo é exemplo de fato contábil permutativo.
1046 Q782330
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Muito se tem discutido sobre contabilidade como ciência. Sua definição está, geralmente, ligada aos objetivos, fins, campos de atuação e usuários. No tocante à contabilidade como ciência, julgue os itens subseqüentes. Uma entidade econômico-administrativa pode ser conceituada como um patrimônio sobre o qual o ser humano exerce ação administrativa, praticando atos de natureza econômica. Daí, é correto afirmar que a contabilidade atua em qualquer entidade econômico-administrativa, controlando seu patrimônio e fornecendo informações aos diversos usuários.
1047 Q782327
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Muito se tem discutido sobre contabilidade como ciência. Sua definição está, geralmente, ligada aos objetivos, fins, campos de atuação e usuários. No tocante à contabilidade como ciência, julgue os itens subseqüentes. Sob o ponto de vista do objeto, a contabilidade é a ciência que capta, mensura e reporta as variações qualitativas e quantitativas do patrimônio de uma entidade, em um determinado período.
1048 Q782326
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Muito se tem discutido sobre contabilidade como ciência. Sua definição está, geralmente, ligada aos objetivos, fins, campos de atuação e usuários. No tocante à contabilidade como ciência, julgue os itens subseqüentes. Para o usuário, é indiferente se contabilidade é uma ciência ou uma técnica para exteriorizar, por meio de relatórios, a situação patrimonial ou financeira de uma entidade. Para o usuário não importa a informação, e sim o resultado positivo.
1049 Q782320
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes. De acordo com a filosofia limpa (current operating concept), devem ser atribuídas ao período, para fins de apuração do resultado líquido do exercício, todas as despesas e perdas reconhecidas no período corrente, ainda que incorridas em períodos anteriores.
1050 Q782319
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes. Despesa, em sentido estrito, representa a utilização ou o consumo de bens e(ou) serviços no processo de produção de receitas, podendo referir-se a gastos efetuados no passado, no presente ou que serão realizados no futuro.
1051 Q782318
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes. O reconhecimento de uma exigibilidade depende do reconhecimento do outro lado da transação — a incorrência de uma despesa, o reconhecimento de uma perda ou o recebimento, por parte da empresa, de um ativo específico.
1052 Q782317
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes. De acordo com a teoria contábil, a receita operacional de uma entidade deve englobar as parcelas provenientes das vendas do produto principal, dos co-produtos, dos subprodutos e de sucatas, ou seja, consiste no montante auferido por quaisquer vendas oriundas da atividade produtiva da entidade.
1053 Q782316
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes. De acordo com a teoria da entidade, os passivos são reservas ou restrições aos ativos, derivantes de considerações legais, eqüitativas, econômicas ou gerenciais. A entidade continua sendo vista como um organismo com vida própria, no qual somente o patrimônio líquido pertence de fato e de direito aos proprietários.
1054 Q782315
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos ensinamentos da doutrina contábil e nos dispositivos legais vigentes, julgue os itens que se seguem, quanto à contabilidade, seu objeto e seus usuários. A contabilidade objetiva prover seus usuários de informações acerca de aspectos unicamente financeiros do patrimônio da entidade e suas mutações, compreendendo registros, demonstrações, análises, diagnósticos e prognósticos, expressos sob a forma de relatos, pareceres, tabelas, planilhas e outros meios.
1055 Q782314
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos ensinamentos da doutrina contábil e nos dispositivos legais vigentes, julgue os itens que se seguem, quanto à contabilidade, seu objeto e seus usuários. A contabilidade, por meio dos registros efetuados, acumula e resume dados relacionados com o patrimônio das empresas e entidades com fins lucrativos ou não, o que facilita a interpretação desses dados.
1056 Q781927
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As publicações das demonstrações financeiras ou contábeis são obrigatórias para as entidades com capital aberto, conforme rege a legislação societária. Embora não sejam obrigatórias para as sociedades limitadas, tais demonstrações são de suma relevância para participações em concorrência ou para requisição de empréstimos e financiamentos bancários. Com relação às demonstrações contábeis, julgue os seguintes itens. A dinâmica patrimonial não é evidenciada na demonstração contábil denominada balanço patrimonial.
1057 Q734416
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere as informações a respeito de uma empresa hipotética apresentadas nos quadros acima — valores em reais (R$) — e julgue os próximos itens.

A empresa re5ebeu R$ 77.497 de clientes no período apresentado.
1058 Q734408
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das conciliações bancárias e suas características, julgue os itens a seguir. Ao se constatar que, no extrato bancário, o valor debitado referente a um cheque emitido encontra-se diferente do valor da cópia de cheque, deve-se confrontar o documento que originou o pagamento com o microfilme do cheque emitido, para se verificar o valor correto.
1059 Q734385
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração de orçamentos e de noções de finanças, julgue os seguintes itens. O retorno contábil sobre o investimento ROI é a melhor medida do sucesso de um investimento. O ROI apresenta o tempo necessário para que o investimento proporcione o retorno idêntico ao do valor aplicado.
1060 Q734383
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração de orçamentos e de noções de finanças, julgue os seguintes itens. O orçamento de vendas é a peça fundamental para a elaboração de outros orçamentos. O orçamento do departamento de produção depende das informações contidas no orçamento do departamento de vendas.
1061 Q734382
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração de orçamentos e de noções de finanças, julgue os seguintes itens. Uma variação de custo favorável não representa, necessariamente, uma variação de quantidade favorável.
1062 Q734381
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração de orçamentos e de noções de finanças, julgue os seguintes itens. O orçamento previsto deve ser executado na íntegra. Caso exista a necessidade de recursos adicionais, a empresa deve solicitar empréstimos às instituições financeiras.
1063 Q734370
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração e da divulgação das demonstrações contábeis, julgue os itens a seguir. O registro da provisão para devedores duvidosos propicia um débito no resultado e um crédito no ativo. Ao efetuar a baixa da provisão, há um débito no resultado do exercício e um crédito na conta de duplicatas a receber.
1064 Q734369
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subseqüentes, que versam sobre os lançamentos contábeis e seu reflexo no patrimônio. A aquisição de máquinas e equipamentos à vista constitui fato permutativo. Caso a empresa adquira máquinas a prazo e efetue o pagamento após o vencimento, o registro dos juros pagos será caracterizado como fato modificativo.
1065 Q734364
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, que versam sobre os conceitos, os objetivos e as finalidades da contabilidade. Para atingir seu objetivo, a contabilidade deve contar com a disponibilização das informações vinculadas ao patrimônio dos sócios e acionistas, uma vez que a empresa incluirá, em seus registros, o patrimônio acumulado dos sócios.
1066 Q734363
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, que versam sobre os conceitos, os objetivos e as finalidades da contabilidade. O objetivo da contabilidade, a qual representa a estrutura patrimonial das organizações, é fornecer informações sobre a composição do patrimônio e suas modificações. Na divulgação dessas informações, inclui-se a das demonstrações contábeis.
1067 Q734362
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de atos e fatos administrativos registrados pela contabilidade, julgue os itens seguintes. O fato misto ocorre quando há a união entre um fato modificativo e um fato permutativo. Dessa maneira, todo fato modificativo aumentativo ocorre em razão do débito em uma conta de resultado devedora.
1068 Q734361
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de atos e fatos administrativos registrados pela contabilidade, julgue os itens seguintes. Os fatos mistos envolvem uma conta de resultado e, no mínimo, duas contas patrimoniais. Um exemplo de fato misto é o pagamento de duplicatas pelo valor nominal.
1069 Q734360
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de atos e fatos administrativos registrados pela contabilidade, julgue os itens seguintes. A ocorrência de um evento misto aumentativo proporciona acréscimo ao saldo devedor das contas de resultado.
1070 Q734359
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de atos e fatos administrativos registrados pela contabilidade, julgue os itens seguintes. O fato modificativo envolve contas de resultado. Assim, o registro de uma receita a prazo caracteriza-se como fato modificativo aumentativo.
1071 Q734358
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de atos e fatos administrativos registrados pela contabilidade, julgue os itens seguintes. Os fatos compensativos não alteram a situação líquida das organizações; a aquisição de mercadorias à vista é um fato permutativo.
1072 Q651980
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos princípios e na legislação societária aplicáveis às demonstrações contábeis, julgue os itens subseqüentes. As receitas e as despesas de competência de exercícios anteriores, não computadas nesses exercícios, desde que não decorram de erro ou mudança de critério contábil que não se deva a fatos subseqüentes, serão incorporadas ao resultado em que se descobre o erro.
1073 Q651890
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da elaboração de orçamentos e de seu acompanhamento, julgue os próximos itens.

Ao se elaborar o orçamento de uma empresa, deve-se observar a possibilidade de adequação do orçamento ao longo do período projetado. Assim, a empresa ajustará os valores estimados e poderá atribuir padrões para os próximos orçamentos.
1074 Q651889
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No tocante ao controle de materiais, julgue o item abaixo. Na redistribuição do material de consumo, o termo de responsabilidade deverá ser atualizado e assinado pelo novo responsável.
1075 Q651888
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação dos gastos em indústrias, julgue os itens seguintes. Ao se implementar acréscimo na capacidade produtiva, a empresa não alavancará seu negócio. Antes de aumentar a capacidade instalada, a empresa deverá observar se o mercado absorve seus produtos e, principalmente, se sua margem de contribuição será positiva e, de preferência, superior à margem apurada anteriormente.
1076 Q651887
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação dos gastos em indústrias, julgue os itens seguintes. O estabelecimento do intervalo de significância para a tomada de decisões poderá provocar distorções em longo prazo. Uma de suas premissas básicas é a simplificação do modelo para uma análise de curto prazo.
1077 Q651886
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação dos gastos em indústrias, julgue os itens seguintes. Ao ratear os custos indiretos de fabricação, a empresa buscará o critério menos arbitrário possível. Ao adotar o custeio baseado em atividades, a empresa estabelecerá os critérios para rateio que, geralmente, são vinculados ao volume de insumos consumidos globalmente no departamento.
1078 Q561524
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Considere os seguintes fatos contábeis:

- Aquisição de imóvel com financiamento de longo prazo 

- Aumento de capital com incorporação de reservas de lucros 

- Proposta de destinação de lucro a pagamento de dividendos 

- Pagamento de dívidas para com fornecedores 

- Quitação de empréstimo a longo prazo 

- Ajuste positivo no valor de investimentos pelo método da equivalência patrimonial 

- Constituição de reserva de reavaliação de ativos 

- Recebimento de depósitos judiciais

Dos 8 (oito) fatos contábeis listados acima, o número daqueles que serão evidenciados na Demonstração das M...

1079 Q561523
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

É um fato contábil misto diminutivo

1080 Q561522
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

A conta caixa no livro razão não permite um controle tão detalhado das operações quanto o livro caixa, que, além do mais, possibilita o conhecimento praticamente instantâneo da movimentação e da existência de dinheiro.

1081 Q561521
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Na opção pelo regime de tributação com base no lucro presumido, as empresas ficam dispensadas da escrituração contábil para todos os fins.

1082 Q203142
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considerando-se que o grau de liquidez corrente da Cia. Beta, obtido em 2003, foi igual a 1,3, pode-se afirmar que para cada:

1083 Q203140
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Se a conta Bancos c/Movimento de uma empresa apresentou um saldo de R$ 250.000,00 em 2002 e de R$ 185.000,00 em 2003, pode-se afirmar que na(s) análise(s):

1084 Q203138
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Pode-se conceituar “Custo de Oportunidade” como o(a):

1085 Q203136
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Estando uma empresa operando abaixo do seu limite de capacidade, quanto mais se fabrica um determinado produto, mais o seu custo unitário total diminui. Isto ocorre exclusivamente em relação ao custo:

1086 Q203134
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

O método das partidas dobradas, atualmente, é utilizado por:

1087 Q202906
Contabilidade Privada
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)
Uma empresa com Patrimônio Líquido Negativo deve evidenciar esse valor:
1088 Q202849
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O escritório de advocacia Borges & Salinas preparou um relatório em 31 de dezembro de X0 com a análise detalhada de todos os processos e contingências envolvendo a companhia FACDD S/A.

Os advogados classificaram os riscos de perdas para a companhia FACDD S/A em três categorias:

Remota – A probabilidade de perdas é remota.

Possível – Há um risco aproximado de 50% de a companhia vir a ter perdas.

Provável – A perda é considerada como provável.

O relatório dos advogados apresenta as seguintes informações:

O contador da Cia FACDD S/A deve adotar o seguinte proce...
1089 Q202723
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência às metodologias utilizadas para avaliação de alternativas de investimentos, julgue os itens seguintes.

Ao efetuar o cálculo do custo de capital de um investimento utilizando a metodologia do CAPM é necessário apurar o valor do beta da empresa. O beta representa o risco da empresa em relação ao mercado, mas não é suficiente para a apuração do retorno. Há, ainda, a necessidade de utilizar a taxa livre de risco, que representa o custo de oportunidade líquido e certo. A taxa livre de risco é, geralmente, a média das taxas estimadas pelo governo acrescida do duodécimo do rendimento dos títulos do tesouro, descontada a parcela obtida pelo custo de oportunidade.

1090 Q202706
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O aumento de capital através de incorporação de reservas caracteriza um fato contábil:

1091 Q202675
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

O pagamento de uma dívida com juros de mora representa um fato contábil

1092 Q202673
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

De acordo com a Lei no 6.404/76, das Sociedades Anônimas, as contas patrimoniais no Ativo Circulante são classificadas

1093 Q202671
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Em uma empresa onde a soma de seus Ativos é maior do que a soma de seus Passivos, pode-se dizer que sua situação patrimonial é

1094 Q202589
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

O recebimento antecipado de uma duplicata, com desconto de 5% concedido ao cliente, representa um fato contábil:

1095 Q202545
Contabilidade Privada
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Leia as proposições abaixo.

I. O Livro de Apuração do Lucro Real, também conhecido pela sigla Lalur, é um livro de escrituração de natureza eminentemente fi scal, criado pelo Decreto-lei no 1.598, de 1977, em obediência ao § 2o do art. 177 da Lei no 6.404, de 1976, e destinado à apuração extracontábil do lucro real sujeito à tributação para o imposto de renda em cada período de apuração, contendo, ainda, elementos que poderão afetar o resultado de períodos de apuração futuros (RIR/1999, art. 262).

II. O Lalur, cujas folhas são numeradas tipograficamente, tem duas partes, com igual quantidade de folhas cada uma, reunidas em um só volume encadernado, a saber:

parte A, destinada aos lançamentos de ajuste do lucro líquido...
1096 Q202543
Contabilidade Privada
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Em 25 de março de 2005, a Empresa Garopaba Ltda. pagou o total de R$ 1.100,00 na aquisição de 4 mesas, com a fi nalidade de revendê-las. Esse valor contém o preço das mesas com incidência de R$ 120,00 de ICMS e de R$ 100,00 de IPI. Sabe-se que a empresa é tributada com Base no Lucro Real, e que todos os impostos recuperáveis são reconhecidos no momento do registro dos estoques. Em 30 de março de 2005, a empresa vendeu todas as mesas por R$ 1.600,00 à vista. Na venda a empresa destacou ICMS no valor R$ 272,00. Após contabilizar essa operação de compra e venda de mercadorias, a empresa deverá apurar como valor de PIS não cumulativo e Cofi ns não cumulativa a recolher os valores, respectivamente, de:
1097 Q202471
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Faça a correlação e escolha uma das alternativas abaixo:

A seqüência que completa corretamente a coluna da direita, na ordem dada, é:

1098 Q202253
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

O balancete é elaborado antes da apuração do resultado, mediante a extração, do livro razão, de uma relação com todas as contas patrimoniais com seus respectivos saldos, cujos totais, a débito e a crédito, devem igualar-se.

1099 Q202252
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

O balancete pode destinar-se a fins internos e externos; nesta última hipótese, deverá ter a assinatura de profissional responsável, registrado em conselho regional de contabilidade.

1100 Q202250
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Nos lançamentos pelo método das partidas dobradas, pode haver uma ou mais contas tanto a débito como a crédito.

1101 Q202248
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Para retificar um lançamento cujo valor foi lançado a maior, o Conselho Federal de Contabilidade determina que se faça um lançamento de complementação, reduzindo-se o valor anteriormente registrado.

1102 Q202246
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Considere que uma empresa efetuou aplicação financeira de R$ 240.000,00 em 15/12/199X, à taxa de 1,5% ao mês, pelo período de 45 dias. Ao final do exercício, em 31/12/199X, por ocasião do balanço, o valor líquido da aplicação estará corretamente representado por R$ 240.000,00.

1103 Q202244
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

A provisão para contingências é constituída sobre os lucros remanescentes e revertida pelo menos a cada encerramento do exercício.

1104 Q202243
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Considere o seguinte lançamento.

D provisão para créditos de liquidação duvidosa 150,00

D perdas com clientes 50,00

 C clientes 200,00

O lançamento acima corresponde à baixa, pela empresa, de um crédito considerado incobrável, em valor superior ao saldo da provisão constituída para esse fim.

1105 Q202241
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

O sistema de compensação é composto por contas que se correspondem no ativo e no passivo, acrescendo-se aos respectivos totais em grupos específicos.

1106 Q202240
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Supondo-se que o estoque final é igual ao estoque inicial, e as vendas, no valor de R$ 84.000,00, foram em valor 40% superior ao resultado das vendas, é correto concluir que as compras somaram R$ 60.000,00.

1107 Q202238
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

São contas tratadas como deduções de vendas, em uma indústria, as despesas com propaganda dos produtos vendidos e os brindes promocionais oferecidos aos clientes potenciais.

1108 Q202236
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Uma conta retificadora ou retificativa do patrimônio líquido é debitada quando há aumento de seu saldo e creditada quando há diminuição de seu saldo.

1109 Q202235
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

A conversão de uma obrigação representada por duplicata que já havia sido aceita, por nota promissória com acréscimo de juros, constitui uma variação patrimonial mista diminutiva.

1110 Q202234
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

De acordo com os critérios de classificação dos fatos contábeis, constitui fato permutativo a autorização para a realização de um serviço.

1111 Q202232
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

A situação representada por PL = P, em que PL corresponde ao patrimônio líquido e P, às obrigações com terceiros, é típica do final de um processo de liquidação, quando não há mais ativos que possam solver os débitos remanescentes.

1112 Q202230
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Quando ativo + passivo a descoberto = passivo, os bens e direitos, nos valores pelos quais estão representados, não seriam suficientes para liquidar as obrigações com terceiros, nos valores pelos quais estão registradas.

1113 Q202228
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Considere que os recursos de uma empresa eram constituídos pelo capital registrado de R$ 200.000,00; reservas de lucros de R$ 80.000,00; R$ 50.000,00 de fornecedores; e R$ 45.000,00 de empréstimos. Com base nesses dados, é correto concluir, que o capital próprio da empresa é de R$ 280.000,00.

1114 Q202226
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Quando os lucros acumulados são absorvidos por prejuízos sucessivos, o capital social torna-se insuficiente para garantir o pagamento das obrigações com os credores.

1115 Q202225
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Constituem obrigações classificáveis no passivo os adiantamentos a fornecedores, e direitos classificáveis no ativo, os bens de terceiros em consignação.

1116 Q202223
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo como referência os princípios fundamentais de contabilidade, julgue os itens a seguir.

Ao final do exercício, o contador de uma empresa, autuada por infração à legislação trabalhista, agiu corretamente ao não provisionar o valor correspondente, pois concluiu que há chance de êxito parcial.

1117 Q202221
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo como referência os princípios fundamentais de contabilidade, julgue os itens a seguir.

No período de liquidação de uma sociedade, de acordo com o princípio da continuidade, seus ativos e passivos devem ser classificados no circulante, pois a intenção será realizar os bens e liquidar as obrigações a curto prazo.

1118 Q202218
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

A limitação da vida útil dos bens é devida a causas físicas e funcionais. As causas funcionais se relacionam com:

1119 Q202217
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Ocorre o Passivo a descoberto quando a(o):

1120 Q202214
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

O lançamento contábil referente ao pagamento de duplicata com desconto de 10% representa um fato:

1121 Q202213
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma empresa inicia suas atividades em abril de 2004, com um capital subscrito de R$ 800,00, sendo 75% integralizados no ato e o restante a ser integralizado em quatro parcelas semestrais, iguais e sucessivas, com a 1a vencendo em outubro de 2004. Ao final do ano de 2004, a empresa apresentou um prejuízo de R$ 40,00. No segundo ano, obteve um lucro de R$ 60,00. Os saldos do Patrimônio Líquido, em dezembro de 2004 e dezembro de 2005, respectivamente, em reais, são:

1122 Q202208
Contabilidade Privada
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Os efeitos da prestação de serviços (quando da apuração de resultado positivo) com recebimento a prazo sobre a equação básica do patrimônio são:

1123 Q202116
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade comercial brasileira adota

o ativo e o passivo compensados, para registro de ativos e passivos potenciais.

1124 Q202072
Contabilidade Privada
Ano: 2005
Banca: Fundação Mariana Resende Costa (FUMARC)

Determinada empresa utilizou 3 (três) critérios de custos diferentes para efetuar a valoração de seus estoques nas últimas 3 (três) demonstrações financeiras, não apresentando notas explicativas que elucidassem o porquê das alterações de seus critérios contábeis. Dessa feita, tal empresa NÃO observou a seguinte convenção contábil:

1125 Q781979
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às noções básicas de contabilidade, julgue os itens subseqüentes. Levantamentos referem-se a procedimentos destinados a verificar, aferir ou conferir a existência, a integridade ou o valor real de itens patrimoniais, como, por exemplo, a contagem física dos estoques.
1126 Q781960
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às noções básicas de contabilidade, julgue os itens subseqüentes. A contabilidade busca, primordialmente, apreender e entender, no sentido mais amplo possível, as mutações sofridas pelo patrimônio decorrentes exclusivamente da ação do homem, tendo em mira, muitas vezes, uma visão prospectiva de possíveis variações.
1127 Q734471
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir. Essa aplicação, ao final do primeiro bimestre, rendeu mais de R$ 3.000,00 de juros.
1128 Q734469
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir. Nessa negociação, o prejuízo do fazendeiro foi superior a R$ 70.000,00.
1129 Q734445
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que a contabilidade atinja seu fim, é necessário o controle dos fenômenos ocorridos nas entidades. Uma escrituração eficaz depende da boa definição do plano de contas. Com relação ao plano de contas, julgue os itens subseqüentes. Um elenco de contas deve possuir codificação adequada para a identificação dos fenômenos e grau de detalhamento que possibilite ao gestor acessar informações que julgue necessárias e que facilite o trabalho de escrituração.
1130 Q734441
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos títulos contábeis, julgue os itens a seguir. Uma conta pode ser sintética ou analítica. A conta sintética é aquela que agrupa diversos fatos de mesma natureza, enquanto a analítica pode agrupar fenômenos patrimoniais de mesma natureza ou não, dependendendo do nível de detalhamento indicado para tal conta.
1131 Q734440
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de alteração na composição do patrimônio, julgue os itens que se seguem. A venda de uma mercadoria à vista é um exemplo clássico de fato misto, em razão de as vendas serem, em geral, realizadas com lucro ou com prejuízo.
1132 Q734439
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de alteração na composição do patrimônio, julgue os itens que se seguem. O pagamento da conta de luz do mês anterior é um fato modificativo, pois refere-se ao pagamento de uma despesa.
1133 Q734438
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de alteração na composição do patrimônio, julgue os itens que se seguem. O consumo de mão-de-obra na área administrativa é um exemplo de fato permutativo, uma vez o trabalho é trocado (permutado) por dinheiro nessa situação.
1134 Q734437
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No referente a atos e fatos administrativos, julgue os itens subseqüentes. O ato administrativo é aquele que não altera o patrimônio; já os fatos administrativos ou contábeis são os que alteram a composição do patrimônio, sendo que muitos deles não alteram o total do patrimônio.
1135 Q734433
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à ciência contábil, seus conceitos elementares, objetivos e finalidades, julgue os itens a seguir. Considerando que um dos objetivos da contabilidade é controlar o patrimônio e que a correta identificação dos fenômenos é essencial para o atendimento da finalidade da contabilidade, que é controlar os fenômenos ocorridos no patrimônio das entidades, é correto afirmar que os objetivos e a finalidade da contabilidade são similares.
1136 Q203452
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A empresa de transportes Betaz Ltda. realiza grande parte de seu movimento financeiro por meio de instituição bancária. Mensalmente, o extrato bancário é conferido com os registros contábeis realizados pela empresa. A respeito dos fatos observados e contabilizados na operação de conferência, julgue os itens a seguir.

Um crédito no razão banco deve sempre corresponder a um crédito no extrato bancário.

1137 Q203450
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

ativo = passivo + patrimônio líquido

A igualdade acima representa a equação fundamental da contabilidade. Com relação ao equilíbrio patrimonial de uma entidade, julgue os itens subseqüentes.

A equação fundamental da contabilidade pode ser reescrita como: (bens) = (obrigações e direitos) + (situação líquida).

1138 Q203449
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

ativo = passivo + patrimônio líquido

A igualdade acima representa a equação fundamental da contabilidade. Com relação ao equilíbrio patrimonial de uma entidade, julgue os itens subseqüentes.

Quando uma entidade contábil apresenta o ativo maior que o passivo, é correto afirmar que sua situação líquida é favorável.

1139 Q203447
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

ativo = passivo + patrimônio líquido

A igualdade acima representa a equação fundamental da contabilidade. Com relação ao equilíbrio patrimonial de uma entidade, julgue os itens subseqüentes.

Empresas que não têm dívidas ou obrigações apresentam o total do ativo igual ao total do patrimônio líquido.

1140 Q203445
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

ativo = passivo + patrimônio líquido

A igualdade acima representa a equação fundamental da contabilidade. Com relação ao equilíbrio patrimonial de uma entidade, julgue os itens subseqüentes.

Se o passivo for menor que o ativo, o patrimônio líquido é menor que zero.

1141 Q203443
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao conceito, objetivo e finalidades da contabilidade.

A contabilidade pode ser considerada uma ciência exata porque faz parte de seus objetivos o estudo do comportamento das riquezas em face das ações humanas, que se integram ao patrimônio.

1142 Q203442
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao conceito, objetivo e finalidades da contabilidade.

A contabilidade pode ser considerada como um sistema de informação, destinado a prover dados que auxiliem os seus usuários a tomar uma decisão.

1143 Q203440
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao conceito, objetivo e finalidades da contabilidade.

Os atos e fatos administrativos de uma entidade devem ser registrados em um sistema de escrituração uniforme.

1144 Q203438
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao conceito, objetivo e finalidades da contabilidade.

As instituições financeiras, os fornecedores, o governo e os gerentes são considerados usuários externos da contabilidade.

1145 Q203435
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao conceito, objetivo e finalidades da contabilidade.

Os diretores e os administradores de empresa podem ser considerados usuários internos da contabilidade.

1146 Q203434
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.

Impostos cumulativos introduzem um viés contra setores que apresentam um número maior de etapas no processo de produção e comercialização e, portanto, estimulam a integração vertical do processo produtivo.

1147 Q203432
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.

O custo-alvo, custo máximo de manufatura de um produto que permite o retorno esperado dentro de certo nicho do mercado e, também, que o produto ganhe certa porção do mercado, pode ser computado considerando-se o preço de mercado esperado e subtraindo-se desse preço a margem esperada nas vendas.

1148 Q203430
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.

No cômputo da relação custo-volume-lucro, utilizada para selecionar políticas de preços, custos fixos e variáveis devem ser tratados de forma similar, facilitando, assim, o cálculo desse indicador.

1149 Q203429
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.

Quando a necessidade de investimento em giro é superior ao capital circulante líquido, a empresa em questão é vulnerável do ponto de vista financeiro e necessita, constantemente, de investimentos e capital de terceiros para cobrir suas necessidades de capital de giro.

1150 Q203427
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de procedimentos de contabilização relativos ao imposto de renda de pessoas jurídicas (IRPJ) e à contribuição social sobre o lucro líquido (CSLL), julgue os itens subseqüentes.

Na apuração do lucro real da empresa, poderão ser compensados prejuízos fiscais de períodos anteriores, obedecidos os limites estabelecidos pela legislação vigente.

1151 Q203425
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, a respeito de reservas e provisões.

A constituição de qualquer provisão influenciará negativamente o resultado do período.

1152 Q203423
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com a estrutura conceitual básica da contabilidade e com os princípios fundamentais dessa área do conhecimento, julgue os itens a seguir.

A convenção do conservadorismo caracteriza-se pela antecipação do prejuízo e do lucro.

1153 Q203421
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com a estrutura conceitual básica da contabilidade e com os princípios fundamentais dessa área do conhecimento, julgue os itens a seguir.

A convenção da consistência permite a comparação dos demonstrativos contábeis.

1154 Q203419
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com a estrutura conceitual básica da contabilidade e com os princípios fundamentais dessa área do conhecimento, julgue os itens a seguir.

O princípio da atualização monetária foi extinto a partir de 1996.

1155 Q203417
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A indústria X, que fabrica apenas um produto, projetou os dados constantes da tabela acima para o próximo exercício social. Com base nesses dados, julgue os itens subseqüentes.

O ponto de equilíbrio operacional em quantidade é atingido com 5.000 unidades vendidas.

1156 Q203415
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A análise do ponto de equilíbrio permite compreender como o lucro pode ser afetado pelas variações nos elementos que integram as receitas de vendas e os custos e as despesas totais. Nesse contexto, julgue os seguintes itens.

A análise pode distinguir dois pontos de equilíbrio contábil relacionados com o lucro operacional e com o lucro líquido.

1157 Q203413
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um dos tipos de análise econômico-financeira que serve de reforço ao estudo do capital circulante líquido é a análise dos indicadores de liquidez. Quanto a esse assunto, julgue os itens seguintes.

O índice de liquidez geral é obtido pela fórmula (AC + RLP)/(PC + ELP + PL), em que AC é o ativo circulante, RLP é o realizável a longo prazo, PC é o passivo circulante, ELP é o exigível a longo prazo e PL é o patrimônio líquido.

1158 Q203411
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De modo geral, a consolidação das demonstrações financeiras consiste em somar os valores correspondentes aos elementos contábeis semelhantes existentes nas empresas que serão consolidadas. Assim, o objetivo básico da consolidação é apresentar a posição financeira e os resultados das operações de diversas empresas do grupo, como se fossem uma única empresa. A respeito desse assunto, julgue os itens que se seguem.

A consolidação das demonstrações financeiras não é simplesmente a soma dos saldos de cada conta das diversas empresas. Assim, devem ser excluídas da consolidação: as participações de uma sociedade em outra, os saldos de quaisquer contas entre as sociedades, as parcelas de negócios entre as sociedades q...

1159 Q203410
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De modo geral, a consolidação das demonstrações financeiras consiste em somar os valores correspondentes aos elementos contábeis semelhantes existentes nas empresas que serão consolidadas. Assim, o objetivo básico da consolidação é apresentar a posição financeira e os resultados das operações de diversas empresas do grupo, como se fossem uma única empresa. A respeito desse assunto, julgue os itens que se seguem.

O princípio fundamental da contabilidade que dá respaldo à consolidação de demonstrações contábeis é o da entidade.

1160 Q203408
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade, julgue os itens a seguir.

A liquidez corrente, um importante indicador na análise das demonstrações contábeis, mostra a relação entre os ativos de curto prazo e as obrigações de longo prazo.

1161 Q202939
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Os saldos dos financiamentos incluem principal, atualização monetária e juros até a data do balanço. As provisões são constituídas para os saldos devedores de financiamentos imobiliários com três ou mais parcelas vencidas. Quando os saldos devedores são atualizados, as provisões correspondentes também o são. A partir dessas informações, julgue os itens a seguir.

Considerando que parte do acréscimo da conta financiamentos imobiliários é decorrente de ajustes de saldos devedores, o aumento da conta provisões referentes a devedores de financiamentos duvidosos poderá ser decorrente de atualização ...

1162 Q202892
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Jorge é contador da empresa Industrial Alfa S.A., que adota o inventário periódico partindo de estoques iniciais superavaliados.

Com relação à situação hipotética descrita, com fulcro na Lei n.º 6.404/1976 e na sua legislação complementar, bem como nos preceitos emanados da doutrina contábil, julgue os itens que se seguem.

Jorge deve contabilizar a variação cambial correspondente ao ajuste do saldo em moeda nacional à taxa de câmbio utilizada na data da conversão em resultado do exercício, em conta segregada, no grupo despesas e receitas financeiras, sendo admitido, para esse registro, o aumento do custo de aquisição até o limite de valor do mercado.

1163 Q202798
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fulcro nos ensinamentos dos autores de matemática financeira, de finanças e de contabilidade, julgue os itens a seguir. No critério linear, os juros incidem unicamente sobre o principal (capital inicialmente aplicado ou alocado) e geram, em conseqüência, remunerações (ou custos) diretamente proporcionais ao capital e prazo envolvidos na operação.
1164 Q202797
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. Fatos mistos ou compostos são os que conjugam a compensação de valores com a modificação na situação líquida do patrimônio. Podem trazer permutações no ativo, com aumento ou diminuição dessa parte do patrimônio; permutações no passivo, também com aumento ou diminuição; e ainda compensações de elementos ativos e passivos, com modificações em qualquer dos dois membros da equação. Em todos os casos, porém, a situação líquida será afetada, para menos ou para mais.
1165 Q202795
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. Fatos contábeis são ocorrências que provocam variações específicas ou quantitativas no patrimônio. São passíveis de registro ou contabilização tão-somente quando alteram a situação líquida patrimonial. Nos demais casos, por tratar-se meramente de reflexos compensativos, não devem ser escriturados.
1166 Q202793
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. O lucro e o prejuízo acarretam, respectivamente, aumento e diminuição na riqueza do titular do patrimônio e modificam quantitativamente a situação líquida, porém, sua ocorrência em determinado exercício não redunda, necessariamente, em mudança de uma situação líquida positiva em negativa, ou vice-versa.
1167 Q202791
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. Só pode ser definido e considerado como objeto da contabilidade o patrimônio que é pertencente a uma pessoa, física ou jurídica, cuja finalidade objetive a obtenção de lucro e que disponha de autonomia em relação aos demais patrimônios existentes.
1168 Q202789
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. Na contabilidade como uma ciência social, o objeto é sempre o patrimônio de uma entidade, definido como um conjunto de bens, direitos e obrigações para com terceiros.
1169 Q202788
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. O objetivo científico da contabilidade manifesta-se na correta apresentação do patrimônio e na apreensão e análise das causas de suas mutações.
1170 Q202786
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. Sob a ótica pragmática, a finalidade da contabilidade é prover os usuários com informações sobre aspectos de natureza econômica, financeira e física do patrimônio da entidade e suas mutações, compreendendo registros, demonstrações, análises, diagnósticos e prognósticos, expressos sob a forma de relatos, pareceres, tabelas, planilhas e outros meios.
1171 Q202785
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à ciência contábil, seus conceitos elementares, objetivos e finalidades, julgue os itens a seguir.

A técnica de maior relevância para se atingir a finalidade da contabilidade é denominada análise das demonstrações financeiras.

1172 Q202782
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ernesto, proprietário da firma Entregas Rápidas, alienou, por R$ 15.000,00, três motocicletas, adquiridas dois anos antes. Outra motocicleta, adquirida junto com as demais, sofreu um acidente e tornou-se um bem imprestável. O valor médio de mercado de cada uma dessas motocicletas, na data da alienação, é R$ 4.500,00, valor igual ao custo de aquisição.

Com base nessa situação hipotética, julgue os seguintes itens.

A receita obtida com a venda do imobilizado deve ser apresentada como item extraordinário na demonstração do resultado do exercício, após o lucro operacional.

1173 Q202781
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para efetuar pequenos pagamentos, a empresa Planeta Vermelho resolveu trabalhar com a sistemática de fundo fixo de caixa. Para tanto, foi estabelecido o valor de R$ 2.000,00, por período, e de R$ 80,00, por despesa prevista. O funcionário Heitor foi nomeado responsável pelos recursos durante os próximos dois meses e deverá prestar contas quinzenalmente.

Acerca dessa situação hipotética, julgue os itens seguintes.

Para o encerramento do fundo fixo de caixa, após os dois meses, e a concomitante prestação de contas no valor de R$ 700,00, poderia ser feito o seguinte lançamento simplificado (considerado sem histórico):

...

1174 Q202778
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Tendo o texto acima por referência inicial e considerando o assunto por ele abordado, julgue os itens a seguir.

A contabilidade atinge seu objetivo de fornecer informações sobre a composição e as variações do patrimônio para a tomada de decisões por meio das técnicas contábeis de escrituração contábil, demonstrações contábeis, auditoria contábil e análise de balanços.

1175 Q202777
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Tendo o texto acima por referência inicial e considerando o assunto por ele abordado, julgue os itens a seguir.

A equação fundamental do patrimônio pode ser reescrita da seguinte forma: bens de uso + capital próprio = créditos de terceiros - direitos perante terceiros + dívidas.

1176 Q202775
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Tendo o texto acima por referência inicial e considerando o assunto por ele abordado, julgue os itens a seguir.

Cinco são os princípios fundamentais de contabilidade: registro pelo valor original, competência, atualização monetária, prudência e oportunidade. Entidade e continuidade são considerados postulados contábeis.
1177 Q202774
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Tendo o texto acima por referência inicial e considerando o assunto por ele abordado, julgue os itens a seguir.

Se a Ciência Contábil fosse considerada como um vasto terreno, os limites seriam os princípios contábeis, de um lado, e os padrões contábeis, de outro; entre eles ficaria o terreno específico das normas contábeis.

1178 Q202773
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Tendo o texto acima por referência inicial e considerando o assunto por ele abordado, julgue os itens a seguir.

Considerando que o campo de abrangência de uma ciência é delimitado pelo seu objeto, conclui-se que somente o atributo quantitativo do patrimônio delimita a contabilidade.

1179 Q202652
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a contabilidade geral, julgue os itens subseqüentes.

Contas bancárias negativas representam origens de recursos, devendo ser registradas no passivo circulante.

1180 Q202649
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a contabilidade geral, julgue os itens subseqüentes.

Contas do ativo de natureza devedora aumentam quando ocorre aplicação e diminuem quando o fato é uma origem.

1181 Q202593
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

Numa equação patrimonial ocorreu a seguinte situação:

                    Ativo (A) > Passivo (P) e Passivo (P) = 0

Tal situação indica:

1182 Q202574
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo Hilário Franco, a Contabilidade é a ciência que estuda e controla as variações no patrimônio das entidades econômicoadministrativas, através de um conjunto sistematizado de preceitos e normas próprias. Acerca desse assunto, julgue os itens que se seguem.

O patrimônio de uma entidade econômico-administrativa é o conjunto de bens, direitos e obrigações a ela vinculados.

1183 Q202562
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A contabilidade é capaz de captar e registrar todos os eventos relevantes e que devam ser considerados para uma tomada de decisões adequada dentro das organizações.

1184 Q202559
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A contabilidade, por ser elaborada com base em dados passados, não tem utilidade para fins de planejamento, cujo objeto de análise e decisão é o curso de ação que deverá ser tomado para o futuro. Assim, sua contribuição à gestão da empresa está restrita ao processo de controle, como meios de comunicação, de motivação e de verificação.

1185 Q202557
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos à contabilidade gerencial.

O processo de orçamento de capital pode ser dividido em cinco etapas que acontecem na seguinte ordem: geração de propostas; tomada de decisão; implementação; acompanhamento; e avaliação e análise.

1186 Q202555
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos à contabilidade gerencial.

O custeio fundamentado em atividades é um método em que os custos inicialmente são atribuídos aos produtos e depois às atividades consumidas pelos produtos.

1187 Q202552
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a doutrina contábil e de administração, julgue os itens a seguir.

O orçamento é um processo contínuo, dinâmico e flexível, que traduz, financeiramente, os planos e programas de trabalho para determinado período, ajustando o ritmo de execução ao fluxo de recursos previstos, de modo a assegurar a contínua e oportuna liberação desses recursos.

1188 Q202550
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O estudo da contabilidade nacional diz respeito à mensuração dos agregados macroeconômicos. Com relação a esse assunto, julgue os itens seguintes.

Os gastos em investimento, que são relevantes para o cálculo da despesa agregada, englobam tanto a compra de máquinas e equipamentos pelas firmas privadas como as despesas com aquisições de ações de empresas pelos clientes de corretoras de valores.

1189 Q202429
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A metodologia contábil é aplicável a qualquer tipo de pessoa física ou jurídica, com finalidades lucrativas ou não, que tenha necessidade de exercer atividades econômicas para alcançar suas finalidades, mesmo que tais atividades econômicas não sejam atividades-fim.

1190 Q202428
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

O interesse do setor governamental pelas informações divulgadas pela contabilidade restringe-se ao uso que delas possa fazer para exercer o seu poder de tributar e arrecadar impostos, taxas e contribuições dos agentes econômicos.

1191 Q202412
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas disposições doutrinárias e legais sobre inventário e escrituração, julgue os itens que se seguem.

O lançamento é o registro de um fato contábil, ou seja, um fato relacionado com o patrimônio. O conjunto de todos os lançamentos denomina-se escrituração, que deve ser executada de acordo com a técnica contábil e com a legislação vigente.

1192 Q202410
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a literatura de contabilidade com relação aos fatos contábeis, julgue os seguintes itens.

Os fatos contábeis são classificados em função do patrimônio líquido, o mais importante dos três grupos patrimoniais. Podem ser classificados unicamente em duas categorias: são permutativos, quando tratam apenas de alterações qualitativas ou permutas de elementos patrimoniais, sem provocar alteração quantitativa no patrimônio; e são modificativos, quando alteram, para mais ou para menos, o patrimônio líquido final.

1193 Q202408
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a literatura de contabilidade com relação aos fatos contábeis, julgue os seguintes itens.

Qualquer movimentação nos elementos constitutivos do objeto da contabilidade, o patrimônio, constitui um fato contábil e deve ser por ela contemplado e registrado.

1194 Q202407
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a literatura de contabilidade com relação aos fatos contábeis, julgue os seguintes itens.

Existem cinco tipos de fatos permutativos; entretanto, existem apenas quatro tipos de fatos modificativos, sendo dois aumentativos e dois diminutivos.

1195 Q202398
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.

As despesas de exercícios futuros serão classificadas como resultado de exercícios futuros, considerando-se uma obrigação futura da empresa.

1196 Q202396
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.

Os recursos aplicados no diferido serão amortizados periodicamente, em prazo não superior a 10 anos.

1197 Q202395
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.

As obrigações da companhia, inclusive financiamentos para a aquisição de direitos do ativo permanente, serão classificadas no passivo circulante, caso tenham vencimento no exercício seguinte, ou no passivo exigível a longo prazo, se vencerem em prazo maior.

1198 Q202394
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.

No ativo circulante, serão registrados os direitos realizáveis no decurso dos três exercícios sociais, incluindo-se os do período, com exceção das despesas do exercício seguinte.

1199 Q202393
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.

Na apuração da base de cálculo do dividendo mínimo obrigatório, deverão ser deduzidas as apropriações para reservas de lucros e adicionadas as reversões de reservas que farão parte do saldo do período.

1200 Q202391
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, acerca de fatos contábeis, contas, registros de escrituração e aplicações do capital de giro.

Ao se obter recursos de terceiros por meio de empréstimos, o passivo sofrerá um acréscimo, enquanto o ativo permanente diferido sofrerá acréscimo.

1201 Q202389
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto ao sistema de partidas dobradas e à Lei n.º 6.404/1976, julgue os itens que se seguem.

o se alienar partes beneficiárias, o valor correspondente deverá ser convertido em ações, aumentando, assim, o valor do capital social.

1202 Q202387
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A contabilidade é capaz de captar e registrar todos os eventos relevantes e que devam ser considerados para uma tomada de decisões adequada dentro das organizações.

1203 Q202385
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A metodologia contábil é aplicável a qualquer tipo de pessoa física ou jurídica, com finalidades lucrativas ou não, que tenha necessidade de exercer atividades econômicas para alcançar suas finalidades, mesmo que tais atividades econômicas não sejam atividades-fim.

1204 Q202383
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A contabilidade, por ser elaborada com base em dados passados, não tem utilidade para fins de planejamento, cujo objeto de análise e decisão é o curso de ação que deverá ser tomado para o futuro. Assim, sua contribuição à gestão da empresa está restrita ao processo de controle, como meios de comunicação, de motivação e de verificação.

1205 Q202366
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da padronização dos registros contábeis, julgue o item subseqüente.

Cada ente público deve ter um plano de contas único, mas não existe um padrão único para todos os entes. O plano adotado, entretanto, deve possibilitar a consolidação das contas, em âmbito nacional e por esfera de governo.

1206 Q202365
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

devem constar da escrituração mercantil, incluindo-se em registros auxiliares as disposições atinentes às normas brasileiras de contabilidade. Com relação à legislação societária e aos princípios de contabilidade geralmente aceitos, julgue o item abaixo.

Se uma empresa contrai uma obrigação de R$ 200.000,00, em 1.º/10/X1, com juros prefixados de 18% ao ano e vencimento em um ano. À data do balanço, em 31/12/X1, o valor líquido da obrigação, no passivo, estará corretamente registrado como R$ 209.000,00.

1207 Q202364
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito de noções básicas sobre tributos, com base na doutrina tributária e contábil, julgue os itens seguintes.

Alíquota é o percentual definido em lei que, aplicado sobre a base de cálculo, determina o montante do tributo a ser recolhido. Sua alteração está sujeita aos princípios constitucionais da legalidade, da anterioridade e da irretroatividade.

1208 Q202363
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito de noções básicas sobre tributos, com base na doutrina tributária e contábil, julgue os itens seguintes.

Decadência e prescrição constituem modalidades de extinção do crédito tributário. Decadência refere-se à perda da ação atribuída a um direito e de toda sua capacidade defensiva, em conseqüência do não-uso dela, durante determinado espaço de tempo; diz respeito ao exercício do direito subjetivo de que uma pessoa é detentora. Prescrição, por seu turno, é a perda de um direito em conseqüência de seu titular não tê-lo exercido durante determinado período; o prazo corre sem solução de continuidade: inexiste interrupção ou suspensão.

1209 Q202362
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito de noções básicas sobre tributos, com base na doutrina tributária e contábil, julgue os itens seguintes.

A obrigação tributária é uma relação de direito público, cujos componentes essenciais são os sujeitos ativo e passivo, o objeto e o fato gerador. Ela fica caracterizada quando o Estado (sujeito ativo) pode exigir do contribuinte (sujeito passivo) uma prestação (objeto) nos termos e nas condições descritos na lei (fato gerador).

1210 Q202361
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos posicionamentos doutrinários e legais acerca da conversão de demonstrações contábeis em moeda estrangeira, dos princípios internacionais de contabilidade e das operações com joint-venture, julgue os itens subseqüentes.

A característica mais relevante da joint-venture é sua tendência duradoura - aspecto permanente - demonstrada pela transformação do consórcio em uma sociedade, geralmente uma S.A., visando dar maior segurança para o empreendimento e os associados.

1211 Q202360
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos posicionamentos doutrinários e legais acerca da conversão de demonstrações contábeis em moeda estrangeira, dos princípios internacionais de contabilidade e das operações com joint-venture, julgue os itens subseqüentes.

A fórmula joint-venture caracteriza um tipo de consórcio entre sociedades, em proveito de um empreendimento, sem perder sua personalidade jurídica e sem abdicar de sua autonomia administrativa.

1212 Q202359
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos posicionamentos doutrinários e legais acerca da conversão de demonstrações contábeis em moeda estrangeira, dos princípios internacionais de contabilidade e das operações com joint-venture, julgue os itens subseqüentes.

O IASC (International Accounting Standards Committee), ou seja, o Comitê Internacional de Normas Contábeis, de origem norte-americana, inglesa e canadense, com associação posterior de 80 países, entre os quais o Brasil, foi criado em 1973 com o objetivo de produzir normas de caráter regulamentar e de referência técnica obrigatórias, a fim de possibilitar a interpretação harmonizada das demonstrações financeiras por parte dos investidores, de autoridades e de agentes econômico...

1213 Q202357
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos posicionamentos doutrinários e legais acerca da conversão de demonstrações contábeis em moeda estrangeira, dos princípios internacionais de contabilidade e das operações com joint-venture, julgue os itens subseqüentes.

Não existe uniformidade internacional quanto ao reconhecimento dos princípios fundamentais de contabilidade. A regulamentação contábil em alguns países é elaborada sob a égide da autoridade pública, enquanto em outros decorre de normas produzidas por órgãos de profissionais contábeis.

1214 Q202355
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos posicionamentos doutrinários e legais acerca da conversão de demonstrações contábeis em moeda estrangeira, dos princípios internacionais de contabilidade e das operações com joint-venture, julgue os itens subseqüentes.

No balanço, os saldos de depósitos bancários em outros países devem ser convertidos em moeda nacional, sendo suficiente e admitido para esse procedimento tão-somente a adoção da taxa cambial de compra corrente da data do balanço.

1215 Q202353
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à destinação do resultado, na forma disposta pela legislação brasileira, julgue os itens que se seguem.

A evidenciação do lucro por ação e do dividendo por ação é obrigatória por lei, bastando, para atender à norma, a exposição dos valores calculados para esses itens, exclusiva e diretamente nas respectivas demonstrações financeiras, ou seja, na DRE e na DMPLou na DLPA.

1216 Q202351
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à destinação do resultado, na forma disposta pela legislação brasileira, julgue os itens que se seguem.

A princípio todo o resultado do exercício deve ser distribuído aos acionistas, a não ser que existam fortes razões para não fazê-lo. Nesse caso, as razões para a retenção do lucro devem ser suficientes para justificar a não-distribuição, além de serem devidamente evidenciadas em nota explicativa.

1217 Q202349
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em conformidade tanto com a legislação brasileira quanto com a internacional e, a respeito de avaliação e de contabilização de investimentos societários, julgue os itens a seguir.

A PETROBRAS é obrigada a avaliar pelo MEP todos os seus investimentos, ainda que irrelevantes, que consistam em ações ordinárias que representem no mínimo 16,67% do capital social da investida, formado com pelo menos 50% de ações com direito a voto.

1218 Q202347
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em conformidade tanto com a legislação brasileira quanto com a internacional e, a respeito de avaliação e de contabilização de investimentos societários, julgue os itens a seguir.

Os investimentos não-permanentes em outras empresas devem ser avaliados pelo seu custo de aquisição, deduzido de provisão para perdas prováveis na realização de seu valor, e classificados no circulante ou no realizável a longo prazo. Pelas legislações fiscal e societária brasileiras, a perda só é contabilizável e dedutível quando constituída no exercício subseqüente ao da aquisição do investimento.

1219 Q202345
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em conformidade tanto com a legislação brasileira quanto com a internacional e, a respeito de avaliação e de contabilização de investimentos societários, julgue os itens a seguir.

No Brasil, por determinação legal, todos os investimentos permanentes em coligadas e controladas, enquadrados na definição de relevantes, devem ser contabilizados de acordo com o método da equivalência patrimonial (MEP), no qual os resultados das participações são reconhecidos, mediante a aplicação do percentual de participação da investidora sobre o patrimônio líquido da investida, no momento em que tais resultados são gerados. A diferença entre o valor contabilizado e a equivalência patrimonial é contabilizada na demonstração do re...

1220 Q202344
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e instruções da CVM acerca da contabilidade das companhias abertas, julgue os itens a seguir.

Os juros sobre capital próprio devem ser contabilizados como destinação dos lucros, diretamente na conta lucros acumulados, sem transitar pelo resultado do exercício. Assim, as empresas que tiverem contabilizado tais juros como despesa financeira, para fins de dedutibilidade fiscal, ficam obrigadas a efetuar a reversão do seu valor, na última linha da demonstração do resultado, antes do saldo da conta de lucro ou prejuízo do exercício.

1221 Q202342
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e instruções da CVM acerca da contabilidade das companhias abertas, julgue os itens a seguir.

As operações vinculadas são aquelas nas quais instrumentos financeiros são alienados de forma conjugada com operações de crédito, como, por exemplo, nas operações de alienação de títulos da dívida pública por uma instituição financeira e uma companhia compradora que os utilizará como moeda de privatização, em que os títulos são alienados pelo seu valor de face, acima do valor de mercado, sendo esse deságio compensado ao longo do tempo pelos juros inferiores ao mercado que incidem sobre o contrato de médio ou longo prazo. Segundo a CVM, na contabilidade da compradora, os ativos devem ser reconhe...

1222 Q202340
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e instruções da CVM acerca da contabilidade das companhias abertas, julgue os itens a seguir.

As companhias abertas são obrigadas a elaborar e publicar, juntamente com as demais demonstrações societárias obrigatórias, a demonstração das mutações do patrimônio líquido (DMPL), que deverá conter, em uma de suas colunas, a demonstração de lucros ou prejuízos acumulados (DLPA), ficando, assim, dispensadas da elaboração e da publicação da DLPA em separado.

1223 Q202338
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da consolidação de demonstrações financeiras e das operações de fusão, cisão e incorporação de empresas, em conformidade com as disposições das normas societárias e fiscais vigentes no Brasil, julgue os itens que se seguem.

A incorporação, a fusão ou a cisão pode ser operada entre sociedades de tipos iguais ou diferentes e deverá ser deliberada na forma prevista para a alteração dos respectivos estatutos ou contratos sociais.

1224 Q202336
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da consolidação de demonstrações financeiras e das operações de fusão, cisão e incorporação de empresas, em conformidade com as disposições das normas societárias e fiscais vigentes no Brasil, julgue os itens que se seguem.

Fusão é uma operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações. Cisão refere-se à transferência total do patrimônio da companhia para uma ou mais sociedades, constituídas para esse fim, ou já existentes, extinguindo-se sempre a companhia cindida.

1225 Q202335
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da consolidação de demonstrações financeiras e das operações de fusão, cisão e incorporação de empresas, em conformidade com as disposições das normas societárias e fiscais vigentes no Brasil, julgue os itens que se seguem.

O acionista, quando dissidente em matérias relativas a incorporação, fusão e cisão, terá o direito incondicional de retirar-se da companhia mediante o reembolso do valor de suas ações.

1226 Q202333
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à elaboração de demonstrações contábeis, nos termos da legislação societária e das normas emanadas do CFC, julgue os itens seguintes.

Os elementos da mesma natureza e os pequenos saldos serão agrupados, desde que seja indicada a sua natureza e nunca ultrapassem, no total, um quinto do valor do respectivo grupo de contas, permitida, nesse caso, a utilização de títulos genéricos, como diversas contas ou contas correntes.

1227 Q202330
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à elaboração de demonstrações contábeis, nos termos da legislação societária e das normas emanadas do CFC, julgue os itens seguintes.

O grau de evidenciação das demonstrações contábeis deve propiciar o suficiente entendimento do que cumpre demonstrar, inclusive com o uso de notas explicativas que, entretanto, não poderão substituir o que é intrínseco às demonstrações.

1228 Q202328
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à elaboração de demonstrações contábeis, nos termos da legislação societária e das normas emanadas do CFC, julgue os itens seguintes.

De acordo com as normas do CFC, os valores recebidos como receitas antecipadas por conta de produtos ou serviços a serem concluídos em exercícios futuros serão classificados e demonstrados com a dedução dos valores ativos a eles vinculados, exclusivamente no grupo dos resultados de exercícios futuros constante do balanço patrimonial.

1229 Q202326
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

De acordo com a CVM, equipara-se à coligada a sociedade que participa, direta ou indiretamente, com 10% ou mais do capital votante da investida, sem controlá-la, independentemente da participação no capital total da investida. Estendem-se, portanto, a essa sociedade as disposições definidas para a coligada.

1230 Q202324
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Tanto para a legislação fiscal como para a legislação societária, integram o custo de mercadorias os valores gastos com transporte e com seguro, até o estabelecimento do contribuinte, e os tributos devidos na aquisição ou na importação de mercadorias.

1231 Q202322
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Para a avaliação dos estoques, o fisco brasileiro admite a utilização da média ponderada, em que o valor dos mesmos é determinado pela média das compras efetuadas durante o exercício e do estoque inicial.

1232 Q202320
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

A diminuição ou extinção do valor econômico de um ativo bem como o surgimento de um ativo sem o correspondente ativo caracterizam despesas incorridas e passíveis de reconhecimento e registro pela contabilidade.

1233 Q202318
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Por qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior, a extinção parcial ou total de um passivo caracteriza realização de receita.

1234 Q202316
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Conforme o princípio da oportunidade, os registros contábeis das variações patrimoniais devem ser efetuados tão-somente quando houver certeza definitiva de sua ocorrência, observando dois requisitos essenciais, a integridade e a tempestividade, ou seja, as variações devem ser reconhecidas na sua totalidade, sem qualquer falta ou excesso, e no momento em que ocorrerem, nem antes, nem depois.

1235 Q202315
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

De acordo com a CVM, são facultativas a elaboração e a divulgação de demonstrações contábeis com correção integral.

1236 Q202313
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Os princípios fundamentais da contabilidade, definidos pelo Conselho Federal de Contabilidade (CFC) em norma específica, resumem-se nos seguintes: entidade, continuidade, oportunidade, registro pelo valor original, competência e prudência.

1237 Q202311
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

As recentes alterações promovidas no Código Civil prevêem a assinatura das demonstrações contábeis por técnicos em Ciências Contábeis legalmente habilitados e a alteração do nome da DRE para demonstração de resultado econômico.

1238 Q202309
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Para as companhias abertas e para as instituições financeiras, a lei tornou obrigatória a publicação, juntamente com as demonstrações financeiras exigidas, dos pareceres do Conselho Fiscal e de auditores independentes registrados na CVM.

1239 Q202308
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

A CVM incentiva a elaboração da demonstração de valor adicionado, recomendando sua elaboração conforme modelo desenvolvido pela Fundação Instituto de Pesquisas Contábeis, Atuariais e Financeiras (FIPECAFI) da Faculdade de Economia, Administração e Contabilidade da Universidade de São Paulo (FEA/USP).

1240 Q202306
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

É facultada à companhia a publicação, separada e subsidiariamente às demonstrações obrigatórias, de notas explicativas destinadas a elucidar ou detalhar quaisquer aspectos obscuros de sua posição financeira, econômica e(ou) patrimonial que, em seu julgamento, demandem maiores esclarecimentos do que os constantes no corpo das próprias demonstrações obrigatórias.

1241 Q202304
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

A legislação societária obriga a divulgação, em valores reais e sobre a mesma base monetária, de demonstrações de exercícios comparados, visando, com isso, viabilizar a análise da evolução patrimonial de um exercício para o outro.

1242 Q202301
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

As normas complementares tornaram obrigatória, para todas as empresas sob a égide da legislação societária, a divulgação da demonstração dos fluxos de caixa (DFC), que objetiva mostrar como ocorreram as movimentações de disponibilidades durante determinado período. Em alguns países, a DFC já substituiu a DOAR por ser de mais utilidade e facilidade de entendimento para os usuários.

1243 Q202300
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

A lei societária determina a elaboração e a publicação da demonstração de mutações do patrimônio líquido, que evidencia todas as mudanças, globais e internas, ocorridas no PL da companhia durante o exercício.

1244 Q202299
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

As companhias abertas são obrigadas a publicar o relatório da administração que deve conter, entre outras, informações relativas à aquisição de debêntures de emissão própria e à política de reinvestimento de lucros e distribuição de dividendos constantes no acordo de acionistas.

1245 Q202291
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do que, em contabilidade, é denominado restos a pagar, julgue os itens que se seguem.

São classificadas como restos a pagar as despesas que não foram empenhadas na época oportuna, mesmo que para elas existisse dotação suficiente.

1246 Q202259
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas disposições doutrinárias e legais sobre inventário e escrituração, julgue os itens que se seguem.

O lançamento é o registro de um fato contábil, ou seja, um fato relacionado com o patrimônio. O conjunto de todos os lançamentos denomina-se escrituração, que deve ser executada de acordo com a técnica contábil e com a legislação vigente.

1247 Q202256
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a literatura de contabilidade com relação aos fatos contábeis, julgue os seguintes itens.

Os fatos contábeis são classificados em função do patrimônio líquido, o mais importante dos três grupos patrimoniais. Podem ser classificados unicamente em duas categorias: são permutativos, quando tratam apenas de alterações qualitativas ou permutas de elementos patrimoniais, sem provocar alteração quantitativa no patrimônio; e são modificativos, quando alteram, para mais ou para menos, o patrimônio líquido final.

1248 Q202255
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a literatura de contabilidade com relação aos fatos contábeis, julgue os seguintes itens.

Existem cinco tipos de fatos permutativos; entretanto, existem apenas quatro tipos de fatos modificativos, sendo dois aumentativos e dois diminutivos.

1249 Q202212
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

A distinção existente entre os arrendamentos operacional e financeiro se baseia em referências conceituais reconhecidas pelos princípios norte-americanos. No Brasil, os arrendamentos são tratados como:

1250 Q202211
Contabilidade Privada
Ano: 2004
Banca: Associação Catarinense das Fundações Educacionais (ACAFE)
Segundo a Lei nº 6.404/76, nos processos de incorporação, fusão ou cisão, o protocolo é o documento que firma as condições estabelecidas entre os órgãos de administração ou sócios das sociedades interessadas. Todas as alternativas abaixo fazem parte desse documento, exceto: