
971
Q960522
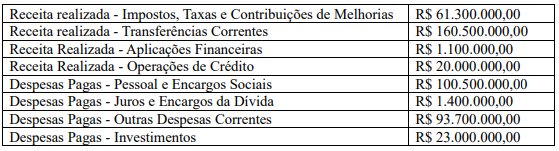
A metodologia para apuração do Resultado Primário e do Resultado Nominal dos órgãos públicos, estabelecidos pela Lei de Responsabilidade Fiscal (LRF) e com regulamentação inclusive por resolução do Senado Federal, foi consolidada no Manual de Demonstrativos Fiscais (MDF), que apresenta a metodologia Acima da Linha e a metodologia Abaixo da Linha para apuração dos referidos resultados. Com base na legislação mencionada e considerando apenas as movimentações listadas a seguir, de um município, qual é o valor do seu resultado primário, apurado pela metodologia Acima da Linha?

972
Q960521
O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas.
Com relação a esse assunto, considere as afirmativas a seguir.
I. Não se pode efetuar adiantamento a servidor que não efetuou, no prazo, a comprovação dos recursos recebidos. II. Para conceder o recurso ao suprido é necessário percorrer os três estágios da despesa orçamentária: empenho, liquidação e pagamento. III. A despesa com suprimentos de fundos é considerada uma despesa orçamentária corrente não efetiva, pois trata-se de um fato permutativo.
Está(ão) correta(s) a(s) afirmativa(s)
973
Q960520
O orçamento público é o instrumento de planejamento que detalha a previsão dos recursos a serem arrecadados e a destinação desses recursos a cada ano.
Com relação ao orçamento público, assinale a alternativa correta
974
Q960519
De acordo com o MCASP, os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público.
A alternativa que contém apenas princípios orçamentários é:
975
Q960518
Conforme destacado no MCASP, a classificação da receita orçamentária é de utilização obrigatória para todos os entes da Federação, sendo facultado seu desdobramento para atendimento das respectivas peculiaridades. Nesse sentido, as receitas orçamentárias são classificadas segundo os seguintes critérios:
976
Q960517
Conforme o disposto no art. 4º, da Lei Complementar nº 101/2000 (LRF), integrará o projeto de lei de diretrizes orçamentárias o Anexo de Metas Fiscais, em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes. O mencionado anexo conterá, ainda:
I. Avaliação do cumprimento das metas relativas ao ano anterior;
II. Demonstrativo das metas anuais, instruído com memória e metodologia de cálculo que justifiquem os resultados pretendidos, comparando-as com as fixadas nos três exercícios anteriores, e evidenciando a consistência delas com as premissas e os objetivos da política econômica nacional;
III. Evolução d...
977
Q960516
De acordo com o art. 2º, da Lei 4.320/1964, a Lei do Orçamento deverá conter a discriminação da receita e despesa de forma a evidenciar a política econômico-financeira, bem como o programa de trabalho do Governo, obedecidos os princípios de unidade universalidade e anualidade. Devem integrar Lei de Orçamento:
I. Sumário geral da receita por fontes e da despesa por funções do Governo;
II. Quadro demonstrativo da Receita e Despesa, segundo as Categorias Econômicas;
III. Quadro anexo de Metas Fiscais;
IV. Quadro anexo de Riscos Fiscais.
A opção que contém apenas assertivas CORRETAS é:
I. Sumário geral da receita por fontes e da despesa por funções do Governo;
II. Quadro demonstrativo da Receita e Despesa, segundo as Categorias Econômicas;
III. Quadro anexo de Metas Fiscais;
IV. Quadro anexo de Riscos Fiscais.
A opção que contém apenas assertivas CORRETAS é:
978
Q960515
Nos termos do §1º, do art. 25, da Lei Complementar nº 101/2000 (LRF), são exigências para a realização de transferência voluntária, além das estabelecidas na lei de diretrizes orçamentárias: a) existência de dotação específica; b) observância do disposto no inciso X do art. 167 da Constituição Federal; e c) comprovações, que ficaram a cargo do beneficiário. Portanto, deverá o beneficiário apresentar comprovação de:
I. Que se acha em dia quanto ao pagamento de tributos, empréstimos e financiamentos devidos ao ente transferidor, bem como quanto à prestação de contas de recursos anteriormente dele recebidos;
II. Cumprimento dos limites constitucionais relativos à educação e à saúde;
III. Observância dos limites de inscrição em Restos a Pagar e de despesa com pessoal;
IV. ...
979
Q960514
Para fins da Lei Complementar nº 101/2000 (LRF), uma despesa nova será considerada adequada com a LOA (Lei Orçamentária Anual), quando
980
Q960513
De acordo com o art. 200, da Lei nº 6.404/1976, as reservas de capital NÃO poderão ser utilizadas para