
Legislação Especial Federal
Ano: 2017
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Avalie, com base na Lei 4.320/64 (Lei do orçamento), se as seguintes afirmativas estão corretas:

I. A receita classificar-se-á nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital.

II. São Receitas Correntes as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.

III. São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destin...
Legislação Especial Federal
Ano: 2017
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Ainda com base na Lei 4.320/64, considere as seguintes despesas:

I. Despesas de Custeio.

II. Transferências Correntes.

III. Investimentos.

IV. Inversões Financeiras.

V. Transferências de Capital.

São despesas correntes:

Legislação Especial Federal
Ano: 2017
Banca: Núcleo de Concursos da Universidade Federal do Paraná (NC / UFPR)

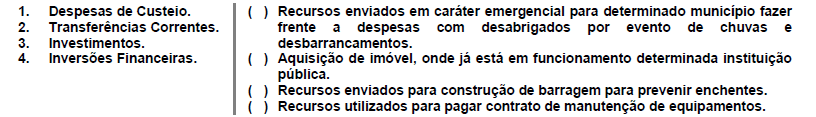
Com base na classificação das despesas, conforme a Lei nº 4.320/64, numere a coluna da direita de acordo com sua correspondência com a coluna da esquerda.

Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.

Legislação Especial Federal
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)

Considere os seguintes itens:

I. Dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.

II. Dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manifestação de outras entidades de direito público ou privado.

III. Transferências destinadas a cobrir despesas de custeio de empresas públicas ou privadas de caráter industrial, comercial, agrícola ou pastoril.

IV. Dotações para o planejamento e a execução de obras, inclusive as destinadas à aquisição de imóveis considerados necessários à realização destas últimas, bem como para os programas especiais de trabalho, a...

Legislação Especial Federal
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
Um contabilista de um órgão público precisou abrir um crédito adicional. Para tanto, ele verificou, como condição, que já havia autorização por lei, com exposição justificativa, e recursos disponíveis para ocorrer a despesa. A abertura desse crédito adicional ocorreu por decreto executivo. Com base nessas informações e na Lei no 4.320/1964, é possível afirmar que trata-se de um crédito adicional
Legislação Especial Federal
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
A Lei no 4.320/1964, no que se refere às etapas da despesa orçamentária, estabelece que
Legislação Especial Federal
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
Em um determinado órgão público, conforme previsão legal, houve a necessidade de entrega de numerário a servidor, para o fim de realizar despesa que não pode subordinar-se ao processo normal de aplicação. Esse procedimento, nos termos da Lei no 4.320/1964, é o de
Legislação Especial Federal
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O parágrafo único do artigo 20 da Lei n.º 4.320/1964, conforme o qual “os programas especiais de trabalho que, por sua natureza, não possam cumprir-se subordinadamente às normas gerais de execução da despesa, poderão ser custeados por dotações globais, classificadas entre as despesas de capital”, constitui uma exceção ao princípio da
Legislação Especial Federal
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
De acordo com a Lei nº 4.320/64 e a Lei nº 101/2000, as despesas
10 Q622364
Legislação Especial Federal
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
Em 02/12/2016, o ordenador de despesa de uma entidade pública empenhou despesa no valor de R$ 15.000,00 com aquisição de material de consumo. No dia 09/12/2016, a empresa Suprimentos S.A. entregou as mercadorias com a respectiva nota fiscal. No dia 15/12/2016, o setor responsável da entidade pública fez a conferência se as mercadorias entregues estavam em conformidade com o contratado, a nota de empenho e a respectiva nota fiscal emitida pela Suprimentos S.A.. Em 22/12/2016, a entidade pública utilizou todo o material adquirido na prestação de serviços para a população e, no dia 28/12/2016, a entidade pública pagou a empresa Suprimentos S.A.. Para fins de apuração dos resultados de execução orçamentária, conforme Lei no 4.320/1964, e patrimonial, a despesa orçamentária e a variação p...