Segundo o capital asset pricing model (CAPM), um ativo com beta negativo:

Diante dessas alternativas, a atitude racional do investidor em questão será:
Um título de renda fixa com valor de face igual a R$1.000,00 está sendo negociado ao par, e à taxa de mercado de 11,5% ao ano. Sabe-se que sua duração é igual a 3,5 anos. A volatilidade estimada da variação diária da taxa de juros é de 0,12%. É desejado que se calcule o valor em risco de uma posição de mil unidades desse título, com o horizonte de 10 dias, com nível de confiança que corresponde a dois desvios-padrão, aproximadamente. O valor em risco solicitado é igual a
No presente momento, são negociadas opções européias de compra e opções européias de venda de ações de uma empresa. A opção de compra tem preço de mercado igual a R$2,00 e vence daqui a 15 dias. Sabe-se que o preço da ação-objeto é igual a R$32,00 e as duas opções têm preço de exercício igual a R$35,00. Além disso, a taxa de juros livre de risco (capitalizada continuamente) é igual a 18% ao ano. Indique o preço justo da opção de venda, supondo que ela também vença daqui a 15 dias. (Observação: use um ano de 365 dias em seus cálculos.)
Um contrato futuro de índice de ações é negociado atualmente a 13.000 pontos. Por sua vez, o índice de referência é uma carteira cuja avaliação não considera o reinvestimento de dividendos. Dado que o índice está cotado a vista a 12.800 pontos, e faltam 40 dias para o vencimento do contrato, indique qual seria a taxa anual de juros livre de risco, capitalizada continuamente, implícita nesses preços, supondo que o mercado do contrato futuro estivesse em equilíbrio. (Observação: use um ano de 365 dias em seus cálculos.)
Um título de renda fixa vence daqui a quatro anos. Durante esse prazo, promete pagamentos anuais de juros de 15% sobre um valor de face de R$1.000,00. A amortização do principal ocorre integralmente no final do prazo do título. Sabendo-se que o título está sendo negociado à taxa de mercado de 17% ao ano, então a duração do título é
Três títulos públicos com prazo de vencimento de um, dois e três anos, respectivamente, estão sendo negociados no mercado às taxas anuais de 15%, 18% e 21%, também respectivamente. As taxas a termo esperadas de duas aplicações pelo prazo de um ano, uma começando no final do primeiro ano, e a outra começando no final do segundo ano, são, respectivamente
Em um mercado de ações informacional eficiente, não é possível
Uma empresa acaba de pagar um dividendo de R$3,00 por ação. Estima-se que, nos próximos três anos, os dividendos cresçam à taxa de 10% ao ano. A partir daí, crescerão a 5% ao ano, indefinidamente. Assinale qual é o preço justo desta ação, sabendo- se que a taxa exigida de retorno, em função do risco da ação, é de 20% ao ano.
Um título de renda fixa com risco está sendo negociado à taxa de mercado de 20,4% ao ano. O prêmio geral por risco de mercado, neste momento, é estimado em 8,6% ao ano, enquanto a taxa de juros livre de risco é de 18% ao ano. O beta do título de renda fixa com risco é igual a:
Para que uma função utilidade por riqueza (W) represente aversão a risco por parte de um investidor, a função deve ter a(s) seguinte(s) propriedade( s):
Diz-se que uma carteira de ações é eficiente quando
Uma carteira de ações é formada por dois papéis: A e B. Foram feitas as seguintes estimativas para taxas de retorno das duas ações: retorno esperado de A = 10%; retorno esperado de B = 14%; desviopadrão do retorno de A = 6%; desvio-padrão do retorno de B = 7%; correlação entre os retornos de A e de B = 0,20. Sabendo-se que o peso da ação A na carteira é igual a 40%, então o desvio-padrão estimado para o retorno da carteira é igual a:
Um analista acredita que a tabela apresentada a seguir é uma descrição satisfatória da distribuição de probabilidades da taxa de retorno de uma certa ação.
Com base na legislação vigente e nos ensinamentos dos autores de contabilidade e de finanças, julgue os seguintes itens.
Na análise da evolução horizontal do lucro bruto de uma determinada empresa em cinco exercícios seqüenciais, em que o primeiro deles é o exercício-base da análise, a série 50,3; 65,2; 70,1 e 85,4 de números-índices para os exercícios subseqüentes ao primeiro indica que a empresa apresentou sucessivos aumentos no valor contábil de seu lucro bruto no período examinado e que todos esses valores são superiores ao lucro bruto do primeiro exercício.
O balanço de pagamentos mostrado a seguir corresponde ao resultado das contas externas brasileiras, até o mês de junho, para os anos de 2015 e 2016. 
A respeito dos resultados do balanço de pagamentos apresentado, bem como de conceitos e instrumentos de política cambial, julgue os itens subsecutivos.
Se o saldo de investimento externo direto tivesse sido igual a zero tanto em junho de 2015 como em junho de 2016, haveria maior necessidade de financiamento externo do déficit nas transações correntes de junho de 2016 do que nas de junho de 2015.O balanço de pagamentos mostrado a seguir corresponde ao resultado das contas externas brasileiras, até o mês de junho, para os anos de 2015 e 2016. 
A respeito dos resultados do balanço de pagamentos apresentado, bem como de conceitos e instrumentos de política cambial, julgue os itens subsecutivos.
O aumento do superávit na balança comercial verificado nos resultados acumulados de janeiro a junho nos anos de 2015 e 2016 é compatível com uma conjuntura de apreciação do real em relação ao dólar, o que favoreceu os exportadores.O balanço de pagamentos mostrado a seguir corresponde ao resultado das contas externas brasileiras, até o mês de junho, para os anos de 2015 e 2016. 
A respeito dos resultados do balanço de pagamentos apresentado, bem como de conceitos e instrumentos de política cambial, julgue os itens subsecutivos.
Houve, em junho de 2016, variação negativa das reservas internacionais.
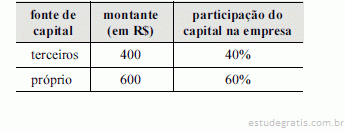
A tabela precedente mostra as fontes de capital de uma empresa hipotética. Sabendo que o custo do capital próprio é de 16% ao ano e que o custo do capital de terceiros é de 10% ao ano, com alíquota de imposto de renda de 40%, julgue os itens que se seguem.
A redução da alíquota do imposto de renda de 40% para 15% implicaria queda do WACC para 13% ao ano.
A tabela precedente mostra as fontes de capital de uma empresa hipotética. Sabendo que o custo do capital próprio é de 16% ao ano e que o custo do capital de terceiros é de 10% ao ano, com alíquota de imposto de renda de 40%, julgue os itens que se seguem.
Se a taxa de juros que remunera o capital de terceiros for de 60% ao ano, o custo do capital ponderado da operação subirá para 24% ao ano.
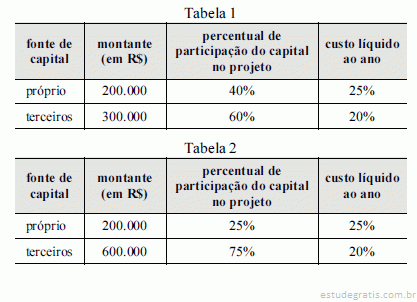
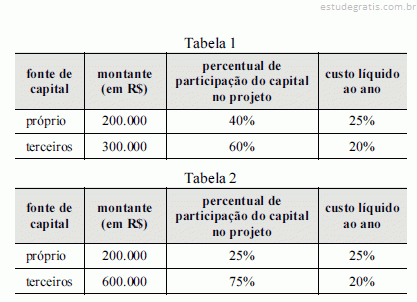
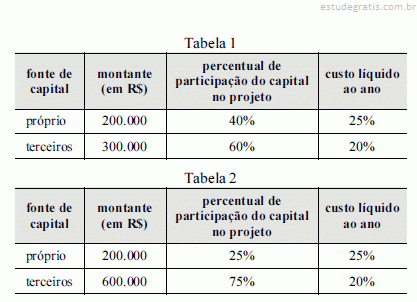
As tabelas 1 e 2 anteriormente apresentadas contêm informações das fontes de capital de determinado projeto necessárias para o cálculo do custo médio ponderado do capital — WACC (weighted average cost of capital). Considerando essas informações, julgue os itens seguintes.
De acordo com as informações contidas na tabela 1, o retorno mínimo exigido para remunerar o custo do capital do projeto é superior a 23%.
As tabelas 1 e 2 anteriormente apresentadas contêm informações das fontes de capital de determinado projeto necessárias para o cálculo do custo médio ponderado do capital — WACC (weighted average cost of capital). Considerando essas informações, julgue os itens seguintes.
Se o retorno do investimento for superior ao WACC calculado, haverá ganho para o acionista.
As tabelas 1 e 2 anteriormente apresentadas contêm informações das fontes de capital de determinado projeto necessárias para o cálculo do custo médio ponderado do capital — WACC (weighted average cost of capital). Considerando essas informações, julgue os itens seguintes.
Caso as informações contidas na tabela 1 e na tabela 2 correspondam, respectivamente, à situação inicial e à situação subsequente à inicial, será correto concluir que houve aumento do volume de recursos captados de terceiros, o que reduziu o WACC do projeto.De acordo com a Lei no 7.940/89, acerca da cobrança da Taxa de Fiscalização do mercado de valores mobiliários não recolhida no prazo fixado, é correto afirmar que
De acordo com o Decreto no 93.872/86, o suprimento de fundos restituído por falta de aplicação total ou parcial, se recolhido após o encerramento do exercício, será contabilizado como
No Balanço Financeiro, o pagamento de Restos a Pagar é contabilizado como
A transferência de créditos orçamentários entre Unidades Gestoras de um mesmo Órgão, integrantes do Orçamento Fiscal ou da Seguridade Social, feita sempre por meio de Nota de Movimentação de Crédito-NC, é chamada de:
Como instrumentos retificadores do orçamento, os créditos adicionais têm vigência limitada ao exercício financeiro de sua autorização, ressalvadas as exceções previstas no § 2o do art. 167 da Constituição Federal. Tendo por base a tabela abaixo, onde se encontram descritos os dados de alguns créditos adicionais autorizados em um exercício qualquer, assinale a única opção que contempla o valor total máximo admitido para uma possível reabertura dos mesmos no exercício subseqüente.
Em sua forma vigente, a classificação funcional da despesa pública contempla um módulo único integrador entre o Plano Plurianual e o Orçamento, o que dispensa a compatibilização entre módulos diversificados. Trata-se da(do)
De acordo com a Lei no 4.320/64, no Balanço Patrimonial, a dívida flutuante corresponde ao
Considerada a legislação vigente, acerca dos estágios da despesa pública, é correto afirmar que o (a)
No que tange à classificação econômica, receitas e despesas públicas possuem contas destinadas a transferências correntes e de capital. A função de tais contas é
A Lei no 4.320/64, ao tratar das receitas públicas, não estabelece como objeto de lançamento os(as):
Acerca do Plano Plurianual, é correto afirmar tratar-se de uma lei de periodicidade
O princípio orçamentário da não-afetação das receitas estabelece que nenhuma parcela da receita geral pode ser reservada para atender a certos e determinados gastos. Contudo, a Constituição Federal, em seu art. 167, contempla exceção a esta regra, permitindo que, em nível federal, o produto da arrecadação das seguintes receitas seja previamente afetado:
Como conjunto de procedimentos técnicos, o orçamento-programa permite arrolar, de modo integrado e racional, objetivos, metas, recursos e estruturas de execução. Todavia, de sua leitura não é possível identificar:
Como conjunto de normas legais que disciplinam as finanças do Estado, o Direito Financeiro é compreensivo de toda a regulamentação sobre as seguintes atividades, exceto:
Com relação à postura que um indivíduo pode ter diante do risco, é correto afirmar que ele será