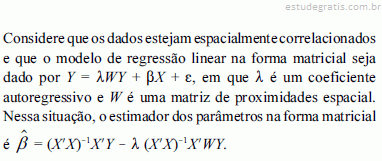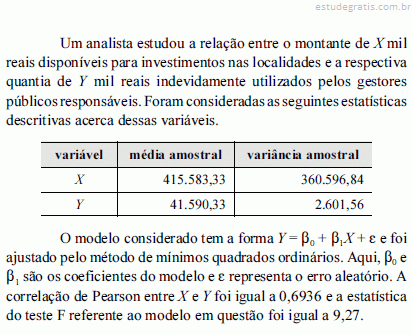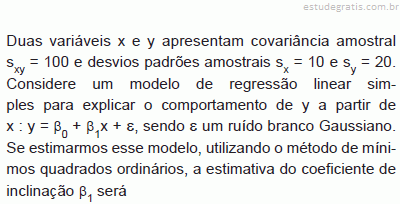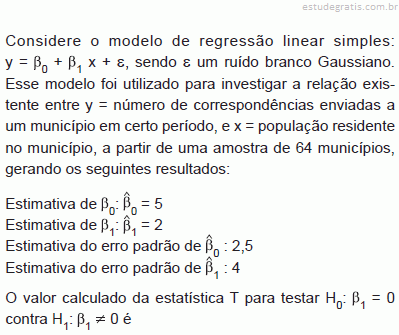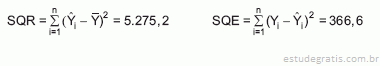
121 Q460787
Estatística
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

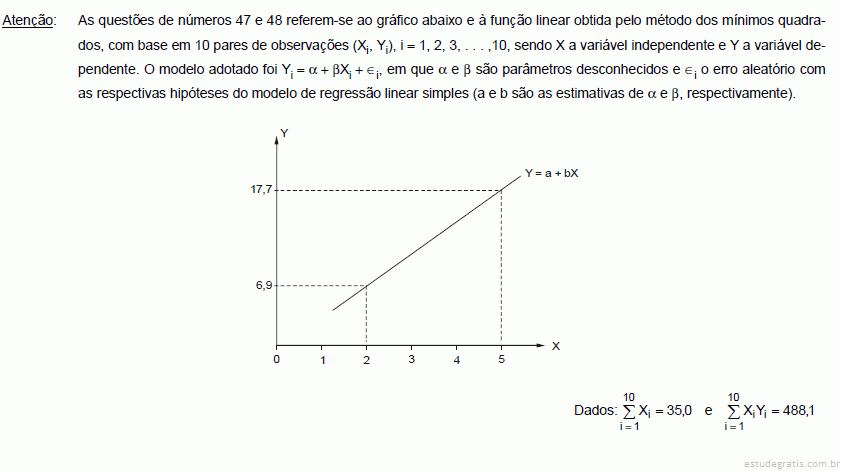
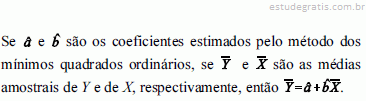
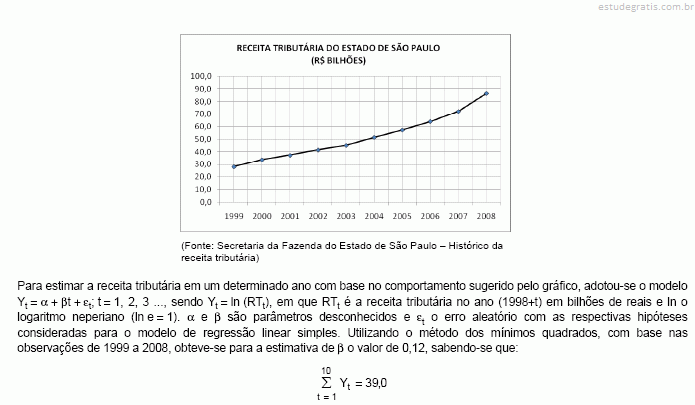
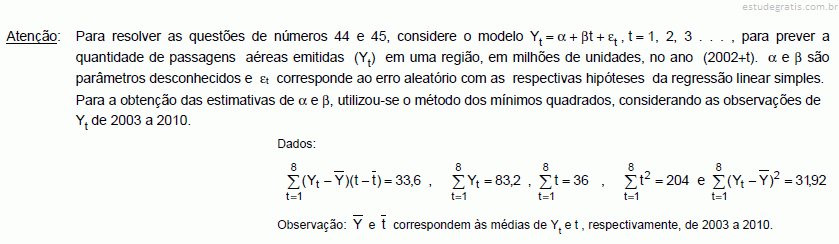
Com base na equação da reta, obtida pelo método dos mínimos quadrados, obtém-se que, para 2011, a previsão da quantidade de passagens emitidas, em milhões de unidades, é igual a
122 Q460785
Estatística
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

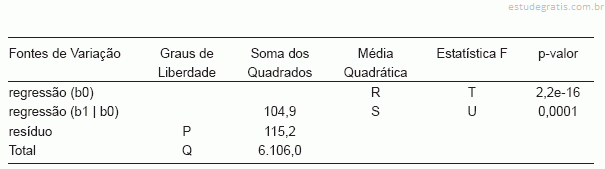
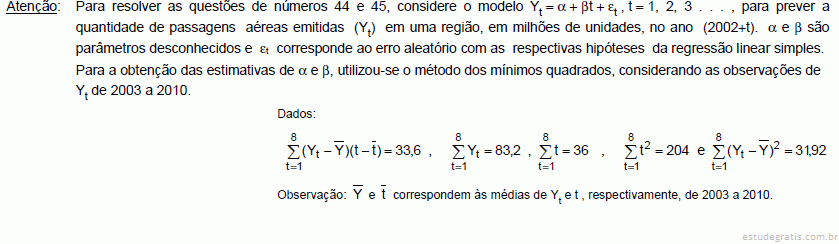
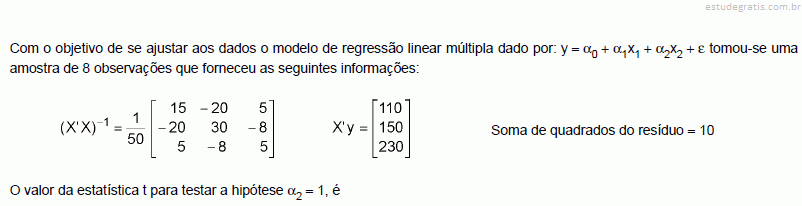
Considerando o quadro de análise de variância, é correto afirmar que

123 Q460783
Estatística
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

124 Q460781
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

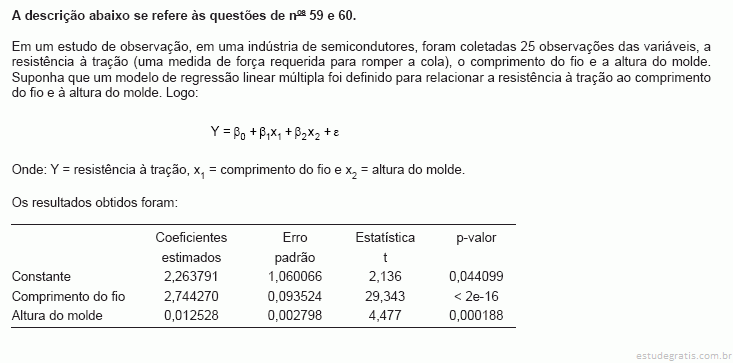
Ajustou-se um modelo de regressão linear simples a 42 dados. O coeficiente de determinação foi 0,75 e

A variância residual é

125 Q460779
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Com base nos resultados apresentados, pode-se afirmar que

126 Q460777
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Os valores de P, Q e R são respectiva e aproximadamente iguais a

127 Q460775
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

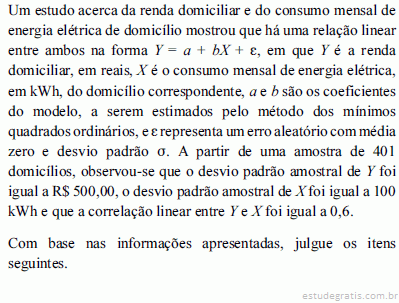
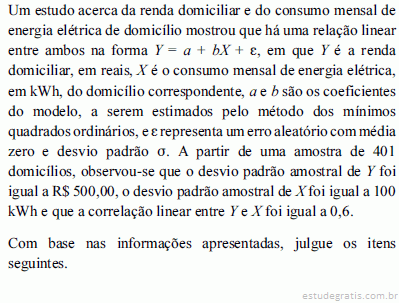
Os gráficos acima mostram a relação entre o PIB per capita de 100 municípios (x) e as vendas mensais (y) dos jornais A, B e C nos municípios correspondentes. Cada gráfico apresenta uma reta de regressão linear simples ajustada pelo método de mínimos quadrados ordinários e seu coeficiente de explicação (R2). Com base nessas informações, julgue os itens que se seguem.

Comparando-se os jornais A e B, os anunciantes que atuam em municípios de baixa renda per capita devem escolher o jornal A para publicar seus anúncios e propagandas.

128 Q460773
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os gráficos acima mostram a relação entre o PIB per capita de 100 municípios (x) e as vendas mensais (y) dos jornais A, B e C nos municípios correspondentes. Cada gráfico apresenta uma reta de regressão linear simples ajustada pelo método de mínimos quadrados ordinários e seu coeficiente de explicação (R2). Com base nessas informações, julgue os itens que se seguem.

Pelo modelo de regressão linear simples, estima-se que, em municípios com PIB per capita de R$ 40.000, o jornal B vende, em média, uma quantidade inferior a 10.000 unidades.

129 Q460771
Estatística
Ano: 2011
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Em 1997, as taxas de mortalidade infantil e analfabetismo eram as que são dadas na tabela seguinte:

Assim, pode-se concluir que

130 Q460769
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As estimativas de mínimos quadrados ordinários para os coeficientes do modelo de regressão linear simples são


131 Q460767
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A soma dos quadrados dos resíduos (variações não explicadas) é inferior a 20.

132 Q460765
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

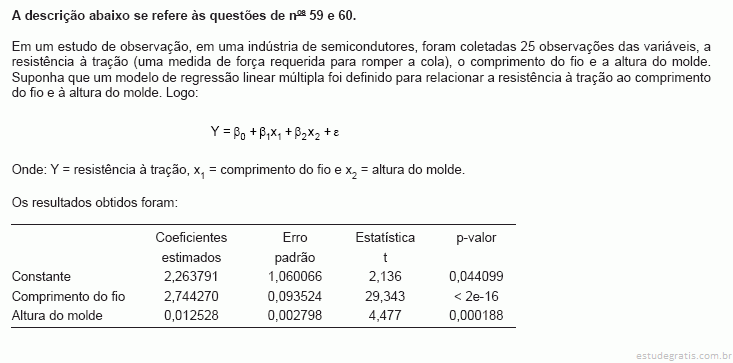
Uma empresa de transporte de cargas deseja expandir seus negócios e para isso fez um levantamento acerca das 48 empresas concorrentes. Foi considerado um modelo de regressão linear múltipla, em que a variável dependente Y representa o faturamento dessas empresas, havendo três variáveis explicativas — X1, X2 e X3 — que representam um perfil dessas concorrentes. O ajuste foi efetuado por mínimos quadrados ordinários e os resultados são mostrados na tabela acima. Com base nessas informações, julgue os itens subsecutivos.

Com respeito ao teste linear geral, a hipótese H0 considerada pelo teste F da ANOVA é que B1 = B2 = B3 = 0, em...

133 Q460763
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma empresa de transporte de cargas deseja expandir seus negócios e para isso fez um levantamento acerca das 48 empresas concorrentes. Foi considerado um modelo de regressão linear múltipla, em que a variável dependente Y representa o faturamento dessas empresas, havendo três variáveis explicativas — X1, X2 e X3 — que representam um perfil dessas concorrentes. O ajuste foi efetuado por mínimos quadrados ordinários e os resultados são mostrados na tabela acima. Com base nessas informações, julgue os itens subsecutivos.

Apenas o coeficiente associado à variável X3 e o intercepto são significativos no nível de significância de 5%...

134 Q460737
Estatística
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Em um modelo de regressão linear múltipla envolvendo a variável dependente e 4 variáveis explicativas, obtiveram-se as estimativas dos respectivos parâmetros utilizando o método dos mínimos quadrados. O número de observações para a dedução da correspondente equação foi de 20. Construindo o quadro de análise de variância, com o objetivo de testar a existência da regressão, tem-se para utilização da estatística F de Snedecor os graus de liberdade no numerador e no denominador com, respectivamente,

135 Q460735
Estatística
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

A variação explicada pelo modelo de regressão apresenta o valor de

136 Q460733
Estatística
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Utilizando a equação da reta obtida pelo método dos mínimos quadrados, obtém-se que o valor da previsão de Y para X = 7 é igual a

137 Q460731
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.

Considere que as variáveis X e Y foram categorizadas em intervalos de classes. Nessa situação, não é possível usar o coeficiente de correlação de Pearson para estimar a correlação linear entre X e Y.

138 Q460729
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.

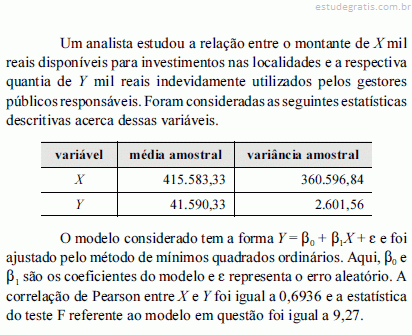
Em face dessas informações, é correto afirmar que o teste t para o parâmetro  foi superior a 3.
139 Q460727
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.

O modelo em questão apresentou um coeficiente de determinação (R2) inferior a 0,5.

140 Q460725
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.

Se o intercepto do modelo for considerado não significativo a determinado nível de significância e, por isso, seja retirado do modelo, então o coeficiente de determinação do novo modelo possuirá as mesmas propriedades do coeficiente de determinação do modelo originalmente proposto.

141 Q460723
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.

O termo regressão linear diz respeito à linearidade das variáveis e dos parâmetros.

142 Q460721
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.

143 Q460719
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.

Caso o analista deseje aumentar o tamanho da amostra, mas alguns valores dos recursos desviados estejam censurados, então, o modelo a ser utilizado é o modelo PROBIT.

144 Q460717
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.

Estimadores mais eficientes da média populacional podem ser obtidos a partir de estimadores do tipo regressão, que são um caso particular dos estimadores do tipo razão.

145 Q460715
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.

Os estimadores dos parâmetros  produzidos pelo método de mínimos quadrados ordinários são BLUE (best linear unbiased estimators).

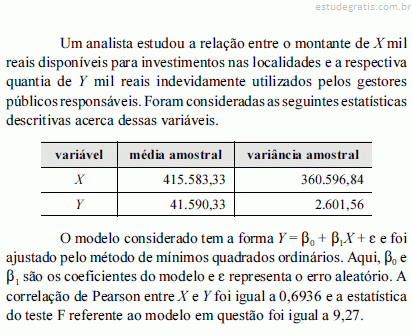
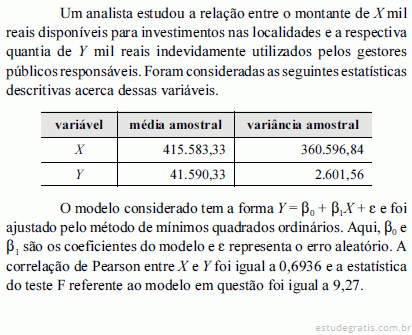
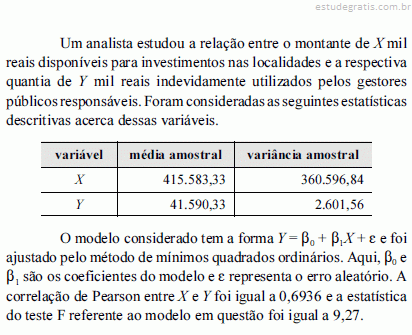
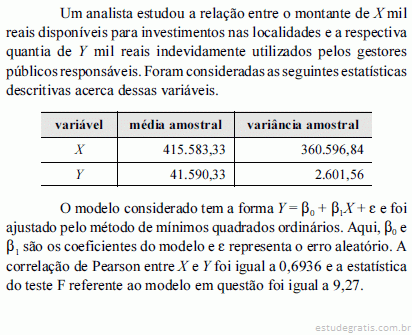
146 Q460713
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos métodos numéricos, julgue os itens que se seguem.

Considere um conjunto de n pontos amostrados (xi, yi), em que xi < xj se i < j; i, j = 1, …, n. Nessa situação, ao contrário do que ocorre na regressão, um modelo f obtido por interpolação deve passar por todos esses n pontos amostrados, isto é, yi = f(xi).

147 Q460711
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

148 Q460709
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

149 Q460707
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O modelo descrito considera que os dados são heterocedásticos.

150 Q460705
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

151 Q460703
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, acerca do coeficiente de determinação (R2) de uma análise de regressão linear feita com base em estimação por mínimos quadrados ordinários.

Se um segundo preditor (X2) for adicionado ao modelo Y = b0 + b1X1 + ,NULL, em que b0 e b1 são os coeficientes do modelo, o valor do erro padrão dos resíduos pode aumentar ou diminuir, mas o valor de R2 não pode diminuir.

152 Q460701
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, acerca do coeficiente de determinação (R2) de uma análise de regressão linear feita com base em estimação por mínimos quadrados ordinários.

Se R2 = 1, todos os dados estarão alinhados sobre uma reta de inclinação positiva ou negativa.

153 Q460699
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, acerca do coeficiente de determinação (R2) de uma análise de regressão linear feita com base em estimação por mínimos quadrados ordinários.

O coeficiente de determinação R2 da regressão linear simples Y = b0 + b1X + ,NULL, em que b0 e b1 são os coeficientes do modelo, corresponde ao quadrado da correlação estimada entre Y e E.

154 Q460697
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne a diagnóstico em análises de regressão, julgue o item a seguir.

Uma observação pode ser discrepante e não influente.

155 Q460685
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em um modelo de regressão logística, o que indica se o modelo se ajusta bem aos dados é a(o)

156 Q460683
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em uma regressão logística, considere a variável resposta (Y) como óbito de recém-nascidos (1 indica morte, 0 indica não morte) e a variável explicativa (X) sendo peso ao nascer, em quilos. O resultado do cálculo de E(Y) quando X vale 1,0 é 0,7. Esse 0,7 é a probabilidade de o recém-nascido

157 Q460681
Estatística
Ano: 2011
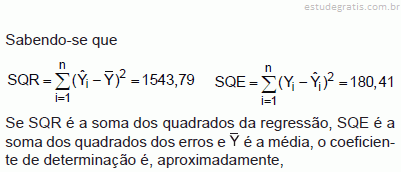
Banca: Fundação CESGRANRIO (CESGRANRIO)

158 Q460679
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

159 Q460677
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

160 Q460675
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

161 Q460673
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Um pesquisador estimou os parâmetros a, b e c do modelo estatístico de regressão linear y = a + bx + cz + u. Sabe-se que Y é um vetor coluna com os níveis educacionais dos filhos, X e Z são vetores colunas com os níveis educacionais dos pais e das mães e u é um vetor de variáveis aleatórias normais, independentes, de média zero e desvio padrão constante. A técnica usada foi de minimização da soma dos quadrados dos erros. A correlação positiva entre os dados em X e em Z pode gerar, para a estimação, um problema de

162 Q460671
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Suponha que X e Y sejam dois conjuntos ordenados de dados. Ajusta-se a reta de regressão linear simples, y = a + bx, a estes dados. Os parâmetros a e b são estimados pela minimização da soma dos quadrados dos erros. A reta estimada

163 Q460653
Estatística
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Quais as suposições necessárias para aplicação do modelo de regressão linear simples?

164 Q460651
Estatística
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Dos quatro gráficos de dispersão abaixo, quais os dois que dão maior indício de que o intercepto é nulo?

165 Q460649
Estatística
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Considere, o seguinte gráfico de dispersão entre as variáveis X e Y

Observando o comportamento do gráfico, qual das retas de regressão abaixo representa melhor o comportamento deste conjunto de dados?

166 Q460637
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para orientar os investimentos em educação em certo município, um analista foi contratado para criar um ranking das escolas públicas desse município. Para cada escola, as variáveis disponíveis são a quantidade de turmas, a quantidade de alunos, a quantidade de professores, a nota da Prova Brasil e a área do terreno.

A partir dessa situação, julgue os itens subsequentes.

A análise discriminante é técnica multivariada equivalente a um modelo de regressão linear múltiplo.

167 Q460635
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para orientar os investimentos em educação em certo município, um analista foi contratado para criar um ranking das escolas públicas desse município. Para cada escola, as variáveis disponíveis são a quantidade de turmas, a quantidade de alunos, a quantidade de professores, a nota da Prova Brasil e a área do terreno.

A partir dessa situação, julgue os itens subsequentes.

A análise de componentes principais é uma técnica da análise multivariada que permite formar um ranking dessas escolas com base nesses dados.

168 Q460633
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O diagrama A de ramos e folhas acima mostra a distribuição do número de livros destruídos (Y) nas 20 escolas inundadas por causa das fortes chuvas em determinada cidade. O diagrama B mostra a distribuição dos tempos de duração dessas chuvas (X, em minutos) nos dias em que essas 20 escolas foram inundadas.

Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.

Computacionalmente, geralmente os softwares SAS, SPSS e Microsoft Excel produzem os mesmos resultados acerca da estimação dos coeficientes de um modelo de regressão lin...

169 Q460631
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O diagrama A de ramos e folhas acima mostra a distribuição do número de livros destruídos (Y) nas 20 escolas inundadas por causa das fortes chuvas em determinada cidade. O diagrama B mostra a distribuição dos tempos de duração dessas chuvas (X, em minutos) nos dias em que essas 20 escolas foram inundadas.

Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.

Na regressão linear simples de X em Y, considere os testes t de significância para o intercepto e o coeficiente angular e suponha que o erro padrão do intercepto foi ma...

170 Q460629
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O diagrama A de ramos e folhas acima mostra a distribuição do número de livros destruídos (Y) nas 20 escolas inundadas por causa das fortes chuvas em determinada cidade. O diagrama B mostra a distribuição dos tempos de duração dessas chuvas (X, em minutos) nos dias em que essas 20 escolas foram inundadas.

Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.

Considerando o teste t bilateral para a significância do coeficiente angular de um modelo de regressão linear simples na forma Y = aX + b + e, em que e representa o err...

171 Q460627
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O diagrama A de ramos e folhas acima mostra a distribuição do número de livros destruídos (Y) nas 20 escolas inundadas por causa das fortes chuvas em determinada cidade. O diagrama B mostra a distribuição dos tempos de duração dessas chuvas (X, em minutos) nos dias em que essas 20 escolas foram inundadas.

Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.

Suponha que a regressão linear simples da variável Y em X resulte no modelo ajustado por mínimos quadrados ordinários Y = aX + b + e, em que b representa a estimativa d...

172 Q460599
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsecutivos, referentes ao método de componentes principais.

O primeiro componente principal associa-se à combinação linear com variância mínima.

173 Q460597
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsecutivos, referentes ao método de componentes principais.

A técnica de componentes principais pode ser utilizada para se diagnosticar multicolinearidade em problemas de regressão linear.

174 Q460595
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em um estudo clínico utilizou-se um modelo de regressão logística em que y é a variável resposta, como preditor linear, a expressão a + bx + cz, em que x = 0 para o grupo placebo e x = 1 para o grupo de tratamento; z é uma medida de colesterol (em escala de 0 a 5) antes do início do tratamento. Com base nessas informações, julgue os itens subsequentes.

A variável resposta y é binária.

175 Q460593
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em um estudo clínico utilizou-se um modelo de regressão logística em que y é a variável resposta, como preditor linear, a expressão a + bx + cz, em que x = 0 para o grupo placebo e x = 1 para o grupo de tratamento; z é uma medida de colesterol (em escala de 0 a 5) antes do início do tratamento. Com base nessas informações, julgue os itens subsequentes.

Considerando-se exp(c) = 0,7, se x se mantiver constante, então o aumento em uma unidade na medida de colesterol implicará em redução de 30% na chance de sucesso (y = 1).

176 Q460497
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Foi usada a técnica de minimizar a soma dos erros quadráticos para ajustar a reta de regressão, a qual

177 Q761333
Estatística
Ano: 2010
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Considere que um modelo de regressão qualquer gerou resíduos padronizados que estão representados no diagrama de dispersão a seguir, em função dos valores da variável independente:

Sobre o modelo de regressão que gerou os resíduos padronizados mostrados no diagrama acima, pode-se afirmar que:

178 Q761322
Estatística
Ano: 2010
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Em análise de regressão múltipla, o teorema de Gauss-Markov significa:
179 Q754641
Estatística
Ano: 2010
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Uma pesquisadora estima a seguinte relação com base em dados de corte transversal:

Logo, é verdadeiro afirmar:

180 Q569203
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

As equações normais para o modelo (2) são:

181 Q569202
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

Considere que o modelo (2) seja adequado para descrever a relação entre x, y e z. Nessa situação, se uma moto, com um ano de uso, rodou 60.000 km e custa R$ 44.000,00 e se uma outra moto, com dois anos de uso, rodou 12.000 km e custa R$ 39.000,00, então, com base apenas nesses valores, é correto afirmar que a =12.000 e b = 0,1.

182 Q569201
Estatística
Ano: 2010
Banca: Dom Cintra Fundação

O modelo de regressão múltipla é mais adequado para se obter o relacionamento entre os variáveis, peso, altura e sexo é:

183 Q460818
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Se o modelo fosse dado por Y = bX + g, então a estimativa de mínimos quadrados do coeficiente b seria igual à razão entre as médias de Y e de X.

184 Q460816
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

185 Q460814
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para a obtenção das estimativas de mínimos quadrados dos coeficientes do modelo, é necessário que o erro aleatório g siga uma distribuição normal.

186 Q460812
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O erro padrão para a estimativa do coeficiente angular é superior a 0,1.

187 Q460810
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A estimativa do coeficiente angular b é superior a 2,5.

188 Q460808
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A estimativa de F é inferior a R$ 100,00.

189 Q460695
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

Considere que o erro aleatório g segue uma distribuição exponencial dupla. Nessa situação, as estimativas de máxima verossimilhança para os coeficientes do modelo (2) são

190 Q460693
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

Considerando os dados da tabela, o modelo (1) fornece

191 Q460691
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

Com respeito ao modelo (1), o maior resíduo observado foi igual a R$ 1.500,00.

192 Q460689
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

Com relação ao modelo (1), a estimativa de mínimos quadrados do coeficiente a satisfaz à relação seguinte.

193 Q460687
Estatística
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A figura acima corresponde a um diagrama de dispersão entre a variável y (gasto percentual com saúde) e x (renda bruta familiar, em R$ mil), obtida com base em uma amostra de 10 famílias. Com respeito ao ajuste de um modelo de regressão linear simples na forma y = ax + b + g, em que g é o erro aleatório e a e b são os coeficientes do modelo, foram obtidos os seguintes resultados.

Com base nessas informações, julgue os itens seguintes.

Considerando que 1 < x < 10, é correto inferir que, a cada mil reai...

194 Q460655
Estatística
Ano: 2010
Banca: Dom Cintra Fundação

Os quatro principais pressupostos da regressão são os seguintes:

195 Q460645
Estatística
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Em um estudo sobre os preços médios pagos em aluguel de certa capital, foi utilizado o seguinte modelo:

O preço médio estimado de um imóvel com 3 quartos e área de 75 m² por esse modelo é de

196 Q460553
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere a tabela ANOVA (incompleta) a seguir.

Os valores de P, Q, R, S, T e U são, respectivamente,

197 Q460551
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Com base nos resultados acima, conclui-se que

198 Q460549
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Ajustou-se um modelo de regressão linear simples a dados provenientes de alguns experimentos executados por um fabricante de concreto, com o objetivo de determinar de que forma e em que medida a dureza de um lote de concreto depende da quantidade de cimento usada para fazê-lo. Quarenta lotes de concreto foram feitos com quantidades diferentes de cimento na mistura, e a dureza de cada lote foi medida após sete dias. Sabendo-se que

o coeficiente de determinação é, aproximadamente,

199 Q460547
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dentre os itens abaixo, identifique as premissas básicas para o modelo de regressão.

I - Linearidade do fenômeno medido

II - Variância não constante dos termos de erro (heterocedasticidade)

III - Normalidade dos erros

IV - Erros correlacionados

V - Presença de colinearidade

São premissas APENAS os itens

200 Q460545
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

As principais motivações para usar estimadores de razão e regressão são:

201 Q460365
Estatística
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)

202 Q452061
Estatística
Ano: 2010
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Um modelo linear (reta) de regressão apresenta inclinação igual a 1,5 e intercepção igual a 10.

Qual é o valor da variável dependente de acordo com o modelo de reta quando a variável independente vale 20?

203 Q451295
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Suponha que o custo de produção de energia por kilowatt/hora seja uma função linear do custo do carvão, em centavos de dólar por milhão de Btu. Os resultados parciais a seguir foram obtidos a partir da produção de 12 moinhos.

Nesse modelo de regressão linear simples, o coeficiente de determinação que representa o quanto da variável dependente é explicada pela variável independente é

204 Q451111
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)
Um importante indicador da qualidade do modelo de regressão, obtido com a aplicação do Método dos Mínimos Quadrados, é o coeficiente de determinação, que é
205 Q569197
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessa situação hipotética e nas informações apresentadas, julgue os itens que se seguem.

A razão t1 foi inferior a 2.

206 Q460669
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

O gráfico abaixo demonstra a evolução da receita tributária anual no estado de São Paulo desde 1999, com os valores arrecadados em bilhões de reais.

A previsão da receita tributária para 2009, em bilhões de reais, em função da equação obtida pelo método dos mínimos quadrados é igual a

207 Q460667
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os modelos refletem um conjunto de rotinas de trabalho operacionais que interagem entre si, de forma sistêmica, e que são capazes de impactar o desempenho organizacional. Modelos de baixo para cima geralmente podem ser integrados a outros modelos utilizados para a gerência estratégica. Requerem mais tempo e mais recursos para serem desenvolvidos, exigem dados detalhados e, dessa forma, reduzem a necessidade de avaliações subjetivas, como os modelos baseados em cenários.

Os testes de significância se apóiam em dados passados. Em testes de regressão, a questão da significância está baseada no nível de confiabilidade de tais dados. Entre os métodos utilizados estão a estatística F, a análise da variância constante (homocedasticidade...

208 Q460665
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os modelos refletem um conjunto de rotinas de trabalho operacionais que interagem entre si, de forma sistêmica, e que são capazes de impactar o desempenho organizacional. Modelos de baixo para cima geralmente podem ser integrados a outros modelos utilizados para a gerência estratégica. Requerem mais tempo e mais recursos para serem desenvolvidos, exigem dados detalhados e, dessa forma, reduzem a necessidade de avaliações subjetivas, como os modelos baseados em cenários.

A reta de regressão é representada pela equação y = a + bx. O coeficiente b é o intercepto e o coeficiente a é a declividade da reta e define o aumento ou a diminuição da variável y por unidade de variação da variável x.

209 Q460663
Estatística
Ano: 2009
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

A partir de uma amostra de 36 elementos foi estabelecido o seguinte modelo de regressão:

Para a elaboração do quadro para Análise de Variância, sabe-se que a Variação Explicada é igual a 1.656 e a Variação Total é igual a 3.128. Assim, o valor da estatística F é igual a:

210 Q460661
Estatística
Ano: 2009
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

Ao analisar um modelo de regressão com uma variável explicativa, um pesquisador realizando o teste de Durbin-Watson obteve o valor 2,01. De acordo com o resultado obtido podemos afirmar que:

211 Q460659
Estatística
Ano: 2009
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

Ao analisar a quantidade demandada ( q ) de determinado produto em função do seu preço ( p ) e o preço de um produto substituto ( P1 ), um pesquisador obteve o seguinte modelo de regressão múltipla, com as respectivas estatísticas t entre parênteses:

Podemos afirmar que o erro padrão da estimativa do coeficiente da variável preço ( p ) é igual a:

212 Q460647
Estatística
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Após ser ajustado um modelo de regressão linear entre X e Y, encontrou-se um modelo da forma Y=aX+b+E, em que a e b são os coeficientes da regressão e E o erro aleatório, e um coeficiente de determinação de 73%. Qual o percentual de variação de Y é considerado aleatório?

213 Q460617
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O modelo de regressão quadrática Y = a + bX + cX² + g deve ser ajustado aos dados da seguinte tabela.


Nesse caso, é correto afirmar que

a parábola dos mínimos quadrados tem os parâmetros 

214 Q460615
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O modelo de regressão quadrática Y = a + bX + cX² + g deve ser ajustado aos dados da seguinte tabela.


Nesse caso, é correto afirmar que

as equações normais são dadas por


em que n representa o tamanho da amostra.

215 Q460613
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No modelo de regressão múltipla Z = a + bX + cY + , representa um desvio aleatório. Com referência a esse modelo, julgue os próximos itens.

No caso específico em que a = 0, as equações normais são expressas por

216 Q460611
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No modelo de regressão múltipla Z = a + bX + cY + , representa um desvio aleatório. Com referência a esse modelo, julgue os próximos itens.

As equações normais para esse problema são expressas pelas seguintes equações:

em que n representa o tamanho da amostra.

217 Q460609
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma concessionária de veículos estudou o preço de determinado tipo de veículo em função da idade (anos de uso). Os resultados encontram-se na seguinte tabela.


Um estatístico ajustou o modelo de regressão linear simples Y = a + bX + aos dados, em que representa um desvio aleatório. Com base nessas informações, julgue os itens a seguir.

Se o desvio aleatório tiv...

218 Q460607
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma concessionária de veículos estudou o preço de determinado tipo de veículo em função da idade (anos de uso). Os resultados encontram-se na seguinte tabela.


Um estatístico ajustou o modelo de regressão linear simples Y = a + bX + aos dados, em que representa um desvio aleatório. Com base nessas informações, julgue os itens a seguir.

Comparando os preços observados da tabela com os preços esperados, o desvio absoluto entre esses va...

219 Q460605
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma concessionária de veículos estudou o preço de determinado tipo de veículo em função da idade (anos de uso). Os resultados encontram-se na seguinte tabela.


Um estatístico ajustou o modelo de regressão linear simples Y = a + bX + aos dados, em que representa um desvio aleatório. Com base nessas informações, julgue os itens a seguir.

O preço esperado de um veículo de 5 anos de idade é igual a R$ 30.100.

220 Q460603
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma concessionária de veículos estudou o preço de determinado tipo de veículo em função da idade (anos de uso). Os resultados encontram-se na seguinte tabela.


Um estatístico ajustou o modelo de regressão linear simples Y = a + bX + aos dados, em que representa um desvio aleatório. Com base nessas informações, julgue os itens a seguir.

As estimativas dos parâmetros â e b são: â = 78.000 e ...

221 Q460601
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma concessionária de veículos estudou o preço de determinado tipo de veículo em função da idade (anos de uso). Os resultados encontram-se na seguinte tabela.


Um estatístico ajustou o modelo de regressão linear simples Y = a + bX + aos dados, em que representa um desvio aleatório. Com base nessas informações, julgue os itens a seguir.

Os parâmetros a e b são obtidos resolvendo-se o sistema de equações lineares a seguir

...
222 Q460543
Estatística
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

O modelo de regressão linear múltipla Y= α + βX + γZ + ε é ajustado às observações Yi, Xi e Zi, que constituem uma amostra aleatória simples de tamanho 23. Considerando que o coeficiente de determinação calculado foi R2 = 0,80, obtenha o valor mais próximo da estatística F para testar a hipótese nula de não-existência da regressão.

223 Q460541
Estatística
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Uma amostra aleatória simples (X1 ,Y1), (X2 ,Y2), ..., (Xn,Yn) de duas variáveis aleatórias X e Y forneceu as seguintes quantidades:

Calcule o valor mais próximo do coeficiente de determinação da regressão linear de Y em X.

224 Q460535
Estatística
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

225 Q460523
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações e considerando que a população de embarcações tenha sido muito grande, julgue os seguintes itens.

Considerando-se que o tempo T e a quantidade Q estão linearmente correlacionados, o indicador ß é estatisticamente mais eficiente do que o estimador t

226 Q460521
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações e considerando que a população de embarcações tenha sido muito grande, julgue os seguintes itens.

A estimativa do indicador ß foi igual a 2 horas por 1.000 toneladas.

227 Q460519
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações e considerando que a população de embarcações tenha sido muito grande, julgue os seguintes itens.

61 Nesse estudo piloto, o valor do indicador t foi superior a 2,5 horas/1.000 toneladas.

228 Q460511
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

229 Q460509
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A covariância entre o tempo de carregamento e o volume total do carregamento é superior a 0,85.

230 Q460507
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A estimativa de  é inferior a 0,1.

231 Q460505
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O erro padrão do estimador de mínimos quadrados de $ é inferior a 0,01.

232 Q460503
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sendo  respectivamente, a média dos tempos de carregamento, a média dos volumes totais do carregamento e a estimativa de mínimos quadrados do coeficiente angular do modelo, então

233 Q460481
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

234 Q460465
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Pelo método de regressão linear simples, obtém-se um modelo linear na forma Y = 7 + 8x, em que Y representa a quantidade média de irregularidades encontradas por processo em função de x = 0 (se o processo for do tipo A) ou x = 1 (se o processo for do tipo B).

235 Q460449
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no texto acima, julgue os itens seguintes.

A estimativa de mínimos quadrados do coeficiente angular da reta de regressão é inferior a -0,5.

236 Q460447
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda com base no texto, julgue os itens seguintes.

O erro padrão da estimativa do coeficiente angular b é maior que 0,05.

237 Q460445
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda com base no texto, julgue os itens seguintes.

238 Q460348
Estatística
Ano: 2009
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)

Para investigar a relação entre o tempo diário de ginástica laboral (T) e o nível de stress (S) foram observados 10 colaboradores. Foram obtidos os seguintes resultados:

I. O tempo de ginástica laboral variou no intervalo [2; 20] minutos e o nível de stress de [1; 50] pontos.

II. A reta de regressão ajustada foi s' = 60 – 2t com R2=0,81.


Em relação aos resultados acima, pode-se afirmar que:

239 Q460346
Estatística
Ano: 2009
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)

Para ajustar uma curva a um conjunto de dados é usual utilizar o Método dos Mínimos Quadrados (MMQ). Sabe-se que:

I. O MMQ é uma técnica matemática de otimização que busca o melhor ajuste para um conjunto de dados.

II. O MMQ busca minimizar a soma dos erros quadráticos.


Considerando as assertivas acima, pode-se afirmar que:

240 Q460344
Estatística
Ano: 2009
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)

Considerando n pares (Xi; Yi) nos problemas de Regressão Linear Simples sabe-se que:

I. O modelo de regressão é dado por Yi = + ßXi +

II. A reta de regressão é dada por y' = a + bx

III. O erro aleatório é estimado pelo resíduo (yi - y'i )


Em relação as assertivas acima, pode-se afirmar que

241 Q460340
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de 52 a 54 considere uma amostra aleatória de 10 pares de observações (Xi, Yi), i = 1, 2, 3, ..., 10 em que


Obteve-se a partir do método dos mínimos quadrados o ajustamento do modelo Y1 = α + β X1 + εi em que α e β são parâmetros desconhecidos e εi o erro aleatório, com as respectivas hipóteses consideradas para a regressão linear simples.

Seja Fc o valor da estatística F (F calculado) utilizado para comparação com o F tabelado (variável F de Snedecor com m graus de liberdade no numerador e n graus de liberdade no denominador, ao ...

242 Q460338
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de 52 a 54 considere uma amostra aleatória de 10 pares de observações (Xi, Yi), i = 1, 2, 3, ..., 10 em que


Obteve-se a partir do método dos mínimos quadrados o ajustamento do modelo Y1 = α + β X1 + εi em que α e β são parâmetros desconhecidos e εi o erro aleatório, com as respectivas hipóteses consideradas para a regressão linear simples.

O valor da estimativa S2 da variância do modelo teórico, baseado nos dados fornecidos, é

243 Q460336
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de 52 a 54 considere uma amostra aleatória de 10 pares de observações (Xi, Yi), i = 1, 2, 3, ..., 10 em que


Obteve-se a partir do método dos mínimos quadrados o ajustamento do modelo Y1 = α + β X1 + εi em que α e β são parâmetros desconhecidos e εi o erro aleatório, com as respectivas hipóteses consideradas para a regressão linear simples.

Utilizando a equação da reta obtida pelo método dos mínimos quadrados, tem-se que o menor valor inteiro X tal que o valor estimado de Y seja superior a 10 é

244 Q460334
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Atenção: Para resolver às questões de números 38 e 39 considere o texto abaixo. Uma amostra com 80 pares de observações (Xi, Yi), i = 1, 2, 3, . . . , 80; sendo as somas das observações de Xi e Yi iguais a 560 e 2.400, respectivamente. Um estudo tinha como objetivo analisar a relação entre X e Y e adotou-se o modelo Yi = α + βXi + εi, em que i corresponde a i-ésima observação, α e β são parâmetros desconhecidos e εi o erro aleatório com as respectivas hipóteses consideradas para a regressão linear simples. Utilizou-se o método dos mínimos quadrados, com base na amostra, para o ajustamento do modelo obtendo-se para a estimativa de α o valor de 2.

Se Y = f(X), em que f(X) é a função linea...

245 Q460332
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Atenção: Para resolver às questões de números 38 e 39 considere o texto abaixo. Uma amostra com 80 pares de observações (Xi, Yi), i = 1, 2, 3, . . . , 80; sendo as somas das observações de Xi e Yi iguais a 560 e 2.400, respectivamente. Um estudo tinha como objetivo analisar a relação entre X e Y e adotou-se o modelo Yi = α + βXi + εi, em que i corresponde a i-ésima observação, α e β são parâmetros desconhecidos e εi o erro aleatório com as respectivas hipóteses consideradas para a regressão linear simples. Utilizou-se o método dos mínimos quadrados, com base na amostra, para o ajustamento do modelo obtendo-se para a estimativa de α o valor de 2.

Considerando a função linear obtida pelo ...

246 Q460330
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Atenção: Para resolver às questões de números 40 a 42 considere as informações abaixo.

Considere que In (e) = 1, In (6,34) = 1,8 e In (12) = 2,5. Desejando-se calcular o valor da previsão do empreendimento em 2010, em função da equação obtida, tem-se que esta previsão é igual a

247 Q460328
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Atenção: Para resolver às questões de números 40 a 42 considere as informações abaixo.

Para testar a existência da regressão, calcula-se o valor da estatística Fc (F calculado) para comparação com Ft tabelado (variável F de Snedecor com m graus de liberdade no numerador e n graus de liberdade no denominador). Os valores de (m + n), Fc e s2 (estimativa da variância σ2 do modelo teórico) são, respectivamente,

248 Q460326
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Atenção: Para resolver às questões de números 40 a 42 considere as informações abaixo.

Considerando o quadro da análise de variância, obtém-se que o coeficiente de determinação (R2), definido como sendo o quociente da divisão da variação explicada devido à regressão pela variação total, é tal que

249 Q460324
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de números 48 a 50 considere que uma empresa adotou o modelo Yi = α + βXi + εi, para prever o acréscimo da receita anual de vendas (com relação ao ano anterior) em função dos gastos com propagandas, com base em observações dos respectivos valores verificados nos últimos 10 anos.

Dados:

I. Yi é o acréscimo da receita anual de vendas, em milhares de reais, no ano i.

II. Xi é o gasto com propagandas, também em milhares de reais, no ano i.

III. εi é o erro aleatório com as respectivas hipóteses consideradas para o modelo de regressão linear simples. IV. α e β são parâmetros desconhecidos.

V. Nos ...

250 Q460322
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de números 48 a 50 considere que uma empresa adotou o modelo Yi = α + βXi + εi, para prever o acréscimo da receita anual de vendas (com relação ao ano anterior) em função dos gastos com propagandas, com base em observações dos respectivos valores verificados nos últimos 10 anos.

Dados:

I. Yi é o acréscimo da receita anual de vendas, em milhares de reais, no ano i.

II. Xi é o gasto com propagandas, também em milhares de reais, no ano i.

III. εi é o erro aleatório com as respectivas hipóteses consideradas para o modelo de regressão linear simples. IV. α e β são parâmetros desconhecidos.

V. Nos ...