
101
Q460657


Determine a equação da reta que representa a direção da primeira componente principal referida na Questão 30.


A respeito de modelos de regressão e coeficientes de correlação, julgue os itens que se seguem.
Em um modelo linear simples, se o coeficiente de determinação for 0,81, o desvio padrão da variável resposta for 1/3 do desvio padrão da variável explicativa e a inclinação da reta de regressão for negativa, o coeficiente estimado de inclinação dessa reta será !0,30.
A respeito de modelos de regressão e coeficientes de correlação, julgue os itens que se seguem.

Um analista estudou o pagamento dos valores Y (em R$ mil) das custas processuais em ações trabalhistas. Com base em uma amostra aleatória simples de processos judiciais, ele concluiu que a variável Y se relaciona linearmente com o valor da causa X (em R$ mil), conforme uma reta ajustada pelo método de mínimos quadrados ordinários na forma Y = 0,1 × X + 200. A média populacional e a amostral da variável X foram, respectivamente, iguais a R$ 100 mil e R$ 90 mil.
Nesse caso, é correto afirmar que a estimativa de regressão para a média populacional de Y foi igual a


Com respeito ao modelo de regressão linear simples, assinale a opção correta.
Ajustando a reta de regressão linear em relação as variáveis X e Y pelo método dos mínimos quadrados, sendo que o coeficiente angular da reta é igual a 0,058, a média da variável Y é igual a 70 e a média da variável X é igual a 300, encontramos:
A equação de regressão linear simples que representa a relação entre duas variáveis X e Y, sendo que a inclinação da reta é igual a 0,54, a média da variável X é igual a 10 e a média da variável Y é igual a 3,6 , é descrita como:
Um modelo de regressão linear simples descreve a relação entre o preço unitário (representado por X), em reais, de determinado produto e a quantidade de unidades vendidas (representada por Y). A reta de regressão ajustada pelo método de mínimos quadrados ordinários é Y = 25 - 0,1X.
Com base nessas informações, julgue os itens subsequentes.
O coeficiente de determinação do referido modelo é negativo, o que indica a existência de relação inversa entre o preço e a quantidade de unidades vendidas.Um modelo de regressão linear simples descreve a relação entre o preço unitário (representado por X), em reais, de determinado produto e a quantidade de unidades vendidas (representada por Y). A reta de regressão ajustada pelo método de mínimos quadrados ordinários é Y = 25 - 0,1X.
Com base nessas informações, julgue os itens subsequentes.
De acordo com o modelo, se o preço de venda corresponder a R$ 50,00 a unidade, pode-se prever a venda de 20 unidades desse produto.Um modelo de regressão linear simples descreve a relação entre o preço unitário (representado por X), em reais, de determinado produto e a quantidade de unidades vendidas (representada por Y). A reta de regressão ajustada pelo método de mínimos quadrados ordinários é Y = 25 - 0,1X.
Com base nessas informações, julgue os itens subsequentes.
Considere que, no modelo apresentado, o preço unitário do produto, representado pela variável Z, seja cotado em dólares e que um dólar valha R$ 2,00. Nesse caso, segundo o mesmo método de mínimos quadrados, a reta de regressão estimada será Y = 25 - 0,2Z.Considere os valores da variável aleatória Y observados para determinados valores da variável X.

Obtenha a expressão mais próxima da reta de regressão de Y em X.

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.
Ao se efetuar a operação Z = 1.000 (X – Y), a estimativa da média de Z será superior a R$ 360 milhões e inferior a R$ 380 milhões.
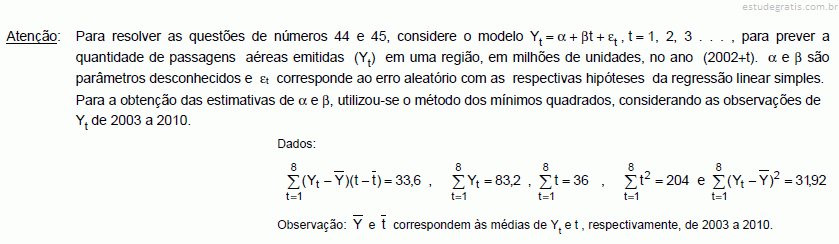
Com base na equação da reta, obtida pelo método dos mínimos quadrados, obtém-se que, para 2011, a previsão da quantidade de passagens emitidas, em milhões de unidades, é igual a
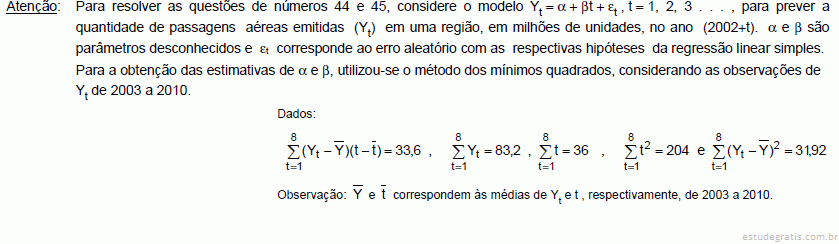
Considerando o quadro de análise de variância, é correto afirmar que
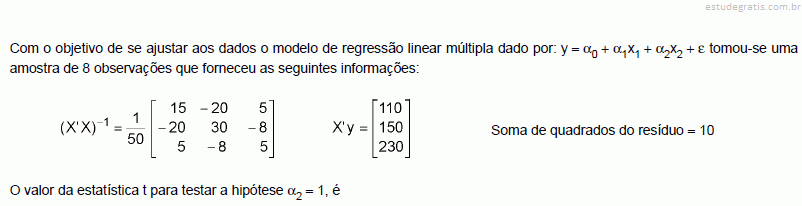
Ajustou-se um modelo de regressão linear simples a 42 dados. O coeficiente de determinação foi 0,75 e

A variância residual é

Com base nos resultados apresentados, pode-se afirmar que

Os valores de P, Q e R são respectiva e aproximadamente iguais a

Os gráficos acima mostram a relação entre o PIB per capita de 100 municípios (x) e as vendas mensais (y) dos jornais A, B e C nos municípios correspondentes. Cada gráfico apresenta uma reta de regressão linear simples ajustada pelo método de mínimos quadrados ordinários e seu coeficiente de explicação (R2). Com base nessas informações, julgue os itens que se seguem.
Comparando-se os jornais A e B, os anunciantes que atuam em municípios de baixa renda per capita devem escolher o jornal A para publicar seus anúncios e propagandas.

Os gráficos acima mostram a relação entre o PIB per capita de 100 municípios (x) e as vendas mensais (y) dos jornais A, B e C nos municípios correspondentes. Cada gráfico apresenta uma reta de regressão linear simples ajustada pelo método de mínimos quadrados ordinários e seu coeficiente de explicação (R2). Com base nessas informações, julgue os itens que se seguem.
Pelo modelo de regressão linear simples, estima-se que, em municípios com PIB per capita de R$ 40.000, o jornal B vende, em média, uma quantidade inferior a 10.000 unidades.
Em 1997, as taxas de mortalidade infantil e analfabetismo eram as que são dadas na tabela seguinte:

Assim, pode-se concluir que

As estimativas de mínimos quadrados ordinários para os coeficientes do modelo de regressão linear simples são 

A soma dos quadrados dos resíduos (variações não explicadas) é inferior a 20.

Uma empresa de transporte de cargas deseja expandir seus negócios e para isso fez um levantamento acerca das 48 empresas concorrentes. Foi considerado um modelo de regressão linear múltipla, em que a variável dependente Y representa o faturamento dessas empresas, havendo três variáveis explicativas — X1, X2 e X3 — que representam um perfil dessas concorrentes. O ajuste foi efetuado por mínimos quadrados ordinários e os resultados são mostrados na tabela acima. Com base nessas informações, julgue os itens subsecutivos.
Com respeito ao teste linear geral, a hipótese H0 considerada pelo teste F da ANOVA é que B1 = B2 = B3 = 0, em...

Uma empresa de transporte de cargas deseja expandir seus negócios e para isso fez um levantamento acerca das 48 empresas concorrentes. Foi considerado um modelo de regressão linear múltipla, em que a variável dependente Y representa o faturamento dessas empresas, havendo três variáveis explicativas — X1, X2 e X3 — que representam um perfil dessas concorrentes. O ajuste foi efetuado por mínimos quadrados ordinários e os resultados são mostrados na tabela acima. Com base nessas informações, julgue os itens subsecutivos.
Apenas o coeficiente associado à variável X3 e o intercepto são significativos no nível de significância de 5%...
Em um modelo de regressão linear múltipla envolvendo a variável dependente e 4 variáveis explicativas, obtiveram-se as estimativas dos respectivos parâmetros utilizando o método dos mínimos quadrados. O número de observações para a dedução da correspondente equação foi de 20. Construindo o quadro de análise de variância, com o objetivo de testar a existência da regressão, tem-se para utilização da estatística F de Snedecor os graus de liberdade no numerador e no denominador com, respectivamente,
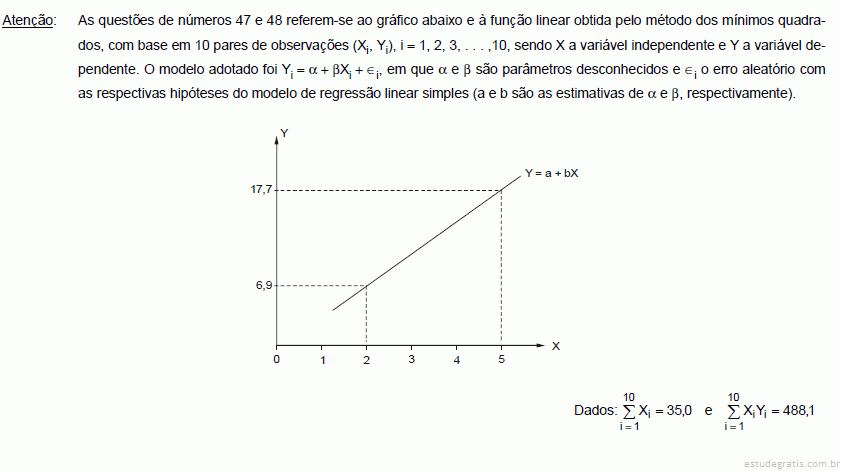
A variação explicada pelo modelo de regressão apresenta o valor de
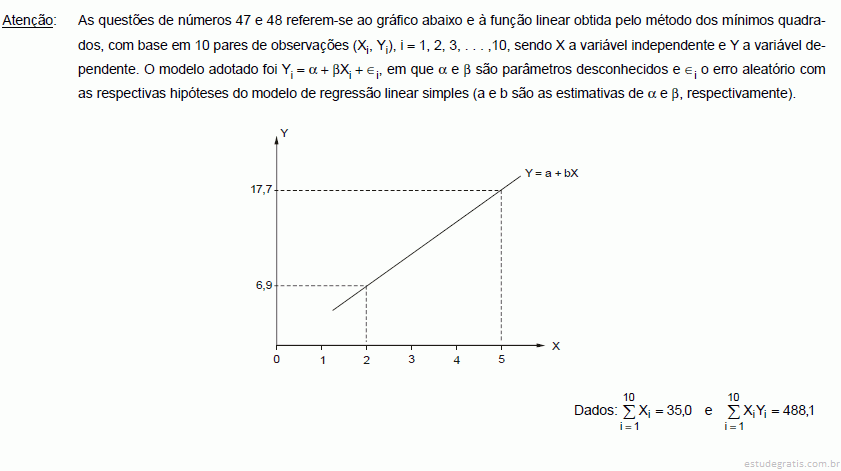
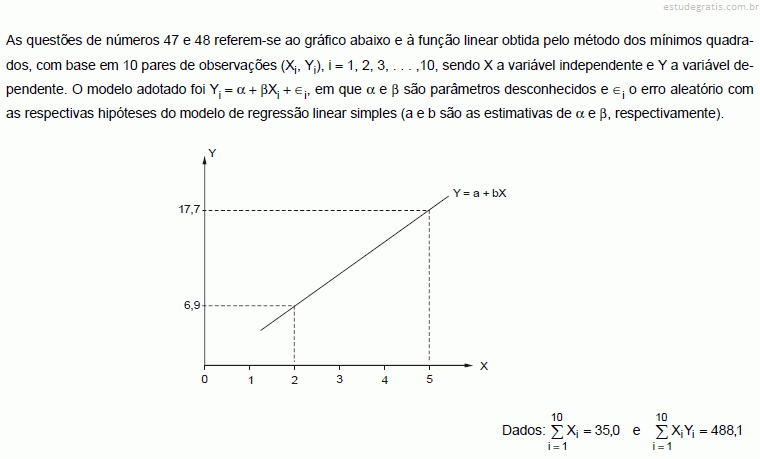
Utilizando a equação da reta obtida pelo método dos mínimos quadrados, obtém-se que o valor da previsão de Y para X = 7 é igual a
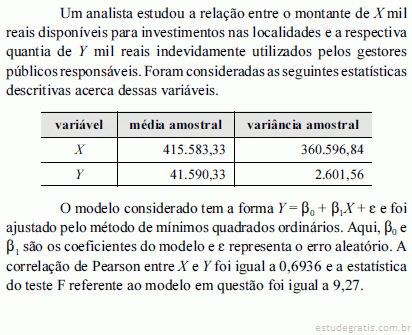
Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.
Considere que as variáveis X e Y foram categorizadas em intervalos de classes. Nessa situação, não é possível usar o coeficiente de correlação de Pearson para estimar a correlação linear entre X e Y.
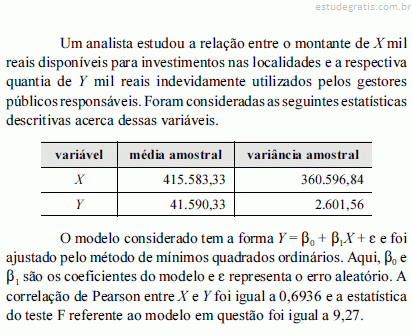
Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.
Em face dessas informações, é correto afirmar que o teste t para o parâmetro  foi superior a 3.
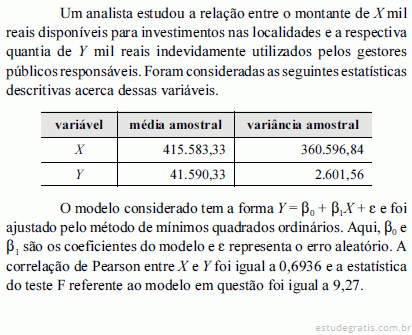
Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.
O modelo em questão apresentou um coeficiente de determinação (R2) inferior a 0,5.
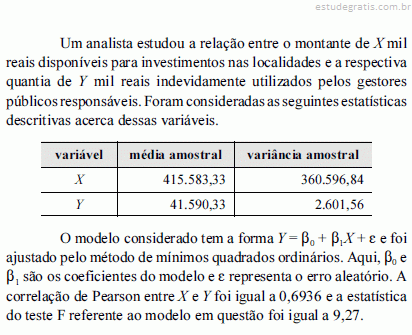
Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.
Se o intercepto do modelo for considerado não significativo a determinado nível de significância e, por isso, seja retirado do modelo, então o coeficiente de determinação do novo modelo possuirá as mesmas propriedades do coeficiente de determinação do modelo originalmente proposto.
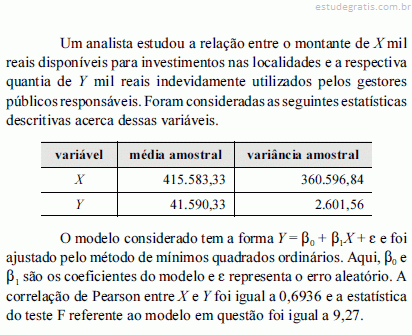
Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.
O termo regressão linear diz respeito à linearidade das variáveis e dos parâmetros.
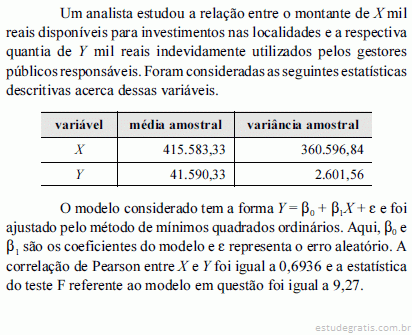
Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.
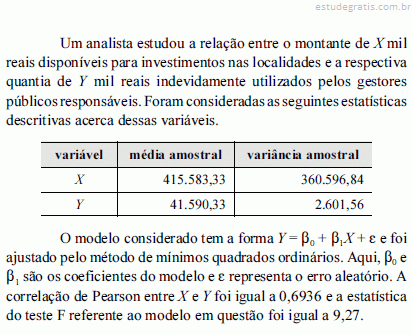
Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.
Caso o analista deseje aumentar o tamanho da amostra, mas alguns valores dos recursos desviados estejam censurados, então, o modelo a ser utilizado é o modelo PROBIT.

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.
Estimadores mais eficientes da média populacional podem ser obtidos a partir de estimadores do tipo regressão, que são um caso particular dos estimadores do tipo razão.

Com base nessas informações, julgue os próximos itens, relativos a correlação, regressão e distribuições conjuntas.
Os estimadores dos parâmetros  produzidos pelo método de mínimos quadrados ordinários são BLUE (best linear unbiased estimators).
Em relação aos métodos numéricos, julgue os itens que se seguem.
Considere um conjunto de n pontos amostrados (xi, yi), em que xi < xj se i < j; i, j = 1, …, n. Nessa situação, ao contrário do que ocorre na regressão, um modelo f obtido por interpolação deve passar por todos esses n pontos amostrados, isto é, yi = f(xi).


O modelo descrito considera que os dados são heterocedásticos.


Se um segundo preditor (X2) for adicionado ao modelo Y = b0 + b1X1 + ,NULL, em que b0 e b1 são os coeficientes do modelo, o valor do erro padrão dos resíduos pode aumentar ou diminuir, mas o valor de R2 não pode diminuir.
Se R2 = 1, todos os dados estarão alinhados sobre uma reta de inclinação positiva ou negativa.
O coeficiente de determinação R2 da regressão linear simples Y = b0 + b1X + ,NULL, em que b0 e b1 são os coeficientes do modelo, corresponde ao quadrado da correlação estimada entre Y e E.
No que concerne a diagnóstico em análises de regressão, julgue o item a seguir.
Uma observação pode ser discrepante e não influente.
Em um modelo de regressão logística, o que indica se o modelo se ajusta bem aos dados é a(o)
Em uma regressão logística, considere a variável resposta (Y) como óbito de recém-nascidos (1 indica morte, 0 indica não morte) e a variável explicativa (X) sendo peso ao nascer, em quilos. O resultado do cálculo de E(Y) quando X vale 1,0 é 0,7. Esse 0,7 é a probabilidade de o recém-nascido
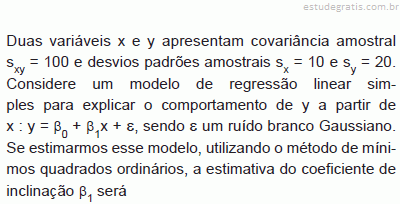
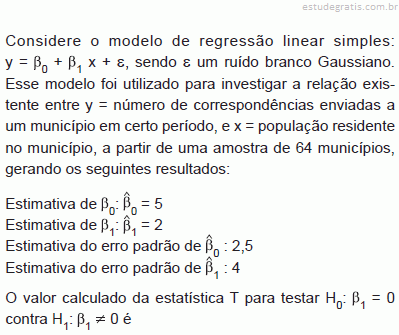
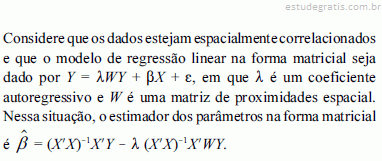
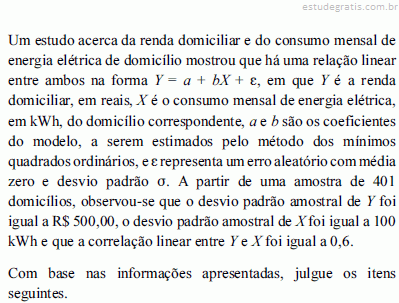
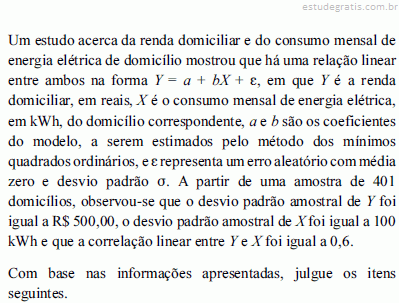
Um pesquisador estimou os parâmetros a, b e c do modelo estatístico de regressão linear y = a + bx + cz + u. Sabe-se que Y é um vetor coluna com os níveis educacionais dos filhos, X e Z são vetores colunas com os níveis educacionais dos pais e das mães e u é um vetor de variáveis aleatórias normais, independentes, de média zero e desvio padrão constante. A técnica usada foi de minimização da soma dos quadrados dos erros. A correlação positiva entre os dados em X e em Z pode gerar, para a estimação, um problema de
Suponha que X e Y sejam dois conjuntos ordenados de dados. Ajusta-se a reta de regressão linear simples, y = a + bx, a estes dados. Os parâmetros a e b são estimados pela minimização da soma dos quadrados dos erros. A reta estimada
Quais as suposições necessárias para aplicação do modelo de regressão linear simples?
Dos quatro gráficos de dispersão abaixo, quais os dois que dão maior indício de que o intercepto é nulo?

Considere, o seguinte gráfico de dispersão entre as variáveis X e Y

Observando o comportamento do gráfico, qual das retas de regressão abaixo representa melhor o comportamento deste conjunto de dados?
Para orientar os investimentos em educação em certo município, um analista foi contratado para criar um ranking das escolas públicas desse município. Para cada escola, as variáveis disponíveis são a quantidade de turmas, a quantidade de alunos, a quantidade de professores, a nota da Prova Brasil e a área do terreno.
A partir dessa situação, julgue os itens subsequentes.
A análise discriminante é técnica multivariada equivalente a um modelo de regressão linear múltiplo.
Para orientar os investimentos em educação em certo município, um analista foi contratado para criar um ranking das escolas públicas desse município. Para cada escola, as variáveis disponíveis são a quantidade de turmas, a quantidade de alunos, a quantidade de professores, a nota da Prova Brasil e a área do terreno.
A partir dessa situação, julgue os itens subsequentes.
A análise de componentes principais é uma técnica da análise multivariada que permite formar um ranking dessas escolas com base nesses dados.

O diagrama A de ramos e folhas acima mostra a distribuição do número de livros destruídos (Y) nas 20 escolas inundadas por causa das fortes chuvas em determinada cidade. O diagrama B mostra a distribuição dos tempos de duração dessas chuvas (X, em minutos) nos dias em que essas 20 escolas foram inundadas.
Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.
Computacionalmente, geralmente os softwares SAS, SPSS e Microsoft Excel produzem os mesmos resultados acerca da estimação dos coeficientes de um modelo de regressão lin...

O diagrama A de ramos e folhas acima mostra a distribuição do número de livros destruídos (Y) nas 20 escolas inundadas por causa das fortes chuvas em determinada cidade. O diagrama B mostra a distribuição dos tempos de duração dessas chuvas (X, em minutos) nos dias em que essas 20 escolas foram inundadas.
Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.
Na regressão linear simples de X em Y, considere os testes t de significância para o intercepto e o coeficiente angular e suponha que o erro padrão do intercepto foi ma...

O diagrama A de ramos e folhas acima mostra a distribuição do número de livros destruídos (Y) nas 20 escolas inundadas por causa das fortes chuvas em determinada cidade. O diagrama B mostra a distribuição dos tempos de duração dessas chuvas (X, em minutos) nos dias em que essas 20 escolas foram inundadas.
Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.
Considerando o teste t bilateral para a significância do coeficiente angular de um modelo de regressão linear simples na forma Y = aX + b + e, em que e representa o err...

O diagrama A de ramos e folhas acima mostra a distribuição do número de livros destruídos (Y) nas 20 escolas inundadas por causa das fortes chuvas em determinada cidade. O diagrama B mostra a distribuição dos tempos de duração dessas chuvas (X, em minutos) nos dias em que essas 20 escolas foram inundadas.
Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.
Suponha que a regressão linear simples da variável Y em X resulte no modelo ajustado por mínimos quadrados ordinários Y = aX + b + e, em que b representa a estimativa d...
Julgue os itens subsecutivos, referentes ao método de componentes principais.
O primeiro componente principal associa-se à combinação linear com variância mínima.
Julgue os itens subsecutivos, referentes ao método de componentes principais.
A técnica de componentes principais pode ser utilizada para se diagnosticar multicolinearidade em problemas de regressão linear.
Em um estudo clínico utilizou-se um modelo de regressão logística em que y é a variável resposta, como preditor linear, a expressão a + bx + cz, em que x = 0 para o grupo placebo e x = 1 para o grupo de tratamento; z é uma medida de colesterol (em escala de 0 a 5) antes do início do tratamento. Com base nessas informações, julgue os itens subsequentes.
A variável resposta y é binária.
Em um estudo clínico utilizou-se um modelo de regressão logística em que y é a variável resposta, como preditor linear, a expressão a + bx + cz, em que x = 0 para o grupo placebo e x = 1 para o grupo de tratamento; z é uma medida de colesterol (em escala de 0 a 5) antes do início do tratamento. Com base nessas informações, julgue os itens subsequentes.
Considerando-se exp(c) = 0,7, se x se mantiver constante, então o aumento em uma unidade na medida de colesterol implicará em redução de 30% na chance de sucesso (y = 1).

Foi usada a técnica de minimizar a soma dos erros quadráticos para ajustar a reta de regressão, a qual
Considere que um modelo de regressão qualquer gerou resíduos padronizados que estão representados no diagrama de dispersão a seguir, em função dos valores da variável independente:

Sobre o modelo de regressão que gerou os resíduos padronizados mostrados no diagrama acima, pode-se afirmar que:
Uma pesquisadora estima a seguinte relação com base em dados de corte transversal:

Logo, é verdadeiro afirmar:
Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

As equações normais para o modelo (2) são:

Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

Considere que o modelo (2) seja adequado para descrever a relação entre x, y e z. Nessa situação, se uma moto, com um ano de uso, rodou 60.000 km e custa R$ 44.000,00 e se uma outra moto, com dois anos de uso, rodou 12.000 km e custa R$ 39.000,00, então, com base apenas nesses valores, é correto afirmar que a =12.000 e b = 0,1.
O modelo de regressão múltipla é mais adequado para se obter o relacionamento entre os variáveis, peso, altura e sexo é:
Se o modelo fosse dado por Y = bX + g, então a estimativa de mínimos quadrados do coeficiente b seria igual à razão entre as médias de Y e de X.
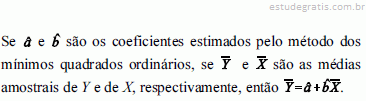
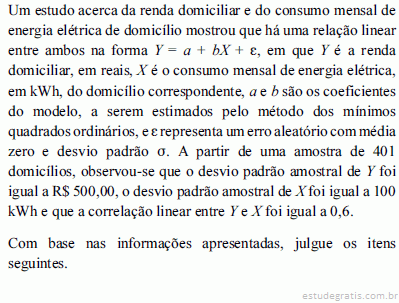
Para a obtenção das estimativas de mínimos quadrados dos coeficientes do modelo, é necessário que o erro aleatório g siga uma distribuição normal.
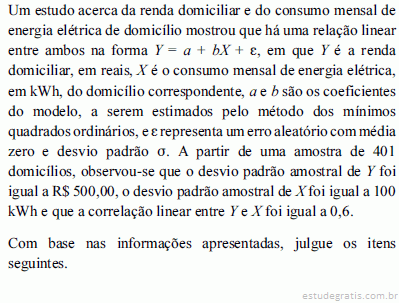
O erro padrão para a estimativa do coeficiente angular é superior a 0,1.

A estimativa do coeficiente angular b é superior a 2,5.

A estimativa de F é inferior a R$ 100,00.
Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

Considere que o erro aleatório g segue uma distribuição exponencial dupla. Nessa situação, as estimativas de máxima verossimilhança para os coeficientes do modelo (2) são 
Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

Considerando os dados da tabela, o modelo (1) fornece 
Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

Com respeito ao modelo (1), o maior resíduo observado foi igual a R$ 1.500,00.
Uma empresa de seguros deseja estimar z = preço esperado (em reais) de determinado tipo de motocicleta em função de x = tempo de uso (em anos) e de y = quilometragem rodada (em km). Para isso, a empresa levantou os dados de seis motocicletas, cujos valores estão na tabela a seguir.

Com relação ao modelo (1), a estimativa de mínimos quadrados do coeficiente a satisfaz à relação seguinte.


A figura acima corresponde a um diagrama de dispersão entre a variável y (gasto percentual com saúde) e x (renda bruta familiar, em R$ mil), obtida com base em uma amostra de 10 famílias. Com respeito ao ajuste de um modelo de regressão linear simples na forma y = ax + b + g, em que g é o erro aleatório e a e b são os coeficientes do modelo, foram obtidos os seguintes resultados.

Com base nessas informações, julgue os itens seguintes.
Considerando que 1 < x < 10, é correto inferir que, a cada mil reai...
Os quatro principais pressupostos da regressão são os seguintes:
Em um estudo sobre os preços médios pagos em aluguel de certa capital, foi utilizado o seguinte modelo:

O preço médio estimado de um imóvel com 3 quartos e área de 75 m² por esse modelo é de
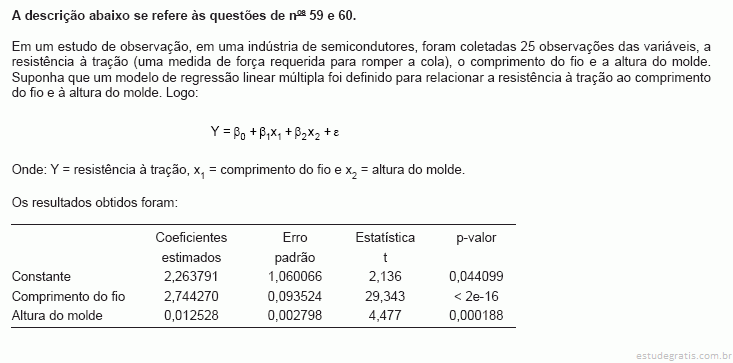
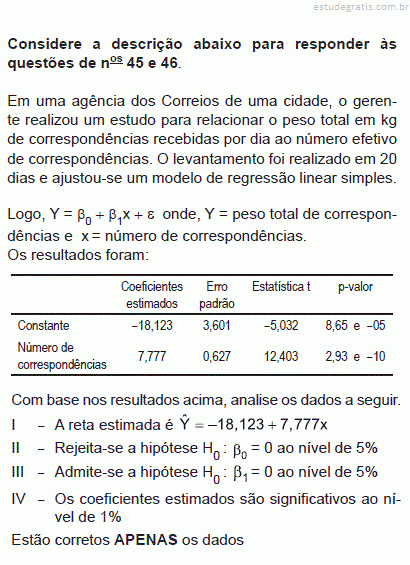
Considere a tabela ANOVA (incompleta) a seguir.
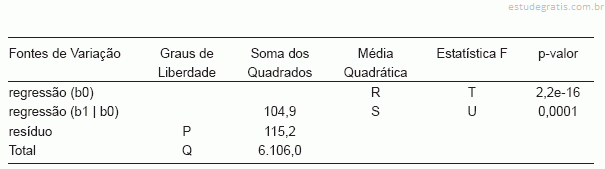
Os valores de P, Q, R, S, T e U são, respectivamente,
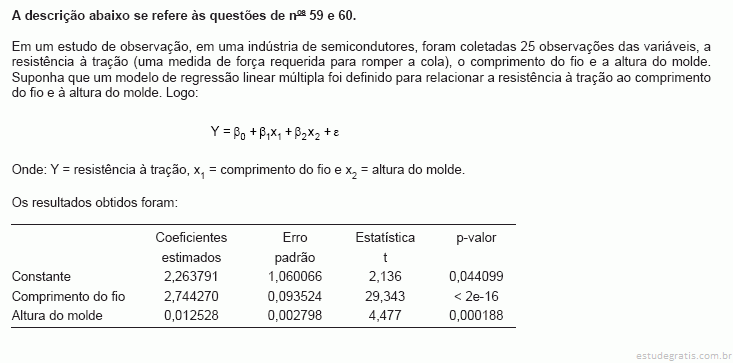
Com base nos resultados acima, conclui-se que
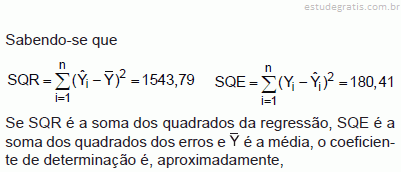
Ajustou-se um modelo de regressão linear simples a dados provenientes de alguns experimentos executados por um fabricante de concreto, com o objetivo de determinar de que forma e em que medida a dureza de um lote de concreto depende da quantidade de cimento usada para fazê-lo. Quarenta lotes de concreto foram feitos com quantidades diferentes de cimento na mistura, e a dureza de cada lote foi medida após sete dias. Sabendo-se que
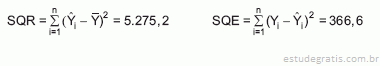
o coeficiente de determinação é, aproximadamente,
Dentre os itens abaixo, identifique as premissas básicas para o modelo de regressão.
I - Linearidade do fenômeno medido
II - Variância não constante dos termos de erro (heterocedasticidade)
III - Normalidade dos erros
IV - Erros correlacionados
V - Presença de colinearidade
São premissas APENAS os itens
As principais motivações para usar estimadores de razão e regressão são:

Um modelo linear (reta) de regressão apresenta inclinação igual a 1,5 e intercepção igual a 10.
Qual é o valor da variável dependente de acordo com o modelo de reta quando a variável independente vale 20?
Suponha que o custo de produção de energia por kilowatt/hora seja uma função linear do custo do carvão, em centavos de dólar por milhão de Btu. Os resultados parciais a seguir foram obtidos a partir da produção de 12 moinhos.

Nesse modelo de regressão linear simples, o coeficiente de determinação que representa o quanto da variável dependente é explicada pela variável independente é

Com base nessa situação hipotética e nas informações apresentadas, julgue os itens que se seguem.
A razão t1 foi inferior a 2.
O gráfico abaixo demonstra a evolução da receita tributária anual no estado de São Paulo desde 1999, com os valores arrecadados em bilhões de reais.
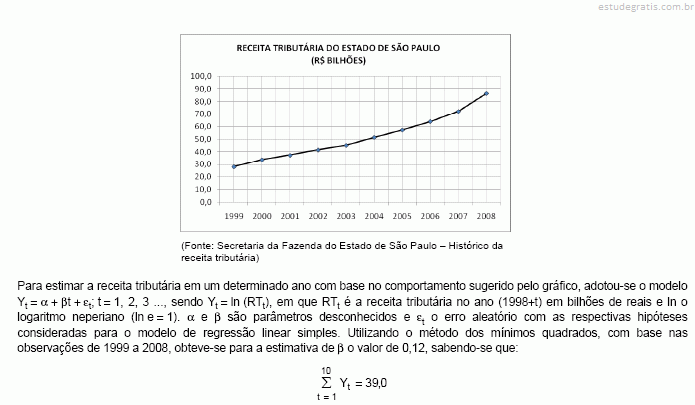
A previsão da receita tributária para 2009, em bilhões de reais, em função da equação obtida pelo método dos mínimos quadrados é igual a
Os testes de significância se apóiam em dados passados. Em testes de regressão, a questão da significância está baseada no nível de confiabilidade de tais dados. Entre os métodos utilizados estão a estatística F, a análise da variância constante (homocedasticidade...
A reta de regressão é representada pela equação y = a + bx. O coeficiente b é o intercepto e o coeficiente a é a declividade da reta e define o aumento ou a diminuição da variável y por unidade de variação da variável x.
A partir de uma amostra de 36 elementos foi estabelecido o seguinte modelo de regressão:

Para a elaboração do quadro para Análise de Variância, sabe-se que a Variação Explicada é igual a 1.656 e a Variação Total é igual a 3.128. Assim, o valor da estatística F é igual a:
Ao analisar um modelo de regressão com uma variável explicativa, um pesquisador realizando o teste de Durbin-Watson obteve o valor 2,01. De acordo com o resultado obtido podemos afirmar que: