Em uma entidade da administração pública direta, foi efetuada uma aquisição de material de consumo sem autorização orçamentária, para pagamento posterior, no valor de R$ 11.300,00. De acordo com as orientações do MCASP para reconhecimento patrimonial de obrigações, esse fato:
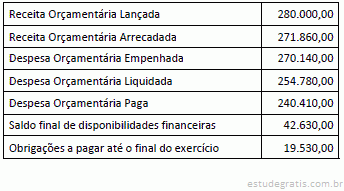
Os dados do quadro a seguir têm origem no controle da execução orçamentária de um ente da federação relativa ao exercício de 2x13 (dados acumulados até o sexto bimestre, expressos em milhares de reais).
Considerando os dados apresentados e as disposições da Lei de Responsabilidade Fiscal, o valor das despesas que NÃO devem ser inscritas em restos a pagar por indisponibilidade de recursos, em milhares de reais, é:
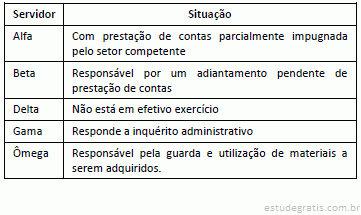
Em uma entidade pública havia a necessidade de conceder suprimento de fundos a um servidor para pagamento de despesas de pequena monta. Em um dos departamentos da entidade havia cinco servidores com as seguintes características:
O servidor ao qual poderá ser concedido suprimento de fundos é:
A execução da despesa pública se processa em estágios específicos, cujos registros subsidiarão a elaboração de relatórios de acompanhamento e prestação de contas. Um mecanismo presente na execução da despesa orçamentária das entidades públicas é a abertura de créditos adicionais, que se relaciona ao estágio do (a):
A receita pública pode ser definida a partir da perspectiva de alteração nos elementos componentes da estrutura patrimonial. Considerando a relação com a execução orçamentária, para verificação do impacto patrimonial da receita orçamentária, é necessário observar o estágio do (a):
De acordo com Manual de Contabilidade aplicado ao Setor Público (MCASP), o atendimento ao enfoque patrimonial da contabilidade compreende o registro e a evidenciação da composição patrimonial do ente público, nesse aspecto:
Quando o fato gerador do passivo ocorrer antes do empenho da despesa orçamentária, o MCASP orienta que devem ser efetuados no momento do empenho os seguintes registros contábeis para proporcionar a correta mensuração do passivo do ente público:
O Plano de Contas Aplicado ao Setor Público (PCASP) é a estrutura básica da escrituração contábil, que tem por finalidade geral o fornecimento de informações aos seus diversos usuários. Para atender a esse objetivo é estruturado em grandes grupos de contas contábeis, e estas identificadas em níveis de desdobramentos, sendo o quinto nível das contas de natureza patrimonial utilizado para identificar os saldos recíprocos. As contas que forem identificadas no 5º nível com o dígito 2 - Intra OFSS, identificarão as operações:
O Tribunal de Contas do Estado identificou que um ente federativo deixou de cumprir suas obrigações referentes ao limite constitucional de gastos com manutenção e desenvolvimento do ensino, entretanto, o limite de aplicação em saúde foi bem superior ao percentual obrigatório.
Diante desses fatos, é correto afirmar, em relação ao ente federativo, que:
A Prefeitura de Semírades, devido a problemas estruturais em seu sistema informatizado, deixou de publicar o Relatório Resumido da Execução Orçamentária referente ao 3º bimestre de 2015. Na ausência de divulgação do RREO, o Município ficará proibido de:
De acordo com o Plano de Contas Aplicado ao Setor Público (PCASP) analise as afirmativas apresentadas e atribua (V) para as afirmativas verdadeiras e (F) para as falsas:
( ) O PCASP está estruturado de acordo com as seguintes naturezas das infromações contábeis: orçamentária, patrimonial e controle. A natureza da informação de controle tem por fim registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
( ) Um dos objetivos do PCASP é atender à administração direta e à administração indireta das três esferas de governo, inclusive quanto às peculiaridades das empresas estatais dependentes e dos Regimes Próprios de Previdência Social.
A vedação constitucional da vinculação de receita de impostos a órgão, fundo ou despesa, incluindo as exceções previstas no texto constitucional, refere-se ao princípio orçamentário da:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A alíquota aplicada no cálculo do valor a ser retido pelos órgãos da administração pública federal direta a título de contribuição social sobre o lucro líquido (CSLL) é de
Que classificação orçamentária tem por finalidade possibilitar a obtenção de informações macroeconômicas sobre os efeitos dos gastos do setor público na economia. Além disso, facilita o controle contábil do gasto?
As despesas e receitas públicas podem ser classificadas de acordo com vários aspectos. O propósito destas classificações é facilitar sua avaliação, antes, durante e depois da sua execução/realização. Todas abaixo são classificações orçamentárias.
Referente ao ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta é definido como:
As autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento são denominadas de créditos adicionais. Os créditos destinados a despesas para as quais não haja dotação orçamentária específica são classificados como:
Ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição é o conceito de qual estágio da despesa?
A receita orçamentária é classificada em categorias econômicas: Receitas Correntes e Receitas de Capital. Assinale a alternativa que NÃO contempla uma receita corrente:
O Processo de Planejamento-Orçamento, adotado no Brasil é constituído de: Plano Plurianual, Lei de Diretrizes Orçamentárias e Lei de Orçamentos Anuais. Assinale a alternativa CORRETA:
Analise as afirmativas abaixo referente aos balanços orçamentário, financeiro e patrimonial:
I – Balanço Financeiro: Demonstrativo contábil em que se confrontam, num dado momento, as receitas e despesas previstas na lei orçamentária com as realizadas. A partir da comparação entre o previsto e o realizado é possível constatar a ocorrência de superávit, déficit ou equilíbrio orçamentário.
II – Balanço Orçamentário: Demonstrativo contábil em que se confrontam num dado momento, as receitas e despesas orçamentárias, bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie, provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
Os subsistemas são formas de sistemas de informação da Contabilidade Aplicada ao Setor Público, de acordo com as normas brasileiras de Contabilidade. Em relação ao tema, julgue os itens a seguir como (V) Verdade ou (F) Falso e aponte a alternativa que apresenta a sequência CORRETA:
( ) O subsistema orçamentário, registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
( ) O sistema orçamentário, registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.
( ) O sistema de compensação registra, processa e evidencia os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. O orçamento tradicional ou clássico adotava linguagem contábil-financeira e se caracterizava como um documento de previsão de receita e de autorização de despesas, sem a preocupação de planejamento das ações do governo.
Em relação as Leis Orçamentárias, informe qual é preparado com detalhes do trabalho administrativo para o próximo ano, constituído de Orçamento Fiscal, Orçamento de Investimento das Empresas, Orçamento da Seguridade Social.
No que se refere ao Plano de Contas da Administração Pública Federal, os controles da execução orçamentária da receita, são registrados nos grupos de contas denominados:
Nas demonstrações de Lucros e Dividendos Ltda verifica-se que há a contabilização de $ 5.800,00 de despesa com Imposto de Renda. Com relação a este registro, é correto afirmar que:
A Demonstração dos Fluxos de Caixa é importante demonstração contábil para a verificação da situação de liquidez das entidades. Na DFC de uma grande empresa comercial verificou-se os seguintes dados:
A empresa Só Lucros S/A, que comercializa calçados, apresentou no balanço do encerramento do exercício um lucro operacional líquido de $ 25.000,00; despesas operacionais $ 7.000,00; e, receitas financeiras de $ 600,00. Da análise destes dados, podemos concluir que o resultado operacional bruto foi de:
O sistema de controle interno compreende ambiente de controle, mapeamento e avaliação de riscos, procedimentos de controle, informação, comunicação e monitoramento das atividades de gestão pública. De acordo com essa premissa, é correto afirmar que a análise e a avaliação dos riscos em controle interno envolvem:
Na contabilidade pública o gestor e o contador precisam observar que as demonstrações contábeis deverão ser consolidadas, como forma de garantir uma visão global dos resultados e a instrumentalização do controle social. Uma das ferramentas da consolidação das demonstrações contábeis do setor público é a utilização das notas explicativas, que devem conter as seguintes informações, EXCETO:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que o ordenador de despesas de um órgão público, após o encerramento do exercício fiscal de 2014, tenha recebido a fatura de energia elétrica relativa ao mês de dezembro, com vencimento em 15/1/2015, no valor de R$ 200,00, e que, na data do vencimento da fatura, tenha verificado a existência de previsão orçamentária alocada em restos a pagar no valor de R$ 100,00 para o pagamento da referida fatura de energia elétrica.
Com base nessa situação hipotética, é correto afirmar que o ordenador de despesas deve providenciar
a liquidação e o pagamento de R$ 100,00 como restos a pagar de 2014 e empenhar, liquidar e pagar a diferença de R$ 100,00 como despesas de exercício anterior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que o ordenador de despesas de um órgão público, após o encerramento do exercício fiscal de 2014, tenha recebido a fatura de energia elétrica relativa ao mês de dezembro, com vencimento em 15/1/2015, no valor de R$ 200,00, e que, na data do vencimento da fatura, tenha verificado a existência de previsão orçamentária alocada em restos a pagar no valor de R$ 100,00 para o pagamento da referida fatura de energia elétrica.
Com base nessa situação hipotética, é correto afirmar que o ordenador de despesas deve providenciar
o cancelamento do valor da previsão insuficiente de R$ 100,00 de restos a pagar e providenciar o empenho, a liquidação e o pagamento da fatura de R$ 200,00 como despesa do exercício de 2015.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às disposições constantes na LRF a respeito da lei orçamentária anual (LOA), à lei de diretrizes orçamentárias (LDO) e ao plano plurianual (PPA), julgue os itens subsecutivos. Passivos contingentes são despesas que envolvem certo grau de incerteza quanto a sua efetiva ocorrência. Nesse sentido, a LDO contém o anexo de riscos fiscais, no qual são avaliados os passivos contingentes e outros riscos fiscais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. De acordo com o princípio da universalidade orçamentária, cada unidade orçamentária deve possuir apenas um orçamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. O orçamento tradicional ou clássico adotava linguagem contábil-financeira e se caracterizava como um documento de previsão de receita e de autorização de despesas, sem a preocupação de planejamento das ações do governo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. As receitas públicas são classificadas como provisórias e definitivas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que a Defensoria Pública da União (DPU) tenha contraído, em janeiro de 2014, um empréstimo internacional junto ao Banco Interamericano de Desenvolvimento (BID) no valor R$ 100 milhões, para pagamento em vinte anos, com carência de cinco anos.
Tendo como referência essa situação hipotética, julgue os itens a seguir.
A contratação do empréstimo não implica alteração na dívida ativa da DPU.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que a Defensoria Pública da União (DPU) tenha contraído, em janeiro de 2014, um empréstimo internacional junto ao Banco Interamericano de Desenvolvimento (BID) no valor R$ 100 milhões, para pagamento em vinte anos, com carência de cinco anos.
Tendo como referência essa situação hipotética, julgue os itens a seguir.
A dívida flutuante da DPU será acrescida de R$ 100 milhões.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas gerais de direito financeiro que orientam a elaboração e o controle dos orçamentos e balanços da União, dos estados, dos municípios e do Distrito Federal, julgue os itens subsecutivos. O pagamento para terceiros, de responsabilidade da entidade pública, só será exarado em documentos contábeis específicos, requerendo-se, inclusive, que a autoridade competente determine por escrito que a ordem de pagamento seja paga.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas gerais de direito financeiro que orientam a elaboração e o controle dos orçamentos e balanços da União, dos estados, dos municípios e do Distrito Federal, julgue os itens subsecutivos. O registro contábil da previsão inicial da receita encontrará amparo na regra vigente caso sejam utilizados, na formação do código da conta de débito, os números 5.2.1.1, que correspondem aos níveis de desdobramento classe, grupo, subgrupo e título.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. A demonstração das variações patrimoniais é a peça contábil indicada para o usuário que deseja conhecer e analisar, se for o caso, o resultado patrimonial do exercício da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. Para a preservação do patrimônio público, exige-se que o controle interno seja exercido em todos os níveis da entidade do setor público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. Como método para mensuração e avaliação das saídas de estoques no setor público, utiliza-se o método do PEPS (primeiro a entrar, primeiro a sair) ou o do custo médio ponderado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. A dedução do valor do terreno, onde se localiza a edificação, da base de cálculo é condição para registrar a depreciação do prédio de vida útil determinada, tombado e de uso exclusivo da entidade pública, diferentemente dos bens semoventes que foram alocados no grupo de preservação, que não são depreciados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. Para consolidar o atendimento de exigências legais ou de necessidades gerenciais de entidade na condição de pessoa jurídica do setor público, é necessário que a unidade originária represente parcela do patrimônio da unidade contábil descentralizada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. As situações não compreendidas no ativo ou no passivo, seja ele financeiro ou permanente, e que imediata ou indiretamente possa vir a afetar o patrimônio da entidade, são registradas em contas de compensação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. Os direitos e os bens que, mesmo onerados, gerem benefícios presentes ou futuros à entidade do setor público que os explora, devem ser considerados como patrimônio público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. O patrimônio público deve conter aspectos de natureza orçamentária, econômica, financeira e física adequados à prestação de contas, além de fornecer aos usuários informações de apoio ao processo de tomada de decisão e o suporte necessário para a instrumentalização do controle social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. Integram o balanço financeiro itens orçamentários (receitas e despesas) e extra-orçamentários (recebimentos e pagamentos). Então, está correta a contabilidade da unidade que registra, nesse balanço, como receita extra-orçamentária, os restos a pagar inscritos no exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma vez ajustados formalmente os valores dos componentes patrimoniais, é possível reconhecer os efeitos da alteração do poder aquisitivo da moeda nacional nos registros contábeis. Nesse sentido, julgue os itens seguintes, acerca de atualização monetária. Na perspectiva do setor público, é possível recompor monetariamente o valor de aquisição de determinado elemento patrimonial que esteja defasado no tempo, desde que a taxa acumulada de inflação no triênio seja igual ou superior a 100%, exigindo-se, nesse caso, a evidenciação da taxa utilizada nas notas explicativas que acompanham as demonstrações financeiras.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma vez ajustados formalmente os valores dos componentes patrimoniais, é possível reconhecer os efeitos da alteração do poder aquisitivo da moeda nacional nos registros contábeis. Nesse sentido, julgue os itens seguintes, acerca de atualização monetária. Se um ente público utiliza um índice de inflação acumulado de determinado período para corrigir a expressão formal do valor original de seus componentes patrimoniais, então esse ente reconhece contabilmente uma nova avaliação, de modo a atender ao princípio do registro pelo valor original.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos eventos personificados como regulares pela ciência contábil aplicada ao setor público, julgue os itens a seguir. De acordo com o princípio da prudência, presume-se cautela para evitar que o grau variável das incertezas contribua para diminuir a confiabilidade do processo de mensuração e de apresentação dos controles estruturados contra fraudes nos registros patrimoniais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos eventos personificados como regulares pela ciência contábil aplicada ao setor público, julgue os itens a seguir. É correto afirmar que um ente público desrespeita o princípio da oportunidade se sua demonstração das variações patrimoniais (DVP) evidenciar que o resultado patrimonial do período decorre exclusivamente do confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas, independentemente da execução orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao reconhecimento e mensuração de ativos e passivos, de receitas e despesas, e de ganhos e perdas, julgue os itens subsequentes. O valor das vendas de ingressos para os Jogos Olímpicos de 2016, ocorridas em abril de 2015, deve ser reconhecido no balanço patrimonial do exercício de 2015 da empresa vendedora como um passivo exigível.
Uma entidade do setor público mantém um ativo que foi adquirido em Junho de 20x3, por R$16.000 e tem vida útil de cinco anos. Esse ativo é gerador de caixa e o seu valor de uso esperado ao longo da vida útil é R$20.000; em Junho de 20x5, a entidade estimou que, em caso de alienação, o valor obtido seria R$10.000.
Considerando exclusivamente as informações do texto 1, o valor recuperável do Ativo é:
Em 2014, o Município do Rio de Janeiro emitiu os Relatórios de Gestão Fiscal − RGF da seguinte forma:
I. com periodicidade quadrimestral.
II. assinados pelo Prefeito e pelas autoridades responsáveis pela Administração Financeira.
III. publicados 30 dias após o encerramento do respectivo período, inclusive por meio eletrônico.
IV. contendo comparativo da despesa com pessoal, distinguindo a com inativos e pensionistas, com os limites impostos pela Lei de Responsabilidade Fiscal.
V. emitidos pelo Prefeito.
A equipe de fiscalização do Tribunal de Contas do Município do Rio de Janeiro − TCM/RJ, ao analisar esses relatórios, constatou que houve falha quanto ao item
Considere os itens, a seguir, referentes ao patrimônio da Administração pública direta municipal em 31/12/2014:
I. Sistema Integrado de Administração Financeira e Orçamentária, software não integrante de hardware adquirido em dezembro de 2014 pela Prefeitura Municipal por R$ 5.000.000,00 e com vida útil estimada de 10 anos.
II. Empréstimos obtidos em 2014 com vencimento em 420 dias.
III. Adiantamento a Fornecedores de material de distribuição gratuita, cuja entrega dos bens estava prevista para 2015.
No Balanço Patrimonial de 31/12/2014, os itens I, II e III foram classificados, respectivamente, como
Antes do encerramento do exercício, em 31/12/2014, a contabilidade da Prefeitura Municipal de Gama ainda precisava registrar as transações, apresentadas a seguir, referentes ao mês de dezembro de 2014:
− Depreciação de veículo no valor de R$ 250,00 referente ao mês de dezembro de 2014. − Arrecadação de transferências correntes no valor de R$ 10.000,00, cujo direito de recebimento já havia sido reconhecido pela contabilidade.
− Reconhecimento de perda por impairment no valor de R$ 950,00 referente a um ativo intangível.
− Empenho e liquidação de despesa com material de consumo no valor de R$ 7.500,00.
− Utilização de medicamentos no valor de R$ 6.000,00 na prestação de serviços de saúde.
I. com prescrição interrompida podem ser pagos a conta de despesas de exercícios anteriores, mediante o empenhamento da despesa na respectiva dotação orçamentária.
II. não processados também se enquadram no conceito de despesas de exercícios anteriores, visto que são obrigações resultantes de compromissos gerados em exercício financeiro anterior àquele em que ocorrer o pagamento.
III. com prescrição interrompida podem ser pagos a conta de despesas de exercícios anteriores, mediante o reconhecimento do passivo financeiro, sem onerar o orçamento do exercício em que ocorrer o pagamento.
Determinada prefeitura verificou, na entrega dos materiais adquiridos, que o credor não cumpriu os requisitos previstos no instrumento contratual. Nesse caso, dentre as opções abaixo, a providência a ser tomada será
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilidade pública e às demonstrações contábeis aplicadas ao setor público, julgue os itens a seguir. As contas intraorçamentárias, previstas pelo MCASP, são utilizadas para descentralizações e transferências de orçamentos entre os entes públicos, auxiliando no processo de consolidação dos balanços públicos, ao torná-lo mais célere e evitar dupla contagem das receitas ou despesas públicas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilidade pública e às demonstrações contábeis aplicadas ao setor público, julgue os itens a seguir. No que se refere ao plano de contas aplicado ao setor público (PCASP), as classes 7 (controle de devedores) e 8 (controle de credores) permitem a extração de informações para a apuração dos custos no setor público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilidade pública e às demonstrações contábeis aplicadas ao setor público, julgue os itens a seguir. No balanço financeiro devem ser demonstradas as receitas e despesas do período, os saldos do exercício anterior e o saldo que irá para o exercício seguinte, inclusive os pagamentos e recebimentos orçamentários, extraorçamentários e das contas de compensação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilidade pública e às demonstrações contábeis aplicadas ao setor público, julgue os itens a seguir. No setor público, o regime contábil reflete uma visão conservadora das finanças públicas e busca o equilíbrio do orçamento público ao estabelecer que a execução das despesas orçamentárias não deve ultrapassar a arrecadação efetiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relacionados a receitas e despesas públicas. Como um suprimento de fundos é um adiantamento que deve ser empregado no pagamento de despesas específicas, que deverão ser alvo de uma prestação de contas, a concessão do suprimento gera uma despesa orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relacionados a receitas e despesas públicas. Embora o lançamento, a arrecadação e o recolhimento sejam estágios da receita pública, é apenas nesse último que ocorre o reconhecimento da receita pública, mediante o cumprimento do regime de caixa das receitas públicas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relacionados a receitas e despesas públicas. A classificação orçamentária da receita influencia a destinação do recurso arrecadado, ou seja, a segregação entre a receita de impostos e a receita de contribuição permite que a contabilidade separe a receita que é vinculada (impostos) da que não é vinculada (contribuições).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relacionados a receitas e despesas públicas. O reconhecimento da despesa pública acontece no momento da liquidação do empenho, o que cria a obrigação do pagamento por parte do ente público ao fornecedor do produto ou serviço.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade pública, julgue os itens que se seguem. A reavaliação de ativos possibilita tanto o aumento quanto a diminuição de patrimônio, ao passo que o teste de recuperabilidade de ativos, vinculado a reconhecimento de perda, permite apenas a redução do patrimônio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade pública, julgue os itens que se seguem. O objeto da contabilidade pública é o patrimônio público, que envolve os bens públicos: de uso comum do povo, de uso especial e dominicais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade pública, julgue os itens que se seguem. O ativo intangível que é alienado ou sobre o qual não se tem mais a expectativa de benefício econômico futuro deixa de se enquadrar no conceito de ativo e deve ser baixado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação tributária básica aplicada à administração pública, julgue os itens que se seguem. No caso de empresa comercial regularmente registrada, o local da prestação de serviços para efeito da aplicação do imposto sobre serviços de qualquer natureza será a sede da empresa, independentemente do local onde o contribuinte desenvolva sua atividade em caráter predominante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação tributária básica aplicada à administração pública, julgue os itens que se seguem. Se determinado trabalhador for empregado de organismo oficial internacional em funcionamento no Brasil e não estiver coberto por regime próprio de previdência, então tal empregado será equiparado a trabalhador autônomo, para efeito do pagamento da contribuição obrigatória do regime geral de previdência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a IRRF, contribuição previdenciária (INSS), ICMS e ISS, julgue os seguintes itens. Na prestação de serviços com fornecimento de mercadoria, independentemente de sua inclusão ou não em uma lista de serviços tributáveis pelo ISS, incidem conjuntamente o ISS e o ICMS.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas legais e infralegais que envolvem matéria tributária e orçamentária, julgue os itens subsequentes. Estará proibido de realizar convênio com a União o ente da Federação em débito junto a órgão ou entidade da administração pública em relação a obrigações fiscais ou a contribuições legais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da terminologia utilizada e das características do sistema de informações de custos do setor público, julgue os itens que se seguem. Caso a forma típica de alocação de recurso para a prestação de serviços públicos corresponda ao orçamento, deverá ser utilizada a fase do empenho da despesa para que a informação de custos seja gerada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da terminologia utilizada e das características do sistema de informações de custos do setor público, julgue os itens que se seguem. De acordo com o atributo da granularidade, as informações de custos devem ser elaboradas conforme a finalidade específica pretendida pelo usuário.
Após receber solicitação de um cidadão acerca dos empenhos relativos a obras de engenharia realizados pela entidade em um determinado período em um órgão público, o contador informou que só iria disponibilizar tais informações no relatório bimestral. Essa prática fere diretamente um dos objetivos da Contabilidade Aplicada ao Setor Público que é o(a):
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de gastos públicos. Situação hipotética: Uma empresa nacional de tecnologia está desenvolvendo uma inovação considerada de grande interesse pelo governo, razão pela qual este propôs a celebração de um convênio. Assertiva: Nessa situação, por sua natureza peculiar, a empresa poderá ser dispensada da prestação de contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de gastos públicos. Situação hipotética: Determinado órgão público está em processo de mudança para novas instalações, o que justificou o início de processo licitatório para contratação de empresa especializada em mudança. O servidor responsável pelo processo julgou ser a forma de licitar mais adequada, nesse caso, a combinação entre as modalidades concorrência e tomada de preços. Por isso, foi decidido realizar um pregão com a combinação de ambas as modalidades. Assertiva: Nessa situação, é correto afirmar que o processo licitatório adotado foi adequado para o caso.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das contribuições e do tratamento contábil aplicável aos tributos e às contribuições, julgue os itens seguintes. O ativo fiscal diferido decorrente de prejuízos fiscais de imposto de renda e bases negativas de contribuição social deve ser reconhecido, total ou parcialmente, limitado a 30% do valor reconhecido no exercício anterior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na tabela de incidência mensal das contribuições previdenciárias dos servidores públicos federais, julgue os próximos itens.
Sobre o salário bruto mensal de R$10.000,00 de um determinado servidor público ativo, a administração federal deve reter (deduzir do salário bruto) como contribuição previdenciária o valor mensal de R$ 2.200,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação tributária básica aplicada à administração pública, julgue os itens que se seguem. Se o valor do imposto retido na fonte de determinada empresa pública for superior ao imposto devido do período, a diferença poderá ser compensada com o imposto mensal a pagar relativo aos meses subsequentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação tributária básica aplicada à administração pública, julgue os itens que se seguem. No caso de um órgão da administração pública efetuar pagamento de remuneração a segurado do regime geral de previdência, a multa pelo eventual não recolhimento de contribuições obrigatórias da previdência será aplicada diretamente ao dirigente do órgão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. Se determinada pessoa jurídica registrar em sua escrituração resultados decorrentes de investimentos em empresas coligadas e o registro ocorrer em período diferente do período de apuração, então os resultados poderão ser excluídos da base de cálculo da contribuição social sobre o lucro líquido verificado no período em que foram registrados, proporcionalmente à sua realização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. No caso de determinada empresa integrante da administração pública federal receber multa de outra pessoa jurídica em virtude de rescisão contratual, o valor da multa recebida deverá ser computado para efeito de determinação do lucro real, mas não estará sujeito à retenção na fonte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. Se determinado servidor público vinculado ao regime próprio de previdência social for indicado para representar a administração pública em conselho deliberativo e receber remuneração pela atividade, então o servidor será enquadrado como contribuinte individual da contribuição obrigatória do regime geral de previdência em relação à função de conselheiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. O valor do imposto sobre serviços de qualquer natureza é excluído da base de cálculo da contribuição para o PIS/PASEP em relação a valores pagos, creditados, entregues, empregados ou remetidos para o exterior em decorrência da importação de serviços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. A contribuição para o financiamento da seguridade social não incide sobre os recursos recebidos pelas empresas públicas e pelas sociedades de economia mista, oriundos dos orçamentos da União, dos estados, do Distrito Federal e dos municípios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. Caso determinado concessionário de serviço público realize receita decorrente de reforma na infraestrutura física utilizada para o serviço prestado, os recursos recebidos não integrarão a base de cálculo da contribuição para o PIS/PASEP.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em referência às noções básicas de tributos e de seu tratamento contábil, julgue os itens a seguir. Se a alíquota do imposto sobre importação for majorada no mês de janeiro, o aumento somente poderá começar a ser cobrado no exercício financeiro subsequente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em referência às noções básicas de tributos e de seu tratamento contábil, julgue os itens a seguir. Os impostos somente podem ser cobrados mediante atividade plenamente vinculada, embora seja vedado destinar o produto de sua arrecadação a finalidade específica, ressalvadas as autorizações previstas na legislação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.
< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.
< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.
< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.
< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.
Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao sistema de informação de custos e ao plano de contas aplicado ao setor público (PCASP), julgue os próximos itens. Os principais objetos de custos são identificados por meio de informações dos subsistemas orçamentário e patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao sistema de informação de custos e ao plano de contas aplicado ao setor público (PCASP), julgue os próximos itens. O orçamento, ao demonstrar a alocação dos recursos destinados à realização de determinado serviço público, tem sido utilizado como referência para a estimativa de custos nos serviços públicos fornecidos sem contraprestação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca do tratamento contábil aplicável a impostos e contribuições e a registro de provisões no setor público. As provisões devem ser reavaliadas e ajustadas na data de apresentação das demonstrações contábeis para refletir a melhor estimativa corrente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca do tratamento contábil aplicável a impostos e contribuições e a registro de provisões no setor público. A constituição de uma provisão para repartição tributária é justificável, em caso de incerteza, no momento do reconhecimento do crédito tributário, quanto ao montante a ser transferido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca do tratamento contábil aplicável a impostos e contribuições e a registro de provisões no setor público. Os tributos a serem registrados devem ser analisados conjuntamente, independentemente da modalidade de lançamento tributário aplicável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade aplicados ao setor público e do sistema de contabilidade federal, julgue os itens a seguir. A unidade responsável pela atividade de finanças do Poder Judiciário exercerá a competência de órgão setorial de contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade aplicados ao setor público e do sistema de contabilidade federal, julgue os itens a seguir. De acordo com o princípio da prudência, os componentes patrimoniais devem ser, inicialmente, registrados tendo como base seu custo histórico, expresso em moeda nacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade aplicados ao setor público e do sistema de contabilidade federal, julgue os itens a seguir. É da competência do sistema de contabilidade federal registrar a renúncia de receitas de órgãos e entidades da administração pública de todos os entes da Federação.
O partido político, através de seus órgãos nacionais, regionais e municipais deve manter escrituração contábil, de forma a permitir o conhecimento da origem de suas receitas e a destinação de suas despesas. O partido está obrigado a enviar, anualmente, à Justiça Eleitoral, o balanço contábil do exercício findo, até
Os créditos do orçamento são definidos pela combinação da classificação institucional, funcional, programática e econômica, tendo um valor definido para a execução orçamentária anual, na forma adotada pelo planejamento. Os créditos destinados a cobrir despesas imprevisíveis e urgentes como decorrentes de guerra, comoção e subversão interna ou calamidade pública são chamados de créditos
Despesas orçamentárias são as que estão discriminadas e fixadas no orçamento, estando, por conseguinte, previamente autorizadas pelo Legislativo instituídas pelas normas legais e com adoção pelos três níveis de governos. A classificação da despesa que tem como finalidade delimitar a despesa, definindo‐a pelo maior nível de agregação das diversas áreas de despesa que competem ao setor público é
O Plano Plurianual é um programa de trabalho elaborado pelo Executivo para ser executado no período correspondente a um mandato político, a ser contado a partir do exercício financeiro do próximo mandato. O instrumento para elaboração do Plano Plurianual que organiza a atuação governamental e articula o conjunto de ações que concorrem para um objetivo comum e preestabelecido, mensuradas por indicadores estabelecidos no Plano Plurianual, visando a solução de um problema ou o atendimento de uma necessidade ou demanda da sociedade é chamado de
Os atos administrativos são os que não provocam alterações nos elementos do patrimônio ou do resultado, portanto, não são de interesse da contabilidade. Os fatos administrativos são os que provocam alterações nos elementos do patrimônio ou do resultado, portanto, interessam à contabilidade. “Uma empresa pagou, em atraso, uma obrigação tributária. A mesma já estava registrada em seu Passivo. O pagamento teve que ser realizado acrescentando os respectivos acréscimos legais.” Essa operação caracteriza‐se como um fato contábil
A receita orçamentária é classificada visando a identificação da origem do recurso segundo o fato gerador. Sua classificação contém todas as informações necessárias para as alocações orçamentárias. Quanto à classificação econômica, as receitas são classificadas em correntes e de capital. É classificada como receita corrente somente
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item seguinte, relativo ao Sistema Integrado de Administração Financeira do Governo Federal (SIAFI). O CPR (Contas a Pagar e a Receber), um subsistema do SIAFI, permite a geração automática de ordens bancárias e de documentos de recolhimento de tributos e contribuições que, em conjunto com outros documentos, servirão para montar o fluxo financeiro de cada unidade gestora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
À luz do Manual de Contabilidade Aplicada ao Setor Público, julgue os itens subsequentes. Os ingressos financeiros decorrentes de amortizações de empréstimos ou financiamentos concedidos pelo ente público por meio de títulos e contratos representam receitas de capital, mas os juros recebidos relacionados a esses empréstimos ou financiamentos são tratados como receitas correntes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
À luz do Manual de Contabilidade Aplicada ao Setor Público, julgue os itens subsequentes. O registro do ingresso financeiro resultante da venda à vista de um imóvel de propriedade da União deve ser tratado contabilmente como receita corrente, enquanto o ingresso financeiro decorrente do aluguel a terceiros de imóvel de propriedade da União deve ser tratado como receita de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
À luz do Manual de Contabilidade Aplicada ao Setor Público, julgue os itens subsequentes. A operação de crédito, que é um exemplo de receita orçamentária não efetiva, constitui fato contábil permutativo, não afetando a situação patrimonial líquida do Estado quando do reconhecimento contábil do crédito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
À luz do Manual de Contabilidade Aplicada ao Setor Público, julgue os itens subsequentes. Os ingressos extraorçamentários, tais como os oriundos de depósitos em caução, têm caráter temporário e representam passivos exigíveis do Estado, sendo sua restituição independente de autorização legislativa.
Entre os modelos de controle interno reconhecidamente aceitos internacionalmente encontra-se o emitido pelo Committee of Sponsoring Organizations of the Treadway Commission (COSO) de 1992 conhecido como Internal Control – Integrated Framework − Coso 1, cuja estrutura recomendada desmembra os controles internos em cinco componentes inter-relacionados: ambiente de controle (interno), avaliação de risco, atividades de controle, informação e comunicação e monitoramento. Em 2004 acrescentou-se três novos elementos, tornando-o em Enterprise Risk Management – Integrated Framework − Coso 2: fixação de objetivos, identificação de eventos e resposta a risco, sendo este último desdobrado em algumas categorias, das quais “mitigar a consequência e/ou probabilidade de ocorrência do ris...
Determinada Administração direta estadual adquiriu no exercício de 2014 ações da empresa de saneamento básico do Estado constituída em 2010. Considerando que esta operação não provocou aumento de capital da citada empresa, a despesa decorrente desta aquisição deverá ser classificada como
O Documento do SIAFI que permite registrar os empenhos que foram liquidados (por Ordem Bancária − OB ou Nota de Lançamento por Evento − NL), pelos Órgãos que utilizam o PROGORCAM, informando a quantidade de itens que foram realizados fisicamente, denomina-se Nota de


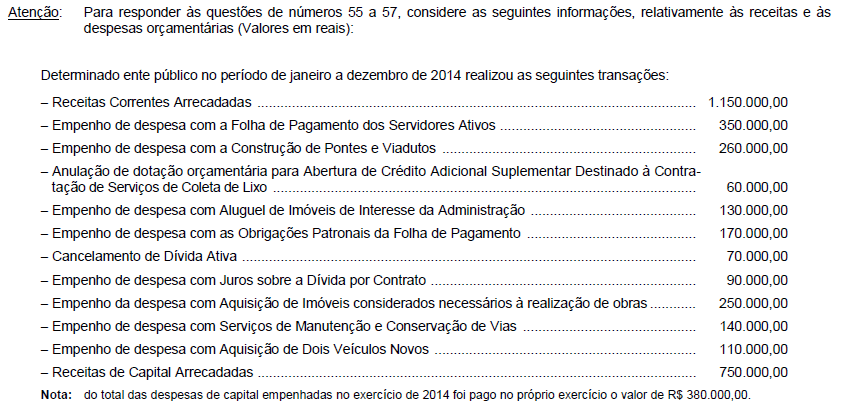 No exercício financeiro de 2014, o Balanço Orçamentário apresentou um superávit de, em reais,
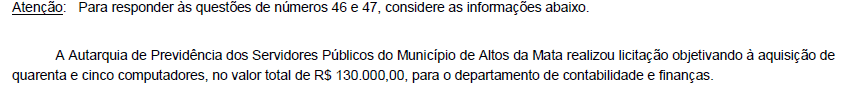 A despesa com aquisição dos computadores classifica-se no elemento de despesa orçamentária


