
De acordo com o MCASP, edição 2.017, o Plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários. Com relação ao Plano de Contas Aplicados ao Setor Público (PCASP) seus objetivos são:
I. Padronizar os registros contábeis das entidades do setor público.
II. Distinguir os registros de natureza patrimonial, orçamentária e de controle.
III. Atender à administração direta e à administração indireta das três esferas de governo, inclusive quanto às peculia...
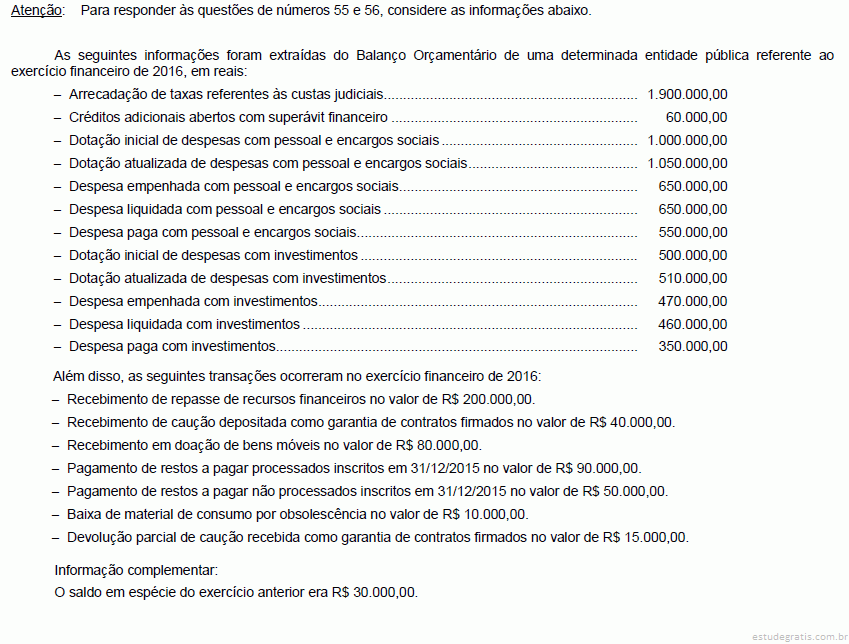 De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a caução recebida no valor de R$ 40.000,00 como garantia de contratos firmados corresponde a
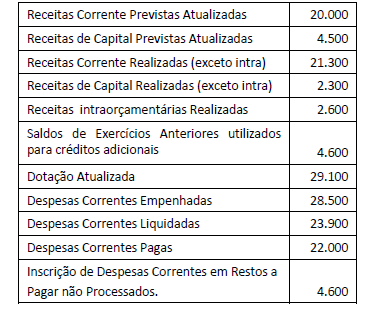
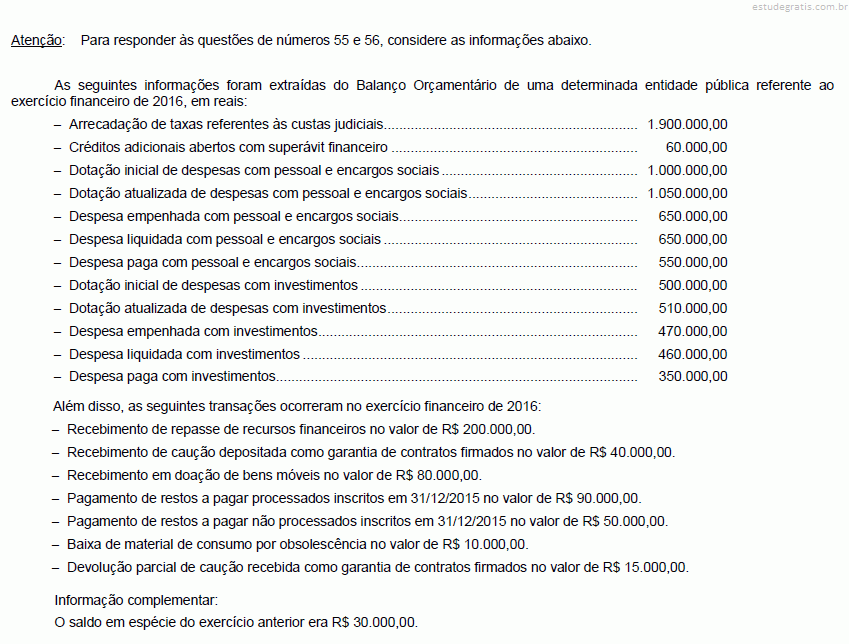 Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o saldo em espécie para o exercício seguinte de tal entidade pública foi, em reais,

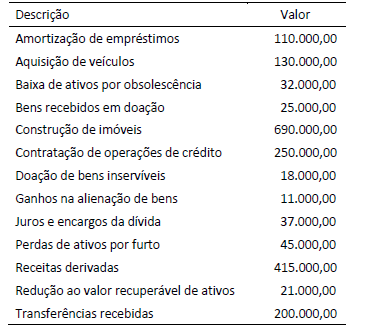
 Depreende-se da tabela contida no texto 2A3AAA que as mutações passivas somaram
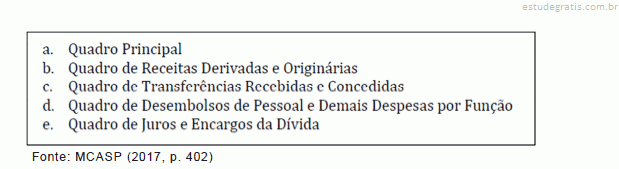
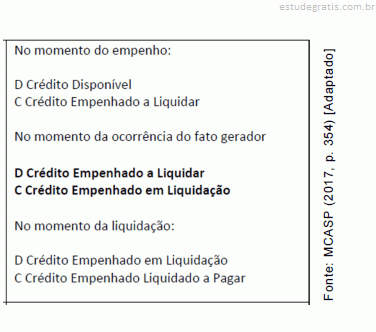
 Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a redução no resultado patrimonial referente ao exercício financeiro de 2016 foi, em reais,
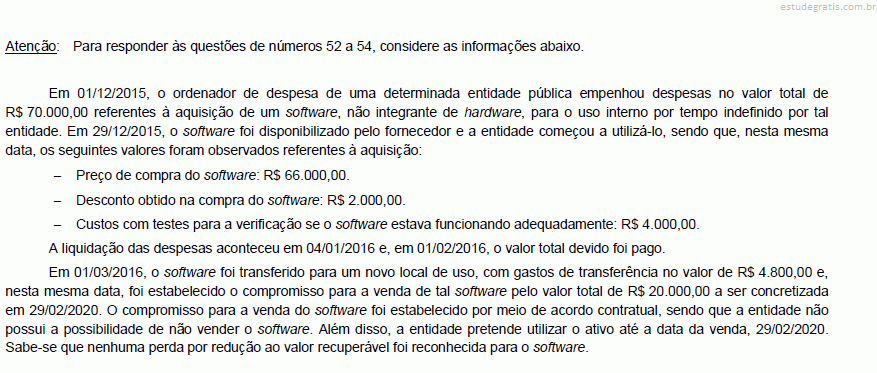
 Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o reconhecimento inicial do software no Balanço Patrimonial da entidade foi realizado em
 Com base nos dados, constata-se que
 Analisando os dados, pode-se concluir que ocorreu
 A redução no resultado patrimonial de 2016 referente a este veículo foi, em reais, de

 O Saldo de Encargos Sociais e Material de Consumo soma no mês de fevereiro de X1:
 O Saldo de Caixa e Equivalente de Caixa no mês de fevereiro de X1 é:

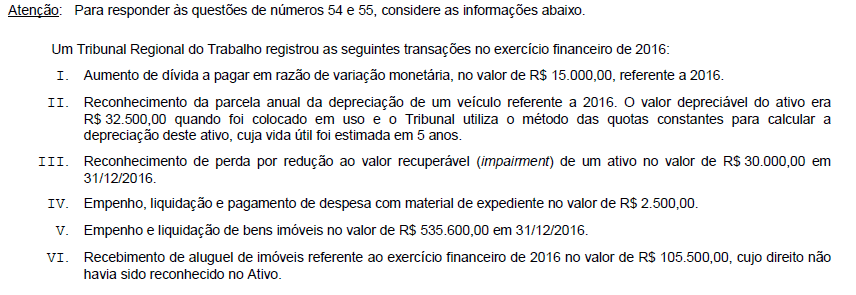 São fatos permutativos as transações evidenciadas APENAS em:
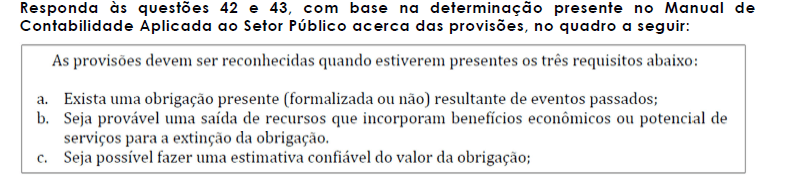 Ao atender todos os requisitos de reconhecimento de provisão, é necessário proceder com os respectivos lançamentos contábeis. A contabilização do reconhecimento da provisão de natureza patrimonial é:
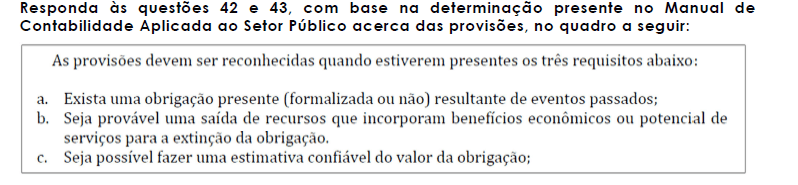 Para que exista uma obrigação presente resultante de eventos passados, é necessário que a única alternativa realista que a entidade possua seja:
 Assinale a alternativa que apresenta o valor da Contribuição Social sobre o Lucro Líquido em 31 de dezembro de 2015 da empresa.
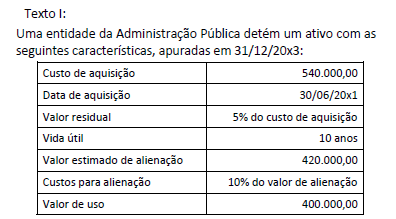 De acordo com as definições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), o valor recuperável desse ativo (Texto 1), em 31/12/20x3 é: