Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente à apuração do resultados e às demonstrações contábeis obrigatórias no âmbito da administração pública, conforme o que determina a legislação aplicável e a doutrina, julgue os itens subseqüentes.
Na contabilidade pública, os dois lados do balanço patrimonial, ativo e passivo, são apresentados em grandes grupos de contas e apresentam a mesma estrutura obrigatória para as demais entidades. Assim, o ativo é dividido em circulante, realizável a longo prazo e permanente, e o passivo, em circulante, exigível a longo prazo, resultado de exercícios futuros e patrimônio líquido.
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
• Máquina utilizado na empresa. • Data de aquisição - 05/08/2001. • Taxa anual de depreciação -10%. • Data de funcionamento 05/08/2001. • Valor de aquisição R$ 100.000,00.
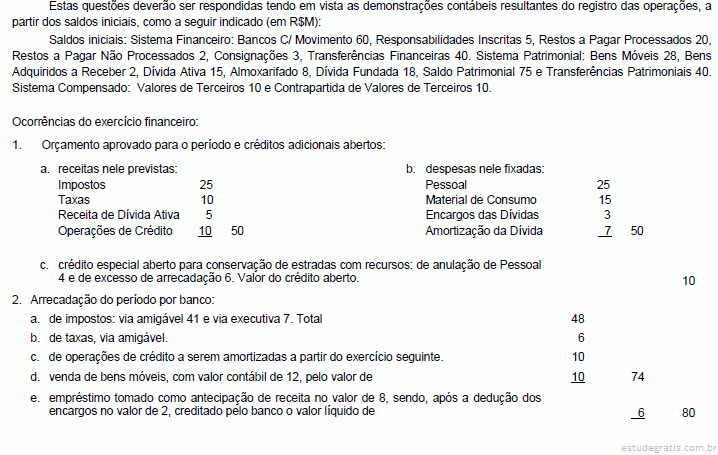
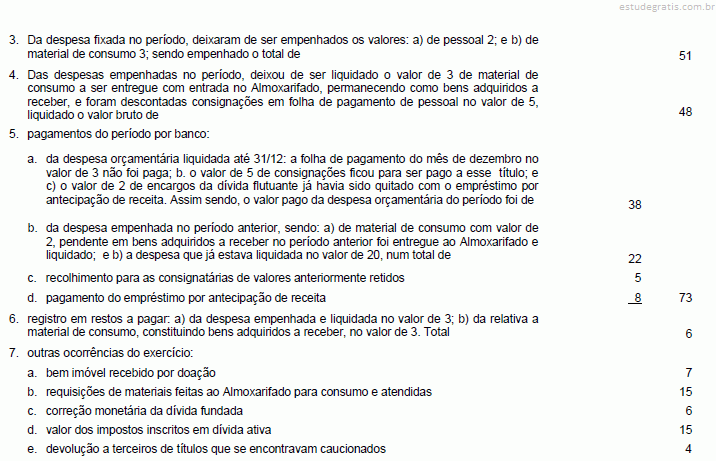
Para a resolução das questões de números 30 a 34 considere os resultados obtidos, decorrentes das operações abaixo, de uma entidade do direito público, a partir dos saldos iniciais indicados a seguir:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em face da emissão (com a concomitante venda) de títulos públicos de longo prazo, julgue os itens seguintes, relativos aos lançamentos contábeis na contabilidade pública.
O sistema patrimonial será afetado com o respectivo débito na conta que registra o realizável a longo prazo.
Assinale a opção que indica um ativo ou um passivo que a contabilidade, no âmbito federal, classifica no Balanço Patrimonial tanto de curto quanto de longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
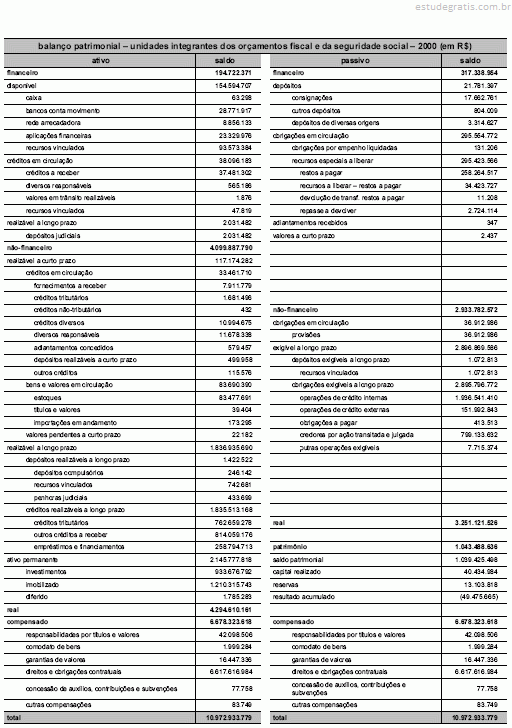
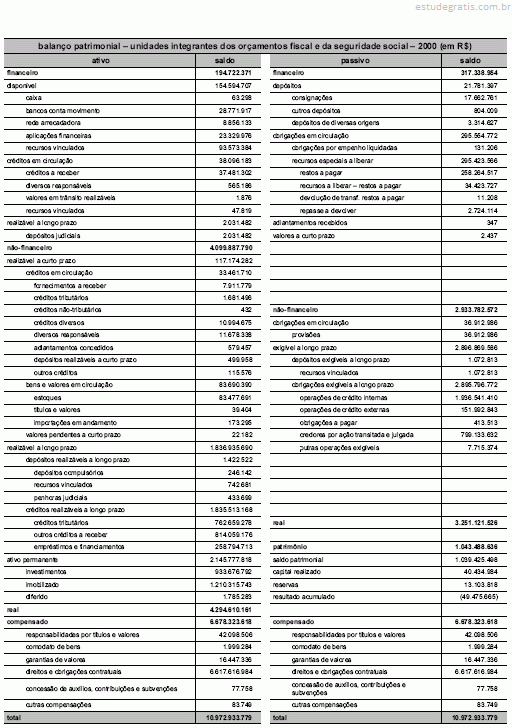
Balanço patrimonial – questão 35
A análise do balanço patrimonial ao lado, do GDF, demanda o conhecimento de importantes diferenças existentes, no Brasil, entre a contabilidade pública e a contabilidade comercial. Nesse sentido, julgue os itens seguintes.
No balanço apresentado, está faltando a provisão para créditos de liquidação duvidosa, de uso obrigatório na contabilidade pública e opcional na comercial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Balanço patrimonial – questão 35
A análise do balanço patrimonial ao lado, do GDF, demanda o conhecimento de importantes diferenças existentes, no Brasil, entre a contabilidade pública e a contabilidade comercial. Nesse sentido, julgue os itens seguintes.
Embora similares, os conceitos de ativo e de passivo compensados nas contabilidades pública e comercial apresentam divergências que tornam difícil a comparação entre os valores nos demonstrativos.
O Balanço Patrimonial, previsto no art. 105 da Lei 4.320/64 (Anexo 14), é a Demonstração Contábil que evidencia a situação patrimonial do ente público. Consoante o que dispõe a citada Lei e, ainda, a prática corrente na contabilidade federal, é incorreto afirmar, a respeito do Balanço Patrimonial, que:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
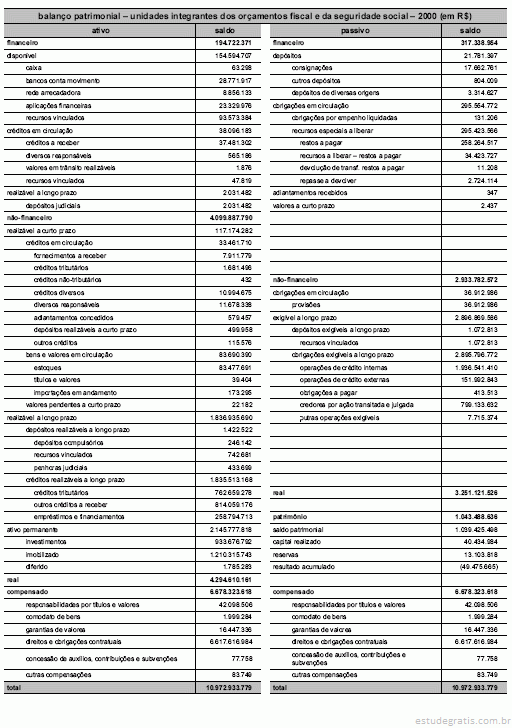
Balanço patrimonial – questão 35
A análise do balanço patrimonial ao lado, do GDF, demanda o conhecimento de importantes diferenças existentes, no Brasil, entre a contabilidade pública e a contabilidade comercial. Nesse sentido, julgue os itens seguintes.
A contabilidade pública, diversamente da comercial, não dispõe de mecanismos sistematizados compulsórios para realizar a depreciação de ativos. Assim, os valores expressos no balanço em apreço podem estar subestimados ou superestimados.
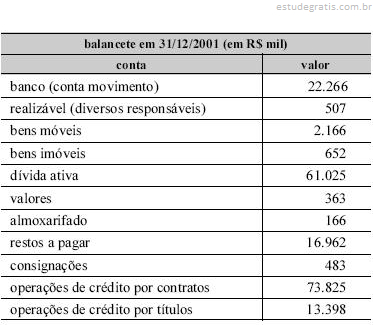
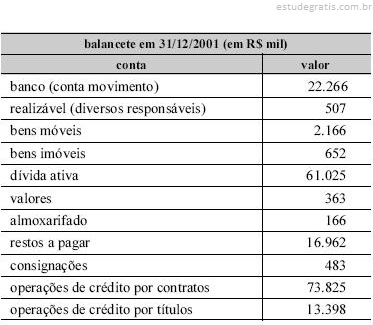
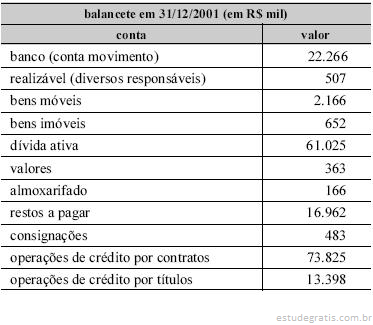
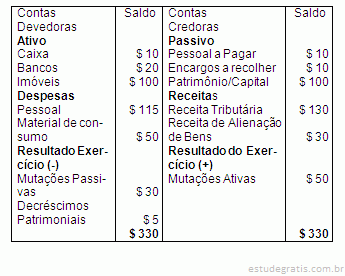
Uma entidade pública apresenta o seguinte balancete sintético após realizar todos os procedimentos de encerramento do exercício, exceto quanto à apuração de resultado:
Considerando exclusivamente os dados acima, é correto afirmar que, após a apuração do resultado, a entidade irá apresentar
O Balanço Patrimonial permite análises diversas acerca da situação patrimonial da entidade, como sua liquidez e seu endividamento, dentre outros. Os valores a receber por fornecimento de bens, serviços, créditos tributários, dívida ativa, transferências e empréstimos e financiamentos concedidos realizáveis até doze meses da data das demonstrações contábeis representam:
O Balanço Patrimonial é a demonstração da contabilidade pública que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle). A conta Adiantamento Para Futuro Aumento de Capital está situada no seguinte item sintético do Balanço Patrimonial:
A partir das informações do Quadro I, a confrontação entre as transações que geram variação aumentativa e diminutiva no patrimônio líquido da entidade permite apurar um resultado de:
Dado o Balanço Patrimonial do Estado do Ceará referente ao exercício encerrado em 2001, calcule, se houver, o superávit financeiro que poderia ser utilizado para abertura de créditos adicionais, marcando a alternativa CORRETA para o valor encontrado.
Para a resolução das questões de números 36 à 40, considere os resultados obtidos, decorrentes das operações abaixo, de uma entidade pública, a partir dos saldos iniciais indicados a seguir.
No Balanço Patrimonial, elaborado segundo a Lei 4.320/64, encontram-se as obrigações classificadas no passivo permanente ou não-financeiro. Acerca de tais obrigações é correto afirmar que