341 Q650978
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
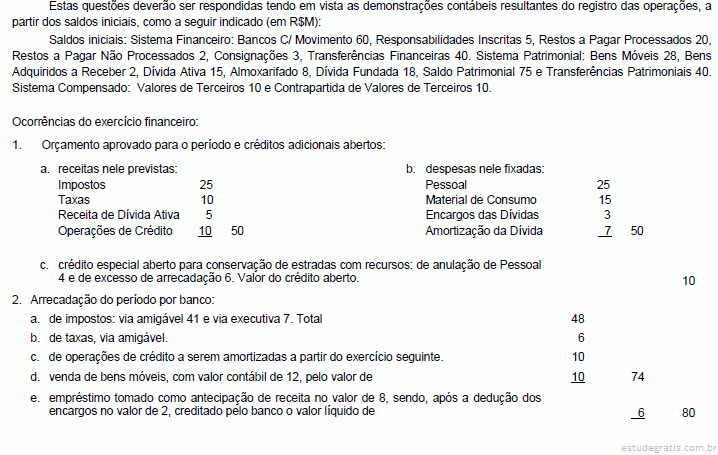
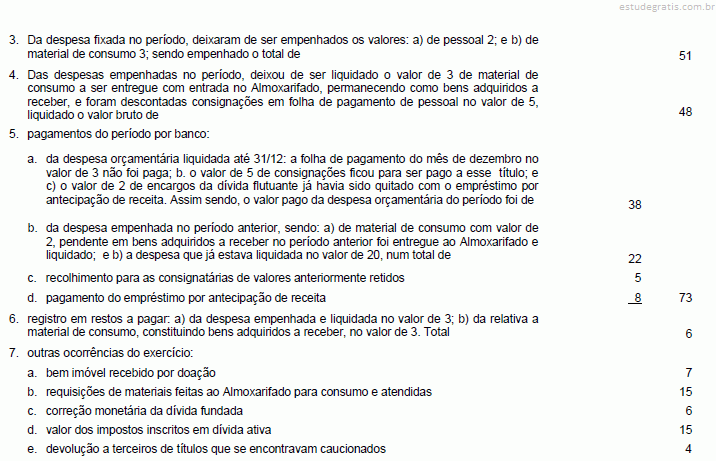
Com referência aos demonstrativos da contabilidade pública, julgue os itens que se seguem.

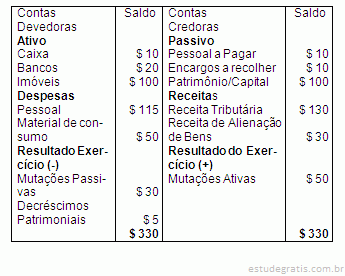
Considere-se que, para a elaboração do balanço patrimonial de um ente, estejam disponíveis os dados a seguir.

Nessa situação, o total do ativo permanente é de R$ 700.000,00.

342 Q650977
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que se entenda a natureza financeira do Estado, é importante conhecer os princípios que norteiam a contabilidade pública. Com relação a esse assunto, julgue os itens subseqüentes. As alienações por doação e cancelamento de créditos, contabilizadas no balanço patrimonial, são incluídas na lei de orçamento, desde que autorizadas pelo Poder Legislativo.
343 Q561932
Contabilidade Pública
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Constitui superávit financeiro no balanço patrimonial:

344 Q218998
Contabilidade Pública
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Compõem o Ativo Compensado:

345 Q218975
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considerando o saldo das contas do Balanço Patrimonial da Prefeitura de Rio Raso, em reais, pode-se afirmar que o:

346 Q218950
Contabilidade Pública
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Com base no saldo das contas a seguir, obtido no Balanço Patrimonial de Cachoeira do Oeste, indique o valor do Superávit Financeiro:

347 Q218895
Contabilidade Pública
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

As Demonstrações Contábeis constituem uma fonte preciosa de informações, as quais podem ser analisadas e servir de base no processo de tomada de decisão. Dentre as opções apresentadas abaixo, assinale a opção correta:

348 Q784093
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração pública federal, a avaliação dos recursos patrimoniais obedece a certas normas. Com relação a esse assunto, julgue os itens a seguir. Deverão ser feitas, com base em índice oficial, reavaliações anuais dos bens federais móveis e imóveis.
349 Q784087
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração pública federal, a avaliação dos recursos patrimoniais obedece a certas normas. Com relação a esse assunto, julgue os itens a seguir. As variações resultantes da conversão dos débitos, créditos e valores em espécie serão levadas em conta patrimonial.
350 Q561937
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.

Ativo Permanente:

351 Q561931
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder as questões de números 62 a 68, considere:

Ativo Permanente:

352 Q219125
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Na administração pública federal, a avaliação dos elementos patrimoniais deve obedecer a algumas normas. A esse respeito, julgue os itens a seguir.

Os bens móveis e imóveis devem ser avaliados pelo valor de aquisição ou pelo custo de produção ou de construção.

353 Q218929
Contabilidade Pública
Ano: 2004
Banca: COVEST Comissão de Processos Seletivos e Treinamentos (COVEST)

Tomando-se por base os dados abaixo, responda as três questões seguintes.

O valor creditado no ativo permanente do Município, após a campanha, foi de:

354 Q218923
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à apuração do resultados e às demonstrações contábeis obrigatórias no âmbito da administração pública, conforme o que determina a legislação aplicável e a doutrina, julgue os itens subseqüentes.

Na contabilidade pública, os dois lados do balanço patrimonial, ativo e passivo, são apresentados em grandes grupos de contas e apresentam a mesma estrutura obrigatória para as demais entidades. Assim, o ativo é dividido em circulante, realizável a longo prazo e permanente, e o passivo, em circulante, exigível a longo prazo, resultado de exercícios futuros e patrimônio líquido.

355 Q218919
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sabendo-se que o imposto de renda apurado integra o resultado do exercício, julgue o item abaixo.

O lançamento

D – imposto de renda a compensar

C – resultado do exercício indica que houve prejuízo fiscal e o crédito correspondente poderá ser compensado nos exercícios subseqüentes.

356 Q218918
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere a hipótese de um órgão em que se constatou a seguinte situação ao final do exercício (valores em R$ 1,00):

Com base nesses dados, é correto afirmar que

houve insuficiência de arrecadação e economia de despesas.

357 Q218906
Contabilidade Pública
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)
358 Q218903
Contabilidade Pública
Ano: 2004
Banca: Associação Catarinense das Fundações Educacionais (ACAFE)

• Máquina utilizado na empresa. • Data de aquisição - 05/08/2001. • Taxa anual de depreciação -10%. • Data de funcionamento 05/08/2001. • Valor de aquisição R$ 100.000,00.

359 Q218899
Contabilidade Pública
Ano: 2004
Banca: Fundação de Estudos Superiores de administração e Gerência (ESAG)

Ao quadro demonstrativo da situação econômico-financeira da empresa, que determina o fim de um período contábil e o início de outro chamamos de:

360 Q218865
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para a resolução das questões de números 30 a 34 considere os resultados obtidos, decorrentes das operações abaixo, de uma entidade do direito público, a partir dos saldos iniciais indicados a seguir:

O resultado patrimonial apresentou

361 Q218826
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em face da emissão (com a concomitante venda) de títulos públicos de longo prazo, julgue os itens seguintes, relativos aos lançamentos contábeis na contabilidade pública.

O sistema patrimonial será afetado com o respectivo débito na conta que registra o realizável a longo prazo.

362 Q218818
Contabilidade Pública
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica um ativo ou um passivo que a contabilidade, no âmbito federal, classifica no Balanço Patrimonial tanto de curto quanto de longo prazo.

363 Q218816
Contabilidade Pública
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

Sobre o Balanço Patrimonial de que trata o art. 105 da Lei nº 4.320/64 é correto afirmar, exceto que

364 Q219057
Contabilidade Pública
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Quanto ao Balanço Patrimonial exigido pela Lei nº 4.320/64, é correto afirmar que:

365 Q218931
Contabilidade Pública
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Pertencem ao Grupo Passivo Financeiro do Balanço Patrimonial:

366 Q218879
Contabilidade Pública
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

Instruções para as questões de números 54 a 60.

Ativo Permanente

367 Q784163
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
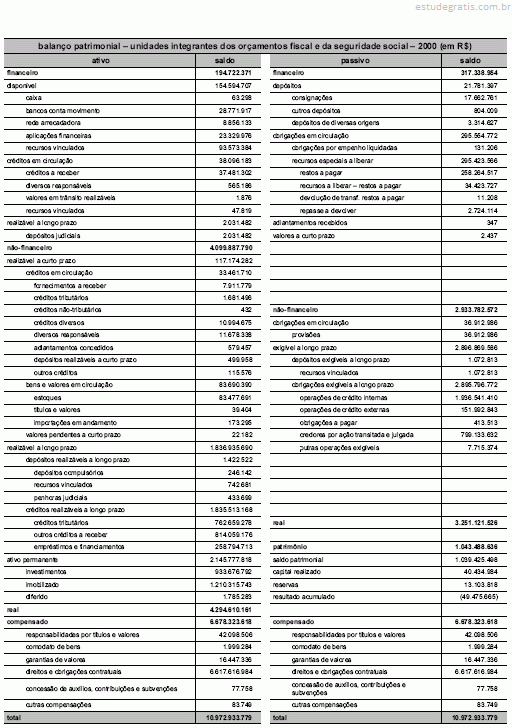
Balanço patrimonial – questão 35

A análise do balanço patrimonial ao lado, do GDF, demanda o conhecimento de importantes diferenças existentes, no Brasil, entre a contabilidade pública e a contabilidade comercial. Nesse sentido, julgue os itens seguintes.

No balanço apresentado, está faltando a provisão para créditos de liquidação duvidosa, de uso obrigatório na contabilidade pública e opcional na comercial.
368 Q784162
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Balanço patrimonial – questão 35

A análise do balanço patrimonial ao lado, do GDF, demanda o conhecimento de importantes diferenças existentes, no Brasil, entre a contabilidade pública e a contabilidade comercial. Nesse sentido, julgue os itens seguintes.

Embora similares, os conceitos de ativo e de passivo compensados nas contabilidades pública e comercial apresentam divergências que tornam difícil a comparação entre os valores nos demonstrativos.
369 Q219050
Contabilidade Pública
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

O Balanço Patrimonial, previsto no art. 105 da Lei 4.320/64 (Anexo 14), é a Demonstração Contábil que evidencia a situação patrimonial do ente público. Consoante o que dispõe a citada Lei e, ainda, a prática corrente na contabilidade federal, é incorreto afirmar, a respeito do Balanço Patrimonial, que:

370 Q218988
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Balanço patrimonial – questão 35

A análise do balanço patrimonial ao lado, do GDF, demanda o conhecimento de importantes diferenças existentes, no Brasil, entre a contabilidade pública e a contabilidade comercial. Nesse sentido, julgue os itens seguintes.

A contabilidade pública, diversamente da comercial, não dispõe de mecanismos sistematizados compulsórios para realizar a depreciação de ativos. Assim, os valores expressos no balanço em apreço podem estar subestimados ou superestimados.
371 Q218952
Contabilidade Pública
Ano: 2002
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)
Com relação à elaboração de Balanços, conforme regras da Lei Federal nº 4.320/64, pode-se afirmar que:
372 Q218916
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

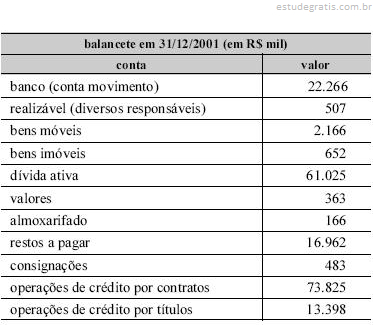
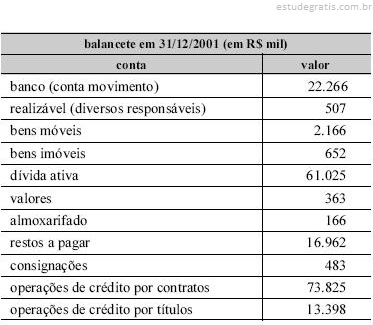
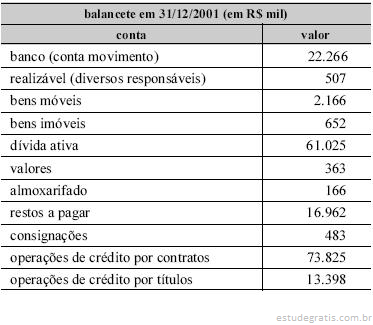
Com base no balancete hipotético de uma prefeitura, apresentado acima, e na Lei n.o 4.320/1964, julgue os itens a seguir.

O equilíbrio no balanço patrimonial é obtido por meio de um passivo real descoberto igual a R$ 17.523 mil.

373 Q218915
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no balancete hipotético de uma prefeitura, apresentado acima, e na Lei n.o 4.320/1964, julgue os itens a seguir.

O valor do ativo real é igual a R$ 64.372 mil.

374 Q218914
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no balancete hipotético de uma prefeitura, apresentado acima, e na Lei n.o 4.320/1964, julgue os itens a seguir.

O balanço patrimonial demonstrará um superávit financeiro de valor igual a R$ 5.328 mil.

375 Q219055
Contabilidade Pública
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)

Uma entidade pública apresenta o seguinte balancete sintético após realizar todos os procedimentos de encerramento do exercício, exceto quanto à apuração de resultado:


Considerando exclusivamente os dados acima, é correto afirmar que, após a apuração do resultado, a entidade irá apresentar

376 Q219054
Contabilidade Pública
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)
No Balanço Patrimonial o Ativo Real é formado
377 Q815389
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
O 13° salário, a ser pago no final do ano, deve ser reconhecido a cada mês trabalhado. Nesse caso, há uma variação patrimonial
378 Q815381
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

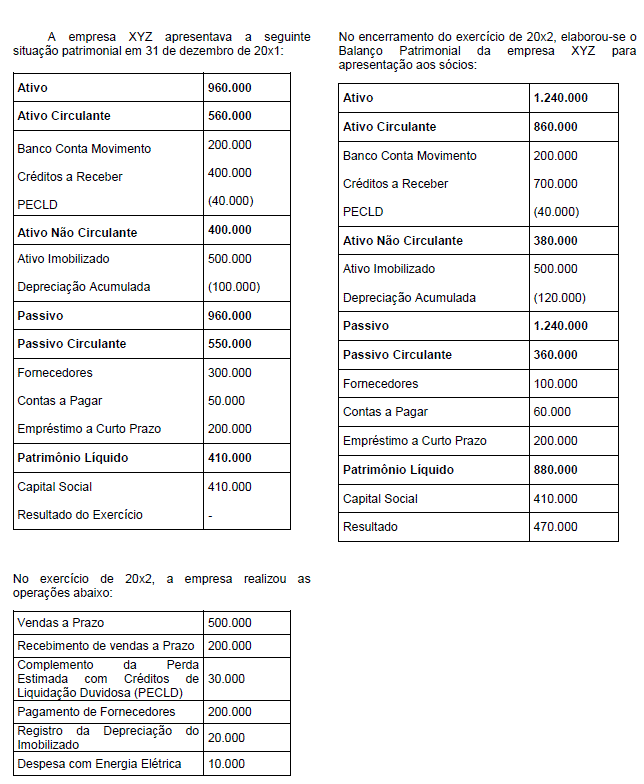
Entretanto, verificou-se que o Balanço Patrimonial da Empresa XYZ apresenta omissão de registro contábil na conta:

379 Q815380
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
O Balanço Patrimonial permite análises diversas acerca da situação patrimonial da entidade, como sua liquidez e seu endividamento, dentre outros. Os valores a receber por fornecimento de bens, serviços, créditos tributários, dívida ativa, transferências e empréstimos e financiamentos concedidos realizáveis até doze meses da data das demonstrações contábeis representam:
380 Q651027
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
O Balanço Patrimonial é a demonstração da contabilidade pública que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle). A conta “Adiantamento Para Futuro Aumento de Capital” está situada no seguinte item sintético do Balanço Patrimonial:
381 Q650980
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
A partir das informações do Quadro I, a confrontação entre as transações que geram variação aumentativa e diminutiva no patrimônio líquido da entidade permite apurar um resultado de:
382 Q650979
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
Uma condição necessária para o reconhecimento de uma receita pública para fins de controle patrimonial, sob o regime de competência, é:
383 Q561936
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Instruções para responder às questões de números 68 a 71.

Considere os balancetes preliminares para determinar o valor solicitado em cada questão (valores em reais).

O Balanço Patrimonial apresentará em 31/12/01, um Patrimônio Líquido totalizado de

384 Q561935
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Instruções para responder às questões de números 61 a 65.

Considere o balancete preliminar a ser auditado para determinar o valor solicitado em cada questão (valores em reais).

Patrimônio Líquido ou Passivo a Descoberto

385 Q561934
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Instruções para responder às questões de números 61 a 65.

Considere o balancete preliminar a ser auditado para determinar o valor solicitado em cada questão (valores em reais).

Ativo Não-Financeiro

386 Q218942
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

O lançamento de débito na conta de móveis e utensílios é efetuado para refletir:

387 Q218941
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

As fontes do patrimônio líquido são:

388 Q218938
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Qual dos itens a seguir indica o correto funcionamento do mecanismo do débito e do crédito nas contas de patrimônio líquido?

389 Q218896
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Dado o Balanço Patrimonial do Estado do Ceará referente ao exercício encerrado em 2001, calcule, se houver, o superávit financeiro que poderia ser utilizado para abertura de créditos adicionais, marcando a alternativa CORRETA para o valor encontrado.

390 Q218869
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

De acordo com a Lei nº 4.320/64, os títulos de renda devem figurar no balanço patrimonial pelo seu valor

391 Q218863
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Para a resolução das questões de números 36 à 40, considere os resultados obtidos, decorrentes das operações abaixo, de uma entidade pública, a partir dos saldos iniciais indicados a seguir.


O resultado financeiro do Balanço Patrimonial foi

392 Q218861
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Para a resolução das questões de números 23 a 25, considere os dados abaixo.

O resultado da execução orçamentária é

393 Q218830
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Suponha que em uma entidade pública tenham ocorrido as seguintes operações, todas passíveis de contabilização:

- Transferência financeira recebida, no valor de R$1.000.000,00;

- Despesas para aquisição de material de consumo para estoque, no valor de R$300.000,00;

- Despesa para aquisição de material permanente, no valor de R$200.000,00;

- Transferência de material permanente para outra entidade, no valor de R$50.000,00;

- Despesa com pagamento de pessoal, no valor de R$350.000,00;

- Recebimento, por transferência de material permanente de outra entidade, no valor de R$15.000,00.

Considerando que nenhuma outra opera...

394 Q218828
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

No Balanço Patrimonial, elaborado segundo a Lei 4.320/64, encontram-se as obrigações classificadas no passivo permanente ou não-financeiro. Acerca de tais obrigações é correto afirmar que

395 Q218812
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

A Contabilidade Patrimonial deverá