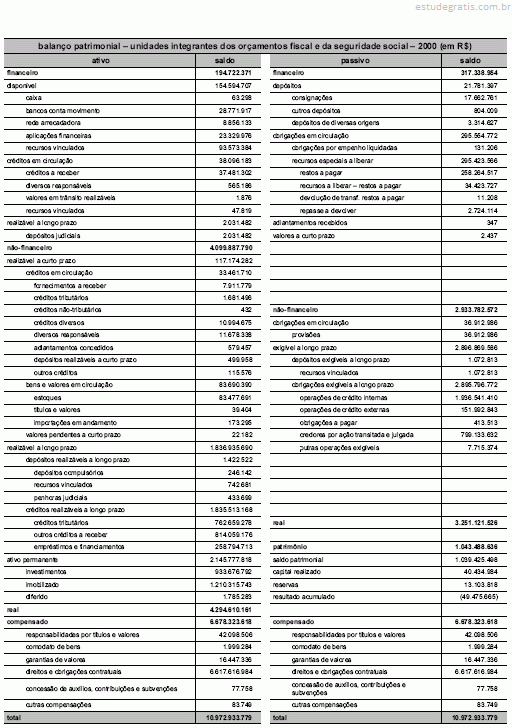
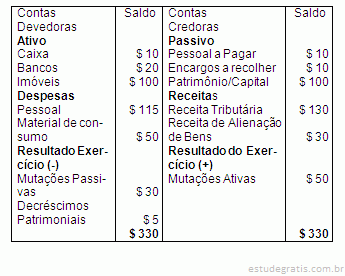
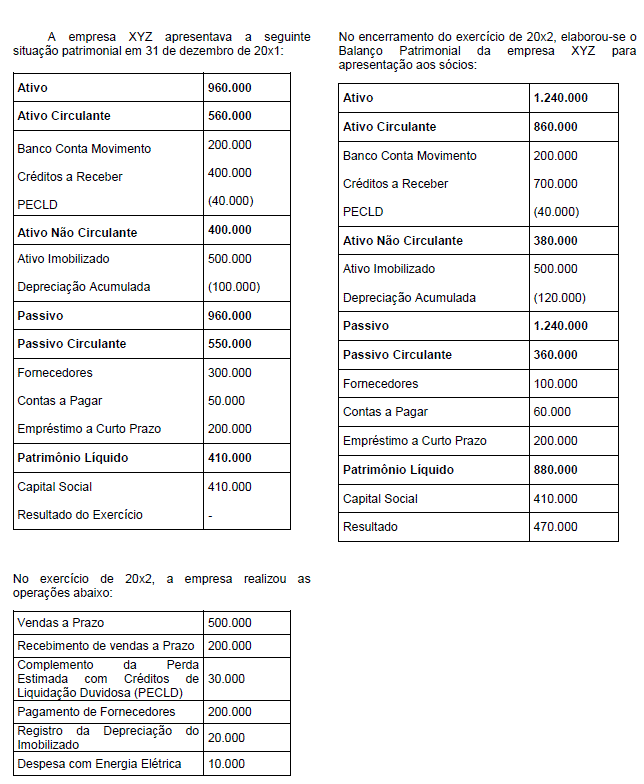
Dentre os quocientes que são utilizados na análise e interpretação dos resultados que são apresentados nos balanços orçamentários (balanços públicos), podemos citar, EXCETO:
Dentre os quocientes que são utilizados na análise e interpretação dos resultados que são apresentados nos balanços patrimoniais (balanços públicos), podemos citar, EXCETO:
Após analisar os dados abaixo, conclui-se que: ATIVO PASSIVO Caixa 10.000,00 Fornecedores 30.000,00 Imóveis 250.000,00 Contas a Pagar 25.000,00 Veículos 50.000,00 Obrigações a Pagar 35.000,00 Contas a Receber 60.000,00 TOTAL DO ATIVO 370.000,00 TOTAL DO PASSIVO 90.000,00/
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito das demonstrações da contabilidade pública e da prestação e julgamento das contas governamentais, julgue os itens que se seguem.
Suponha que o balanço patrimonial de uma entidade apresentou a seguinte situação:
o ativo financeiro correspondeu ao dobro do passivo financeiro; o passivo permanente era de R$ 450.000,00; o passivo real era de R$ 650.000,00; havia um passivo real descoberto de R$ 50.000,00.
De acordo com esses dados, o ativo permanente da referida entidade correspondeu a R$ 250.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os resultados gerais do exercício serão demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais. Com relação ao conteúdo e à estrutura dessas demonstrações, julgue os itens subseqüentes.
As contas de compensação são demonstradas no balanço patrimonial.
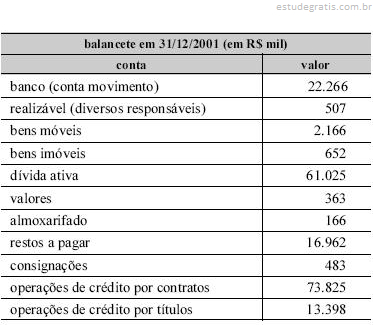
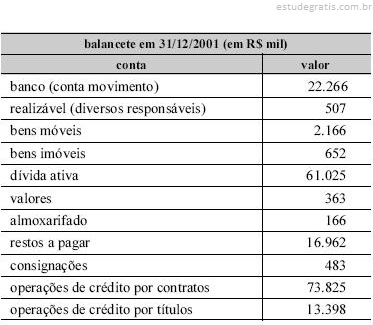
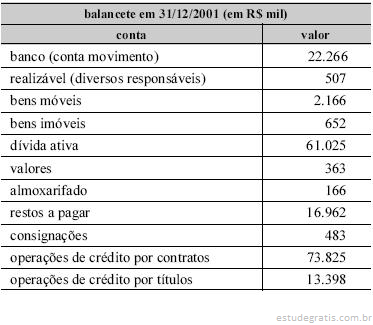
Para responder às questões de números 46 a 49, considere os saldos apresentados abaixo e indique o valor solicitado em cada questão (Valores em reais).
Conjugando os dispositivos da Lei nº 4.320/64 e da Lei da Responsabilidade Fiscal (Lei Complementar nº 101/2000), as dívidas decorrentes de operações de crédito de prazo inferior a doze meses, cujas receitas tenham constado do orçamento, devem fazer parte do
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos aos balanços públicos.
As contas que, imediata ou indiretamente, possam vir a afetar o patrimônio e que não são registradas no ativo permanente, passivo permanente, ativo financeiro e passivo financeiro serão contabilizadas em contas de compensação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos às peculiaridades das tomadas e prestações de contas e às atribuições do Tribunal de Contas da União (TCU).
Para a elaboração de documento de prestação de contas ao TCU será considerado recurso gerido, entre outros, o valor total do ativo, obtido no balanço patrimonial do final do exercício, para empresas públicas, sociedades de economia mista, demais empresas controladas direta ou indiretamente pela União, empresas encampadas ou sob intervenção federal e fundos de financiamento e investimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito do encerramento do exercício, julgue o item abaixo.
O resultado patrimonial do exercício corresponde à diferença entre o total das variações ativas e o total das variações passivas, tanto orçamentárias quanto extra-orçamentárias. O superávit ou déficit é transferido para o balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao levantamento dos balanços públicos, julgue os itens a seguir.
Para o levantamento do balanço patrimonial, é necessária a formulação de diversos lançamentos de encerramento. Um dos lançamentos utilizados para a apuração do resultado financeiro e conseqüente elaboração do balanço patrimonial é a transferência do saldo da conta de ativo real líquido para a conta administração direta.
No final do exercício financeiro, os seguintes dados estavam disponíveis: (valores em reais)
Bancos - Conta Única .................................................... 5.000,00 Dívida Ativa ..................................................................... 4.000,00 Despesas a Classificar .................................................... 1.200,00 Diversos Responsáveis ..................................................... 200,00 Estoque de Material de Consumo ..................................... 600,00 Bens Móveis ................................................................. 10.000,00 Fornecedores ................................................................. 3.000,00 Salários a Pagar ....................................
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e na legislação aplicáveis a contabilidade pública, orçamentos e balanços, julgue os itens a seguir.
A existência de um deficit financeiro no balanço patrimonial, apurado pela diferença entre passivo e ativo financeiros, revela que, na abertura de créditos adicionais no exercício financeiro subseqüente, essa diferença deverá ser previamente deduzida do valor dos referidos créditos.
Banca:
Universidade de Pernambuco (UPE / UPENET / IAUPE)
No início de um determinado período, as contas de uma empresa apresentavam os seguintes saldos: Mercadoria: R$700,00; Fornecedores: R$1.500,00; Caixa: R$3.300,00; Equipamentos: R$3.000,00.
Durante o período, ocorreram as seguintes transações:
Indique qual das alternativas abaixo apresenta valores corretos dos saldos, ao final do período, das contas envolvidas.
No final do exercício financeiro, os seguintes dados constavam no balanço patrimonial de um ente público, elaborado conforme a estrutura apresentada no SIAFI: Com as informações disponíveis, o valor do superávit financeiro, apurado no balanço, era igual a:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Todos os gastos e receitas públicas devem ser previstos em orçamento. A respeito das receitas e despesas públicas, julgue os itens que se seguem. Uma das fases para a organização do inventário é o levantamento do balanço patrimonial, sendo esse um procedimento comum à contabilidade pública e privada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade é utilizada para elaborar planos de contas para o controle patrimonial das entidades públicas ou privadas. Na contabilidade pública, os bens estão relacionados aos títulos contábeis. Com relação ao patrimônio público, julgue os itens seguintes. Os bens físicos são classificados no ativo permanente, mesmo aqueles não-perenes, como os materiais de consumo ou de distribuição gratuita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade é utilizada para elaborar planos de contas para o controle patrimonial das entidades públicas ou privadas. Na contabilidade pública, os bens estão relacionados aos títulos contábeis. Com relação ao patrimônio público, julgue os itens seguintes. No ativo financeiro, estão dispostos somente os bens relacionados ao caixa ou equivalentes ao caixa. São exemplos de ativos financeiros: caixa, banco conta movimento e devedores por empréstimos tomados. Não estão nesse grupamento os direitos de devedores por empréstimos tomados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das principais ferramentas da contabilidade é o controle patrimonial. As entidades públicas, nos seus instrumentos de controle, necessitam que estejam contemplados todos os fatos que alteram o patrimônio comum do povo, o patrimônio público. Com relação ao controle na administração pública, julgue o item a seguir. Em função do caráter delegativo que o povo entrega os patrimônios comuns à administração, a gestão pública deve prestar contas de desempenhos e resultados, bem como os seus representantes devem agir de maneira escorreita com relação ao objeto da delegação. Assim, cabe ao Estado, por meio de seus controles internos e externos, mensurar e demonstrar eficiência e eficácia no serviço público, visando justificar a cobrança de tributos. A ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que se entenda a natureza financeira do Estado, é importante conhecer os princípios que norteiam a contabilidade pública. Com relação a esse assunto, julgue os itens subseqüentes. As alienações por doação e cancelamento de créditos, contabilizadas no balanço patrimonial, são incluídas na lei de orçamento, desde que autorizadas pelo Poder Legislativo.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
As Demonstrações Contábeis constituem uma fonte preciosa de informações, as quais podem ser analisadas e servir de base no processo de tomada de decisão. Dentre as opções apresentadas abaixo, assinale a opção correta:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração pública federal, a avaliação dos recursos patrimoniais obedece a certas normas. Com relação a esse assunto, julgue os itens a seguir. Deverão ser feitas, com base em índice oficial, reavaliações anuais dos bens federais móveis e imóveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração pública federal, a avaliação dos recursos patrimoniais obedece a certas normas. Com relação a esse assunto, julgue os itens a seguir. As variações resultantes da conversão dos débitos, créditos e valores em espécie serão levadas em conta patrimonial.
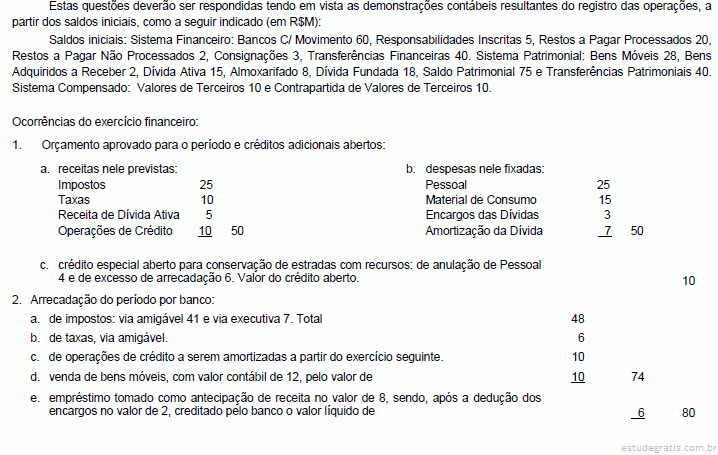
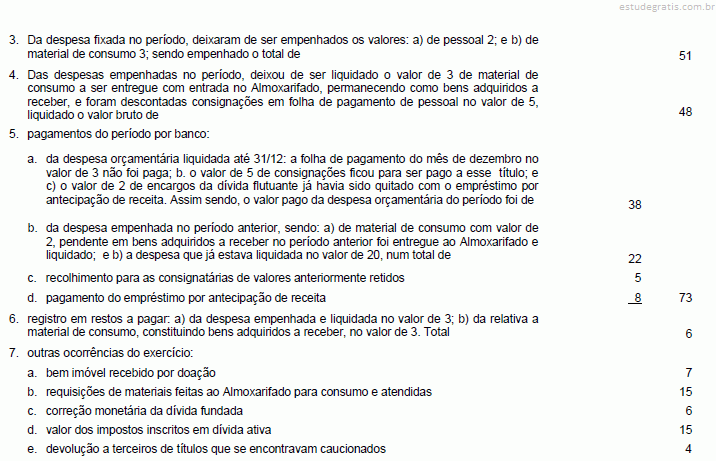
Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente à apuração do resultados e às demonstrações contábeis obrigatórias no âmbito da administração pública, conforme o que determina a legislação aplicável e a doutrina, julgue os itens subseqüentes.
Na contabilidade pública, os dois lados do balanço patrimonial, ativo e passivo, são apresentados em grandes grupos de contas e apresentam a mesma estrutura obrigatória para as demais entidades. Assim, o ativo é dividido em circulante, realizável a longo prazo e permanente, e o passivo, em circulante, exigível a longo prazo, resultado de exercícios futuros e patrimônio líquido.
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
• Máquina utilizado na empresa. • Data de aquisição - 05/08/2001. • Taxa anual de depreciação -10%. • Data de funcionamento 05/08/2001. • Valor de aquisição R$ 100.000,00.
Para a resolução das questões de números 30 a 34 considere os resultados obtidos, decorrentes das operações abaixo, de uma entidade do direito público, a partir dos saldos iniciais indicados a seguir:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em face da emissão (com a concomitante venda) de títulos públicos de longo prazo, julgue os itens seguintes, relativos aos lançamentos contábeis na contabilidade pública.
O sistema patrimonial será afetado com o respectivo débito na conta que registra o realizável a longo prazo.
Assinale a opção que indica um ativo ou um passivo que a contabilidade, no âmbito federal, classifica no Balanço Patrimonial tanto de curto quanto de longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
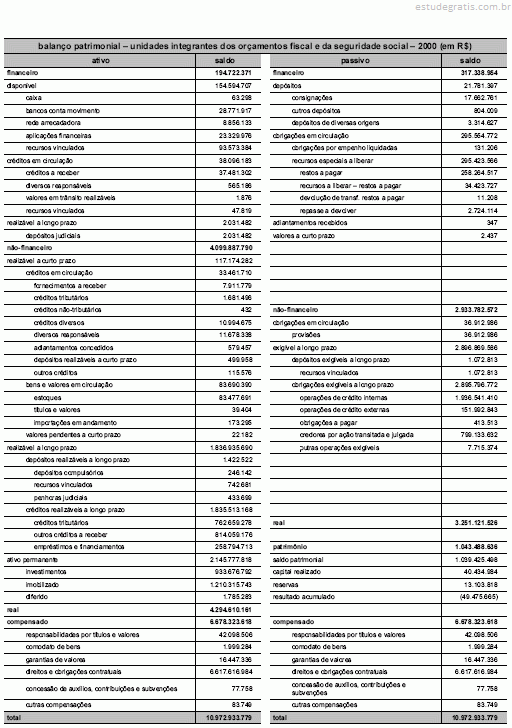
Balanço patrimonial – questão 35
A análise do balanço patrimonial ao lado, do GDF, demanda o conhecimento de importantes diferenças existentes, no Brasil, entre a contabilidade pública e a contabilidade comercial. Nesse sentido, julgue os itens seguintes.
No balanço apresentado, está faltando a provisão para créditos de liquidação duvidosa, de uso obrigatório na contabilidade pública e opcional na comercial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
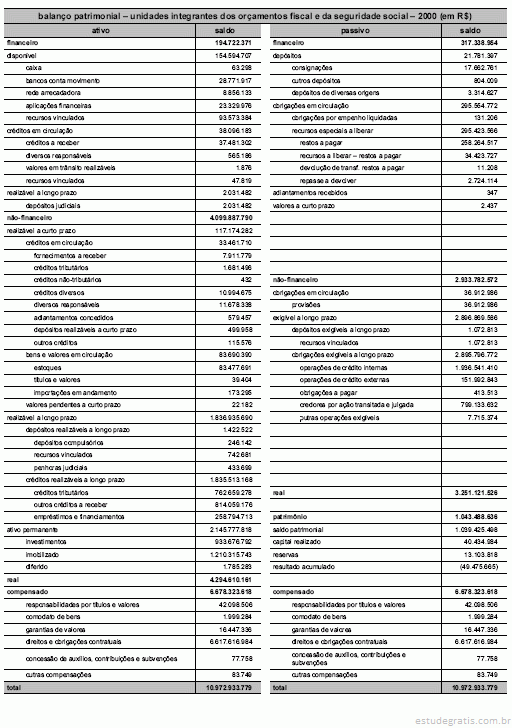
Balanço patrimonial – questão 35
A análise do balanço patrimonial ao lado, do GDF, demanda o conhecimento de importantes diferenças existentes, no Brasil, entre a contabilidade pública e a contabilidade comercial. Nesse sentido, julgue os itens seguintes.
Embora similares, os conceitos de ativo e de passivo compensados nas contabilidades pública e comercial apresentam divergências que tornam difícil a comparação entre os valores nos demonstrativos.
O Balanço Patrimonial, previsto no art. 105 da Lei 4.320/64 (Anexo 14), é a Demonstração Contábil que evidencia a situação patrimonial do ente público. Consoante o que dispõe a citada Lei e, ainda, a prática corrente na contabilidade federal, é incorreto afirmar, a respeito do Balanço Patrimonial, que:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Balanço patrimonial – questão 35
A análise do balanço patrimonial ao lado, do GDF, demanda o conhecimento de importantes diferenças existentes, no Brasil, entre a contabilidade pública e a contabilidade comercial. Nesse sentido, julgue os itens seguintes.
A contabilidade pública, diversamente da comercial, não dispõe de mecanismos sistematizados compulsórios para realizar a depreciação de ativos. Assim, os valores expressos no balanço em apreço podem estar subestimados ou superestimados.
Uma entidade pública apresenta o seguinte balancete sintético após realizar todos os procedimentos de encerramento do exercício, exceto quanto à apuração de resultado:
Considerando exclusivamente os dados acima, é correto afirmar que, após a apuração do resultado, a entidade irá apresentar
O Balanço Patrimonial permite análises diversas acerca da situação patrimonial da entidade, como sua liquidez e seu endividamento, dentre outros. Os valores a receber por fornecimento de bens, serviços, créditos tributários, dívida ativa, transferências e empréstimos e financiamentos concedidos realizáveis até doze meses da data das demonstrações contábeis representam:
O Balanço Patrimonial é a demonstração da contabilidade pública que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle). A conta Adiantamento Para Futuro Aumento de Capital está situada no seguinte item sintético do Balanço Patrimonial:
A partir das informações do Quadro I, a confrontação entre as transações que geram variação aumentativa e diminutiva no patrimônio líquido da entidade permite apurar um resultado de:
Dado o Balanço Patrimonial do Estado do Ceará referente ao exercício encerrado em 2001, calcule, se houver, o superávit financeiro que poderia ser utilizado para abertura de créditos adicionais, marcando a alternativa CORRETA para o valor encontrado.
Para a resolução das questões de números 36 à 40, considere os resultados obtidos, decorrentes das operações abaixo, de uma entidade pública, a partir dos saldos iniciais indicados a seguir.
No Balanço Patrimonial, elaborado segundo a Lei 4.320/64, encontram-se as obrigações classificadas no passivo permanente ou não-financeiro. Acerca de tais obrigações é correto afirmar que