121 Q218383
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com respeito às demonstrações contábeis do setor público, julgue os itens seguintes.

No balanço financeiro, o resultado financeiro corresponderá ao saldo de numerário que passa para o exercício seguinte.

122 Q218382
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de contabilidade pública, julgue os itens subsequentes.

No balanço financeiro, tanto as receitas como as despesas devem ser discriminadas por categorias econômicas.

123 Q218371
Contabilidade Pública
Ano: 2009
Banca: SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável

Em relação ao Balanço Financeiro, previsto no art. 103 da Lei 4.320/64, é correto afirmar que:

124 Q218357
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Na análise de Balanços Públicos, de acordo com o autor Nilton de Aquino Andrade, o índice de liquidez corrente

125 Q218351
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que nesse exercício tenham sido inscritos R$ 90.000,00 em restos a pagar, e que também tenham sido pagos R$ 60.000,00 de restos a pagar inscritos no exercício anterior, é correto afirmar que o resultado financeiro do exercício foi igual a

126 Q218344
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das normas relativas à elaboração do balancete e das demonstrações financeiras de encerramento do exercício, julgue os próximos itens.

No balanço financeiro, o eventual saldo positivo a ser transferido para o exercício seguinte deve ser demonstrado na coluna de despesas.

127 Q218310
Contabilidade Pública
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Em 31/12/X7, a Prefeitura YZ possuía as seguintes contas com seus respectivos saldos no Sistema Financeiro: Disponível − R$ 5.000,00; Aplicações Financeiras − R$ 500.000,00; Restos a Pagar Processados − R$ 300.000,00; Restos a Pagar Não-Processados − R$ 190.000,00; Consignações R$ 5.000,00.

No período janeiro/abril de X8, ano eleitoral, o município arrecadou receitas no valor de R$ 3.000.000,00; empenhou despesas no valor de R$ 2.950.000,00; pagou R$ 300.000,00 de Restos a Pagar Processados e pagou R$ 100.000,00 de Restos a Pagar Não-Processados. Com base nessas informações, o Prefeito atenderia ao dispositivo da Lei no 101/2000 sobre a inscrição de Restos a Pagar, se o resultado de execução orçamentária

128 Q218308
Contabilidade Pública
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

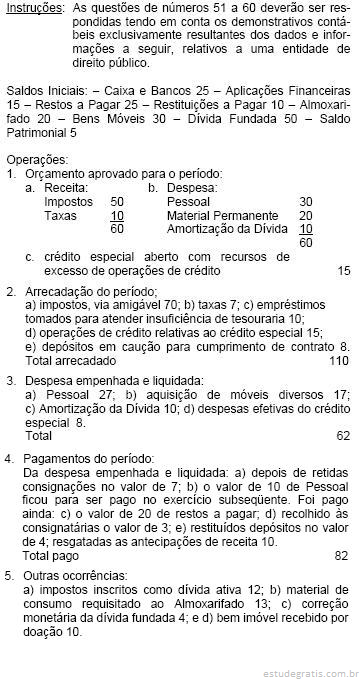
Instruções: Para responder às questões de números 38 e 39, considere os dados a seguir:

Em 31/12/X8, antes da apuração do resultado patrimonial, a prefeitura de Aldeias de Luz apresentava as seguintes contas com seus respectivos saldos:

O superávit financeiro em 31/12/X8 era, em reais,

129 Q218295
Contabilidade Pública
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Atenção: As questões de números 42 a 44 baseiam-se nos dados abaixo.

No encerramento de 2008, a Prefeitura do Município de Antunes apurou os seguintes dados (em R$):

O Valor da Receita extraorçamentária no Balanço Financeiro (em R$) é de

130 Q218293
Contabilidade Pública
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Atenção: As questões de números 42 a 44 baseiam-se nos dados abaixo.

No encerramento de 2008, a Prefeitura do Município de Antunes apurou os seguintes dados (em R$):

O Valor da despesa orçamentária no Balanço Financeiro (em R$) é de

131 Q218277
Contabilidade Pública
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Sobre os Balanços elaborados em conformidade com a Lei nº 4320/64, considere:

I. O ativo financeiro compreenderá os créditos e valores realizáveis dependentes de autorização orçamentária e os valores numerários.

II. O passivo financeiro compreenderá as dívidas flutuantes e outras obrigações que independam de autorização orçamentária para pagamento.

III. Os restos a pagar do exercício serão computados na receita orçamentária para compensar sua inclusão na despesa orçamentária.

IV. O passivo permanente compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.

V. O ativo permanente compreenderá os bens, créditos...

132 Q218275
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade pública, julgue os itens a seguir.

O balanço financeiro é composto estruturalmente por um quadro com duas seções, que se igualam computando-se os saldos do exercício anterior, na parte da despesa, e o saldo que passa para o exercício seguinte, na parte da receita.

133 Q218522
Contabilidade Pública
Ano: 2008
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O total do ativo e do passivo financeiros são, respectivamente, de:

134 Q218519
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que um ente público, ao final do exercício financeiro, apresente os seguintes dados em milhões de reais. Passivo financeiro: 125; superavit financeiro: 25; passivo real: 400; passivo real descoberto: 30. Com base nesses dados, julgue os próximos itens.

Supondo-se que o resultado patrimonial tenha apresentado um deficit de R$ 40 milhões, pode-se concluir que, no exercício anterior, o passivo real descoberto era de R$ 10 milhões.

135 Q218512
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas normas e nas práticas da contabilidade e da auditoria adotadas no setor público no Brasil, julgue os itens subseqüentes.

No balanço financeiro, as interferências, por representarem movimentações financeiras entre órgãos e entidades de diferentes esferas de governo, devem ter os mesmos valores no consolidado de cada ente.

136 Q218434
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Os saldos, em espécie, provenientes do exercício anterior, e os que se transferem para o exercício seguinte, serão demonstrados no

137 Q218432
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Considere as seguintes informações:


O Resultado Financeiro (patrimônio financeiro) apurado em 2007 é um

138 Q218426
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Em relação ao Balanço Financeiro, é correto afirmar que

139 Q218421
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

É correto inferir que eventuais despesas inscritas como restos a pagar do exercício não influenciaram no resultado financeiro apurado no exercício em questão.

140 Q218420
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O resultado financeiro apurado pela entidade no referido exercício apresentou-se equilibrado.

141 Q218419
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que um órgão tenha apresentado a seguinte situação final do exercício.


• Receitas e despesas no orçamento inicial: R$ 600.000,00

• Receitas arrecadadas no exercício: R$ 625.000,00

• Despesas empenhadas e pagas no exercício: R$ 470.000,00

• Despesas empenhadas e inscritas em restos a pagar: R$ 60.000,00 (das quais R$ 20.000,00 não foram liquidadas)

• Despesas empenhadas no exercício anterior e pagas no atual exercício: R$ 35.000,00.


A partir das informações acima, julgue os itens subseqüentes.

A variação entre os saldos inicial e final no balanço financeiro foi de R$ 80.000,00.

142 Q218417
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com a Lei n.º 4.320/1964, os resultados gerais do exercício devem ser demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais. Acerca das informações constantes nas demonstrações contábeis, julgue os próximos itens.

No balanço financeiro, os restos a pagar do exercício devem ser computados na despesa extra-orçamentária, para compensar a sua inclusão na despesa orçamentária.

143 Q218415
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A Lei n.º 4.320/1964 estabelece que os resultados gerais do exercício sejam demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais. Acerca desses balanços públicos, julgue os itens a seguir.

O balanço financeiro demonstrará as receitas e despesas previstas em confronto com as realizadas.

144 Q218400
Contabilidade Pública
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

O resultado financeiro do exercício de uma entidade pública é obtido através do confronto da

145 Q218396
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Considere o Balanço Financeiro da Prefeitura ABC referente ao exercício financeiro de X1.


É correto afirmar que

146 Q218394
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do resultado e da situação patrimonial, julgue os itens subseqüentes.

O balanço financeiro da União, integrante do relatório resumido da execução orçamentária de 31 de dezembro de 2007, apresentava, antes de seu fechamento, os seguintes saldos (em R$ bilhões):

ingressos orçamentários . . . . . . . . . . . . . . . . . . . . . 1.252

ingressos extra-orçamentários . . . . . . . . . . . . . . . . . . . 452

dispêndios orçamentários . . . . . . . . . . . . . . . . . . . . 1.224

dispêndios extra-orçamentários . . . . . . . . . . . . . . . . . . 423

Com base nesses dados, é correto concluir que o saldo das di...

147 Q218379
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

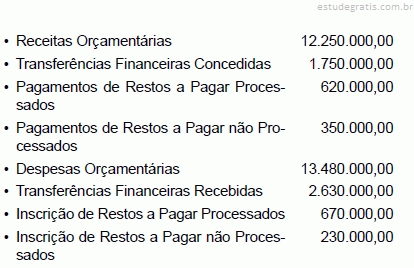
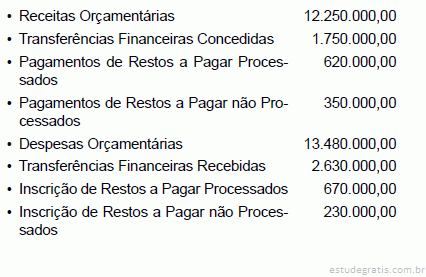
Considere os seguintes dados do balanço financeiro de determinada entidade governamental.

Com base nos valores apresentados, é correto afirmar que o resultado financeiro do exercício (RFE) em reais é igual a

148 Q218361
Contabilidade Pública
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

A Lei Federal n° 4.320 de 17 de março de 1964, em seus artigos 34 e 35, estabelece que o exercício financeiro coincidirá com o ano civil e que ao exercício financeiro pertencem as receitas

149 Q218359
Contabilidade Pública
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

De acordo com a Lei Federal n° 4.320 de 17 de março de 1964, o Balanço que demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extra-orçamentária conjugados com os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte é o

150 Q218306
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)
Os dados abaixo foram extraídos do Balanço Financeiro de determinado município.

Saldo positivo relativo ao exercício anterior ... R$ 10.000,00

Receitas orçamentárias ................................. R$ 420.000,00

Despesas orçamentárias ............................... R$ 410.000,00

Restos a pagar do exercício........................... R$ 25.000,00

Outras receitas extra-orçamentárias .............. R$ 30.000,00

Saldo financeiro positivo para o exercício seguinte R$ 40.000,00

Considerando apenas as informações acima, o total de despesas extra-orçamentárias no exercício corresponde, em R$, a

151 Q218297
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Considere os dados extraídos do Balanço Financeiro de determinado município no exercício encerrado em 31/12/2006:

Saldo positivo do exercício findo em 31/12/2005 .. R$ 128.000,00

Receitas Correntes............................................... R$ 354.000,00

Despesas de Capital ............................................ R$ 152.000,00

Restos a pagar de 2005 pagos em 2006 .............. R$ 37.000,00

Despesas Correntes............................................. R$ 363.000,00

Restos a pagar inscritos em 2006......................... R$ 46.000,00

Receitas de Capital .............................................. R$ 147.000,00

O saldo financeiro positivo do município em 31/12/2006 correspondeu, em R$, a:

152 Q218291
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os dados apresentados no balanço financeiro acima, julgue os próximos itens.

O resultado financeiro do exercício foi superavitário em R$ 20.000,00.

153 Q218287
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O balanço financeiro de uma entidade governamental apresenta as informações mostradas na tabela acima, relativas ao encerramento de determinado exercício financeiro. Considerando que, no exercício financeiro mostrado na tabela, tenham sido inscritos valores em restos a pagar, e que também tenham sido pagos restos a pagar inscritos no exercício anterior, julgue os itens a seguir.

As despesas orçamentárias inscritas como restos a pagar do exercício não afetaram a apuração do saldo financeiro para o exercício seguinte.

154 Q561917
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Considere os dados da Prefeitura Crisântemo abaixo.

I. Balanço Financeiro em 30.11.06 (Em R$)

II. Informações Adicionais:

Operações realizadas em dezembro de 2006 (em R$)

− recebimento de taxa de 5.000

− despesa empenhada e não paga 20.000

− recebimento de cauções em dinheiro 5.000

O total da receita extra-orçamentária em 31.12.06, em R$, é

155 Q218496
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Dados extraídos do Balanço Financeiro de um ente público, em R$:

Receitas Orçamentárias ............................................ 227.000,00

Despesas Extra-orçamentárias.................................... 83.000,00

Despesas Orçamentárias .......................................... 218.000,00

Restos a Pagar inscritos no exercício e não pagos...... 17.000,00

Demais Receitas Extra-orçamentárias......................... 64.000,00

É correto concluir que a variação positiva do saldo financeiro no exercício, em R$, foi igual a

156 Q218392
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Utilizando as informações do balancete de verificação de determinada empresa, apresentado ao lado, julgue os itens a seguir.

A rentabilidade financeira, no período em análise, é superior a 33%.

157 Q218390
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que no balanço financeiro ilustrado acima tenham sido inscritas como restos a pagar do exercício despesas no montante de R$ 180.500,00, julgue o item abaixo.

O resultado financeiro do exercício apresentou superavit no valor de R$ 243.580,00.

158 Q218388
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte serão demonstrados no Balanço

159 Q218376
Contabilidade Pública
Ano: 2007
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

É o demonstrativo contábil de ingressos e dispêndios (entradas e saídas) de recursos financeiros a título de receitas e despesas orçamentárias, bem como recebimentos e pagamentos de natureza extra-orçamentária, além dos saldos de disponibilidades do exercício anterior e do exercício seguinte. Esse é o conceito de

160 Q218374
Contabilidade Pública
Ano: 2007
Banca: Fundação Mariana Resende Costa (FUMARC)

Dentre os quocientes que são utilizados na análise e interpretação dos resultados que são apresentados nos balanços financeiros (balanços públicos), podemos citar, EXCETO:

161 Q218369
Contabilidade Pública
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

Os totais da receita e da despesa extra-orçamentária a serem incluídos no Balanço Financeiro são, respectivamente:

162 Q218349
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito das demonstrações da contabilidade pública e da prestação e julgamento das contas governamentais, julgue os itens que se seguem.

Os valores da receita orçamentária do balanço financeiro coincidem com a receita do balanço orçamentário, em face de a contabilização da receita efetuar-se com base no regime de caixa.

163 Q218342
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os resultados gerais do exercício serão demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais. Com relação ao conteúdo e à estrutura dessas demonstrações, julgue os itens subseqüentes.

O balanço financeiro demonstra as receitas e despesas previstas em confronto com as receitas realizadas.

164 Q218334
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A tabela acima apresenta dados do balanço financeiro de determinada entidade governamental, no encerramento do exercício financeiro. Considerando esses dados e que as despesas do exercício inscritas em restos a pagar correspondam ao montante de R$ 127.418,06, julgue os itens a seguir.

A execução orçamentária contribuiu para o resultado apurado no exercício.

165 Q218333
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A tabela acima apresenta dados do balanço financeiro de determinada entidade governamental, no encerramento do exercício financeiro. Considerando esses dados e que as despesas do exercício inscritas em restos a pagar correspondam ao montante de R$ 127.418,06, julgue os itens a seguir.

As despesas orçamentárias do exercício totalizaram R$ 1.198.000,00, uma vez que R$ 127.418,06 foram inscritas em restos a pagar.

166 Q218331
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A tabela acima apresenta dados do balanço financeiro de determinada entidade governamental, no encerramento do exercício financeiro. Considerando esses dados e que as despesas do exercício inscritas em restos a pagar correspondam ao montante de R$ 127.418,06, julgue os itens a seguir.

Nas receitas extra-orçamentárias, estão computados os valores relativos aos restos a pagar inscritos no exercício.

167 Q218330
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A tabela acima apresenta dados do balanço financeiro de determinada entidade governamental, no encerramento do exercício financeiro. Considerando esses dados e que as despesas do exercício inscritas em restos a pagar correspondam ao montante de R$ 127.418,06, julgue os itens a seguir.

O resultado financeiro do exercício apresentou superávit de R$ 256.753,69.

168 Q218325
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 46 a 49, considere os saldos apresentados abaixo e indique o valor solicitado em cada questão (Valores em reais).

O Resultado Financeiro foi um superávit de
169 Q218323
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Os seguintes dados foram extraídos do Balanço Financeiro de determinado município:

Considerando apenas essas informações, o saldo financeiro positivo para o exercício seguinte corresponderá a, em R$,

170 Q218321
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
São considerados fatos compensatórios de ativo e passivo financeiros:
171 Q218285
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere as seguintes informações, apresentadas no balanço financeiro de determinado ente governamental.

Sabendo que o montante de R$ 128.200,00 corresponde a despesas do exercício inscritas em restos a pagar, assinale a opção correta a respeito do resultado financeiro do exercício.

172 Q218271
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

No balanço financeiro de um ente público,

173 Q218270
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

São dadas as seguintes informações, extraídas do Balanço Financeiro do município de Jererê-Mirim, relativas ao exercício encerrado em 31-12-2005:

Receitas Orçamentárias: Correntes........................................................... 360

 de Capital .......................................................... 120

Despesas Orçamentárias:

 Correntes........................................................... 345

de Capital .......................................................... 115

Restos a Pagar:

 Inscrição ..............................................................25

 Pagos .................

174 Q561925
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Identifique a única opção incorreta com relação ao conteúdo de um Balanço Financeiro da Administração Pública, segundo a Lei n. 4.320/64.

175 Q218483
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para a elaboração do balanço financeiro de um ente público, dispunha-se dos seguintes valores (em R$ 1.000,00).

Em relação ao balanço financeiro, é correto afirmar que

176 Q218450
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Em um Balanço Financeiro em que nos ingressos extraorçamentários consta a rubrica Restos a Pagar com valores diferentes de zero, é correto afirmar que a rubrica demonstra

177 Q218444
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica um dado que pode ser obtido do Balanço Financeiro.

178 Q218438
Contabilidade Pública
Ano: 2006
Banca: Instituto Nacional de Educação (CETRO)

Considerando as demonstrações contábeis elaboradas segundo a Lei 4.320/64 e os sistemas contábeis utilizados na administração pública, assinale a alternativa correta.

179 Q218409
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere ao levantamento dos balanços públicos, julgue os itens a seguir.

Para o levantamento do balanço financeiro, será dispensada a transferência da despesa orçamentária para a conta de transferências financeiras.

180 Q218407
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere ao levantamento dos balanços públicos, julgue os itens a seguir.

Para o levantamento do balanço financeiro, é necessária a inscrição dos restos a pagar de despesas processadas e não processadas. Assim, o registro da transferência de restos a pagar de despesas não processadas será pela transferência do saldo da conta de despesa orçamentária do exercício a pagar para a conta de restos a pagar.

181 Q218385
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

É exemplo de receita extra-orçamentária no balanço financeiro:

182 Q218365
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Em 31/12/X2, o saldo disponível para o exercício seguinte num balanço financeiro era de $ 30. Se os ingressos e dispêndios do exercício de X2 se deram conforme os montantes da tabela a seguir, o saldo que veio do exercício de X1 era de:

183 Q218363
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)
Considere os seguintes dados, referentes ao balanço financeiro de um ente governamental:

Com base nesses dados, o saldo do exercício anterior foi de (em $):

184 Q218355
Contabilidade Pública
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

De acordo com a Lei n. 4.320/64, ___________ demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.

185 Q218347
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e na legislação aplicáveis a contabilidade pública, orçamentos e balanços, julgue os itens a seguir.

No balanço financeiro, o valor dos restos a pagar computados na receita extra-orçamentária corresponde ao registro das importâncias empenhadas no exercício e deverá ser baixado quando ocorrer o respectivo pagamento ou eventual cancelamento.

186 Q218335
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os atos da administração pública são registrados pela contabilidade ao longo do exercício, e o resultado patrimonial é apurado ao final de cada período, sendo evidenciado nas demonstrações contábeis. No que se refere à determinação do resultado do exercício e demonstrações contábeis, julgue os itens subseqüentes.

Os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte são evidenciados no balanço financeiro.

187 Q218318
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

No balanço financeiro

188 Q218312
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de números 45 a 50 considere os dados abaixo.

 Ao final de determinado exercício financeiro, apurou- se os seguintes números monetários (em reais)

Também chamado patrimônio financeiro, o resultado financeiro é um

189 Q218304
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Considere os seguintes números:

Déficit Financeiro de 2004 ................................................ $ 1.000

Superávit de Execução Orçamentária de 2005................. $ 450

Cancelamento de Restos a Pagar em 2005 ...................... $ 50

Resultado Financeiro (patrimônio financeiro) apurado em 2005:

190 Q218289
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para a elaboração do balanço financeiro de um ente público, dispunha-se dos seguintes valores (em R$ 1.000,00).

Em relação ao balanço financeiro, é correto afirmar que

191 Q651063
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com referência aos demonstrativos da contabilidade pública, julgue os itens que se seguem.

Considere-se que, ao final do exercício, um ente apresentava os seguintes saldos a serem considerados para a elaboração do balanço financeiro, em R$ mil, e que, no caso da receita extra-orçamentária, o saldo final era igual ao saldo inicial.

Nessa situação, o saldo inicial era de R$ 1.700 mil.

192 Q651062
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que se entenda a natureza financeira do Estado, é importante conhecer os princípios que norteiam a contabilidade pública. Com relação a esse assunto, julgue os itens subseqüentes. No balanço financeiro, a despesa orçamentária efetivamente paga no exercício corresponde à diferença entre a despesa realizada (empenhada), que aparece nas despesas orçamentárias, e a inscrição em restos a pagar (empenhada, a pagar), que consta da receita extra-orçamentária.
193 Q561924
Contabilidade Pública
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

A respeito do Balanço Financeiro de que trata o art. 103 da Lei nº 4.320/64 é correto afirmar, exceto:

194 Q218412
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O setor de contabilidade de uma entidade da administração pública registrou uma obrigação de pagar a determinado fornecedor, referente à aquisição de material de consumo para uso nas atividades rotineiras da entidade.

 Considerando o aspecto contábil na situação hipotética apresentada, julgue os itens a seguir.

No balanço financeiro da entidade, é demonstrada a conta que contém o valor devido ao fornecedor, referente à obrigação de pagar citada.

195 Q218377
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Assinale a opção que apresenta a demonstração contábil que evidenciará a receita e a despesa orçamentária, como também os recebimentos e pagamentos de natureza extraorçamentária, conjugados com saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte

196 Q561923
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.

Passivo Financeiro:

197 Q561922
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.

Receita não orçamentária que figurou no Balanço Financeiro:

198 Q561919
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Receita Extra-Orçamentária (indicada no Balanço Financeiro):

199 Q561918
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 43 a 50. considere: as questões deverão ser respondidas tendo em conta os demonstrativos contábeis resultantes dos dados e operações a seguir, relacionadas com uma entidade de direito público.

Soma da Receita Extra-Orçamentária do Balanço Financeiro:

200 Q218455
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere por hipótese que, no ano de 2003, determinada entidade da administração pública teve um empenho referente a material de consumo para estoque inscrito em restos a pagar não-processado. No ano de 2004, o fornecedor entregou o material e a entidade realizou o pagamento. Nesse contexto, julgue os itens a seguir.

No encerramento de 2003, o valor inscrito em restos a pagar não-processado teria de ser classificado como receita extraorçamentária no balanço financeiro, sob o título restos a pagar, para compensar a sua inclusão na despesa orçamentária.

201 Q218381
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Despesa Extra-Orçamentária (indicada no Balanço Financeiro):

202 Q218380
Contabilidade Pública
Ano: 2003
Banca: FJG

Observe a seguinte demonstração contábil:


De acordo com estes dados, verifica-se que as despesas liquidadas e pagas no exercício, foram, respectivamente:

203 Q218354
Contabilidade Pública
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Acerca do Balanço Financeiro, elaborado na forma da Lei nº 4.320/64, assinale a opção correta.

204 Q218328
Contabilidade Pública
Ano: 2003
Banca: Serviço Nacional de Seleção Pública (SENASP)

Sobre o Balanço Financeiro, demonstração contábil da área pública, é correto afirmar:

205 Q218452
Contabilidade Pública
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)

Em relação ao Balanço Financeiro é correto afirmar que as despesas devem figurar

206 Q218446
Contabilidade Pública
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)

No balanço financeiro de um ente público, a despesa extra-orçamentária é o dobro da receita orçamentária, o somatório das despesas orçamentárias e extra-orçamentárias foi de $ 160, não houve alteração entre o saldo do início e o do final do exercício, as receitas orçamentárias alcançaram $ 150 e o total da coluna da receita foi de $ 200. As despesas orçamentárias totalizaram:

207 Q832660
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público. No Balanço Financeiro, os ingressos de recursos relativos a consignações em folha de pagamento, fianças e cauções, constituem:
208 Q815375
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
Algumas operações podem interferir na elaboração do Balanço Financeiro, como, por exemplo, as retenções. Dependendo da forma como as retenções são contabilizadas, os saldos em espécie podem ser afetados. Se o ente considerar a retenção como paga no momento da liquidação, então deverá promover um ajuste no saldo em espécie a fim de demonstrar que há um saldo vinculado a ser deduzido. Entretanto, se o ente considerar a retenção como paga apenas na baixa da obrigação, nenhum ajuste será promovido. Dessa forma, eventuais ajustes relacionados às retenções, bem como outras operações que impactem significativamente o Balanço Financeiro, deverão ser evidenciados:
209 Q735675
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

As seguintes contas foram extraídas do Balanço Financeiro de um ente público encerrado em 31-12-20x1, em R$:

 Sabendo-se que o saldo do balanço financeiro no exercício anterior foi de R$ 860.000,00 e que os únicos recebimentos e pagamentos extraorçamentários referem-se à inscrição e aos pagamentos de restos a pagar, o saldo do balanço financeiro do exercício será, em R$:

210 Q735674
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

As seguintes contas foram extraídas do Balanço Financeiro de um ente público encerrado em 31-12-20x1, em R$:

 Sabendo-se que o saldo do balanço financeiro no exercício anterior foi de R$ 860.000,00 e que os únicos recebimentos e pagamentos extraorçamentários referem-se à inscrição e aos pagamentos de restos a pagar, o saldo do balanço financeiro do exercício será, em R$:

211 Q735667
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
O Balanço Financeiro divide-se, em sua estrutura básica, em ingressos e dispêndios. Os ingressos estão assim representados:
212 Q651071
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
O Balanço Financeiro é a demonstração financeira que registra todas as receitas e despesas orçamentárias, e também os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. No quadro do Balanço Financeiro, a conta analítica Transferências Recebidas Independentes de Execução Orçamentária está contida no seguinte item sintético:
213 Q561921
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Instruções para responder às questões de números 68 a 71.

Considere os balancetes preliminares para determinar o valor solicitado em cada questão (valores em reais).

O Balanço Financeiro apresentará o saldo "Disponível para o Exercício Seguinte" no valor de

214 Q561920
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Instruções para responder às questões de números 61 a 65.

Considere o balancete preliminar a ser auditado para determinar o valor solicitado em cada questão (valores em reais).

Passivo Financeiro

215 Q218448
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

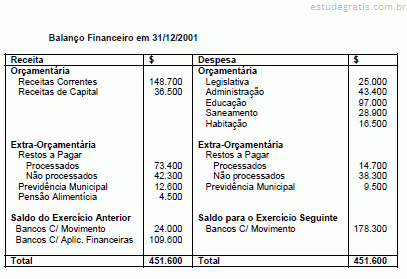
Com base nos dados abaixo, todos apurados ao final de um exercício qualquer, assinale a opção que indica o montante de pagamentos efetuados pela entidade.
216 Q218442
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

No Balanço Patrimonial, pode-se afirmar que o Passivo Financeiro é constituído por compromissos que

217 Q218441
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Acerca do Balanço Financeiro, tal como previsto pelo Art. 103 da Lei 4.320/64, é correto afirmar que
218 Q218327
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

De acordo com a Lei nº 4.320/64, no Balanço Financeiro, os Restos a Pagar do exercício devem ser computados