41 Q213769
Contabilidade Privada
Ano: 2012
Banca: FUNDATEC Processos Seletivos (FUNDATEC)

Com relação ao Capital de Giro, considere as afirmações abaixo:

I. O capital de giro é formado pelas seguintes contas contábeis: contas a pagar, fornecedores e salários dos colaboradores.

II. O capital de giro é formado pelas seguintes contas contábeis: disponibilidades, contas a receber (clientes) e estoques.

III. O capital de giro próprio é obtido através da equação Ativo Circulante menos Passivo Circulante.

Quais estão corretas?
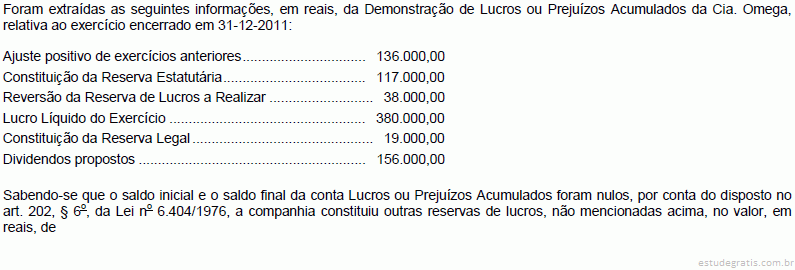
42 Q213758
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

43 Q213756
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

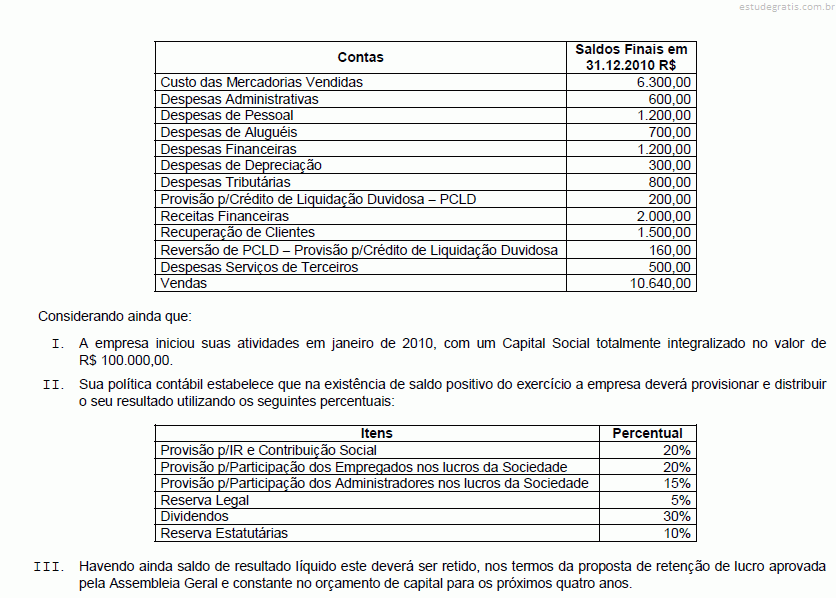
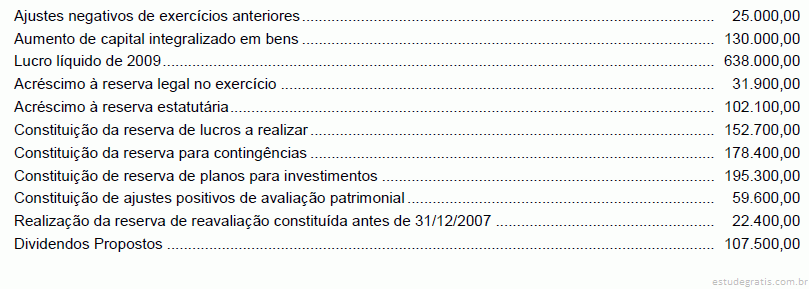
Atenção: As questões de números 32 a 35 referem-se aos livros contábeis da Cia. Iracema das quais foram extraídas as contas abaixo.

O valor residual do lucro a ser inscrito como Lucros Retidos é

44 Q213755
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O lucro obtido no exercício de 2010, por sociedade por ações e de capital aberto, NÃO pode ser destinado para

45 Q213753
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Com relação ás alterações ocorridas na legislação societária, é correto afirmar que:

46 Q213751
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das normas legais aplicáveis à elaboração das demonstrações contábeis, julgue os seguintes itens.

Suponha que determinada empresa tenha registrado como reserva de reavaliação o aumento do valor de um imóvel de sua propriedade, comprado há cinco anos e reavaliado no decurso do exercício financeiro a que se refere o balanço. Nesse caso, o valor adicionado pela reavaliação somente poderá ser incluído no cômputo do lucro da empresa quando o aumento for efetivamente realizado por meio da venda do imóvel.

47 Q213750
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma sociedade anônima, com elevada disponibilidade financeira, no início do exercício social/2010, incorporou todas as reservas ao capital social e, no final desse mesmo exercício social, apurou um lucro líquido menor que a soma das reservas incorporadas.

Na demonstração do Lucro e Prejuízo Acumulado, foi evidenciado que o lucro não destinado foi integralmente distribuído como dividendo, nos termos da legislação societária vigente.

Considerando exclusivamente as informações recebidas e as imposições da legislação societária, no que tange à distribuição do resultado, na comparação com o Patrimônio Líquido anterior, o Patrimônio Líquido apurado no balanço de 2010

48 Q213748
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Considere:

I. O ágio na emissão de ações é reconhecido no Patrimônio Líquido, aumentando o saldo da conta Capital Social.

II. A conta do Capital Social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada.

III. A destinação do lucro para constituição da Reserva Estatutária não poderá ser aprovada, em cada exercício, em prejuízo da distribuição do dividendo obrigatório.

Está correto o que se afirma em

49 Q213740
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

50 Q213680
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos demonstrativos que devem ser elaborados no final do exercício financeiro, julgue os itens a seguir.

Uma reserva constituída em exercícios anteriores e não inteiramente utilizada deve ser revertida à conta de lucros e prejuízos acumulados.

51 Q213668
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Como resultado do processo de convergência das normas brasileiras de contabilidade às internacionais:

52 Q213666
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

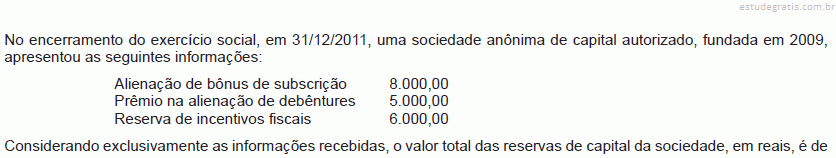
A partir de 1o de janeiro de 2008, de acordo com as novas normas brasileiras de contabilidade, o prêmio recebido na emissão de debêntures passou a ser contabilizado, na data do fato contábil, como

53 Q213603
Contabilidade Privada
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

Considere as informações a seguir (somente contas e valores).

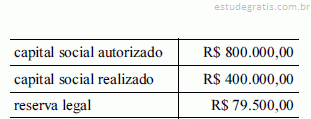
Com base na legislação vigente, a Reserva Legal a ser constituída no exercício será de:

54 Q213601
Contabilidade Privada
Ano: 2012
Banca: COPEVE/ UFAL

No ano de 2010, a Sociedade Serunidos S/A obteve um resultado líquido do exercício de R$ 150.000,00 e indicou a distribuição da forma que segue:

5% para constituição de reserva legal;

5% para constituição de reserva para contingência;

15% para participação do administrador;

25% para provisão para o Imposto de Renda; e

50% para dividendos obrigatórios.

Utilizando as informações acima, pode-se dizer que, para constituição da reserva legal, obteve-se um montante de

55 Q213555
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de alterações patrimoniais, julgue os itens subsequentes.

Em sociedade por ações, caso haja lucro remanescente após a segregação para pagamentos dos dividendos obrigatórios e após a destinação para as reservas de lucro, a sociedade reterá esse lucro excedente como uma nova reserva.

56 Q213553
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens seguintes, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.

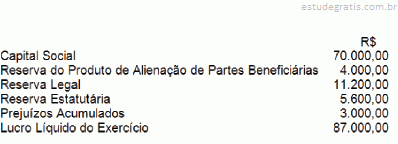
O patrimônio líquido de determinada sociedade empresária é constituído conforme tabela a seguir.

Nesse caso, se a sociedade obtiver lucro líquido no valor de R$ 40.000,00, ela deverá contabilizar o valor de R$ 2.000,00 como reserva legal.

57 Q213478
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

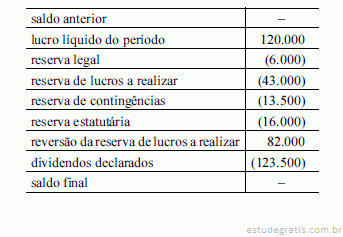
Com referência à demonstração hipotética dos lucros ou prejuízos acumulados no período encerrado em 31/12/2012 (em R$) acima apresentada, julgue os próximos itens de acordo com a legislação vigente.

A reversão da reserva de contingências deve ser feita obrigatoriamente a crédito de lucros acumulados.

58 Q213476
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

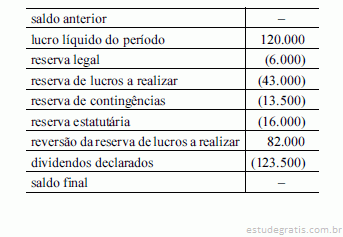
Com referência à demonstração hipotética dos lucros ou prejuízos acumulados no período encerrado em 31/12/2012 (em R$) acima apresentada, julgue os próximos itens de acordo com a legislação vigente.

A reserva estatutária deve limitar-se a 10% do lucro líquido e deve ter como finalidade única reter recursos para o financiamento do capital de giro da empresa.

59 Q213475
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

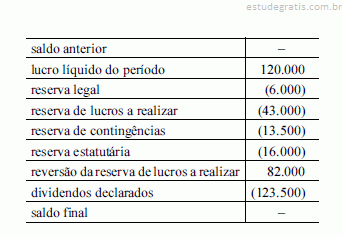
Com referência à demonstração hipotética dos lucros ou prejuízos acumulados no período encerrado em 31/12/2012 (em R$) acima apresentada, julgue os próximos itens de acordo com a legislação vigente.

A reversão da reserva de lucros a realizar poderia ser feita em contrapartida à conta de capital social, sem transitar na conta de lucros ou prejuízos acumulados e na base de cálculo de dividendos obrigatórios.

60 Q213470
Contabilidade Privada
Ano: 2012
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

As parcelas que representam a diferença entre o Patrimônio Líquido e o capital, se positivas, são denominadas

61 Q213465
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a demonstrações financeiras, julgue os itens subsequentes.

As doações e as subvenções para incentivos fiscais recebidas por sociedades anônimas devem ser registradas como reservas de capital no balanço patrimonial.

62 Q198388
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
63 Q213776
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.

Todas as contas de reservas de capital devem ser constituídas ou aumentadas com contrapartidas em contas de resultado.

64 Q213774
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos ao custo para tomada de decisões e às demonstrações contábeis.

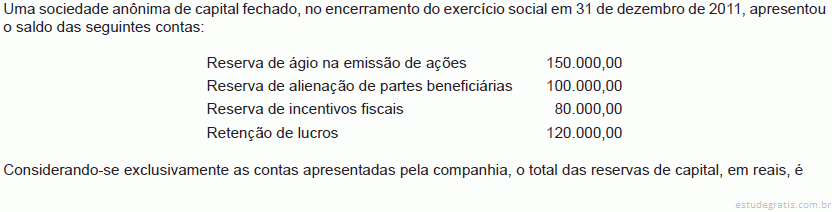
A reserva de capital, composta pelas contas de ágio na emissão de ações, alienação de partes beneficiárias e alienação de bônus de subscrição, é representada por valores recebidos pela empresa que transitaram no resultado do exercício.

65 Q213767
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

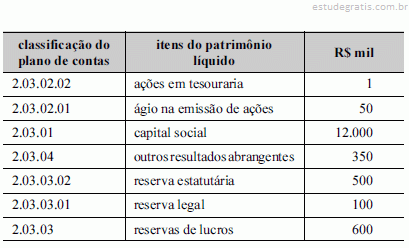
A tabela acima mostra os dados levantados pelo contador após a apuração do resultado anual de determinada empresa. Ele notou que apenas uma conta era redutora. Com base nesses dados, na natureza dessas contas e na codificação extraída do plano de contas, julgue os itens a seguir.

As reservas de capital superaram o valor de R$ 390 mil.

66 Q213765
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

As reservas estatutárias são constituídas, por determinação do estatuto de uma companhia, para a destinação de uma parcela dos lucros do exercício. Para cada reserva estatutária, a empresa terá de estabelecer os seguintes critérios em seu estatuto:

67 Q213763
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Analise os tipos de contas a seguir.

I – Ágio na emissão de ações

II – Ganhos com variação cambial em ativos de longo prazo

III – Reserva especial de ágio na incorporação

IV – Doações e subvenções para investimentos

V – Alienação de partes beneficiárias

VI – Alienação de bônus de subscrição

De acordo com toda a legislação em vigor para as sociedades anônimas, as contas passíveis de serem classificadas como reserva de capital, em seu balanço patrimonial, são APENAS as citadas em

68 Q213761
Contabilidade Privada
Ano: 2011
Banca: Faculdade de Apoio à Tecnologia (FAT)

Com referência às provisões e reservas, considere as seguintes afirmações:

I. A provisão tem por objetivo cobrir algum gasto com grande possibilidade de ocorrência até o término do exercício social seguinte.

II. Reserva representa a diferença entre o PL e o Capital Social.

III. As provisões são obrigações ainda não pagas consideradas como ocorridas pelo regime de competência.

IV. As reservas assim como as provisões aumentam o capital de terceiros e diminuem o Ativo.

É correto o que se afirma em

69 Q213738
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

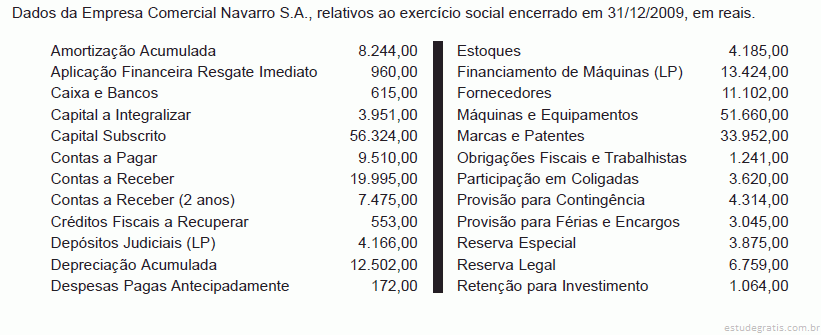
Considere os dados abaixo para responder às questões de nos 9 a 11.

O montante das reservas de lucros evidenciadas, exclusivamente, no balanço patrimonial da Comercial Navarro em 31/12/2009, em reais, é de

70 Q213736
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A destinação que tem por objetivo compensar, em ano futuro, a diminuição do lucro em função de perda julgada provável e cujo valor pode ser estimado é a reserva

71 Q213733
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Quando se deseja registrar o valor excedente entre o preço de subscrição e o valor nominal das ações, que os acionistas pagam à Companhia, tal valor deve ser registrado em conta de

72 Q213732
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A reserva que tem objetivo, forma de cálculo e limite máximo de constituição determinados em documento societário é a

73 Q213730
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Poderá ser constituída reserva de lucros a realizar

74 Q213729
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A reserva de lucro cujo saldo não pode exceder a 20% do capital social é a denominada Reserva

75 Q213577
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Quando o valor justo de um ativo reavaliado difere materialmente do seu valor contábil, exige-se nova reavaliação. A frequência das reavaliações, se permitidas por lei, deverá ocorrer:

76 Q213563
Contabilidade Privada
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Tipo de reserva de lucro que deverá ser constituída com a destinação de 5% do lucro líquido do exercício, até que seu valor atinja 20% do capital realizado. Tal reserva poderá ainda deixar de receber crédito, quando o saldo dessa reserva somado ao montante das reservas de capital, atingir 30% do capital social. Trata-se da

77 Q213561
Contabilidade Privada
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Uma das alternativas abaixo não está correta em relação à diferença entre reserva para contingências e provisão para riscos fiscais e outras contingências. Assinale-a.

78 Q213499
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Foram extraídas as seguintes informações da Demonstração das Mutações do Patrimônio Líquido da Cia. Delta relativa ao exercício encerrado em 31/12/2009, em R$:

Considerando-se apenas essas informações e sabendo-se que a contrapartida credora da realização da reserva de reavaliação foi a conta Lucros ou Prejuízos Acumulados, o patrimônio líquido da entidade em 31/12/2009, relativamente ao existente em 31/12/2008, aumentou, em R$,

79 Q213760
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das normas relativas a impostos e contribuições específicos, julgue os itens subsecutivos.

O lucro presumido de uma pessoa jurídica inclui o valor resultante da aplicação de percentuais sobre a receita bruta auferida no período de apuração e os ganhos de capital ou rendimentos auferidos em aplicações financeiras.

80 Q213746
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A mensuração, o registro e a avaliação de componentes patrimoniais obedecem a normas específicas. Acerca desse assunto, julgue os itens a seguir.

A conta de ajustes de avaliação patrimonial tem características idênticas às de reservas; por conseguinte, o saldo dos ajustes de avaliação patrimonial deve ser considerado no cálculo do limite referente à proporção das reservas de lucro em relação ao capital.

81 Q213745
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A mensuração, o registro e a avaliação de componentes patrimoniais obedecem a normas específicas. Acerca desse assunto, julgue os itens a seguir.

Às empresas que exploram agricultura ou pecuária, que possuem plantações ou criação de gado em regiões onde ocorrem sazonalmente geadas ou secas, é facultada a constituição da reserva para contingências.

82 Q213743
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no que dispõe a legislação sobre sociedades por ações, julgue os itens subsequentes.

O saldo das reservas de lucros para contingências, de incentivos fiscais e de lucros a realizar, pode ultrapassar o saldo da conta capital social.

83 Q213742
Contabilidade Privada
Ano: 2010
Banca: Dom Cintra Fundação

No final do exercício de uma determinada empresa, foi apurado um lucro líquido de R$ 40.000. Antes da destinação desse resultado, o patrimônio líquido da entidade demonstrado no balanço patrimonial do exercício anterior tinha a seguinte composição:

Capital Social .............................230.000

Capital a Integralizar.....................30.000

Reserva de Capital....................... 20.000 Reserva Legal................................38.800

Com base na legislação vigente, o valor que deverá ser destinado à Reserva Legal nesse exercício será de:

84 Q213734
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

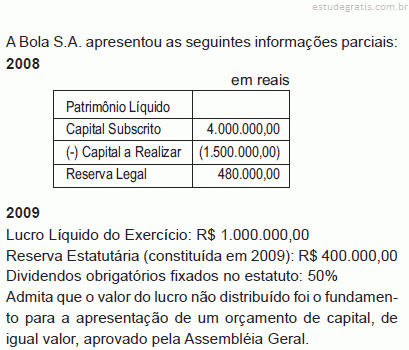
O valor da Reserva Legal e dos Dividendos, respectivamente, em reais, é

85 Q213673
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

No patrimônio líquido, o produto da alienação de partes beneficiárias e bônus de subscrição será classificado como

86 Q213597
Contabilidade Privada
Ano: 2010
Banca: Universidade Estadual de Santa Catarina (UNESC)

Quanto às reservas e retenções de lucros previstos na Lei das Sociedades por Ações, pode-se afirmar que:

I - Do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 20% (vinte por cento) do patrimônio líquido.

II - A reserva legal tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital.

III - A Assembleia Geral poderá, por proposta dos órgãos da administração, destinar parte do lucro líquido à formação de reserva com a finalidade de compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo v...

87 Q213576
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Assinale a alternativa incorreta quanto à destinação dos lucros apurados pelas sociedades anônimas.

88 Q213565
Contabilidade Privada
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)

Antes de qualquer destinação, uma sociedade por ações deve aplicar 5% (cinco por cento) do lucro líquido do exercício na constituição da reserva

89 Q213773
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de uma companhia mineradora, são conhecidos os seguintes dados.

Considerando a Lei 6.404 e os dados acima, julgue os itens subsequentes.

A reserva de incentivos fiscais, classificada, no balanço patrimonial, como reserva de lucros, corresponde à parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos.

90 Q213771
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de uma companhia mineradora, são conhecidos os seguintes dados.

Considerando a Lei 6.404 e os dados acima, julgue os itens subsequentes.

A parcela do lucro líquido de 2008 que deve ser destinada à reserva legal é superior a R$ 8.000,00.