21 Q651310
Contabilidade Privada
Ano: 2017
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)

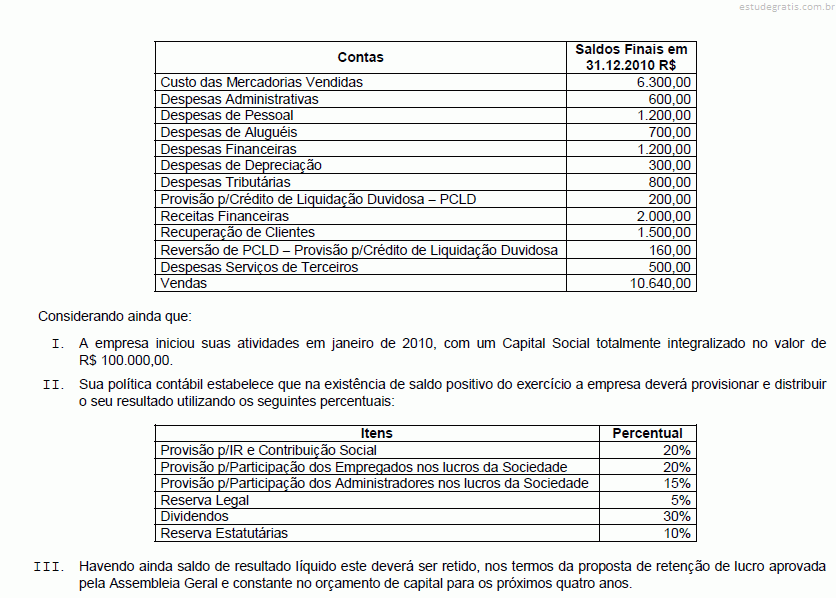
Com relação a destinação do resultado indique as afirmações corretas:

I. A reserva legal tem por fim assegurar a integridade do capital social e poderá ser utilizada para compensar prejuízos ou aumentar o capital.

II. O saldo das reservas de lucros, exceto as para contingências, de incentivos fiscais e de lucros a realizar, não poderá ultrapassar o capital social. Atingindo esse limite, a assembleia deliberará sobre aplicação do excesso na integralização ou no aumento do capital social ou na distribuição de dividendos.

III. A assembleia geral poderá, por proposta dos órgãos da administração, deliberar reter parcela do lucro líquido do exercício prevista em orçamento de capital por ela previamente aprovado.
22 Q651309
Contabilidade Privada
Ano: 2017
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)
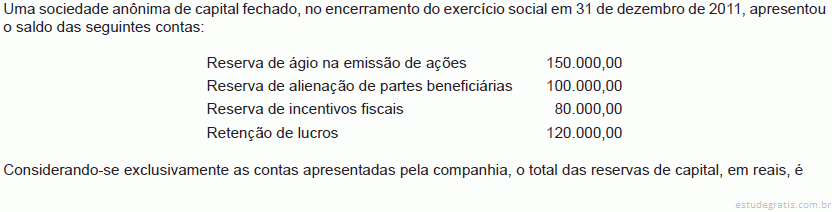
A assembleia-geral poderá, por proposta dos órgãos da administração, destinar parte do lucro líquido à formação de reserva com a finalidade de compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado. Estamos falando da:
23 Q651307
Contabilidade Privada
Ano: 2016
Banca: Fundação Carlos Chagas (FCC)
Entre as possibilidades conferidas pela legislação societária para a utilização das Reservas de Capital se insere
24 Q783917
Contabilidade Privada
Ano: 2015
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
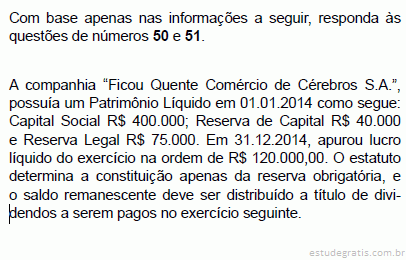
É correto afirmar que a Reserva obrigatória a ser constituída no ano 2014 será
25 Q651308
Contabilidade Privada
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
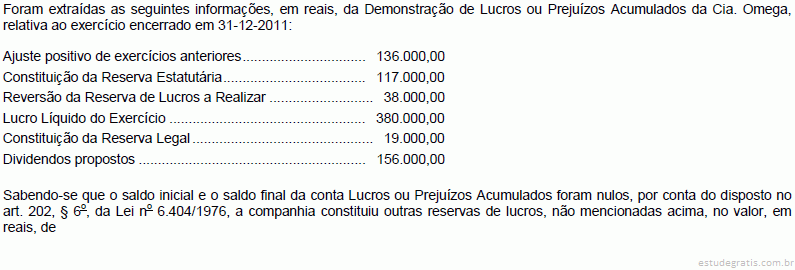
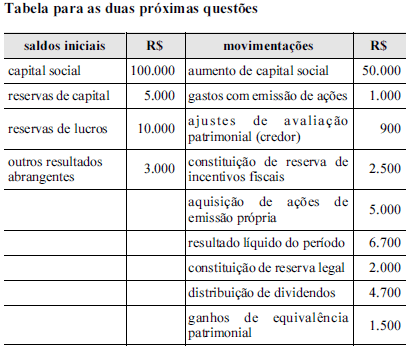
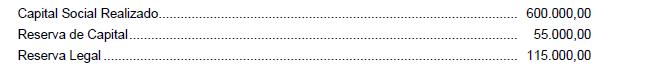
De acordo com os dados apresentados na tabela, o saldo final das reservas de lucros, em reais, é
26 Q651306
Contabilidade Privada
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)
Assinale a opção que indica o item do Patrimônio Líquido em que os incentivos fiscais decorrentes de doações ou subvenções governamentais para investimentos devem ser evidenciados.
27 Q651305
Contabilidade Privada
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)
As reservas de capital podem ser utilizadas para as finalidades listadas a seguir, à exceção de uma. Assinale-a.
28 Q651304
Contabilidade Privada
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Considere os dados, abaixo, extraídos do Balanço Patrimonial de 31/12/2013 da empresa Guerra S.A, em reais:

 O Lucro Líquido referente a 2014 foi R$ 130.000,00, neste caso, a empresa deve constituir Reserva Legal no valor de, em reais,

29 Q651312
Contabilidade Privada
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O estatuto de uma empresa é omisso quanto à distribuição de dividendos. Então, na ocorrência de lucros, a empresa é obrigada a distribuir os dividendos mínimos de acordo com a legislação societária.

No encerramento do exercício de 2012, antes da apuração do lucro, essa empresa apresentava o seguinte patrimônio líquido: capital social ― R$ 5.000.000; reserva de capital ― R$ 100.000,00; e reserva legal ― R$ 400.000. Naquele exercício, a empresa apurou um lucro de R$ 600.000, do qual apenas 30% havia sido realizado.

Nessa situação, os valores a serem destinados à reserva legal e à reserva de lucros não realizados são, respectivamente,

30 Q199953
Contabilidade Privada
Ano: 2014
Banca: Instituto Americano de desenvolvimento (IADES)
Em relação ao ágio recebido na venda de ações, é correto afirmar que ele deverá ser contabilizado como
31 Q199476
Contabilidade Privada
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)
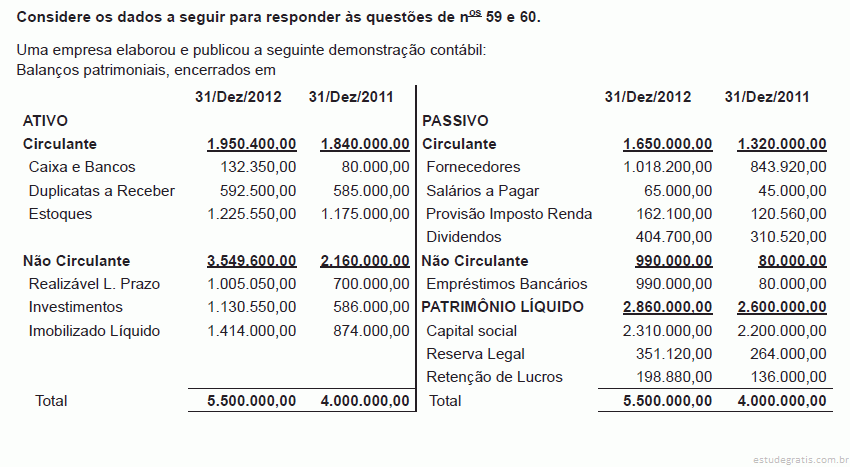
A análise dos dados do balanço e a utilização da técnica da Análise Horizontal (AH) permitem concluir que a variação do capital próprio em 2012, em relação a 2011, em percentual, é
32 Q193177
Contabilidade Privada
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

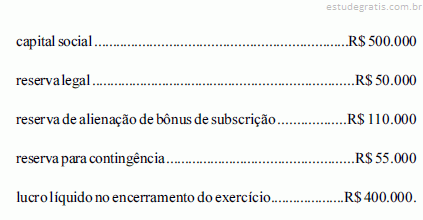
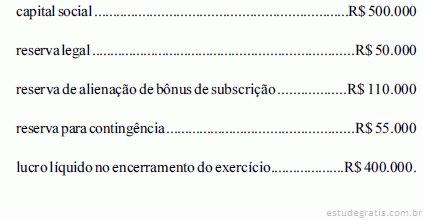
Considere que os dados acima se referem à composição do patrimônio líquido de uma companhia, em 31/12/2013. Com base nesses dados, julgue os próximos itens, de acordo com a Lei n.º 6.404/1976.

Para a constituição da reserva legal da companhia em questão, considerando o limite obrigatório previsto em lei, deve ser destinado o valor de R$ 20.000,00.
33 Q193174
Contabilidade Privada
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que os dados acima se referem à composição do patrimônio líquido de uma companhia, em 31/12/2013. Com base nesses dados, julgue os próximos itens, de acordo com a Lei n.º 6.404/1976.

O limite máximo para constituição da reserva legal é de R$ 150.000,00.
34 Q561729
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas disposições legais, julgue os itens subsequentes, acerca de destinação de resultado.

A reserva de incentivos fiscais, que pode ser excluída da base de cálculo do dividendo obrigatório, é a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos.

35 Q213787
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do tratamento dos itens do patrimônio líquido, julgue os itens subsequentes.

Constituem as reservas de capital os valores que são recebidos pela companhia, transitam pelo resultado como receita e promovem impactos no lucro da entidade.

36 Q213785
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do tratamento dos itens do patrimônio líquido, julgue os itens subsequentes.

As partes beneficiárias e os bônus de subscrição são valores mobiliários que podem ser alienados, e o produto dessa alienação é contabilizado em reserva de capital específica, exceto se forem emitidos gratuitamente.

37 Q213783
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do tratamento dos itens do patrimônio líquido, julgue os itens subsequentes.

De acordo com a legislação vigente, o percentual do lucro acumulado destinado à constituição da reserva de contingência é de 5% e deverá ser considerado o limite do patrimônio líquido.

38 Q213781
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

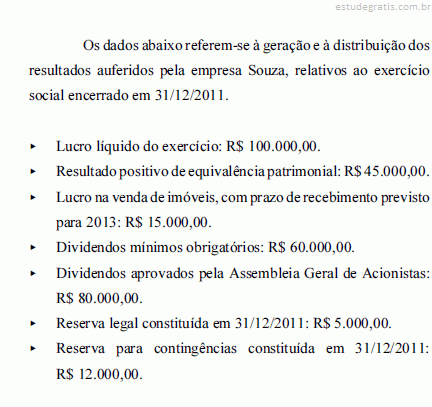
Sabendo que a legislação societária permite que as sociedades anônimas constituam reserva de lucros a realizar nas condições por ela estabelecidas, o valor que a empresa Souza poderia constituir de reserva de lucros a realizar, caso fizesse essa opção, seria de

39 Q213528
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à destinação de resultados de uma sociedade anônima, julgue os itens que se seguem.

Dividendos podem ser pagos à conta de reservas de lucros, mas não à conta de reservas de capital.

40 Q213778
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

A empresa retém os valores referentes à apropriação do resultado positivo do exercício. Esses recursos têm uma finalidade específica e visam basicamente à proteção dos direitos dos acionistas e credores da companhia.

Tais valores são denominados

41 Q213769
Contabilidade Privada
Ano: 2012
Banca: FUNDATEC Processos Seletivos (FUNDATEC)

Com relação ao Capital de Giro, considere as afirmações abaixo:

I. O capital de giro é formado pelas seguintes contas contábeis: contas a pagar, fornecedores e salários dos colaboradores.

II. O capital de giro é formado pelas seguintes contas contábeis: disponibilidades, contas a receber (clientes) e estoques.

III. O capital de giro próprio é obtido através da equação Ativo Circulante menos Passivo Circulante.

Quais estão corretas?

42 Q213758
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

43 Q213756
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Atenção: As questões de números 32 a 35 referem-se aos livros contábeis da Cia. Iracema das quais foram extraídas as contas abaixo.

O valor residual do lucro a ser inscrito como Lucros Retidos é

44 Q213755
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O lucro obtido no exercício de 2010, por sociedade por ações e de capital aberto, NÃO pode ser destinado para

45 Q213753
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Com relação ás alterações ocorridas na legislação societária, é correto afirmar que:

46 Q213751
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das normas legais aplicáveis à elaboração das demonstrações contábeis, julgue os seguintes itens.

Suponha que determinada empresa tenha registrado como reserva de reavaliação o aumento do valor de um imóvel de sua propriedade, comprado há cinco anos e reavaliado no decurso do exercício financeiro a que se refere o balanço. Nesse caso, o valor adicionado pela reavaliação somente poderá ser incluído no cômputo do lucro da empresa quando o aumento for efetivamente realizado por meio da venda do imóvel.

47 Q213750
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma sociedade anônima, com elevada disponibilidade financeira, no início do exercício social/2010, incorporou todas as reservas ao capital social e, no final desse mesmo exercício social, apurou um lucro líquido menor que a soma das reservas incorporadas.

Na demonstração do Lucro e Prejuízo Acumulado, foi evidenciado que o lucro não destinado foi integralmente distribuído como dividendo, nos termos da legislação societária vigente.

Considerando exclusivamente as informações recebidas e as imposições da legislação societária, no que tange à distribuição do resultado, na comparação com o Patrimônio Líquido anterior, o Patrimônio Líquido apurado no balanço de 2010

48 Q213748
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Considere:

I. O ágio na emissão de ações é reconhecido no Patrimônio Líquido, aumentando o saldo da conta Capital Social.

II. A conta do Capital Social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada.

III. A destinação do lucro para constituição da Reserva Estatutária não poderá ser aprovada, em cada exercício, em prejuízo da distribuição do dividendo obrigatório.

Está correto o que se afirma em

49 Q213740
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

50 Q213680
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos demonstrativos que devem ser elaborados no final do exercício financeiro, julgue os itens a seguir.

Uma reserva constituída em exercícios anteriores e não inteiramente utilizada deve ser revertida à conta de lucros e prejuízos acumulados.