Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a reservas e sua constituição, julgue os itens subseqüentes.
A formação de reserva com a finalidade de perda julgada provável, cujo valor possa ser estimado, constitui a segregação de valores que, porventura, poderiam ser distribuídos equivocadamente na forma de dividendos.
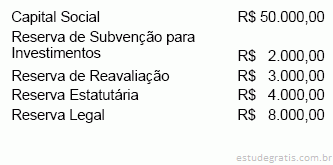
A Indústria & Comércio S/A tem um capital registrado composto de quarenta mil ações a valor unitário de R$ 2,50.
No exercício de 2003 a empresa apurou um lucro líquido de R$ 90.000,00.
No encerramento do exercício, antes da destinação desse lucro, a empresa apresentava no patrimônio líquido, além do capital social, as seguintes contas:
A destinação do lucro do exercício será feita para reservas estatutárias em 10%, para dividendos e para reserva legal nos limites permitidos ou fixados.
Neste caso, o valor a ser destinado à formação da reserva legal deverá ser de
A Indústria & Comércio S/A tem um capital registrado composto de quarenta mil ações a valor unitário de R$ 2,50. No exercício de 2003 a empresa apurou um lucro líquido de R$ 90.000,00. No encerramento do exercício, antes da destinação desse lucro, a empresa apresentava no patrimônio líquido, além do capital social, as seguintes contas:
A destinação do lucro do exercício será feita para reservas estatutárias em 10%, para dividendos e para reserva legal nos limites permitidos ou fixados. Neste caso, o valor a ser destinado à formação da reserva legal deverá ser de
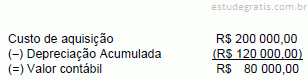
O valor contábil de um imóvel de uso da Cia. Monte Azul estava assim registrado em sua escrituração:
A diretoria da companhia encomendou um laudo de avaliação a uma empresa especializada, a qual constatou que o valor de mercado do imóvel correspondia a R$ 150 000,00, com vida útil restante estimada em 20 anos. O laudo foi aprovado pela assembléia geral da companhia e constituída a respectiva reserva de reavaliação. No final do exercício, a companhia alcançou uma despesa de depreciação correspondente a 2% do valor reavaliado do imóvel. Em conseqüência, ela deverá considerar a reserva de reavaliação realizada parcialmente no valor, em R$, de
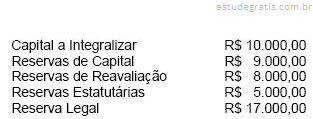
Utilize as informações a seguir, extraídas do balancete de verificação da Cia. Anglo Brasileira antes da destinação do lucro do exercício, para responder às questões de números 8 e 9.
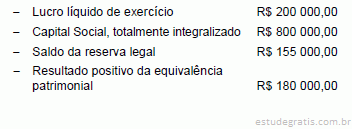
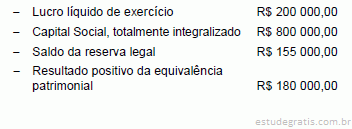
Sabendo-se que o dividendo fixado pelo estatuto da companhia corresponde a 30% do valor do lucro líquido do exercício, após a dedução do acréscimo da reserva legal, a companhia poderá constituir reserva de lucros a realizar, observando-se o disposto no art. 197 da Lei no 6.404/76 (com a redação dada pela Lei no 10.303/2001), no montante, em R$, de
Utilize as informações a seguir, extraídas do balancete de verificação da Cia. Anglo Brasileira antes da destinação do lucro do exercício, para responder às questões de números 8 e 9.
A Cia. deverá acrescer a reserva legal, de acordo com o disposto na Lei no 6.404/76 (Lei das Sociedades por ações), a importância de, em R$,
A Cia. Estrela da Manhã adquiriu um equipamento por R$ 150.000,00, com vida útil estimada de dez anos e sem previsão de valor residual. Decorridos 60 (sessenta) meses da compra, em laudo encomendado pela Diretoria a empresa especializada, o valor de mercado do bem foi avaliado em R$ 125.000,00 e sua vida útil restante em 8 (oito) anos. Se a assembléia geral aprovar o laudo, a companhia poderá constituir uma reserva de reavaliação, em R$, de
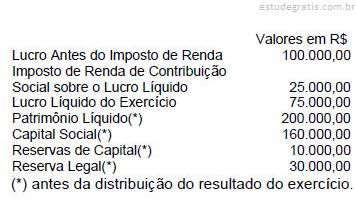
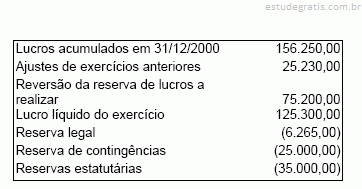
A Companhia Tríplice, no encerramento do exercício de 2002, obteve as seguintes informações, conforme segue:
Assinale a opção correta, que contém o valor da Reserva Legal que deverá ser constituída, considerando que o saldo final da Reserva terá um percentual inferior ao limite legal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
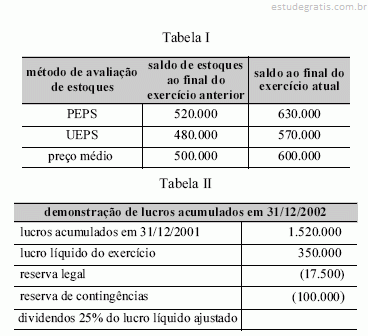
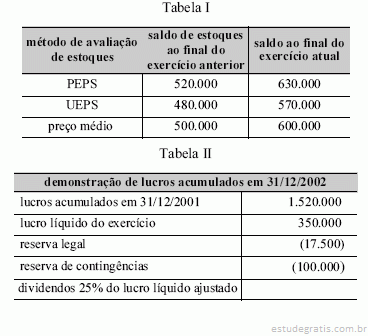
Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.
As reservas de capital somente poderão ser utilizadas para absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros e para resgate, reembolso ou compra de ações.
A Cia. Industrial São Pedro recebeu, em 31/12/2002, uma subvenção para investimento feita por pessoa jurídica de direito público com a finalidade específica de adquirir equipamentos para expandir o seu empreendimento econômico. De acordo com a Lei das Sociedades por Ações, esse tipo de subvenção deve ser classificado, na beneficiária, como:
As reservas formadas para fins de precaução contra possíveis perdas futuras, cujos fatos geradores ainda não ocorreram, passíveis de serem estimadas, são:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
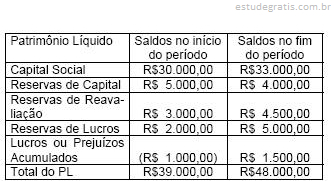
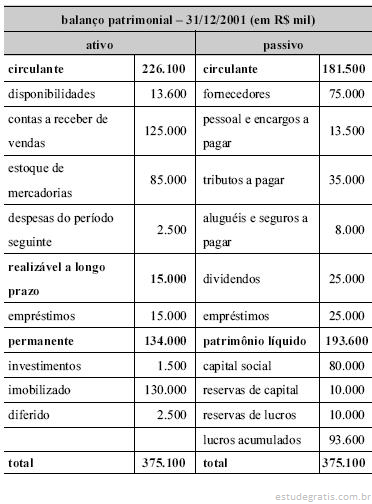
Com base no balanço patrimonial apresentado acima, relativo a uma empresa constituída sob a égide da lei das sociedades anônimas, julgue os itens subseqüentes.
O balanço acima evidencia a existência de reservas de lucros/lucros acumulados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a Lei das S.A. e as alterações nela recentemente introduzidas, julgue os itens a seguir.
A reserva de contingências objetiva compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado.
A Reserva Legal, conforme determinado pela Lei nº6.404/76, deverá ser constituída pelas sociedades, no valor correspondente a 5% do Lucro Líquido do Exercício, antes de qualquer outra destinação, podendo deixar de ser constituída quando seu saldo alcançar:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à contabilidade, julgue os itens a seguir. A partir da última alteração na Lei das S.A., a companhia aberta está impedida de constituir reserva de lucros a realizar em detrimento ao dividendo mínimo obrigatório do art. 202 da mesma lei.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda acerca de contabilidade, julgue os itens que se seguem.
Para efeito de cálculo de dividendos, o lucro líquido ajustado previsto no art. 202 da Lei das S.A. prevê como possíveis ajustes a formação da reserva legal e a constituição e reversão da reserva de contingências.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda considerando o texto IV e a legislação societária, julgue os itens subseqüentes. Considere a seguinte situação hipotética. Uma empresa apresentava patrimônio líquido composto das seguintes contas: capital no valor de R$ 800.000,00; reserva legal igual a R$ 160.000,00; reserva estatutária igual a R$ 27.000,00 e lucros acumulados no valor de R$ 90.000,00. Após o imposto de renda e a contribuição social sobre o lucro, a empresa apurou um lucro no exercício de R$ 30.000,00. Nessa situação, a empresa deve destinar, obrigatoriamente, 5% do resultado do período para a reserva legal.
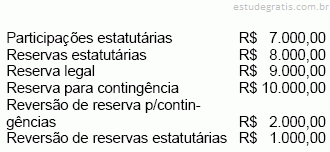
A empresa DMO Comércio S/A tinha Lucros Acumulados com saldo anterior de R$ 80.000,00, quando contabilizou a apuração do resultado do exercício, chegando a um lucro final do exercício de R$ 120.000,00.
Na Demonstração de Lucros ou Prejuízos Acumulados foi listada a distribuição do lucro na forma seguinte:
Reserva Legal de 5%; Reserva Estatutária de 10%; Reserva para Contingências de R$ 15.000,00; Reversão de Reservas de R$ 4.000,00 sendo metade de contingências e metade estatutárias; Dividendo mínimo obrigatório de 25% conforme os Estatutos.
Com base nas informações acima, quando da elaboração da referida demonstração, vamos encontrar o dividendo mínimo obrigatório, calculado segundo a legislação atual, no valor de:
A Assembléia Geral Ordinária da firma Confecções Madagascar S.A aprovou proposta de distribuição de lucros apresentada pela Diretoria, nos seguintes termos:
5% para formação de reserva legal;
10% para pagamento de participação à diretoria;
20% para formação de reserva estatutária;
25% para pagamento de dividendo mínimo obrigatório;
30% para pagamento do imposto de renda e o restante para crédito em lucros acumulados.
Observações:
A conta lucros ou prejuízos acumulados já tinha saldo devedor de R$ 5.000,00. O crédito do período antes de qualquer destinação foi um lucro líquido de R$ 45.000,00.
Com fulcro nessas informações, pode-se afirmar que, no encerramento do exercício de que se tr...
Acerca do registro de eventos contábeis, julgue os itens seguintes. Ao efetuar o registro do deságio na emissão de d ebêntures, a empresa reduz o pass ivo , independentemente do valor do deságio.
Acerca do registro de eventos contábeis, julgue os itens seguintes. O registro da reserva legal proporciona uma permuta entre contas do patrimônio líquido, sem influenciar o passivo circulante.
Diversos fatores podem fazer com que o valor contábil de um ativo não corresponda ao seu valor justo. Assim, caso a entidade adote esse método de mensuração após o reconhecimento inicial de uma classe de ativo imobilizado ou intangível, é necessário que de tempos em tempos esses bens passem por um processo visando adequar o seu valor contábil. Sobre os procedimentos de reavaliação é correto afirmar que:
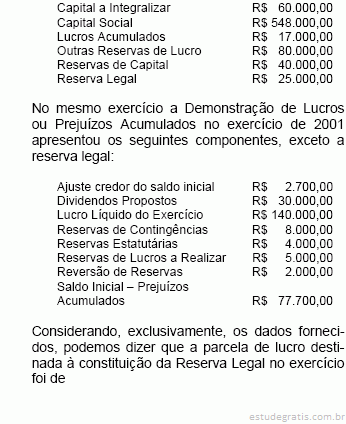
A empresa Agro & Pecuária S/A apurou no exercício um lucro líquido de R$ 140.000,00. Não havendo prejuízos anteriores a amortizar, a Contabilidade providenciou o registro da seguinte destinação:
Após a constituição e a reversão das reservas acima, o Contador deve contabilizar o Dividendo Mínimo Obrigatório de 30% sobre o lucro, conforme previsto nos Estatutos. Isso provocará um aumento do passivo no valor de
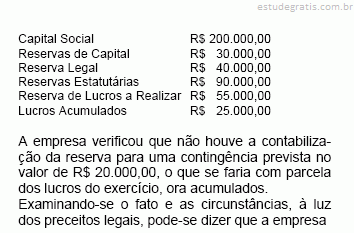
A empresa Companhia Especial de Comércio, em 31.12.01, apresenta o seguinte patrimônio líquido:
A empresa verificou que não houve a contabilização da reserva para uma contingência prevista no valor de R$ 20.000,00, o que se faria com parcela dos lucros do exercício, ora acumulados. Examinando-se o fato e as circunstâncias, à luz dos preceitos legais, pode-se dizer que a empresa
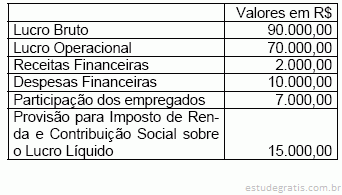
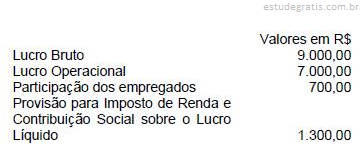
A empresa de Pedras & Pedrarias S/A. demonstrou no exercício de 2001 os valores como seguem:
Lucro bruto R$ 90.000,00
Lucro operacional R$ 70.000,00
Receitas operacionais R$ 7.500,00
Despesas operacionais R$ 27.500,00
Participação de Administradores R$ 2.500,00
Participação de Debenturistas R$ 3.500,00
Participação de Empregados R$ 3.000,00
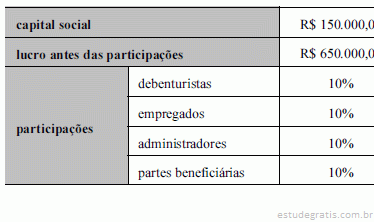
A tributação do lucro dessa empresa deverá ocorrer à alíquota de 30% para Imposto de Renda e Contribuição Social sobre Lucro Líquido, conjuntamente. Assim, se forem calculados corretamente o IR e a CSLL, certamente o valor destinado, no exercício, à constituição da reserva legal deverá ser de
Os estatutos sociais da firma que ora consideramos estabeleciam que do lucro do exercício deveriam ser constituídas uma reserva especial de 10%, uma reserva legal de 5%, além do pagamento de gratificação de 10% à Diretoria e provisionamento de 30% para o Imposto de Renda. No exercício social em que o lucro líquido do exercício, antes de qualquer destinação, alcançou a cifra de R$150.000,00, o montante destinado à Reserva Legal deverá ser de
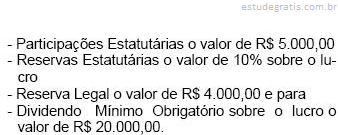
Ao encerrar o resultado do exercício de 2001 a Cia. De Sal & Sol apurou um lucro de R$ 85.000,00, após fazer as provisões para o imposto de renda e para a contribuição social sobre o lucro.
A empresa deverá mandar contabilizar a destinação desse lucro para
Com base nas informações acima, pode-se afirmar que o valor destinado às reservas estatutárias deverá ser de
A firma "Chis" apresenta o seguinte patrimônio líquido:
Capital Social R$ 30.000,00
Reservas de Subvenções p/Investimento R$ 1.300,00
Reserva de Ágio na Emissão de Ações R$ 2.000,00
Reserva Legal R$ 2.000,00
Reservas Estatutárias R$ 1.000,00
No exercício de 19X1 a empresa apurou um lucro líquido final (após o Imposto de Renda e as participações) no valor de R$ 76.000,00. Considerando-se as limitações impostas pela Lei 6.404/76 (Lei das Sociedades por Ações) podemos dizer que, para constituir a Reserva Legal no referido exercício, essa empresa