
61 Q651361
Contabilidade Privada
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Os princípios da contabilidade permitem a fixação de padrões de comparação e credibilidade. Considerando o Princípio Contábil da Atualização Monetária é correto afirmar que
62 Q561703
Contabilidade Privada
Ano: 2012
Banca: Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)

O princípio que se refere ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas é o da:

63 Q213200
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O Princípio da Contabilidade que pressupõe a simultaneidade da confrontação de receitas e das despesas com elas relacionadas é o princípio da

64 Q213198
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

O reconhecimento da receita de uma empresa no momento da emissão da nota fiscal, independente da entrada de dinheiro em caixa ou banco, demonstra a adequação ao princípio contábil do(a)

65 Q213177
Contabilidade Privada
Ano: 2012
Banca: Instituto Graça Aranha

“Pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância”. Este parágrafo refere-se ao Principio Contábil da:

66 Q213172
Contabilidade Privada
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

Afalta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância, por isso é necessário ponderar a relação entre a confiabilidade da informação e outro determinado fator. Qual princípio de contabilidade determina a ponderação entre esses fatores, para garantir a divulgação de informações relevantes?

67 Q213169
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

O princípio fundamental da Contabilidade que preceitua que o tratamento destinado à pessoa jurídica da empresa deve ser distinto das pessoas físicas e/ou jurídicas de seus proprietários é o princípio da

68 Q213166
Contabilidade Privada
Ano: 2012
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

A respeito dos Princípios de Contabilidade, julgue os itens abaixo e, em seguida, assinale a opção CORRETA:

I - A observância dos Princípios de Contabilidade é obrigatória no exercício da profissão e constitui condição de legitimidade das Normas Brasileiras de Contabilidade. II - Os ativos avaliados pelo seu valor de liquidação baseiam-se no Princípio da Continuidade, pressupondo que a Entidade continuará em operação no futuro.

III - A falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância, por isso é necessário ponderar a relação entre a oportunidade e a confiabilidade da informação.

Está(ao) CERTO(S) apenas o(s) item(ns):

69 Q213128
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e de suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originaram. Essa é a descrição do princípio contábil da

70 Q213126
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O princípio fundamental de contabilidade que estabelece que o reconhecimento das receitas deva ocorrer simultaneamente com o das despesas a ela correlacionadas denomina-se princípio da

71 Q213123
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Conselho Federal de Contabilidade e o Comitê de Pronunciamentos Contábeis são responsáveis pela elaboração das normas contábeis comumente aceitas. Sobre essas normas, julgue os itens que se seguem.

De acordo com o princípio da competência, todas as variações patrimoniais devem ser registradas de imediato e com a extensão correta, independentemente das causas que as originaram.

72 Q213087
Contabilidade Privada
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

Quando do exercício do julgamento profissional necessário às estimativas contábeis, em condições de incerteza, a precaução, no sentido de que despesas não sejam subestimadas, é decorrente da aplicação:

73 Q213021
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas resoluções do Conselho Federal de Contabilidade acerca dos princípios da contabilidade e a estrutura das normas brasileiras de contabilidade, julgue os itens a seguir.

De acordo com o princípio da oportunidade, os componentes patrimoniais devem ser mensurados e apresentados, de forma a produzir informações íntegras e tempestivas, bem como a oportunidade e a confiabilidade das informações devem ser ponderadas.

74 Q213009
Contabilidade Privada
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

A redução ao valor recuperável (impaimente test ) é umexemplo de aplicação do Princípio Contábil da:

75 Q213002
Contabilidade Privada
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

A influência no valor econômico dos ativos e, em muitos casos, no valor de vencimento dos passivos, especialmente devido a um prazo determinado, previsto ou previsível para que o patrimônio tenha cumprido sua destinação social e a sua finalidade se extinga, é apresentada no Princípio Contábil da:

76 Q212963
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A adoção do menor valor para os componentes do ATIVO e do maior para os do PASSIVO, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido, é determinada pelo princípio

77 Q212928
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as orientações constantes das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), editadas pelo Conselho Federal de Contabilidade (CFC), e normatização correlata, em âmbito nacional e internacional, julgue os itens que se seguem.

Dado o princípio da competência, que se aplica plenamente ao setor público, as receitas e despesas públicas devem ser contabilmente registradas independentemente de seu pagamento ou recebimento.

78 Q212826
Contabilidade Privada
Ano: 2012
Banca: Instituto Nacional de Educação (CETRO)

Em relação às noções básicas de contabilidade, assinale a alternativa incorreta.

79 Q212824
Contabilidade Privada
Ano: 2012
Banca: Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)

O registro das receitas em função do fato gerador e não pelo seu recebimento, obedece ao princípio:

80 Q212822
Contabilidade Privada
Ano: 2012
Banca: Centro Universitário de União da Vitória (UNIUV)

A obrigatoriedade de que o recolhimento de todas as receitas deverá ser feita em um único caixa, vetando qualquer fragmentação para criação de caixas especiais está implícita no principio orçamentário:

81 Q212816
Contabilidade Privada
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

Com relação aos Princípios de Contabilidade, assinale a alternativa INCORRETA.

82 Q212815
Contabilidade Privada
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

Na Contabilidade, existe o fato de que, a fim de evitar desperdícios de tempo e de dinheiro, devem-se registrar na Contabilidade apenas os eventos dignos de atenção e na ocasião oportuna.Além disso, vamos supor que um contador, para avaliação de um bem, dispusesse de duas fontes, a saber: a fatura relativa à compra do bem e o laudo do maior especialista mundial de avaliação. O Contador opta pelo valor de registro na fatura. Estas declarações , respectivamente, constituem o(a):

83 Q212813
Contabilidade Privada
Ano: 2012
Banca: COPEVE/ UFAL

Dadas as situações abaixo,

I. A moeda, embora aceita universalmente como medida de valor, não representa unidade constante em termos do poder aquisitivo.

II. Para que a avaliação do patrimônio possa manter os valores das transações originais, é necessário atualizar sua expressão formal em moeda nacional, a fim de que permaneçam substantivamente corretos os valores dos componentes patrimoniais e, por consequência, o do Patrimônio Líquido.

III. A atualização monetária não representa nova avaliação, mas tão somente o ajustamento dos valores originais para determinada data, mediante a aplicação de indexadores ou outros elementos aptos a traduzir a variação do poder aquisitivo da moeda nacional em um dado perí...

84 Q212811
Contabilidade Privada
Ano: 2012
Banca: COPEVE/ UFAL

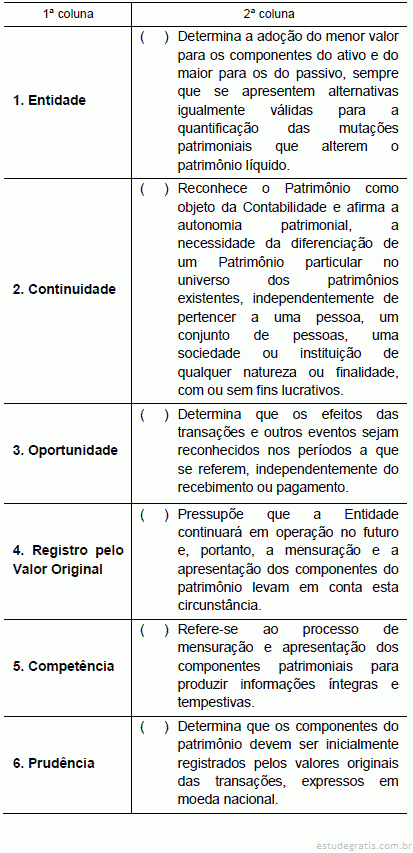
No que diz respeitos aos Princípios de Contabilidade tratados na Resolução nº 750/93 e suas atualizações, enumere a segunda coluna de acordo com a primeira.

A sequência correta, de cima para baixo, está na opção

85 Q212808
Contabilidade Privada
Ano: 2012
Banca: ATAME Grupo

Qual o Princípio de Contabilidade que se refere ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas?

86 Q212801
Contabilidade Privada
Ano: 2012
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

O Princípio Contabil da Continuidade pressupõe que a Entidade continuará em operação no futuro e, portanto,

87 Q212778
Contabilidade Privada
Ano: 2012
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Conforme enunciado pelo Princípio da Competência, considera-se realizada a variação patrimonial aumentativa, exceto:

88 Q212777
Contabilidade Privada
Ano: 2012
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Quanto ao principio do Registro pelo valor Original, é incorreto afirmar:

89 Q212762
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios de contabilidade, julgue os próximos itens.

Em conformidade com o princípio contábil da competência, quando determinada entidade reconhece um ativo circulante em consequência de uma venda a prazo, supõe-se o reconhecimento das despesas correlatas.
90 Q212740
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

O princípio contábil no qual os ativos e as receitas não devem ser superestimados, e os passivos e as despesas não devem ser subestimados, com o objetivo de atribuir maior confiabilidade ao processo de mensuração e apresentação dos componentes patrimoniais, é denominado Princípio da

91 Q212713
Contabilidade Privada
Ano: 2012
Banca: Centro Universitário de União da Vitória (UNIUV)

A norma que estabelece que os fenômenos patrimoniais devam ser registrados no momento da sua ocorrência e divulgados em tempo hábil para os usuário é:

92 Q212651
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A observância dos princípios de contabilidade é obrigatória no exercício da profissão e constitui condição de legitimidade das normas brasileiras de contabilidade. Nesse sentido, é correto afirmar que o princípio da oportunidade

93 Q212627
Contabilidade Privada
Ano: 2012
Banca: EXATUS / EXATUSPR Promotores de Eventos e Consultorias

Qual dos Princípios de Contabilidade foi revogado pela Resolução CFC nº 1.282/10?

94 Q198390
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
O custeio por absorção, em termos básicos, consiste na apropriação de todos os custos do período ao custo de produção dos produtos desse mesmo período. Nesse contexto de apropriação de todos os custos ao produto, a indústria que adota o custeio por absorção atende ao estabelecido no princípio de contabilidade da
95 Q197107
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios de contabilidade e ao grau de alavancagem operacional, julgue o próximo item. Quanto maior for o grau de alavancagem operacional, mais elevada será a participação dos custos variáveis no custo total da empresa e, consequentemente, maior será a sensibilidade do lucro às alterações nos níveis de receitas.
96 Q783904
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em princípios e convenções contábeis e em normas para a avaliação de elementos patrimoniais, julgue os itens subsecutivos.

O grau de incerteza inerente à aplicação do princípio da prudência, por exemplo, na definição de provisão para devedores duvidosos, não deve conduzir a classificações subjetivas, embasadas em juízos de valor.

97 Q213202
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Instituto Brasileiro de Contadores (IBRACON) dividiu os conceitos fundamentais de contabilidade em três categorias: os postulados ambientais da contabilidade (axiomas), os princípios contábeis propriamente ditos (teoremas), e restrições dos princípios contábeis ⎯ convenções (corolários). A respeito dos princípios e convenções contábeis, assinale a opção correta.

98 Q213160
Contabilidade Privada
Ano: 2011
Banca: CONSULPLAN Consultoria (CONSULPLAN)

O Princípio Contábil da Competência de acordo com as Normas Brasileiras de Contabilidade, determina que:

99 Q213157
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Ao emitir no mês de janeiro/2011 nota fiscal no valor de R$ 1.200.000,00, tendo como forma de pagamento uma entrada e duas parcelas para 30 e 60 dias a contar da emissão, uma empresa de petróleo deverá reconhecer sua receita segundo o princípio contábil da competência. Sendo assim, de que forma isso ocorrerá?

100 Q213154
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Os princípios fundamentais de Contabilidade em vigor não permitem que as empresas apresentem demonstrações contábeis avaliadas com base no critério de custeio direto ou variável. O princípio fundamental de Contabilidade que impede o uso desse critério é o da(o)

101 Q213149
Contabilidade Privada
Ano: 2011
Banca: MAKIYAMA

1-―_____________________ reconhece o Patrimônio como objeto da contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular...."

2-―_______________ ganha uma maior importância, sendo como critério para caracterizar o direito ao exercício do poder sobre o Patrimônio".

Quais sentenças completam melhor as afirmações abaixo:

I. Teoria e ou Princípio da Propriedade;

II. Teoria e ou Princípio da Entidade;

III. Teoria e ou Princípio dos Direitos Residuais;

IV. Teoria e ou Princípio Empresarial;

V. Teoria do Patrimônio.

Completam respectivamen...

102 Q213147
Contabilidade Privada
Ano: 2011
Banca: Faculdade de Apoio à Tecnologia (FAT)

A adoção do menor valor para as contas do Ativo e do maior valor para as contas do Passivo, sempre que se apresentarem alternativas igualmente válidas, se refere ao princípio da

103 Q213144
Contabilidade Privada
Ano: 2011
Banca: Faculdade de Apoio à Tecnologia (FAT)

A Demonstração do Resultado do Exercício e o Balanço Patrimonial são a evidenciação máxima da aplicação criteriosa dos procedimentos de escrituração contábil, que obedece prioritariamente, ao princípio

104 Q213134
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, que dizem respeito às normas e práticas contábeis atualmente vigentes no país.

Pelo princípio da continuidade, pressupõe-se que, em algum momento, toda entidade entrará em liquidação, sendo necessário o reconhecimento de tal fato para fins de avaliação de seus ativos e passivos.

105 Q213131
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em princípios e convenções contábeis e em normas para a avaliação de elementos patrimoniais, julgue os itens subsecutivos.

Apesar de sua relevância, o princípio da competência não prevalece sobre os demais princípios contábeis.

106 Q213118
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência ao balanço patrimonial, julgue os itens que se seguem.

De acordo com o Pronunciamento Técnico CPC 12, o ajuste a valor presente deve ser efetuado em base linear pro rata, com base na taxa nominal de juros.

107 Q213115
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

O princípio contábil que determina que o registro das variações patrimoniais, desde que tecnicamente estimável, deve ser feito mesmo na hipótese de somente existir razoável certeza de sua ocorrência, é o Princípio da

108 Q213110
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a conceitos básicos de contabilidade, julgue os itens seguintes.

A observância do princípio da continuidade é indispensável à correta aplicação do princípio da competência.

109 Q213101
Contabilidade Privada
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Para atendimento ao Princípio da Atualização Monetária, o setor público torna a avaliação monetária compulsória quando a inflação acumulada no triênio, medida com base no Índice Geral de Preços do Mercado (IGPM/FGV), atingir

110 Q213099
Contabilidade Privada
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Princípio Fundamental de Contabilidade que adquire relevância quando são feitas estimativas, tais como os passivos contingentes que representam obrigações possíveis, ou ativos contingentes que são possíveis ativos, e cuja existência depende de fatores imprevisíveis, tais como resultados dos julgamentos de processos judiciais:

111 Q213083
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em 28/02/2009, a Companhia Ferrão vendeu uma máquina de seu imobilizado para o ferro velho por R$ 10.000,00. Sobre essa máquina, a Companhia prestou as seguintes informações:

• foi adquirida nova por R$ 168.000,00, diretamente do fabricante;

• nada foi gasto com o transporte e a sua instalação;

• a vida útil original da máquina é 8 anos;

• a depreciação é calculada pelo método das quotas constantes;

• a depreciação acumulada é de R$ 155.750,00, no balanço de 31/12/2008.

Considerando as informações acima sobre a máquina, os princípios fundamentais de contabilidade e a boa técnica contábil, a venda desta máquina gerou, para a Companhia Fer...

112 Q213080
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)

O Pronunciamento Conceitual Básico sobre a Estrutura Conceitual para Elaboração e Apresentação das Demonstrações Contábeis do Comitê de Pronunciamentos Contábeis (CPC) faz referência a dois pressupostos básicos. São eles:

113 Q213077
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

O princípio da competência, usado em contabilidade, estabelece que os(as)

114 Q213067
Contabilidade Privada
Ano: 2011
Banca: Fundação Mariana Resende Costa (FUMARC)
Assinale a alternativa que identifica o princípio a que se refere a afirmativa:” o patrimônio da entidade não se confunde com o de seus sócios ou acionistas ou proprietário individual:
115 Q212975
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)
A obrigatoriedade do registro das variações patrimoniais, mesmo na hipótese de somente existir razoável certeza de sua ocorrência, deve-se ao princípio:
116 Q212972
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

De acordo com a Legislação das Sociedades Anônimas, os Estoques de Mercadorias devem ser valorizadas a preço de custo ou mercado, dos dois o menor. Este procedimento está relacionado com o “Princípio/Convenção Contábil Geralmente Aceito”.

117 Q212970
Contabilidade Privada
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

O conceito contábil que trata da autonomia patrimonial, ou seja, o patrimônio da pessoa jurídica não se confunde com o dos sócios ou proprietários, denomina-se:

118 Q212898
Contabilidade Privada
Ano: 2011
Banca: Faculdade de Apoio à Tecnologia (FAT)

Uma empresa divide seu escritório com uma pessoa da família do proprietário e efetua mensalmente o rateio das despesas comuns como água, energia, etc., desta forma garantindo:

119 Q212818
Contabilidade Privada
Ano: 2011
Banca: SELETRIX Concursos

O Princípio Contábil da Prudência determina:

120 Q212810
Contabilidade Privada
Ano: 2011
Banca: Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)

A Cia. Pernambucana S/A apresentou o seguinte movimento de receitas e despesas:

Supondo-se que a empresa contabiliza suas operações de acordo com o princípio da competência, o resultado líquido de abril será

121 Q212758
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com a alteração da norma contábil aplicável às empresas privadas, houve diversas modificações na estrutura das demonstrações contábeis e nos critérios de avaliação dos itens patrimoniais. Com relação à mensuração dos itens patrimoniais e de resultado e seus reflexos na evidenciação contábil, julgue os itens que se seguem.

Se o mercado para determinado instrumento financeiro não for ativo, a entidade estabelecerá o valor justo considerando o valor determinado pela última operação de compra e venda do respectivo ativo.

122 Q212662
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

A empresa Figueira S.A. ao estabelecer as taxas de depreciação optou por adotar as taxas fiscais, ainda que soubesse que seus ativos teriam vida útil econômica substancialmente diferente. Procedeu dessa forma para aumentar a depreciação do período, realizando assim menos pagamento de dividendos. Pode-se afirmar que a empresa NÃO atendeu ao princípio/ pressuposto da

123 Q198321
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
Em relação aos princípios da contabilidade, assinale a alternativa correta.
124 Q198317
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
Os princípios fundamentais da contabilidade são classificados em três categorias: postulados, princípios contábeis propriamente ditos e convenções. São consideradas convenções:
125 Q198295
Contabilidade Privada
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
Assinale a alternativa em que todos os itens são características qualitativas das informações contábeis.
126 Q783901
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere aos princípios fundamentais de contabilidade e de acordo com as Resoluções n.os 750 e 774 do Conselho Federal de Contabilidade, julgue os itens a seguir.

Segundo o princípio da prudência, os encargos financeiros decorrentes de financiamento de ativos de longa maturação não devem ser ativados no período pré-operacional, com amortização a partir do momento em que o ativo entrar em operação.

127 Q783899
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos princípios fundamentais de contabilidade, julgue os itens subsequentes.

Para o Conselho Federal de Contabilidade brasileiro, os conceitos de entidade contábil e de continuidade, mais do que princípios, são postulados, axiomas com base nos quais se constrói a teoria contábil.

128 Q783898
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos princípios fundamentais de contabilidade, julgue os itens subsequentes.

Considere que uma empresa, após sucessivos prejuízos, ao atingir passivos superiores a seus ativos, teve a falência decretada. Nessa situação, essa empresa ainda é uma entidade contábil.

129 Q783897
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos princípios fundamentais de contabilidade, julgue os itens subsequentes.

O patrimônio não é objeto de estudo exclusivo da contabilidade, haja vista que ciências como a administração e a economia também se interessam pelo patrimônio, mas é a única que restringe o estudo do patrimônio a seus aspectos quantitativos.

130 Q783896
Contabilidade Privada
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos princípios fundamentais de contabilidade, julgue os itens subsequentes.

Um conglomerado econômico-financeiro, constituído pela soma dos patrimônios dos entes que o compõem, não constitui entidade contábil.