Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos métodos de custeio variável e por absorção, julgue os itens que se seguem. Quando a produção é maior que as vendas no mesmo período contábil, o lucro líquido obtido por meio do custeio por absorção tende a ser maior que o lucro líquido apurado de acordo com o custeio variável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos métodos de custeio variável e por absorção, julgue os itens que se seguem. A margem de contribuição unitária de um produto é afetada pelo reajuste do valor dos custos fixos no período de sua produção.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A fábrica de uma indústria que produz bens diversos funciona em um imóvel alugado. O valor do aluguel é reajustado anualmente com base na variação do IGP-M. Cada tipo de produto é fabricado em espaço específico da fábrica, sendo do conhecimento da empresa a área destinada à produção de cada um desses produtos.
A respeito dessa situação hipotética, julgue os itens a seguir.
O aluguel da fábrica deve ser classificado como custo variável e indireto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise por meio de indicadores, julgue o próximo item. Mudanças frequentes de critérios contábeis, especialmente aqueles relativos a depreciação e estoques, não interferem nos resultados do cálculo nem na análise dos índices em séries temporais: os efeitos decorrentes dessas mudanças são diluídos e os índices são medidas adimensionais que variam no tempo à mesma proporção das grandezas originais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da análise de estrutura de capitais e das informações obtidas nas notas explicativas, julgue os itens subsequentes. O fato de o indicador grau de imobilização dos capitais permanentes ser superior a 1 demonstra que há desequilíbrio financeiro na empresa, com indícios de que o passivo circulante esteja financiando parte dos investimentos permanentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às análises de lucratividade e de liquidez, julgue os seguintes itens. A inadimplência, um aspecto que provoca reflexos na rotação dos ativos, não influencia na margem operacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às análises de lucratividade e de liquidez, julgue os seguintes itens. Considere que uma empresa tenha apresentado liquidez seca de 0,9 no ano X0, de 0,85 no ano X1 e de 0,50 no ano X2. Nesse caso, é correto afirmar que essa deterioração do indicador deve-se ao incremento no passivo circulante e à diminuição de investimentos em estoques de alta rotatividade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a retorno sobre investimentos e a estrutura de capitais, julgue os itens subsecutivos. Nas estruturas em que o custo do capital de terceiros for inferior ao retorno produzido pelos ativos, aumentar o endividamento, de um período A para um período B, diminuirá a participação do capital próprio no financiamento da empresa em ritmo mais acelerado que a diminuição no lucro líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a retorno sobre investimentos e a estrutura de capitais, julgue os itens subsecutivos. Considere a diferença entre retorno sobre investimento e custo médio ponderado de capital das várias fontes de financiamento utilizadas por determinada empresa. É correto afirmar que quando essa diferença for positiva, a empresa será capaz de agregar valor, já que, nesse caso, o retorno gerado será superior ao custo de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue os itens a seguir. Para fins de elaboração da demonstração do resultado do exercício, a receita de venda é contabilizada por ocasião da transferência dos riscos e benefícios das mercadorias, dos produtos e dos serviços fornecidos pela entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue os itens a seguir. Os bens que sejam objeto de arrendamento financeiro integram o imobilizado da empresa arrendadora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue os itens a seguir. Não podem constar da demonstração de mutações do patrimônio líquido de uma empresa as modificações das quais seus sócios participem em qualidade diferente da de proprietários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue os itens a seguir. Na demonstração de lucros ou prejuízos acumulados de determinado exercício, evidenciam-se os ajustes de exercícios anteriores provocados por fatos subsequentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
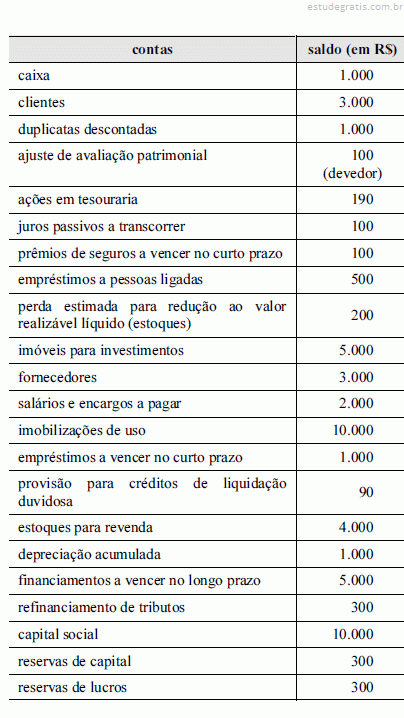
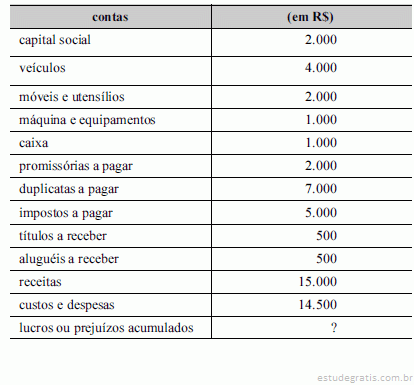
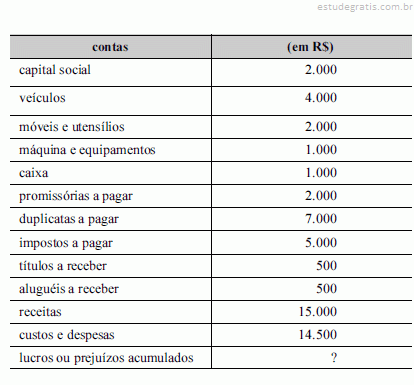
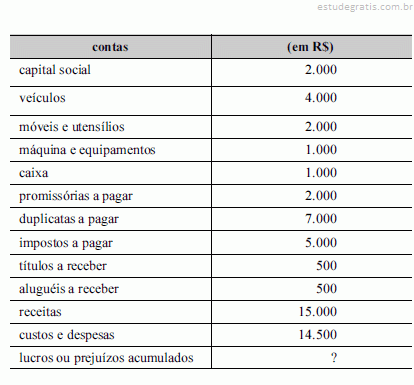
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
O valor líquido de créditos a receber de clientes é inferior a R$ 2.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
Essa empresa hipotética possui dívidas, empréstimos ou financiamentos prefixados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
O patrimônio líquido após a apuração do resultado do exercício é superior a R$ 10.400.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
O número de contas com saldo credor supera o número de contas com saldo devedor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
No exercício em apreço, houve despesa extraorçamentária no estado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
Apesar de não causar desembolso financeiro, a depreciação de bens móveis deverá ser reconhecida na demonstração das variações patrimoniais como uma variação patrimonial diminutiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
Nesse caso, a receita efetiva foi superior a R$ 41.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
O balanço financeiro apresentará um saldo maior que R$ 3.000, referente a restos a pagar processados, inscritos no exercício em questão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
A despesa realizada, constante do balanço orçamentário apresentado, foi maior que R$ 31.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
Na estrutura do balanço patrimonial, incluem-se a dívida fundada, classificada no passivo circulante, e a dívida mobiliária, classificada no passivo não circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
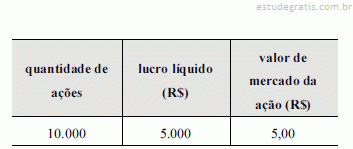
Tendo em vista que, na avaliação de uma empresa, além dos dados econômicos e financeiros que integram as demonstrações contábeis, outras informações de mercado e informações não financeiras devem ser levadas em conta, julgue os itens seguintes. O indicador EBTIDA ignora variáveis importantes, tais como a qualidade de crédito da empresa, os impostos incidentes sobre o lucro e as necessidades de reinvestimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo em vista que, na avaliação de uma empresa, além dos dados econômicos e financeiros que integram as demonstrações contábeis, outras informações de mercado e informações não financeiras devem ser levadas em conta, julgue os itens seguintes. Entre os indicadores adicionais, o índice preço/lucro não é divulgado pela empresa, e sim fornecido pelo mercado; o indicador market to book efetua um comparativo entre o valor de mercado e o valor patrimonial da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
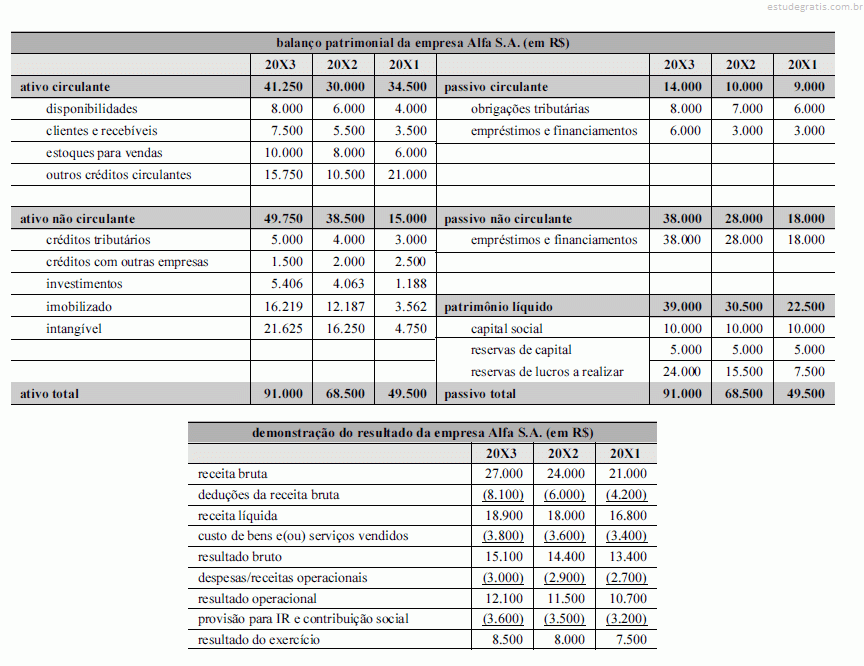
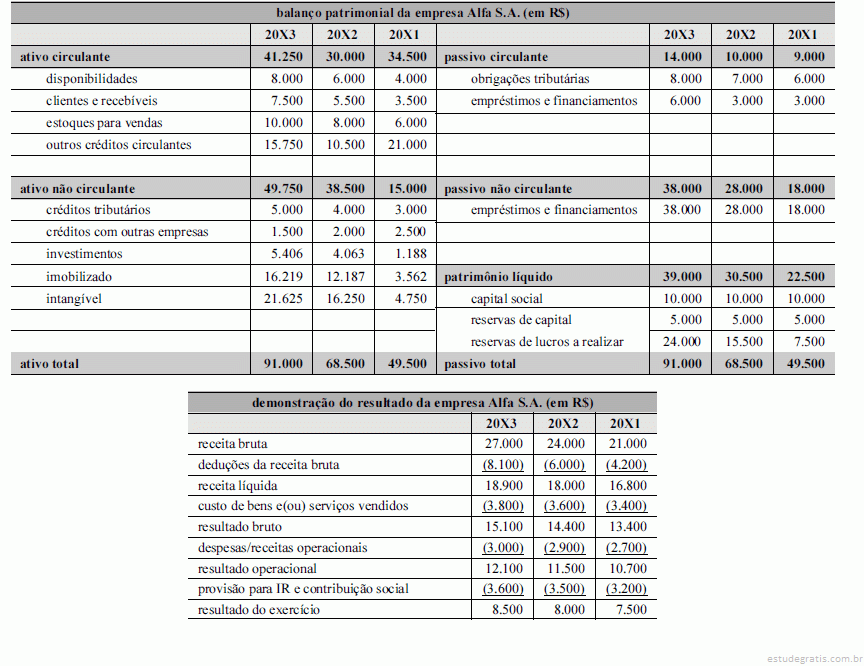
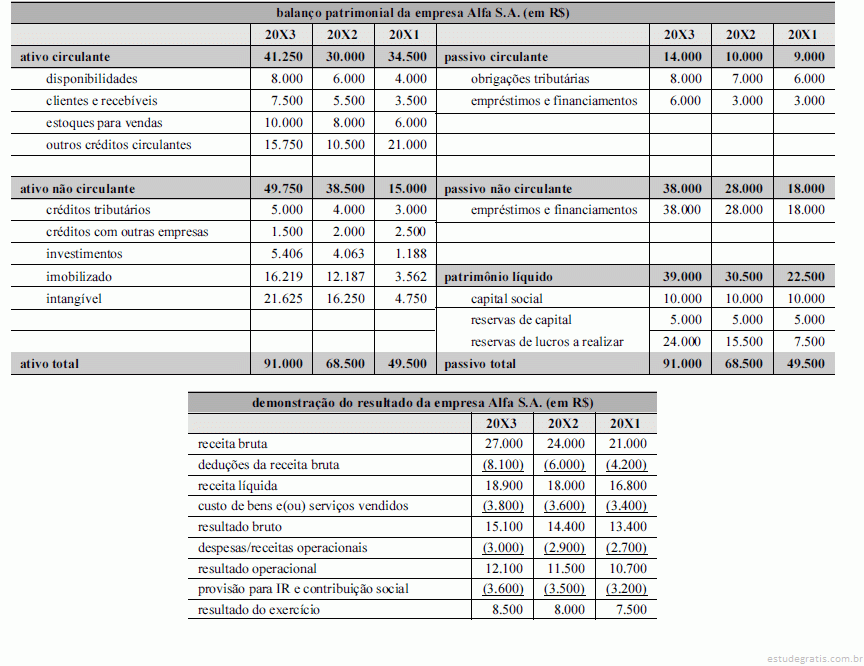
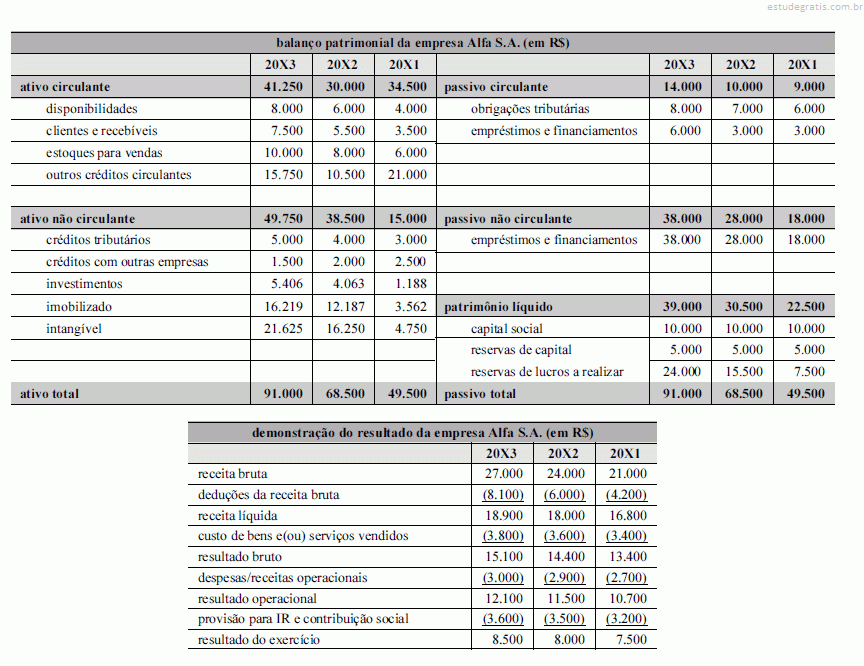
Considerando as tabelas anteriormente mostradas, que apresentam as demonstrações contábeis ajustadas para fins de análise da empresa hipotética Alfa S.A., referentes aos anos de 20X1 a 20X3, julgue os próximos itens.
A lucratividade da empresa diminuiu ao longo do tempo: a margem operacional passou de 0,80 para 0,70.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as tabelas anteriormente mostradas, que apresentam as demonstrações contábeis ajustadas para fins de análise da empresa hipotética Alfa S.A., referentes aos anos de 20X1 a 20X3, julgue os próximos itens.
De acordo com os dados apresentados, tanto o retorno sobre o patrimônio líquido quanto o retorno sobre o ativo total sofreram redução de 20X1 para 20X3.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as tabelas anteriormente mostradas, que apresentam as demonstrações contábeis ajustadas para fins de análise da empresa hipotética Alfa S.A., referentes aos anos de 20X1 a 20X3, julgue os próximos itens.
A liquidez imediata da empresa, para o ano 20X2, é de R$ 3 para cada R$ 1 de dívida, e a liquidez corrente, de R$ 0,60.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as tabelas anteriormente mostradas, que apresentam as demonstrações contábeis ajustadas para fins de análise da empresa hipotética Alfa S.A., referentes aos anos de 20X1 a 20X3, julgue os próximos itens.
A relação entre as fontes de recursos melhorou de 20X1 para 20X3.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela precedente apresenta as únicas contas relevantes para fins de levantamento do balancete e para a apuração do resultado do exercício de determinada entidade, julgue os itens a seguir.
O resultado da entidade no exercício foi deficitário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela precedente apresenta as únicas contas relevantes para fins de levantamento do balancete e para a apuração do resultado do exercício de determinada entidade, julgue os itens a seguir.
No rol de contas apresentado, há apenas duas contas de resultado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela precedente apresenta as únicas contas relevantes para fins de levantamento do balancete e para a apuração do resultado do exercício de determinada entidade, julgue os itens a seguir.
A entidade em questão possui situação patrimonial líquida superavitária, resultante de seguidos lucros auferidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação de contas nas demonstrações contábeis, julgue os itens que se seguem. As participações de caráter permanente em outras sociedades compõem o balanço patrimonial e são classificadas em investimentos, no ativo não circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação de contas nas demonstrações contábeis, julgue os itens que se seguem. A variação cambial decorrente de uma obrigação em moeda estrangeira é apresentada como resultado não operacional na demonstração do resultado do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes aos fatos contábeis e às variações patrimoniais deles decorrentes. As disponibilidades totais sofrerão redução de valor sempre que a entidade utilizar recursos de seu caixa para aplicar em investimentos de liquidez imediata.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes aos fatos contábeis e às variações patrimoniais deles decorrentes. A obtenção de empréstimos junto a instituições financeiras provoca, na data da liberação dos recursos, um aumento simultâneo do ativo e do passivo das entidades beneficiárias desse tipo de operação de crédito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes aos fatos contábeis e às variações patrimoniais deles decorrentes. A depreciação contábil impacta negativamente o resultado da empresa e tem como contrapartida o reconhecimento de um passivo no balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos componentes patrimoniais, julgue os itens a seguir. A conta fornecedores apresenta saldo de natureza devedora e deve ser classificada no passivo circulante, se o vencimento da obrigação ocorrer no exercício social seguinte, ou no passivo não circulante, se o vencimento da obrigação não ocorrer no exercício seguinte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos componentes patrimoniais, julgue os itens a seguir. As aplicações de recursos em despesas do exercício seguinte são consideradas ativos circulantes e devem ser baixadas quando tais despesas forem consideradas incorridas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito às limitações no processo de análise de indicadores, julgue os itens subsequentes. O índice de liquidez corrente não revela a qualidade dos itens que compõem o ativo circulante, o que inviabiliza a realização de avaliação acerca da real capacidade de esses ativos liquidarem os passivos de curto prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito às limitações no processo de análise de indicadores, julgue os itens subsequentes. É recomendável considerar o valor do ativo total no final do período contábil como referência para o cálculo da taxa de retorno sobre investimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das análises horizontal e vertical, julgue os itens seguintes. A participação de capitais de terceiros sobre os recursos totais de uma empresa é uma informação que pode ser obtida por meio da análise vertical.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das análises horizontal e vertical, julgue os itens seguintes. Além de possibilitar o estudo do comportamento das variáveis contábeis ao longo do tempo e a avaliação de suas tendências, a análise horizontal serve para embasar estimativas contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao impacto de fatos contábeis nos indicadores econômico-financeiros de uma entidade, julgue os itens a seguir. O ciclo operacional de um supermercado será ampliado caso seus fornecedores concedam um prazo adicional de trinta dias para o supermercado efetuar o pagamento das compras de mercadoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao impacto de fatos contábeis nos indicadores econômico-financeiros de uma entidade, julgue os itens a seguir. A conversão de debêntures em ações altera a estrutura de capital da empresa emitente desses papéis, além de afetar o valor da taxa de retorno sobre o capital próprio a partir da data da conversão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao impacto de fatos contábeis nos indicadores econômico-financeiros de uma entidade, julgue os itens a seguir. O aumento no volume de vendas não provoca qualquer impacto no indicador de eficiência denominado giro do ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao impacto de fatos contábeis nos indicadores econômico-financeiros de uma entidade, julgue os itens a seguir. A obtenção de empréstimos de longo prazo para a quitação de dívidas de curto prazo de uma mesma entidade provoca aumento no índice de liquidez corrente, mas não afeta o índice de liquidez geral.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao impacto de fatos contábeis nos indicadores econômico-financeiros de uma entidade, julgue os itens a seguir. Um aumento no custo de captação de uma empresa implica uma redução no seu lucro residual.
Com relação à escrituração contábil de uma entidade, analise as afirmativas abaixo:
I - O registro contábil deve conter o número de identificação do lançamento em ordem sequencial relacionado ao respectivo documento de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis.
II - Lançamento de complementação é aquele que promove a regularização de conta indevidamente debitada ou creditada, por meio da transposição do registro para a conta adequada.
III - Segunda Fórmula: são os lançamentos que envolvem mais de uma conta a débito e apenas uma conta a crédito.
A SalvaTudo comercializa pen drives e em seu controle de estoques havia um saldo final, em 31/03, no valor de R$8.000,00, referentes a 1.000 pen drives. Em abril ocorreram as seguintes operações:
01/04 – Compra de 300 pen drives por R$8,20 cada, com pagamento para 30 dias;
08/04 – Foram vendidos 20% do estoque por R$17,00 cada;
16/04 – Compra de 200 pen drives por R$8,25 cada, com pagamento no ato;
20/04 – Venda de 120 pen drives, a prazo, por R$ 17,00 cada;
30/04 – Venda de 100 pen drives por R$1.360,00 a prazo.
De acordo com as informações apresentadas, é correto afirmar que se o controle de estoque utilizar:
A Fit Alimentos Saudáveis adquiriu em 30/06/14, da Farinhas & Farinhas, 5 kg de Farinha de arroz, 4 kg de farinha de amêndoas e 3 kg de polvilho doce, sendo que cada um dos itens custaram R$35, R$480 e R$20, respectivamente. A data de vencimento da compra realizada pela Fit Alimentos era 30/07/14. No dia 02/08/14 o Contas a Pagar informou que não havia sido feito o pagamento a Farinha & farinhas, e que o mesmo estaria sujeito a multa de 10%. O Gerente Financeiro da Fit Alimentos solicitou que fosse realizado o pagamento no dia seguinte. As operações realizadas nos dias 30/06 e 03/08 configuram, respectivamente, os fatos contábeis:
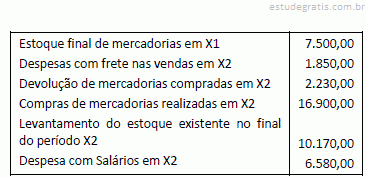
Devido a problemas ocorridos no sistema contábil, uma sociedade empresária perdeu diversas informações referentes ao período X2. O Contador conseguiu apurar o valor do resultado bruto do período, que foi de R$43.200,00.
O seu assistente conseguiu as informações apresentadas abaixo:
O valor total das vendas realizadas no período X2 foi de:
Considere uma empresa em que os funcionários trabalham durante o mês de dezembro e somente irão receber o pagamento no 5º dia útil do próximo mês.
Indique o impacto nos relatórios contábeis, do mês de dezembro, do fato descrito acima, analisado pelo regime de caixa e pelo regime competência, respectivamente:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao processo de controle interno e de avaliação e gestão de riscos, julgue os itens a seguir. O controle interno desconsidera a relação entre custo e benefício dos critérios econômicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao processo de controle interno e de avaliação e gestão de riscos, julgue os itens a seguir. Não cabe ao controle interno assegurar a exatidão das informações contábeis e financeiras.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao processo de controle interno e de avaliação e gestão de riscos, julgue os itens a seguir. Cabe ao controle interno de uma entidade fiscalizar a administração e o corpo funcional dessa entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do registro contábil das aplicações financeiras, julgue o próximo item. A marcação a mercado no carregamento dos ativos de renda fixa prefixados de um fundo de investimento pode ocasionar rentabilidade negativa em períodos de subidas bruscas de taxas de juros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de demonstrações contábeis das EFPCs, julgue os itens subsequentes. A linha provisões técnicas da demonstração das provisões técnicas do plano de benefícios representa a totalidade dos compromissos do plano de benefícios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de demonstrações contábeis das EFPCs, julgue os itens subsequentes. As demonstrações anuais de elaboração obrigatória incluem o balanço patrimonial consolidado, a demonstração da mutação do patrimônio social consolidada e a demonstração do plano de gestão administrativa consolidada e por plano de benefícios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de demonstrações contábeis das EFPCs, julgue os itens subsequentes. A demonstração do plano de gestão administrativa consolidada explicita as alterações do fundo administrativo, detalhando, além das receitas administrativas do exercício, outras como: as despesas administrativas e os resultados negativos dos investimentos, sobras ou insuficiência da gestão administrativa e a constituição ou reversão do fundo administrativo no exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de demonstrações contábeis das EFPCs, julgue os itens subsequentes. A demonstração do ativo líquido do plano de benefícios detalha os componentes de resultados do ativo líquido; a demonstração da mutação do ativo líquido do plano de benefícios evidencia os componentes patrimoniais que alteraram o patrimônio líquido no exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à constituição de provisões matemáticas e fundos previdenciais e administrativos, julgue os itens que se seguem. O grupamento de contas denominado provisões matemáticas registra, de forma segregada, os compromissos previdenciais do plano de benefícios com seus patrocinadores, instituidores, participantes, assistidos e beneficiários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à constituição de provisões matemáticas e fundos previdenciais e administrativos, julgue os itens que se seguem. A conta denominada fundos previdenciais/reversão de saldo por exigência regulamentar é destinada ao registro de recursos relativos à parcela do saldo de contas — parcela do patrocinador que poderá ser devolvida no exercício seguinte ao da sua constituição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à planificação contábil padrão dos fundos de pensão. Ao implantar e aplicar sua planificação contábil, a EFPC pode criar contas de controle, desde que não altere a codificação da planificação contábil padrão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à planificação contábil padrão dos fundos de pensão. A atual planificação contábil padrão das EFPCs é formada por codificação alfanumérica: o código (numérico, com dez dígitos) indica a conta; a outra parte (alfabética) indica o nome da conta.