A empresa PMB apurou, ao final do exercício de X1, o saldo em milhões de $ 10.000 em ativos (sendo 50% circulante), $ 4.000 em passivos (sendo 80% Não Circulante). Adicionalmente, apurou um lucro de $ 600. No exercício imediatamente anterior (X0), o volume de ativos foi de $ 8.000 e o de passivo $ 5.000, sendo todas as demais premissas iguais. Diante das informações disponíveis, analise as afirmativas abaixo:
I- O retorno sobre os ativos, no exercício de X1, foi de 6%.
II- Após a análise horizontal, verificou-se um aumento no PL de 100%.
III- O Índice de Liquidez Geral, no exercício de X1, foi de $ 2,50 e de R$ 1,60 no exercício de X0.
IV- A participação do capital de terceiros, em X1, foi de R$ 1,67 e de R$ 0,67 no exercício de X0.
V- Os retornos...
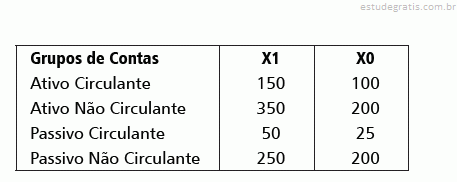
A Cia. Alpha apresentou, nos exercícios X1 e X0, os respectivos saldos das contas do ativo e passivo, conforme a tabela abaixo. Sabe-se ainda que o resultado auferido no ano X1 foi de $50 e X0 de $25.

Considerando os dados disponíveis, é possível afirmar que a participação do capital de terceiros no exercício X1 foi de
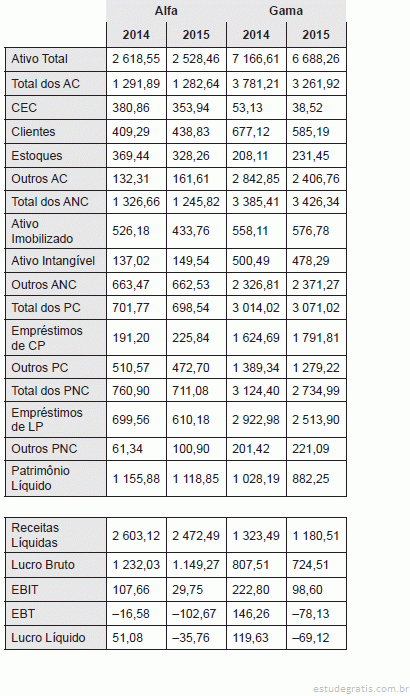
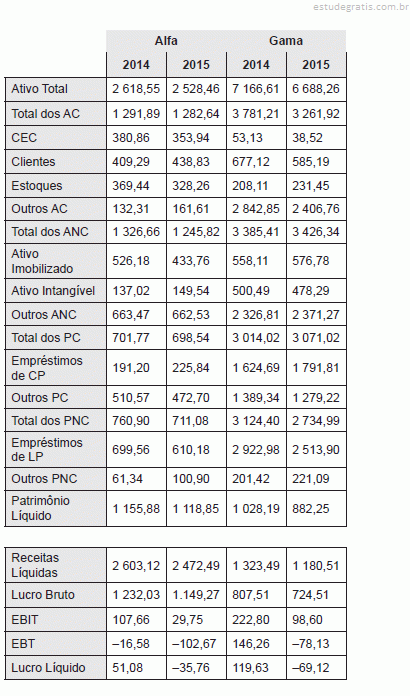
INSTRUÇÃO: Analise as informações financeiras apresentadas na tabela a seguir das empresas Alfa e Gama para responder às questões 39 e 40. Considere as siglas utilizadas na tabela: CEC = Caixa e Equivalentes de Caixa; AC = Ativos Circulantes; ANC = Ativos Não Circulantes; PC = Passivos Circulantes; CP = Curto Prazo; LP = Longo Prazo; EBIT = Lucro Antes do Resultado Financeiro e Antes dos Tributos Incidentes sobre o Lucro; EBT = Lucro ou Prejuízo Antes dos Tributos Incidentes sobre o Lucro. Considere também que dívida líquida equivale ao valor total dos empréstimos (de CP e de LP) subtraído do valor da conta CEC.
A fábrica de uma indústria que produz bens diversos funciona em um imóvel alugado. O valor do aluguel é reajustado anualmente com base na variação do IGP-M. Cada tipo de produto é fabricado em espaço específico da fábrica, sendo do conhecimento da empresa a área destinada à produção de cada um desses produtos.
A respeito dessa situação hipotética, julgue os itens a seguir.
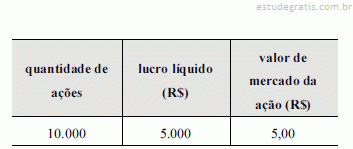
O aluguel da fábrica deve ser classificado como custo variável e indireto.A partir das informações contidas na tabela seguinte é possível concluir que o índice preço/lucro é igual a 10, e a lucratividade da ação é de 10%.


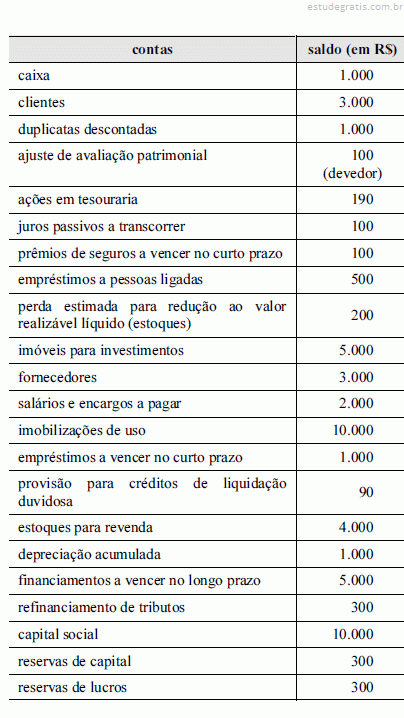
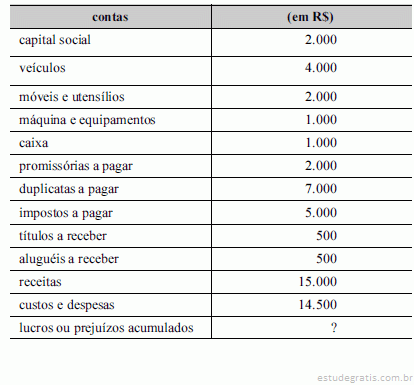
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
O valor líquido de créditos a receber de clientes é inferior a R$ 2.000.
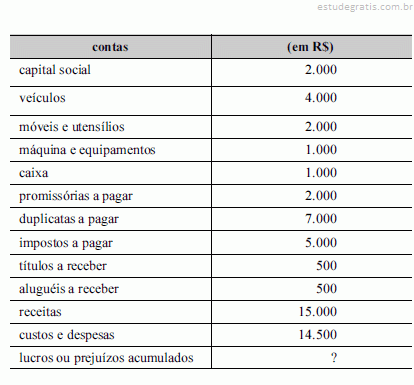
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
Essa empresa hipotética possui dívidas, empréstimos ou financiamentos prefixados.
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
O passivo circulante é superior a R$ 5.900.
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
O patrimônio líquido após a apuração do resultado do exercício é superior a R$ 10.400.
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
O número de contas com saldo credor supera o número de contas com saldo devedor.
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
No exercício em apreço, houve despesa extraorçamentária no estado.
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
Apesar de não causar desembolso financeiro, a depreciação de bens móveis deverá ser reconhecida na demonstração das variações patrimoniais como uma variação patrimonial diminutiva.
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
Nesse caso, a receita efetiva foi superior a R$ 41.000.
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
O balanço financeiro apresentará um saldo maior que R$ 3.000, referente a restos a pagar processados, inscritos no exercício em questão.
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
A despesa realizada, constante do balanço orçamentário apresentado, foi maior que R$ 31.000.
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
Na estrutura do balanço patrimonial, incluem-se a dívida fundada, classificada no passivo circulante, e a dívida mobiliária, classificada no passivo não circulante.A empresa X incorreu nos seguintes custos (em reais) em determinado período.

As vendas líquidas da referida empresa, nesse período, totalizaram R$ 3.000.
Nessa situação hipotética,
utilizando-se o custeio por absorção, o lucro bruto da empresa X seria igual a R$ 1.500.A empresa X incorreu nos seguintes custos (em reais) em determinado período.

As vendas líquidas da referida empresa, nesse período, totalizaram R$ 3.000.
Nessa situação hipotética,
sob o custeio variável, o custo dos produtos vendidos pela empresa X seria igual a R$ 1.000.
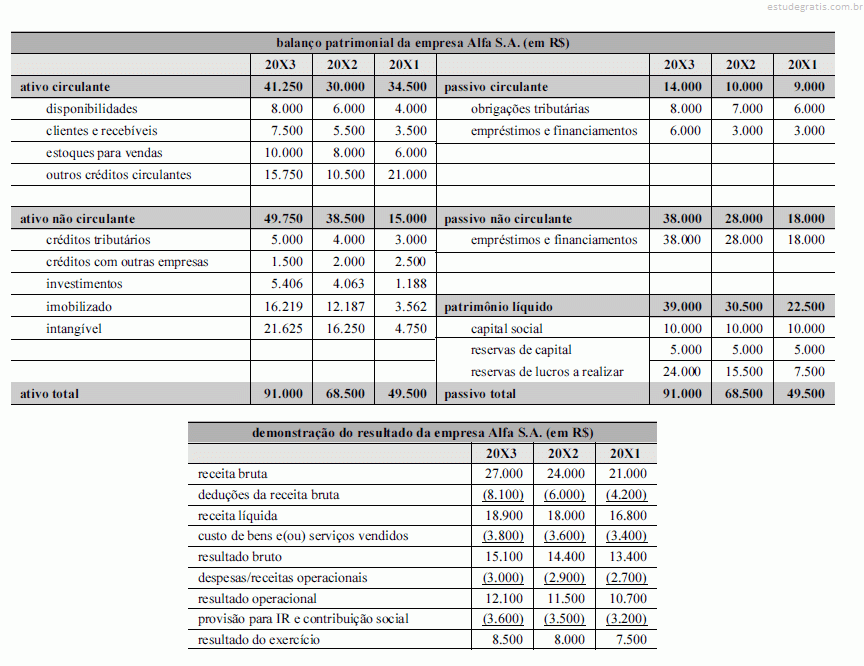
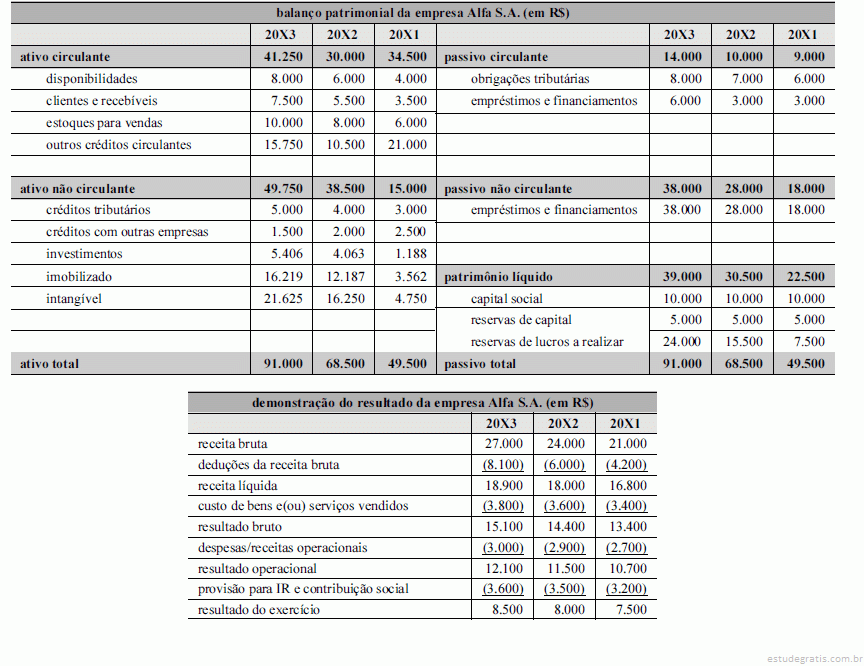
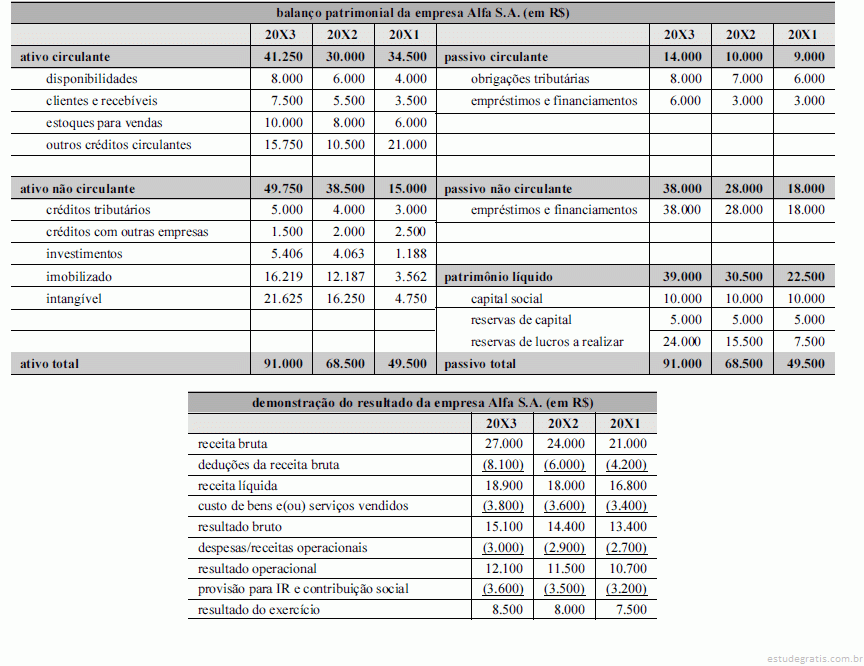
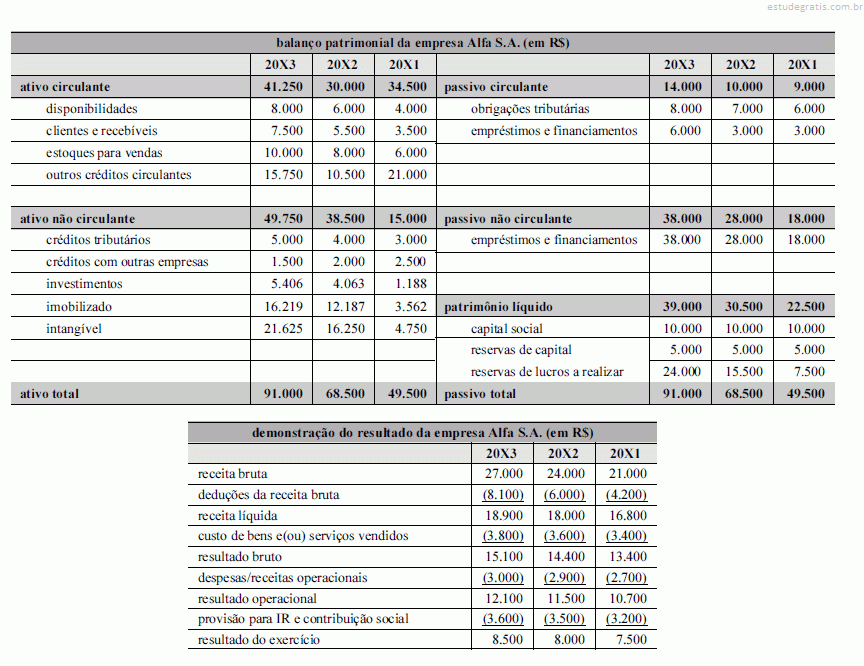
Considerando as tabelas anteriormente mostradas, que apresentam as demonstrações contábeis ajustadas para fins de análise da empresa hipotética Alfa S.A., referentes aos anos de 20X1 a 20X3, julgue os próximos itens.
A lucratividade da empresa diminuiu ao longo do tempo: a margem operacional passou de 0,80 para 0,70.
Considerando as tabelas anteriormente mostradas, que apresentam as demonstrações contábeis ajustadas para fins de análise da empresa hipotética Alfa S.A., referentes aos anos de 20X1 a 20X3, julgue os próximos itens.
De acordo com os dados apresentados, tanto o retorno sobre o patrimônio líquido quanto o retorno sobre o ativo total sofreram redução de 20X1 para 20X3.
Considerando as tabelas anteriormente mostradas, que apresentam as demonstrações contábeis ajustadas para fins de análise da empresa hipotética Alfa S.A., referentes aos anos de 20X1 a 20X3, julgue os próximos itens.
A liquidez imediata da empresa, para o ano 20X2, é de R$ 3 para cada R$ 1 de dívida, e a liquidez corrente, de R$ 0,60.
Considerando as tabelas anteriormente mostradas, que apresentam as demonstrações contábeis ajustadas para fins de análise da empresa hipotética Alfa S.A., referentes aos anos de 20X1 a 20X3, julgue os próximos itens.
A relação entre as fontes de recursos melhorou de 20X1 para 20X3.
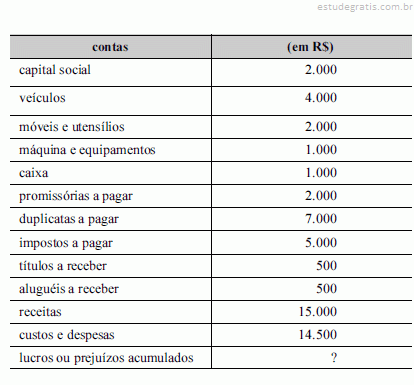
Considerando que a tabela precedente apresenta as únicas contas relevantes para fins de levantamento do balancete e para a apuração do resultado do exercício de determinada entidade, julgue os itens a seguir.
O resultado da entidade no exercício foi deficitário.
Considerando que a tabela precedente apresenta as únicas contas relevantes para fins de levantamento do balancete e para a apuração do resultado do exercício de determinada entidade, julgue os itens a seguir.
No rol de contas apresentado, há apenas duas contas de resultado.
Considerando que a tabela precedente apresenta as únicas contas relevantes para fins de levantamento do balancete e para a apuração do resultado do exercício de determinada entidade, julgue os itens a seguir.
A entidade em questão possui situação patrimonial líquida superavitária, resultante de seguidos lucros auferidos.