A empresa Ilha da Crôa S.A. descontinuou dois dos seus negócios no período. Os resultados obtidos nesses negócios (Receitas menos Despesas) devem ser contabilizados em
A Empresa Mineira de Construção Pesada auferiu, no último exercício, um total de $ 60 milhões em receitas de prestação de serviços, sendo $ 50 milhões decorrentes de serviços de administração de obra por empreitada no território nacional e $ 10 milhões referentes à administração de obras realizadas no exterior. Sabe-se ainda que nesse valor encontram-se a 40% referentes à remuneração do material, fornecido na prestação do serviço, e que a alíquota do ISSQN é de 3%. Além disso, foi retido na fonte em operações próprias um montante de $ 300 mil. Os valores do ISSQN devido e do ISSQN a pagar, respectivamente, são
A Construtora Export presta serviços de construção de portos e fechou um contrato para execução e construção de um porto em outro país da América Latina. O total do serviço foi de $ 10 milhões de dólares e o pagamento será feito pela filial brasileira. O contrato prevê três pagamentos semestrais no início, meio e final do contrato. Segundo o projeto de execução, o cronograma prevê que, ao final do 1º semestre, terá sido executada 40% da obra, no 2º semestre já terá 70% concluído e no 3º semestre o restante. Considere as informações disponíveis e que não haverá atrasos na execução do cronograma. A alíquota de ISSQN sobre esse tipo de serviço, quando prestado no território nacional, é de 3%. Diante das informações disponíveis, a empresa
A Construtora PMB prestou serviços de administração de obra, emitindo uma nota fiscal no valor de $1,5 milhões. Sabe-se que $500 mil referem-se a materiais fornecidos e que a empresa incorreu em gastos com mão de obra no total de R$ 300 mil. A alíquota de ISSQN, para esse tipo de serviço, é 3%. Diante disso, a empresa deverá pagar ISSQN de
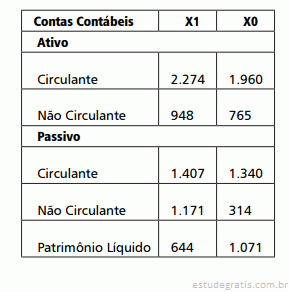
A análise vertical e horizontal é uma técnica aplicada em diversas áreas da contabilidade e da auditoria. Seu objetivo principal é identificar as variações e/ou contas mais significativas em uma determinada demonstração contábil. O quadro abaixo apresenta os saldos das contas patrimoniais da Cia. Delta nos exercícios X1 e X0.
A partir das informações financeiras disponíveis e considerando os objetivos das análises vertical e horizontal, pode-se afirmar que
A Entidade deve manter um sistema de escrituração uniforme dos seus atos e fatos administrativos, por meio de processo manual, mecanizado ou eletrônico. Em relação aos registros contábeis, assinale a afirmativa INCORRETA.
O Valor Justo (fair value) foi introduzido pelas normas internacionais de contabilidade e afetou sobremaneira o processo de reconhecimento e mensuração dos eventos econômicos e financeiros relevantes para a elaboração das demonstrações contábeis, pois espera-se dar maior qualidade à informação divulgada. Conforme as normas internacionais de contabilidade, a definição de valor justo mais adequada é
A Cia. Epsilon auferiu, no exercício de 2015, $ 500 milhões de receitas de vendas (incluindo os impostos) e $ 10 milhões de receitas financeiras decorrentes de aplicações financeiras e atrasos no recebimento de vendas a prazo. A empresa incorreu em $ 200 milhões em custos das mercadorias (líquidos dos impostos recuperáveis que incidem a uma alíquota média de 20%), $ 134 milhões em gastos com pessoal ($ 100 milhões em remuneração e benefícios, $ 8 milhões em FGTS e $ 26 milhões em INSS), $ 5 milhões em juros passivos e $15 milhões em resultado negativo da equivalência patrimonial. A partir dos dados disponibilizados, o Valor Adicionado Bruto (VAB) e o Valor Adicionado a Distribuir (VAD) no período foi de
A fiscalização é o conjunto de ferramentas e de processos aplicados na obtenção de evidências de modo a possibilitar que o auditor emita sua opinião a respeito da adequação dos processos e/ou demonstrações contábeis. Dentre essas, (i) a indagação escrita ou oral, (ii) análise documental, (iii) conferência de cálculos, (iv) confirmação externa e (v) exame dos registros são recorrentemente utilizadas. Sobre as ferramentas citadas, anteriormente, pode-se afirmar que
A empresa PMB apurou, ao final do exercício de X1, o saldo em milhões de $ 10.000 em ativos (sendo 50% circulante), $ 4.000 em passivos (sendo 80% Não Circulante). Adicionalmente, apurou um lucro de $ 600. No exercício imediatamente anterior (X0), o volume de ativos foi de $ 8.000 e o de passivo $ 5.000, sendo todas as demais premissas iguais. Diante das informações disponíveis, analise as afirmativas abaixo:
I- O retorno sobre os ativos, no exercício de X1, foi de 6%.
II- Após a análise horizontal, verificou-se um aumento no PL de 100%.
III- O Índice de Liquidez Geral, no exercício de X1, foi de $ 2,50 e de R$ 1,60 no exercício de X0.
IV- A participação do capital de terceiros, em X1, foi de R$ 1,67 e de R$ 0,67 no exercício de X0.
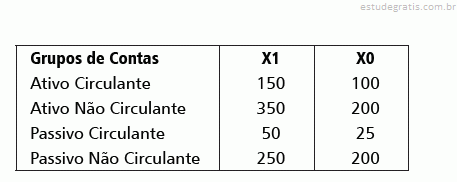
A Cia. Alpha apresentou, nos exercícios X1 e X0, os respectivos saldos das contas do ativo e passivo, conforme a tabela abaixo. Sabe-se ainda que o resultado auferido no ano X1 foi de $50 e X0 de $25.
Considerando os dados disponíveis, é possível afirmar que a participação do capital de terceiros no exercício X1 foi de
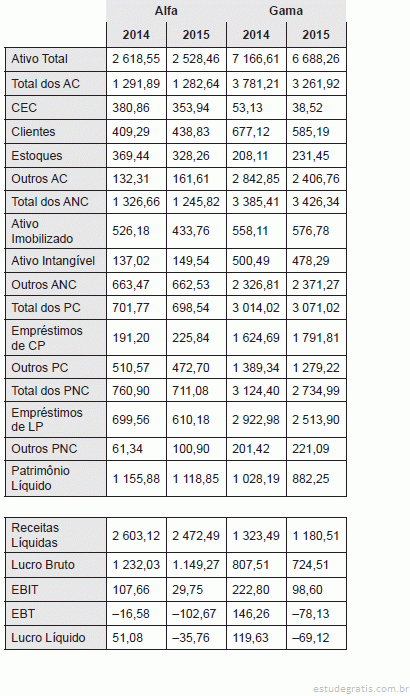
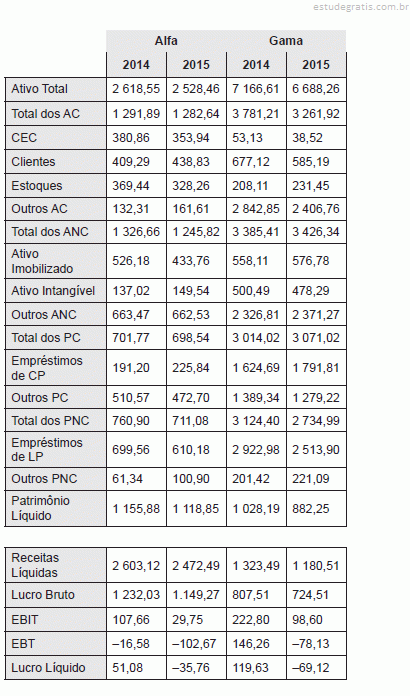
INSTRUÇÃO: Analise as informações financeiras apresentadas na tabela a seguir das empresas Alfa e Gama para responder às questões 39 e 40. Considere as siglas utilizadas na tabela: CEC = Caixa e Equivalentes de Caixa; AC = Ativos Circulantes; ANC = Ativos Não Circulantes; PC = Passivos Circulantes; CP = Curto Prazo; LP = Longo Prazo; EBIT = Lucro Antes do Resultado Financeiro e Antes dos Tributos Incidentes sobre o Lucro; EBT = Lucro ou Prejuízo Antes dos Tributos Incidentes sobre o Lucro. Considere também que dívida líquida equivale ao valor total dos empréstimos (de CP e de LP) subtraído do valor da conta CEC.
Quanto à situação financeira das duas empresas, em termos rentabil...
INSTRUÇÃO: Analise as informações financeiras apresentadas na tabela a seguir das empresas Alfa e Gama para responder às questões 39 e 40. Considere as siglas utilizadas na tabela: CEC = Caixa e Equivalentes de Caixa; AC = Ativos Circulantes; ANC = Ativos Não Circulantes; PC = Passivos Circulantes; CP = Curto Prazo; LP = Longo Prazo; EBIT = Lucro Antes do Resultado Financeiro e Antes dos Tributos Incidentes sobre o Lucro; EBT = Lucro ou Prejuízo Antes dos Tributos Incidentes sobre o Lucro. Considere também que dívida líquida equivale ao valor total dos empréstimos (de CP e de LP) subtraído do valor da conta CEC.
Quanto à situação financeira das duas empresas, em termos de liqui...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo em vista que, na avaliação de uma empresa, além dos dados econômicos e financeiros que integram as demonstrações contábeis, outras informações de mercado e informações não financeiras devem ser levadas em conta, julgue os itens seguintes. A análise vertical efetua comparativos entre os períodos de tempo, ao passo que a análise horizontal se preocupa com o comparativo de itens no mesmo período de análise.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da divulgação de transações com partes relacionadas, julgue os próximos itens. O motivo da não contabilização de um investimento em uma empresa coligada pelo método de equivalência patrimonial deve ser divulgado nas notas explicativas da empresa investidora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da divulgação de transações com partes relacionadas, julgue os próximos itens. Não ocorrendo transações entre as partes relacionadas, a divulgação do nome da controladora direta pela empresa controlada supre a divulgação do nome da controladora final.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do método de custeio ABC, julgue o item subsequente. O método ABC é vantajoso porque, além de estar em conformidade com os princípios contábeis geralmente aceitos, elimina todas as distorções causadas pela arbitrariedade que envolve o processo de rateio dos custos indiretos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos métodos de custeio variável e por absorção, julgue os itens que se seguem. No custeio por absorção, considerada a existência de custos fixos e respeitada a capacidade de produção da empresa, quanto maior for o volume de produção, menor será o custo unitário do produto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos métodos de custeio variável e por absorção, julgue os itens que se seguem. Quando a produção é maior que as vendas no mesmo período contábil, o lucro líquido obtido por meio do custeio por absorção tende a ser maior que o lucro líquido apurado de acordo com o custeio variável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos métodos de custeio variável e por absorção, julgue os itens que se seguem. A margem de contribuição unitária de um produto é afetada pelo reajuste do valor dos custos fixos no período de sua produção.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A fábrica de uma indústria que produz bens diversos funciona em um imóvel alugado. O valor do aluguel é reajustado anualmente com base na variação do IGP-M. Cada tipo de produto é fabricado em espaço específico da fábrica, sendo do conhecimento da empresa a área destinada à produção de cada um desses produtos.
A respeito dessa situação hipotética, julgue os itens a seguir.
O aluguel da fábrica deve ser classificado como custo variável e indireto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise por meio de indicadores, julgue o próximo item. Mudanças frequentes de critérios contábeis, especialmente aqueles relativos a depreciação e estoques, não interferem nos resultados do cálculo nem na análise dos índices em séries temporais: os efeitos decorrentes dessas mudanças são diluídos e os índices são medidas adimensionais que variam no tempo à mesma proporção das grandezas originais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da análise de estrutura de capitais e das informações obtidas nas notas explicativas, julgue os itens subsequentes. O fato de o indicador grau de imobilização dos capitais permanentes ser superior a 1 demonstra que há desequilíbrio financeiro na empresa, com indícios de que o passivo circulante esteja financiando parte dos investimentos permanentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às análises de lucratividade e de liquidez, julgue os seguintes itens. A inadimplência, um aspecto que provoca reflexos na rotação dos ativos, não influencia na margem operacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às análises de lucratividade e de liquidez, julgue os seguintes itens. Considere que uma empresa tenha apresentado liquidez seca de 0,9 no ano X0, de 0,85 no ano X1 e de 0,50 no ano X2. Nesse caso, é correto afirmar que essa deterioração do indicador deve-se ao incremento no passivo circulante e à diminuição de investimentos em estoques de alta rotatividade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a retorno sobre investimentos e a estrutura de capitais, julgue os itens subsecutivos. Nas estruturas em que o custo do capital de terceiros for inferior ao retorno produzido pelos ativos, aumentar o endividamento, de um período A para um período B, diminuirá a participação do capital próprio no financiamento da empresa em ritmo mais acelerado que a diminuição no lucro líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a retorno sobre investimentos e a estrutura de capitais, julgue os itens subsecutivos. Considere a diferença entre retorno sobre investimento e custo médio ponderado de capital das várias fontes de financiamento utilizadas por determinada empresa. É correto afirmar que quando essa diferença for positiva, a empresa será capaz de agregar valor, já que, nesse caso, o retorno gerado será superior ao custo de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue os itens a seguir. Para fins de elaboração da demonstração do resultado do exercício, a receita de venda é contabilizada por ocasião da transferência dos riscos e benefícios das mercadorias, dos produtos e dos serviços fornecidos pela entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue os itens a seguir. Os bens que sejam objeto de arrendamento financeiro integram o imobilizado da empresa arrendadora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue os itens a seguir. Não podem constar da demonstração de mutações do patrimônio líquido de uma empresa as modificações das quais seus sócios participem em qualidade diferente da de proprietários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos livros de escrituração e às previsões legais relativas às demonstrações contábeis, julgue os itens a seguir. Na demonstração de lucros ou prejuízos acumulados de determinado exercício, evidenciam-se os ajustes de exercícios anteriores provocados por fatos subsequentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
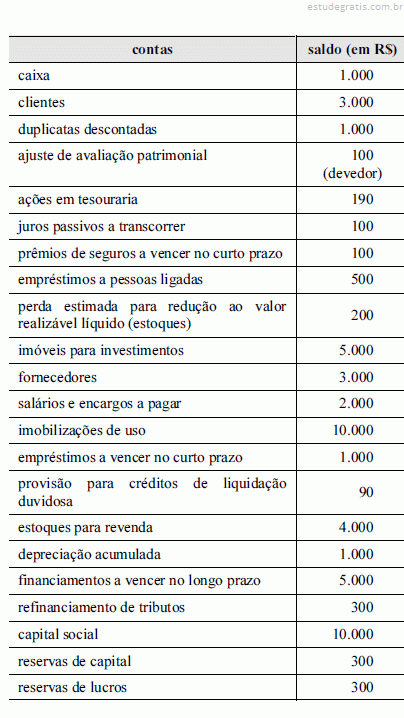
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
O valor líquido de créditos a receber de clientes é inferior a R$ 2.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
Essa empresa hipotética possui dívidas, empréstimos ou financiamentos prefixados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
O patrimônio líquido após a apuração do resultado do exercício é superior a R$ 10.400.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela anterior apresenta os saldos relativos às contas patrimoniais destinadas ao levantamento de balancete de encerramento de uma empresa hipotética, faltando registrar o resultado apurado no encerramento desse exercício social.
A partir dessas informações, julgue os itens a seguir.
O número de contas com saldo credor supera o número de contas com saldo devedor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
No exercício em apreço, houve despesa extraorçamentária no estado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
Apesar de não causar desembolso financeiro, a depreciação de bens móveis deverá ser reconhecida na demonstração das variações patrimoniais como uma variação patrimonial diminutiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
Nesse caso, a receita efetiva foi superior a R$ 41.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
O balanço financeiro apresentará um saldo maior que R$ 3.000, referente a restos a pagar processados, inscritos no exercício em questão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
A despesa realizada, constante do balanço orçamentário apresentado, foi maior que R$ 31.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela precedente apresenta eventos ocorridos, referentes ao exercício de 2015 em determinado estado da Federação. Sabendo que foram liquidados 90% da despesa empenhada, julgue os próximos itens, considerando as normas vigentes relativas aos demonstrativos contábeis do setor público.
Na estrutura do balanço patrimonial, incluem-se a dívida fundada, classificada no passivo circulante, e a dívida mobiliária, classificada no passivo não circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
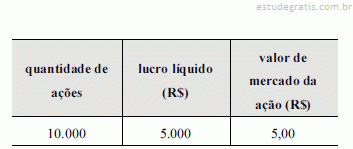
Tendo em vista que, na avaliação de uma empresa, além dos dados econômicos e financeiros que integram as demonstrações contábeis, outras informações de mercado e informações não financeiras devem ser levadas em conta, julgue os itens seguintes. O indicador EBTIDA ignora variáveis importantes, tais como a qualidade de crédito da empresa, os impostos incidentes sobre o lucro e as necessidades de reinvestimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo em vista que, na avaliação de uma empresa, além dos dados econômicos e financeiros que integram as demonstrações contábeis, outras informações de mercado e informações não financeiras devem ser levadas em conta, julgue os itens seguintes. Entre os indicadores adicionais, o índice preço/lucro não é divulgado pela empresa, e sim fornecido pelo mercado; o indicador market to book efetua um comparativo entre o valor de mercado e o valor patrimonial da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
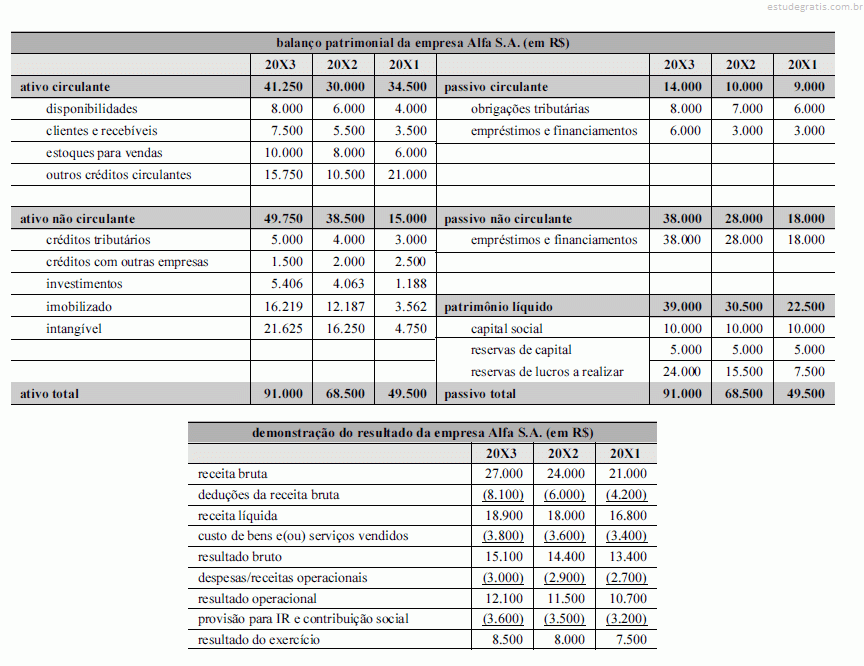
Considerando as tabelas anteriormente mostradas, que apresentam as demonstrações contábeis ajustadas para fins de análise da empresa hipotética Alfa S.A., referentes aos anos de 20X1 a 20X3, julgue os próximos itens.
A lucratividade da empresa diminuiu ao longo do tempo: a margem operacional passou de 0,80 para 0,70.