Uma determinada empresa pagou a quantia de R$ 5.000,00 referente a compras a prazo que havia realizado. Com a operação realizada houve, no patrimônio da empresa,
Custo representa o gasto necessário à produção de bens e serviços. De acordo com a classificação dos custos em relação ao volume, analise as afirmativas, marque V para as verdadeiras e F para as falsas.
( ) Custo indireto é aquele que mantém relação direta com o volume de produção, crescendo à medida que o volume de atividades aumenta.
( ) Custo direto é aquele que está diretamente relacionado com o bem ou serviço e pode ser apropriado aos produtos sem rateio.
( ) Custo variável é aquele que só pode ser apropriado aos produtos por meio de rateios, por não estar diretamente relacionado ao bem ou serviço.
( ) Custo fixo é aquele que em determinado período de tempo não sofre variações, devido às alterações no volume de produção.
Uma determinada empresa iniciou suas atividades em outubro/2013. Em dezembro desse mesmo ano, os saldos das contas apresentavam os seguintes valores:
Com base nos dados apresentados, é correto afirmar que, antes do encerramento do resultado, o Balancete de Verificação da empresa deverá apresentar um total de
O lucro real constitui-se no resultado contábil ajustado por adições, exclusões e compensações estabelecidas na legislação do Imposto de Renda, feitas através de livro obrigatório e de natureza fiscal, que serve de base para apuração do lucro tributável. Esse livro denomina-se
As contas do Ativo e de Despesas possuem natureza devedora, enquanto as contas do Passivo, Patrimônio Líquido e Receitas possuem natureza credora. Dessa forma, os saldos das contas de Receitas, Ativo e Passivo aumentam quando nelas são efetuados, respectivamente, lançamentos a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à contabilidade gerencial, julgue os próximos itens. Custos variáveis que se comportam de modo escalonado mantêm-se constantes em amplas faixas de atividade, mas aumentam ou diminuem quando ocorrem variações razoavelmente grandes no nível de atividade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à contabilidade gerencial, julgue os próximos itens. A finalidade do orçamento de caixa é estimar as necessidades de caixa que a empresa vier a ter no curto prazo ou no longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à contabilidade gerencial, julgue os próximos itens. A análise de custo-volume-lucro é uma ferramenta gerencial utilizada para identificar a combinação mais favorável de custos variáveis, custos fixos, preço de venda, volume de vendas e mix de venda para o aumento da rentabilidade da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à contabilidade gerencial, julgue os próximos itens. O preço de transferência é cobrado quando um segmento da companhia fornece bens ou serviços a outro segmento da mesma companhia, portanto não se deve estabelecer o preço de transferência com base nos preços praticados em um mercado aberto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à administração financeira, julgue os itens subsequentes. Aumentar o preço unitário de venda e manter constantes as demais variáveis, diminui o ponto de equilíbrio operacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à administração financeira, julgue os itens subsequentes.
Com base na estimativa de fluxo de caixa de uma indústria, mostrada na tabela abaixo, é correto afirmar que, se a taxa de retorno mínimo exigido for igual a 10%, o valor presente líquido do fluxo de caixa será inferior a R$ 1.200.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da mensuração e avaliação do desempenho empresarial, julgue os itens subsecutivos. O retorno sobre investimentos pode ser melhorado com a redução do ativo operacional médio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da mensuração e avaliação do desempenho empresarial, julgue os itens subsecutivos. Uma empresa com índice de endividamento igual a 0,9 e ativo total igual a R$ 190,00 possui grau de dependência financeira inferior a 50%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao reconhecimento e à mensuração de concessões, julgue os itens seguintes. Os ativos de infraestrutura devem permanecer registrados no ativo imobilizado da concedente, visto que não há transferência do direito de controle para a entidade concessionária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao reconhecimento e à mensuração de concessões, julgue os itens seguintes. Considere que haja um contrato de concessão do serviço telefônico fixo, comutado, de longa distância, nacional, celebrado entre a ANATEL e uma empresa de determinado estado brasileiro. Considere, ainda, que essa agência permita a implantação de utilidades relacionadas com a prestação do serviço como parte da remuneração. Nessa situação, a concessionária deve registrar em seu ativo intangível o direito da concessão (uma licença para cobrar dos usuários pela utilização dos serviços de telefonia).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos ativos intangíveis e do teste de impairment, julgue os itens a seguir. Havendo indícios da redução do valor recuperável de um ativo intangível com vida útil indefinida, deve-se proceder ao teste de redução do valor recuperável, comparando-se esse valor com o valor de mercado do ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos ativos intangíveis e do teste de impairment, julgue os itens a seguir. Os gastos com pesquisa e desenvolvimento de um ativo intangível são tratados, respectivamente, como despesa no resultado do período e ativo, caso demonstrem, entre outros aspectos, capacidade de gerar benefícios econômicos futuros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos ativos intangíveis e do teste de impairment, julgue os itens a seguir. Para evitar distorções no teste de redução ao valor recuperável, o goodwill adquirido em combinação de negócios deve ser desconsiderado de cada uma das unidades geradoras de caixa do adquirente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos ativos intangíveis e do teste de impairment, julgue os itens a seguir. Caso determinado ativo intangível tenha vida útil finita delimitada com precisão, é dispensável o teste de impairment.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos fluxos de caixa possíveis e nas probabilidades estimadas, o fluxo de caixa esperado de determinado ativo financeiro foi de R$ 200 mil. A partir dessa informação, julgue os itens seguintes. Considere que o prêmio de risco sistemático para ativos com o mesmo perfil de risco do ativo financeiro em tela seja igual a 4% e que o risco diversificável do referido ativo seja igual a 3%. Nessa situação, considerando-se que o fluxo de caixa ajustado pelo risco seja igual a R$ 192.523, o valor presente esperado do ativo financeiro é superior a R$ 188 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos fluxos de caixa possíveis e nas probabilidades estimadas, o fluxo de caixa esperado de determinado ativo financeiro foi de R$ 200 mil. A partir dessa informação, julgue os itens seguintes. Se a soma da taxa livre de riscos e do prêmio de risco não sistemático for igual a 10%, então o valor justo do ativo financeiro estimado pela técnica do valor presente esperado será superior a R$ 180 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização de investimentos em coligadas e controladas, julgue os itens a seguir, desconsiderando qualquer efeito tributário. Suponha que o lucro líquido da empresa Delta, no final de 2013, tenha sido de R$ 600.000. Suponha, ainda, que 10% desse lucro não tenham sido realizados naquele período e que sejam referentes a uma operação de venda de estoque para a controladora, que detém 30% de participação na empresa Delta. Nessa situação, a controladora deverá reconhecer o valor de R$ 180.000 como resultado da equivalência patrimonial em 2013.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilização de investimentos em coligadas e controladas, julgue os itens a seguir, desconsiderando qualquer efeito tributário. Considere que a participação societária mantida entre a Cia. Alfa e a coligada Beta tenha reduzido em outubro de 2013 e que a Cia. Alfa tenha continuado a avaliar esse investimento pelo método da equivalência patrimonial. Nessa situação, a Cia. Alfa deveria reconhecer, em 2013, como receita na demonstração do resultado do exercício, a receita previamente reconhecida em outros resultados abrangentes, proporcionalmente à redução na participação societária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.
Nos anos de 20X1 a 20X5, consecutivos, uma empresa de telefonia estimou o fluxo de caixa mostrado na tabela abaixo, que inclui as projeções de entradas de caixa advindas do uso contínuo do ativo e as projeções de saídas de caixa, que são necessariamente incorridas para gerar as entradas de caixa e que podem ser diretamente atribuídas — ou alocadas —, em base consistente e razoável, aos equipamentos e meios de transmissão. Essa entidade utiliza uma taxa de desconto antes dos impostos, que reflete as avaliações atuais de mercado acerca do valor do dinheiro no tempo e do risco específico do ativo, igual a 3% a.a.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada. A empresa PG do Brasil S.A. aceitou pagar R$ 320 milhões pela aquisição de 100% do capital da Cia. RP, que mantém suas operações em um país vizinho. Em decorrência dessa operação, a PG do Brasil S.A. reconheceu um goodwill no valor de R$ 40 milhões. Entretanto, após a aquisição, o referido país vizinho aprovou lei que restringia a participação da Cia. RP no mercado, o que reduzia os resultados projetados pela empresa PG do Brasil S.A. na época da aquisição. Nessa situação, a PG do Brasil S.A. deverá realizar o teste de redução ao valor recuperável em relação ao goodwill.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética seguida de uma assertiva a ser julgada. Um item do imobilizado de uma empresa foi registrado inicialmente pelo valor de custo de R$ 200 mil. Dois anos depois, a amortização acumulada desse imobilizado foi de R$ 80 mil. Entretanto, foram estimados os seguintes valores para esse imobilizado: R$ 110 mil para o valor em uso e R$ 140 mil para o valor justo líquido da despesa de venda. Nessa situação, no final do segundo ano deverá ser reconhecida uma perda por impairment, referente a esse item, no valor de R$ 20 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens a respeito das diretrizes de alocação de receitas, custos e despesas operacionais e capital empregado das EPST. O capital de giro médio mensal necessário para as operações da prestadora é obtido tomando-se a fração de 1/2 do montante representado pela soma do custo dos serviços prestados e das despesas gerais e administrativas da parte de despesas do plano geral para separação e alocação de contas (PGSAC).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens a respeito das diretrizes de alocação de receitas, custos e despesas operacionais e capital empregado das EPST. A alocação dos custos e das despesas operacionais e do capital empregado será feita aos produtos que os tenham gerado de maneira direta, sendo adotado o custeio por absorção. Além de levar em conta o custo de capital aplicável, serão consideradas as despesas de depreciação ou amortização incorridas, relativas aos ativos imobilizados alocados àquele produto.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
“________________________________ são usuários que possuem duplo interesse nas informações contábeis: primeiramente porque se baseiam nas mesmas para arrecadar tributos; e, em segundo lugar, interessam-se pelos dados econômicos das unidades microeconômicas para que, devidamente agregados e tratados estatisticamente, possam fornecer bases adequadas para análises econômicas.” Assinale a alternativa que completa corretamente a afirmativa anterior.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A Cia. de Barbantes do Centro S/A concretizou uma venda, tendo emitido a fatura, não tendo porém entregue a mercadoria ao cliente.
Analise as afirmativas abaixo em relação ao assunto:
1. O reconhecimento da receita na modalidade de venda na qual a entrega é retardada a pedido do cliente só pode ser aceita se for provável que a entrega será efetuada e as condições de pagamento forem praticas em condições normais.
2. O reconhecimento da receita na modalidade de venda na qual a entrega é retardada a pedido do cliente só pode ser aceita se estiver no estoque do vendedor, identificado e pronto para entrega ao comprador no momento em que a venda é reconhecida e o comprador forneça instruções específicas relacionadas ao adiamento da entrega.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Em uma auditoria na Cia. de Assuntos Gerais, o auditor identificou diversas transações de valores relevantes com partes relacionadas, sendo que houve divulgação pelos responsáveis pela governança de todas as vendas de produtos realizadas a valores de mercado, exceto de vários veículos vendidos pelo valor contábil. Como não houve lucro ou prejuízo nessa operação, os responsáveis pela governança consideraram esse evento contábil irrelevante. Considerando essa situação, assinale a alternativa correta associada à decisão do auditor.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
As vendas da Cia. Floripana de Metalurgia S/A apresentaram um expressivo aumento de 2012 para 2013. Porém as vendas a prazo causam efeitos colaterais, principalmente na área financeira. Sabendo-se que do saldo de clientes de 2012, 20% foram efetivamente recebidos, que as contas a pagar referem-se apenas a fornecedores e que o saldo de 2012 foi totalmente pago, identifique a alternativa correta que indica se há necessidade de captação de recursos para financiar os clientes ou se há folga financeira em função do financiamento por parte dos fornecedores.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Um indicador importante para a análise da saúde financeira de uma empresa é o EBITDA, ou LAJIDA, que é utilizado para se analisar a geração operacional de caixa. Assinale a alternativa com o valor correto do EBITDA da Cia. Floripana de Metalurgia S/A.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Os acionistas da Cia. Floripana de Metalurgia S/A solicitam que a empresa estude a possibilidade de efetuar o pagamento dos dividendos como juros sobre o capital próprio (JSCP), em função do beneficio fiscal para alguns acionistas. Qual seria o valor a ser pago como rubrica de juros sobre o capital próprio se a empresa resolvesse atender à solicitação dos acionistas, mas não alterando o lucro do período? Não há restrição legal para o cálculo dos JSCP.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Com base nos demonstrativos da Cia. Floripana de Metalurgia S/A de 2013, assinale a alternativa correta sobre o CCL (Capital Circulante Líquido) de 2012, o CCL de 2013 e a variação do CCL de 2012 para 2013, nesta ordem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à análise econômico-financeira das organizações, inclusive em seus aspectos qualitativos, julgue os próximos itens. Considere que a liquidez seca de uma empresa tenha decrescido ano a ano em relação à liquidez corrente e que o volume total de investimentos, as aplicações circulantes, o consumo de materiais, os prazos médios de fabricação e o volume de venda e de cobrança tenham sido mantidos constantes. Nesse caso, é correto afirmar que o ciclo operacional dessa empresa é crescente.
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
O planejamento da perícia é a etapa do trabalho pericial, que antecede as diligências, pesquisas, cálculos e respostas aos quesitos, na qual, o perito estabelece os procedimentos gerais dos exames a serem executados no âmbito judicial, extrajudicial para o qual foi nomeado, indicado ou contratado, elaborando-o a partir do exame do objeto da perícia. Assinale a alternativa que NÃO representa um dos objetivos do planejamento da perícia.
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
No que se refere aos aspectos conceituais da Perícia, analise as assertivas e assinale a alternativa que aponta as corretas. I. A perícia contábil constitui o conjunto de procedimentos técnico-científicos destinados a levar à instância decisória elementos de prova necessários a subsidiar à justa solução do litígio ou constatação de um fato, mediante laudo pericial contábil e/ou parecer pericial contábil, em conformidade com as normas jurídicas e profissionais, e a legislação específica no que for pertinente. II. O laudo pericial contábil e o parecer pericial contábil têm por limite os próprios objetivos da perícia deferida ou contratada. III. A perícia contábil, tanto a judicial como a extrajudicial, é de competência exclusiva de contador devidamente registrad...
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
A contabilidade ambiental tem sido cada vez mais importante para as empresas em geral porque a disponibilidade e/ou escassez de recursos naturais e a poluição do meio ambiente tornaram-se objeto de debate econômico, político e social em todo o mundo. Sobre esse tema, analise as assertivas e assinale a alternativa que aponta as corretas. I. A contabilidade ambiental é uma nova ciência que desenvolveu-se para tratar do conjunto de informações que relatem em termos econômicos as ações das organizações sobre o meio ambiente. II. No Brasil, a contabilidade ambiental é exigida pela legislação societária. III. A contabilidade ambiental é o estudo do patrimônio ambiental, bens, direitos e obrigações ambientais das entidades. IV. A correta apuração do passivo ambiental efetivo é u...
Uma pessoa tinha quatro propostas de emprego, que apresentavam benefícios e oportunidades semelhantes. A primeira oferecia salário de R$ 10.000,00, a segunda de R$ 7.000,00, a terceira de R$6.000 e a quarta de R$ 8.000,00. Com base em aspectos monetários, ela escolheu o emprego que oferecia salário de R$ 10.000,00. Seu custo de oportunidade por essa escolha foi de
A Cia. Dolls fabrica dois tipos de boneca: Cute e Pretty. O preço de venda da Cute é de R$ 100,00 e da Pretty de R$ 120,00. Já os custos unitários de fabricação são: • Matéria prima direta: Cute = R$ 30,00; Pretty = R$ 40,00. • Mão de obra direta: Cute = meia hora por unidade; Pretty = uma hora por unidade. Cada hora de trabalho tem um custo de R$ 30,00. • Custos indiretos de fabricação para os dois tipos de boneca: R$ 30.000,00. Estes são rateados de acordo com o gasto com mão de obra direta. Em 01 de janeiro de 2014, não havia estoques de produtos em processo e de produtos acabados dos dois tipos de boneca, ou seja, estavam vazios. Durante o mês de janeiro, a Cia. Dolls fabricou 400 unidades da boneca Cute e 600 unidades da boneca Pretty, tendo vendido 80% ...
Para ser desenvolvido, o projeto K precisa de investimento inicial de 1,8 milhões de reais. O projeto promete pagar a seus investidores 2,4 milhões de reais em t = 1. A taxa interna de retorno do projeto K é de
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Determinada empresa apresentou em seu balanço o valor de R$ 200.000,00 em sua conta de estoques. Com base nesta informação e sabendo que o Total do Passivo Circulante da empresa citada é igual à metade do Total do Ativo Circulante e que o índice de Liquidez Seca é igual a 1, o Total do Passivo Circulante desta empresa é:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Uma determinada companhia adquiriu em 05/05/2011, para uso próprio, um equipamento no valor de R$ 200.000,00, pago à vista, com 15% de ICMS e 10% de IPI. O referido equipamento só foi colocado em operação em 01/07/2011 e foram gastos na instalação efetuada por um técnico especializado, R$ 8.000,00. A administração da companhia estimou uma vida útil de oito anos com valor residual de R$ 12.600,00. Sabendo-se que a companhia adota o método da cota constante para depreciar seu imobilizado, o valor líquido contábil do referido equipamento em 31/12/2013, considerando que não houve qualquer alteração para sua evidenciação, era igual a:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
A Empresa Comercial ABC Ltda. adota o método do custo médio ponderado móvel para avaliar seu estoque de mercadorias. Em 01/10/2013, o seu estoque era constituído de 1.000 unidades ao custo unitário de R$ 20,00. Durante o mês, foram efetuadas as seguintes operações com mercadorias:
Aquisições:
Dia 10: 1.000 unidades a R$ 30,00 cada
Dia 28: 600 unidades a R$ 38,00 cada
Vendas:
Dia 18: 1.400 unidades a R$ 35,00 cada
Dia 31: 300 unidades a R$ 38,00 cada
Sabendo-se que o ICMS incidente nas operações era de 10%, o valor de estoque em 31 de outubro era igual a:
Inventário final de mercadorias...................... R$ 75.000,00
Sabendo-se que o estoque no início do exercício correspondia a 50% do montante das compras líquidas e que o ICMS incidente nas operações de compra e venda era de 18%, o lucro bruto apurado foi igual a:
Informações de uma indústria com relação à fabricação de três modelos, que utilizam exatamente a mesma matéria-prima e mão de obra especializada, de um dos produtos da sua linha:
Considerando-se a restrição de mão de obra prevista para a próxima produção e o desejo da indústria de ter o lucro máximo possível com esses modelos, a quantidade de unidades a ser produzida, no novo plano produtivo, por modelo, será:
Uma empresa, tributada pelo lucro real, utiliza o incentivo fiscal do Programa de Alimentação do Trabalhador (PAT) ao qual aderiu, atendendo a todos os trâmites impostos pela legislação pertinente, firmando convênio com uma empresa fornecedora de alimentação coletiva, utilizando-se das prerrogativas legais para tal.
Nesse contexto, a participação financeira global dos trabalhadores dessa empresa no custeio das suas refeições, no PAT, fica limitada a um percentual, incidente sobre o custo direto da refeição, máximo de
Uma indústria apresentou as seguintes anotações sobre a matéria-prima utilizada na fabricação de um dos produtos da sua linha, num determinado período produtivo:
Considerando-se exclusivamente as informações apresentadas, verifica-se que a inflação na empresa, exclusivamente para esse produto, decorrente da matéria consumida é de
Considerando-se exclusivamente as informações recebidas e a boa técnica da elaboração do orçamento de caixa, o recebimento de vendas (entrada de caixa) projetado, pela empresa Y, para maio/2013, em reais, é
Considerando-se somente os dados recebidos e a boa técnica do orçamento de caixa, o total de vendas projetado de janeiro/2013 a abril/2013, inclusive, pela empresa Y, em reais, é de
No controle e acompanhamento do orçamento de caixa, uma empresa comprovou a existência de uma sobra de dinheiro, elevada e consistente, para o próximo ano. Em decorrência, a empresa decidiu pagar, antecipadamente, a dívida bancária de R$ 350.000,00, vencível dentro de 4 meses, contados do dia do pagamento antecipado, com uma taxa de desconto comercial, negociada com o banco, a juros simples, de 30% ao ano.
Nesse contexto, o valor pago na quitação dessa dívida, nos termos do desconto comercial simples (desconto por fora) negociado, em reais, foi de
De acordo com o entendimento técnico-conceitual da estrutura da Demonstração dos Fluxos de Caixa (DFC), direto ou indireto, integra o fluxo dos financiamentos a(o)
Uma indústria adquiriu uma patente de invenção para um novo item de sua linha de produtos, nas seguintes condições:
• Valor pago: 600.000,00
• 1990: Início da contagem do prazo de 20 anos da proteção do privilégio dessa patente de inovação
• 2005: ano da aquisição dessa patente de invenção (15 anos decorridos)
Considerando-se exclusivamente as informações recebidas e os procedimentos técnicos cabíveis, o valor anual da amortização desse processo, em reais, é de
Se em uma análise de controle de custos de uma atividade o valor planejado é de R$ 100.000,00 e o valor agregado é de R$ 90.000,00, o índice de desempenho de prazos é de
Considerando-se o investimento inicial, no ano zero, e os fluxos de caixa anuais após o imposto de renda, o percentual mais próximo da taxa interna de retorno desse projeto é igual a
Um projeto de investimento em certa região do país tem uma taxa interna de retorno (TIR) positiva, mas um valor presente líquido (VPL) negativo quando calculado à taxa de desconto (TD) que reflete o custo de oportunidade do capital empregado. O projeto prevê pagamentos aos seus empregados de salários 30% maiores do que os que os oferecidos no mercado de trabalho da região e o trabalho não é mais perigoso ou desagradável do que aquele que já fazem.
Para levar em conta corretamente tal benefício social na análise do projeto, bastará corrigir os cálculos realizados, considerando a(o)
O fluxo financeiro de certo projeto de investimento consiste em uma sequência inicial de gastos, nos três primeiros anos, e em uma sequência de recebimentos começando após o sexto ano do início do projeto. O valor total dos recebimentos é o dobro do valor total dos gastos com o projeto.
Essas informações permitem concluir que, no caso desse projeto, o
Em janeiro de 2011, a Cia. Amazônia subscreve 60% do capital ordinário da Cia. Mamoré, registrando essa Participação Societária, em seus ativos, pelo valor de R$720.000. Nesse mesmo período, a empresa controlada vende à vista para a Cia. Amazônia estoques no valor de R$200.000, obtendo nessa transação um lucro de R$50.000. Ao final desse exercício, o Patrimônio Líquido da controlada ajustado correspondia a R$1.230.000 e a investidora repassou para terceiros 70% dos estoques adquiridos da Cia. Mamoré pelo valor à vista de R$250.000. Considerando estas informações, responda às questões n. 29 e 30. Considere que a Cia. Mamoré destina, distribui e paga dividendos no valor de R$10.000 para os acionistas. Nesse caso, a Cia. Amazônia deve efetuar u...
Em janeiro de 2011, a Cia. Amazônia subscreve 60% do capital ordinário da Cia. Mamoré, registrando essa Participação Societária, em seus ativos, pelo valor de R$720.000. Nesse mesmo período, a empresa controlada vende à vista para a Cia. Amazônia estoques no valor de R$200.000, obtendo nessa transação um lucro de R$50.000. Ao final desse exercício, o Patrimônio Líquido da controlada ajustado correspondia a R$1.230.000 e a investidora repassou para terceiros 70% dos estoques adquiridos da Cia. Mamoré pelo valor à vista de R$250.000. Considerando estas informações, responda às questões n. 29 e 30. Ao final de dezembro, no encerramento do exercício social, a Cia. Amazônia deve efetuar o lançamento contábil de:
A Cia. Solimões Industrial adquire um terreno por R$2.000.000 nas proximidades de suas instalações, para valorização. Na tomada de decisão pelo negócio, foi considerada a oportunidade das condições negociadas, o início de obras governamentais nas proximidades para ampliação da malha rodoviária e a construção de um entreposto de produtos agrícolas e a consequente valorização de imóveis naquela região. Ao registrar a aquisição desse imóvel, a empresa deve classificar esse bem como Ativo:
A Cia. Mamoré vende a prazo por R$15.000 um imobilizado cujo valor de registro é R$140.000 e a depreciação acumulada, calculada até a data da venda, era de R$126.000. Para efetuar o registro desse evento, a empresa deve:
Com relação às assertivas a seguir, pode-se afirmar que: I. Os Ativos Não Circulantes Mantidos para a Venda, devem ser depreciados normalmente até a data da venda, e os encargos financeiros, se verificados, devem ser reconhecidos como custo de operação e contrapostos aos ingressos de caixa obtidos ao final da operação. II. Os Ativos Não Circulantes Mantidos para a Venda, uma vez identificados, devem estar disponíveis para a venda imediata nas condições em que se encontram desde que a recuperação do seu valor contábil esteja firmemente atrelada à geração de caixa por uso contínuo. III. No Balanço Patrimonial os Ativos Não Circulantes Mantidos para a Venda e os passivos a eles relacionados devem ser compensados e apresentados em um único montante no Balanço Patrim...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Texto 2 A empresa Goiana é a agroindústria brasileira que lidera o mercado de polpa de Pequi em conserva e se orgulha de ser responsável por toda cadeia produtiva. Além desse produto, a empresa Goiana desenvolveu a tecnologia para produzir biodiesel a partir do caroço dessa fruta. De acordo com os dirigentes da empresa Goiana, partindo de mudas preparadas em laboratório, a produção do pequizeiro inicia-se de 4 a 5 anos após o plantio. Trata-se de uma árvore que atinge seu ápice de produção aos 200 anos, podendo viver até 1.200 anos. Todavia, a empresa Goiana registrou a patente de uma modificação genética, gerando o PequiH55. Trata-se de uma árvore híbrida que inicia sua vida produtiva em nível máximo aos 10 anos, além de possuir um caroço 3 vezes maior, comparativamente a...
Uma entidade pública da administração direta adquiriu no mês de março equipamentos de projeção para sala de conferências, ao custo de 23.000,00. Em abril as instalações ficaram prontas. Mas o equipamento só entrou em uso em junho. Considerando que os equipamentos têm valor residual de 3.000,00 e vida útil de cinco anos, a despesa com depreciação a ser reconhecida no final do primeiro exercício, pelo método das quotas constantes, é de:
O prefeito de um determinado município incluiu no orçamento anual uma despesa na função Educação para custear as mensalidades do curso de graduação de uma de suas filhas. Do ponto de vista dos princípios de contabilidade aplicados ao setor público, esse procedimento está em desacordo com o princípio da:
Considere que uma empresa possui prazo médio de cobrança de 32 dias, prazo médio de estoques de 12 dias, prazo médio de pagamento a fornecedores de 24 dias, prazo médio de fabricação de 10 dias e prazo médio de vendas de 22 dias. O Ciclo Operacional e o Ciclo Financeiro de Caixas dessa empresa são, em dias, respectivamente, de
A Cia. INVEST S.A. adquiriu, em 31/12/2012, 80% das ações da Cia. ALVORADA por R$ 17.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. ALVORADA era R$ 10.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 15.000.000,00, cuja diferença foi decorrente de um terreno.
No período de 01/01/2013 a 31/12/2013, a Cia. ALVORADA reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido: R$ 800.000,00 − Ajustes acumulados de conversão de investida no exterior: R$ 300.000,00 (credor)
− Distribuição de dividendos: R$ 200.000,00
Com base nestas informações, é correto afirmar que a Cia. INVEST S.A. reconheceu, em sua Demonstração de Resultados em função do investimento na C...
O processo de reorganização pode ser por meio de Transformação Societária, Incorporação, Fusão ou Cisão. A Lei das Sociedades Anônimas Nº 6.404/76 e suas respectivas atualizações definem e regulamentam estes processos de reorganização. Leia as alternativas abaixo e em seguida marque a resposta conforme solicitado.
I - As operações de incorporação, fusão e cisão somente poderão ser efetivadas nas condições aprovadas se os peritos nomeados determinarem que o valor do patrimônio ou patrimônios líquidos a serem vertidos para a formação de capital social é, ao menos, igual ao montante do capital a realizar.
II – A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
Uma investidora, sociedade anônima de capital aberto, cujo Patrimônio Líquido em 31/12/2012 era de R$ 6.200.000,00, tem investimentos de 100% em uma investida. O Patrimônio Líquido da investida em 31/12/2012 era de R$ 2.500.000,00. No encerramento das demonstrações de 31/12/2013, os lucros líquidos da investidora e da investida foram de R$ 840.280,00 e R$ 440.000,00, respectivamente. Em 31/12/2013, a investidora e a investida destinaram de dividendos obrigatórios de R$ 420.140,00 e R$ 132.000,00, respectivamente, ambos a serem pagos no exercício de 2014. Considerando que a investidora reconheceu, nas suas Demonstrações Contábeis individuais de 2013, os reflexos decorrentes do seu investimento, e que os valores acima relatados já contemplam estes efeitos, quais serão os valores do Patrimôni...
A Companhia Ômega S.A. adquiriu, em 01/01/2012, uma máquina para compor seu parque fabril. O equipamento em questão foi adquirido por R$ 130.000,00, pagos à vista. Sua vida útil foi estimada em 10 anos e, ao final dessa vida útil, estimou-se também que o valor residual será de R$ 10.000,00. Ao longo do mês de janeiro/2012, foram gastos R$ 19.000 para instalação e montagem da referida máquina. O gasto com frete para transporte da máquina até a Companhia Ômega S.A., contratado e realizado em janeiro/2012, foi de R$ 5.000,00, os quais foram pagos somente em junho/2012. A máquina entrou em funcionamento em 01/05/2012.
A Companhia Ômega S.A. adota o método linear para cálculo da depreciação. E, em dezembro/2013, procedeu ao teste de recuperabilidade de seus ativos imobilizados, send...
I. O contrato de arrendamento mercantil estabelecer a transferência da propriedade do ativo para o arrendatário ao final do contrato representa uma característica de arrendamento mercantil operacional, ou seja, relacionado estritamente à operação da entidade arrendatária.
II. A classificação contábil de um arrendamento mercantil, quanto a financeiro ou operacional, deve levar em consideração estritamente a forma apresentada no contrato firmado entre o arrendante e o arrendatário.
III. Em operações de arrendamento mercantil em que o bem arrendado é registrado no ativo da arrendatária, o passivo gerado deve ser contabilizado como redutor deste ativo, sendo, desta forma, apresentado o ativo pelo seu valor líquido.
A Companhia Tudo Certo S.A. possuía, em 31/12/2013, saldos nas seguintes contas contábeis:
Na elaboração do Balanço Patrimonial, considerando apenas os saldos das contas elencadas acima, marque a alternativa que corresponda aos valores CORRETOS dos grupos da respectiva demonstração contábil:
A empresa GAMA Ltda. iniciou suas atividades em 01/01/2014, visando comercializar três produtos: X, Y e Z. E decidiu adotar o método PEPS para avaliação de seus estoques. Em função da sua atividade e dos produtos comercializados, a empresa GAMA Ltda. é contribuinte do ICMS, estando sujeita à sistemática de débito e crédito do referido tributo. A mesma condição se aplica aos seus fornecedores. A alíquota do ICMS,incidente sobre todos os produtos, é 18%. A seguir são apresentadas as compras de mercadorias para revenda ocorridas em janeiro/2014:
No dia 26/01/2014, um cliente adquiriu 15 unidades de cada um dos três produtos comercializados pela empresa GAMA Ltda.
Leia a seguinte relação de itens e em seguida marque a alternativa CORRETA.
– Entidade
– Continuidade
– Materialidade
– Legalidade
– Consistência
– Atualização Monetária
– Prudência
– Registro pelo Valor Original.
De acordo com a relação dos 8 itens elencados acima, identifique a quantidade destes que correspondem a Princípios de Contabilidade, em vigor, de acordo com a Resolução CFC 750/93 e suas respectivas atualizações e alterações.
O exercício social da empresa Alfa Ltda. é anual. No balancete apurado em 31/12/2013, as contas contábeis existentes apresentavam os seguintes saldos:
Com base nas informações acima apresentadas, considerando ainda que o prazo médio de recebimento de clientes é de 60 dias e que os estoques giram, em média, 6 vezes por ano, os índices de liquidez corrente e de liquidez geral da empresa Alfa Ltda. arredondados até a segunda casa decimal, em 31/12/2013 são, respectivamente:
Um contador foi contratado para atuar em um órgão de staff. Antes de tomar posse no cargo, ele procurou informações sobre o futuro trabalho que iria desenvolver. Em relação aos aspectos que envolvem o cargo de staff a ser assumido pelo contador nesse órgão, considere as afirmativas a seguir. I - Ele seria responsável por uma atividade-fi m. II - Suas atividades estariam diretamente relacionadas ao objetivo principal da empresa. III - Ele teria autoridade para assessorar os tomadores de decisão com informações contábeis. Está correto o que se afirma APENAS em
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando-se os dados mostrados na tabela abaixo, que foram retirados da demonstração do valor adicionado de determinada empresa, é correto afirmar que o valor das retenções e o valor adicionado recebido em transferência são ambos iguais a R$ 550.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando-se a tabela abaixo, cujos dados foram retirados da demonstração do resultado abrangente de determinada empresa, é correto afirmar que o lucro líquido dessa empresa foi superior a R$ 1.000.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, referentes à análise econômico-financeira. Considere que uma empresa comercial apresente os seguintes dados: margem operacional = 3,45; rentabilidade de vendas = 1,45; retorno sobre ativo = 3,45. Nesse caso, o giro do ativo total, que indica a eficiência com que os ativos são usados para a realização das vendas da empresa, é inferior a 1,45.
Uma máquina foi adquirida à vista em 01/01/2012 por R$ 15.000.000,00 e será instalada em um local alugado pela empresa. A empresa estima que utilizará esta máquina por 8 anos e no final deste prazo de utilização, a máquina poderá ser vendida por R$ 2.000.000,00. No final do 8º ano, a empresa retirará a máquina do local e, consta no contrato de aluguel que a empresa deverá devolver a localidade nas mesmas condições em que a recebeu no início do contrato de aluguel. Para fazer a desmontagem, remover a máquina e reestruturar o imóvel, a empresa projeta que incorrerá em gastos no valor de R$ 1.000.000,00 e a taxa acumulada de juros, para a empresa, projetada para os próximos 8 anos é 25%. A utilização da máquina ocorre de forma contínua durante 24 horas por dia, em função da ativida...
O Patrimônio Líquido da empresa Comprada S.A., em 30/06/2013, era R$ 30.000.000,00, e correspondia ao valor justo dos ativos e passivos da empresa. A empresa Total Holding S.A. adquiriu 40% das ações da empresa Comprada S.A. pelo valor de R$ 12.000.000,00 e passou a deter o seu controle. No segundo semestre de 2013, a empresa Comprada S.A. apurou um lucro líquido de R$ 5.000.000,00. Nas demonstrações contábeis individuais da empresa Total Holding S.A. foram apresentados os seguintes valores na Demonstração do Resultado do ano de 2013 e no Balanço Patrimonial de 31/12/2013, em reais (R$),
São conhecidas as seguintes informações sobre uma empresa, correspondentes ao ano de 2011: − A empresa apurou Lucro Líquido de R$ 5.000.000,00. − Destinação do Lucro do Período: Reserva Legal no valor de R$ 250.000,00; Reserva Estatutária no valor de R$ 500.000,00 e Reserva para Expansão no valor de R$ 1.000.000,00. − Dividendos obrigatórios previstos no Estatuto no valor de R$ 1.000.000,00. A variação positiva no valor total do Patrimônio Líquido da empresa em 2011, foi, em reais (R$),
A Empresa Concentrada S.A. adquiriu em 25/04/2012 um lote de mercadorias para revenda pelo valor de R$ 500.000,00, efetuando o pagamento à vista. Por condições negociais, ficou definido que a compradora (Empresa Concentrada S.A.) ficaria responsável pela retirada das mercadorias no depósito do fornecedor e, para transportar estas mercadorias até o seu depósito, foram pagos R$ 10.000,00 de frete. A empresa compradora pagou, também, o valor de R$ 5.000,00 por um seguro contra roubo das mercadorias durante o transporte do depósito do fornecedor até o seu depósito. A Empresa Concentrada S.A. vendeu em 25/05/2012 todo lote de mercadorias que havia comprado pelo valor de R$ 700.000,00 à vista. Suponha que não há incidência de qualquer imposto na compra e na venda das mercadorias. ...
Uma empresa realizou, em 31/12/2013, uma venda no valor total de R$ 1.000.000,00 nas seguintes condições: − R$ 400.000,00 foi recebido à vista. − O saldo remanescente será recebido em 30/04/2015. Se a venda tivesse sido realizada à vista o valor total seria R$ 900.000,00. Com base nestas informações e de acordo com as normas contábeis vigentes, a empresa reconheceu, no momento da venda, uma receita de vendas de
Uma empresa aplicou R$ 100.000,00 em ativos financeiros, e definiu que metade dos títulos será mantida até o vencimento e o restante será destinado para venda imediata. Os títulos possuem as mesmas características, rendem a taxa de juros de 1% ao mês e a aplicação ocorreu em 01/12/2013. Sabe-se que o valor justo de todos os títulos, em 31/12/2013, era R$ 102.000,00. Os valores em reais (R$) apresentados no Balanço Patrimonial, em 31/12/2013, para os títulos que serão mantidos até o vencimento e para os títulos destinados para venda imediata foram, respectivamente:
Para obtenção de recursos, uma empresa emitiu um lote de debêntures no valor total de R$ 30.000.000,00 com as seguintes características: − Data da emissão: 30/11/2012 − Prazo total: 10 anos − Taxa de juros: 0,7974% ao mês − Pagamentos: parcelas anuais de R$ 4.882.361,85 A empresa incorreu em gastos no valor total de R$ 200.000,00 para a emissão e colocação das debêntures no mercado. Como havia uma expectativa de que as taxas de juros sofreriam uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu vendê-las por R$ 32.000.000,00 (valor superior ao desejado). A taxa de custo efetivo da emissão foi 0,6949% ao mês. O valor da despesa financeira apropriada no resultado de 2012 e o saldo líqu...
A Cia. Eleitoreira S.A. apresentava no balanço patrimonial de 31/12/2012 um Ativo Intangível com vida útil indefinida (Direito Autoral). O valor contábil era R$ 400.000,00, composto pelos seguintes valores: − Custo de aquisição: R$ 560.000,00. − Perda por desvalorização: R$ 160.000,00. Em dezembro de 2013, a empresa realizou o Teste de Recuperabilidade do Ativo Intangível e obteve as seguintes informações: − Valor em uso do ativo: R$ 500.000,00. − Valor justo líquido das despesas de venda do ativo: R$ 480.000,00. Com base nestas informações e sabendo-se que há evidências indicando que a vida útil desse ativo continua indefinida, a Cia Eleitoreira S.A. deve, no resultado de 2013,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que se demonstre com fidelidade a situação patrimonial de determinada entidade, faz-se necessária a observância de normas técnicas e legais de elaboração das demonstrações contábeis. Com relação a esse tema, julgue os próximos itens. O balancete de verificação é feito a partir da extração dos saldos contidos no livro diário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que se demonstre com fidelidade a situação patrimonial de determinada entidade, faz-se necessária a observância de normas técnicas e legais de elaboração das demonstrações contábeis. Com relação a esse tema, julgue os próximos itens. Se uma companhia alienar partes beneficiárias ou bônus de subscrição, o produto da alienação deverá ser registrado como reserva de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que se demonstre com fidelidade a situação patrimonial de determinada entidade, faz-se necessária a observância de normas técnicas e legais de elaboração das demonstrações contábeis. Com relação a esse tema, julgue os próximos itens. As comissões pagas a vendedores devem ser incluídas nas despesas operacionais da demonstração do resultado do exercício, entre as despesas classificadas como administrativas ou gerenciais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que se demonstre com fidelidade a situação patrimonial de determinada entidade, faz-se necessária a observância de normas técnicas e legais de elaboração das demonstrações contábeis. Com relação a esse tema, julgue os próximos itens. Se alguns imóveis forem incluídos no balanço patrimonial e classificados no ativo circulante em virtude de estarem destinados à venda, esses itens patrimoniais estarão sujeitos à provisão para ajuste ao valor provável de realização caso a perda seja permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à natureza do patrimônio e aos mecanismos para o seu controle, julgue os itens a seguir. As superveniências ativas registram fatos que têm efeito patrimonial oposto ao provocado pelas insubsistências passivas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à natureza do patrimônio e aos mecanismos para o seu controle, julgue os itens a seguir. O plano de contas deve reunir os elementos necessários para o registro das operações desenvolvidas, as quais podem sofrer variações significativas de uma empresa para outra.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à natureza do patrimônio e aos mecanismos para o seu controle, julgue os itens a seguir. Caso uma empresa compre mercadorias a prazo, no momento do pagamento de uma das duplicatas referentes a essa compra ocorrerá um fato permutativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à natureza do patrimônio e aos mecanismos para o seu controle, julgue os itens a seguir. O direito que uma empresa detém para a exploração de recursos minerais de jazida que não seja de sua propriedade é considerado bem incorpóreo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à natureza do patrimônio e aos mecanismos para o seu controle, julgue os itens a seguir. No momento da apropriação mensal de um seguro contratado para doze meses, o crédito deverá ser feito na conta bancos ou na conta caixa.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Determinado material direto foi adquirido por uma companhia industrial para utilização em seu processo de fabricação. A aquisição foi feita a prazo, mas a companhia, por problemas financeiros, somente pagou o referido material dois meses após o vencimento da duplicata. O custo desse material deve ser computado no custo de produção da companhia no mês de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A Cia. Líbano Industrial, fabricante de um único produto X, produziu 150.000 unidades no exercício de início de suas atividades. Durante o período, foram vendidas 120.000 unidades ao preço de R$ 50,00 cada uma. Os custos e as despesas da companhia, no referido exercício, foram:
Considerando apenas esses dados, se a companhia utilizasse o sistema de custeio variável, seu lucro líquido no exercício, antes dos tributos sobre o lucro, corresponderia, em R$, a:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Foram extraídos os seguintes dados, em R$, da contabilidade da Cia. Industrial Tamoio, relativos ao ano-calendário de 2013:
O lucro bruto por ela obtido nas operações de venda equivaleu a 50% do custo dos produtos vendidos. O estoque inicial de produtos acabados, nesse exercício, correspondeu, em R$, a:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A Cia. Industrial Paranavaí adquiriu 10.000 unidades de uma matéria-prima, pagando R$ 20,00 por unidade e mais o Imposto sobre Produtos Industrializados (IPI), cobrado por fora do preço de venda a uma alíquota de 10%. O fornecedor é uma pessoa jurídica contribuinte do PIS e da COFINS no regime de cumulatividade (0,65% e 3%, respectivamente). Como a operação foi no Estado de São Paulo, incidiu ICMS sobre a operação a uma alíquota de 18%. A adquirente é contribuinte do PIS e COFINS no regime da não cumulatividade (1,65% e 7,6%, respectivamente). Todos os tributos incidentes sobre a operação são recuperáveis para a empresa adquirente. O custo unitário da aquisição desse lote de matéria-prima será registrado na ficha de estoque da Cia. Paranavaí (em R$) por:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O índice de liquidez corrente da Cia. Montenegro, referente ao exercício encerrado em 31.12.2013, foi 1,75. O índice de liquidez seca, no mesmo período, foi 1,6. A companhia apresenta no seu ativo circulante as seguintes contas: Caixa e Equivalentes-Caixa, Recebíveis e Estoques. Se o Passivo Circulante foi igual a R$ 2.000.000,00 em 31.12.2013, o valor dos estoques da companhia nessa mesma data equivaleu, em R$, a:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Os seguintes dados foram extraídos do Balanço Patrimonial e da Demonstração de Resultado da Cia. Ametista, relativos ao exercício encerrado em 31.12.2013, sendo que as variações foram calculadas em relação aos valores de 31.12.2012:
Considerando-se apenas esses dados, pode-se concluir que o Fluxo de Caixa das atividades operacionais da companhia representou uma entrada de caixa e equivalentes- caixa, em R$, de:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A Cia. Comercial Amazonas vendeu mercadorias a prazo, em 20 prestações iguais e sucessivas de R$ 1.000,00, a primeira vencendo no mês posterior ao da venda. A companhia usou uma taxa de juros de 1% ao mês para calcular o ajuste a valor presente desse fluxo de caixa. Sabe-se que o ajuste a valor presente dessa alienação correspondeu a R$ 1.950,00. A companhia efetuou corretamente a contabilização dessa transação segundo as normas brasileiras de contabilidade, lançando o ajuste como conta redutora de recebíveis. Pode-se concluir que
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A Cia. Franca é controlada pela Cia. Ribeirão Preto, que tem 75% de seu capital social. No final do exercício de 2013, a Cia. Franca registrou um lucro líquido do exercício de R$ 850.000,00 na sua Demonstração de Resultado. A controlada também aumentou seu capital em R$ 100.000,00 no exercício, sendo que a Cia. Ribeirão Preto e todos os acionistas minoritários subscreveram e integralizaram a parte que lhes era correspondente nesse aumento. No mesmo exercício, ao efetuar a avaliação do investimento pela equivalência patrimonial, a controladora registrou um resultado positivo de equivalência patrimonial, em R$, de:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta a denominação da representação gráfica de cada um dos itens do patrimônio de uma entidade e que permite o controle das variações desses itens.
Banca:
Instituto Americano de desenvolvimento (IADES)
Uma empresa descontou no banco uma duplicata, no valor de $ 10.000, um mês antes do vencimento. O banco cobrou juros de 5%, além de uma taxa de $ 50 referente a despesas bancárias. Considerando a operação de desconto da duplicata, na data da remessa ao banco, é correto afirmar que a conta duplicatas a receber
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Observe as contas a seguir: I – Alugueis a pagar II – Impostos a pagar III – Bancos conta aplicação IV – Provisão para imposto de renda V - Mercadorias Assinale a opção correta:
Banca:
Instituto Brasileiro de Educação e Gestão (IBEG)
As contas a seguir integram o balanço patrimonial da empresa Prova Real, em 31.12.2013. Classifique-as adequadamente, segundo a ordem técnica e legal vigente, e informe: O total do patrimônio líquido da Empresa, expresso nestas contas, é: CONTAS: Caixa................................................................................30.000,00
Provisão para Imposto de Renda....................................10.000,00
O grupo de contas do ativo é dividido entre ativo circulante e ativo não circulante. No ativo não circulante está o sub‐grupo “realizável a longo prazo”. É uma conta a ser contabilizada no realizável a longo prazo:
Para a correta escrituração contábil e também para a emissão de relatórios gerenciais, o contador deverá dominar a terminologia aplicada à contabilidade e aos fatos contábeis registrados diariamente. Com base nesta premissa, quando ocorre o fato gerador de uma receita, o termo utilizado é
Na teoria fundamental da contabilidade, o lançamento dos fatos contábeis na escrituração obedece ao critério das partidas dobradas, utilizando as 4 fórmulas. Diante do exposto, relacione adequadamente as colunas a seguir.
Analisando as demonstrações contábeis de uma empresa comercial, o contador verificou que no período de um ano o Ativo, que tinha o valor de $ 30.000, aumentou em 20%. Já o Passivo Exigível, que tinha o valor $ 10.000, reduziu em 30%. É correto afirmar que nesse período o Capital Próprio
Um determinado contador foi contratado para realizar o inventário de uma empresa a ser liquidada. Em seus relatórios, apontou que a entidade possuía um Ativo Fixo no valor de R$ 18.000,00. É exemplo de um bem fixo a conta:
Na teoria da contabilidade está definido que constituem o ativo os bens e direitos; já o passivo é constituído por obrigações. De acordo com essa premissa, é correto afirmar que representa um direito à conta:
Considerando-se exclusivamente as informações recebidas e as técnicas de análise de balanço, uma vez apurado o ciclo de caixa da Empresa J, constata-se que ela tem necessidade de capital de giro para financiar esse mesmo ciclo em quantos dias?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da margem de contribuição, ferramenta utilizada pelas empresas para o planejamento e a tomada de decisão, julgue o item a seguir. A margem de contribuição unitária indica o valor com que cada unidade de produto deve colaborar para cobrir as despesas fixas e variáveis no período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos indicadores de endividamento, julgue os itens subsecutivos. O índice de endividamento geral avalia a proporção do total de ativos financiada pelo capital próprio: quanto maior for o índice, maior será o montante de dinheiro dos credores na entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos indicadores de endividamento, julgue os itens subsecutivos. Considere que a empresa Beta apresente, no seu balanço patrimonial, os seguintes saldos: total de ativos = R$ 1.400; passivo circulante = R$ 100; passivo não circulante = R$ 300; e patrimônio líquido total = R$ 1.000. Nessa situação, o indicador de endividamento geral da empresa Beta é superior a 50%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos indicadores de liquidez, julgue os próximos itens. Considere que o indicador de liquidez corrente da empresa Alfa seja igual a 1,40, e o da empresa Gama, igual a 0,40. Nessa hipótese, o indicador revela que a empresa Alfa possui capital circulante líquido positivo, ao passo que a empresa Gama possui capital de giro negativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos indicadores de liquidez, julgue os próximos itens. Os indicadores de liquidez são sinalizadores dinâmicos da capacidade econômica dos negócios de uma empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à receita de vendas de bens e serviços de uma entidade, julgue os itens subsequentes. Ao valor justo da receita de venda de bens e serviços não devem ser incorporados os juros por operação a prazo fora dos limites considerados normais no negócio, razão por que o valor justo da receita pode ser menor que o valor da contraprestação a ser recebido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à receita de vendas de bens e serviços de uma entidade, julgue os itens subsequentes. A receita de vendas de produtos, mercadorias e prestação de serviços decorrentes da atividade fim da empresa deve ser mensurada pelo valor justo da contraprestação recebida ou a receber.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à receita de vendas de bens e serviços de uma entidade, julgue os itens subsequentes. As condições para o reconhecimento da receita da venda de bens incluem as seguintes: a de os benefícios econômicos fluírem para a entidade; a de os riscos, benefícios e o controle efetivo inerentes ao bem serem transferidos para o adquirente e a receita poder ser mensurada com segurança.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito do passivo. As obrigações exigíveis com prazo para liquidação dentro do ciclo operacional da entidade devem ser classificadas no grupo do passivo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito do passivo. O recebimento de valores a título de adiantamento feito pelo cliente por serviços a serem prestados deve ser classificado no grupo de outras obrigações no passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das contas que compõe o patrimônio líquido, julgue os itens seguintes. A finalidade da reserva legal é garantir a integridade do capital social, não podendo ser distribuída como dividendos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das contas que compõe o patrimônio líquido, julgue os itens seguintes. O ajuste a valor justo de itens do ativo e do passivo, enquanto não transitar pelo resultado do exercício, deve ser registrado, em respeito ao regime de competência, na conta ajustes de avaliação patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das contas que compõe o patrimônio líquido, julgue os itens seguintes. Na conta ações em tesouraria, de natureza devedora, são registradas as aquisições de ações de emissão da própria empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da forma de contabilização e mensuração de itens patrimoniais, julgue os itens subsecutivos. Segundo a abordagem de custo, o valor justo de um item patrimonial é o seu custo de reposição corrente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da forma de contabilização e mensuração de itens patrimoniais, julgue os itens subsecutivos. Considere que uma empresa tenha incorrido em custos totais de R$ 85 para a elaboração e venda de um produto cujo preço normal de venda seja de R$ 100, e que, em razão de necessidades financeiras urgentes, a empresa seja forçada a vender esse produto pelo preço de R$ 95. Nesse caso, o valor justo desse produto será de R$ 95.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da forma de contabilização e mensuração de itens patrimoniais, julgue os itens subsecutivos. A expectativa de alta efetividade do hedge é condição para a adoção da hedge accounting.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da forma de contabilização e mensuração de itens patrimoniais, julgue os itens subsecutivos. Considere que o valor contábil líquido de um equipamento industrial seja R$ 10.000, o valor em uso, R$ 9.000 e o valor líquido de venda, R$ 10.100. Nessa situação, caso a empresa deseje continuar usando o bem em seu processo produtivo, deverá ser constituída provisão, para a redução ao valor recuperável, de R$ 1.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, com relação ao conceito, à classificação e à avaliação de itens patrimoniais diversos. Título em moeda estrangeira e com vencimento a curtíssimo prazo, ainda que sujeito a forte oscilação cambial, pode ser classificado como equivalente de caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, com relação ao conceito, à classificação e à avaliação de itens patrimoniais diversos. O ajuste a valor presente de venda a longo prazo enseja redução na conta de receita bruta de vendas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, com relação ao conceito, à classificação e à avaliação de itens patrimoniais diversos. Classificam-se no grupo de ativos não circulantes apenas os direitos com vencimento superior a um exercício social após o levantamento do balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, com relação ao conceito, à classificação e à avaliação de itens patrimoniais diversos. As contas a receber são avaliadas por seu valor líquido de realização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o disposto na Lei n.º 6.404/1976 e em suas alterações, julgue os itens a seguir. Para a constituição de companhia por subscrição pública, faz-se necessária a intermediação de instituição financeira.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o disposto na Lei n.º 6.404/1976 e em suas alterações, julgue os itens a seguir. Considera-se acionista controlador o grupo de pessoas que esteja vinculado por acordo de voto e detenha os direitos de sócio que lhe assegurem a maioria dos votos nas deliberações da assembleia geral e o poder de eleger a maioria dos dirigentes de uma companhia.
A classificação orçamentária pode ser definida como a organização do orçamento segundo critérios que permitem a compreensão geral de suas funções. No modelo orçamentário brasileiro, são observadas classificações para a despesa e para a receita. Da despesa, as principais são: classificação institucional, classificação funcional-programática, de natureza da despesa e por fonte de recursos; no que diz respeito à receita, há a classificação por natureza da receita e por fonte de recursos.
Sobre a classificação orçamentária, analise as afirmativas abaixo.
I. A classificação da receita orçamentária, por natureza, é o agrupamento utilizado por todos os entes da federação e visa identificar a origem do recurso segundo o fato gerador.
Analise as afirmativas sobre receitas e despesas públicas e assinale com V as verdadeiras e com F as falsas.
( ) São consideras receitas correntes aquelas de origem tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços, excetuando-se aquelas provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado mesmo que destinadas a atender despesas classificáveis em despesas correntes.
( ) As receitas de capital, dentre outras, são aquelas provenientes da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em despesas de capital, incluindo ainda, o superávit do orçamento corrente.
O princípio de contabilidade que refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas é:
No exercício da profissão contábil o profissional deve observar alguns princípios. Dentre as opções qual não corresponde a um princípio de contabilidade?
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
As receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento, caracteriza o principio da:
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A empresa possui em Caixa R$ 5.000,00; Terrenos no valor de R$ 10.000,00; Contas a Receber no valor de R$ 20.000,00; Impostos a Pagar no valor de R$ 5.000,00; Obrigações com Fornecedores de R$ 10.000,00; Mercadorias no valor de R$ 5.000,00; Empréstimos a Pagar de R$ 10.000,00. Baseado nestas informações é possível afirmar que:
Banca:
Instituto Brasileiro de Educação e Gestão (IBEG)
As contas abaixo compõem a DEMONSTRAÇÃO DO RESULTADO DO EXERCÍCIO – DRE – de uma empresa hipotética no exercício de X1. Ordene-as adequadamente, em conformidade com a Lei 6.404/76 e responda o que se pede: Participação de administradores...........................................803,50
Participação de Empregados......................................................5%
Banca:
Instituto Brasileiro de Educação e Gestão (IBEG)
As contas abaixo integram o balanço patrimonial de certa empresa no encerramento de X1. À luz da lei 6.404/76, faça a classificação correta, nos respectivos grupos e subgrupos, e informe o que abaixo se pede: Estoques........................................................................300.000,00
Empréstimos a empresas coligadas..................................2.000,00
Provisão para Imposto de Renda....................................15.000,00
Banca:
Instituto Brasileiro de Educação e Gestão (IBEG)
A Loja de Brinquedos TOM & JERRY vendeu mercadorias, a prazo, em janeiro de 2013 e o contabilista deixou para contabilizar a operação quando recebesse o valor da fatura, que se daria em junho do mesmo ano. Tal procedimento está em conformidade com os Princípios de Contabilidade ?
Assinale a alternativa que aponta a resposta correta:
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
As empresas devem registrar e apurar seus gastos para a verificação do resultado do exercício. Analise as afirmativas abaixo que tratam dos custos de produção realizados pelas empresas durante o exercício financeiro: Primeira afirmativa: A Mão de Obra Direta e a Matéria Prima consumida no período são os únicos componentes do custo de uma companhia. Segunda afirmativa: A escolha do critério de mensuração dos estoques, seja PEPS, UEPS ou Custo Médio, influencia diretamente a apuração do custo de uma companhia que atue no comércio. Analise as duas afirmativas acima e assinale a alternativa correta:
De acordo com a estrutura conceitual para a elaboração e apresentação das demonstrações contábeis, assinale a alternativa que define como sendo um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que resultem futuros benefícios econômicos para a entidade.
A empresa X, em 01 de maio de 2013, apresentava 50 unidades da mercadoria alfa em estoque, adquiridas ao custo de 10,00 a unidade. No decorrer do mês de maio, ocorreram os seguintes fatos, desconsiderando os tributos:
I. 15 de maio: aquisição de 100 unidades de alfa ao custo unitário de 11,50.
II. 20 de maio: aquisição de 150 unidades de alfa ao custo unitário de 13,00.
III. 25 de maio: venda de 230 unidades de alfa ao valor unitário de 20,00. A empresa X, para controle de seu estoque, adota o método PEPS.
De acordo com as informações dadas, assinale a alternativa correta.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A política de vendas a prazo da Duda&Brusque tem trazido sucesso à empresa com expressivo aumento nas vendas. Mas essa política também causa alguns efeitos colaterais, pois a taxa de juros de curto prazo que a empresa paga para financiar seus clientes está em média na faixa de 10% ao ano.
Assinale a alternativa correta relacionada ao efeito dessa taxa de juros, apenas sobre a diferença do contas a receber de 2012 para 2013.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Com base nos demonstrativos financeiros da Cia. de Tecidos Duda&Brusque, pode-se afirmar, comparando- -se com outras empresas do mesmo setor, que apresentam na média margem operacional (Mop.) de 30% ao ano e margem líquida (MLiq.) de 25% ao ano, que:
Com relação às assertivas a seguir, pode-se afirmar que:
I. O valor do aluguel da unidade fabril é um custo fixo por ser o mesmo, independente da quantidade de turnos que a empresa trabalhe.
II. No processo de apropriação da mão de obra em empresas de serviços, os custos pertinentes aos consultores devem ser apropriados ao resultado, na medida em que os consultores registram as horas trabalhadas nos projetos.
III. Os gastos efetuados com aluguel de gerador de energia, para suprir a falta de energia, é uma despesa variável, por ocorrer somente no período de seca no ano.
Nas atividades de uma entidade, as receitas são definidas como as variações positivas do patrimônio líquido e, dentre as modalidades de receita, estão as receitas financeiras. São exemplos de receitas financeiras, EXCETO:
Participação societária é aquisição e direito de quotas de capital de uma empresa limitada por outra. Essa participação é classificada em “participações societárias temporárias” e “participações societárias permanentes”. São exemplos de participação societária permanente, EXCETO:
Os restos a pagar são classificados em restos a pagar processados – têm a despesa liquidada – e restos a pagar não processados – aqueles cuja despesa não foi liquidada. São condições para a efetiva liquidação dos restos a pagar não processados, EXCETO:
O lançamento contábil refere-se ao registro dos fatos contábeis nos livros Diário e Razão. De acordo com os procedimentos contábeis básicos, após a realização dos lançamentos e escrituração nos referidos livros, o Balancete de Verificação é elaborado com base nos saldos de todas as contas do Razão. A empresa JMM, após todos os ajustes, apresentou os seguintes dados no Balancete de Verificação de 31/12/20x2.
No Balanço de encerramento, o Patrimônio Líquido totaliza
O Patrimônio Líquido representa a riqueza líquida da entidade que, em última análise, pertence aos sócios ou acionistas e indica a diferença entre o valor dos bens e direitos e o valor das obrigações com terceiros. É correto afirmar que uma situação líquida negativa ocorre quando
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito a valor justo, definição, técnicas de avaliação e evidenciação de ativos e de passivos, julgue os itens que se seguem. As condições físicas e as restrições de venda ou de uso do ativo são exemplos de fatores considerados na precificação pelo valor justo por parte tanto da entidade, quanto dos participantes do mercado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito a valor justo, definição, técnicas de avaliação e evidenciação de ativos e de passivos, julgue os itens que se seguem. Para maior acurácia na determinação do valor justo, a empresa deve optar por técnica de avaliação que seja apropriada e que proporcione dados suficientes para mensurar o valor justo, com maximização de dados observáveis relevantes e minimização de dados não observáveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em 2011, uma empresa adquiriu um veículo para uso em suas atividades operacionais no valor de R$ 60.000,00, com vida útil determinada em cinco anos pelo método linear e sem valor residual. Em 2014, trinta meses após a aquisição, esse veículo foi danificado em um acidente na estrada, o que exigiu R$ 12.000,00 para ser recuperado à condição operacional. A restauração não afetará a vida útil do ativo. O valor de um veículo idêntico, se adquirido novo em 2014, é de R$ 72.000,00.
Considerando a situação hipotética apresentada e a abordagem de recuperação do custo, julgue os itens subsequentes, acerca da redução ao valor recuperável.
Em 2014, trinta meses após a aquisição, o custo de reposição depreciado do referido veículo será de R$ 36.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em 2011, uma empresa adquiriu um veículo para uso em suas atividades operacionais no valor de R$ 60.000,00, com vida útil determinada em cinco anos pelo método linear e sem valor residual. Em 2014, trinta meses após a aquisição, esse veículo foi danificado em um acidente na estrada, o que exigiu R$ 12.000,00 para ser recuperado à condição operacional. A restauração não afetará a vida útil do ativo. O valor de um veículo idêntico, se adquirido novo em 2014, é de R$ 72.000,00.
Considerando a situação hipotética apresentada e a abordagem de recuperação do custo, julgue os itens subsequentes, acerca da redução ao valor recuperável.
Considerando-se a abordagem de recuperação do custo, é correto afirmar que, apesar do acidente, a empresa não sofre...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Fabiana comprou um veículo financiado, sem entrada, em 50 prestações mensais e consecutivas de R$ 1.000,00, à taxa de juros compostos de 2% ao mês, com a primeira prestação vencendo um mês após a compra.
À vista, o preço do veículo é superior a R$ 32.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Fabiana comprou um veículo financiado, sem entrada, em 50 prestações mensais e consecutivas de R$ 1.000,00, à taxa de juros compostos de 2% ao mês, com a primeira prestação vencendo um mês após a compra.
Se Fabiana quitar o financiamento na data do pagamento da primeira prestação, pagando as 50 prestações e recebendo, na operação, um desconto comercial composto de 1% ao mês, ela pagará menos de R$ 40.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, referentes à contabilidade societária avançada. Nas demonstrações contábeis separadas, os investimentos em coligadas e controladas devem ser avaliados ao custo ou ao valor justo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a mensuração de ativos, reavaliação, teste de recuperabilidade, impairment, depreciação, amortização e exaustão, julgue os próximos itens. Para a realização do teste de recuperabilidade de um ativo intangível, deve-se considerar que o seu valor recuperável advém da comparação entre o valor justo e o valor em uso, sendo, dos dois, o maior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada, a respeito dos critérios de avaliação de estoques de companhias abertas. Uma empresa comercial adquiriu, à vista, mercadorias para revenda por R$ 1.200.000,00. Nesse valor estavam embutidos R$ 155.000,00 de ICMS e R$ 200.000,00 de IPI, mais o gasto adicional de R$ 1.000,00 com frete e seguro de transporte das mercadorias adquiridas. Nessa situação, o custo de aquisição dessas mercadorias foi inferior a R$ 1.000.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, em relação a mais-valia e goodwill, que ocorrem em situações de aquisição de ações de uma empresa e possibilitam ao investidor uma influência significativa ou o controle. Goodwill é a diferença positiva entre o valor justo dos ativos líquidos da investida e o valor patrimonial desses mesmos ativos líquidos.
A Empresa Geral de Comércio S.A. adquiriu um estoque de mercadorias para revenda no valor de R$ 300.000,00. A compra foi realizada no dia 30/12/2011, o prazo para pagamento concedido pelo fornecedor foi de 210 dias e sabe-se que o preço das mercadorias seria R$ 280.000,00 se a compra fosse efetuada com pagamento à vista. A Empresa Geral de Comércio S.A. ficou responsável pela retirada das mercadorias na fábrica da empresa vendedora e efetuou o pagamento do frete no valor de R$ 2.000,00. A empresa possui um estudo estatístico confiável e auditado por empresa independente e avalia, por este modelo, que as perdas de estoque, em função do seu processo de armazenagem e distribuição, representa 1% do valor total adquirido em cada compra. Os valores, em reais, apresentados pela empresa nas ...
A empresa Máquinas, Móveis e Mercadorias S.A., em abril de 2009, adquiriu 4 máquinas de igual valor e pagou por elas, à vista, R$ 10.000,00. A vida útil foi estimada em 10 anos e o valor residual em 20%. Em 30 de setembro de 2013, a empresa vendeu uma dessas máquinas por R$ 1.000,00, a prazo.
Uma vez realizada esta operação, pode-se dizer que a empresa contabilizou perda de capital no valor de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos sistemas de custos e suas aplicações no ambiente organizacional, julgue os itens a seguir. Considere que uma máquina desenvolvida exclusivamente para a produção de determinado produto tenha custado quinhentos mil reais. Considere, ainda, que o produto, depois de alguns meses, tenha sido rejeitado pelo mercado. Nessa situação, o custo da máquina não deverá ser considerado como fator decisivo para a empresa continuar ou interromper a fabricação do produto.
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Na análise de investimentos o método do “período de retorno” (payback) é bastante difundido pois revela o tempo necessário para recuperar um investimento realizado. Uma de suas características é:
Uma empresa que apresenta, no início do período, um total de ativo no valor de $40.000, um passivo exigível de $30.000 e apura, ao final do ano, um lucro líquido do exercício de $2.000, terá uma rentabilidade sobre o capital próprio de
O custeio baseado em atividades (ABC) é um desenvolvimento da contabilidade gerencial que, comparado aos métodos tradicionais de alocação de custos indiretos, utiliza
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos indicadores de mercado e às analises horizontal e de liquidez, julgue os itens que se seguem. A análise horizontal encadeada do balanço patrimonial é efetuada por meio do cálculo das variações de cada conta em relação a um ano-base.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os dados apresentados acima (em milhares de reais) se referem ao exercício social da companhia ABC, encerrado em 31/12/2012. Com base nesses dados, julgue os itens subsequentes.
O valor adicionado recebido em transferência foi inferior a R$ 30.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os dados apresentados acima (em milhares de reais) se referem ao exercício social da companhia ABC, encerrado em 31/12/2012. Com base nesses dados, julgue os itens subsequentes.
O valor adicionado bruto foi superior a R$ 2.300.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os dados apresentados acima (em milhares de reais) se referem ao exercício social da companhia ABC, encerrado em 31/12/2012. Com base nesses dados, julgue os itens subsequentes.
O valor adicionado total a distribuir foi inferior a R$ 2.200.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a tabela acima, que apresenta dados financeiros hipotéticos de determinada empresa prestadora de serviços de telefonia fixa e móvel referentes ao final de certo exercício, e que as informações contidas nessa tabela sejam utilizadas para elaborar a demonstração do valor adicionado (DVA), julgue os itens seguintes.
A empresa distribuiu para o governo, considerando-se impostos, taxas e contribuições, valor superior à soma do valor distribuído aos demais agentes responsáveis pela riqueza produzida no exercício referido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a tabela acima, que apresenta dados financeiros hipotéticos de determinada empresa prestadora de serviços de telefonia fixa e móvel referentes ao final de certo exercício, e que as informações contidas nessa tabela sejam utilizadas para elaborar a demonstração do valor adicionado (DVA), julgue os itens seguintes.
O valor adicionado bruto é superior a R$ 10.000.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de demonstrações contábeis, seus componentes, seus respectivos registros e sua evidenciação, julgue os itens subsequentes.
Assim como na demonstração do resultado do exercício, o valor dos impostos recuperáveis é retirado dos custos dos produtos vendidos para a elaboração da demonstração do valor agregado (DVA).
Aspectos como a qualidade dos serviços, o grau de adequação dos resultados dos programas às necessidades das clientelas (geração de valor público), equidade na distribuição de bens e serviços podem ser tratados em auditorias operacionais com o objetivo de subsidiar a accountability de desempenho da ação governamental e, portanto, relevantes na determinação do escopo das auditorias operacionais. Nesse sentido, o conceito de accountability pública está ligado a:
O auditor independente deve aceitar um trabalho de asseguração somente se, com base em seu conhecimento preliminar das circunstâncias do trabalho, indicar que possa cumprir com as exigências do Código de Ética, como independência e competência profissional. Além disso, o trabalho deve conter as seguintes características:
Marque a alternativa INCORRETA. Os princípios fundamentais da ética profissional a serem observados pelos auditores independentes estão implícitos no Código de Ética Profissional do Contador do CFC, incluindo:
Obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se espera que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços é uma definição de
A expressão qualitativa e quantitativa e quantitativa de fatos de mesma natureza, evidenciando a composição, a variação e o estado do patrimônio, bem como de bens, direitos, obrigações e situações nele não compreendidas, mas que, direta ou indiretamente possam vir a afetá-lo define
O declínio de potencial de geração de serviços por ativos de longa duração, ocasionada por deterioração física, desgaste com uso e obsolescência caracteriza
Atribuição de valor monetário a itens do ativo e do passivo decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e fatos administrativos caracteriza
A afirmação de que os ativos são registrados pelos valores pagos ou a serem pagos em caixa ou equivalentes de caixa ou pelo valor justo dos recursos que são entregues para adquiri-los na data da aquisição e de que os passivos são registrados pelos valores dos recursos que foram recebidos em troca da obrigação ou, em algumas circunstâncias, pelos valores em caixa ou equivalentes de caixa, os quais serão necessários para liquidar o passivo no curso normal das operações caracteriza o
Dos bens ou direitos destinados à venda, o preço líquido de realização mediante venda no mercado, deduzidos os impostos e demais despesas necessárias para a venda, e a margem de lucro, é considerado como valor
Considere as seguintes contas contábeis (Em R$ 1.000,00):
Após o levantamento da Demonstração do Resultado do Exercício e considerando que o somatório das alíquotas Imposto de Renda e Contribuição Social é de 25% e que o lucro fiscal é igual ao contábil, teremos um Lucro Líquido do Exercício no valor de
Examine as assertivas a seguir e indique a resposta mais adequada. No âmbito governamental, a avaliação de riscos e de controle interno visa a avaliar o grau em que o controle interno de organizações, programas e atividades governamentais assegura, de forma razoável, que na consecução de suas missões, objetivos e metas, os princípios constitucionais da administração pública serão obedecidos, e os seguintes objetivos de controle serão atendidos:
I - eficiência, eficácia e efetividade operacional, mediante execução ordenada, ética e econômica das operações.
II – integridade e confiabilidade da informação produzida e sua disponibilidade para a tomada de decisões e para o cumprimento de obrigações accountability.
III- conformidade com leis e regulamentos aplicávei...
Quando o auditor concluir que não consegue obter evidência de auditoria apropriada e suficiente para suportar sua opinião e ele conclui que os possíveis efeitos de distorções não detectadas, se houver, sobre as demonstrações contábeis poderiam ser relevantes e generalizadas, nesse caso, ele emite um relatório do tipo
Avalie as alternativas a seguir e marque a resposta correta.
I. Em se tratando de erro ou fraude, pode-se afirmar que o auditor independente é responsável por obter segurança razoável de que as demonstrações contábeis, como um todo, não contêm distorções relevantes, causadas por fraude ou erro.
II. O auditor independente planeja e executa o trabalho de asseguração com atitude de ceticismo profissional, reconhecendo que podem existir circunstâncias que façam com que a informação sobre o objeto contenha distorções relevantes.
III. Testes substantivos destinam-se a provar a credibilidade dos procedimentos de controle interno da empresa.
O valor pelo qual um ativo pode ser intercambiado ou um passivo ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado é a definição de valor
As obrigações existentes da entidade provenientes de eventos passados, e que se espera que resulte em uma saída de fluxo de recursos relacionados a benefícios econômicos ou potencial de serviços, com a característica de terem algum grau de incerteza quanto a valor e data efetiva de pagamento é a definição de
Sobre a Folha de Pagamento do mês foram calculadas Provisões para Férias e 13º Salário que atingiram um somatório de R$ 200.000,00. Com base nessa informação depreende-se que o valor da Folha para fins de provisionamento era de R$
Considere as seguintes contas contábeis (Em R$ 1.000,00)
Após o levantamento da Demonstração do Resultado do Exercício e considerando que o somatório das alíquotas Imposto de Renda e Contribuição Social é de 25% e que o lucro fiscal é igual ao contábil, teremos um Lucro Líquido do Exercício no valor de
Sobre a Folha de Pagamento do mês foram calculadas Provisões para Férias e 13º Salário que atingiram um somatório de R$ 194.444,44. Com base nessa informação depreende-se que o valor da Folha para fins de provisionamento era de R$
Considere as seguintes contas contábeis (Em R$ 1.000,00)
Após o levantamento da Demonstração do Resultado do Exercício e considerando que o somatório das alíquotas do Imposto de Renda e Contribuição Social é de 25% e que o lucro fiscal é igual ao contábil, teremos um Lucro Líquido do Exercício no valor de
A base indispensável à integridade e à fidedignidade dos processos de reconhecimento, mensuração e evidenciação da informação contábil, dos atos e dos fatos que afetam ou possam afetar o patrimônio da entidade pública, observadas as Normas Brasileiras de Contabilidade aplicadas ao Setor Público, é denominada de Princípio
A Contabilidade é a ciência social que tem por objetivo medir para poder informar os aspectos quantitativos e qualitativos do patrimônio de quaisquer entidades.
A Lei de Diretrizes Orçamentárias (LDO) estabelece, dentre os programas incluídos no Plano Plurianual (PPA), quais os que terão prioridade na programação e execução do orçamento, além de disciplinar a sua elaboração. Em relação à Lei de Diretrizes Orçamentárias, analise as afirmativas a seguir.
I. Constitui-se em um dos objetivos da LDO eliminar a improvisação na execução do orçamento público, alocando os recursos disponíveis preponderantemente nas atividades e projetos considerados mais importantes para o ente público.
II. No Anexo de Riscos Fiscais serão avaliados os passivos contingentes e outros riscos capazes de afetar as contas públicas, informando as providências a serem tomadas, caso se concretizem.
III. O Anexo de Metas Fiscais deve estabelecer as met...
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
No momento em que se dá a entrada do paciente no hospital, deve ser aberta uma Guia de Internamento ou internação. Quanto a este procedimento, é correto airmar que:
Banca:
Instituto Americano de desenvolvimento (IADES)
Ao realizar a conciliação contábil da conta “Caixa”, o contador constatou que o saldo contábil era maior que o saldo extracontábil. Para corrigir essa divergência, uma possível solução seria
Banca:
Instituto Americano de desenvolvimento (IADES)
A empresa Sucesso S/A recebeu, em espécie, o pagamento de uma duplicata no valor de $1.000, com 10% de juros pelo atraso. Na contabilização desse fato contábil hipotético, a conta
Banca:
Instituto Americano de desenvolvimento (IADES)
Uma empresa adquiriu de um mesmo fornecedor um aparelho de ar-condicionado no valor de $950,00 e material de expediente diverso no valor de $380,00. No ato da compra, foram pagos $500,00 e o restante será pago por meio de duplicata a vencer em 30 dias. Com relação ao lançamento contábil desse caso hipotético, é correto afirmar que se trata de um lançamento de
Banca:
Instituto Americano de desenvolvimento (IADES)
Considere hipoteticamente que uma empresa comercial efetuou determinada venda de mercadoria a prazo no valor de $1.800. Sabendo que a mercadoria vendida foi adquirida por $1.100, assinale a alternativa que apresenta o lançamento contábil correspondente
Banca:
Instituto Americano de desenvolvimento (IADES)
A elaboração de um Plano de Contas em graus permite agrupar os elementos patrimoniais em níveis, de acordo com o grau de detalhamento. Quanto a esse assunto, assinale a alternativa correta.
Banca:
Instituto Americano de desenvolvimento (IADES)
O balancete de uma empresa apresentava, em determinado momento, Ativo = $950. Considere o seguinte fato contábil: rendimento creditado de aplicação financeira no montante de $19. Com base nessa informação, assinale a alternativa correta.
Banca:
Instituto Americano de desenvolvimento (IADES)
A Teoria Patrimonialista classifica as contas em dois grupos: Contas Patrimoniais (contas de ativo e passivo) e Contas de Resultado (contas de receitas e despesas). Assinale a alternativa em que todas as contas apresentadas pertencem ao mesmo grupo.
Banca:
Instituto Americano de desenvolvimento (IADES)
A contabilidade está ligada à administração, ao direito e à economia, desempenhando função administrativa e econômica ao manter controle sobre o patrimônio da organização e apurando os respectivos resultados econômicos. Considerando essa informação, é correto afirmar que a contabilidade
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Em uma perícia para obter um valor contábil da empresa, se o perito identificar que a contabilidade não está sendo realizada de acordo com os princípios contábeis, ele deverá:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das taxas de retorno e dos indicadores de estrutura de capital e solvência, julgue os itens a seguir. O modelo DuPont originalmente era uma maneira de decompor o retorno sobre o ativo em dois fatores, que, analisados de forma isolada, representavam a margem líquida e o giro dos ativos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das taxas de retorno e dos indicadores de estrutura de capital e solvência, julgue os itens a seguir. Segundo o termômetro de Kanitz, o fator de insolvência superior a zero indica que a empresa possui maior possibilidade de vir a falir, ou seja, quanto mais alto e positivo for o fator de insolvência maior será o risco de falência da empresa.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Determinada empresa apresentou, no exercício de 20XX, vendas no total de $ 4.000, custos e despesas totais de $ 3.000 e um ativo total de $ 10.000. Com essas informações, pode-se afirmar que o capital total investido nessa empresa (por terceiros e pelos proprietários) foi remunerado à taxa de:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Aevidenciação que inclui as Mutações do Patrimônio Líquido que não representam receitas e despesas realizadas, as alterações que poderão afetar o resultado do período futuramente ou que poderão permanecer sem o trânsito pelo resultado é a Demonstração:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O conjunto de procedimentos, métodos e rotinas que tem como objetivos a proteção dos ativos, a produção de dados confiáveis e o auxílio à alta administração para conduzir de forma ordenada os negócios da empresa, denomina-se:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos procedimentos contábeis adotados em processos de combinação de negócios por meio de fusão, cisão e incorporação de empresas, conforme a legislação contábil em vigor, julgue os itens a seguir.
Em uma combinação de negócios, uma companhia aberta poderá ser sucedida por uma companhia fechada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos procedimentos contábeis adotados em processos de combinação de negócios por meio de fusão, cisão e incorporação de empresas, conforme a legislação contábil em vigor, julgue os itens a seguir.
Se, em virtude de combinação de negócios, for gerada participação recíproca, esta deve ser mencionada nos relatórios e nas demonstrações financeiras de ambas as sociedades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima mostra os indicadores de liquidez da empresa XYZ no encerramento dos exercícios sociais de 2011 e 2012. Com base nesses indicadores, julgue os itens que se seguem.
A ampliação do horizonte temporal para a avaliação da capacidade de pagamento da empresa, com a inclusão, na análise, de itens realizáveis a longo prazo e exigíveis a longo prazo, revela uma piora na capacidade financeira da empresa. Desse modo, menos de 70% do valor dos exigíveis de curto e longo prazos poderia ser quitado com recursos disponíveis e realizáveis no curto e longo prazos nas datas apresentadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à gestão de risco.
Na fase de comunicação do risco, deve-se proceder à identificação das diversas partes interessadas na gestão de riscos, bem como à delimitação das funções e responsabilidades dessas partes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos índices de avaliação econômico-financeira, julgue os próximos itens.
Se o quociente de posicionamento relativo for maior que 1, é correto afirmar que a empresa estará financiando suas vendas a prazo e comprometendo sua liquidez.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relacionados ao tratamento que deve ser dado, de acordo com as normas contábeis em vigor, aos itens de ativo e passivo.
Se for calculado que o total do ICMS a recuperar das operações de determinada empresa com aquisição de mercadorias for menor que o total do ICMS a recolher decorrente das vendas dessa empresa, é correto afirmar que os saldos não podem ser compensados no balanço patrimonial, devendo ser classificados separadamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relacionados ao tratamento que deve ser dado, de acordo com as normas contábeis em vigor, aos itens de ativo e passivo.
Considere que determinado empresário tenha adquirido fundo de comércio formado pelo conjunto de equipamentos, máquinas, estoques, ponto comercial, marcas, patentes e todos os demais bens necessários para manter em funcionamento um ponto comercial em operação há mais de dez anos. Nessa situação, o conjunto formado pelo fundo de comércio deverá ser incluído no ativo imobilizado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relacionados ao tratamento que deve ser dado, de acordo com as normas contábeis em vigor, aos itens de ativo e passivo.
Se o preço de uma resma de papel utilizada nos setores administrativos de determinada empresa for maior, no encerramento do exercício, que o preço obtido na compra realizada no início do exercício, o estoque do referido bem poderá ser contabilizado pelo preço atualizado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relacionados ao tratamento que deve ser dado, de acordo com as normas contábeis em vigor, aos itens de ativo e passivo.
Considere que uma companhia tenha adquirido determinado lote de títulos mobiliários e não pretenda vender esses títulos no curso do exercício seguinte ao do levantamento do balanço. Considere, ainda, que, na data do encerramento do exercício, o valor de mercado do lote seja inferior ao custo de aquisição atualizado. Nessa situação, o investimento deve ser contabilizado pelo valor de mercado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a princípios contábeis, sistema de contabilidade federal e variações patrimoniais, julgue os itens a seguir.
O Sistema de Contabilidade Federal, cujo objetivo é o da evidenciação das variações patrimoniais aumentativas no momento da ocorrência do fato gerador dos créditos tributários, está concebido para o reconhecimento das receitas de acordo com o princípio da competência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue os próximos itens.
No balanço orçamentário, haverá resultado orçamentário correspondente a superávit de R$ 20.000 e déficit no orçamento de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos incidentes sobre a renda das empresas, julgue os itens seguintes.
A realização de qualquer negócio em condições de favorecimento com pessoa ligada à empresa contribuinte corresponde à distribuição disfarçada de lucros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de companhias abertas, julgue os itens que se seguem.
Embora seja vedado ao administrador intervir em qualquer operação em que tiver interesse conflitante com o da companhia, poderá realizar com ela contratos em condições razoáveis e equitativas, idênticas às que prevalecem no mercado ou em que a companhia contrataria com terceiros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
As companhias Ydra e Kithero investiram na companhia Xios, detendo, respectivamente, 44,5% e 9% das ações ordinárias emitidas por essa companhia. A companhia Ydra não investiu na companhia Kithero, mas realizou com ela um acordo, segundo o qual a Kithero sempre seguiria os votos da Ydra nas decisões relativas à Xios. Nessa situação, é correto afirmar que as demonstrações financeiras da Xios deverão, obrigatoriamente, ser consolidadas pela companhia Ydra.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
A Cia. Ithaka fabrica bandeirinhas de papel para festas juninas, que, em 2011, eram vendidas por R$ 1,50 o metro linear. Uma estimativa baseada na evidência mais confiável mostrou que o preço de venda para o ano seguinte seria de R$ 0,80 o metro linear, haja vista a entrada de uma concorrente que produz bandeirinhas mais duráveis. No final do exercício de 2011, a Cia. Ithaka tinha 50.000 metros em estoque, contabilizados por R$ 0,70 o metro linear. Contudo, uma vistoria identificou avarias na estocagem e estimou um custo adicional de R$ 0,20 por metro para colocar o produto em condições de comercializaç...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as informações contábeis acima, referentes ao final do primeiro e do segundo exercício financeiro de determinada entidade patrimonial, julgue os seguintes itens, com base na Lei n.º 4.320/1964 e suas atualizações.
No ano 1, o resultado financeiro do exercício foi superavitário em R$ 53.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as informações contábeis acima, referentes ao final do primeiro e do segundo exercício financeiro de determinada entidade patrimonial, julgue os seguintes itens, com base na Lei n.º 4.320/1964 e suas atualizações.
No ano 2, houve equilíbrio na execução extraorçamentária.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Analise o seguinte texto, para responder às questões de números 43 e 44.
A Companhia Alfa Ltda. possui uma máquina no valor de R$ 15.000, um terreno no valor de R$ 45.000, uma aplicação financeira de R$ 5.000 e nenhuma contas a pagar. Já a Companhia Beto Ltda. possui um caminhão no valor de R$ 70.000, um edifício no valor de R$ 150.000, sua conta no banco Itaú que está negativa em R$ 15.000, possui ainda dívida com o financiamento do edifício no montante de R$ 130.000.
Com base apenas nessas informações, e considerando a equação básica do balanço patrimonial, é correto afirmar que o Ativo Não Circulante da empresa Alfa corresponderá a
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O período médio de pagamento de x2 e o giro do ativo total de x1, levando-se em consideração que as compras se igualaram a 75% dos produtos vendidos, representam, respectivamente,
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Classifique em (V) para verdadeiro e (F) para falso. As demonstrações contábeis devem divulgar, para cada classe de imobilizado, em nota explicativa:
( ) o método utilizado, a vida útil econômica e a taxa utilizada; ( ) o valor contábil bruto e a depreciação, a amortização e a exaustão acumuladas no início e no fim do período; ( ) o valor contábil líquido e a depreciação, a amortização e a exaustão acumuladas no período; ( ) as mudanças nas estimativas em relação a valores residuais, vida útil econômica, método e taxa utilizados; ( ) as variações nas estimativas em relação ao valor contábil líquido, vida útil reavaliada, método e taxa utilizados; A classificação correta, de cima para baixo, é:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Considere as seguintes informações para responder às questões de número 61 e 62.
A Cia. Investidora Corimea adquiriu, em 31/10/20X2, 60% do Cia. Investida Laenuma por $ 200.000. Em 31/12/20X2, a Cia. Investida Laenuma apurou um resultado de $ 50.000. Notação: (D) = Débito; (C) = Crédito
Assinale o lançamento que o Contador da Corimea terá que fazer.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do PIS/PASEP, da COFINS, da CIDE e das participações governamentais, julgue os itens seguintes.
Os recursos da contribuição parafiscal das empresas para o PIS/PASEP são vinculados às contas individuais dos trabalhadores, mas somente aqueles que recebem até dois salários mínimos mensais recebem o abono anual.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a dívida flutuante e fundada ou consolidada, julgue o próximo item.
A dívida passiva do governo, que compreende a dívida flutuante e a fundada ou consolidada, pode ser oriunda de despesas orçamentárias, da execução da receita orçamentária ou ter origem extraorçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A permanência de determinado produto no mercado advém da coleta sistemática de informações relevantes à gestão do custo desse produto. A respeito dos custos para a tomada de decisão, julgue o item a seguir.
A margem de contribuição individualiza a potencialidade de cada produto e contribui tanto para a amortização dos gastos fixos quanto para a formação do próprio lucro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Avaliar os resultados auferidos por uma empresa é essencial para o usuário da informação tomar sua decisão sobre investimentos ou financiamentos. A respeito das técnicas de análise empregadas na avaliação dos dados dos relatórios financeiros, julgue os itens a seguir.
As alterações que possam sobrevir no índice retorno sobre o patrimônio líquido podem decorrer do comportamento do índice de rentabilidade das vendas ao longo do tempo e em função do giro do patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Avaliar os resultados auferidos por uma empresa é essencial para o usuário da informação tomar sua decisão sobre investimentos ou financiamentos. A respeito das técnicas de análise empregadas na avaliação dos dados dos relatórios financeiros, julgue os itens a seguir.
O conhecimento acerca do retorno sobre o ativo permite ao usuário da informação conhecer o custo financeiro que uma empresa poderia incorrer em suas captações de fundos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Avaliar os resultados auferidos por uma empresa é essencial para o usuário da informação tomar sua decisão sobre investimentos ou financiamentos. A respeito das técnicas de análise empregadas na avaliação dos dados dos relatórios financeiros, julgue os itens a seguir.
Uma alternativa para diminuir a exposição de um ativo ao risco é diminuir o giro desse ativo, por meio da eliminação ou da redução de itens supérfluos. Dessa forma, mesmo que as vendas permaneçam inalteradas, garante-se o retorno sobre o ativo, dado o custo de mantença desses ativos ociosos deixar de impactar sobre o resultado do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No balanço patrimonial, a diferença entre o valor dos ativos e o dos passivos representa o patrimônio líquido da empresa, ou seja, o valor contábil pertencente aos acionistas ou sócios da empresa. Com relação ao patrimônio líquido, julgue os próximos itens.
De acordo com a legislação vigente, os lucros de sociedades por ações que não tiverem destinação para a reserva legal, a reserva estatutária, a reserva para contingências, a reserva de incentivos fiscais, a reserva para retenção de lucros ou a reserva de lucros a realizar devem ser distribuídos a título de dividendos, podendo, ainda, a critério da administração, parte desses lucros ser distribuída a título de juros sobre capital próprio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as contas e os saldos da tabela acima, que representam o balancete de uma empresa em 31/12/X12, antes da destinação do resultado do exercício, julgue os itens que se seguem.
A reserva legal não deverá ser constituída no exercício de X12.
Em 31/12/X1, a empresa WMG, sociedade anônima de capital aberto, faltava analisar e realizar os registros contábeis, quando necessários, dos seguintes itens:
− Pagamento a fornecedores no valor de R$ 20.000,00. − A empresa possuía aplicações financeiras, em 01/12/X1, no valor de R$ 50.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo destas aplicações financeiras era de R$ 51.500,00 e a empresa as classificava como mantidas até o vencimento. Nenhuma alteração havia sido reconhecida no valor das aplicações financeiras no mês de dezembro. − Em 31/12/X1, houve a emissão de debêntures no valor de R$ 100.000,00 com prêmio de R$ 2.000,00. Os custos de transação na emissão de debêntures foram R$ 1.50...
Considere os elementos patrimoniais apresentados a seguir:
− Móveis usados pelo setor financeiro da empresa. − Adiantamento de clientes, com entrega das mercadorias para 90 dias. − Investimentos permanentes em empresas coligadas. − Reserva para Contingências. Tais itens são classificados no Balanço Patrimonial, respectivamente, como:
Em relação aos Princípios de Contabilidade, considere:
I. Na aplicação dos Princípios de Contabilidade, há situações concretas em que os aspectos formais devem prevalecer sobre a essência das transações. II. O Princípio da competência pressupõe a simultaneidade da confrontação de receitas e de despesas correlatas. III. Os princípios do Registro pelo Valor Original, Atualização Monetária, Competência e Prudência são princípios de contabilidade. IV. O princípio da Oportunidade refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas. De acordo com a Resolução CFC nº 750/93 e alterações posteriores, está correto o que se afirma APENAS em
A respeito das características qualitativas da informação contábil útil, considere:
I. As características qualitativas fundamentais são relevância e representação fidedigna. II. A informação contábil-financeira para ser relevante precisa ter valor preditivo, valor confirmatório ou ambos. III. Comparabilidade, verificabilidade, tempestividade e compreensibilidade são características qualitativas que melhoram a utilidade da informação que é útil. Está correto o que se afirma em
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito da destinação do resultado e do ponto de equilíbrio econômico.
Atinge-se o ponto de equilíbrio econômico quando a soma das margens de contribuição totaliza o montante indicativo de que não haverá lucro nem prejuízo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.
Para conversão de participações de entidades no exterior, deve-se utilizar a taxa de câmbio mais próxima da taxa vigente na data da transação, que pode ser expressa pela taxa média semanal ou mensal, mesmo em períodos de significativa flutuação de câmbio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do processo contábil de reconhecimento, mensuração e evidenciação, julgue os itens a seguir.
Para fins de divulgação de participações em outras entidades, a entidade estruturada caracteriza-se por ter patrimônio suficiente para permitir o financiamento de suas atividades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito aos padrões de contabilização de operações contábeis diversas, julgue os itens de 64 a 74.
As deduções de vendas representam descontos que, considerados custos das vendas, são somados aos demais custos das mercadorias vendidas para a apuração do lucro bruto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito aos padrões de contabilização de operações contábeis diversas, julgue os itens de 64 a 74.
No caso de empréstimos e financiamentos contraídos com correção pré-fixada, registra-se, na conta despesas financeiras a vencer, uma despesa a ser levada para a DRE no exercício da realização do endividamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito aos padrões de contabilização de operações contábeis diversas, julgue os itens de 64 a 74.
Adotando-se o regime de competência, as provisões para férias e décimo terceiro salário são contabilizadas em contas de despesas operacionais ou de custos de produção, no momento da apropriação mensal, em contrapartida de uma conta de resultado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinada empresa do ramo jornalístico, que tem custos e despesas fixas mensais totais de R$ 100.000,00 e custos e despesas variáveis de R$ 2,00 por unidade comercializada, vendeu, no último mês, 300 mil exemplares de sua única publicação, tendo uma receita de vendas de R$ 450.000,00. Essa empresa firmou contratos de publicidade que geram uma receita mensal de R$ 200.000,00 e que vigerão por mais um ano.
Com base nessa situação, julgue os itens que se seguem.
Eliminando-se qualquer consideração mercadológica ou contratual, o máximo de lucro que essa empresa pode obter é de R$ 100.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à análise econômico-financeira de empresas, julgue os itens subsequentes. O retorno sobre os investimentos é exemplo de indicador de lucro residual.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, de acordo com as normas internacionais de contabilidade. Para fins de avaliação do valor recuperável de um ativo, considera-se vida útil o tempo durante o qual a entidade espera utilizar esse ativo, não existindo relação entre vida útil e o número de unidades de produção esperado com o uso do referido ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, de acordo com as normas internacionais de contabilidade. A relevância da informação contábil está associada à sua integridade, à sua tempestividade e à sua confiabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, de acordo com as normas internacionais de contabilidade. O reconhecimento de uma receita de venda implica a transferência legal da titularidade dos bens alienados aos compradores.
Banca:
Instituto Federal de Educação, Ciência e Tecnlogia Pernambuco (IFPE)
Com base nos dados a seguir, apure o Resultado com Mercadorias da operação ocorrida em 20/06/11 (desconsiderando incidências tributárias) e assinale a alternativa que contém os valores do Custo das Mercadorias Vendidas com base no custeamento PEPS e no custeamento Média Ponderada Móvel, respectivamente.
Banca:
Instituto Americano de desenvolvimento (IADES)
Para atuar com eficiência no mercado financeiro, é preciso conhecer os termos e conceitos utilizados e a relação que se estabelece entre eles. Uma aplicação financeira qualquer, basicamente, envolve a aplicação de um capital (C) no tempo t para resgate de um montante (M) em um tempo t+1. Acerca desse assunto, assinale a alternativa correta.
Banca:
Instituto Americano de desenvolvimento (IADES)
Observe a figura a seguir.
Com base na figura apresentada, considere que determinado investidor fez uma aplicação a juros simples por um prazo de três meses, tendo resgatado, no final do período, $327,00. Sabendo que os juros ganhos na operação foram de $27,00, a taxa de juros da aplicação foi de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade gerencial e do ambiente empresarial, julgue os itens subsequentes.
A contabilidade gerencial foca a geração de informações mais oportunas para a empresa, dando menos ênfase à precisão dessas informações do que a contabilidade financeira.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade gerencial e do ambiente empresarial, julgue os itens subsequentes.
Em um ambiente empresarial extremamente competitivo, a reengenharia de processos apresenta-se como uma abordagem de melhoria contínua que utiliza equipes da linha de produção para a identificação e a solução sistemáticas de problemas.
Uma grande empresa recebeu autorização da Receita Federal para depreciar, em 10 anos, um equipamento que custou R$ 30.000.000,00, sob dois métodos à escolha da empresa: método das quotas constantes ou método da soma dos dígitos dos anos.
O contador, seguindo a diretriz da empresa de gerar valor sempre que possível, optou pelo método
Banca:
Centro de Produção da Universidade do Rio de Janeiro (CEPUERJ)
A Cia Rota apresenta os seguintes números relacionados ao seu único produto. (As informações são relativas ao mês de novembro de 20X3).
Preço de venda: R$ 74,00
Gastos variáveis unitários:
mão-de-obra: R$ 15,00
matéria prima: R$ 18,00
custos operacionais: R$ 7,80
despesas de frete dos produtos vendidos: R$ 3,40
Gastos fixos:
despesas operacionais: R$ 142.000,00
custos gerais de fabricação: R$ 156.000,00
A empresa produziu 30.000 unidades e vendeu 25.700, não havia saldo no estoque inicial. Considerando apenas esses dados, o resultado e estoque final pelo método de custeio variável foram de:
Banca:
Centro de Produção da Universidade do Rio de Janeiro (CEPUERJ)
O método de custeio variável não é aceito para fins tributários. Uma das implicações desse método é que ele não atende ao regime da competência contábil. Isso tem como origem o seguinte fato:
Banca:
Instituto Americano de desenvolvimento (IADES)
As informações seguintes foram extraídas da Demonstração dos Fluxos de Caixa (DFC) da companhia Progresso S/A, elaborada pelo método direto.
Saldo inicial de caixa: $ 3.500
Saldo final de caixa: $ 4.800
Fluxo de caixa gerado pelas atividades operacionais: $ 1.000
Fluxo de caixa gerado pelas atividades de investimento: $ 600
Nesse caso hipotético, sabendo que, no exercício, a companhia contratou novos financiamentos no valor de $ 1.000, amortizou empréstimos no valor de $ 800 e distribuiu lucros no valor de $ 500, o fluxo de caixa gerado pelas atividades de financiamento, no período, totalizou
A Companhia Brasileira de Distribuição (CBD) apresentou em 2010 um prazo médio de estocagem de 58 dias, um prazo médio de recebimento de clientes de 37 dias e um prazo médio de pagamento a fornecedores de 77 dias. Com base nessas informações, é correto afirmar que:
João e Maria resolveram constituir uma sociedade por cotas de responsabilidade limitada, tendo sido firmada, em uma das cláusulas do contrato social, que o Capital Social da empresa corresponde a R$200.000,00. O lançamento contábil que representa o registro da subscrição do capital é
A Contabilidade é uma ciência social que tem por objeto de estudo o Patrimônio das entidades econômico-administrativas. O Patrimônio pode ser conceituado como o conjunto de bens, direitos e obrigações e é estudado pela Contabilidade nos seus aspectos qualitativos e quantitativos. Considerando os conceitos relacionados ao Patrimônio, associe-os às características a que estão relacionados.
Em relação aos subsistemas contábeis, analise as afirmativas a seguir.
I. O Subsistema de Informações Orçamentárias registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária, tais como: orçamento, programação orçamentária e resultado orçamentário.
II. O Subsistema de Informações Patrimoniais registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações do patrimônio público, subsidiando a administração com informações como: alterações nos elementos patrimoniais, resultado econômico e resultado nominal.
III. O Subsistema de Custos registra, processa e evidencia os custos da gestão dos recursos e ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas e procedimentos de controle interno administrativo, julgue os itens a seguir.
O controle administrativo contribui para a condução ordenada dos objetivos de uma entidade, podendo ser realizado, entre as outras modalidades, mediante análises estatísticas dos resultados por linha de produto ou serviço e análises das diferenças entre valores orçados e realizados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos fatos contábeis e respectivas variações patrimoniais, julgue os itens a seguir.
Considere que, no dia 31/3/2013, a Cutelaria Prateada, uma empresa que fabrica instrumentos de corte, tenha pagado a uma seguradora o valor de R$ 40.320,00, referente ao seguro das suas instalações, com vigência de 18 meses. Nesse caso, no mês de dezembro de 2013, considerando a competência mensal, a empresa fabricante reconhecerá, no sistema contábil, uma despesa de R$ 20.160,00, contra um crédito de igual valor em conta do ativo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da utilização de sistemas de custos para fins de avaliação de estoques, julgue os itens seguintes.
De acordo com princípio da realização da receita, o reconhecimento da receita originada da venda de produtos fabricados pela empresa deve ocorrer, simultaneamente, ao reconhecimento dos respectivos custos de produção.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da utilização de sistemas de custos para fins de avaliação de estoques, julgue os itens seguintes.
O método de custeio por absorção é adequado para a apuração de custos dos estoques para fins de elaboração de relatórios societários, mas o sistema de custeio ABC (activity-based costing) não pode ser utilizado para essa finalidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da utilização de sistemas de custos para fins de avaliação de estoques, julgue os itens seguintes.
As empresas cujos produtos são tributados pelo IPI e as empresas cujas vendas são tributadas pelo ICMS dão tratamento semelhante aos respectivos tributos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos indicadores empregados para a análise de demonstrações financeiras, julgue os itens subsequentes.
valor patrimonial de uma ação ordinária revela o montante que seria distribuído aos acionistas com direito a voto se todos os ativos fossem vendidos pelo seu valor de mercado e se, com o resultado obtido nessa venda, todos os credores fossem pagos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela acima apresenta informações da contabilidade da empresa hipotética Z, que o ativo financeiro e o passivo financeiro de cada ano dessa empresa representavam, cada um, 10% do total de valores circulantes, e que os três anos dessa tabela são consecutivos, sendo o ano 1 o mais recente e o ano 3 o mais antigo, julgue os itens subsequentes.
Considerando-se que a margem de contribuição da empresa Z tenha sido constante ao longo de todo o período, é correto afirmar que o seu grau de alavancagem financeira e o seu grau de alavancagem operacional apresentaram tendências opostas do ano 2 para o ano 1.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela acima apresenta informações da contabilidade da empresa hipotética Z, que o ativo financeiro e o passivo financeiro de cada ano dessa empresa representavam, cada um, 10% do total de valores circulantes, e que os três anos dessa tabela são consecutivos, sendo o ano 1 o mais recente e o ano 3 o mais antigo, julgue os itens subsequentes.
A participação dos capitais de terceiros no financiamento dos investimentos da empresa Z foi crescente do ano 3 para o ano 2.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as transformações sofridas pela contabilidade brasileira a partir do processo de sua harmonização com as normas internacionais de contabilidade, julgue os itens a seguir.
A venda de um bem transfere para o comprador os riscos e benefícios próprios dos bens alienados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as transformações sofridas pela contabilidade brasileira a partir do processo de sua harmonização com as normas internacionais de contabilidade, julgue os itens a seguir.
A avaliação de itens patrimoniais a valor de mercado é compatível com o princípio do registro pelo valor original.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as transformações sofridas pela contabilidade brasileira a partir do processo de sua harmonização com as normas internacionais de contabilidade, julgue os itens a seguir.
Um mercado com muitos vendedores e poucos compradores pode ser considerado ativo, para fins de aplicação dos procedimentos de avaliação do valor recuperável de ativos, ainda que, em alguns momentos, devido às características desse mercado, os vendedores possam não encontrar compradores para suas mercadorias.
As decisões empresariais relacionam-se com a escolha de uma alternativa de ação dentre aquelas que forem selecionadas como viáveis, em decorrência da disponibilidade de seus recursos operacionais, humanos e financeiros. Em decorrência, os gestores empresariais têm que adotar, em termos gerais, um dos seguintes tipos de decisão: estratégica, administrativa ou operacional.
Nesse contexto, caracteriza-se como uma decisão estratégica, direcionada para a solução de diversos problemas, a de
Quatro variáveis são utilizadas em um modelo de previsão da quantidade produzida de uma determinada commodity agrícola. São elas:
• temperatura, em graus Celsius • quantidade de fertilizante, em toneladas • variação dos preços praticados no mercado internacional, em % • quantidade produzida de um produto similar, em toneladas Para determinar qual dessas variáveis apresenta a maior variabilidade, deve-se utilizar
O Empenho é o ato emanado da autoridade competente que cria para o Estado uma obrigação de pagamento pendente ou não de implemento de condição. Nesse contexto, o ato emanado da autoridade competente para atender às despesas contratuais de aluguéis é enquadrado na modalidade de empenho
O Pronunciamento Conceitual Básico do Comitê de Pronunciamentos Contábeis (CPC) dispõe sobre a Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro. Nos termos desse pronunciamento, as demonstrações contábeis são elaboradas e apresentadas para usuários externos em geral, tendo em vista suas finalidades distintas e necessidades diversas. A Estrutura Conceitual, ao estabelecer os conceitos para a elaboração e a apresentação das demonstrações contábeis destinadas a usuários externos, tem dentre as suas finalidades a de
Uma empresa resolveu reavaliar o seu custo médio ponderado de capital (CMPC) utilizado em suas análises econômicofinanceiras, e seu Diretor Financeiro solicitou a uma equipe que recalculasse o CMPC da empresa. A equipe, baseando-se no balanço patrimonial da empresa, na alíquota de imposto de renda, no custo da dívida e no custo do capital próprio, chegou a um novo resultado.
Considerando-se os procedimentos necessários para que se atenda corretamente à solicitação, nessas condições esse resultado
Considerando o procedimento de auditoria como um conjunto de verificações previstas num programa de auditoria, no âmbito do Sistema de Controle Interno Federal, este procedimento abrange testes de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a gestão econômico-financeira, julgue os itens a seguir.
A análise financeira deverá ocorrer com verificação da competência de receitas e despesas, ou seja, com base no mês em que ocorreu cada evento de entrada ou saída de recurso.
Banca:
Instituto Americano de desenvolvimento (IADES)
Considerando que as variações patrimoniais representam alterações patrimoniais e possuem diferentes classificações, assinale a alternativa que apresenta um exemplo de variação patrimonial qualitativa.
Um banco deseja analisar a capacidade de pagamento de uma empresa que pretende contrair um empréstimo. O grupo mais recomendado para este estudo são os indicadores de
A empresa X teve uma diminuição em seu indicador de liquidez seca durante o mês de dezembro de 2011. Um dos motivos que pode ter causado esta redução foi a
Uma empresa apresentava em 31 de dezembro de 2009 os seguintes saldos em seu Patrimônio Líquido:
No ano de 2010, a empresa obteve um lucro líquido de R$ 2.000,00. A empresa determina, em seu estatuto social, distribuição do dividendo mínimo obrigatório de 25% do lucro líquido ajustado. Qual será o valor do dividendo distribuído por esta empresa em 2010?
O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional. Em relação às bases de mensuração utilizadas, é correto afirmar que a mensuração pelo
Banca:
Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)
Sobre contabilidade gerencial, avalie as seguintes afirmações:
I - Reservas de Lucros representam a retenção de parcelas provenientes dos ganhos da entidade, com o objetivo de preservar o patrimônio líquido para posterior destinação.
II - A conta Ajustes de Avaliação Patrimonial avalia o valor justo dos ativos e passivos, mas somente quando existe um mercado para um determinado ativo financeiro, como derivativos ou opções.
III - Reservas de Capital representam acréscimo ao Patrimônio Líquido que não transitam pela conta de resultado da companhia nem são provenientes de reavaliação de ativos.
De acordo com a norma emanada do Comitê de Pronunciamentos Contábeis, aprovada pelo CFC, que delibera sobre a Apresentação das Demonstrações Contábeis, leia os itens abaixo e em seguida indique aqueles que NÃO fazem parte do conjunto completo de demonstrações contábeis:
I. Balanço patrimonial ao final do período.
II. Demonstração do resultado do período.
III. Demonstração do resultado abrangente do período.
IV. Demonstração dos lucros ou prejuízos acumulados.
V. Demonstração das mutações do patrimônio líquido do período.
VI. Demonstração das Origens e Aplicações de Recursos.
Em companhia aberta, que ao final do exercício tiver patrimônio líquido maior que R$ 2.000.000,00, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras: balanço patrimonial; demonstração dos
Em relação às demonstrações financeiras consolidadas, considere as afirmações abaixo:
I. Se uma sociedade controladora detém 100% das ações de sua controlada, o patrimônio líquido consolidado corresponderá à soma dos patrimônios líquidos de cada sociedade.
II. No processo de consolidação, devem ser excluídas as participações de uma sociedade na outra.
III. O Balanço Patrimonial Consolidado será obtido por meio da soma dos valores dos ativos e passivos da controladora com o produto da participação percentual da investidora com os valores dos ativos e passivos de suas controladas.
IV. A parcela dos estoques das companhias consolidadas, que corresponder a resultados ainda não real...
Sobre as demonstrações contábeis das empresas, considere:
I. O lucro ou prejuízo líquido do exercício e o seu montante por ação do capital social é evidenciado na demonstração de resultados do exercício.
II. A demonstração do valor adicionado deve evidenciar o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, bem como a parcela da riqueza não distribuída.
III. A demonstração do valor adicionado é obrigatória para as companhias fechadas e abertas, cujo capital social seja superior a R$ 1.000.000,00.
IV. Os pequenos saldos, nas demonstrações contábeis, poderão ser agregados, desde que indicada a sua natureza e ...
Sobre a estrutura conceitual para a elaboração e apresentação das demonstrações contábeis, considere:
I. A estrutura conceitual aplica-se à forma e ao conteúdo das informações adicionais fornecidas para atender às necessidades da administração da empresa.
II. O objetivo das demonstrações contábeis é fornecer informações que sejam úteis a um grande número de usuários em suas avaliações e tomadas de decisão econômica.
III. As demonstrações contábeis são preparadas com base no pressuposto de que a entidade não tem a intenção nem a necessidade de entrar em liquidação, nem reduzir materialmente a escala das suas operações.
IV. As informações sobre assuntos complexos que dificultam a comp...
As Notas Explicativas não são uma demonstração contábil, mas são consideradas como parte integrante delas e têm que ser publicadas em conjunto com as mesmas.
Nesse contexto, a Lei nº 6.404/1976, conhecida como a Lei das Sociedades Anônimas, estabelece que, ao final de cada exercício social, a companhia deve elaborar as demonstrações contábeis com fundamento na sua escrituração mercantil estabelecendo, ainda, que elas deverão ser complementadas por Notas Explicativas e outros quadros analíticos ou demonstrações contábeis. As determinações legais sobre as Notas Explicativas visam ao esclarecimento da situação
Uma sociedade anônima de capital aberto apresentou as seguintes informações parciais retiradas da Demonstração do Resultado do Exercício, elaborada no encerramento do exercício social de 2010:
Custo das Mercadorias Vendidas (CMV) 21.000,00
Depreciação 8.000,00
Energia Elétrica 7.000,00
ICMS sobre as Vendas 9.000,00
Juros sobre o Capital Próprio 5.000,00
Receita de Vendas 56.000,00
Considerando exclusivamente as informações recebidas, verifica-se que a sociedade anônima gerou um Valor Adicionado, em reais, de
O valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza está evidenciado na demonstração
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos aspectos relacionados a operações entre sociedades e ao comércio exterior, julgue os itens a seguir.
Sociedade que detenha o controle de outra cujas operações são de natureza diversa das suas poderá excluir a controlada das suas demonstrações contábeis consolidadas.
Segundo a Demonstração do Valor Adicionado (DVA), três procedimentos distintos podem ocorrer em relação ao cálculo do custo médio ponderado do capital, quando ocorre mudanças na estrutura de capitais da empresa, a saber:
I – cálculo do custo específico do capital próprio e do capital de terceiros a cada vez em que ocorra alteração na sua relação percentual;
II – manutenção do mesmo valor de custo dos distintos capitais aplicando-os sobre a nova estrutura de capital;
III – cálculo do custo ponderado utilizando-se de uma relação percentual de capital próprio/capital de terceiros estabelecida como ideal, independentemente da alteração ocorrida.
Sobre a estrutura das notas explicativas são feitas as seguintes afirmações:
I – apresentar informação acerca da base para a elaboração das demonstrações contábeis e das políticas e critérios contábeis específicos utilizadas;
II – evidenciar a informação requerida pelas normas de contabilidade aplicáveis, que não tenha sido apresentada nas demonstrações contábeis;
III – prover informação adicional que não tenha sido apresentada na apresentação principal das demonstrações contábeis, mas que seja relevante para a sua compreensão.
Um dos critérios para reconhecimento de um item é que ele possua um custo ou valor que possa ser determinado em bases confiáveis. Em muitos casos, o custo ou valor precisa ser estimado.
Em relação ao enunciado e de acordo com as normas contábeis vigentes, a única afirmação correta é
As características qualitativas são os atributos que tornam as demonstrações contábeis úteis para os usuários. As quatro principais características qualitativas são:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima contém as informações, com valores em reais, levantadas pelo contador de determinada empresa para a elaboração da demonstração do valor adicionado dessa empresa. Com base apenas nessas informações, julgue o item abaixo.
O valor adicionado bruto que aparecerá na demonstração do valor adicionado — elaborada de acordo com o pronunciamento do CPC — será superior a R$ 90.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à consolidação de demonstrações contábeis, julgue os itens seguintes.
Para um grupo de sociedades formalmente constituído de acordo com a Lei n.º 6.404/1976 e comandado por uma empresa limitada, é obrigatória a consolidação das demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, acerca da elaboração da demonstração do valor adicionado (dva).
O valor adicionado líquido é distribuído em até quatro grandes categorias: pessoal, governo (impostos, taxas e contribuições), remuneração de capitais de terceiros e dividendos distribuídos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No exercício de 2011, a empresa ALFA auferiu juros no valor de R$ 12.500,00 e comissões sobre vendas no valor de R$ 250.000,00 de sua controlada GAMA. Considerando essa situação, julgue os itens a seguir, relacionados aos procedimentos de consolidação de balanços, em conformidade com o Comitê de Pronunciamentos Contábeis.
Para eliminar os efeitos da cobrança de juros da controlada GAMA, a controladora debitará R$ 12.500,00 na conta de despesas financeiras – juros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a demonstrações financeiras, julgue os itens subsequentes.
O saldo positivo apresentado na conta ajustes de avaliação patrimonial, do patrimônio líquido, decorrente da avaliação a valor justo dos títulos classificados na categoria disponíveis para venda, é um item que deve ser apresentado, pelas companhias abertas, na demonstração de resultado abrangente do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que uma empresa tenha feito um empréstimo de determinada quantia em uma financeira, à taxa de 24% ao ano, capitalizada mensalmente, a ser pago em 12 parcelas mensais, e que, ao quitar esse financiamento, tenha apurado que a taxa de inflação no período foi de 3%. Em face dessa situação, julgue o item abaixo. O custo de financiamento anual realmente pago pela empresa foi superior a 34%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa, com o objetivo de captar recursos financeiros para ampliação de seu mercado de atuação, apresentou projeto ao Banco Alfa, que, após análise, liberou R$ 1.000.000,00 de empréstimo, que deverá ser quitado em 12 parcelas mensais, a juros nominais de 18% ao ano, capitalizados mensalmente.
Considerando essa situação, julgue os itens a seguir.
Sabendo-se que a classificação dos empréstimos está diretamente ligada ao tempo de utilização dos recursos disponibilizados, é correto afirmar que o empréstimo captado pela empresa é classificado como de longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa, com o objetivo de captar recursos financeiros para ampliação de seu mercado de atuação, apresentou projeto ao Banco Alfa, que, após análise, liberou R$ 1.000.000,00 de empréstimo, que deverá ser quitado em 12 parcelas mensais, a juros nominais de 18% ao ano, capitalizados mensalmente.
Considerando essa situação, julgue os itens a seguir.
Considere que, pelo sistema de amortização constante, a primeira parcela de quitação do empréstimo seja superior a R$ 90.000,00 e, pelo sistema Price, igual a R$ 83.000,00. Então, pelo sistema misto, a primeira parcela de quitação do empréstimo será inferior a R$ 82.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa, com o objetivo de captar recursos financeiros para ampliação de seu mercado de atuação, apresentou projeto ao Banco Alfa, que, após análise, liberou R$ 1.000.000,00 de empréstimo, que deverá ser quitado em 12 parcelas mensais, a juros nominais de 18% ao ano, capitalizados mensalmente.
Considerando essa situação, julgue os itens a seguir.
Se a quitação do empréstimo seguisse o sistema misto de amortização, em que os juros são calculados sobre o saldo devedor remanescente, os valores das prestações seriam decrescentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa, com o objetivo de captar recursos financeiros para ampliação de seu mercado de atuação, apresentou projeto ao Banco Alfa, que, após análise, liberou R$ 1.000.000,00 de empréstimo, que deverá ser quitado em 12 parcelas mensais, a juros nominais de 18% ao ano, capitalizados mensalmente.
Considerando essa situação, julgue os itens a seguir.
Considerando-se a quitação do empréstimo pelo sistema Price e que 10,90 seja valor aproximado para , é correto , , afirmar que o valor de cada parcela será superior a R$ 90.000,00.
Preços internos de transferência da empresa, entre departamentos, ou externos, entre partes relacionadas, têm como objetivo a avaliação do desempenho e a maximização do lucro do grupo, como um todo. Para que isso ocorra, existem técnicas específicas a serem aplicadas para estabelecer os aludidos preços de transferência.
A técnica aplicada, que visa a impedir a transferência de ineficiência entre as partes relacionadas, é a do
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao ambiente em que são realizados os procedimentos contábeis, julgue os itens a seguir. Compreende-se a avaliação de custo corrente como a mensuração dos passivos pelos valores em caixa ou equivalentes de caixa não descontados necessários à liquidação da obrigação na data de balanço.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao ambiente em que são realizados os procedimentos contábeis, julgue os itens a seguir. A inflação afeta, principalmente, a expressão monetária dos itens não monetários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao ambiente em que são realizados os procedimentos contábeis, julgue os itens a seguir. Denomina-se passivo a descoberto a situação em que o total de exigibilidades supera o total de bens e direitos, implicando na inexistência de patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao ambiente em que são realizados os procedimentos contábeis, julgue os itens a seguir. Em um mesmo período, o efeito líquido das variações provocadas pela inflação sobre a expressão monetária dos itens patrimoniais é uniforme entre as diversas empresas de um mesmo segmento econômico.
No orçamento para o ano de 2012 da empresa XisY, foi prevista a receita de vendas de R$ 1.000.000,00 (200 motores a um preço unitário de R$ 5.000,00). Considerando a atual crise europeia, principal mercado comprador dos motores da XisY, o diretor de vendas está antecipando uma queda de 15% no número de unidades a serem comercializadas no ano da ordem. Se o preço unitário de vendas for aumentado para R$ 5.100,00, qual será, aproximadamente, o erro percentual sobre o valor orçado?
Após o encerramento do mês de março de 2011, o setor tributário da empresa A&B apurou faturamento total no valor de R$ 180.000,00 e um resultado positivo, antes dos tributos, no valor de R$ 23.000,00.
Tendo em vista que a empresa está obrigada ao pagamento do lucro real, quais tributos incidem sobre o resultado?
A demonstração contábil que evidencia a situação patrimonial e financeira da empresa, de forma qualitativa e quantitativa, informando os saldos das contas patrimoniais, é denominada de



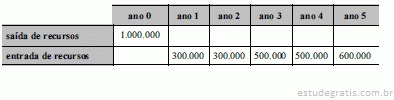
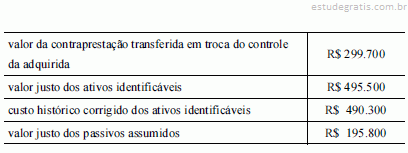
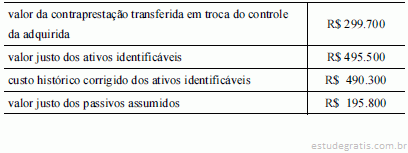
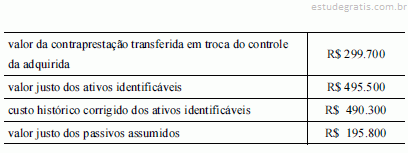
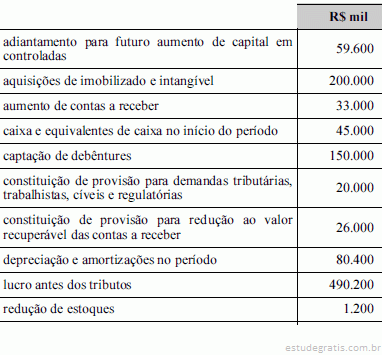

 As vendas da Cia. Floripana de Metalurgia S/A apresentaram um expressivo aumento de 2012 para 2013. Porém as vendas a prazo causam efeitos colaterais, principalmente na área financeira. Sabendo-se que do saldo de clientes de 2012, 20% foram efetivamente recebidos, que as contas a pagar referem-se apenas a fornecedores e que o saldo de 2012 foi totalmente pago, identifique a alternativa correta que indica se há necessidade de captação de recursos para financiar os clientes ou se há folga financeira em função do financiamento por parte dos fornecedores.
 Um indicador importante para a análise da saúde financeira de uma empresa é o EBITDA, ou LAJIDA, que é utilizado para se analisar a geração operacional de caixa. Assinale a alternativa com o valor correto do EBITDA da Cia. Floripana de Metalurgia S/A.
 O estoque final de 2013 da Cia. Floripana de Metalurgia S/A representa quanto, em percentual, das compras do período?
 Os acionistas da Cia. Floripana de Metalurgia S/A solicitam que a empresa estude a possibilidade de efetuar o pagamento dos dividendos como juros sobre o capital próprio (JSCP), em função do beneficio fiscal para alguns acionistas. Qual seria o valor a ser pago como rubrica de juros sobre o capital próprio se a empresa resolvesse atender à solicitação dos acionistas, mas não alterando o lucro do período? Não há restrição legal para o cálculo dos JSCP.
 Com base nos demonstrativos da Cia. Floripana de Metalurgia S/A de 2013, assinale a alternativa correta sobre o CCL (Capital Circulante Líquido) de 2012, o CCL de 2013 e a variação do CCL de 2012 para 2013, nesta ordem.
 Com base nos demonstrativos da Cia. Floripana de Metalurgia S/A de 2013, assinale a alternativa correta.
 Analisando-se a linha reta do Gráfico 1 e a sua relação com os círculos “A”, “B”, “C” e “D”, pode-se concluir:
 Assinale a alternativa que apresenta o total do ativo com base nas contas e nos saldos apresentados:


 Considerando-se exclusivamente as informações recebidas e a boa técnica da elaboração do orçamento de caixa, o recebimento de vendas (entrada de caixa) projetado, pela empresa Y, para maio/2013, em reais, é
 Considerando-se somente os dados recebidos e a boa técnica do orçamento de caixa, o total de vendas projetado de janeiro/2013 a abril/2013, inclusive, pela empresa Y, em reais, é de


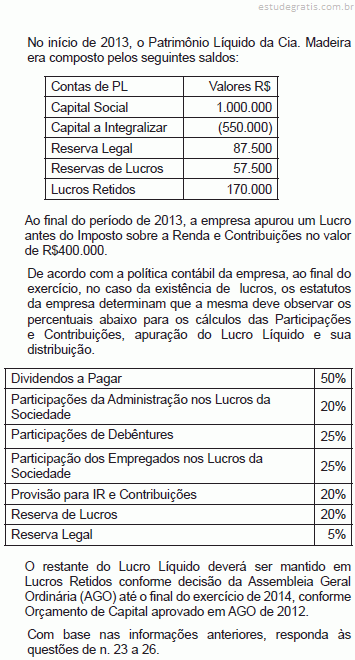 Com base nos dados fornecidos, pode-se afirmar que:
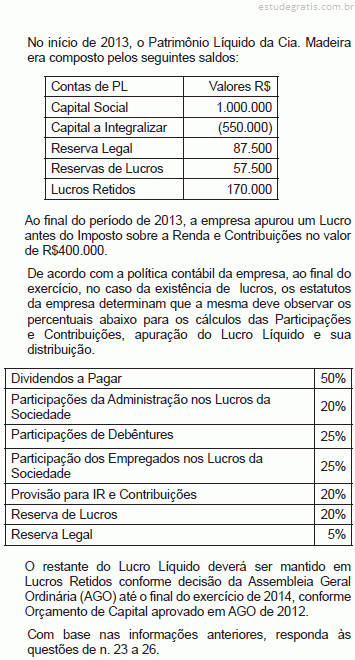 O Valor das Participações dos Debenturistas nos Lucros da Sociedade é:
 O valor distribuído a título de dividendo é:
 O valor a ser registrado como Reserva Legal é:
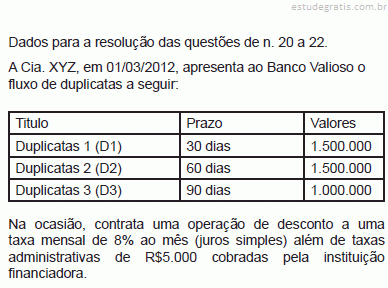 De acordo com as normas contábeis atualizadas, os juros cobrados sobre a operação de desconto devem ser:

 Analisando a Rentabilidade dos ativos, pode-se afirmar que:
 Com relação à liquidez da empresa, pode-se afirmar que:
 Com base nos dados fornecidos, pode-se afirmar que:


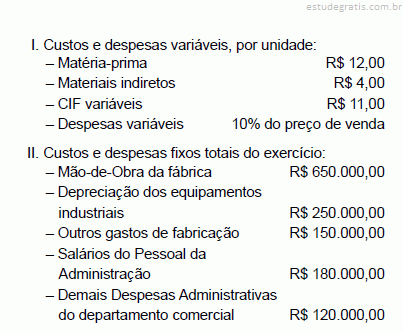
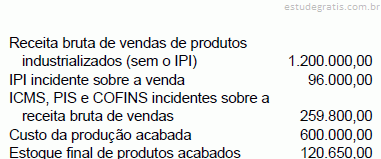
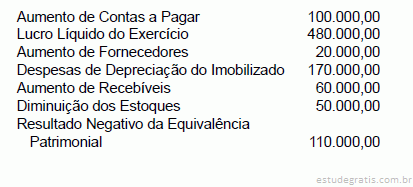
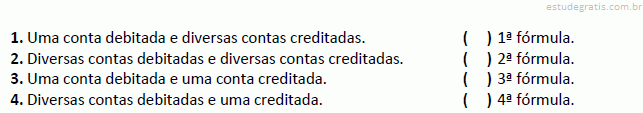
 Considerando-se exclusivamente as informações recebidas e as técnicas de análise de balanço, uma vez apurado o ciclo de caixa da Empresa J, constata-se que ela tem necessidade de capital de giro para financiar esse mesmo ciclo em quantos dias?
 Sobre o caso da empresa Olurje S/A, é INCORRETO afirmar que
 Com base nas informações apresentadas sobre a empresa Olurje S/A, é INCORRETO afirmar que
 Com base no caso sobre a empresa Olurje S/A, é CORRETO afirmar que
 Qual valor da Despesa Corrente consolidada?
 Qual valor do Passivo Circulante?
 Qual valor do ativo circulante?


 Assinale a alternativa que apresenta o valor total do Lucro Bruto.
 Assinale a alternativa que apresenta o valor total do Lucro Líquido.
 Assinale a alternativa que apresenta o valor total das contas com saldo devedor.


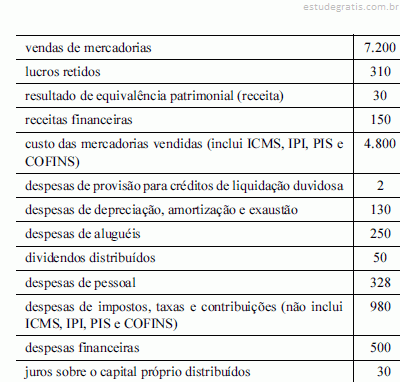
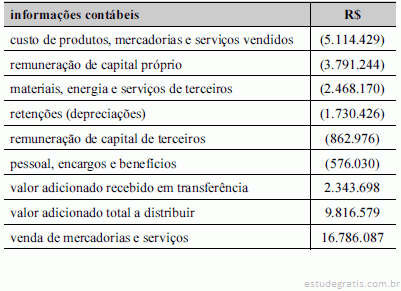
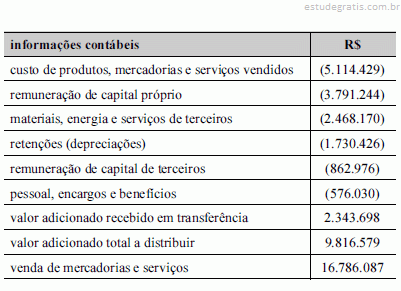


 O montante do Ativo, de acordo com o mesmo Balanço Patrimonial é
 Ainda no mesmo Balanço Patrimonial, o valor do Patrimônio Líquido é
 Neste mesmo Balanço Patrimonial, o total do Passivo Circulante é
 No mesmo Balanço Patrimonial, o montante das Contas Retificadoras é
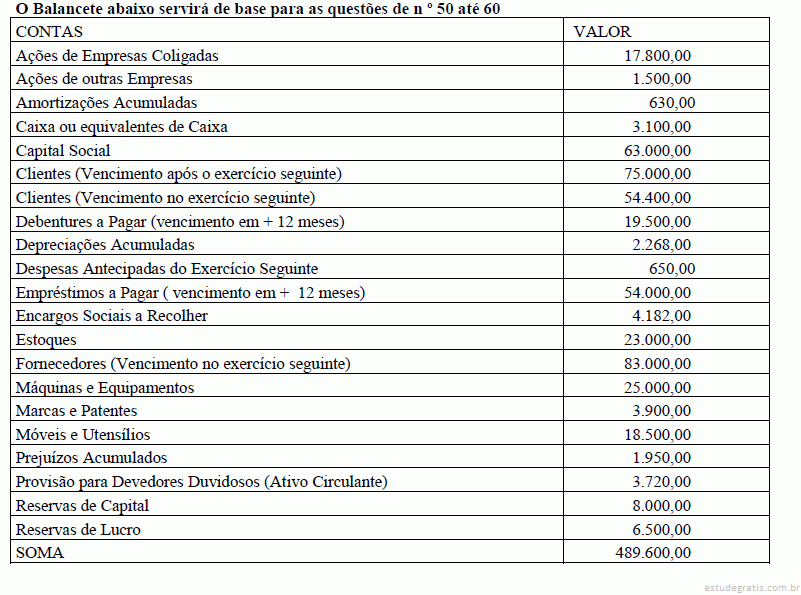 Também após o levantamento do Balanço Patrimonial, o montante do Ativo não Circulante será
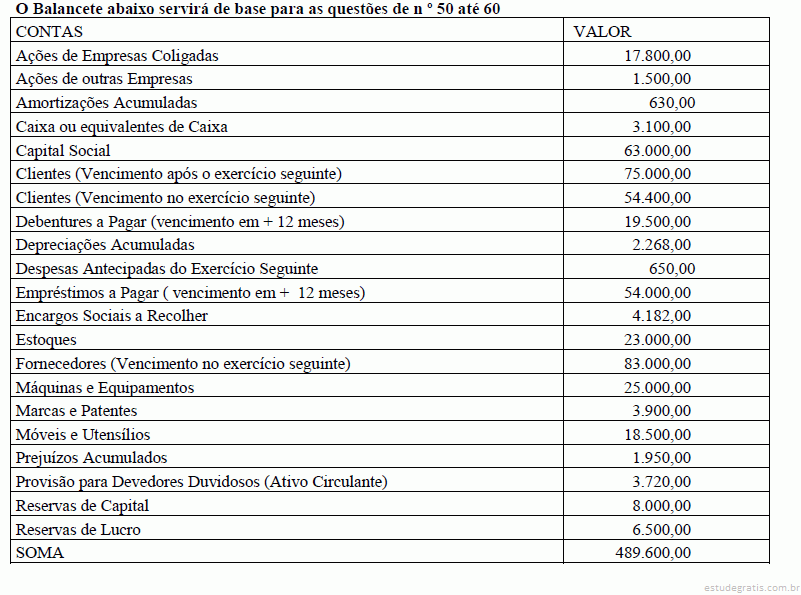 Após o levantamento do Balanço Patrimonial o valor Ativo Circulante será
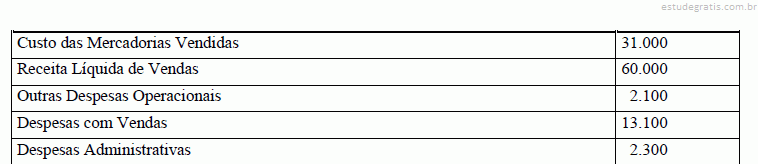
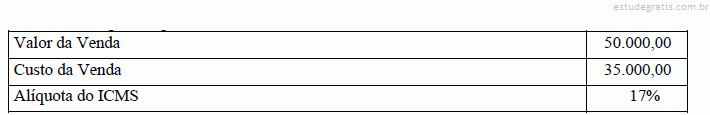
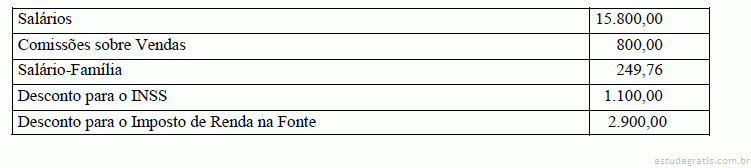


 Ainda no mesmo Balanço Patrimonial, o valor do Patrimônio Líquido é
 Neste mesmo Balanço Patrimonial, o total do Passivo Circulante é
 No mesmo Balanço Patrimonial, o montante das Contas Retificadoras é
 Também após o levantamento do Balanço Patrimonial, o montante do Ativo não Circulante será
 Após o levantamento do Balanço Patrimonial o valor Ativo Circulante será


 Com base no saldo das contas apresentadas, elabore o Balancete de Verificação. Nesse caso, o total dos saldos devedores é igual a


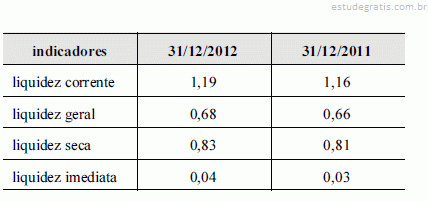


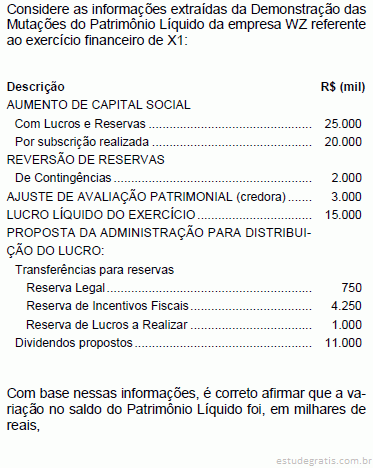
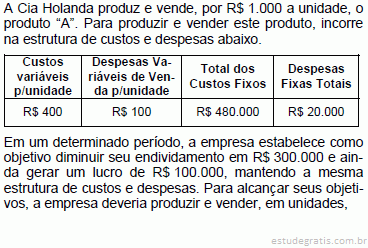
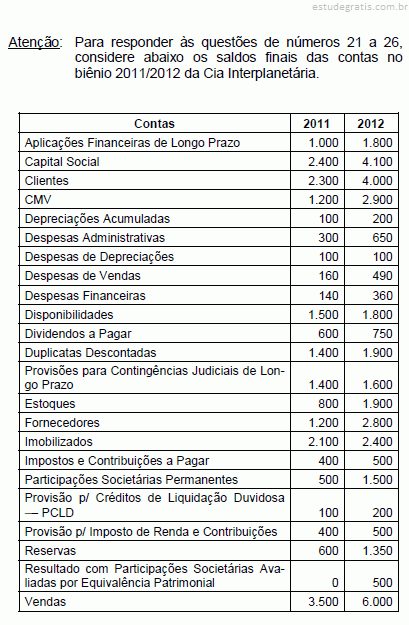 O índice de Liquidez Geral em 2012 corresponde a
 Em relação às tarifas bancárias e aos créditos recebidos nesse caso hipotético, assinale a alternativa correta.
 Considerando a situação hipotética, apresentada no texto 4, assinale a alternativa correta, quanto ao cheque devolvido e aos cheques emitidos.


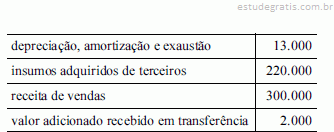
 , , afirmar que o valor de cada parcela será superior a R$ 90.000,00.


