A escrituração de uma companhia deve ser mantida em registros permanentes obedecendo aos seguintes preceitos:
Acerca do Regime Tributário de Transição (RTT) e de seus reflexos nos registros contábeis e no patrimônio, julgue os itens a seguir.
Ao se elaborar o livro de apuração do lucro real, o valor decorrente de doações ou subvenções governamentais para investimentos reconhecido no exercício será caracterizado como adição para fins de apuração do lucro real.
A contabilidade controla cada conta movimentada pela empresa por meio do livro (fichas) razão. Em uma empresa de médio ou grande porte, o número de contas a serem movimentadas é muito grande. Assim, fica difícil ao administrador ter uma visão de como está se comportando a empresa. Para facilitar essa visão, a contabilidade dispõe
do método das partidas dobradas e do balancete de verificação.
Com relação a escrituração, julgue os próximos itens.
Para vários créditos, é desnecessário que existam vários débitos, basta que os valores das aplicações e das fontes de recursos sejam exatamente iguais. Tal regra é denominada partida simples.
Com relação a escrituração, julgue os próximos itens.
Mesmo com a escrituração eletrônica do livro diário, permanece a regra que ele deve conter termo de abertura e de encerramento, além de ser numerado seguidamente e não conter rasuras.
Com relação a escrituração, julgue os próximos itens.
Os principais livros utilizados pela contabilidade são o livro diário e o livro caixa. No primeiro, são escriturados os fatos decorrentes da atividade da companhia, explicados no histórico, e, no segundo, são feitos os registros em cada conta do sistema contábil.
Com relação a escrituração, julgue os próximos itens.
A contabilidade utiliza-se de registros por meio de lançamentos de partidas dobradas.
Julgue os itens subsequentes, relacionados com as demonstrações contábeis, de acordo com a legislação societária.
Companhias devem utilizar a escrituração mercantil para registrar as disposições da lei tributária ou de legislação especial sobre a atividade que constitui seu objeto que recomendem ou prescrevam critérios contábeis diferentes da escrituração mercantil.
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90.
Considere que o saldo do extrato bancário seja superior ao saldo do livro diário. Nesse caso, duas possibilidades justificam esse fato: não foi contabilizado o pagamento de despesa ou de contas a pagar; ou foi contabilizado o recebimento de receita de vendas a maior.
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90.
Considere que ao se comparar o extrato bancário com o livro razão percebeu-se que não havia sido registrada, no razão, operação de recebimento de recursos via depósito identificado. O recebimento é advindo de pagamento de clientes no valor de R$ 56 mil. Nesse caso, o registro para efetuar a conciliação será a débito de banco e a crédito de clientes no valor de R$ 56 mil.
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90.
Considere que ao se comparar o livro diário com o extrato bancário percebeu-se que o livro diário apresentava saldo devedor do banco igual a R$ 556 mil e o extrato bancário, créditos de R$ 553 mil. A análise das contas mostrou que havia um cheque emitido e não compensado. Nesse caso, para ajustar as contas deve-se efetuar o registro de estorno no livro diário: a débito do banco e a crédito de contas a pagar no valor de R$ 3 mil.
A contabilização das operações contábeis consiste no registro dos fatos administrativos ocorridos nas empresas, ou seja, os lançamentos. A esse respeito, julgue os próximos itens.
O balanço e as demais demonstrações contábeis de encerramento de exercício deverão ser transcritos no livro Diário e assinados por um contabilista e por um representante legal da empresa.
O LALUR é um livro facultativo utilizado para facilitar a apuração do lucro real que segue as formalidades da escrituração comercial.
A empresa Pós-sal S.A., concessionária do direito de exploração de petróleo no litoral brasileiro, tem o direito de prospecção e exploração da área denominada "campo de golfinhos". A área é de difícil exploração e foi concedida a custo zero. A empresa não detém tecnologia específica para exploração dessas áreas e a tecnologia não é dominada. A empresa tem estudo projetando a possibilidade de exploração de 1.000.000 de barris/dia. Essa empresa deve, na ocorrência do evento,
Julgue os itens a seguir, com base nos conceitos e normas aplicáveis à escrituração contábil.
Em decorrência da aplicação do método das partidas dobradas, as contas retificadoras do patrimônio líquido têm seu saldo aumentado quando são debitadas, e diminuído quando são creditadas.
Julgue os itens a seguir, com base nos conceitos e normas aplicáveis à escrituração contábil.
Os livros diário e razão, por constituírem os registros permanentes de uma entidade e por serem obrigatórios, devem ser registrados no registro público competente.
A relação seguinte refere-se aos títulos contábeis constantes do livro Razão da empresa comercial Concórdia Sociedade Anônima, e respectivos saldos, em 31 de dezembro de 2008:

Ao elaborar o balancete geral de verificação, no fim do exercício social, com as contas e saldos apresentados, a empresa, certamente, encontrará:
Assinale a opção correta sobre as formalidades da escrituração contábil.
Admita que uma empresa é tributada pelo lucro presumido e utiliza o regime de caixa como forma de escrituração, nos termos do Regulamento do Imposto de Renda (RIR-99), nos últimos 8 anos. Esta empresa vendeu por R$ 50.000,00, à vista, um equipamento adquirido por R$ 40.000,00, com vida útil estimada em 10 anos e que ela utilizou durante 7 anos.
Na base de cálculo do lucro presumido, deverá ser incluído o valor, em reais, de
Acerca da divulgação das informações contábeis e suas características, julgue os itens a seguir.
O registro de gastos pré-operacionais não afeta o total do ativo, mas altera o total de seus subgrupos. Essa operação transfere recurso líquido e certo para uma conta do ativo permanente diferido.
Com relação aos tributos e contribuições, julgue os itens a seguir.
As empresas obrigadas a manter escrituração contábil poderão efetuar registros em data anterior à autenticação do Diário, desde que esses registros sejam anteriores ao encerramento do exercício.No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.
Da forma como foi originalmente concebido, o método das partidas dobradas considera a existência de três tipos de pessoas que mantêm relações entre si, gerando débitos e créditos. Entre essas pessoas estão os agentes correspondentes, que são as pessoas a quem o proprietário confia a guarda dos bens da entidade.
As tabelas acima apresentam partes de livros de uso obrigatório na contabilidade, conforme determinação da Lei n.º 6.404/1976. O livro A e o livro B são, respectivamente, os livros
É de grande utilidade para a contabilidade, pois através dele, é possível controlar o movimento de todas as contas utilizadas na escrituração, de maneira bem simplificada. O razão simplificado é chamado:
A escrituração consiste no registro, em livros próprios, dos fenômenos relacionados ao patrimônio da entidade. Relativamente aos livros de escrituração, julgue os seguintes itens.
O livro diário eletrônico, contendo certificado e assinatura digital de contabilista legalmente habilitado e com registro profissional ativo, não precisa ser submetido ao registro público competente.
A escrituração consiste no registro, em livros próprios, dos fenômenos relacionados ao patrimônio da entidade. Relativamente aos livros de escrituração, julgue os seguintes itens.
O livro diário e o livro razão constituem registros permanentes da entidade e, quando escriturados em forma eletrônica, serão constituídos por um conjunto único de informações das quais estes livros se originam.
No plano de contas, estão relacionadas todas as contas julgadas necessárias ao registro dos componentes patrimoniais e dos fenômenos da gestão. Acerca da função e do funcionamento dessas contas, julgue os itens a seguir.
Os saldos devedores ou credores das contas retificadoras serão apresentados como valores redutores das contas ou grupo de contas que lhes deram origem.
No que diz respeito à natureza de cada conta e dos mecanismos de débito e crédito nela utilizados, julgue o item abaixo.
As contas de natureza devedora, como o passivo e a receita, têm seus saldos aumentados por meio de débitos e diminuídos por meio de créditos.
Os elementos cuja inserção no balancete é obrigatória não incluem a
Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.
Como formalidades intrínsecas obrigatórias, o livro diário deve conter termo de abertura e encerramento; apresentar método de escrituração mercantil uniforme; obedecer a rigorosa ordem cronológica na escrituração; e não deve conter rasuras, emendas ou borrões.
Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.
Quando a empresa tiver filiais e optar pela escrituração descentralizada, as contas recíprocas relativas às transações entre a matriz e as filiais devem ser, obrigatoriamente, eliminadas na consolidação das demonstrações contábeis.
Dentre as finalidades do Registro Público de Empresas Mercantis e Atividades Afins, NÃO está compreendido
Com base nas normas e nas práticas da contabilidade e da auditoria adotadas no setor público no Brasil, julgue os itens subseqüentes.
O inventário é essencial para a apuração de quebras, extravios, deteriorações e desvios, além de possibilitar a verificação de omissões e duplicidades na escrituração.
É um livro fiscal obrigatório para empresas industriais ou equiparadas tributadas com base no lucro presumido:
Em relação à técnica do lançamento contábil nos livros Diário e Razão, é correto afirmar que as contas

Com relação a essa situação, julgue os itens a seguir.
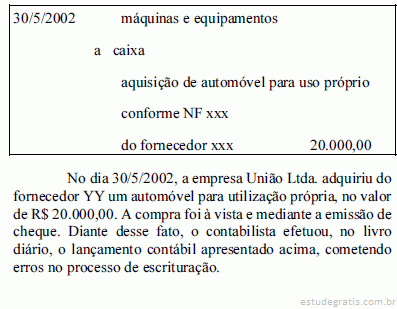
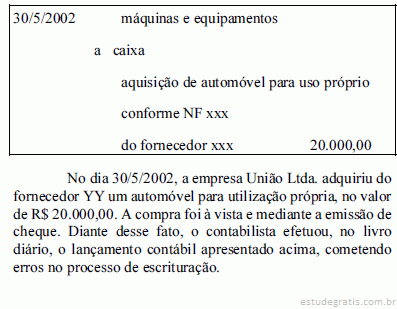
O acerto dos erros referidos acima deverá ser feito mediante lançamento de complementação, porque os erros cometidos foram apenas no valor do lançamento.

Com relação a essa situação, julgue os itens a seguir.
O referido contabilista poderá acertar os erros cometidos no processo de escrituração porque existem mecanismos para acertar lançamentos contábeis.
Julgue os itens subseqüentes quanto ao processo de escrituração contábil.
O método das partidas dobradas pressupõe a inexistência de devedor sem credor correspondente.
Julgue os itens subseqüentes quanto ao processo de escrituração contábil.
O razão é considerado um livro contábil.
Julgue os itens subseqüentes quanto ao processo de escrituração contábil.
São formalidades extrínsecas do livro diário: utilização de idioma nacional e uso da linguagem mercantil.
Julgue os itens subseqüentes quanto ao processo de escrituração contábil.
O diário é um livro obrigatório para fins de escrituração contábil.
É exemplo de fato contábil que deve ser escriturado em conta de Ativo Diferido:
Embora a legislação tributária exija alguns livros contábeis em circunstâncias específicas, os únicos livros exigidos pelo novo Código Civil brasileiro para todas as entidades obrigadas a seguir um sistema de contabilidade são o diário e o razão.
No caso de escrituração descentralizada, cada filial da empresa poderá autenticar os instrumentos de escrituração respectivos na junta comercial da unidade da Federação em que estiver localizada.
A escrituração resumida ou sintética do diário é admitida, desde que as operações abrangidas pelo resumo estejam integralmente dentro do exercício financeiro e que haja escrituração analítica lançada em registros auxiliares.
Quanto à contabilização dos eventos patrimoniais e a sua correta evidenciação, segundo a Lei n. o 6.404/1976 e a legislação complementar, julgue os próximos itens.
O registro das doações ou subvenções governamentais para investimentos deve ser efetuado a crédito do resultado do exercício e a débito do ativo circulante.
Acerca da escrituração contábil e de suas peculiaridades, julgue os itens subseqüentes.
A contabilização da aquisição de equipamentos financiados por meio de crédito direto ao consumidor que ultrapasse 60 meses deverá ser efetuada a crédito de contas de passivo de curto e de longo prazos, além de débito no ativo correspondente. Um dos critérios adotados para determinar curto prazo é o próprio exercício social. Caso a dívida esteja no exercício, será classificada como curto prazo, caso contrário, no passivo exigível em longo prazo.
Acerca da escrituração contábil e de suas peculiaridades, julgue os itens subseqüentes.
Caso o contador receba comprovante de pagamento do cartão de crédito da esposa do sócio-gerente com recursos da empresa, nesse caso, obedecendo aos princípios contábeis, o contador deverá registrar a operação a débito de empréstimos a sócios e a crédito de disponível e, mesmo que o sócio prometa a quitação do débito rapidamente, o contador deverá classificar o empréstimo concedido no ativo realizável em longo prazo.
A legislação exige que as empresas mantenham adequadamente guardados os livros de registros societários e contábeis por determinados períodos de tempo. Entre os livros que uma empresa deve manter, encontram-se os societários, os contábeis e os fiscais. Em todas as alternativas, consta um livro de cada uma dessas classificações, EXCETO:
A respeito de contabilidade, julgue os itens que seguem.
Escrituração é o registro de todas as ocorrências patrimoniais feito pela contabilidade por meio de técnica apropriada.
O princípio dos inventários que estabelece que os critérios de mensuração e avaliação para todos os elementos do patrimônio devem ser os mesmos ou, quando não for possível, que deverá ser mantida a maior afinidade possível com os demais, é o princípio da
Em relação à escrituração contábil, é correto afirmar:
Com relação à escrituração em geral, a seus livros e ao sistema de partidas dobradas e balancete de verificação, julgue os itens subseqüentes.
As empresas optantes pelo regime do lucro presumido que não mantiverem escrituração completa deverão escriturar o livro caixa, incluindo o movimento bancário, ou seja, cheques recebidos e respectivos depósitos, e cheques emitidos e respectivos pagamentos.
Com o intuito de consolidar as informações contábeis em um único demonstrativo contábil, a escrituração comercial e a fiscal devem ser observadas simultaneamente para evitar a distorção das demonstrações contábeis. Quando houver divergência entre as normas, prevalecerá a norma da legislação fiscal para fins de elaboração das demonstrações contábeis.
Método pelo qual se faz a escrituração sintética das operações financeiras e patrimoniais:
A Resolução CFC Nº 563/83 estabelece como livros contábeis obrigatórios os livros
A respeito dos livros obrigatórios e facultativos específicos da atividade comercial, julgue os itens subseqüentes.
Entre os livros fiscais facultativos, inclui-se o de registro de apuração do ICMS, específico da atividade comercial.
A respeito dos livros obrigatórios e facultativos específicos da atividade comercial, julgue os itens subseqüentes.
As sociedades anônimas, que têm natureza mercantil, estão obrigadas a manter livros específicos, entre os quais o de registro de ações ao portador.
A respeito dos livros fiscais, julgue os itens que se seguem.
Com a introdução do Supersimples, as microempresas em geral e as empresas de pequeno porte deverão manter livro caixa para a sua movimentação financeira. Para os demais tipos de operações, estarão sujeitas a livro(s) específico(s), conforme a necessidade própria de cada unidade da Federação.
A respeito dos livros fiscais, julgue os itens que se seguem.
A inexistência, inacessibilidade ou imprestabilidade dos livros comerciais e fiscais enseja o arbitramento do lucro, que, entretanto, não é uma prerrogativa exclusiva do Fisco, pois, quando conhecida a receita bruta, o contribuinte poderá efetuar o pagamento do imposto de renda com base nas regras próprias aplicáveis ao arbitramento.
A respeito dos livros fiscais, julgue os itens que se seguem.
O livro registro de duplicatas, obrigatório pela legislação comercial, é facultativo nos termos da legislação tributária, a não ser que a empresa efetue a escrituração resumida do diário.
Com relação aos livros contábeis obrigatórios e facultativos, julgue os itens a seguir.
O livro diário eletrônico deve conter as demonstrações contábeis de encerramento do exercício, completando-se com as assinaturas digitais do profissional devidamente habilitado e do empresário ou da sociedade empresária.
Com relação aos livros contábeis obrigatórios e facultativos, julgue os itens a seguir.
Os formulários contínuos, processados eletronicamente, que vieram a substituir os processos manuais e mecânicos de escrituração, devem ser autenticados previamente no registro de comércio, para terem assegurada a sua validade.
A escrituração contábil das garantias contratuais, na forma de títulos e documentos, não será efetuada nos sistemas
I. o estorno;
II. o ajuste;
III. a transferência;
IV. a complementação.
Está correto apenas o contido em
NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Por meio da técnica da Escrituração a Contabilidade efetua os lançamentos em ordem cronológica e analítica todos os fatos de uma gestão, de um determinado período. De acordo com as técnicas da escrituração, um lançamento de Segunda Fórmula possui a seguinte estrutura:
NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Entre os livros contábeis mais conhecidos temos o Diário, que muito interessa à Contabilidade por ser: principal, ____________ e ____________.
A alternativa que completa corretamente as lacunas é:
NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Na escrituração dos fatos contábeis devemos observar elementos essenciais para o perfeito registro e lançamento. No fato contábil: Venda de Serviços no valor de $ 130.000,00, o cliente pagou 30% do valor em dinheiro e o restante 70% em duplicatas para 30 e 60 dias (não considerar possibilidade de lucro e impostos). O correto lançamento deste fato é o indicado na alternativa:
Se o lado esquerdo do razonete é denominado débito e o direito, crédito, é INCORRETO afirmar que:
Sobre a escrituração contábil referente a Débitos e Créditos, é INCORRETO afirmar que:
O técnico de contabilidade da Empresa Alfa S/A depois do fechamento do mês de maio verificou que a PDD fora lançada a menor. A forma mais adequada de regularizar essa escrituração é:
Sobre o inventário e a escrituração, julgue os itens que se seguem.
Na escrituração contábil em forma eletrônica, só é cabível o lançamento contábil de primeira fórmula.
Sobre o inventário e a escrituração, julgue os itens que se seguem.
O cumprimento das disposições da legislação tributária deve ser demonstrado na escrituração mercantil. Quando houver divergências, a companhia deverá evidenciar o cumprimento das normas da legislação comercial em registros auxiliares ou complementares.
Sobre as técnicas de escrituração, é CORRETO afirmar
Em relação aos livros de escrituração contábil, é correto afirmar:
Assinale a opção que representa o registro contábil a seguir:
D – 1.1.3.1.8.01.00 = Material de Consumo
C – 6.1.3.1.1.02.02 Aquisição de bens em estoque
Em relação à escrituração contábil, é correto afirmar que as contas
A empresa Aborc Comércio S/A contratou um seguro anual de R$ 6.000,00, em primeiro de junho de 2005, pagou a despesa com um cheque da Caixa Econômica Federal e contabilizou o fato contábil, segundo o regime de caixa, como costuma fazer ao longo do exercício social.
Em 31 de dezembro de 2005, para fins de elaboração do balanço, a empresa deve efetuar os ajustes contábeis necessários, inclusive, para observância do princípio contábil da competência.
Para ajustar a despesa de seguros aqui exemplificada, a empresa deverá mandar providenciar o seguinte lançamento no livro Diário:
A devolução pelo banco de uma duplicata descontada, cujo pagamento não foi honrado pelo devedor, deve ser contabilizada na escrituração da empresa emitente a débito da conta
De acordo com as formalidades da escrituração contábil brasileira, assinale a alternativa correta.
I. As entidades brasileiras devem manter um sistema de escrituração uniforme dos seus atos e fatos administrativos, através de processo manual, mecanizado ou eletrônico.
II. Os registros contábeis devem ser confeccionados em moeda corrente nacional e em ordem cronológica de dia, mês e ano.
III. A terminologia utilizada no registro contábil deve expressar o verdadeiro significado das transações.
IV. É admitido o uso de códigos e/ou abreviaturas, nos históricos dos lançamentos, desde que permanentes e uniformes, devendo constar, em elenco identificador, no "Diário" ou em registro especial revestido das formalidades extrínsecas.
V. A escritura...
A empresa Comercial do Ponto Ltda., ao contabilizar a quitação, por via bancária, de uma duplicata no valor de R$ 600,00, com acréscimo de 10% relativos a juros, terá de efetuar o seguinte lançamento no livro Diário (omitindo-se data e históricos para simplificação):
Assinale, abaixo, a única afirmativa verdadeira, em relação às normas brasileiras em vigor para a escrituração contábil.
Assinale a alternativa que identifica o livro contábil onde figuram registradas as movimentações a débito e a crédito ocorridas no conjunto de contas patrimoniais e de resultado.
Assinale a opção que contém a afirmativa incorreta.
Na escrituração contábil, as contas classificadas no Passivo Exigível
I - O livro razão é um livro facultativo, porém de grande utilidade para a contabilidade, porque registra o movimento de algumas contas patrimoniais.
II - No livro caixa são registrados todos os atos administrativos que envolvam entradas e saídas de dinheiro.
III - O livro diário não é um livro obrigatório pela legislação comercial e está sujeito às formalidades legais extrínsecas e intrínsecas.
IV - A escrituração é uma técnica que consiste em registrar nos livros próprios todos os fatos administrativos que ocorrem na empresa.
V - O método de escrituração utilizado universalmente é o método das partidas dobradas.
A seqüência correta é
Uma empresa foi constituída com um capital social de R$ 200.000,00, sendo integralizados no ato, em dinheiro, pelos proprietários, R$ 120.000,00, e a parcela restante a integralizar dentro de 120 dias. O registro contábil do fato administrativo mencionado, dentro da melhor técnica contábil, foi efetuado no Livro Diário da seguinte maneira: (desconsidere o histórico)

O contador da empresa, ao realizar o referido registro, fez o lançamento do seguinte tipo:
No que diz respeito aos livros e às técnicas de escrituração contábil, é correto afirmar que
Sobre os livros de escrituração, analise as proposições abaixo.
I. O uso do LALUR - Livro da Apuração do Lucro Real, é determinado pelo Regulamento do Imposto de Renda.
II. Os livros comerciais e fiscais podem ser escriturados por sistema de processamento eletrônico de dados.
III. Os livros Contas Correntes, Registro de Estoques e Caixa, são comuns e obrigatórios para todas as empresas.
Das proposições acima, está(ão) correta(s), apenas,
Com base na doutrina e na legislação contábil, julgue os itens que se seguem.
A companhia sujeita a legislação especial deverá elaborar suas demonstrações contábeis de acordo com a respectiva legislação, sem prejuízo de um sistema paralelo de escrituração, em registros auxiliares, que atenda às exigências da legislação mercantil, em consonância com os princípios de contabilidade geralmente aceitos.
Quanto à classificação dos livros contábeis, pode-se dizer que o Razão é um livro
Em relação à escrituração contábil, é correto afirmar:
Em relação aos livros contábeis e à sua escrituração, é correto afirmar que
A escrituração das contas de resultado é importante porque elas refletem diretamente no aumento ou diminuição do patrimônio líquido e no resultado distribuído. Segundo as regras de escrituração e respeitando o método das partidas dobradas e o respectivo plano de contas, numa operação de uma venda de mercadorias a prazo, o estabelecimento que realiza referida transação tendo como comprador uma pessoa física deve registrar...
Assinale a alternativa para complementar, corretamente, a frase acima:
São formalidades extrínsecas do livro diário:
É correto afirmar que o saldo da conta caixa, referente às informações da tabela a seguir, é igual a R$ 1.060.000,00.

O total de valores a receber de uma entidade era R$ 880.000,00. O contador, verificando que o índice de inadimplência do mercado onde atuava a entidade era de 8%, efetuou o registro contábil descrito a seguir, visando atender aos critérios de avaliação dos ativos.

Uma entidade vendeu um determinado produto no varejo pelo valor total de R$ 200.000,00 a prazo. Sabendo que a tributação àquela época era 3% para a COFINS, 0,65% para o PIS e 18% para o ICMS, o registro contábil que deveria ter sido feito, para o registro das vendas líquidas, é corretamente apresentado na tabela a seguir, cujos valores estão em reais.
...
Uma companhia aluga um imóvel no centro da cidade onde funciona o escritório central, ao preço mensal de R$ 1.150,00. A fonte de recurso para pagar esse aluguel é proveniente de um prédio alugado na periferia, ao preço mensal de R$ 1.250,00. Nesse caso, os registros contábeis para o controle dessas transações são representados corretamente na tabela a seguir.
...

Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
O registro da realização da receita antecipada reduz o índice de liquidez corrente, caso a receita antecipada esteja registrada no passivo circulante.Assinale a opção que completa a afirmativa corretamente. São erros de escrituração os seguintes:
O lançamento de uma receita de serviços cuja nota fiscal registrava $ 5.050 foi feito a maior, por $ 5.500. A correção completa desse erro de escrituração deve ser feita por meio de:
Em relação ao livro Diário, pode-se afirmar que:
São livros fiscais:
Quanto à sua natureza, os livros de escrituração podem ser
Os livros de registro de empresas comerciais são divididos em livros fi scais e contábeis. Os livros fiscais são:
Os livros de registro de empresas comerciais são divididos em livros fiscais e contábeis. Os livros contábeis são:
Levando em consideração que o regime de tributação adotado pelo contribuinte é o Lucro Real Anual com levantamento mensal de balanços ou balancetes, para fins de suspensão ou redução do imposto de renda, os lançamentos no LALUR devem ser feitos:
Em relação ao livro Diário, pode-se afirmar que:
Os erros de escrituração são comuns no cotidiano do contador. Uma das metodologias de se efetuar a correção é o estorno do lançamento contábil registrado incorretamente. Considerando o estorno de lançamentos, assinale a opção correta.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Se um profissional liberal que exercer suas atividades em um escritório funcionando na própria residência particular atribuir o valor de mercado do aluguel dessas instalações ao custo dos serviços prestados, este custo será considerado imputado, e poderá ser registrado em sua escrituração mercantil.
Considerando as formas de tributação do imposto de renda de pessoa jurídica, julgue os seguintes itens.
Quando a escrituração se revelar imprestável para determinar o lucro real, a pessoa jurídica poderá optar pela tributação com base no lucro presumido ou no lucro arbitrado.
Considerando as formas de tributação do imposto de renda de pessoa jurídica, julgue os seguintes itens.
O período de apuração do imposto de renda, para as diversas modalidade de tributação, corresponde ao trimestrecalendário. Se, entretanto, a empresa sujeita à tributação com base no lucro real optar pelo pagamento por estimativa, o período de apuração será mensal, sem prejuízo do ajuste anual.
A propósito das apurações e demonstrações contábeis obrigatórias e do regime das publicações legais e divulgação das demonstrações contábeis, julgue os itens que se seguem.
Todas as empresas obrigadas à escrituração completa e regular devem publicar no Diário Oficial e em jornal de grande circulação as demonstrações a que estiverem sujeitas pela legislação societária.
A respeito das funções da contabilidade societária e fiscal, julgue os itens subseqüentes.
A escrituração contábil compreende o registro dos fatos ou fenômenos que afetam ou podem vir a afetar o patrimônio das entidades, expressos monetariamente.
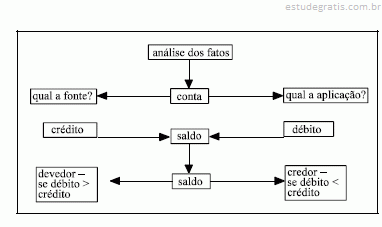
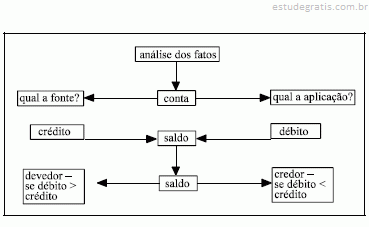
O esquema abaixo resume o processo pelo qual uma escrituração deve ser feita.

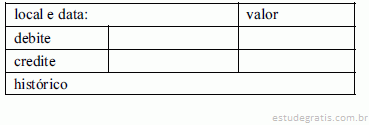
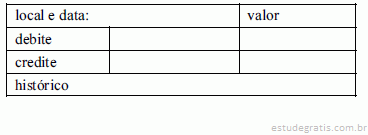
A ficha abaixo corresponde a um modelo para escrituração no livro razão.

Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.
Considerando a situação hipotética apresentada, julgue os itens a seguir.
Considere que o impostos recolhidos no valor de R$ 758,00 foram contabilizados nas contas pertinentes — impostos e caixa — pelo valor de R$ 785,00. Nessa situação, para fins de futura conferência, é recomendável que seja feito um estorno total e, em seguida, um lançamento pelo valor correto.
Acerca da escrituração de operações tributárias, julgue os itens subseqüentes.
O salário-educação é pago ao empregado para auxiliar nas despesas educacionais de seus dependentes. O registro na empresa em que trabalha será da forma seguinte.
►D despesa com salário-educação
►C salários a pagar
Acerca da escrituração de operações tributárias, julgue os itens subseqüentes.
O ICMS é um imposto não-cumulativo por determinação constitucional. O crédito tributário gerado pela aquisição de mercadorias para revenda será confrontado com o valor obtido pela multiplicação da alíquota pelo lucro obtido na venda de mercadorias.
Assinale a opção incorreta, a respeito da execução da escrituração contábil, conforme determina a NBC T 2.
Com relação à conciliação contábil, análise de contas e inventário, julgue os itens a seguir.
O inventário é de suma relevância para a elaboração do balanço patrimonial e deve ser feito antes dos procedimentos de encerramento das contas de resultado e do levantamento do balancete final. É importante lembrar que a existência dos bens físicos deve ser conciliada com o balancete analítico. Depois disso, pode-se dar continuidade aos procedimentos de encerramento do exercício social.
Com relação à escrituração, julgue os itens que se seguem.
O esquema abaixo resume o processo pelo qual uma escrituração deve ser feita.

Com relação à escrituração, julgue os itens que se seguem.
A ficha abaixo corresponde a um modelo para escrituração no livro razão.

Com relação à escrituração, julgue os itens que se seguem.
A junção de diversos lançamentos de primeira fórmula em uma só partida caracteriza o lançamento de quarta fórmula.
Com relação à escrituração, julgue os itens que se seguem.
O método atualmente utilizado para registro contábil é o das partidas dobradas. Entende-se por partida o registro de um fato ou vários fatos patrimoniais em forma contábil, que tem como elementos essenciais a conta debitada, o valor, o histórico, o local e a data.
Com relação à escrituração, julgue os itens que se seguem.
Em contabilidade, o lançamento corresponde ao registro dos fatos administrativos ou contábeis. Para atingir a perfeição, o lançamento deve apresentar clareza, exatidão, propriedade descritiva e intitulativa.
Com relação à escrituração, julgue os itens que se seguem.
Para que a contabilidade exerça a função de escrituração, é necessária a utilização de um método próprio denominado método das partidas simples, ou seja, para cada débito, existirá um crédito correspondente.
Para que a contabilidade atinja seu fim, é necessário o controle dos fenômenos ocorridos nas entidades. Uma escrituração eficaz depende da boa definição do plano de contas. Com relação ao plano de contas, julgue os itens subseqüentes.
A conta de mercadorias é classificada no ativo circulante e representa os produtos da entidade destinados à venda. Ao ingresso de produtos no estoque, esse título deverá ser debitado e, na saída de produtos, deverá ser creditado — trata-se de saldo da conta devedor. Esse é um exemplo de função e de funcionamento de conta do ativo.
Para que a contabilidade atinja seu fim, é necessário o controle dos fenômenos ocorridos nas entidades. Uma escrituração eficaz depende da boa definição do plano de contas. Com relação ao plano de contas, julgue os itens subseqüentes.
Para que a contabilidade seja eficaz em sua escrituração, basta um sistema computadorizado detalhado e planejado de forma a atender os objetivos propostos. O termo plano de contas é substituído pela expressão elenco de contas quando é utilizado por sistemas informatizados, pois as regras de funcionamento das contas são definidas no computador.
Para que a contabilidade atinja seu fim, é necessário o controle dos fenômenos ocorridos nas entidades. Uma escrituração eficaz depende da boa definição do plano de contas. Com relação ao plano de contas, julgue os itens subseqüentes.
Um elenco de contas deve possuir codificação adequada para a identificação dos fenômenos e grau de detalhamento que possibilite ao gestor acessar informações que julgue necessárias e que facilite o trabalho de escrituração.
Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.
Considerando a situação hipotética apresentada, julgue os itens a seguir.
Considere que o lançamento do dia 20 foi feito a menor: uma despesa de R$ 890,00 paga à vista foi lançada pelo valor de R$ 390,00. Nessa situação, um lançamento de complementação poderá retificar o erro, desde que o novo histórico esclareça o motivo da retificação, a data e a localização do lançamento de origem.
Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.
Considerando a situação hipotética apresentada, julgue os itens a seguir.
Considere que o histórico do lançamento 207 indicou a compra de um automóvel, quando o item adquirido à vista foi uma mesa. As contas debitadas e creditadas, bem como o valor da operação estão corretos. Nesse caso, o erro é irrelevante e não exige retificação, porque os elementos essenciais da partida foram preservados.
Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.
Considerando a situação hipotética apresentada, julgue os itens a seguir.
Suponha que no registro da compra de um automóvel, Gisele inverteu as contas, a débito de banco e a crédito de veículos. Para retificar o lançamento, seria correto que a conta veículo fosse debitada duas vezes pelo valor de custo do bem.
Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.
Considerando a situação hipotética apresentada, julgue os itens a seguir.
Há situações em que os créditos de fornecedores podem ser corretamente feitos no livro Diário Auxiliar de Fornecedores.
Acerca dos registros contábeis e seus reflexos na estrutura patrimonial, julgue os itens a seguir.
Quando se faz registro de despesa de pessoal superestimada, a base de cálculo do imposto de renda é subestimada.
Com relação à destinação do resultado, na forma disposta pela legislação brasileira, julgue os itens que se seguem.
As participações nos lucros atribuídas a terceiros, não relativas ao investimento dos acionistas, devem ser registradas como despesas da empresa, antes de se apurar o lucro líquido do exercício. A base de cálculo legal para apuração, porém, é o lucro líquido, antes do imposto de renda e da contribuição social, e antes das participações, deduzido do eventual saldo de prejuízos acumulados.
A propósito da consolidação de demonstrações financeiras e das operações de fusão, cisão e incorporação de empresas, em conformidade com as disposições das normas societárias e fiscais vigentes no Brasil, julgue os itens que se seguem.
Se a companhia tiver debêntures em circulação, a operação de incorporação, fusão ou cisão só terá validade se houver a prévia autorização dos debenturistas em assembléia convocada especialmente para essa finalidade, ou se lhes for assegurado o resgate das debêntures de que forem titulares no prazo mínimo de seis meses.
A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.
A legislação do imposto de renda determina que todos os lucros ou dividendos recebidos de participação societária devem ser levados a resultado para constituição da base de cálculo do tributo devido.
A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.
As aplicações de recursos em fundos de incentivos fiscais, originadas de destinações de parte do imposto de renda, devem ser classificadas no circulante ou no realizável a longo prazo, de acordo com o prazo de realização desses investimentos.
A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.
A provisão para créditos de liquidação duvidosa, constituída mediante a aplicação de um determinado percentual sobre o montante das duplicatas a receber, é inteiramente dedutível para fins de apuração do imposto de renda e da contribuição social, desde que seja apurada de acordo com critérios técnicos que reflitam a expectativa real de perdas com devedores duvidosos.
Atente para as seguintes itens, considerando-os na ordem rigorosa de sua apresentação:
1 - Data de operação;
2 - Conta a ser debitada;
3 - Conta a ser creditada;
4 - Histórico da operação;
5 - Valor da operação, em dinheiro.
Tais itens representam os requisitos necessários:
Julgue os seguintes itens, relativos a normas aplicáveis à fusão, à cisão e incorporação de empresas e a destinação/registro de lucros.
Os lucros auferidos no exterior, por intermédio de filiais ou sucursais, controladas ou coligadas, serão adicionados ao lucro líquido, para a determinação do lucro real correspondente ao balanço levantado no dia 31 de dezembro do ano-calendário em que tiverem sido disponibilizados para a pessoa jurídica domiciliada no Brasil.
Julgue os itens seguintes, relativos aos registros contábeis de uma empresa comercial.
O valor correspondente ao ICMS sobre o frete de mercadorias adquiridas deverá ser incorporado ao estoque do comprador quando o comprador adquirir a mercadoria para revenda e pagar pelo frete.
Julgue os itens seguintes, relativos aos registros contábeis de uma empresa comercial.
Uma distribuidora (consignante) envia para o comerciante (consignatário) 1.000 unidades de um produto, em consignação, cujo custo unitário é R$ 100,00 por R$ 300.000,00 com ICMS de 17%. O registro na consignante, será:
-D produtos em consignação R$ 300.000
-C ICMS - conta-corrente R$ 51.000
-C estoque R$ 100.000
-C lucros a realizar R$ 149.000
Julgue os itens seguintes, relativos aos registros contábeis de uma empresa comercial.
O ICMS calculado sobre o desconto financeiro, que é concedido posteriormente à entrega dos produtos para compensar defeitos, será devolvido ao comprador.
Acerca da escrituração de operações tributárias, julgue os itens subseqüentes.
A contribuição social sobre o lucro é um tributo exclusivamente direto e seu registro independe da existência de lucro no período. O lançamento no diário será feito como segue.
►D contribuição social do período
►C provisão para contribuição social
Acerca das peculiaridades do Imposto de Renda Pessoa Jurídica (IRPJ), julgue os itens seguintes.
Para o IRPJ, os custos e despesas que excederem os limites ou parâmetros fixados serão adicionados ao lucro apurado na demonstração do resultado do exercício (DRE) por meio de registros, cálculos e demonstrações no livro de apuração do lucro real (LALUR).
Acerca dos registros contábeis de empresas comerciais, de seus livros fiscais, da avaliação de ativos, da influência do ICMS e das demonstrações contábeis, julgue os itens seguintes.
Os livros obrigatórios de uma empresa comercial incluem o balanço patrimonial, que registra as contas de ativo, passivo e patrimônio líquido.
Com referência a livros obrigatórios e facultativos e registros contábeis, julgue os itens abaixo.
O livro de inventário é de escrituração obrigatória para as empresas comerciais e industriais com obrigação de manter a contabilidade para atender a necessidades fiscais.
Com referência a livros obrigatórios e facultativos e registros contábeis, julgue os itens abaixo.
O livro caixa é de escrituração obrigatória para todas as empresas.
Com referência a livros obrigatórios e facultativos e registros contábeis, julgue os itens abaixo.
O livro diário é de escrituração facultativa para as empresas que não possuem atividade comercial ou industrial.
Com referência a livros obrigatórios e facultativos e registros contábeis, julgue os itens abaixo.
Considerando apenas os aspectos societários, o livro razão é de escrituração obrigatória para as empresas obrigadas a manter registros contábeis em condições permanentes.
Assinale a alternativa CORRETA.
Todas as alternativas abaixo estão corretas, EXCETO:
Aponte a formalidade que NÃO se aplica ao Livro Diário: