Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, acerca da utilização das técnicas contábeis no registro e controle do patrimônio das entidades.
Se, indevidamente, um contabilista registrar a compra à vista de um automóvel, debitando a conta de veículos em uso e creditando a conta de fornecedores, a única forma possível de corrigir o lançamento errado será efetuar um lançamento de estorno.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às variações de quantidade e qualidade em itens patrimoniais de uma entidade e sua representação na contabilidade, julgue os próximos itens.
O livro contábil que apresenta as movimentações patrimoniais agrupadas em contas de mesma natureza e de forma racional é conhecido como livro diário e é obrigatório por exigência legal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.
Considere que uma empresa tenha apresentado saldo de imposto a recuperar de R$ 40.000,00 e saldo de imposto a pagar de R$ 23.900,00. Nessa situação, ao registrar a compensação tributária, para a finalidade de quitação de impostos a pagar de créditos inscritos em períodos anteriores, a empresa debitará a conta de imposto a recuperar e creditará a conta de impostos a pagar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às variações de quantidade e qualidade em itens patrimoniais de uma entidade e sua representação na contabilidade, julgue os próximos itens. O livro contábil que apresenta as movimentações patrimoniais agrupadas em contas de mesma natureza e de forma racional é conhecido como livro diário e é obrigatório por exigência legal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração contábil, julgue os itens que se seguem.
Se determinada empresa sacou dinheiro de sua conta bancária, que estava com o saldo zerado, utilizando o crédito do chamado cheque especial, o saldo dessa conta no livro razão do banco onde a empresa tem conta será credor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração contábil, julgue os itens que se seguem.
O método das partidas mistas pressupõe o uso de contas de correspondentes e contas dos agentes consignatários e, nesse sentido, pode ser considerado equivalente ao método das partidas dobradas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração contábil, julgue os itens que se seguem.
Se determinada empresa descontou uma duplicata, para a qual seu banco cobrou uma taxa de 5% do valor total do título, o registro dessa operação deverá envolver um lançamento de terceira fórmula.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração contábil, julgue os itens que se seguem.
Considere que uma empresa tenha vendido uma parte do maquinário que usava para a produção de suas mercadorias e que ainda não estava inteiramente depreciado, mas o contabilista se enganou e registrou a venda em duplicidade. Nessa situação, o balancete de verificação do mês em que a venda foi registrada não poderá ser fechado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração contábil, julgue os itens que se seguem.
Entre as formalidades intrínsecas da escrituração contábil, consta a obrigação de manter livros sem rasuras, emendas, entrelinhas, borrões ou raspaduras, espaços em branco, observações ou escritas à margem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que razonetes são registros simplificados que contrapõem em suas colunas os débitos e créditos de cada conta contábil, cada um dos próximos itens apresenta uma conta e os fatos que a alteram. Julgue os razonetes apresentados nos próximos itens de acordo com a conta que representam.
Banca:
Universidade Estadual de Santa Catarina (UNESC)
O comércio Betha Eletrodomésticos Ltda quitou integralmente uma duplicata de R$ 3.550,00 com cheque. Como o documento foi pago após a data do vencimento, foram incorridos juros de 2,5% sobre o valor do respectivo título. É correto afirmar que:
Banca:
Universidade Estadual de Santa Catarina (UNESC)
Em 15/11/2009 a empresa Criciúma Ltda contratou seguro no valor de R$ 2.400,00, sendo quitado 25% à vista e o restante em quatro parcelas mensais e consecutivas, compreendidas entre dezembro/2009 e março/2010. A vigência da apólice era de 16/11/2009 a 15/11/2010. O saldo das contas: Seguros a Apropriar, Despesas com Seguros e Seguros a Pagar em 31/12/2009 foram, respectivamente:
O local onde são registradas todas as operações contabilizáveis de uma entidade, em ordem cronológica e com a observância de certas regras, constitui aquilo que se denomina por:
Dados extraídos da escrituração contábil e da Demonstração de Resultado da Cia. Alvorecer, relativas ao exercício findo em 31/12/2008, em R$:
− Lucro do Exercício antes do Imposto de Renda ................................................... 800.000,00
− Despesas indedutíveis, de acordo com a legislação ............................................... 100.000,00
− Receita de dividendos de participações societárias ................................................. 220.000,00
A Companhia Alvorecer optou pelo Regime Tributário de Transição instituído pela MP 449/2008, que foi convertida na Lei nº 11.941/2009, a qual convalidou os efeitos da referida MP. Na parte B do Li...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir. O registro da transferência de ativos permanentes, sem a obtenção de resultado econômico ou financeiro, não afetará o resultado do exercício das empresas envolvidas na operação. Caso o ativo esteja totalmente depreciado, o valor total do ativo das empresas envolvidas sequer sofrerá alteração.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir. Ao se efetuar o registro de retorno de mercadoria vendida, com a utilização de sistema de inventário permanente, haverá débito no ativo circulante e crédito na modalidade correspondente ao pagamento do comprador. Caso o cliente tenha adquirido à vista, será a crédito de disponível, caso contrário, o crédito será em fornecedores ou contas a pagar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir. O tributo incidente sobre a propriedade de veículos não será contabilizado em conta de ativo permanente. O registro ocorrerá a débito de conta de resultado do exercício e, dependendo da modalidade do pagamento, poderá reduzir o disponível ou aumentar o passivo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos e seus reflexos na contabilidade das empresas, julgue os itens a seguir. O registro contábil da operação de compra de mercadorias à vista com a incidência de tributos recuperáveis proporciona crédito no disponível e na conta de créditos tributários e débito na conta de estoque de mercadorias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90. Considere que ao se comparar o extrato bancário com o livro razão percebeu-se que não havia sido registrada, no razão, operação de recebimento de recursos via depósito identificado. O recebimento é advindo de pagamento de clientes no valor de R$ 56 mil. Nesse caso, o registro para efetuar a conciliação será a débito de banco e a crédito de clientes no valor de R$ 56 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90. Considere que ao se comparar o livro diário com o extrato bancário percebeu-se que o livro diário apresentava saldo devedor do banco igual a R$ 556 mil e o extrato bancário, créditos de R$ 553 mil. A análise das contas mostrou que havia um cheque emitido e não compensado. Nesse caso, para ajustar as contas deve-se efetuar o registro de estorno no livro diário: a débito do banco e a crédito de contas a pagar no valor de R$ 3 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma empresa tenha aplicado R$ 50.000 em instrumentos financeiros, julgue os itens a seguir acerca das peculiaridades das aplicações financeiras e seu respectivo registro contábil. Caso a taxa de juros seja de 2% ao mês, à capitalização simples, então o registro contábil no quarto mês de aplicação será de R$ 4.000 a débito de aplicações financeiras e a crédito de juros ativos ou receita de juros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos registros contábeis e suas especificidades, julgue os itens de 58 a 63. Caso uma empresa receba, de bônus, mercadorias no momento da compra de estoques para revenda, o registro correto será a débito de mercadorias para revenda e a crédito da conta de resultado denominada bônus recebidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos registros contábeis e suas especificidades, julgue os itens de 58 a 63. O desconto financeiro obtido ao se adquirir mercadorias para revenda poderá ser registrado como receita financeira. Ao se efetuar o registro há acréscimo no resultado do período, no valor correspondente ao desconto obtido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos registros contábeis e suas especificidades, julgue os itens de 58 a 63. O registro dos juros auferidos nas aplicações financeiras, em instrumentos financeiros, proporciona acréscimo ao resultado do período e débito em conta de ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Regime Tributário de Transição (RTT) e de seus reflexos nos registros contábeis e no patrimônio, julgue os itens a seguir.
Ao se elaborar o livro de apuração do lucro real, o valor decorrente de doações ou subvenções governamentais para investimentos reconhecido no exercício será caracterizado como adição para fins de apuração do lucro real.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade controla cada conta movimentada pela empresa por meio do livro (fichas) razão. Em uma empresa de médio ou grande porte, o número de contas a serem movimentadas é muito grande. Assim, fica difícil ao administrador ter uma visão de como está se comportando a empresa. Para facilitar essa visão, a contabilidade dispõe
do método das partidas dobradas e do balancete de verificação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a escrituração, julgue os próximos itens.
Para vários créditos, é desnecessário que existam vários débitos, basta que os valores das aplicações e das fontes de recursos sejam exatamente iguais. Tal regra é denominada partida simples.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a escrituração, julgue os próximos itens.
Mesmo com a escrituração eletrônica do livro diário, permanece a regra que ele deve conter termo de abertura e de encerramento, além de ser numerado seguidamente e não conter rasuras.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a escrituração, julgue os próximos itens.
Os principais livros utilizados pela contabilidade são o livro diário e o livro caixa. No primeiro, são escriturados os fatos decorrentes da atividade da companhia, explicados no histórico, e, no segundo, são feitos os registros em cada conta do sistema contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relacionados com as demonstrações contábeis, de acordo com a legislação societária.
Companhias devem utilizar a escrituração mercantil para registrar as disposições da lei tributária ou de legislação especial sobre a atividade que constitui seu objeto que recomendem ou prescrevam critérios contábeis diferentes da escrituração mercantil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90.
Considere que o saldo do extrato bancário seja superior ao saldo do livro diário. Nesse caso, duas possibilidades justificam esse fato: não foi contabilizado o pagamento de despesa ou de contas a pagar; ou foi contabilizado o recebimento de receita de vendas a maior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90.
Considere que ao se comparar o extrato bancário com o livro razão percebeu-se que não havia sido registrada, no razão, operação de recebimento de recursos via depósito identificado. O recebimento é advindo de pagamento de clientes no valor de R$ 56 mil. Nesse caso, o registro para efetuar a conciliação será a débito de banco e a crédito de clientes no valor de R$ 56 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da conciliação bancária e suas características, julgue os itens de 87 a 90.
Considere que ao se comparar o livro diário com o extrato bancário percebeu-se que o livro diário apresentava saldo devedor do banco igual a R$ 556 mil e o extrato bancário, créditos de R$ 553 mil. A análise das contas mostrou que havia um cheque emitido e não compensado. Nesse caso, para ajustar as contas deve-se efetuar o registro de estorno no livro diário: a débito do banco e a crédito de contas a pagar no valor de R$ 3 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilização das operações contábeis consiste no registro dos fatos administrativos ocorridos nas empresas, ou seja, os lançamentos. A esse respeito, julgue os próximos itens.
O balanço e as demais demonstrações contábeis de encerramento de exercício deverão ser transcritos no livro Diário e assinados por um contabilista e por um representante legal da empresa.
Admita que uma empresa comercial, não obrigada à tributação pelo lucro real, optou pela tributação do imposto de renda com base no lucro presumido. Nesta condição, para efeitos exclusivos da legislação do imposto de renda, ela estará obrigada a manter a escrituração no livro-caixa e no(s) livro(s)
A empresa Pós-sal S.A., concessionária do direito de exploração de petróleo no litoral brasileiro, tem o direito de prospecção e exploração da área denominada "campo de golfinhos". A área é de difícil exploração e foi concedida a custo zero. A empresa não detém tecnologia específica para exploração dessas áreas e a tecnologia não é dominada. A empresa tem estudo projetando a possibilidade de exploração de 1.000.000 de barris/dia. Essa empresa deve, na ocorrência do evento,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, com base nos conceitos e normas aplicáveis à escrituração contábil.
Em decorrência da aplicação do método das partidas dobradas, as contas retificadoras do patrimônio líquido têm seu saldo aumentado quando são debitadas, e diminuído quando são creditadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, com base nos conceitos e normas aplicáveis à escrituração contábil.
Os livros diário e razão, por constituírem os registros permanentes de uma entidade e por serem obrigatórios, devem ser registrados no registro público competente.
A relação seguinte refere-se aos títulos contábeis constantes do livro Razão da empresa comercial Concórdia Sociedade Anônima, e respectivos saldos, em 31 de dezembro de 2008:
Ao elaborar o balancete geral de verificação, no fim do exercício social, com as contas e saldos apresentados, a empresa, certamente, encontrará:
Admita que uma empresa é tributada pelo lucro presumido e utiliza o regime de caixa como forma de escrituração, nos termos do Regulamento do Imposto de Renda (RIR-99), nos últimos 8 anos. Esta empresa vendeu por R$ 50.000,00, à vista, um equipamento adquirido por R$ 40.000,00, com vida útil estimada em 10 anos e que ela utilizou durante 7 anos.
Na base de cálculo do lucro presumido, deverá ser incluído o valor, em reais, de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da divulgação das informações contábeis e suas características, julgue os itens a seguir.
O registro de gastos pré-operacionais não afeta o total do ativo, mas altera o total de seus subgrupos. Essa operação transfere recurso líquido e certo para uma conta do ativo permanente diferido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos tributos e contribuições, julgue os itens a seguir.
As empresas obrigadas a manter escrituração contábil poderão efetuar registros em data anterior à autenticação do Diário, desde que esses registros sejam anteriores ao encerramento do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.
Da forma como foi originalmente concebido, o método das partidas dobradas considera a existência de três tipos de pessoas que mantêm relações entre si, gerando débitos e créditos. Entre essas pessoas estão os agentes correspondentes, que são as pessoas a quem o proprietário confia a guarda dos bens da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As tabelas acima apresentam partes de livros de uso obrigatório na contabilidade, conforme determinação da Lei n.º 6.404/1976. O livro A e o livro B são, respectivamente, os livros
Banca:
SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável
É de grande utilidade para a contabilidade, pois através dele, é possível controlar o movimento de todas as contas utilizadas na escrituração, de maneira bem simplificada. O razão simplificado é chamado:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A escrituração consiste no registro, em livros próprios, dos fenômenos relacionados ao patrimônio da entidade. Relativamente aos livros de escrituração, julgue os seguintes itens.
O livro diário eletrônico, contendo certificado e assinatura digital de contabilista legalmente habilitado e com registro profissional ativo, não precisa ser submetido ao registro público competente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A escrituração consiste no registro, em livros próprios, dos fenômenos relacionados ao patrimônio da entidade. Relativamente aos livros de escrituração, julgue os seguintes itens.
O livro diário e o livro razão constituem registros permanentes da entidade e, quando escriturados em forma eletrônica, serão constituídos por um conjunto único de informações das quais estes livros se originam.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No plano de contas, estão relacionadas todas as contas julgadas necessárias ao registro dos componentes patrimoniais e dos fenômenos da gestão. Acerca da função e do funcionamento dessas contas, julgue os itens a seguir.
Os saldos devedores ou credores das contas retificadoras serão apresentados como valores redutores das contas ou grupo de contas que lhes deram origem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.
Como formalidades intrínsecas obrigatórias, o livro diário deve conter termo de abertura e encerramento; apresentar método de escrituração mercantil uniforme; obedecer a rigorosa ordem cronológica na escrituração; e não deve conter rasuras, emendas ou borrões.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a livros e demonstrativos contábeis, julgue os itens de 59 a 65.
Quando a empresa tiver filiais e optar pela escrituração descentralizada, as contas recíprocas relativas às transações entre a matriz e as filiais devem ser, obrigatoriamente, eliminadas na consolidação das demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas e nas práticas da contabilidade e da auditoria adotadas no setor público no Brasil, julgue os itens subseqüentes.
O inventário é essencial para a apuração de quebras, extravios, deteriorações e desvios, além de possibilitar a verificação de omissões e duplicidades na escrituração.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a essa situação, julgue os itens a seguir.
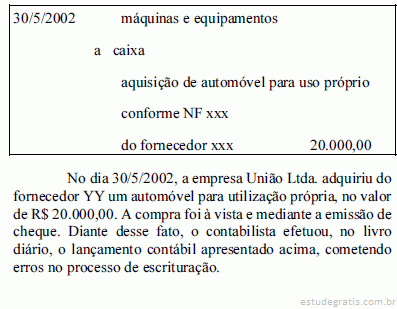
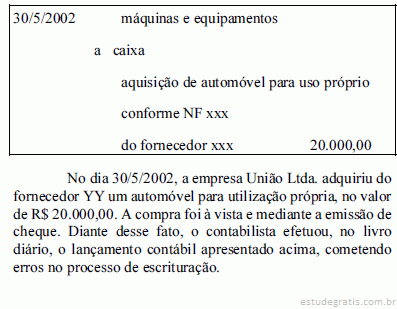
O acerto dos erros referidos acima deverá ser feito mediante lançamento de complementação, porque os erros cometidos foram apenas no valor do lançamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a fatos contábeis e o seu registro, julgue os itens subseqüentes.
Embora a legislação tributária exija alguns livros contábeis em circunstâncias específicas, os únicos livros exigidos pelo novo Código Civil brasileiro para todas as entidades obrigadas a seguir um sistema de contabilidade são o diário e o razão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a fatos contábeis e o seu registro, julgue os itens subseqüentes.
No caso de escrituração descentralizada, cada filial da empresa poderá autenticar os instrumentos de escrituração respectivos na junta comercial da unidade da Federação em que estiver localizada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a fatos contábeis e o seu registro, julgue os itens subseqüentes.
A escrituração resumida ou sintética do diário é admitida, desde que as operações abrangidas pelo resumo estejam integralmente dentro do exercício financeiro e que haja escrituração analítica lançada em registros auxiliares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à contabilização dos eventos patrimoniais e a sua correta evidenciação, segundo a Lei n. o 6.404/1976 e a legislação complementar, julgue os próximos itens.
O registro das doações ou subvenções governamentais para investimentos deve ser efetuado a crédito do resultado do exercício e a débito do ativo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da escrituração contábil e de suas peculiaridades, julgue os itens subseqüentes.
A contabilização da aquisição de equipamentos financiados por meio de crédito direto ao consumidor que ultrapasse 60 meses deverá ser efetuada a crédito de contas de passivo de curto e de longo prazos, além de débito no ativo correspondente. Um dos critérios adotados para determinar curto prazo é o próprio exercício social. Caso a dívida esteja no exercício, será classificada como curto prazo, caso contrário, no passivo exigível em longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da escrituração contábil e de suas peculiaridades, julgue os itens subseqüentes.
Caso o contador receba comprovante de pagamento do cartão de crédito da esposa do sócio-gerente com recursos da empresa, nesse caso, obedecendo aos princípios contábeis, o contador deverá registrar a operação a débito de empréstimos a sócios e a crédito de disponível e, mesmo que o sócio prometa a quitação do débito rapidamente, o contador deverá classificar o empréstimo concedido no ativo realizável em longo prazo.
A legislação exige que as empresas mantenham adequadamente guardados os livros de registros societários e contábeis por determinados períodos de tempo. Entre os livros que uma empresa deve manter, encontram-se os societários, os contábeis e os fiscais. Em todas as alternativas, consta um livro de cada uma dessas classificações, EXCETO:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O princípio dos inventários que estabelece que os critérios de mensuração e avaliação para todos os elementos do patrimônio devem ser os mesmos ou, quando não for possível, que deverá ser mantida a maior afinidade possível com os demais, é o princípio da
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração em geral, a seus livros e ao sistema de partidas dobradas e balancete de verificação, julgue os itens subseqüentes.
As empresas optantes pelo regime do lucro presumido que não mantiverem escrituração completa deverão escriturar o livro caixa, incluindo o movimento bancário, ou seja, cheques recebidos e respectivos depósitos, e cheques emitidos e respectivos pagamentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilização das operações típicas de uma empresa depende da classificação dos itens em seus respectivos grupos de contas. Acerca desse tema, julgue os itens seguintes.
Com o intuito de consolidar as informações contábeis em um único demonstrativo contábil, a escrituração comercial e a fiscal devem ser observadas simultaneamente para evitar a distorção das demonstrações contábeis. Quando houver divergência entre as normas, prevalecerá a norma da legislação fiscal para fins de elaboração das demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos livros fiscais, julgue os itens que se seguem.
Com a introdução do Supersimples, as microempresas em geral e as empresas de pequeno porte deverão manter livro caixa para a sua movimentação financeira. Para os demais tipos de operações, estarão sujeitas a livro(s) específico(s), conforme a necessidade própria de cada unidade da Federação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos livros fiscais, julgue os itens que se seguem.
A inexistência, inacessibilidade ou imprestabilidade dos livros comerciais e fiscais enseja o arbitramento do lucro, que, entretanto, não é uma prerrogativa exclusiva do Fisco, pois, quando conhecida a receita bruta, o contribuinte poderá efetuar o pagamento do imposto de renda com base nas regras próprias aplicáveis ao arbitramento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos livros fiscais, julgue os itens que se seguem.
O livro registro de duplicatas, obrigatório pela legislação comercial, é facultativo nos termos da legislação tributária, a não ser que a empresa efetue a escrituração resumida do diário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos livros contábeis obrigatórios e facultativos, julgue os itens a seguir.
O livro diário eletrônico deve conter as demonstrações contábeis de encerramento do exercício, completando-se com as assinaturas digitais do profissional devidamente habilitado e do empresário ou da sociedade empresária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos livros contábeis obrigatórios e facultativos, julgue os itens a seguir.
Os formulários contínuos, processados eletronicamente, que vieram a substituir os processos manuais e mecânicos de escrituração, devem ser autenticados previamente no registro de comércio, para terem assegurada a sua validade.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Retificação de lançamento é o processo técnico de correção de um registro realizado com erro na escrituração contábil das Entidades. De acordo com as Normas Brasileiras de Contabilidade (NBC), são formas de retificação:
NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Por meio da técnica da Escrituração a Contabilidade efetua os lançamentos em ordem cronológica e analítica todos os fatos de uma gestão, de um determinado período. De acordo com as técnicas da escrituração, um lançamento de Segunda Fórmula possui a seguinte estrutura:
NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Na escrituração dos fatos contábeis devemos observar elementos essenciais para o perfeito registro e lançamento. No fato contábil: Venda de Serviços no valor de $ 130.000,00, o cliente pagou 30% do valor em dinheiro e o restante 70% em duplicatas para 30 e 60 dias (não considerar possibilidade de lucro e impostos). O correto lançamento deste fato é o indicado na alternativa:
O técnico de contabilidade da Empresa Alfa S/A depois do fechamento do mês de maio verificou que a PDD fora lançada a menor. A forma mais adequada de regularizar essa escrituração é:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Sobre o inventário e a escrituração, julgue os itens que se seguem.
O cumprimento das disposições da legislação tributária deve ser demonstrado na escrituração mercantil. Quando houver divergências, a companhia deverá evidenciar o cumprimento das normas da legislação comercial em registros auxiliares ou complementares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do direito tributário e à legislação tributária, julgue os seguintes itens. Os atos comerciais que modifiquem ou possam vir a modificar a situação patrimonial da pessoa jurídica devem ser lançados, dia a dia, no livro diário, que pode ser substituído por fichas, tratando-se de livro fiscal obrigatório.
A empresa Aborc Comércio S/A contratou um seguro anual de R$ 6.000,00, em primeiro de junho de 2005, pagou a despesa com um cheque da Caixa Econômica Federal e contabilizou o fato contábil, segundo o regime de caixa, como costuma fazer ao longo do exercício social.
Em 31 de dezembro de 2005, para fins de elaboração do balanço, a empresa deve efetuar os ajustes contábeis necessários, inclusive, para observância do princípio contábil da competência.
Para ajustar a despesa de seguros aqui exemplificada, a empresa deverá mandar providenciar o seguinte lançamento no livro Diário:
A devolução pelo banco de uma duplicata descontada, cujo pagamento não foi honrado pelo devedor, deve ser contabilizada na escrituração da empresa emitente a débito da conta
De acordo com as formalidades da escrituração contábil brasileira, assinale a alternativa correta.
I. As entidades brasileiras devem manter um sistema de escrituração uniforme dos seus atos e fatos administrativos, através de processo manual, mecanizado ou eletrônico.
II. Os registros contábeis devem ser confeccionados em moeda corrente nacional e em ordem cronológica de dia, mês e ano.
III. A terminologia utilizada no registro contábil deve expressar o verdadeiro significado das transações.
IV. É admitido o uso de códigos e/ou abreviaturas, nos históricos dos lançamentos, desde que permanentes e uniformes, devendo constar, em elenco identificador, no "Diário" ou em registro especial revestido das formalidades extrínsecas.
A empresa Comercial do Ponto Ltda., ao contabilizar a quitação, por via bancária, de uma duplicata no valor de R$ 600,00, com acréscimo de 10% relativos a juros, terá de efetuar o seguinte lançamento no livro Diário (omitindo-se data e históricos para simplificação):
Assinale a alternativa que identifica o livro contábil onde figuram registradas as movimentações a débito e a crédito ocorridas no conjunto de contas patrimoniais e de resultado.
Uma empresa foi constituída com um capital social de R$ 200.000,00, sendo integralizados no ato, em dinheiro, pelos proprietários, R$ 120.000,00, e a parcela restante a integralizar dentro de 120 dias. O registro contábil do fato administrativo mencionado, dentro da melhor técnica contábil, foi efetuado no Livro Diário da seguinte maneira: (desconsidere o histórico)
O contador da empresa, ao realizar o referido registro, fez o lançamento do seguinte tipo:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na doutrina e na legislação contábil, julgue os itens que se seguem.
A companhia sujeita a legislação especial deverá elaborar suas demonstrações contábeis de acordo com a respectiva legislação, sem prejuízo de um sistema paralelo de escrituração, em registros auxiliares, que atenda às exigências da legislação mercantil, em consonância com os princípios de contabilidade geralmente aceitos.
Banca:
Fundação de Estudos Superiores de administração e Gerência (ESAG)
A escrituração das contas de resultado é importante porque elas refletem diretamente no aumento ou diminuição do patrimônio líquido e no resultado distribuído. Segundo as regras de escrituração e respeitando o método das partidas dobradas e o respectivo plano de contas, numa operação de uma venda de mercadorias a prazo, o estabelecimento que realiza referida transação tendo como comprador uma pessoa física deve registrar...
Assinale a alternativa para complementar, corretamente, a frase acima:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os temas contas, plano de contas, escrituração e lançamentos contábeis, julgue os itens a seguir. O termo rubrica contábil, título contábil ou simplesmente conta é aquele que contempla fenômenos de uma mesma natureza, como veículos, que representa bens de uma mesma natureza como os carros, motos e demais automóveis e veículos da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os temas contas, plano de contas, escrituração e lançamentos contábeis, julgue os itens a seguir. O livro diário, embora seja obrigatório, pode ser trocado por outro livro cuja composição seja de balancetes diários. Para isso, torna-se necessário o fechamento diário dos balancetes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das características de um bom contador é o conhecimento das regras tributárias e das regras inerentes à folha de pagamento e a operações diversas, para a aplicação das técnicas de escrituração, visando à evidenciação adequada dos fatos ocorridos nas entidades. Acerca desse assunto, julgue os itens a seguir.
O total de valores a receber de uma entidade era R$ 880.000,00. O contador, verificando que o índice de inadimplência do mercado onde atuava a entidade era de 8%, efetuou o registro contábil descrito a seguir, visando atender aos critérios de avaliação dos ativos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das características de um bom contador é o conhecimento das regras tributárias e das regras inerentes à folha de pagamento e a operações diversas, para a aplicação das técnicas de escrituração, visando à evidenciação adequada dos fatos ocorridos nas entidades. Acerca desse assunto, julgue os itens a seguir.
Uma entidade vendeu um determinado produto no varejo pelo valor total de R$ 200.000,00 a prazo. Sabendo que a tributação àquela época era 3% para a COFINS, 0,65% para o PIS e 18% para o ICMS, o registro contábil que deveria ter sido feito, para o registro das vendas líquidas, é corretamente apresentado na tabela a seguir, cujos valores estão em reais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das características de um bom contador é o conhecimento das regras tributárias e das regras inerentes à folha de pagamento e a operações diversas, para a aplicação das técnicas de escrituração, visando à evidenciação adequada dos fatos ocorridos nas entidades. Acerca desse assunto, julgue os itens a seguir.
Uma companhia aluga um imóvel no centro da cidade onde funciona o escritório central, ao preço mensal de R$ 1.150,00. A fonte de recurso para pagar esse aluguel é proveniente de um prédio alugado na periferia, ao preço mensal de R$ 1.250,00. Nesse caso, os registros contábeis para o controle dessas transações são representados corretamente na tabela a seguir.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, com relação ao registro das operações típicas de uma empresa comercial. Ao se registrarem as operações da empresa no livro diário, a empresa aglutinará todas as informações a serem utilizadas na elaboração das demonstrações contábeis. O livro diário poderá ser arquivado no escritório contábil responsável pela sua elaboração ou na empresa que forneceu os dados para sua confecção.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, com relação ao registro das operações típicas de uma empresa comercial. Caso a empresa proponha a seu fornecedor de mercadorias a possibilidade de conversão de dívida em capital, e o fornecedor aceite a proposta, o lançamento correto será a débito de fornecedores e a crédito de capital social. Após o registro da operação, há a necessidade de modificação do contrato social da empresa ou do documento equivalente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilização e evidenciação das informações contábeis, julgue os itens a seguir. Ao escriturar as operações no livro diário, o responsável técnico poderá omitir o histórico do lançamento, bem como efetuar vários lançamentos em lotes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilização e evidenciação das informações contábeis, julgue os itens que se seguem. Ao se registrar a aquisição de ações de outra companhia, com o pagamento de ágio, deve-se registrar o valor do ágio em conta de reserva de capital da empresa que adquiriu as ações, além de débito, no ativo permanente investimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subseqüentes, relativos à elaboração das demonstrações contábeis. O livro diário deve representar as movimentações da empresa em determinado período. Para registrar os eventos contábeis, o responsável poderá utilizar sistemas informatizados ou elaborar os livros contábeis manualmente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da influência dos tributos nos registros contábeis, julgue os itens que se seguem. Quando há retirada de sócios da sociedade, com saída de recursos econômicos, é necessária a confecção de novo contrato social. Caso o ex-sócio permaneça utilizando veículos da empresa para sua nova atividade, a despesa correspondente deverá ser deduzida de sua parcela de dividendos e a depreciação, contabilizada normalmente na empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao livro de apuração do lucro real (LALUR), julgue os seguintes itens. O LALUR é um livro obrigatório pela legislação mercantil, devendo obedecer, em sua escrituração, às formalidades extrínsecas e intrínsecas ditadas pela legislação contábil.
O lançamento de uma receita de serviços cuja nota fiscal registrava $ 5.050 foi feito a maior, por $ 5.500. A correção completa desse erro de escrituração deve ser feita por meio de: