A respeito da tabela precedente (valores em mil reais), que representa os dados de uma empresa relativos a seus dois exercícios mais recentes, julgue os próximos itens.
No exercício mais recente, a empresa concentrou seus valores realizáveis no curto prazo, situação que apresentou melhora no período analisado.Um investimento de R$ 55.000,00 gera três entradas de caixa anuais (a primeira após um ano do investimento realizado) de R$ 23.000,00 cada.
Considerando uma taxa de desconto de 8% a.a., qual é o valor presente líquido (VPL), aproximadamente, desse investimento?
Analisando as demonstrações contábeis de uma companhia, o contador identificou os seguintes registros:

O Fluxo de Caixa das Atividades de Investimento foi de:
A Demonstração das Variações Patrimoniais (DVP)20 evidenciará as alterações verificadas no patrimônio e indicará o resultado patrimonial do exercício, podendo ser apresentada da forma sintética ou analítica. O resultado patrimonial do período é apurado pelo confronto entre as variações patrimoniais aumentativas e diminutivas. Analise as afirmativas abaixo que tratam da Demonstração das Variações Patrimoniais:
I - Na Demonstração das Variações Patrimoniais serão apresentadas variações patrimoniais aumentativas e diminutivas resultantes e independentes da execução orçamentária.
II - A inscrição de créditos em dívida ativa e a aquisição de bens móveis são exemplos de variações ativas na Demonstração das Variações Patrimoniais.
III - Os empréstimos to...
A Prefeitura de um Município pertencente à Unidade da Federação do Rio Grande do Sul incorreu nas seguintes situações ao longo do exercício financeiro de 2017:
- Superávit financeiro apurado em balanço patrimonial do exercício anterior: R$ 370.000,00.
- Recursos oriundos da venda de bens do ativo imobilizado: R$ 680.000,00.
- Recursos provenientes de excesso de arrecadação: R$ 170.000,00.
- Recursos do cancelamento de restos a pagar de exercícios anteriores: R$ 240.000,00. - Superávit orçamentário do orçamento corrente: R$ 450.000,00.
- Recursos os resultantes de anulação parcial de dotação orçamentária: R$ 330.000,00.
Com base somente nas informações acima e na legislação brasileira que rege a contabilidade pública, assinale...
As demonstrações serão complementadas por notas explicativas e outros quadros analíticos ou demonstrações contábeis necessários para esclarecimento da situação patrimonial e dos resultados do exercício.
Assinale a única alternativa onde consta uma informação que não possui obrigatoriedade de menção nas notas explicativas:
A Demonstração do Valor Adicionado deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas. Sobre a Demonstração do Valor Adicionado, analise as afirmativas abaixo:
I - Valor adicionado recebido em transferência representa a riqueza que não tenha sido criada pela própria entidade, e sim por terceiros, e que a ela é transferida, como por exemplo receitas financeiras, de equivalência patrimonial, dividendos e aluguel.
II - Na Demonstração do Valor Adicionado para empresas em geral, o Valor Adicionado Bruto é constituído pelas Receitas, pela constituição ou reversão da provisão para créditos de liquidação duvidosa e dedução dos ins...
A empresa Investe em Tudo S/A (Investidora) participa em 100% do capital social de uma investida denominada ABCD Ltda. (Investida). Tal investimento é considerado como relevante e está avaliado pelo método de equivalência patrimonial. Em 31 de dezembro de 2017, a Investidora recebeu as seguintes informações para a referida contabilização da equivalência do exercício:
• Saldo da conta do Patrimônio Líquido da Investida em 31.12.2016: R$ 158.000,00
• Prejuízo apurado no exercício de 2017, pela Investida: R$ 210.000,00
• Durante o exercício de 2017, não ocorreram transações entre as empresas.
• No exercício de 2017, a Investida perdeu diversos clientes, ocasionando um prejuízo de R$ 150.000,00.
• No exercício de 2017, a Investidora adquiriu...
Ao final do exercício de 2016, uma companhia apresentou na DRE um lucro líquido de R$ 578.950,00. Os dados apresentados, a seguir, referem-se a itens de receita e despesa não reconhecidos na demonstração do resultado.

Considerando as informações apresentadas, qual o valor do resultado abrangente da companhia a ser reportado ao final do exercício de 2016?
A empresa U alugou um galpão de sua propriedade para uma pessoa física, por R$ 7.550,00 mensais, a serem pagos até o dia 5 do mês seguinte, conforme contrato de locação devidamente assinado pelas partes envolvidas.
Considerando as informações contratuais acima e os procedimentos técnicos contábeis vigentes, a empresa U, em 30 de novembro de 2017, registrou o aluguel do mês de novembro/2017, em reais, vencível em 5 de dezembro de 2017, da seguinte forma:
A Cia. X vende roupas. A sociedade empresária não é contribuinte do IPI, mas é contribuinte dos impostos estaduais e municipais.
Em 31/12/2017, ela apresentava os seguintes saldos:

Com base nos dados acima, assinale a opção que indica o valor da Receita Líquida de Vendas da Cia. X, em 31/12/2017.
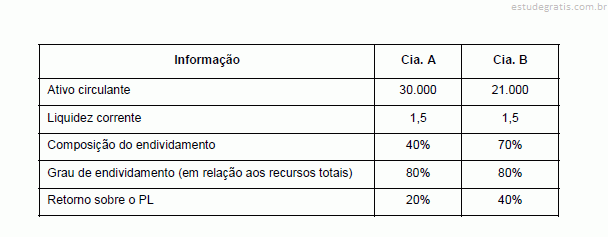
Considere as seguintes informações obtidas a partir das demonstrações contábeis da Cia. A e da Cia. B:

Com base nas informações acima, é correto afirmar que
A Companhia Vende Mais, uma revendedora de móveis localizada na cidade do Rio de Janeiro, detinha, em 31 de dezembro de 2017, um total de estoques de R$ 50.000,00. Devido à crise que se instalou na cidade, em 4 de fevereiro de 2018, a Companhia conseguiu vender R$ 10.000,00 desse estoque. Sabe-se que a administração da Companhia tem até o dia 14 de janeiro de 2018 para concluir as demonstrações contábeis do período finalizado em 31 de dezembro de 2017. Em 31 de janeiro de 2018, a diretoria autorizou a emissão das demonstrações contábeis. A assembleia geral dos acionistas (AGO) realizada em 17 de fevereiro de 2018 aprovou as demonstrações contábeis, as quais foram arquivadas à agência reguladora em 27 de fevereiro de 2018.
Qual deve ser a posição da Companhia com rel...
Considere que determinada empresa industrial (pessoa jurídica) está sujeita à apuração do PIS e COFINS no regime não cumulativo, o que permite a ela descontar créditos para fins de determinação dessas contribuições. Para o cálculo dessas contribuições, a empresa tem por base as seguintes informações:

Com base nessas informações, qual o valor do COFINS, sabendo que essa empresa industrial não se enquadra nos casos de alíquotas diferenciadas e de regimes especiais?
A empresa Ferro e Fogo S.A. possuía, em 31/12/2016, em seu ativo imobilizado, uma Máquina Xtreme especializada em derretimento de níquel utilizada na produção de ligas de aço, com os seguintes saldos:

Ao elaborar as Demonstrações Contábeis referentes ao ano de 2016, a empresa Ferro e Fogo S. A.
A Cia. Italiana possuía em 31/12/2016 a seguinte situação patrimonial:

Após o registro das operações acima, o Ativo da Cia. Italiana, em 31/01/2017, era, em reais,
O fluxo de caixa decorrente das Atividades de Investimento apurado no ano de 2016 foi, em reais,
O Valor Adicionado distribuído na forma de Impostos, Taxas e Contribuições foi, em reais,
O valor dos tributos recuperáveis referentes aos produtos comercializados no ano de 2016 foi de R$ 77.000,00. O Valor Adicionado a Distribuir gerado pela Cia. Agregada no ano de 2016 foi, em reais, A Cia. Rapidinha realizou as seguintes vendas de mercadorias, em 01/12/2016:
− Vendas à vista: R$ 1.500.000,00.
− Vendas realizadas no longo prazo: R$ 1.608.437,25 (valor nominal).
A taxa de juros efetiva praticada pela Cia. nas vendas a prazo foi 2% ao mês e o valor presente da venda realizada a prazo, na data da venda, era R$ 1.000.000,00.
Com base nestas informações, a Cia. Rapidinha reconheceu
A Cia. Débito e Crédito S.A. possuía um imobilizado para suas atividades operacionais. Os saldos das contas referentes ao ativo, em 31/12/2016, estão demonstrados abaixo.

Ao elaborar as Demonstrações Contábeis referentes ao ano de 2016, a empresa
Na elaboração da demonstração de variações patrimoniais de um estado, foram apurados, no período de 2015, os valores apresentados na seguinte tabela.

A partir dessa situação hipotética, o resultado patrimonial do estado no referido período deverá ser igual a
Uma empresa, ao final do exercício social de 2016, apurou lucro líquido de R$ 100 mil e apresentou, no balanço patrimonial de 31/12/2016, capital social de R$ 300 mil, saldo da reserva legal de R$ 58 mil e prejuízos acumulados de R$ 40 mil.
Nessa situação, considerando as destinações para reserva legal, 10% para reserva de contingência, 20% para reserva estatutária, R$ 4 mil para reserva de incentivo fiscal, R$ 6 mil para reserva de lucros específica, e se o estatuto da empresa for omisso, então o valor mínimo de dividendos a serem distribuídos será igual a
Determinada empresa, ao longo de seu último exercício social, obteve faturamento bruto de mercadorias no montante de R$ 291,5 milhões, ICMS de R$ 47,7 milhões e IPI de R$ 26,5 milhões. Nesse período, as compras dessa empresa somaram R$ 138,6 milhões, com ICMS de R$ 22,68 milhões e IPI de R$ 12,7 milhões.
Nessa situação hipotética, para fins de cálculo, o valor adicionado bruto que a empresa deverá lançar em sua demonstração do valor adicionado é igual a
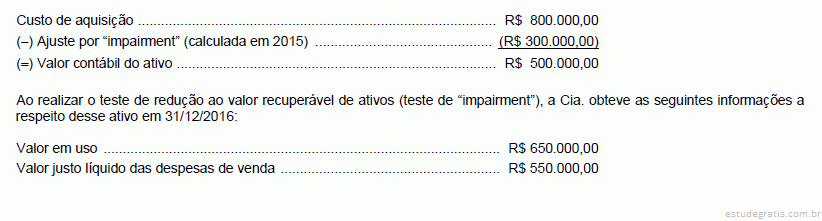
A Cia. Industrial possuía, em 31/12/2016, um ativo intangível com vida útil indefinida. Os valores evidenciados para este ativo, nesta data, são apresentados a seguir:

O valor contábil apresentado no Balanço Patrimonial de 31/12/2016 para este ativo foi, em reais,
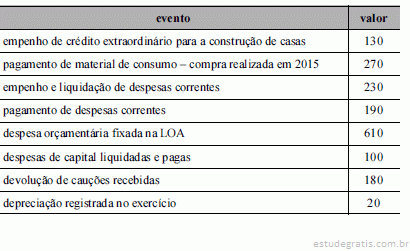
A tabela a seguir mostra eventos hipotéticos ocorridos no exercício de 2016, em determinado município brasileiro. Os valores são expressos em R$ mil.

A partir dessa tabela, julgue os itens que se seguem, considerando as normas vigentes relativas a receitas e despesas no setor público.
No referido exercício foram registradas, no balanço financeiro, despesas extraorçamentárias, porém não houve registro de receita extraorçamentária.Verifique a veracidade das afirmações abaixo e em seguida marque a resposta CORRETA:
I - Se tivermos, por exemplo, as contas aplicação em certificado bancário e aplicação em fundo de renda fixa, podemos agrupar tudo em uma única conta chamada aplicações financeiras.
II – Se as aplicações somassem o valor de R$ 10.000,00 e o ativo circulante montasse a R$ 50.000,00, não poderíamos agrupar essas duas contas em uma única conta.
III - Nas demonstrações, as contas semelhantes poderão ser agrupadas e os pequenos saldos poderão ser agregados, desde que indicada a sua natureza e não ultrapassem 0,1 (um décimo) do valor do respectivo grupo de contas.
Nas afirmações abaixo, assinale (V) se forem verdadeiras e (F) se forem falsas, e em seguida marque a alternativa com a sequência CORRETA:
( ) A Demonstração do Valor Adicionado, apesar de poder integrar o Balanço Social, carece ainda de uma fonte suficiente de informações que apresente um conjunto de elementos para permitir a análise do desempenho econômico da empresa, evidenciando ou não a geração de riqueza, assim como dos efeitos sociais produzidos pela distribuição dessa riqueza.
( ) A utilização do DVA - Demonstração do Valor Adicionado como ferramenta gerencial pode ser resumida como índice de avaliação do desempenho na geração da riqueza, ao medir a eficiência da empresa na utilização dos fatores de produção, comparando o valor das saídas com o valor das entradas...
Julgue as afirmativas em Verdadeiro ou Falso em relação à Demonstração do Valor Adicionado (DVA).
I. Comprova o quanto de riqueza uma empresa produziu.
II. Corresponde à soma entre a receita total e os custos dos recursos adquiridos de terceiros.
III.Demonstra o quanto a empresa contribuiu para formação do PIB do país em determinado período.
Assinale a alternativa correta que corresponde à ordem das afirmativas:
Analise o texto abaixo e assinale a opção CORRETA:
Evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
O texto refere-se a:
Determinada entidade governamental apresentou as seguintes despesas em um determinado período:

Assinale a alternativa que classifica corretamente as contas apresentadas.
Analise as seguintes informações sobre os itens circulantes, extraídas das demonstrações financeiras de uma determinada empresa.
Caixa = R$ 10.000,00
Duplicatas a pagar = R$ 11.500,00
Duplicatas a receber = R$ 15.000,00
Estoques = R$ 22.500,00
Outras contas a pagar = R$ 7.500,00
Títulos a pagar = R$ 13.000,00
Efetuando-se os cálculos necessários, é correto afirmar que o capital de giro (ou capital circulante líquido) e o índice de liquidez corrente dessa empresa são, respectivamente, iguais a:
Dos relatórios contábeis de uma empresa industrial, foram extraídos os dados abaixo:

Considerando-se a taxa de juros de mercado para o período correspondente a 0,15 ou 15%, pode-se afirmar que em 31/12/2016 o custo do endividamento foi
Abaixo são apresentadas duas demonstrações contábeis obrigatórias para as empresas SA de Capital Aberto.
I. Demonstração do Valor Adicionado (DVA).
II. Demonstração das Mutações do Patrimônio Líquido (DMPL).
Com base nessas duas demonstrações, assinale a alternativa correta.
As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando ou não o seu resultado.
Sobre as variações patrimoniais, assinale a alternativa INCORRETA.
Analise a situação hipotética a seguir.
A Cia. SALTA S.A. realizou uma aplicação financeira no dia 1/11/2016, no valor de R$ 15.000,00. A aplicação rende 2% ao mês, em regime composto. O resgate será efetuado após 10 meses, conjuntamente com os juros.
Qual é o valor creditado como receita financeira, em 31/12/2016, referente a esse período contábil?
A demonstração das variações patrimoniais demonstra as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, bem como evidencia o resultado patrimonial do exercício.
Nesse sentido, assinale a alternativa INCORRETA.
Determinada entidade desenvolve suas atividades contábeis baseadas nas seguintes premissas:
I As demonstrações contábeis apresentam valores do ano atual e do ano anterior.
II As receitas e despesas são registradas considerando o fato gerador, independentemente do recebimento ou pagamento.
III As retiradas de recursos que os sócios fazem são reconhecidas como remuneração mensal paga pela empresa, em função do trabalho que eles executam na empresa.
É CORRETO afirmar que tais premissas estão baseadas, respectivamente, nos seguintes princípios contábeis:
Em relação as demonstrações contábeis consolidadas, indique as afirmativas corretas:
I. Uma Entidade exerce o controle sobre outra quando detém, direta ou indiretamente, por intermédio de outras Entidades, direitos de sócia que lhe assegurem, de modo permanente, preponderância nas deliberações sociais e o poder de eleger ou destituir a maioria dos administradores.
II. A entidade que possuir investimento em entidades controladas, incluindo as sob controle conjunto, pode ou não elaborar demonstrações contábeis consolidadas.
III. Entende-se por unidade de natureza econômicocontábil o patrimônio, sem personalidade jurídica própria, resultante da agregação de patrimônios autônomos pertencentes a duas ou mais entidades.
A tabela abaixo apresenta os dados de três aplicações financeiras realizadas por uma empresa, bem como a classificação efetuada pela empresa para cada uma delas.

O valor total evidenciado no resultado da empresa em 2015, decorrente somente das três aplicações apresentadas na tabela anterior, foi, em reais,
As Demonstrações Contábeis têm como objetivo auxiliar os diversos usuários no processo decisório. Analise as afirmações a seguir e marque (V) para verdadeiro ou (F) para falso.
( ) A Demonstração do Valor Adicionado evidencia a riqueza gerada pela entidade, considerando o custo de oportunidade esperado pelos acionistas (sócios).
( ) A Demonstração de Resultados do Exercício evidencia o fluxo de recursos financeiros da entidade, classificados de acordo com as atividades operacionais, de investimentos e de financiamentos.
( ) O Balanço Patrimonial evidencia o conjunto de ativos, de passivos e de capital aportado pelos acionistas (sócios), possibilitando que se avalie, entre outros, o nível de endividamento da entidade.
( ) O Fluxo de Caixa Operacio...
A Cia. de Pesquisa Mineral apresentou, em milhões de reais, os seguintes saldos na Demonstração dos Resultados dos Exercícios findos em 31 de dezembro de 2014 e 2015.

Sobre as referidas demonstrações, é INCORRETO afirmar que