A Cia. Liquidez é uma empresa comercial e apresentava as seguintes demonstrações contábeis, com os valores expressos em reais:
Sabendo-se que as despesas com juros não foram pagas e que o terreno foi vendido à vista, o fluxo de caixa decorrente das Atividades Operacionais gerado em 2017 foi, em reais,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
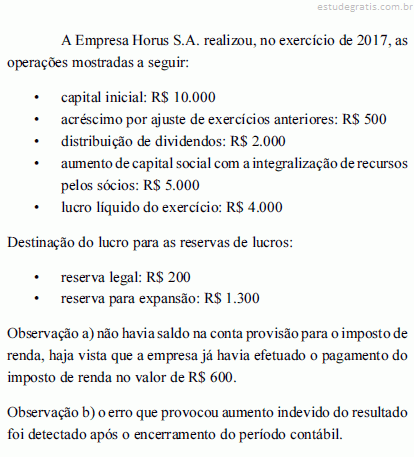
A partir dessas operações, julgue os itens subsecutivos, com referência à elaboração da demonstração de mutação do patrimônio líquido (DMPL).
As reduções por ajustes dos exercícios anteriores decorrem de efeito de mudança de critério contábil ou de efeitos da aquisição das próprias ações da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas contidas nas legislações de contabilidade aplicáveis às demonstrações contábeis, julgue os itens que se seguem. As mutações na reserva de reavaliação, quando permitidas legalmente, e ganhos e perdas derivados de conversão de demonstrações contábeis de operações no exterior estão incluídos nos componentes de outros resultados abrangentes que figuram na demonstração de resultado abrangente (DRA).
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Considere a informação:
As demonstrações contábeis retratam os efeitos patrimoniais e financeiros das transações por meio do grupamento dos seus efeitos em classes amplas de acordo com as suas características econômicas. Essas classes amplas são denominadas de elementos das demonstrações contábeis.
Dentre esses elementos, existem aqueles relacionados à posição patrimonial e financeira de uma entidade. Existem outros elementos, relacionados à mensuração do seu desempenho.
Tendo em vista a passagem destacada e o comentário subsequente, assinale a alternativa correta.
A comercial P, que controla seu estoque de mercadorias pelo método da média ponderada móvel, informou que em 2/fev/2018 vendeu a prazo, para receber em 60 dias, um lote de mercadorias pelo valor de 200.000,00 com um desconto previsto de 20.000,00 para pagamento pelo cliente até 30 dias antes do vencimento do prazo da venda.
Desconsiderando a incidência de impostos sobre a venda, a companhia P fez o seguinte registro contábil da operação, no dia 2 de fevereiro de 2018.
A Sociedade Empresária O, em 15 de dezembro de 2017, resgatou a aplicação financeira, realizada em 12/ago/2017, em títulos e valores mobiliários de curtíssimo prazo, mediante crédito em conta corrente do Banco Y conforme descrito a seguir:
Considerando as informações acima, em 15 / dez/ 2017, a Sociedade Empresária O fez o seguinte lançamento, em registro contábil único, do resgate dessa aplicação,
Banca:
Instituto Americano de desenvolvimento (IADES)
O balanço orçamentário de um ente público fixou a despesa do exercício em R$ 120.000,00. Ao final do exercício, a receita arrecadada foi R$ 130.000,00, e a despesa executada foi R$ 110.000,00. Nesse caso, é correto afirmar que houve
Banca:
Instituto Americano de desenvolvimento (IADES)
No que se refere às análises vertical e horizontal, acerca do comportamento do ativo circulante nos balanços apresentados, os índices para 20X2, considerando ano-base 20X1=100, foram, respectivamente,
Em 04/01/2016, uma entidade contraiu um empréstimo bancário em um banco localizado nos Estados Unidos no valor de US $ 200,000, com vencimento em cinco anos. Na data, a cotação do dólar era de R$ 4,00.
Em 31/12/2016, a cotação do dólar era de R$ 3,00 e, em 31/12/2017 de R$ 3,60.
Assinale a opção que indica o valor pelo qual o empréstimo é contabilizado no passivo das demonstrações contábeis da entidade, de 31/12/2017.
Durante os meses de janeiro e fevereiro de 2017 uma companhia registrou a ocorrência dos seguintes eventos:
Considerando que a diretoria autorizou a emissão das demonstrações contábeis em 25/02/2017, quais eventos originam ajustes nas demonstrações contábeis de 2016?
A Comercial Q informou que, analisada a situação da carteira de Duplicatas a Receber e sua experiência de inadimplência, realizou as provisões consideradas necessárias, resultando no saldo da conta Perdas Estimadas em Créditos de Liquidação Duvidosa (Ativo), no Balanço de 31/dez/2016, de R$ 150.000,00. Informou, ainda, que, em 2/fev/2017, uma Duplicata a Receber de R$200.000,00, depois de esgotadas todas as tentativas necessárias e indispensáveis para o seu recebimento, foi considerada incobrável. Em decorrência, em 2/fev/2017, a Comercial Q fez o registro contábil da baixa dessa duplicata considerada incobrável, como segue:
Quando um fenômeno contábil resultar em decréscimo nos benefícios econômicos futuros, relacionado com o decréscimo de um ativo ou o aumento de um passivo, e puder ser mensurado com confiabilidade, deve ser reconhecido como:
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
As demonstrações contábeis retratam os efeitos financeiros e não financeiros das transações e outros eventos ao agrupá-los em classes amplas que compartilham características econômicas comuns. Essas classes amplas são denominadas elementos das demonstrações contábeis. Os elementos correspondem às estruturas básicas a partir das quais as demonstrações contábeis são elaboradas. Assinale a única alternativa que apresenta uma definição incorreta dos elementos das demonstrações contábeis:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, a respeito dos princípios fundamentais de contabilidade. Receitas e despesas que se relacionem devem ser incluídas simultaneamente na apuração do resultado do período em que ocorrerem, segundo o princípio da competência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, a respeito dos princípios fundamentais de contabilidade. As demonstrações financeiras devem estar vinculadas a períodos anteriores e subsequentes, em respeito ao princípio da continuidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, a respeito das demonstrações financeiras. Os descontos e abatimentos incondicionais concedidos constituem montante destacado das despesas operacionais na demonstração do resultado do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, a respeito das demonstrações financeiras. O imposto sobre produtos industrializados integra a receita bruta apurada na demonstração do resultado do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, a respeito das demonstrações financeiras. Se, em determinada empresa, o prazo entre a aquisição de ativos para a produção e sua transformação em caixa ou equivalente for superior ao exercício social, a classificação no ativo circulante terá por base o ano civil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, a respeito das demonstrações financeiras. As aplicações de recursos em despesas do exercício seguinte são classificadas no ativo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos conceitos, objetivos e finalidades da contabilidade, julgue os itens subsequentes. A análise de balanços não é considerada uma técnica contábil, tendo em vista que foi formulada e desenvolvida no âmbito da administração financeira.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da tabela precedente (valores em mil reais), que representa os dados de uma empresa relativos a seus dois exercícios mais recentes, julgue os próximos itens.
No exercício mais recente, a empresa concentrou seus valores realizáveis no curto prazo, situação que apresentou melhora no período analisado.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Uma empresa de capital aberto vende equipamentos de sua fábrica, contabilizados no ativo e já depreciados, no valor de $ 50.000,00 pela quantia total de $ 60.000,00, sendo que a metade do valor maior apurado na venda se refere a juros pelo prazo concedido ao comprador. Considerando que toda a operação ocorreu dentro de um mesmo exercício, é correto afirmar que, nas Demonstrações Contábeis a serem elaboradas, esta operação de venda ocasionará:
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
A Demonstração das Variações Patrimoniais (DVP)20 evidenciará as alterações verificadas no patrimônio e indicará o resultado patrimonial do exercício, podendo ser apresentada da forma sintética ou analítica. O resultado patrimonial do período é apurado pelo confronto entre as variações patrimoniais aumentativas e diminutivas. Analise as afirmativas abaixo que tratam da Demonstração das Variações Patrimoniais:
I - Na Demonstração das Variações Patrimoniais serão apresentadas variações patrimoniais aumentativas e diminutivas resultantes e independentes da execução orçamentária.
II - A inscrição de créditos em dívida ativa e a aquisição de bens móveis são exemplos de variações ativas na Demonstração das Variações Patrimoniais.
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
A Prefeitura de um Município pertencente à Unidade da Federação do Rio Grande do Sul incorreu nas seguintes situações ao longo do exercício financeiro de 2017:
- Superávit financeiro apurado em balanço patrimonial do exercício anterior: R$ 370.000,00.
- Recursos oriundos da venda de bens do ativo imobilizado: R$ 680.000,00.
- Recursos provenientes de excesso de arrecadação: R$ 170.000,00.
- Recursos do cancelamento de restos a pagar de exercícios anteriores: R$ 240.000,00. - Superávit orçamentário do orçamento corrente: R$ 450.000,00.
- Recursos os resultantes de anulação parcial de dotação orçamentária: R$ 330.000,00.
Com base somente nas informações acima e na legislação brasileira que rege a contabilidade pública, assinale...
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
As demonstrações serão complementadas por notas explicativas e outros quadros analíticos ou demonstrações contábeis necessários para esclarecimento da situação patrimonial e dos resultados do exercício.
Assinale a única alternativa onde consta uma informação que não possui obrigatoriedade de menção nas notas explicativas:
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
A Demonstração do Valor Adicionado deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas. Sobre a Demonstração do Valor Adicionado, analise as afirmativas abaixo:
I - Valor adicionado recebido em transferência representa a riqueza que não tenha sido criada pela própria entidade, e sim por terceiros, e que a ela é transferida, como por exemplo receitas financeiras, de equivalência patrimonial, dividendos e aluguel.
II - Na Demonstração do Valor Adicionado para empresas em geral, o Valor Adicionado Bruto é constituído pelas Receitas, pela constituição ou reversão da provisão para créditos de liquidação duvidosa e dedução dos ins...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A empresa Investe em Tudo S/A (Investidora) participa em 100% do capital social de uma investida denominada ABCD Ltda. (Investida). Tal investimento é considerado como relevante e está avaliado pelo método de equivalência patrimonial. Em 31 de dezembro de 2017, a Investidora recebeu as seguintes informações para a referida contabilização da equivalência do exercício:
• Saldo da conta do Patrimônio Líquido da Investida em 31.12.2016: R$ 158.000,00
• Prejuízo apurado no exercício de 2017, pela Investida: R$ 210.000,00
• Durante o exercício de 2017, não ocorreram transações entre as empresas.
• No exercício de 2017, a Investida perdeu diversos clientes, ocasionando um prejuízo de R$ 150.000,00.
Ao final do exercício de 2016, uma companhia apresentou na DRE um lucro líquido de R$ 578.950,00. Os dados apresentados, a seguir, referem-se a itens de receita e despesa não reconhecidos na demonstração do resultado.
Considerando as informações apresentadas, qual o valor do resultado abrangente da companhia a ser reportado ao final do exercício de 2016?
A empresa U alugou um galpão de sua propriedade para uma pessoa física, por R$ 7.550,00 mensais, a serem pagos até o dia 5 do mês seguinte, conforme contrato de locação devidamente assinado pelas partes envolvidas.
Considerando as informações contratuais acima e os procedimentos técnicos contábeis vigentes, a empresa U, em 30 de novembro de 2017, registrou o aluguel do mês de novembro/2017, em reais, vencível em 5 de dezembro de 2017, da seguinte forma:
Em 10/12/2016, o governo brasileiro passou a exigir que, a partir de 2017, todas as empresas do país deverão oferecer a seus funcionários 15 horas de treinamento de primeiros socorros. Assinale a opção que indica o correto tratamento contábil decorrente dessa exigência nas demonstrações contábeis das empresas, em 31/12/2016.
Quanto à incorporação e à consolidação das demonstrações contábeis, julgue os próximos itens. Suponha‐se que, na consolidação das demonstrações das sociedades A e B, se verifique que uma mercadoria adquirida por R$ 50.000,00 pela sociedade A tenha sido vendida por R$ 80.000,00 para a sociedade B e que esta tenha vendido a mesma mercadoria por R$ 100.000,00 a terceiros. Nesse caso, conclui‐se que o grupo teve lucro de R$ 20.000,00.
A análise vertical das contas das demonstrações contábeis mostra a composição percentual e a participação de cada conta em relação a um valor adotado como base. A análise vertical do balanço patrimonial permite visualizar, do lado do passivo, a parcela de participação de fontes de recursos oriundos de
Ao elaborar as demonstrações contábeis, a administração deve fazer a avaliação da capacidade da entidade de continuar em operação no futuro previsível. Dessa forma, essas demonstrações contábeis devem ser elaboradas conforme o pressuposto da
Uma empresa adquiriu um imóvel de 20 andares e está utilizando apenas 3 andares para suas atividades administrativas. Por decisão da diretoria, os demais andares foram alugados para terceiros, por prazo determinado e sem possibilidade de venda, com o objetivo de gerar receita de aluguel, sendo que a empresa presta os serviços de manutenção, acesso e segurança para o edifício. Caso a empresa deseje, os andares podem ser comercializados separadamente e é possível identificar valor de mercado para cada andar. Com relação à contabilização do imóvel, é correto afirmar que:
Uma empresa realizou, em 31/12/2016, um contrato de arrendamento mercantil de um equipamento industrial. O contrato tem prazo de 8 anos, a empresa pagará 8 parcelas anuais de R$ 837.338,81, vencendo-se a primeira parcela em 31/12/2017, e a taxa implícita de juros no contrato é 7% ao ano. O valor presente das parcelas do contrato, na data de início do arrendamento, era R$ 5.000.000,00 (igual ao valor justo do equipamento) e a empresa pretende ficar com o equipamento após o término do contrato. A vida útil estimada para o equipamento é 10 anos e o valor residual esperado é R$ 800.000,00. Com base nestas informações, a despesa total reconhecida na Demonstração do Resultado de 2017, decorrente da operação de arrendamento mercantil realizada foi, em reais,
A Companhia Vende Mais, uma revendedora de móveis localizada na cidade do Rio de Janeiro, detinha, em 31 de dezembro de 2017, um total de estoques de R$ 50.000,00. Devido à crise que se instalou na cidade, em 4 de fevereiro de 2018, a Companhia conseguiu vender R$ 10.000,00 desse estoque. Sabe-se que a administração da Companhia tem até o dia 14 de janeiro de 2018 para concluir as demonstrações contábeis do período finalizado em 31 de dezembro de 2017. Em 31 de janeiro de 2018, a diretoria autorizou a emissão das demonstrações contábeis. A assembleia geral dos acionistas (AGO) realizada em 17 de fevereiro de 2018 aprovou as demonstrações contábeis, as quais foram arquivadas à agência reguladora em 27 de fevereiro de 2018.
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Considere que determinada empresa industrial (pessoa jurídica) está sujeita à apuração do PIS e COFINS no regime não cumulativo, o que permite a ela descontar créditos para fins de determinação dessas contribuições. Para o cálculo dessas contribuições, a empresa tem por base as seguintes informações:
Com base nessas informações, qual o valor do COFINS, sabendo que essa empresa industrial não se enquadra nos casos de alíquotas diferenciadas e de regimes especiais?
A empresa Guará S.A. adquiriu, em 01/12/2016, um título pelo valor de R$ 5.000,00 que remunera a taxa de 5% ao mês (juros compostos). Ele foi classificado pela gestão da empresa como mantido até o vencimento. Após 30 dias, em 31/12/2016, o valor de mercado do título era R$ 5.200,00. Os registros contábeis feitos pela empresa Guará S.A., ao reconhecer os impactos dessa operação, foram: crédito
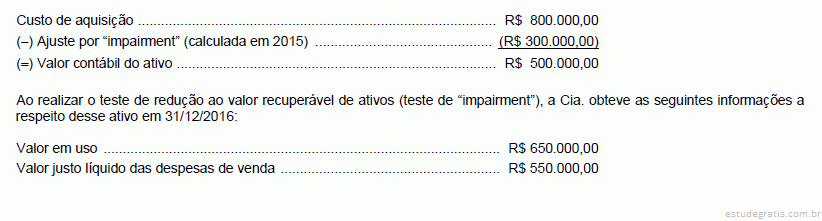
A empresa Ferro e Fogo S.A. possuía, em 31/12/2016, em seu ativo imobilizado, uma Máquina Xtreme especializada em derretimento de níquel utilizada na produção de ligas de aço, com os seguintes saldos:
Ao elaborar as Demonstrações Contábeis referentes ao ano de 2016, a empresa Ferro e Fogo S. A.
A empresa Só Luxo S.A. possuía R$ 100.000,00 na conta de Clientes e uma estimativa de perda com créditos de liquidação duvidosa (EPCLD) no valor de R$ 10.000,00 no Balanço Patrimonial de 31/12/2016. Em março de 2017, o cliente A, que devia R$ 9.000,00, se tornou incobrável. Ao registrar este evento na contabilidade, a empresa Só Luxo S.A.
O valor dos tributos recuperáveis referentes aos produtos comercializados no ano de 2016 foi de R$ 77.000,00. O Valor Adicionado a Distribuir gerado pela Cia. Agregada no ano de 2016 foi, em reais,
A Cia. Rapidinha realizou as seguintes vendas de mercadorias, em 01/12/2016:
− Vendas à vista: R$ 1.500.000,00.
− Vendas realizadas no longo prazo: R$ 1.608.437,25 (valor nominal).
A taxa de juros efetiva praticada pela Cia. nas vendas a prazo foi 2% ao mês e o valor presente da venda realizada a prazo, na data da venda, era R$ 1.000.000,00.
Com base nestas informações, a Cia. Rapidinha reconheceu
A Cia. Débito e Crédito S.A. possuía um imobilizado para suas atividades operacionais. Os saldos das contas referentes ao ativo, em 31/12/2016, estão demonstrados abaixo.
Ao elaborar as Demonstrações Contábeis referentes ao ano de 2016, a empresa
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Denomina-se mensuração o processo contábil que consiste em determinar e apresentar os valores referentes a itens do ativo e do passivo, mediante o emprego de métodos qualitativos e quantitativos. A respeito da mensuração dos ativos e passivos, julgue os itens que se seguem. Como é dispensada a divulgação dos passivos contingentes, eles estão isentos da avaliação periódica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa, ao final do exercício social de 2016, apurou lucro líquido de R$ 100 mil e apresentou, no balanço patrimonial de 31/12/2016, capital social de R$ 300 mil, saldo da reserva legal de R$ 58 mil e prejuízos acumulados de R$ 40 mil.
Nessa situação, considerando as destinações para reserva legal, 10% para reserva de contingência, 20% para reserva estatutária, R$ 4 mil para reserva de incentivo fiscal, R$ 6 mil para reserva de lucros específica, e se o estatuto da empresa for omisso, então o valor mínimo de dividendos a serem distribuídos será igual a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A aplicação da regra contábil do conservadorismo na elaboração do balanço patrimonial pode provocar distorções, erros e enviesar a informação contábil, o que demonstra que o conservadorismo está em desacordo com a característica qualitativa da informação contábil útil denominada
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinada empresa, ao longo de seu último exercício social, obteve faturamento bruto de mercadorias no montante de R$ 291,5 milhões, ICMS de R$ 47,7 milhões e IPI de R$ 26,5 milhões. Nesse período, as compras dessa empresa somaram R$ 138,6 milhões, com ICMS de R$ 22,68 milhões e IPI de R$ 12,7 milhões.
Nessa situação hipotética, para fins de cálculo, o valor adicionado bruto que a empresa deverá lançar em sua demonstração do valor adicionado é igual a
A Cia. Industrial possuía, em 31/12/2016, um ativo intangível com vida útil indefinida. Os valores evidenciados para este ativo, nesta data, são apresentados a seguir:
O valor contábil apresentado no Balanço Patrimonial de 31/12/2016 para este ativo foi, em reais,
A Cia. de Minérios adquiriu o direito de exploração de uma mina de zinco por R$ 3.960.000,00 que foram pagos à vista. A capacidade total esperada de extração da mina foi estimada em 80.000 toneladas e no primeiro ano de exploração a Cia. extraiu 8.000 toneladas. No início do segundo ano, ao reanalisar a capacidade de produção da mina, a Cia. de Minérios estimou que ainda havia 80.000 toneladas remanescentes e, durante o segundo ano, fez a extração de 6.000 toneladas. O valor contábil apresentado para esta mina, no final do segundo ano, foi, em reais,




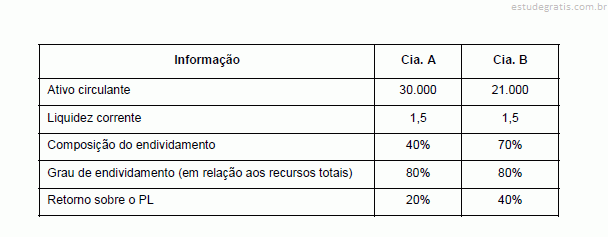
 No que se refere às análises vertical e horizontal, acerca do comportamento do ativo circulante nos balanços apresentados, os índices para 20X2, considerando ano-base 20X1=100, foram, respectivamente,




 O fluxo de caixa decorrente das Atividades de Investimento apurado no ano de 2016 foi, em reais,
 O Valor Adicionado distribuído na forma de Impostos, Taxas e Contribuições foi, em reais,
 O valor dos tributos recuperáveis referentes aos produtos comercializados no ano de 2016 foi de R$ 77.000,00. O Valor Adicionado a Distribuir gerado pela Cia. Agregada no ano de 2016 foi, em reais,