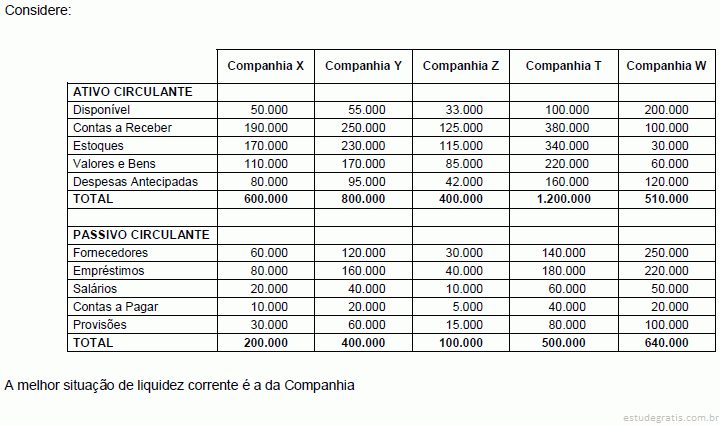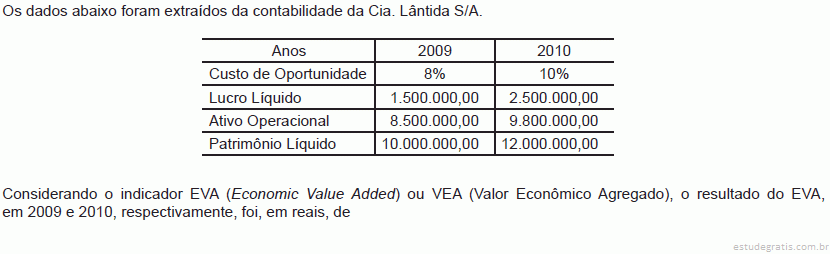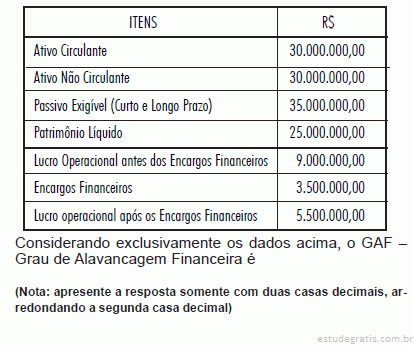
121 Q782420
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

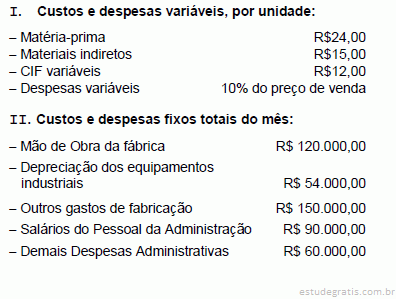
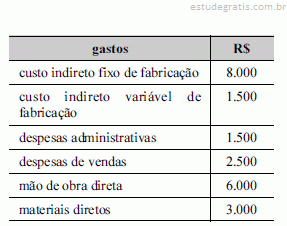
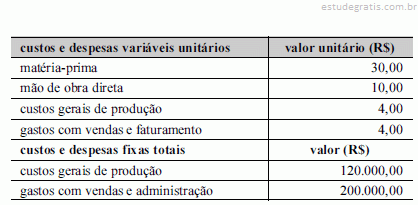
O quadro acima mostra a estrutura de custos e gastos operacionais de determinada indústria que fabrica um único produto. Todos os seus custos e gastos estão relacionados nesse quadro. O preço de venda desse produto é de R$ 100,00 por unidade. Em dezembro de 2011, essa fábrica produziu 20.000 unidades desse produto e vendeu 15.000 unidades. Com base nessas informações, julgue os itens subsecutivos.

Em dezembro de 2011, a diferença entre o lucro operacional líquido apurado pelo custeio variável e o apurado pelo custeio por absorção foi igual a 25% dos custos gerais de produção fixos.

122 Q782409
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sobre os efeitos decorrentes de existência de empresas coligadas, fundidas ou cindidas, julgue os itens subsecutivos.

Se determinada companhia está em situação de passivo a descoberto, sua participação em processo de fusão com outra companhia somente poderá ocorrer se a assembleia de acionistas da companhia incorporadora autorizar a operação.

123 Q782408
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Conselho Federal de Contabilidade e o Comitê de Pronunciamentos Contábeis são responsáveis pela elaboração das normas contábeis comumente aceitas. Sobre essas normas, julgue os itens que se seguem.

A estrutura conceitual estabelecida pelo Comitê de Pronunciamentos Contábeis não constitui uma norma propriamente dita nem define normas ou procedimentos de qualquer espécie.

124 Q782374
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, a respeito de fusão, incorporação e cisão de empresas.

Considere que as sociedades empresariais Alfa e Beta, que atuam no mesmo ramo de negócios e estão sob controle acionário comum, não tenham nenhuma participação de uma na outra, e que, em um processo de incorporação envolvendo essas empresas, a sociedade Alfa tenha efetuado corretamente um lançamento contábil, debitando a conta transitória conta de incorporação e creditando ativos circulantes e ativos não circulantes. Nesse caso, a sociedade Alfa é a incorporadora e Beta, a incorporada.

125 Q782373
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos à fusão, cisão e incorporação de empresas.

Considere que as empresas ALFA e BETA têm, respectivamente, R$ 20 milhões e R$ 10 milhões em ativos, e R$ 10 milhões e R$ 8 milhões em passivos. Nesse caso, se ocorrer um operação de fusão dessas duas empresas, o patrimônio líquido da nova empresa será de R$ 12 milhões.

126 Q561552
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das regras do Comitê de Pronunciamentos Contábeis para a avaliação e contabilização de ativos, julgue os itens subsequentes.

O valor contábil de um ativo imobilizado que apresente valor contábil líquido de R$ 200.000,00, valor em uso de R$ 195.000,00 e valor justo líquido de despesas de vendas de R$ 198.000,00 estará sujeito a uma redução de R$ 2.000,00.

127 Q561544
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Uma determinada empresa industrial fez o pedido do cliente em 31/01/2012. Processou os produtos e emitiu a nota fiscal de venda no dia 28/02/2012. A mercadoria saiu no dia 01/03/2012, com o frete pago pelo vendedor. Como as estradas estavam ruins e o trecho é muito longo e chovia muito no mês de março, os produtos chegaram ao estabelecimento do comprador no dia 01/04/2012. O boleto foi pago no dia 05/05/2012, em função do contrato.

De acordo com o CPC 30, o contador da empresa vendedora contabilizou a receita de vendas no mês de

128 Q561543
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à consolidação de demonstrações contábeis, julgue os itens seguintes.

De acordo com a legislação societária, as parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo de estoques ou do ativo não circulante que corresponderem a resultados realizados de negócios entre as sociedades devem ser excluídas dos relatórios contábeis consolidados.

129 Q203832
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no disposto na legislação acerca das demonstrações financeiras das sociedades, julgue os itens que se seguem.

Os direitos registrados no ativo intangível são avaliados pelo custo incorrido por ocasião de sua aquisição, deduzido da amortização acumulada desses direitos. Periodicamente, deve ser realizada uma análise da capacidade de recuperação dos valores registrados nesses ativos, que sofrerão redução quando for comprovado que os investimentos realizados não poderão gerar resultados suficientes para a recuperação dos seus valores contábeis.

130 Q203830
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das regras do Comitê de Pronunciamentos Contábeis para a avaliação e contabilização de ativos, julgue os itens subsequentes.

Os custos decorrentes da manutenção periódica de um ativo imobilizado devem ser acrescidos ao valor contábil desse ativo.

131 Q203828
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das regras do Comitê de Pronunciamentos Contábeis para a avaliação e contabilização de ativos, julgue os itens subsequentes.

Durante a fase de pesquisa, os gastos incorridos por uma sociedade anônima para a geração de um ativo intangível devem ser reconhecidos como ativo e classificados no grupo ativo não circulante.

132 Q203827
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das regras do Comitê de Pronunciamentos Contábeis para a avaliação e contabilização de ativos, julgue os itens subsequentes.

Os impostos de importação não compõem o custo de aquisição de estoques e devem ser reconhecidos, diretamente no resultado, como despesa.

133 Q203825
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

De acordo com a Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis, aprovada pelo CFC, avalie as afirmativas abaixo:

I. Considera-se empregado toda pessoa física que prestar serviços de natureza não eventual a empregador, sob a dependência deste e mediante salário.

II. O exercício da prudência permite a criação de reservas ocultas ou provisões excessivas, a subavaliação deliberada de ativos ou receitas, a superavaliação deliberada de passivos ou despesas, pois as demonstrações contábeis ficariam neutras e, portanto, confiáveis.

III. Considera-se como de serviço efetivo o período em que o empregado esteja à disposição do empregador, aguardando ou executando ordens, salvo disp...

134 Q203821
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Para que seja reconhecido uma perda de valor recuperável de um ativo, o valor

135 Q203816
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A perda em um imobilizado decorrente do teste de recuperabilidade significa que

136 Q203814
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com o pronunciamento conceitual básico (R1), do Comitê de Pronunciamentos Contábeis, as características qualitativas fundamentais da informação contábil-financeira útil são

137 Q203812
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma pequena indústria recebeu incentivos de um programa governamental de apoio à micro e pequena empresa, que lhe permite não pagar impostos durante os primeiros cinco anos de atividades, desde que divulgue a demonstração do valor adicionado em cada exercício. Em 2012, essa indústria comprou insumos no valor total de R$ 200.000,00 e vendeu toda a produção por R$ 700.000,00. Os gastos relativos aos salários somaram R$ 130.000,00, sendo R$ 60.000,00 referentes ao pessoal da produção. A depreciação do período foi de R$ 25.000,00. Do lucro apurado, 50% foram retidos como reserva e os outros 50%, distribuídos como dividendos.

Nessa situação hipotética, considerando a demonstração do valor adicionado correspondente ao exercício de 2012, é correto afirmar que

138 Q203798
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A Cia. Caminhão Pipa possuía, em 31/12/2010, as seguintes informações sobre um caminhão utilizado na prestação de serviços, após o reconhecimento da despesa de depreciação referente ao ano de 2010:

− Custo de aquisição: R$ 400.000.

− Depreciação acumulada: R$ 150.000.

− Valor em uso: R$ 300.000.

− Valor líquido de venda: R$ 230.000.

Ao elaborar as Demonstrações Contábeis referentes ao ano de 2010, a Cia. Caminhão Pipa

139 Q203796
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à utilização de custos para a avaliação de estoques, bem como para o processo de tomada de decisão, julgue os itens seguintes.

Segundo legislação societária, sempre que o valor de mercado for inferior ao custo de produção, os produtos em fabricação devem ser avaliados com base no seu custo de produção, deduzido de provisão para ajustá-los ao valor de mercado. Dessa forma, caso seja necessária a aplicação do valor de mercado aos produtos em fabricação, deverá ser utilizado o conceito de valor realizável líquido.

140 Q203794
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da avaliação e contabilização de investimentos em participações societárias, julgue os itens a seguir.

O reconhecimento, no resultado da investidora, dos prejuízos auferidos pela investida torna desnecessário o registro de qualquer perda por redução ao valor recuperável dos investimentos avaliados pelo MEP.

141 Q203792
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de IR, CSLL e PIS/PASEP, julgue os itens subsecutivos.

De acordo com o regulamento do IR de pessoa jurídica, as matérias-primas serão avaliadas pelo custo de aquisição, que compreende os gastos de transporte e seguro até o estabelecimento da empresa, os tributos devidos na aquisição ou importação e os gastos com desembaraço aduaneiro.

142 Q203790
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que os dados apresentados na tabela acima sejam relativos a uma indústria com um único produto, que todos os custos e gastos relevantes dessa empresa estejam relacionados nessa tabela e que a empresa não possua estoque no início do último exercício, julgue os itens seguintes.

A margem de contribuição unitária é igual a R$ 25,00.

143 Q203789
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Qual o método de custeio adotado pela contabilidade financeira e no qual os custos variáveis, fixos, diretos e indiretos devem ser apropriados integralmente ao custo do produto, ainda que o rateio dos custos indiretos seja arbitrário e discutível?

144 Q203787
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Como são classificados os custos em relação às quantidades produzidas?

145 Q203786
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

As medidas do sacrifício financeiro ao qual alguém se sujeita para alcançar um objetivo são chamadas de custos. Há diversos tipos de custos. São denominados custos primários a(s)

146 Q203784
Contabilidade Privada
Ano: 2012
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

Uma empresa apresenta duas propostas de orçamento para o segundo semestre de 2012.

Os pontos de equilíbrio contábil dos Orçamentos 1 e 2 em valores monetários são, respectivamente:

147 Q203778
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O quadro acima mostra a estrutura de custos e gastos operacionais de determinada indústria que fabrica um único produto. Todos os seus custos e gastos estão relacionados nesse quadro. O preço de venda desse produto é de R$ 100,00 por unidade. Em dezembro de 2011, essa fábrica produziu 20.000 unidades desse produto e vendeu 15.000 unidades. Com base nessas informações, julgue os itens subsecutivos.

O ponto de equilíbrio da empresa em volume de vendas é superior a R$ 650.000.

148 Q203776
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

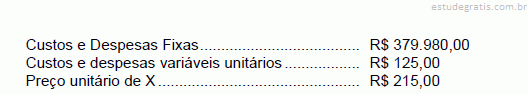
Uma companhia industrial vende seu produto ao preço de mercado de R$ 360,00 por unidade. Seus custos e despesas fixas mensais montam a R$ 531.000,00 e seus custos e despesas variáveis, R$ 210,00 por unidade. O Ponto de Equilíbrio Contábil da empresa corresponde ao faturamento, em R$, de

149 Q203774
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A Cia. Industrial Aracaju produziu, no mês correspondente ao início de suas atividades, 20.000 unidades de seu único produto de fabricação. Durante o período, foram vendidas 16.000 unidades ao preço de R$ 90,00 cada uma. Os custos e despesas da companhia, no referido mês, foram:

Utilizando o sistema do custeio variável, o lucro líquido da companhia nesse mês, em R$, foi

150 Q203773
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

É correto afirmar:

151 Q203727
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Considere as seguintes assertivas:

I. Os ativos fiscais diferidos devem ser ajustados a valor presente, caso sejam recuperáveis no longo prazo.

II. Os ativos financeiros classificados como destinados à negociação são mensurados ao valor justo.

III. Os investimentos em coligadas devem ser avaliados pelo método de equivalência patrimonial.

IV. Valores a receber de clientes no exterior devem ser convertidos, para fins de apresentação no Balanço Patrimonial, à taxa de câmbio em vigor na data da operação.

Está correto o que se afirma em

152 Q203726
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sobre os efeitos decorrentes de existência de empresas coligadas, fundidas ou cindidas, julgue os itens subsecutivos.

Os efeitos fiscais decorrentes do prejuízo contábil apurado por determinada companhia podem ser compensados, na consolidação das demonstrações contábeis, pelo lucro apurado por outra companhia do mesmo grupo.

153 Q203724
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ao final de um exercício financeiro, cabe ao contabilista tomar uma série de providências para demonstrar corretamente a situação patrimonial da entidade com a qual trabalha. Acerca dessa matéria, julgue os itens que se seguem.

O valor de mercado deve ser o fator determinante dos ajustes de itens do ativo e do passivo cuja contrapartida é lançada à conta de patrimônio líquido, denominada ajustes de avaliação patrimonial.

154 Q203722
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Conselho Federal de Contabilidade e o Comitê de Pronunciamentos Contábeis são responsáveis pela elaboração das normas contábeis comumente aceitas. Sobre essas normas, julgue os itens que se seguem.

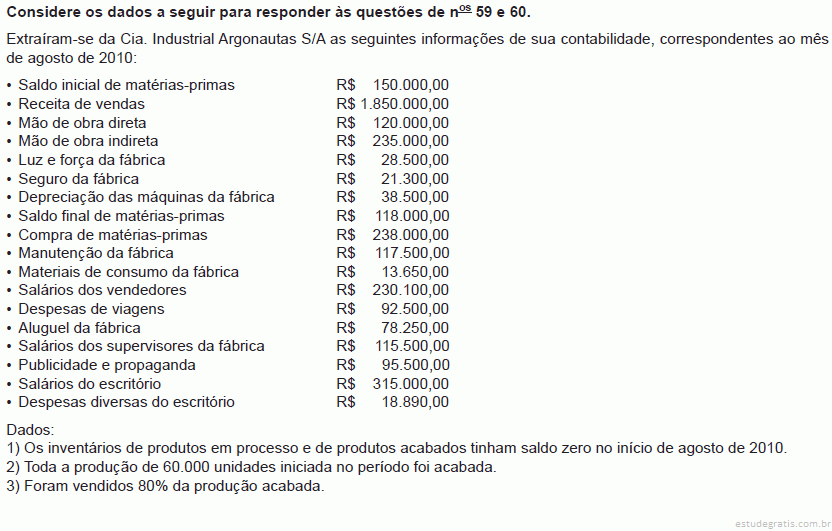
O valor recuperável é definido como o maior número absoluto entre o valor justo líquido de despesas de venda de um ativo ou de unidade geradora de caixa e o seu valor de uso.

155 Q203721
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

A contabilidade é hoje em dia plenamente reconhecida por capacidade provedora de informações. A Lei SARBANES- -OXLEY objetiva, a par do restabelecimento da credibilidade e da confiança no mercado, também, garantir que informações contábeis oferecidas aos usuários da contabilidade sejam, de igual modo, plenamente confiáveis. Quanto mais transparentes e detalhadas as informações forem apresentadas, tanto melhor elas poderão ser interpretadas e compreendidas pelos usuários, conhecidos mundialmente por stakeholders.

Dentre os stakeholders (usuários), aqueles que têm maior interesse em exibir os resultados, consolidar sua posição na organização e garantir sua participação nesses resultados são os

156 Q203720
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em 2002, com os escândalos contábeis nos Estados Unidos da América (EUA), da ENRON (5a maior empresa) e WorldCom (2a maior empresa de telefonia), foi editada naquele país a Lei SARBANES-OXLEY (SOX), com o principal objetivo de restabelecer a credibilidade e a confiança no mercado, lei essa que se expandiu por praticamente todo o mundo.

No Brasil, até antes da SOX, já existia, desde novembro de1995, um organismo privado, com o objetivo de colaborar com a qualidade da alta gestão das organizações brasileiras e que, em 1999, passou a ser denominado Instituto Brasileiro de Governança Corporativa (IBGC). Mantendo pesquisadores e especialistas atentos às mudanças da gestão empresarial, editou o Código das Melhores Práticas de Governança Corporativa, balizador das práti...
157 Q203718
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma companhia aberta que opera na área de petróleo lavrou um contrato de licença de extração de petróleo em que se comprometeu a remover o equipamento perfuratriz ao final da extração e a restaurar o solo oceânico. Uma estimativa confiável dos custos eventuais indica a seguinte distribuição: 55% instalação da perfuratriz, 25% restauração do solo oceânico e 20% extração do petróleo.

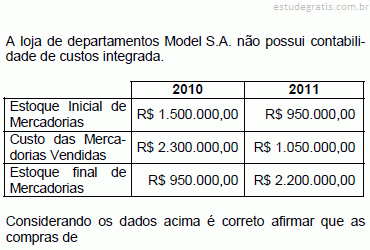
No encerramento do exercício social de 31 de dezembro de 2010, o equipamento perfuratriz estava completamente construído e instalado, pronto para operar, mas nenhum petróleo havia sido extraído ainda.

Considerando o disposto no CPC 25 e respectivos anexos, aprovado pela Deliberação CVM nº 594/2009, de 15 de setembro de 2009, e as informações recebida...

158 Q203717
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Admita para todos os efeitos que uma sociedade anônima de grande porte, do ramo comercial que compra e vende equipamentos pesados, vendeu a prazo um desses equipamentos, para recebimento a longo prazo, nas seguintes condições:

• data da venda: 31 de dezembro de 2010

• valor da venda a prazo: R$ 72.450,00

• condições da venda: quitação em uma só parcela ao final de 24 meses

• taxa de juros: 2% ao mês

• taxa de juros para 24 meses: capitalizada a juros compostos 61%

Considerando exclusivamente as informações recebidas, a boa técnica contábil e as determinações vigentes para a avaliação dos ativos de longo prazo, qual é, em reais, o valor l...

159 Q203712
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Uma empresa adquiriu um caminhão por meio de arrendamento mercantil financeiro que será pago em 60 prestações mensais de R$ 2.000,00 cada. O valor presente das prestações era de R$ 78.760,54 e a taxa de juros implícita no arrendamento mercantil era de 1,5% ao mês. O valor justo da máquina arrendada era de R$ 78.000,00. A empresa reconheceu no momento da aquisição, em reais, um

160 Q203711
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

De acordo com a regulamentação vigente, Valor Recuperável de um ativo ou de uma unidade geradora de caixa é

161 Q203675
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O preço de equilíbrio de mercado do bem X é R$ 120,00 a unidade. Ocorre uma elevação do preço do bem Y, substituto de X, em função de uma redução na sua quantidade ofertada no mercado. Esse fato, tudo o mais constante, provoca o deslocamento da curva de

162 Q203673
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

163 Q203672
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

164 Q203670
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Com os dados fornecidos, o preço de venda unitário da mesma para que o ponto de equilíbrio esperado seja de 1.000 unidades produzidas e vendidas, deverá ser

165 Q203669
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Compõe o custo dos estoques:

166 Q203667
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

167 Q203656
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos aspectos relacionados a operações entre sociedades e ao comércio exterior, julgue os itens a seguir.

Se determinada companhia for parcialmente cindida e estipular no ato de cisão que as sociedades resultantes da operação serão responsáveis por parte da dívida da companhia original, sem cláusula de solidariedade, os credores anteriores poderão se opor à transferência estipulada dos créditos.

168 Q203583
Contabilidade Privada
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

Um empreendimento negocia apenas um produto. O custo fixo do empreendimento é de R$ 100.000,00 reais. A margem de contribuição do negócio é de R$ 2,00. Esta margem de contribuição corresponde a 40% do preço de venda. Assinale a alternativa que apresenta o total de unidades que deverão ser vendidas para que todos os custos sejam cobertos:

169 Q203581
Contabilidade Privada
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

Na Contabilidade de Custos, todos aqueles custos de um produto considerados ativos quando incorridos e que depois se tornam custos de mercadorias vendidas quando o produto é vendido, são denominados custos:

170 Q203579
Contabilidade Privada
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

Na Contabilidade de Custos, existeumconceito que é empregado para descrever a apropriação de custos diretos para um objeto de custo em particular. Este conceito é denominado:

171 Q203577
Contabilidade Privada
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

Na Contabilidade de custos, a coleta de dados de custos, organizada de alguma forma, por meio de um sistema de contabilidade, é denominada:

172 Q203558
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Uma Unidade Geradora de Caixa (UGC) está contabilizada por $200.000, sua depreciação acumulada é de $80.000. Seu fluxo de caixa descontado é de $100.000 e ela pode ser vendida por $95.000, mas incorreu em despesas com vendas de $5.000.

Indique o Valor Justo, o Valor em Uso e o Valor Recuperável desta UGC, sucessivamente e nesta ordem, foram:

173 Q203557
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Leia o texto que tem por base Pronunciamento Conceitual Básico:

“O benefício econômico futuro embutido em um ativo é o seu potencial em contribuir, direta ou indiretamente, para o fluxo de caixa ou equivalentes de caixa para a entidade. Tal potencial pode ser produtivo, quando o recurso for parte integrante das atividades operacionais da entidade. Pode também ter a forma de conversibilidade em caixa ou equivalentes de caixa ou pode ainda ser capaz de reduzir as saídas de caixa, como no caso de um processo industrial alternativo que reduza os custos de produção.”

A resposta mais adequada de acordo com Pronunciamento Conceitual Básico é

174 Q203549
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com a aplicação de critérios contábeis homogêneos advindos das normas internacionais de contabilidade e dos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), as empresas e os contadores procuraram adequar-se ao novo arcabouço de padrões contábeis em relação ao registro e à mensuração dos eventos contábeis. A respeito desse assunto, julgue os itens de 92 a 96.

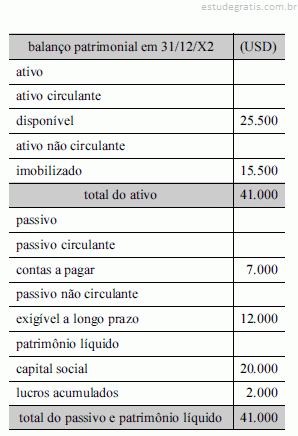
Considere que a Cia Alfa tenha fechado o seu balanço patrimonial, em USD, em 31/12/X2, com os saldos constantes da tabela a seguir.

Nesse caso, se o capital social foi integralizado em 1.º/1/X2, cuja taxa de câmbio era de $ 1,50, se...

175 Q203548
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com a aplicação de critérios contábeis homogêneos advindos das normas internacionais de contabilidade e dos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), as empresas e os contadores procuraram adequar-se ao novo arcabouço de padrões contábeis em relação ao registro e à mensuração dos eventos contábeis. A respeito desse assunto, julgue os itens de 92 a 96.

As circunstâncias previstas em que o empreendedor pode deixar de compartilhar o controle de uma joint venture, é a alienação de sua participação no investimento ou ainda quando houver a imposição de restrições externas que impliquem na perda do controle conjunto. Considerando que houve a perda do controle conjunto em razão de uma alienação parc...

176 Q203546
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, a respeito de fusão, incorporação e cisão de empresas.

Se a companhia X deixa de existir ao transferir seu patrimônio para a companhia Y, já existente, e para as companhias Z e W, que foram constituídas especialmente para esse fim, diz-se que ocorreu um processo de fusão total de empresas.

177 Q203544
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às finanças das empresas que investem no país e no exterior e a aspectos societários e tributários referentes a essas empresas, julgue os itens subsecutivos.

Nas transações de itens monetários em moeda estrangeira, que tenham sido liquidadas dentro do mesmo período contábil em que foram originadas, toda a variação cambial deve ser reconhecida dentro desse mesmo período de ocorrência da operação.

178 Q203543
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens seguintes, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.

Um ativo imobilizado foi submetido ao teste de recuperabilidade e o resultado mostrou perda no valor de R$ 80.000,00. Nessa situação, a contabilização a ser feita aumentará a conta do ativo em R$ 80.000,00 e a conta de despesa no mesmo valor.

179 Q203542
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos à fusão, cisão e incorporação de empresas.

Na operação de incorporação, apenas o passivo (obrigações) será absorvido pela empresa incorporadora.

180 Q203541
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No exercício de 2011, a empresa ALFA auferiu juros no valor de R$ 12.500,00 e comissões sobre vendas no valor de R$ 250.000,00 de sua controlada GAMA. Considerando essa situação, julgue os itens a seguir, relacionados aos procedimentos de consolidação de balanços, em conformidade com o Comitê de Pronunciamentos Contábeis.

Para consolidar as demonstrações contábeis, a controladora ALFA efetuará lançamentos contábeis cujos débitos somam R$ 262.500,00.

181 Q203494
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Atenção: As questões de números 55 a 70 referem-se a Contabilidade Geral.

É INCORRETO afirmar:

182 Q203492
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Atenção: As questões de números 55 a 70 referem-se a Contabilidade Geral.

Considere as seguintes assertivas em relação aos Juros sobre o Capital Próprio:

I. O montante dos juros sobre o capital próprio a ser pago ou creditado aos beneficiários limita-se ao menor valor entre 50% do lucro líquido do exercício e 50% do somatório dos lucros acumulados e reservas de lucro.

II. Os juros sobre o capital próprio são considerados despesa dedutível para fins de apuração do lucro real e da base de cálculo da contribuição social sobre o lucro líquido.

III. Os juros sobre o capital próprio podem ser imputados aos dividendos obrigatórios.

Está ...

183 Q203491
Contabilidade Privada
Ano: 2012
Banca: EXATUS / EXATUSPR Promotores de Eventos e Consultorias

Qual a fórmula para o cálculo da Margem de Contribuição?

184 Q203489
Contabilidade Privada
Ano: 2012
Banca: EXATUS / EXATUSPR Promotores de Eventos e Consultorias
O Custeio por Absorção, também conhecido como Custeio Integral, é derivado do sistema desenvolvido no início do século 20 com origem em qual país?
185 Q203484
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a demonstrações financeiras, julgue os itens subsequentes.

A legislação societária estabelece que as obrigações classificadas no passivo não circulante devem ser apresentadas no balanço patrimonial pelo seu valor presente, desde que o efeito desse ajuste seja relevante.

186 Q203481
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao efeito contábil das transações realizadas por uma companhia aberta, julgue os itens a seguir.

Os itens de estoques que, normalmente, não são intercambiáveis são avaliados pelos seus custos individuais, os quais devem ser ajustados aos seus valores realizáveis líquidos sempre que eles se revelarem superiores ou inferiores a esses custos.

187 Q198440
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
O gasto relativo ao custo de produção de determinado produto e que, por exigência legal, deve ser reconhecido contabilmente no mês de emissão de nota fiscal de saída do bem, é denominado custo do(a)
188 Q198405
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
Os investimentos, na forma de ações ou quotas que não sejam em coligadas ou em controladas, são avaliados pelo método que considera o valor efetivamente despendido na transação, deduzido da provisão para perdas permanentes. Esse método é denominado de
189 Q782429
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na tabela acima, julgue os próximos itens, considerando a margem de contribuição dos produtos L, M e N.

O valor da margem de contribuição do produto L é de R$ 540,00.

190 Q782428
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na tabela acima, julgue os próximos itens, considerando a margem de contribuição dos produtos L, M e N.

O valor do custo fixo não integra o cálculo da margem de contribuição.

191 Q782427
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No mês de dezembro, determinada empresa produziu 1.000 unidades do produto X, e os gastos com essa produção são mostrados na tabela acima. Com base nesses dados, julgue os itens que se seguem, referentes aos sistemas de custos gerenciais.

Considerando o sistema de custeio variável, o custo unitário do produto foi inferior a R$ 12,00.

192 Q782419
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade de custos, julgue os itens de 83 a 87.

Considerando-se que a DRE de determinada empresa corresponde aos dados apresentados na tabela abaixo, e sabendo-se que das 1.000 unidades produzidas por essa empresa foram vendidas apenas 800, é correto afirmar que o lucro líquido apurado pelo custeio por absorção foi inferior a R$ 540,00.

193 Q782418
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade de custos, julgue os itens de 83 a 87.

onsidere que uma padaria pretenda ratear os custos indiretos de R$ 500,00 entre seus dois departamentos W e M, de acordo com as horas trabalhadas em cada produto nesses departamentos, segundo a tabela abaixo. Nesse caso, o custo indireto (CIF) do departamento W equivale a 60% dos custos indiretos totais.

194 Q782417
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que sejam conhecidos os seguintes dados, de determinada empresa:

Com base nessas informações, julgue os itens que se seguem.

O valor do passivo não circulante acrescido do patrimônio líquido supera o valor do ativo não circulante, incluídos aí os imobilizados.

195 Q782416
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que sejam conhecidos os seguintes dados, de determinada empresa:

Com base nessas informações, julgue os itens que se seguem.

O passivo total da empresa em apreço supera R$ 420.000,00.

196 Q782413
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que sejam conhecidos os seguintes dados, de determinada empresa:

Com base nessas informações, julgue os itens que se seguem.

O capital circulante líquido da empresa em questão é positivo.

197 Q782411
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à metodologia de análise de balanços, julgue os itens a seguir.

Eventuais efeitos inflacionários sobre as demonstrações contábeis são incapazes de provocar qualquer viés sobre a análise horizontal dessas demonstrações.

198 Q782410
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à metodologia de análise de balanços, julgue os itens a seguir.

Uma empresa que possua capital de giro positivo terá, necessariamente, liquidez corrente maior que a unidade.

199 Q561551
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na tabela acima, julgue os próximos itens, considerando a margem de contribuição dos produtos L, M e N.

Dos produtos L, M e N, o produto M é o que possui o maior valor de margem de contribuição.
200 Q203823
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.

O teste de recuperabilidade dos ativos intangíveis acarreta variações na demonstração do resultado do exercício e no balanço patrimonial, caso o valor recuperável calculado seja menor que o valor contábil líquido.

201 Q203819
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos que o processo de conversão das demonstrações contábeis em moeda estrangeira envolve, julgue os próximos itens.

Moeda funcional é a moeda do ambiente econômico principal no qual a entidade opera.

202 Q203818
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


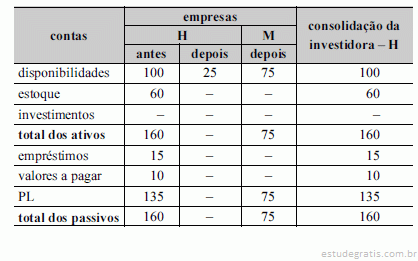
A partir das informações apresentadas na tabela acima (valores em R$ 1.000), julgue os itens que se seguem.

No balanço consolidado, da empresa H, investidora, o valor do investimento é igual a R$ 0,00.

203 Q203781
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos critérios de atribuição de preços aos inventários físicos, julgue os itens subsequentes.

Se uma empresa possui 55 mercadorias disponíveis para venda pelo custo de aquisição total de R$ 7.260,00, então o seu custo unitário médio será superior a R$ 133,00.

204 Q203780
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No mês de dezembro, determinada empresa produziu 1.000 unidades do produto X, e os gastos com essa produção são mostrados na tabela acima. Com base nesses dados, julgue os itens que se seguem, referentes aos sistemas de custos gerenciais.

De acordo com o sistema de custeio por absorção, o custo total do produto foi de R$ 18.500,00.

205 Q203771
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considerando-se exclusivamente os dados acima, o total dos estoques de produtos acabados pelo critério de custeio direto ou variável, em agosto de 2010, foi, em reais, de

206 Q203769
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dados extraídos da contabilidade de custos da Indústria Amazonas Ltda. em julho de 2010.

• Preço de venda do produto X: R$ 150,00 por unidade

• Custo variável do produto X: R$ 60,00 por unidade

• Despesa variável do produto X: R$ 20,00 por unidade

• Custos fixos do produto X: R$ 500.000,00 por mês

• Despesas fixas do produto X: R$ 340.000,00 por mês

• Vendas médias do produto X: 18.000 unidades por mês

Com base exclusivamente nos dados acima, a margem de segurança do produto X obtém o percentual de

207 Q203767
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A diferença entre os resultados apresentados pelo critério de custeio por absorção e o critério de custeio direto ou variável está sempre na(o)

208 Q203765
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

209 Q203764
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Indústria Santa Cecília Ltda. fabrica produtos de alta tecnologia. Por essa razão, a mão de obra utilizada no seu processo produtivo representa menos de 2% do total de custos de produção. Verifica-se, ainda, que a identificação dessa mão de obra com os produtos é de difícil mensuração, além de ser muito cara. Em virtude dessas características, a Indústria Santa Cecília deverá classificar toda a sua mão de obra como

210 Q203762
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma indústria produz equipamento elétrico. Devido às características de produção, parte do gasto com a energia elétrica utilizada na fábrica pode ser creditado aos produtos. Em virtude dessa característica, o gasto com a energia elétrica utilizada na fábrica deve ser classificado como

211 Q203760
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dados extraídos da contabilidade de uma indústria:

• Materiais diretos R$ 38.000,00

• Mão de obra direta R$ 26.000,00

• Manutenção da fábrica R$ 17.500,00

• Mão de obra indireta R$ 55.000,00

• Luz e força da fábrica R$ 11.500,00

• Materiais de consumo da fábrica R$ 3.650,00

• Seguro da fábrica R$ 1.840,00

• Salários de vendedores R$ 30.100,00

• Depreciação das máquinas da fábrica R$ 12.320,00

• Despesas de viagens R$ 10.000,00

• Publicidade e propaganda R$ 8.500,00

• Salários do escritório R$ 15.000,00...

212 Q203758
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dados extraídos da contabilidade de custos da Cia. Industrial Maranhão S/A em junho de 2010.

• Saldo inicial de matérias-primas R$ 12.000,00

• Saldo inicial de produtos em processo R$ 10.000,00

• Saldo inicial de produtos acabados R$ 14.000,00

• Vendas de produtos R$ 180.000,00

• Mão de obra direta R$ 24.000,00

• Mão de obra indireta R$ 35.000,00

• Luz e força da fábrica R$ 8.500,00

• Materiais diversos da fábrica R$ 1.500,00

• Seguro de fábrica R$ 1.300,00

• Depreciação das máquinas da fábrica R$ 8.200,00

• Despesas operaci...

213 Q203757
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em termos de alavancagem, sempre que a variação percentual do Lucro Antes do Imposto de Renda (LAJIR) resultante de uma dada variação percentual nas vendas é superior à variação percentual nas vendas, ocorre(m) efeito(s) de que tipo(s) de alavancagem(ns)?

214 Q203756
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em relação aos níveis de produção, os custos podem ser classificados em

215 Q203754
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

216 Q203752
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

217 Q203751
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

O método de custeio por absorção consiste em apropriar aos produtos todos os custos incorridos no processo de fabricação, sejam eles diretos, indiretos, fixos ou variáveis. Tal método

218 Q203750
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma indústria de médio porte, que iniciou suas atividades no primeiro dia útil de 2010, apresentou os seguintes resultados:

Produção em unidades acabadas no exercício de 2010: 1.200 un.

Total dos Custos Variáveis no período ............................: R$ 72.000,00

Total dos Custos Fixos no período ...................................: R$ 48.000,00

Despesas Variáveis incorridas no período .......................: R$ 12.000,00

Despesas Fixas incorridas no período ..............................: R$ 8.000,00

Total das Vendas em unidades ........................................: 1.000 un.

Preço de Venda unitário .........

219 Q203749
Contabilidade Privada
Ano: 2011
Banca: Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)

Sobre a codificação dos materiais, é incorreto afirmar que:

220 Q203747
Contabilidade Privada
Ano: 2011
Banca: MAKIYAMA

Marque com V (verdadeira) e F (falsa) as situações que podem ocorrer durante uma cisão.

(__) Cisão total com a criação de duas ou mais empresas novas.

(__) Não ocorre a versão do patrimônio para as empresas já existentes.

(__) Cisão parcial com versão de parte do patrimônio para as empresas já existentes.

(__) Não ocorre a criação de duas ou mais empresas novas, as empresas continuam operando normalmente.

(__) Ocorre a criação de uma Joint Venture.

A ordem CORRETA, de cima para baixo, é:

221 Q203745
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A alavancagem financeira de uma empresa se relaciona à razão entre o

222 Q203743
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma simulação mostra que, se as vendas de certa empresa aumentarem 10%, seu lucro operacional aumenta 50%. Ou seja, o(a)

223 Q203740
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade de custos, julgue os itens de 83 a 87.

Dos dados mostrados no quadro abaixo infere-se que o custo dos produtos acabados foi menor que o custo dos produtos vendidos.

224 Q203739
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade de custos, julgue os itens de 83 a 87.

Quando a empresa emprega o custo-padrão estimado como medida de controle, os valores projetados servem de base para os registros contábeis e para o levantamento das demonstrações contábeis publicadas pela entidade.

225 Q203737
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade de custos, julgue os itens de 83 a 87.

Considerando-se a tabela abaixo, que mostra os custos dos produtos fabricados e os custos do período de uma empresa que fabrica diversos produtos em vários departamentos específicos, é correto afirmar que o custo total relativo aos produtos equivale a R$ 15,00.

226 Q203735
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que sejam conhecidos os seguintes dados, de determinada empresa:

Com base nessas informações, julgue os itens que se seguem.

Os estoques representam 50% do total do ativo circulante.

227 Q203733
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que sejam conhecidos os seguintes dados, de determinada empresa:

Com base nessas informações, julgue os itens que se seguem.

A empresa apresenta necessidade de capital de giro negativa.

228 Q203732
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à metodologia de análise de balanços, julgue os itens a seguir.

Pela análise horizontal, identifica-se a participação do ativo imobilizado sobre o ativo total de dado exercício.

229 Q203731
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à metodologia de análise de balanços, julgue os itens a seguir.

Os indicadores de liquidez, endividamento e imobilização são típicos da análise de capacidade de pagamento.

230 Q203730
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, que dizem respeito às normas e práticas contábeis atualmente vigentes no país.

Os métodos de custo histórico e de valor de liquidação são práticas válidas para fins de avaliação de alguns itens que ingressam no patrimônio da entidade.

231 Q203709
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

232 Q203698
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma empresa prestadora de serviços de manutenção predial recebeu antecipadamente de um condomínio residencial um determinado valor para prestar serviços futuros de manutenção no referido condomínio. O registro contábil desse adiantamento, na empresa prestadora de serviços, irá provocar um aumento no

233 Q203697
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

234 Q203695
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

No estudo da alavancagem financeira, a fórmula para se calcular o ROA (Retorno sobre o Ativo Total) divide o lucro antes dos encargos financeiros sobre o ativo total. Tal fato ocorre porque, no conceito de administração financeira, o lucro antes dos encargos financeiros representa a(o)

235 Q203693
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

O orçamento geral tem sua culminância com a elaboração dos

236 Q203692
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A legislação fiscal em vigor permite a dedutibilidade da remuneração do capital próprio (juros sobre o capital próprio) desde que

• o valor da remuneração sobre o capital próprio seja limitado à aplicação pro rata dia da TJLP (Taxa de Juros de Longo Prazo) sobre o montante do Patrimônio Líquido subtraído do saldo da Reserva de reavaliação, salvo se esta tiver sido adicionada às bases de cálculo do Imposto de Renda (IR) e da Contribuição Social (CS), do saldo de Ajustes de Avaliação Patrimonial e do saldo da conta de ganhos/perdas na conversão relativo a investimento no exterior; e

• o valor apurado seja limitado ao maior valor entre

237 Q203690
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Cia. Amazonas S.A. apresentou as informações a seguir.

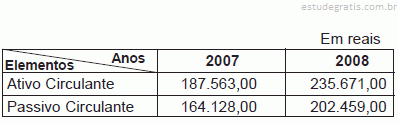
Considerando exclusivamente as informações acima, a variação do Capital Circulante Líquido (CCL) em 2008, em relação a 2007, em reais, é

238 Q203688
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dados extraídos das demonstrações contábeis da Cia. Brandeburgo S.A.:

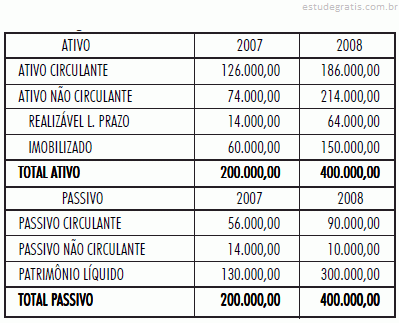
Considerando exclusivamente as informações acima, a variação , em percentual, da composição do endividamento (perfil da dívida) em 2008, em relação a 2007, em percentual, foi

239 Q203687
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dados extraídos das demonstrações financeiras da Companhia Apolo S.A.:

240 Q203685
Contabilidade Privada
Ano: 2011
Banca: Fundação Mariana Resende Costa (FUMARC)

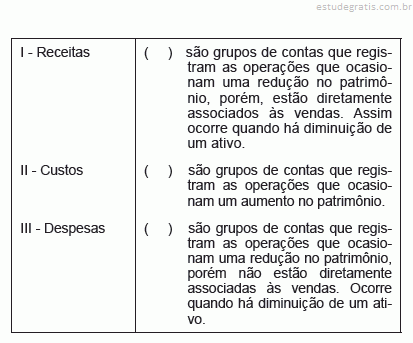
Sobre Receitas, Despesas e Custos, numere a 2ª coluna de acordo com a 1ª.

Assinale a alternativa CORRETA, de cima para baixo:

241 Q203593
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A companhia Alfa foi constituída em 1.º de abril de 2010 mediante captação de recursos totais de R$ 80.000,00, dos quais R$ 50.000,00 foram captados dos sócios, sob a forma de capital subscrito e integralizado no ato. O restante é oriundo de terceiros, 30% a título de empréstimos de longo prazo e 70%, de curto prazo. Nesse mesmo mês, um cliente fez um adiantamento correspondente a dois quintos do capital próprio. No mês da constituição da empresa, foram realizados os seguintes investimentos: R$ 22.000,00 em máquinas e equipamentos, sendo 50% à vista e o restante financiado em 16 parcelas iguais; R$ 12.000,00 em ações para especulação; R$ 32.000,00 em mercadorias para revenda; R$ 20.000,00 de empréstimos de curto prazo concedidos a terceiros; e o restante em despesas.

...
242 Q203588
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Na Contabilidade Gerencial, o montante da Necessidade de Capital de Giro (NCG) é obtido a partir da seguinte expressão:

243 Q203584
Contabilidade Privada
Ano: 2011
Banca: MAKIYAMA

A importância da análise vertical está em:

244 Q203575
Contabilidade Privada
Ano: 2011
Banca: Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)

Com base nas informações anteriores, é CORRETO afirmar que as despesas com o PIS sobre faturamento, no1º trimestre de 2010, foi de

245 Q203572
Contabilidade Privada
Ano: 2011
Banca: MSConcursos

Garantia Contratual, a critério da autoridade competente, em cada caso, e desde que prevista no instrumento convocatório, poderá ser exigida prestação de garantia nas contratações de obras, serviços e compras. Quando exigidas, a garantia é prestada, por opção do contratado, por uma das seguintes modalidades, que são:

246 Q203568
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Um programa planejado e controlado pela administração e que altera materialmente o âmbito de um negócio empreendido por entidade ou a maneira como o negócio é conduzido é denominado:

247 Q203566
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

O valor pelo qual o valor contábil de um ativo excede seu valor recuperável é denominado:

248 Q203565
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

O direito contratual de trocar ativos ou passivos financeiros com outra entidade, sob condições potencialmente favoráveis para a entidade, constitui um:

249 Q203563
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

O maior valor entre o valor líquido de venda de um ativo ou de uma unidade geradora de caixa e seu valor em uso denomina-se valor:

250 Q203508
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Uma Companhia industrial projeta os seguintes valores de gastos e receitas mensais para o início de atividades de fabricação de seu produto X:

Fazendo uso da análise das relações custo/volume/lucro, o ponto de equilíbrio (break-even point) da Companhia, em unidades do produto X, corresponde a